
Taille et part du marché de l'immobilier de bureaux en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 81.85 Milliards de dollars |
| Taille du Marché (2026) | 84.22 Milliards de dollars |
| Taille du Marché (2031) | 97.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en France par Mordor Intelligence
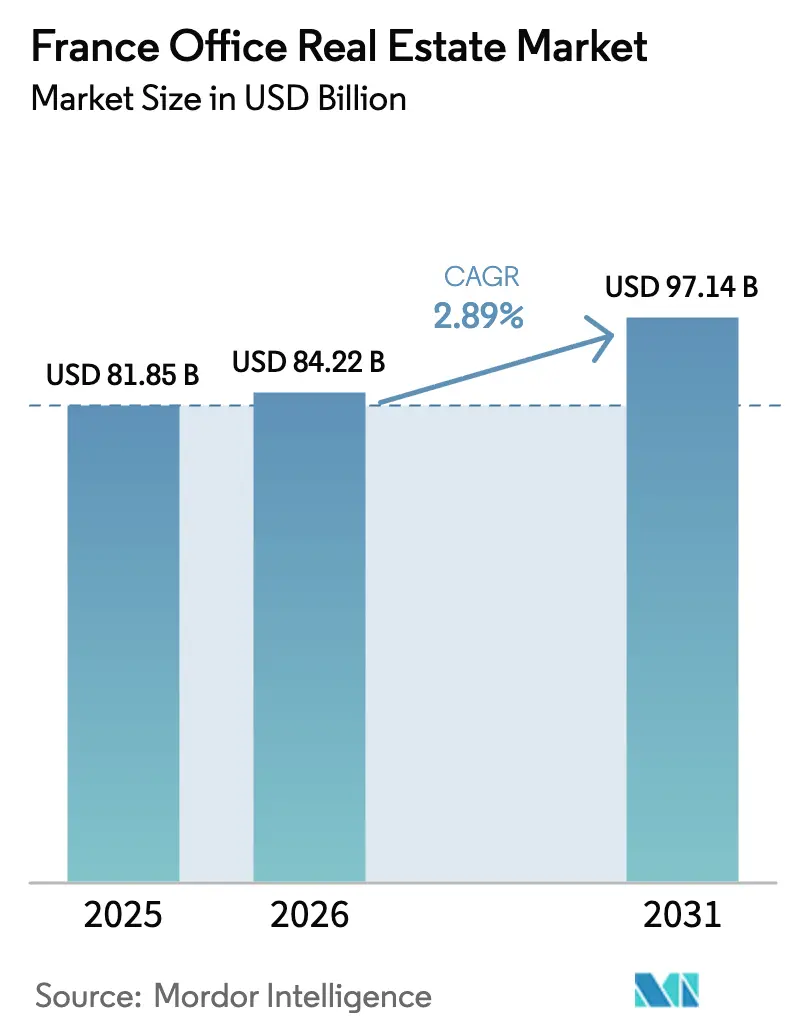
La taille du marché de l'immobilier de bureaux en France en 2026 est estimée à 84,22 milliards USD, en progression par rapport à la valeur 2025 de 81,85 milliards USD, avec des projections pour 2031 s'établissant à 97,14 milliards USD, soit une croissance à un TCAC de 2,89 % sur la période 2026-2031. Ce rythme mesuré illustre la manière dont les propriétaires et les investisseurs rééquilibrent leurs portefeuilles en réponse au travail hybride, au durcissement des règles de performance énergétique et à l'écart croissant entre les actifs prime et secondaires. Les modes de travail flexibles, les dépenses d'infrastructure liées à l'héritage des Jeux Olympiques de Paris 2024 s'élevant à 550 millions USD et la hausse des allocations de capital vers les bâtiments certifiés ESG ancrent la demande dans les sous-marchés de cœur. Les investisseurs institutionnels ont injecté 3,74 milliards USD au seul premier trimestre 2025, la compression des rendements dans le CBD parisien ayant ravivé la confiance. Une hausse de 50 % des coûts de construction depuis 2019 soutient la croissance des loyers pour le parc Catégorie A existant mais restreint la nouvelle offre, tandis que les outils d'optimisation des espaces alimentés par l'IA reconfigurent les besoins des locataires et améliorent l'économie des rénovations. La location reste dominante, mais la croissance plus rapide des acquisitions directes signale un pivot vers la détention d'actifs satisfaisant déjà aux seuils de la taxonomie européenne.
Principaux enseignements du rapport
- Par catégorie de bâtiment, les bureaux Catégorie A ont capté 50,68 % de la part du marché de l'immobilier de bureaux en France en 2025 ; la Catégorie B/C combinée devrait croître à un TCAC de 3,31 % jusqu'en 2031.
- Par type de transaction, les contrats de location ont représenté 74,66 % de l'activité 2025, tandis que les transactions de vente devraient progresser à un TCAC de 3,39 % jusqu'en 2031.
- Par utilisation finale, le segment des Technologies de l'information a représenté 26,74 % de la taille du marché de l'immobilier de bureaux en France en 2025 et devrait se développer à un TCAC de 3,58 % jusqu'en 2031.
- Par ville, Paris a conservé 73,65 % de la taille du marché de l'immobilier de bureaux en France en 2025 ; Lyon est la localité à la croissance la plus rapide avec un TCAC de 3,76 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier de bureaux en France
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande de bureaux flexibles et hybrides | +0.8% | Nationale ; plus forte à Paris, Lyon, Marseille | Moyen terme (2-4 ans) |
| Obligations ESG et de location verte des entreprises | +0.6% | Plus forte en Île-de-France et dans les quartiers d'affaires | Long terme (≥ 4 ans) |
| Rénovations liées à l'héritage des Jeux Olympiques de Paris 2024 | +0.4% | Île-de-France avec retombées sur les zones métropolitaines connectées | Court terme (≤ 2 ans) |
| Analyses d'optimisation des espaces par l'IA | +0.3% | Principaux pôles technologiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de la demande d'espaces de travail flexibles et hybrides
Le travail hybride est solidement ancré dans les entreprises françaises, 87 % des employeurs exigeant désormais une présence partielle au bureau, les salariés travaillant en présentiel 3,5 jours par semaine.[1]Institut National de la Statistique et des Études Économiques (INSEE), "Télétravail et présentiel : le travail hybride, une pratique désormais ancrée dans les entreprises," insee.fr La préférence pour des environnements collaboratifs et équipés technologiquement a déjà conduit à la rénovation de 42 % de la surface totale vers des agencements flexibles. Les immeubles prime du CBD affichent ainsi une vacance en baisse, même si le parc périphérique dépasse 10 %. Les renégociations de baux favorisent des durées plus courtes et des clauses d'extension intégrées correspondant aux effectifs fluctuants. La consolidation des portefeuilles s'accélère, concentrant les dépenses d'investissement sur un nombre réduit d'actifs de meilleure qualité. La bifurcation qui en résulte illustre pourquoi le marché de l'immobilier de bureaux en France continue de se polariser autour de tours Catégorie A économes en énergie situées à proximité des transports multimodaux.
Renforcement des obligations ESG et de location verte des entreprises
La taxonomie européenne et le Décret Tertiaire français imposent une réduction de 40 % de la consommation d'énergie d'ici 2030, contraignant les propriétaires à décarboner leurs actifs ou à accepter une « décote brune ». Les bâtiments certifiés commandent déjà des primes de loyer et affichent une vacance plus faible, tandis que les prêteurs restreignent de plus en plus le financement des actifs non conformes. Cinquante-sept pour cent des occupants visent une empreinte carbone nette zéro d'ici 2030, orientant les dépenses d'investissement vers des rénovations photovoltaïques et des solutions de comptage intelligent. La pression réglementaire a créé un boom de la rénovation, dont profitent les entreprises spécialisées et les fournisseurs de PropTech. Les propriétaires pionniers qui obtiennent des labels verts fidélisent des locataires de premier plan à des loyers faciaux plus élevés, renforçant une dynamique de « fuite vers le vert » au sein du marché de l'immobilier de bureaux en France.
L'héritage des Jeux Olympiques de Paris 2024 stimule les rénovations Catégorie A
Les Jeux ont agi comme catalyseur pour 550 millions USD de travaux de transport et d'aménagement urbain.[2]Choose Paris Region, "Redefining the Future, the Paris 2024 Legacy," chooseparisregion.org Le Grand Paris Express a ajouté de nouvelles stations qui étendent l'empreinte du CBD vers la Seine-Saint-Denis, incitant les propriétaires à repositionner les immeubles anciens en tant qu'actifs Catégorie A. La réduction des temps de trajet élargit le bassin de locataires potentiels, tandis que la visibilité mondiale des Jeux Olympiques a attiré de nouveaux capitaux étrangers vers les actifs immobiliers français. Les pipelines de développement mis en pause pendant la pandémie ont repris, ciblant des dates de livraison alignées sur les ouvertures de nouvelles lignes de métro. L'élan à court terme continue de bénéficier aux spécialistes de la rénovation capables de repositionner rapidement les actifs vers des notations de durabilité prime.
Analyses d'optimisation et d'utilisation des espaces par l'IA
Neuf grandes entreprises sur dix prévoient d'intégrer des outils d'IA pour la gestion des espaces de travail dans les cinq prochaines années. Les investissements vont des capteurs d'occupation des bureaux en temps réel aux moteurs de maintenance prédictive qui réduisent les coûts d'exploitation. L'écosystème PropTech français a attiré des financements importants en 2024, avec des entreprises telles qu'Accenta proposant des plateformes de décarbonation intégrant la surveillance de la qualité de l'air intérieur et les contrôles énergétiques. Les premiers adoptants font état d'économies mesurables sur les charges d'exploitation, justifiant des primes de loyer tout en soutenant les déclarations ESG des locataires. Les préoccupations relatives à la sécurité des données et à l'interopérabilité persistent, mais les succès des projets pilotes convainquent davantage de propriétaires institutionnels de déployer des systèmes de gestion de bâtiments à l'échelle de leurs portefeuilles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réduction des effectifs liée au télétravail | -0.7% | Nationale ; plus marquée dans les sous-marchés périphériques | Long terme (≥ 4 ans) |
| Hausse des coûts de construction et de financement | -0.5% | Nationale ; sévère pour les projets spéculatifs | Moyen terme (2-4 ans) |
| Durcissement des critères d'allocation de capital | -0.3% | Parc existant dans toutes les régions | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réduction prolongée des effectifs liée au télétravail
La participation au télétravail se stabilise à 22 % de la population active française, avec une moyenne de 1,9 jour à domicile par semaine. Les sous-marchés périphériques enregistrent donc une vacance croissante à mesure que les occupants réduisent leurs surfaces héritées. Les secteurs de la finance et des TIC affichent des taux de pénétration du télétravail de 75 % et 60 % respectivement, amplifiant la restitution d'espaces à La Défense et dans les banlieues ouest. Les propriétaires réévaluent les perspectives de conversion — transformant des plateaux obsolètes en logements ou en programmes mixtes — pour atténuer les stocks non loués. À long terme, le marché de l'immobilier de bureaux en France doit concilier des ratios de surface par employé plus faibles avec une préférence persistante pour les pôles prime bien dotés en services.
Hausse des coûts de construction et de financement dans un contexte inflationniste
Le secteur de la construction continue de faire face à des défis importants alors que les pressions inflationnistes persistent. Les prix des intrants ont bondi de 50 % depuis 2019, tandis que l'indice PMI de la construction s'établissait à 43,8 en mars 2025, signalant une contraction selon le rapport Savills Construction Briefing. La hausse des taux d'intérêt pousse les prêteurs à exiger une pré-commercialisation plus importante, allongeant les délais de réalisation des projets et augmentant les rendements requis. Les projets spéculatifs en blanc en dehors du CBD parisien peinent à être viables, renforçant la rareté de l'offre Catégorie A. Les promoteurs disposant de bilans solides et de pipelines conformes aux critères ESG conservent un pouvoir de négociation tant vis-à-vis des locataires que des financeurs, mais les acteurs plus modestes font face à des sorties ou à des recapitalisations. À mesure que le marché évolue, les parties prenantes doivent s'adapter à ces dynamiques changeantes pour naviguer avec succès sur la voie à venir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment : Les actifs premium alimentent la polarisation du marché
Les locaux Catégorie A détenaient 50,68 % de la part du marché de l'immobilier de bureaux en France en 2025. Les locataires valorisent l'efficacité énergétique et les caractéristiques de bien-être qui facilitent les protocoles hybrides, soutenant un TCAC de 3,05 % pour cette catégorie jusqu'en 2031. Les Catégories B et C font face à une dépréciation accélérée à moins d'être rénovées ; de nombreux propriétaires évaluent des conversions en logements ou en laboratoires de sciences de la vie là où le zonage le permet. Les loyers demandés pour les bureaux Catégorie A dans le CBD parisien ont atteint 1 320 USD par mètre carré en 2024, en hausse de 12 % en glissement annuel, tandis que le parc Catégorie C en banlieue affiche une vacance à deux chiffres. Les écarts de loyers illustrent la bifurcation croissante au sein du marché de l'immobilier de bureaux en France.
Le travail hybride amplifie ce clivage, car les entreprises ont besoin de moins de postes de travail mais exigent des aménités plus riches — des zones de collaboration acoustiquement traitées aux tableaux de bord de bâtiments intelligents qui suivent les émissions de carbone. Les promoteurs de nouvelles tours intègrent des façades photovoltaïques, du béton bas carbone et des systèmes CVC pilotés par l'IA, dépassant les seuils du Décret Tertiaire plusieurs années avant l'échéance. Les rénovations s'accélèrent également : Gecina a alloué 915 millions USD à des rénovations énergétiques profondes, pariant sur la « prime verte » à venir. Cette tendance implique des flux de capitaux continus vers les pipelines Catégorie A, même si le parc secondaire frôle l'obsolescence, renforçant la polarisation qualitative sur l'ensemble du marché de l'immobilier de bureaux en France.


Par type de transaction : La croissance des ventes dépasse la dominance de la location
Les contrats de location ont représenté 74,66 % de l'activité 2025, reflétant le souhait des occupants de conserver une flexibilité opérationnelle. Néanmoins, les transactions de vente devraient progresser de 3,39 % par an, à un rythme supérieur à celui du marché global de l'immobilier de bureaux en France. L'acquisition de la Tour Majunga pour 1,07 milliard USD par Unibail-Rodamco-Westfield illustre l'appétit renouvelé pour les actifs trophées, selon Batinfo. Les rendements prime se sont comprimés de 4,5 % à 4,0 % dans le CBD parisien au cours de la période 2024-2025, attirant les fonds de pension et les entités souveraines.
Les baux eux-mêmes évoluent : la durée moyenne s'établit désormais à 6,4 ans contre 9 ans avant la pandémie, avec des options de sortie fréquentes. Les structures de cession de portefeuille permettent aux investisseurs d'absorber des actifs nécessitant des rénovations échelonnées, capturant la plus-value une fois les objectifs énergétiques atteints. Par ailleurs, les investisseurs transfrontaliers d'Amérique du Nord ont triplé leurs allocations vers la France en 2024, et beaucoup prospectent des structures de coentreprise pour naviguer dans les réglementations locales. Le marché de l'immobilier de bureaux en France observe donc un double mécanisme : la location reste le leader en volume, mais les flux de capitaux propres s'orientent vers la détention directe d'actifs verts présentant un solide potentiel de réversion locative.
Par utilisation finale : Le leadership du secteur technologique stimule l'adoption de l'innovation
Les entreprises de Technologies de l'information détenaient 26,74 % de la part du marché de l'immobilier de bureaux en France en 2025 et ont dominé le classement de la croissance avec un TCAC de 3,58 % jusqu'en 2031. Les start-ups d'IA et les fournisseurs de services cloud privilégient des plateaux flexibles équipés de la 5G et d'une infrastructure fibre redondante, souvent regroupés autour de la Station F à Paris ou du quartier Part-Dieu à Lyon. Les banques suivent, mais rationalisent leurs réseaux d'agences, concentrant leurs sièges sociaux sur un nombre réduit d'étages haut de gamme pour renforcer leur image employeur. Les cabinets de conseil et les services professionnels occupent des suites premium dans le CBD pour maintenir la proximité avec leurs clients ; leur empreinte se stabilise à mesure que les effectifs hybrides optimisent les ratios de postes de travail.
Les occupants technologiques intègrent des capteurs IoT qui suivent l'énergie et l'occupation, alimentant les tableaux de bord ESG des entreprises. La location par J.P. Morgan de l'immeuble Marché Saint-Honoré de CBRE IM souligne la demande pour des adresses emblématiques dans le cœur historique de la capitale. Les entreprises de sciences de la vie dans le quartier Euroméditerranée de Marseille ont besoin de charges au sol et de ventilation de laboratoire, incitant les propriétaires à reconfigurer les actifs existants. Dans toutes les catégories, le thème unificateur est l'activation numérique : tout bâtiment manquant d'une connectivité robuste risque une vacance prolongée, soulignant pourquoi le leadership technologique propulse l'absorption globale sur le marché de l'immobilier de bureaux en France.

Analyse géographique
Paris continue de représenter 73,65 % de la valeur des transactions 2025, soutenue par sa concentration de sièges sociaux mondiaux et d'organismes gouvernementaux. La demande placée dans Paris Centre a atteint 388 000 mètres carrés au premier trimestre 2025, même si le nombre total de transactions a reculé de 6 % en glissement annuel ; les seuls sous-marchés du CBD ont enregistré un rebond de 13 %, prouvant l'attrait des micro-emplacements de cœur. L'offre est contrainte par la préservation du patrimoine et des procédures d'autorisation longues, ce qui soutient l'inflation des loyers mais limite la croissance du volume global. Les loyers nets effectifs prime ont dépassé l'inflation salariale, suscitant l'intérêt des entreprises pour des pôles alternatifs.
Lyon enregistre la trajectoire de croissance la plus rapide avec un TCAC de 3,76 % jusqu'en 2031. La demande placée annuelle de bureaux devrait dépasser 320 000 mètres carrés à mesure que les entreprises profitent de coûts d'occupation plus faibles et d'un écosystème d'innovation dynamique concentré dans les quartiers Part-Dieu et Confluence. Un taux de vacance de 5,6 % signale des conditions équilibrées, et les autorités municipales encouragent les rénovations vertes via des abattements fiscaux, renforçant la thèse d'investissement pour les stratégies à valeur ajoutée.
Marseille, ainsi que les villes régionales de moindre importance, forment un ensemble émergent d'opportunités alignées sur la politique de décentralisation gouvernementale. Les programmes de Provence Promotion mettent en avant l'amélioration des établissements scolaires internationaux et des pôles numériques qui séduisent le personnel expatrié. France Stratégie observe que le télétravail accroît la demande de nœuds urbains bien dotés en services, impliquant une absorption de bureaux régulière, quoique modeste, dans les communes secondaires. Les investisseurs évaluent toutefois chaque localité en termes de connectivité aux transports et de spécialisation sectorielle avant d'engager des capitaux.
Paysage réglementaire
L'immobilier de bureau en France est façonné par des obligations de performance énergétique plus strictes et une évolution des règles de bail commercial. La taxonomie de l'UE et le Décret Tertiaire fixent une trajectoire de décarbonation pour les bâtiments tertiaires, incluant un objectif de réduction de la consommation énergétique de 40 % d'ici 2030. Cela relève le niveau de conformité exigé pour le parc ancien de catégorie B/C et affecte la souscription des prêteurs et investisseurs.
En mai 2026, la loi de simplification économique (loi n° 2026-403) a introduit des changements affectant les baux commerciaux et transactions français. Ceux-ci incluent le plafonnement des garanties à un quart d'un trimestre de loyer pour les baux nouveaux ou renouvelés, et l'exclusion des locaux exclusivement à usage de bureau ou d'entrepôt du droit de préemption légal du locataire en cas de vente du bien. La loi a également validé les clauses de plancher et plafond pour les révisions de loyer basées sur l'ILC, et simplifié certaines procédures de conformité ERP pour les sites de moins de 300 m2, ce qui peut réduire les frictions dans les aménagements et programmes de repositionnement de bureaux plus petits.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier de bureau en France couvre l'acquisition de terrains et d'actifs, le développement et la rénovation, la location et les transactions, ainsi que la gestion à long terme des actifs et des installations. Les acteurs en amont, dont les promoteurs, entrepreneurs, architectes et bureaux d'ingénierie, opèrent désormais dans un flux de travail axé sur la rénovation, centré sur les mises à niveau énergétiques, la modernisation du CVC, l'amélioration de l'enveloppe et la reconfiguration pour un usage hybride. Cette évolution reflète la hausse de 50 % des coûts des intrants de construction depuis 2019 et le durcissement des conditions de financement pour les projets spéculatifs.
En aval, les sociétés de courtage et de conseil (dont JLL, CBRE et BNP Paribas Real Estate) accompagnent occupants et investisseurs dans la recherche de sites, l'évaluation, la due diligence technique, l'aménagement des espaces, la gestion de projet et la régénération durable. Les fournisseurs de PropTech et d'exploitation des bâtiments côtoient de plus en plus la gestion technique traditionnelle, fournissant des données d'occupation et d'énergie qui appuient les exigences de bail vert et le reporting du Décret Tertiaire. Parallèlement, les partenaires spécialisés dans la conversion et le réaménagement sont de plus en plus sollicités à mesure que se développent les programmes de transformation des bureaux vers d'autres usages et le repositionnement mixte.
Paysage concurrentiel
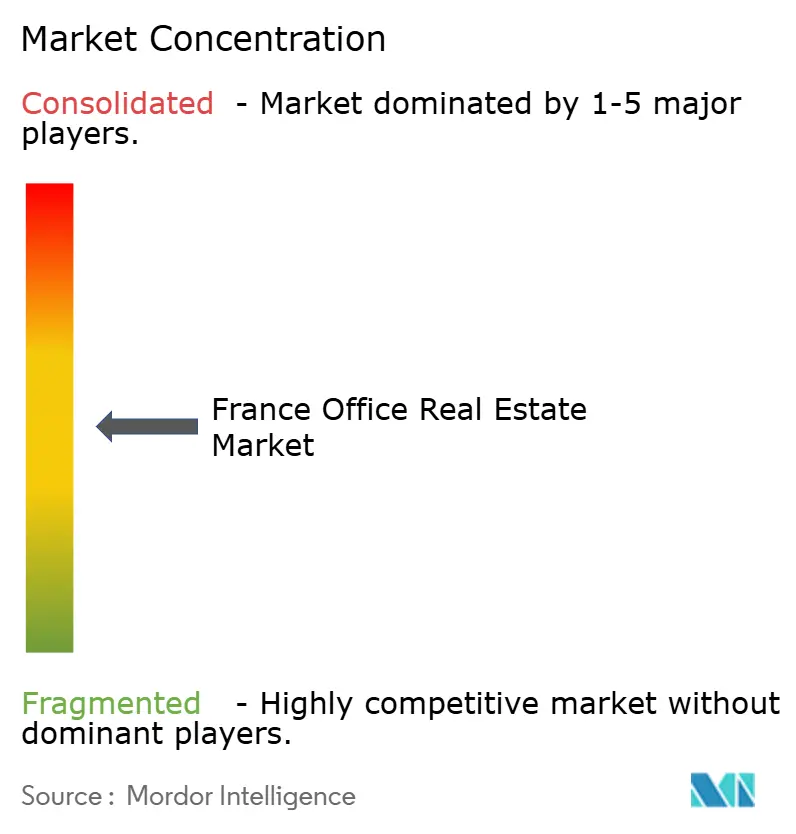
Le marché de l'immobilier de bureaux en France est modérément concentré. La concurrence se concentre autour d'un groupe de foncières dominantes qui contrôlent la majorité des tours du CBD, tandis que de nouveaux entrants étrangers recherchent des actifs qualifiés ESG. Le portefeuille de Gecina, d'une valeur de 19,14 milliards USD, est centré à 87 % sur Paris et certifié vert à 97 %, avec une durée moyenne de bail de 5,4 ans. Covivio alloue 26,4 milliards USD à travers l'Europe, mais consacre les deux tiers de ses nouvelles dépenses d'investissement aux bureaux parisiens, où elle a enregistré 176 200 mètres carrés de locations en 2024. Icade se concentre sur la pérennisation du parc de Seine-Saint-Denis, ayant récemment reloué l'immeuble Pulse de 29 000 mètres carrés au Conseil Départemental.
Les capitaux internationaux intensifient la rivalité. Les investisseurs nord-américains ont porté leurs allocations à 3,4 milliards USD en 2024, attirés par la stabilité de la zone euro et le potentiel de prime verte. Des structures de coentreprise telles que PGIM Real Estate avec Pithos Capital ciblent des niches alternatives comme le self-stockage, signalant une diversification au-delà des bureaux. Les acteurs PropTech proposent des plateformes de location basées sur les données et des solutions de rénovation vers le zéro net, créant des partenariats de services avec les propriétaires en place plutôt qu'un déplacement pur et simple.
Les mouvements stratégiques se concentrent de plus en plus sur l'excellence de la rénovation plutôt que sur l'accumulation de réserves foncières. Le pipeline d'investissement annuel de Covivio, d'1,1 milliard USD, est orienté vers les rénovations énergétiques profondes, tandis que Gecina cède des unités résidentielles arrivées à maturité pour financer des projets de logements étudiants et de co-living qui améliorent l'agilité globale du portefeuille. Les gestionnaires d'actifs intègrent des systèmes de gestion de bâtiments pilotés par l'IA pour quantifier les économies de carbone et transmettre ces indicateurs aux obligations de reporting des occupants. L'avantage concurrentiel repose donc sur la capacité à combiner efficacement technologie, durabilité et services d'expérience locataire au sein du marché de l'immobilier de bureaux en France.
Leaders du secteur de l'immobilier de bureaux en France
Jones Lang LaSalle IP, Inc.
Knight Frank
CBRE
BNP Paribas Real Estate
Cushman & Wakefield
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans la création de valeur par le repositionnement et la conversion des actifs de bureau en difficulté, notamment en région parisienne où le travail hybride a accru la vacance dans les marchés secondaires. En Île-de-France, un Appel à manifestation d'intérêt (AMI) dédié à la transformation de bureaux en logements avait sélectionné 61 projets au 9 avril 2026, visant plus de 8 000 logements, dont 4 467 logements sociaux. Le programme est soutenu par une aide publique identifiée, incluant 35 millions d'EUR de financement, 15 millions d'EUR de primes exceptionnelles et 4,9 millions d'EUR issus du fonds friches, ce qui donne aux propriétaires une voie concrète pour céder ou redéployer un parc de bureaux obsolète.
Une autre opportunité réside dans le déploiement à grande échelle de rénovations énergétiques profondes et d'exploitations basées sur les données afin de respecter les seuils du Décret Tertiaire et les mandats de bail vert des occupants. La demande se concentre sur les immeubles conformes de catégorie A, et les propriétaires qui associent l'exécution de la rénovation (enveloppe, électrification, comptage et gestion technique du bâtiment) à des plateformes d'analyse des espaces de travail peuvent améliorer leurs résultats de location. Cela peut également contribuer à protéger la liquidité dans les processus de cession où l'alignement sur la taxonomie de l'UE est de plus en plus scruté.
Développements récents du secteur
- Juillet 2026 : JLL rapporte que l'offre immédiate d'espaces de bureau en Île-de-France a atteint 6,57 millions de m2 à la fin du T2 2026, en hausse de 10 % sur un an. Cette évolution met en lumière la dynamique des stocks en région parisienne et un possible pouvoir de fixation des prix sur le marché central.
- Juillet 2026 : JLL relève des transactions majeures d'investissement de bureaux en France au S1 2026, notamment l'acquisition du portefeuille THALES par BLUE OWL et la vente du 39 rue du Colisée par BNP AM à DWS pour 140 millions d'EUR, ainsi que la vente de Magnetik par BATIPART et SOFIDY pour 128 millions d'EUR. Ces opérations témoignent d'un intérêt croissant des investisseurs internationaux à grande échelle et d'une valorisation soutenue des actifs prime.
- Avril 2026 : BNP Paribas Real Estate rapporte que la demande placée de bureaux en Île-de-France a totalisé 367 400 m2 au T1 2026, en baisse de 15 % sur un an. Ce chiffre suggère un ralentissement de la dynamique locative, tout en maintenant une demande soutenue pour les actifs prime dans un environnement de travail hybride.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Selon cette méthodologie, le marché de l'immobilier de bureau en France est défini comme la valeur liée à l'activité immobilière de bureau en France, couvrant les transactions de location et de propriété relatives aux immeubles de bureau et à la demande d'espace de bureau.
Exclusions de périmètre : les actifs résidentiels, le commerce de détail, l'industriel et la logistique, les hôtels, ainsi que les transactions portant uniquement sur du foncier, sont exclus sauf lorsqu'ils font partie de la valeur d'une opération à dominante bureau.
Aperçu de la segmentation
- Par catégorie de bâtiment
- Catégorie A
- Catégorie B
- Catégorie C
- Par type de transaction
- Location
- Vente
- Par utilisation finale
- Technologies de l'information (IT et ITES)
- BFSI (Banque, Services financiers et Assurance)
- Conseil en entreprise et services professionnels
- Autres services (Commerce de détail, Sciences de la vie, Énergie, Juridique)
- Par ville
- Paris
- Lyon
- Marseille
- Reste de la France
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle sur le parc de bureaux, l'activité locative et l'orientation des prix en France, qui est ensuite utilisée comme données structurées et éléments de vérification croisée dans le modèle de marché. Nous nous appuyons généralement sur des sources publiques ou officielles telles que l'INSEE pour les données macroéconomiques et le nombre d'entreprises, la Banque de France pour les taux et signaux de financement, Eurostat pour les indicateurs de construction et de coûts, et le ministère français de la Transition écologique pour les règles énergétiques affectant la rénovation des bureaux.
Pour ancrer le dimensionnement dans le comportement réel du marché, nous examinons également les documents d'entreprise et présentations aux investisseurs des propriétaires et gestionnaires immobiliers cotés, ainsi que les publications d'associations et de statistiques de marché telles que GIE ImmoStat pour la demande placée et la vacance, et une presse reconnue pour le contexte des transactions. Lorsque les structures de propriété ou certaines lignes financières restent floues, des abonnements payants pour les données financières et de renseignement d'entreprise, l'actualité et les données financières, ainsi qu'une base de données au niveau des expéditions import-export, sont utilisés de manière sélective pour vérifier les entités et recouper les principaux mouvements de marché. Les sources listées ici sont illustratives et non exhaustives, et de nombreux autres documents publics et jeux de données sont consultés lors de la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires servent à tester des hypothèses que les jeux de données publics ne peuvent pas entièrement capturer, notamment la manière dont les incitations, les conditions de bail et la recherche de qualité modifient la tarification effective et l'absorption. Nous échangeons avec un panel de bailleurs, promoteurs, courtiers, gestionnaires d'actifs et grands occupants de bureaux répartis dans les principaux pôles de bureaux français afin de pouvoir challenger et affiner les loyers, la normalisation de la vacance et le calendrier de la nouvelle offre.
Comme un groupe de parties prenantes peut surpondérer soit les conditions du CBD prime, soit les réalités du parc secondaire, des relances sont effectuées auprès de différents rôles afin de combler les écarts sur les pipelines de rénovation, les évolutions de la demande locative et le comportement de tarification des transactions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25 % | Cadres dirigeants : 19 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 20 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui relie la valeur des bureaux au bassin de demande occupée et à la réalisation des prix, puis est ajusté en fonction de la vacance et des variations d'offre observées en France. Les principales données d'entrée sont le parc de bureaux et les livraisons, la direction de la demande placée et de l'absorption nette, les mouvements du taux de vacance, la pression du loyer facial par rapport aux incitations (pour déduire l'orientation du loyer effectif), et les volumes de transactions d'investissement comme point de contrôle du cycle.
Ensuite, les résultats sont corroborés par des approximations ascendantes sélectives, telles que l'échantillonnage des loyers par ville et qualité d'immeuble, multiplié par la surface occupée ou transigée, suivi de vérifications par canal sur les conditions de bail typiques et les délais de rénovation-relocation. Lorsqu'un sous-marché dispose de données visibles limitées, l'écart est traité en l'ancrant à des références de villes comparables, puis en ajustant selon les écarts locaux de vacance et de loyer évoqués en entretien.
Pour les prévisions, une analyse de scénarios est utilisée, avec un suivi des relations entre la demande de bureaux, l'emploi dans les services, les conditions de financement et les niveaux de vacance observés, puis la trajectoire finale est alignée sur les attentes des répondants primaires concernant la dynamique locative et la liquidité des marchés de capitaux.
Validation des données et cycle de mise à jour
Les résultats du modèle sont validés à travers plusieurs passages qui comparent les résultats à des signaux indépendants tels que les totaux publiés de demande placée et de vacance, les fourchettes de loyer observées et l'orientation des volumes d'investissement. Si un résultat au niveau d'une ville semble incohérent, les facteurs sont réexaminés et l'hypothèse à l'origine de l'écart (comme les incitations, l'absorption ou le calendrier des livraisons) est revérifiée par des échanges complémentaires avant validation finale.
Une seconde revue par un analyste permet de détecter les erreurs d'unité, les décalages temporels de devises et les variations inhabituelles d'une année sur l'autre non justifiées par des événements de marché connus. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées en cas de changements significatifs, tels que des variations brutales de taux, des jalons réglementaires affectant la rénovation, ou un changement d'échelle dans la location. Avant livraison, un analyste effectue un nouveau passage afin que les clients reçoivent la vision la plus récente.
Comparaison de la taille du marché de l'immobilier de bureau en France selon Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées peuvent varier car le périmètre n'est pas toujours cohérent, et l'immobilier de bureau peut être comptabilisé via les loyers, les transactions ou une perspective plus large de l'immobilier commercial. Dans l'usage quotidien, les plus grands écarts proviennent généralement de ce qui est comptabilisé comme valeur de bureau, des zones géographiques les plus pondérées, et de la prise en compte ou non des effets d'incitation et de vacance dans la tarification.
En France, une division récurrente oppose les estimations construites à partir de signaux menés par les occupants (espace, vacance et loyer) et celles construites principalement à partir des flux de transactions du marché des capitaux, qui peuvent varier fortement d'une année à l'autre. L'écart peut encore se creuser lorsque des actifs à usage mixte sont intégrés sans séparer la composante bureau, et lorsque le loyer effectif est estimé à partir de chiffres faciaux sans être vérifié par des contrôles de marché locaux.
Comparaison des références
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 81,85 milliards USD (2025) | |
| Revue professionnelle A | 68,40 milliards USD (2025) | Se concentre souvent sur les indicateurs locatifs du Grand Paris et applique des décotes conservatrices sur le loyer effectif, ce qui peut sous-estimer la valeur des bureaux dans les villes secondaires et l'occupation stabilisée en province. |
| Cabinet de conseil mondial B | 92,10 milliards USD (2025) | A tendance à élargir le total en mêlant des actifs mixtes à forte composante bureau et en utilisant des indicateurs de valeur basés sur les transactions durant les années à forte liquidité d'investissement, ce qui peut gonfler le chiffre bureau seul. |
Le tableau suggère que la plupart des écarts proviennent du fait que la valeur soit liée à l'espace occupé et à la réalisation du loyer effectif, ou aux cycles de transactions d'investissement, ainsi qu'à la manière dont les actifs mixtes sont traités. Lorsque le modèle reste ancré sur des signaux de demande ajustés à la vacance, puis vérifié par rapport aux données de demande placée et de loyer avant la finalisation des totaux, l'usage mixte n'est inclus que lorsque la composante bureau est clairement séparable, ce qui correspond à la méthode appliquée par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'immobilier de bureaux en France ?
La taille du marché de l'immobilier de bureaux en France a atteint 84,22 milliards USD en 2026 et devrait progresser jusqu'à 97,14 milliards USD d'ici 2031.
À quel rythme le marché va-t-il croître entre 2026 et 2031 ?
Il devrait se développer à un taux de croissance annuel composé de 2,89 %, porté par l'adaptation au travail hybride et les rénovations ESG.
Quelle catégorie de bâtiment capte la plus grande part ?
Les actifs Catégorie A détiennent 50,68 % de la valeur 2025 et sont privilégiés pour leur performance énergétique et leurs emplacements centraux.
Pourquoi Lyon est-elle considérée comme la ville à la croissance la plus rapide pour les bureaux ?
Lyon bénéficie de coûts d'occupation inférieurs de 25 à 30 % à ceux de Paris, d'améliorations robustes des infrastructures et d'un TCAC prévu de 3,76 % jusqu'en 2031.
Comment les réglementations ESG impactent-elles les valeurs des actifs ?
La taxonomie européenne et les règles du Décret Tertiaire créent une « prime verte » pour les bâtiments conformes et une « décote brune » pour les actifs inefficaces, reconfigurant l'allocation des capitaux.
Quels risques pourraient freiner la croissance future ?
La persistance du télétravail, l'inflation des coûts de construction de 50 % depuis 2019 et des conditions de financement restrictives pourraient contraindre la nouvelle offre et la vélocité des transactions au sein du marché de l'immobilier de bureaux en France.
Dernière mise à jour de la page le:



