
Marktgröße und Marktanteil des französischen Bergbauausrüstungsmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 0.97 Milliarden US-Dollar |
| Marktgröße (2031) | 1.13 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.16 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des französischen Bergbauausrüstungsmarkts von Mordor Intelligence
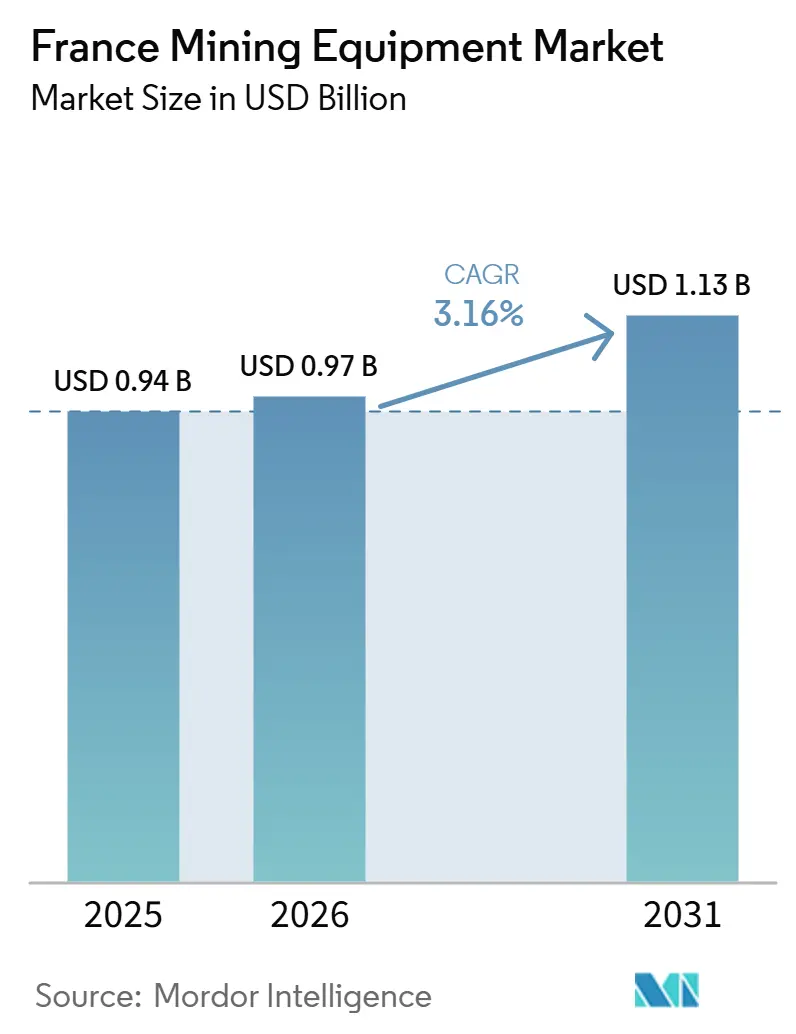
Die Marktgröße für Bergbauausrüstungen in Frankreich wird voraussichtlich von 0,94 Milliarden USD im Jahr 2025 auf 0,97 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,13 Milliarden USD erreichen, mit einer CAGR von 3,16 % über den Zeitraum 2026–2031. Betreiber konzentrieren sich zunehmend auf Lithium-, Wolfram- und Kupferprojekte, die stärker durch politische Wiederbelebungen als durch die üblichen Rohstoffschwankungen angetrieben werden. Diese Projekte erfordern nun neue Maschinenparks für Bohrung, Transport und Verarbeitung. Unterstützt durch staatliche Co-Investitionsfonds und den Druck durch Emissionsvorschriften werden Betreiber in Richtung batterie-elektrischer und autonomer Plattformen gelenkt. Unterdessen befinden sich die Erstausrüster in einem Wettlauf um die Integration von Telematik und vorausschauender Wartung, um ihre Margen gegen den Vordrang kostengünstigerer chinesischer Wettbewerber zu sichern. Obwohl das Genehmigungsverfahren weiterhin langwierig ist, führt die Dringlichkeit rund um kritische Rohstoffe zu einem Anstieg der Ausrüstungsbestellungen, insbesondere für Untertage- und kompakte Tagebaumaschinen, innerhalb eines bestimmten Zeitrahmens.
Wichtigste Erkenntnisse des Berichts
- Nach Ausrüstungstyp hielten Tagebaumaschinen im Jahr 2025 einen Marktanteil von 41,87 % am Markt für Bergbauausrüstungen in Frankreich, während Untertageausrüstungen bis 2031 voraussichtlich mit einer CAGR von 6,46 % wachsen werden.
- Nach Automatisierungsgrad entfielen im Jahr 2025 64,12 % des Marktes auf manuelle Maschinenparks; vollautonome Einheiten werden bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen.
- Nach Antriebsart entfielen im Jahr 2025 86,62 % des Marktes auf Verbrennungsmotormodelle, wobei batterie-elektrische Fahrzeuge bis 2031 mit einer CAGR von 8,11 % voranschreiten.
- Nach Leistungsabgabe erfasste die Klasse 500–1.000 PS im Jahr 2025 einen Anteil von 43,74 % am Markt für Bergbauausrüstungen in Frankreich, während Maschinen unter 500 PS das Wachstum mit einer CAGR von 6,21 % anführten.
- Nach Anwendung entfielen im Jahr 2025 52,53 % auf den Metallbergbau; der Mineralbergbau soll über 2026–2031 mit einer CAGR von 6,19 % beschleunigen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des französischen Bergbauausrüstungsmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Das Gesetz über kritische Rohstoffe fördert den heimischen Bergbau | +0.8% | National, mit Schwerpunkt in Allier, Elsass, Lothringen | Mittelfristig (2–4 Jahre) |
| Frankreich-2030-Fonds fördert Projekte für kritische Mineralien | +0.7% | National, mit Schwerpunkt auf Lithium- und Seltenerdlagerstätten | Mittelfristig (2–4 Jahre) |
| Automatisierung und Elektrifizierung steigern Sicherheit und Produktivität | +0.5% | National, mit früher Einführung in aktiven Bergbauregionen | Langfristig (≥ 4 Jahre) |
| Strenge NRMM-/Euro-VI-Vorschriften treiben Flottenemeuerung an | +0.4% | National, alle Bergbaubetriebe betreffend | Kurzfristig (≤ 2 Jahre) |
| BRGM-Untergrunduntersuchung treibt Explorationsausgaben an | +0.3% | National, mit Fokus auf 5 Zielregionen | Langfristig (≥ 4 Jahre) |
| Kupfer- und Lithiumrevival erhöht den Bedarf an Spezialausrüstung | +0.3% | Regional, konzentriert in der Bretagne, Allier, Elsass | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Das EU-Gesetz über kritische Rohstoffe beschleunigt inländische Bergbauinvestitionen
Das Gesetz schreibt bis 2030 eine inländische Förderkapazität von 10 % vor, verkürzt die Genehmigungszeiten um bis zu 50 % und komprimiert die Beschaffungszyklen für Ausrüstung[1]„Verordnung (EU) 2024” zur Schaffung eines Rahmens für die Gewährleistung einer sicheren und nachhaltigen Versorgung mit kritischen Rohstoffen, Europäische Kommission, europa.eu. Ausrüstungslieferanten, die Rückverfolgbarkeits- und Niedrigemissionskriterien erfüllen, verschaffen sich einen Vorteil, da Betreiber ihre Aktivitäten zunehmend an den EU-Nachhaltigkeitsoffenlegungen ausrichten. Diese Ausrichtung wird durch die wachsende Betonung von Umwelt-, Sozial- und Governance-Standards (ESG) vorangetrieben, die für Unternehmen zur Aufrechterhaltung von Compliance und Wettbewerbsfähigkeit im Markt zunehmend entscheidend werden. Darüber hinaus fördert die Gesetzgebung regionale Arbeitskräfteprogramme zur Verbesserung lokaler Beschäftigungsmöglichkeiten und Kompetenzentwicklung. Diese Initiativen wiederum steigern die Nachfrage nach Aftersales-Dienstleistungen, da eine qualifizierte Belegschaft für die effektive Wartung und Instandhaltung von Ausrüstung unerlässlich ist und so Betriebseffizienz und Kundenzufriedenheit sicherstellt.
Der Fonds Frankreich 2030 fördert Projekte für kritische Mineralien
Das EMILI-Lithiumprojekt von Imerys hat durch eine größere Mittelzuweisung einen ersten Schub erhalten. Diese Finanzierung markiert die Freigabe der ersten Tranche eines umfassenderen Investitionsplans[2]„EMILI Lithium Project Fact Sheet,”, Imerys SA, imerys.com. Der Plan umfasst ein breites Spektrum an Ausrüstungen, darunter Jumbos, batterie-elektrische Lader und automatisierte Lkw. Durch die Wahl von Eigenkapitalbeteiligungen anstelle traditioneller Zuschüsse werden die Anreize des Projekts effektiver aufeinander abgestimmt. Dieser strategische Schritt reduziert Risikoprämien und beschleunigt Beschaffungszyklen. Darüber hinaus erweitern private Einrichtungen wie der Fonds für kritische Mineralien von InfraVia den Investitionsumfang. Sie konzentrieren sich auf ein vielfältiges Spektrum kleiner bis mittelgroßer Projekte, die häufig kompakte modulare Ausrüstungen bevorzugen.
Automatisierung und Elektrifizierung verbessern die Sicherheits- und Produktivitätswirtschaft
Hybridantriebe wie Epirocs PowerROC T45 MKII erzielen erhebliche Verbesserungen bei der Kraftstoffeffizienz. Gleichzeitig eliminieren Sandviks batterie-elektrische Lader nicht nur Dieselpartikelemissionen, sondern senken auch die Belüftungskosten im Untertagebetrieb erheblich. Liebherrs Großauftrag zur Lieferung autonomer BEV-Lkw unterstreicht eine entscheidende Verschiebung: Erstausrüster integrieren Elektrifizierung und Autonomie nun in eine einheitliche Plattform, anstatt sie als separate Strategien zu behandeln. Für französische Lithiumoperationen in engen Strecken ist die Beseitigung von Dieselabgasen keine Option – sie ist eine wesentliche Sicherheitsanforderung, auch wenn sich die finanzielle Rendite länger verzögert. Darüber hinaus minimiert vorausschauende Wartung in autonomen Maschinenparks ungeplante Ausfallzeiten und verbessert die Gesamtbetriebskostenvorteile für frühe Anwender.
Strenge NRMM-/Euro-VI-Emissionsvorschriften treiben Flottenemeuerung an
Betreiber, die aufgrund strenger Anforderungen mit unwirtschaftlichen Nachrüstungen konfrontiert sind, entscheiden sich für Flottenersatz durch konforme oder emissionsfreie Modelle. In Erwartung einer bedeutenden Ersatzwelle auf dem französischen Markt für Bergbauausrüstungen erhöht Volvo CE die Produktion in seinem schwedischen Raupenexkavatorwerk, um die europäische Nachfrage, einschließlich Frankreichs, zu bedienen. Dieses Werk wird eine Mischung aus Fahrzeugen mit Verbrennungsmotor (ICE) und Elektrofahrzeugen produzieren, die auf den europäischen Markt zugeschnitten sind [3]„Volvo to Build New Excavator Facility in Sweden,”, Volvo Construction Equipment, volvoce.com. Elektrische Antriebsstränge umgehen nicht nur die mit Dieselpartikelfiltern und Harnstoffnachbehandlung verbundenen Kosten, sondern verbessern auch die Betriebsmargen sowohl in Splittbrüchen als auch in Untertageabbauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und lange Amortisationszeiten verlangsamen die Einführung autonomer Systeme und batterie-elektrischer Fahrzeuge | -0.5% | National, alle Bergbaubetriebe betreffend | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften behindert fortschrittliche Systeme | -0.3% | National, akut in Bergbaubecken | Langfristig (≥ 4 Jahre) |
| Kohleausstieg reduziert Nachfrage nach veralteten Maschinen | -0.2% | National, konzentriert in ehemaligen Kohleregionen | Langfristig (≥ 4 Jahre) |
| Langwierige Konsultationen verzögern Genehmigungen unter dem neuen Bergbaurecht | -0.2% | National, mit regionalen Unterschieden | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und lange Amortisationszeiten für autonome Flotten und batterie-elektrische Fahrzeugflotten
Batterie-elektrische Lader, die deutlich teurer als Dieselmodelle sind, verzeichnen durch die Hinzufügung autonomer Funktionen einen weiteren Kostenanstieg. Diese höheren Vorabkosten in Verbindung mit betrieblichen Herausforderungen verlängern die Amortisationszeiten für mittelgroße Bergwerke und erschweren die Rechtfertigung der Investition. Eine breitere Einführung wird weiterhin durch finanzielle Risiken gehemmt, insbesondere durch unvorhersehbare Sekundärmarktwerte und Batteriedegradation, die Bedenken hinsichtlich der langfristigen wirtschaftlichen Tragfähigkeit aufwerfen.
Rückgang des inländischen Kohleabbaus dämpft Nachfrage nach bestimmten Maschinen
Frankreich ist auf dem Weg, Kohle zu eliminieren und die Abschaltung von Kohlekraftwerken anzustreben. Dieser Rückgang des Kohleverbrauchs ist größtenteils auf staatlich geführte Anlagenschließungen, die Umrüstung von Anlagen auf Biomasse und eine zunehmende Abhängigkeit von Kern- und erneuerbaren Energiequellen zurückzuführen. Die französische Regierung hat strenge Maßnahmen zur Beschleunigung des Übergangs eingeführt, darunter Subventionen für Projekte im Bereich erneuerbare Energien und Strafen für emissionsintensive Industrien. Darüber hinaus haben Kampagnen zur Sensibilisierung der Öffentlichkeit und internationale Verpflichtungen zur Reduzierung von Kohlenstoffemissionen die Bemühungen des Landes, sich von der Kohle zu lösen, weiter unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstungstyp: Tagebaudominanz treibt Untertage-Innovation voran
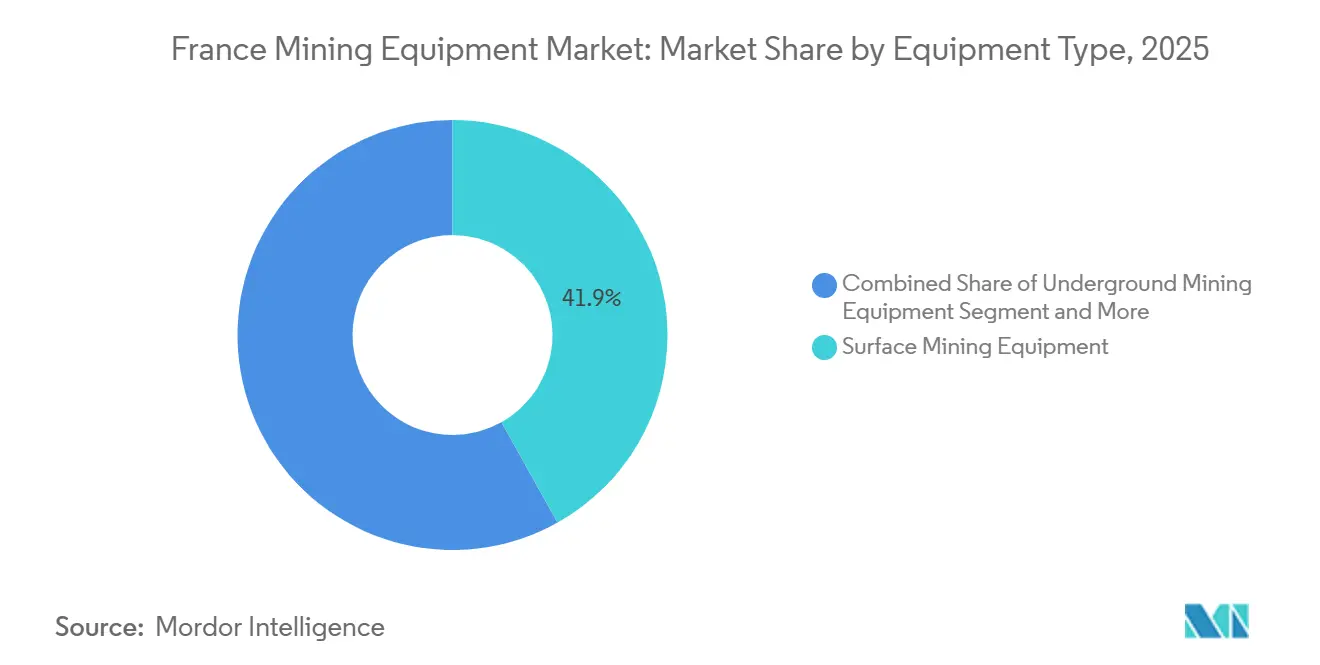
Tagebauausrüstungen entfielen im Jahr 2025 auf 41,87 % des Marktanteils für Bergbauausrüstungen in Frankreich. Untertageausrüstungen, obwohl derzeit wertmäßig kleiner, werden voraussichtlich mit einer CAGR von 6,46 % im Zeitraum 2026–2031 wachsen, dem schnellsten innerhalb der Kategorie. Diese Differenz ergibt sich aus dem kommunalen Widerstand gegen neue Tagebaue und der Notwendigkeit, ländliche Landschaften über Lithium- und Wolframlagerstätten zu schützen.
Infolgedessen lenken Betreiber ihre Investitionsausgaben in Lader, Jumbos und autonome Transportfahrzeuge, die für enge Abbaue ausgelegt sind – eine Verschiebung, die Bestellungen in das Zeitfenster 2026–2028 vorverlagert. Tagebauflotten bleiben für Zuschlagstoffe unverzichtbar, doch ihr Wachstum stagniert, da die Steinbruchproduktion ein Plateau erreicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Automatisierungsgrad: Manuelle Betriebe sind mit Fachkräftemangel konfrontiert
Manuelle Maschinenparks entfielen im Jahr 2025 auf 64,12 % des Marktanteils für Bergbauausrüstungen in Frankreich. Vollautonome Maschinen hingegen werden bis 2031 mit einer CAGR von 7,43 % wachsen und alle anderen Automatisierungsstufen übertreffen. Große Untertageprojekte rechtfertigen ihre höheren anfänglichen Integrationskosten durch erhebliche Verbesserungen bei der Anlagenauslastung und nennenswerte Arbeitseinsparungen.
Mittelgroße Betreiber bevorzugen halbautonome Ausrüstungssätze, die Kollisionsvermeidung und Fernbedienung bieten, ohne eine bergwerksweite 5G-Abdeckung zu erfordern. Laufende staatliche Programme zur Förderung digitaler Kompetenzen sollen den derzeitigen Fachkräftemangel beheben und die Einführungskurven nach 2027 glätten.
Nach Antriebsart: Dominanz von Verbrennungsmotoren steht unter Elektrifizierungsdruck
Verbrennungsmotorausrüstungen entfielen im Jahr 2025 auf 86,62 % des Marktanteils für Bergbauausrüstungen in Frankreich. Batterie-elektrische Fahrzeuge werden voraussichtlich mit einer CAGR von 8,11 % über 2026–2031 wachsen und die Dominanz des Diesels rasch untergraben. Belüftungseinsparungen von bis zu 30 % in Untertageabbauen und die Vermeidung von Stufe-V-Nachbehandlungskosten untermauern den Übergang.
Hybridanlagen dienen als Zwischenschritt, doch sinkende Akkupreise in Richtung der €100/kWh-Paritätsmarke halten die vollständige Einführung batterie-elektrischer Fahrzeuge auf einem steilen Aufwärtstrend, insbesondere für neue Untertageprojekte, die gegen Ende des Jahrzehnts in Betrieb genommen werden.
Nach Leistungsabgabe: Ausrüstung im mittleren Leistungsbereich bedient vielfältige Anwendungen
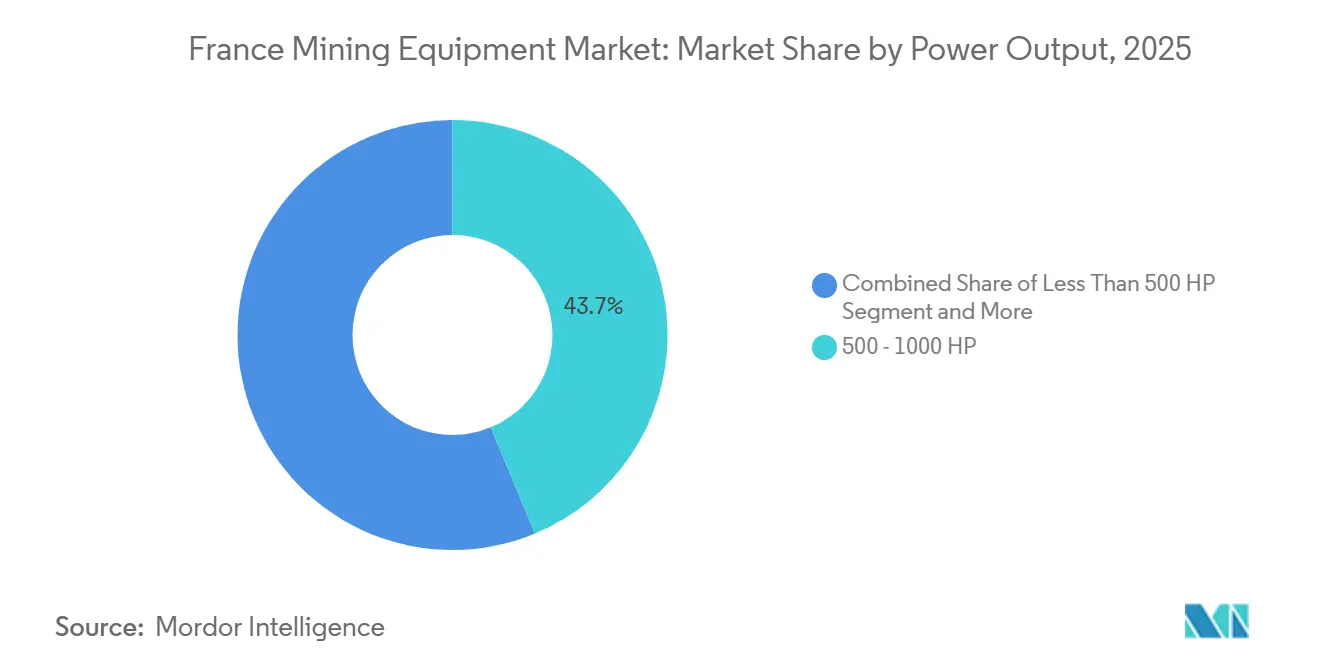
Die Klasse 500–1.000 PS erfasste im Jahr 2025 einen Anteil von 43,74 % am Markt für Bergbauausrüstungen in Frankreich. Maschinen unter 500 PS führen jedoch das Wachstum mit einer bis 2031 prognostizierten CAGR von 6,21 % an. Das landesweite Untergrundbestandsverzeichnis des BRGM, das durch transportable Bohrgeräte mit geringerer Pferdestärke angetrieben wird, fördert das Wachstum in der Kompaktklasse.
In Paris und Lyon entscheiden sich städtische Tunnelbauprojekte zunehmend für emissionsarme und geräuscharme Maschinen, was die Nachfrage nach batterie-elektrischen Miniladern und Brechern ankurbelt. Erstausrüster verkleinern autonome Systeme, um sie an diesen Leistungsbereich anzupassen, und erweitern damit ihre Kundenbasis auf kleinere Auftragnehmer und Explorationsunternehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Führungsrolle des Metallbergbaus treibt Mineralbergbaubeschleunigung voran
Der Metallbergbau entfiel im Jahr 2025 auf 52,53 % des Marktanteils für Bergbauausrüstungen in Frankreich. Der Mineralbergbau, der Keramik, Glas und Bauzuschlagstoffe bedient, wird voraussichtlich mit der schnellsten CAGR des Segments von 6,19 % im Zeitraum 2026–2031 wachsen.
Während Lithium- und Wolframprojekte große Untertageaufträge verankern, profitieren Mineralproduzenten von kürzeren Genehmigungszeiten und geringeren Investitionskosten, was schnellere Flottenemeuerungen ermöglicht. Diversifizierte Betreiber gleichen daher volatile Metallzyklen mit den stabileren Cashflows aus der Industriemineralproduktion aus und unterhalten kontinuierliche Ausrüstungserneuerungsprogramme.
Geografische Analyse
Im Zentralmassiv und in den Pyrenäen nehmen Untertageinvestitionen zu, angeführt von Imerys' EMILI-Lithiumprojekt und Apollo Minerals' Couflens-Wolframvorhaben. Diese Projekte treiben die Nachfrage nach batterie-elektrischen Ladern, Jumbos und leistungsstarker Belüftung an und veranlassen Erstausrüster, ihre Servicestandorte näher an Zentralfrankreich zu verlagern.
Einst dominierende Kohleregionen in Lothringen und Nord-Pas-de-Calais befinden sich nun im Übergang zu Rekultivierungs- und Geothermieprojekten, was zu einer minimalen Nachfrage nach neuen Bergbaumaschinen führt. Im Gegensatz dazu erteilen Splittbrüche in Île-de-France, Auvergne-Rhône-Alpes und Provence-Alpes-Côte d'Azur weiterhin kontinuierliche Aufträge für Tagebauexkavatoren und Brecher, mit einer deutlichen Präferenz für elektrifizierte Modelle aufgrund lokaler Lärmschutzvorschriften.
Das Untergrundbestandsverzeichnis des BRGM erstreckt sich über die Bretagne, das Elsass und die Pyrenäen und führt zu einer dezentralisierten Nachfrage nach Elektrobohrgeräten unter 500 PS. Als Reaktion darauf richten Erstausrüster regionale Ersatzteildepots ein, exemplarisch durch Aramines neue Einrichtung in Südfrankreich, was die Reaktionszeiten der Techniker für Untertagekunden erheblich verkürzt.
Wettbewerbslandschaft
Globale Konzerne wie Caterpillar, Komatsu, Sandvik, Epiroc und Liebherr dominieren den französischen Markt für Bergbauausrüstungen und halten gemeinsam einen bedeutenden Marktanteil. Dies erreichen sie durch umfangreiche Investitionen in Forschung und Entwicklung sowie weitreichende Händlernetzwerke im ganzen Land. Gleichzeitig haben regionale Akteure wie Aramine und Manitou ihre eigenen Nischen gefunden und konzentrieren sich auf kompakte Untertageladegeräte und Nachrüstungs-Elektrifizierungssätze. Chinesische Unternehmen verschärfen jedoch den Wettbewerb sowohl in Bezug auf Preisgestaltung als auch auf technologische Aspekte. Insbesondere sicherte sich XCMG bei einer großen Branchenveranstaltung einen erheblichen Auftrag in Europa, und SANY stellte seinen elektrischen Bagger SY215E in der Benelux-Region vor, mit Plänen für einen baldigen Markteintritt in Frankreich.
Die Elektrifizierung steht im Mittelpunkt vieler strategischer Manöver. Sandvik sicherte sich ein bedeutendes Darlehen von einem großen europäischen Finanzinstitut, um seine Forschungs- und Entwicklungsbemühungen bei batterie-elektrischen Fahrzeugen und Automatisierung zu stärken. Liebherrs Zusammenarbeit mit Fortescue setzt ein ehrgeiziges Ziel für autonome Lkw und zeigt die potenziellen Vorteile einer frühen Einführung bei der groß angelegten Elektrifizierung. Es gibt auch einen wachsenden Trend hin zu Nachrüstungs- und Kreislaufwirtschaftsmodellen. So hat Manitou beispielsweise eine Partnerschaft mit Kiloutou geschlossen, um elektrische Teleskoplader umzurüsten, und zielt dabei speziell auf Betreiber ab, die zögern, ihre Anlagen vorzeitig auszusondern. Darüber hinaus entstehen innovative Lösungen wie Hitachis LANDCROS-Batteriewechselplattform, die eine schnelle Energieauffüllung verspricht, als bahnbrechende Neuerungen, insbesondere für abgelegene Standorte mit eingeschränktem Netzzugang.
Technologie wird zunehmend zum Mittelpunkt des Wettbewerbs. Volvo CEs Smart View, ausgestattet mit Hinderniserkennung, integriert KI-Vision mit Radartechnologie zur Verbesserung der Sicherheit im Untertagebetrieb. In ähnlicher Weise führt Epirocs Zusammenarbeit mit ABB eine Oberleitungsunterstützungsfunktion ein, die mittelgroßen Bergwerken eine nennenswerte Reduzierung der Transportenergiekosten bietet. Mit der Weiterentwicklung der Branche scheint eine Konsolidierung unvermeidlich, insbesondere für kleinere Erstausrüster, die Schwierigkeiten haben, mit den steigenden Forschungs- und Entwicklungsanforderungen für batterie-elektrische Fahrzeuge und autonome Technologien Schritt zu halten.
Marktführer der französischen Bergbauausrüstungsbranche
Caterpillar Inc.
Komatsu Ltd.
Sandvik AB
Epiroc AB
Liebherr-International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2025: Imerys hat eine bedeutende Investition getätigt, um das EMILI-Lithiumglimmerprojekt an seinem Standort Beauvoir zu starten. Das Projekt zielt darauf ab, die Lieferkette für Lithiumhydroxid, ein Schlüsselmaterial in der Batterieproduktion, zu stärken. Diese Initiative begegnet der steigenden Nachfrage nach nachhaltigen Energielösungen und unterstützt den Übergang zu saubereren Energiequellen.
- März 2025: Im Rahmen des Gesetzes über kritische Rohstoffe hat die Europäische Kommission 22,5 Milliarden EUR für 47 strategische Projekte in den Bereichen Gewinnung, Verarbeitung und Recycling bereitgestellt.


Berichtsumfang des französischen Bergbauausrüstungsmarkts
Der Bericht über den Markt für Bergbauausrüstungen in Frankreich ist segmentiert nach Ausrüstungstyp (Tagebauausrüstungen, Untertageausrüstungen, Mineralaufbereitungsausrüstungen, Bohrgeräte und Brecher, Brech-, Mahl- und Siebausrüstungen, Lader und Bergbau-Lkw), Automatisierungsgrad (manuelle Ausrüstungen, halbautonome Ausrüstungen und vollautonome Ausrüstungen), Antriebsart (Fahrzeuge mit Verbrennungsmotor, batterie-elektrische Fahrzeuge und Hybridfahrzeuge), Leistungsabgabe (unter 500 PS, 500–1.000 PS und über 1.000 PS) und Anwendung (Metallbergbau, Mineralbergbau und Kohlebergbau). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Tagebauausrüstung |
| Untertageausrüstung |
| Mineralverarbeitungsausrüstung |
| Bohrgeräte und Brecher |
| Zerkleinern, Pulverisieren und Sieben |
| Lader |
| Bergbau-Lkw |
| Manuelle Ausrüstung |
| Halbautonome Ausrüstung |
| Vollautonome Ausrüstung |
| Fahrzeuge mit Verbrennungsmotor |
| Batterie-elektrische Fahrzeuge |
| Hybridfahrzeuge |
| Weniger als 500 PS |
| 500 – 1.000 PS |
| Über 1.000 PS |
| Metallbergbau |
| Mineralbergbau |
| Kohlebergbau |
| Nach Ausrüstungstyp | Tagebauausrüstung |
| Untertageausrüstung | |
| Mineralverarbeitungsausrüstung | |
| Bohrgeräte und Brecher | |
| Zerkleinern, Pulverisieren und Sieben | |
| Lader | |
| Bergbau-Lkw | |
| Nach Automatisierungsgrad | Manuelle Ausrüstung |
| Halbautonome Ausrüstung | |
| Vollautonome Ausrüstung | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Batterie-elektrische Fahrzeuge | |
| Hybridfahrzeuge | |
| Nach Leistungsabgabe | Weniger als 500 PS |
| 500 – 1.000 PS | |
| Über 1.000 PS | |
| Nach Anwendung | Metallbergbau |
| Mineralbergbau | |
| Kohlebergbau |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist das Segment für Bergbauausrüstungen in Frankreich im Jahr 2026?
Der Wert beläuft sich im Jahr 2026 auf 0,97 Milliarden USD.
Wie hoch ist die prognostizierte CAGR für batterie-elektrische Fahrzeuge zwischen 2026 und 2031?
Batterie-elektrische Einheiten werden voraussichtlich mit einer CAGR von 8,11 % über den Zeitraum voranschreiten.
Wie beeinflussen die Stufe-V-Emissionsvorschriften die Ausrüstungsnachfrage?
Sie beschleunigen die Flottenerneuerung hin zu neuen Dieselmodellen mit Partikelfiltern und stimulieren das Interesse an batterie-elektrischen Alternativen zur Erfüllung der Compliance-Anforderungen.
Warum gewinnt Automatisierung in französischen Minen an Dynamik?
Arbeitskräftemangel, wobei die Mehrheit der Beckenprojekte Schwierigkeiten hat, Techniker einzustellen, kombiniert mit Sicherheits- und Produktivitätsgewinnen, treibt die rasche Einführung autonomer Systeme voran.
Welche Regionen generieren die höchste Ausrüstungsnachfrage?
Bretagne, Allier und Elsass führen aufgrund der aktiven Andalusitproduktion und großangelegter Lithiumprojekte, die durch nationale und EU-Mittel unterstützt werden.
Seite zuletzt aktualisiert am:



