
Tamaño y Participación del Mercado de Equipos de Minería en Francia
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.16 % |
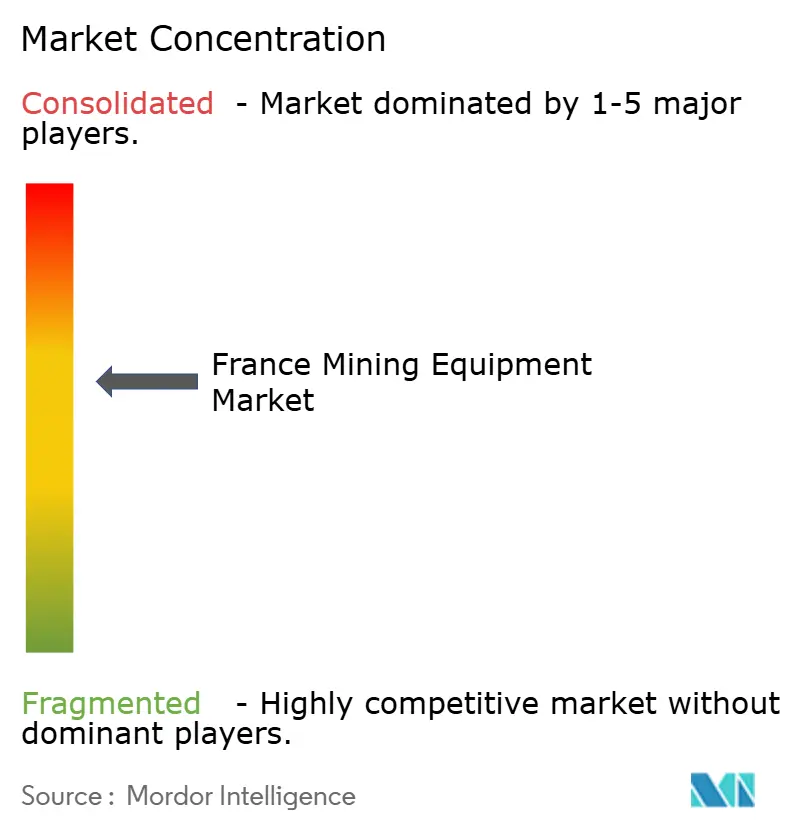
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos de Minería en Francia por Mordor Intelligence
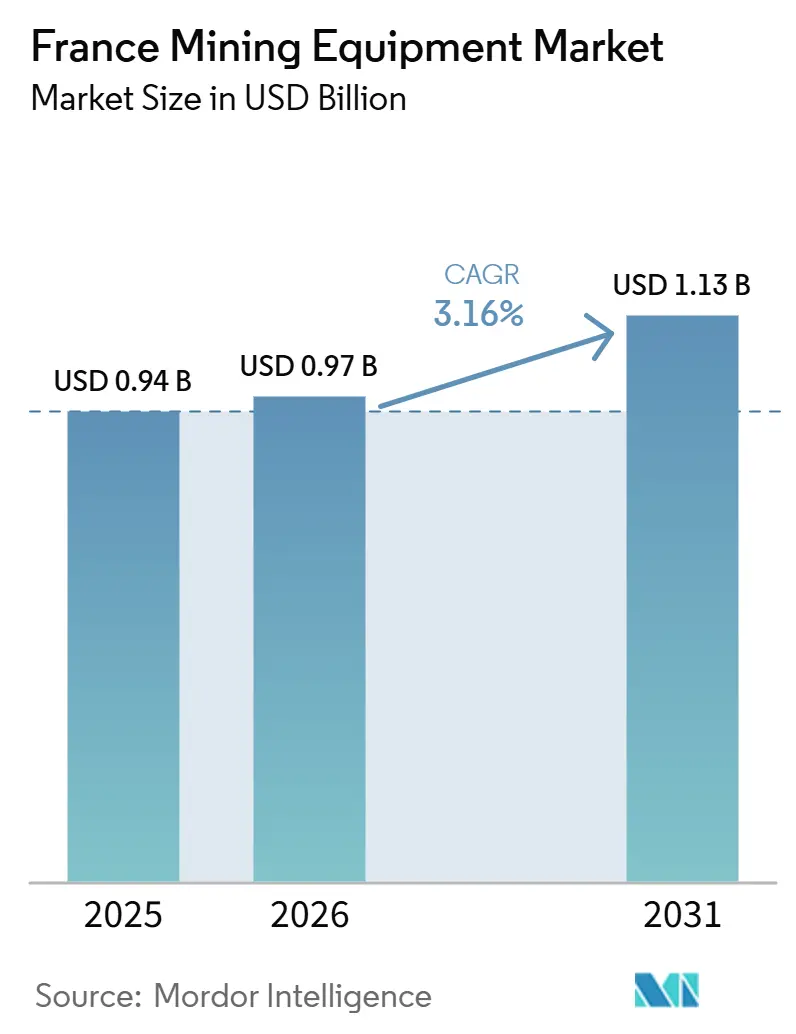
Se espera que el tamaño del mercado de equipos de minería de Francia aumente de 0,94 mil millones de USD en 2025 a 0,97 mil millones de USD en 2026 y alcance 1,13 mil millones de USD en 2031, creciendo a una CAGR del 3,16% durante 2026-2031. Los operadores se centran cada vez más en proyectos de litio, tungsteno y cobre, impulsados más por reactivaciones de políticas que por las fluctuaciones habituales de los productos básicos. Estos proyectos requieren ahora nuevas flotas para perforación, transporte y procesamiento. Con el respaldo de fondos de coinversión gubernamentales y el impulso de los mandatos de emisiones, los operadores están siendo dirigidos hacia plataformas eléctricas de batería y autónomas. Mientras tanto, los fabricantes de equipos originales (OEM) compiten por integrar la telemática y el mantenimiento predictivo para proteger sus márgenes frente a la incursión de competidores chinos de menor costo. Si bien el proceso de obtención de permisos sigue siendo prolongado, la urgencia en torno a las materias primas críticas está impulsando un aumento en los pedidos de equipos, particularmente para máquinas subterráneas y de superficie compactas, dentro de un plazo específico.
Conclusiones Clave del Informe
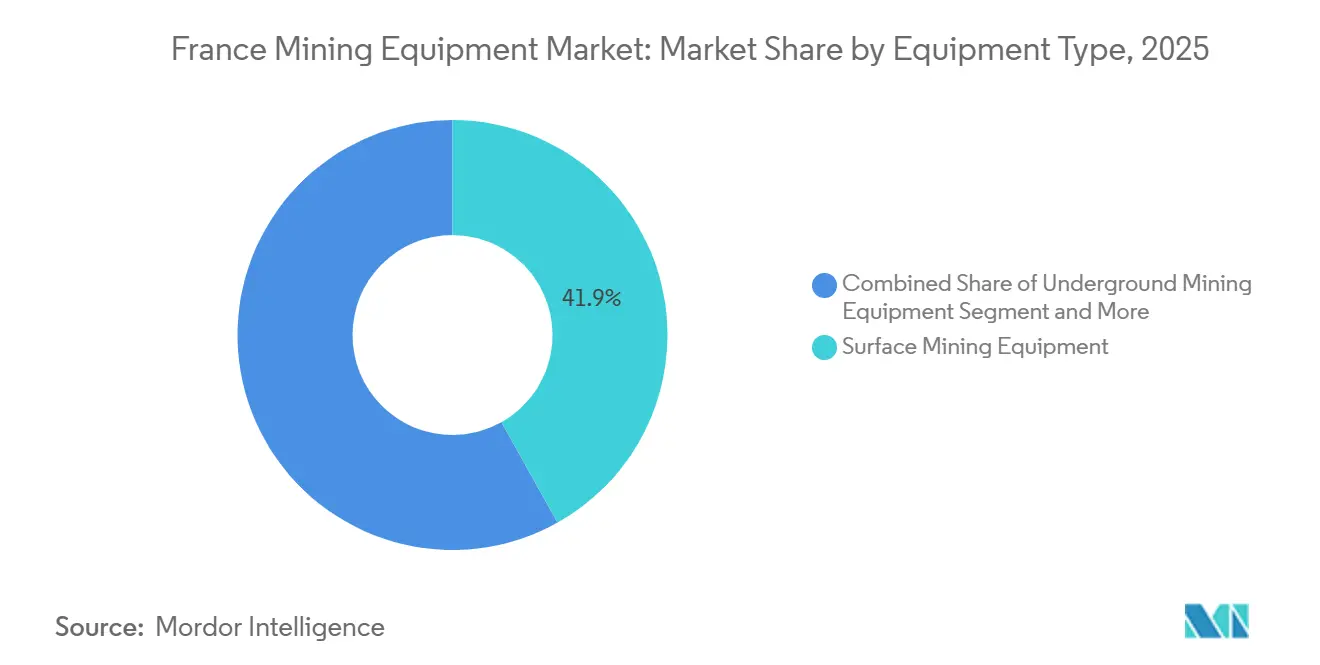
- Por tipo de equipo, las máquinas de superficie representaron el 41,87% de la participación del mercado de equipos de minería de Francia en 2025, mientras que se proyecta que los equipos subterráneos se expandan a una CAGR del 6,46% hasta 2031.
- Por nivel de automatización, las flotas manuales representaron el 64,12% del mercado en 2025; se prevé que las unidades totalmente autónomas crezcan a una CAGR del 7,43% para 2031.
- Por tren de potencia, los modelos de combustión interna representaron el 86,62% del mercado en 2025, con los vehículos eléctricos de batería avanzando a una CAGR del 8,11% hasta 2031.
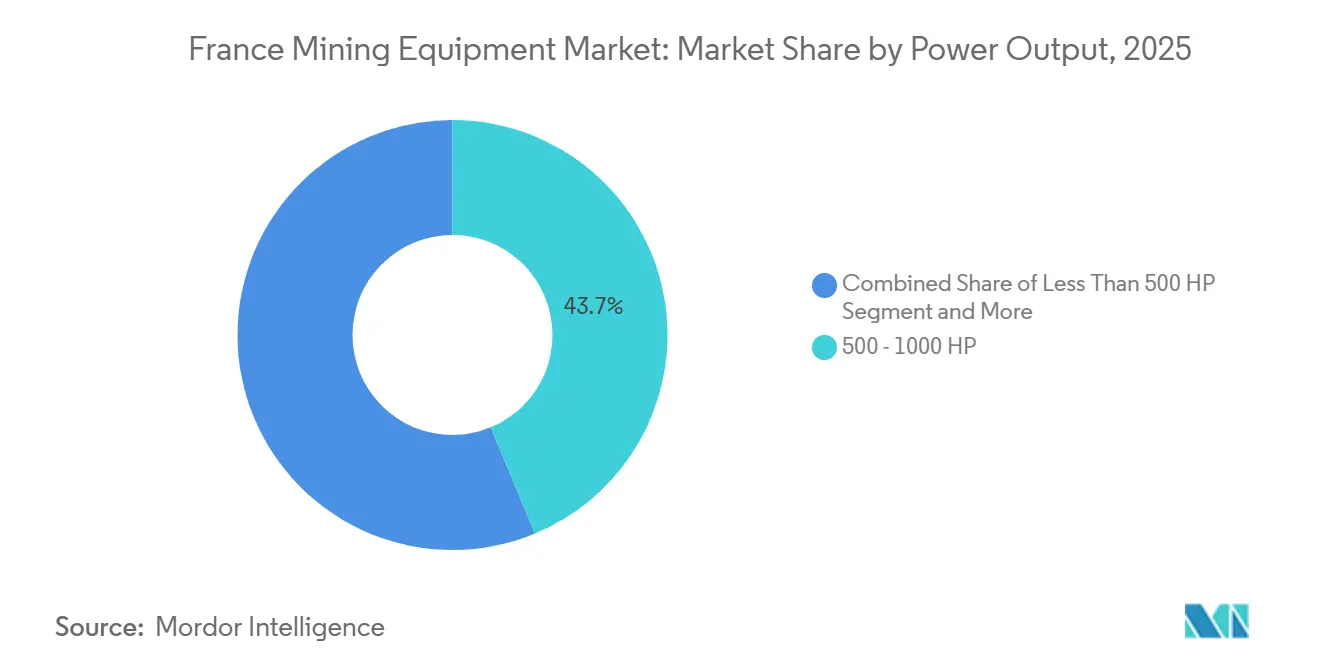
- Por potencia, la clase de 500-1.000 HP capturó el 43,74% del mercado de equipos de minería de Francia en 2025, mientras que las máquinas por debajo de 500 HP lideraron el crecimiento con una CAGR del 6,21%.
- Por aplicación, la minería de metales representó el 52,53% en 2025; se prevé que la minería de minerales se acelere a una CAGR del 6,19% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en Francia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Ley de Materias Primas Críticas Impulsa la Minería Doméstica | +0.8% | Nacional, con concentración en Allier, Alsacia, Lorena | Mediano plazo (2-4 años) |
| El Fondo Francia 2030 Impulsa Proyectos de Minerales Críticos | +0.7% | Nacional, centrado en depósitos de litio y tierras raras | Mediano plazo (2-4 años) |
| La Automatización y la Electrificación Mejoran la Seguridad y la Productividad | +0.5% | Nacional, con adopción temprana en regiones mineras activas | Largo plazo (≥ 4 años) |
| Las Estrictas Normas NRMM / Euro-VI Impulsan la Renovación de Flotas | +0.4% | Nacional, afectando a todas las operaciones mineras | Corto plazo (≤ 2 años) |
| El Inventario del Subsuelo del BRGM Impulsa el Gasto en Exploración | +0.3% | Nacional, con enfoque en 5 regiones objetivo | Largo plazo (≥ 4 años) |
| El Resurgimiento del Cobre y el Litio Aumenta la Necesidad de Equipos Especializados | +0.3% | Regional, concentrado en Bretaña, Allier, Alsacia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Ley de Materias Primas Críticas de la UE Acelera la Inversión en Minería Doméstica
La Ley exige una capacidad de extracción doméstica del 10% para 2030, reduciendo los tiempos de obtención de permisos hasta en un 50% y comprimiendo los ciclos de adquisición de equipos[1]"Reglamento (UE) 2024" que establece un marco para garantizar un suministro seguro y sostenible de materias primas críticas, Comisión Europea, europa.eu. Los proveedores de equipos que cumplen los criterios de trazabilidad y bajas emisiones están ganando ventaja, ya que los operadores se alinean cada vez más con las divulgaciones de sostenibilidad de la UE. Esta alineación está impulsada por el creciente énfasis en los estándares ambientales, sociales y de gobernanza (ESG), que se están volviendo críticos para que las empresas mantengan el cumplimiento normativo y la competitividad en el mercado. Además, la legislación impulsa programas regionales de formación de mano de obra para mejorar las oportunidades de empleo local y el desarrollo de habilidades. Estas iniciativas, a su vez, están impulsando la demanda de servicios posventa, ya que una mano de obra cualificada es esencial para el mantenimiento y la reparación eficaz de los equipos, garantizando la eficiencia operativa y la satisfacción del cliente.
El Fondo Francia 2030 Impulsa los Proyectos de Minerales Críticos
El proyecto de litio EMILI de Imerys ha recibido un impulso inicial gracias a una asignación mayor. Esta financiación marca el desbloqueo del primer tramo de un plan de inversión de capital más amplio[2]"Ficha Técnica del Proyecto de Litio EMILI,", Imerys SA, imerys.com. El plan abarca una amplia gama de equipos, incluidos jumbos, cargadoras eléctricas de batería y camiones automatizados. Al optar por participaciones accionariales en lugar de subvenciones tradicionales, el proyecto alinea sus incentivos de manera más eficaz. Esta medida estratégica reduce las primas de riesgo y acelera los ciclos de adquisición. Además, entidades privadas, como el fondo de minerales críticos de InfraVia, están ampliando el alcance de la inversión. Se centran en una variada gama de proyectos de pequeña y mediana escala, que a menudo favorecen los equipos modulares compactos.
La Automatización y la Electrificación Mejoran la Economía de Seguridad y Productividad
Los trenes de potencia híbridos, como el PowerROC T45 MKII de Epiroc, logran mejoras significativas en la eficiencia del combustible. Mientras tanto, las cargadoras eléctricas de batería de Sandvik no solo eliminan las emisiones de partículas diésel, sino que también reducen sustancialmente los costos de ventilación subterránea. El importante contrato de Liebherr para entregar camiones autónomos de vehículos eléctricos de batería (BEV) pone de relieve un cambio crítico: los OEM ahora integran la electrificación y la autonomía en una plataforma unificada en lugar de tratarlas como estrategias separadas. Para las operaciones de litio francesas en galerías confinadas, eliminar los gases de escape diésel no es opcional: es un requisito de seguridad vital, incluso si el retorno financiero tarda más en materializarse. Además, el mantenimiento predictivo en flotas autónomas minimiza el tiempo de inactividad no planificado, mejorando los beneficios del costo total de propiedad para los primeros adoptantes.
Las Estrictas Normas de Emisiones NRMM / Euro-VI Impulsan la Renovación de Flotas
Los operadores, que enfrentan modernizaciones antieconómicas debido a requisitos estrictos, optan por la sustitución de flotas con modelos conformes o de cero emisiones. En anticipación a una importante ola de reemplazos en el mercado de equipos de minería de Francia, Volvo CE está aumentando la producción en su planta de excavadoras de cadenas en Suecia para satisfacer la demanda europea, incluida la de Francia. Esta planta producirá una combinación de unidades de motor de combustión interna (ICE) y eléctricas adaptadas para el mercado europeo [3]"Volvo Construirá una Nueva Instalación de Excavadoras en Suecia,", Volvo Construction Equipment, volvoce.com. Los trenes de potencia eléctricos no solo evitan los costos asociados con los filtros de partículas diésel y el postratamiento de urea, sino que también mejoran los márgenes operativos tanto en canteras de áridos como en tajeos subterráneos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Alto CAPEX y el Largo Retorno de la Inversión Frenan la Adopción de Equipos Autónomos y BEV | -0.5% | Nacional, afectando a todas las operaciones mineras | Mediano plazo (2-4 años) |
| La Escasez de Técnicos Especializados Obstaculiza los Sistemas Avanzados | -0.3% | Nacional, aguda en las cuencas mineras | Largo plazo (≥ 4 años) |
| La Eliminación Progresiva del Carbón Reduce la Demanda de Maquinaria Convencional | -0.2% | Nacional, concentrado en antiguas regiones carboníferas | Largo plazo (≥ 4 años) |
| Las Largas Consultas Retrasan los Permisos bajo el Nuevo Código Minero | -0.2% | Nacional, con variaciones regionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX y Largo Retorno de la Inversión para Flotas Autónomas y BEV
Las cargadoras eléctricas de batería, con precios notablemente superiores a los modelos diésel, ven sus costos aumentar aún más con la incorporación de características autónomas. Estos mayores costos iniciales, combinados con los desafíos operativos, prolongan los períodos de recuperación de la inversión para las minas de nivel medio, dificultando que justifiquen la inversión. La adopción más amplia sigue obstaculizada por riesgos financieros, especialmente por los valores impredecibles en el mercado secundario y la degradación de las baterías, lo que genera preocupaciones sobre la viabilidad económica a largo plazo.
La Disminución del Carbón Nacional Limita la Demanda de Cierta Maquinaria
Francia está en camino de eliminar el carbón, con el objetivo de suprimir progresivamente la generación de energía a base de carbón. Esta disminución en el consumo de carbón se atribuye en gran medida a los cierres de plantas liderados por el gobierno, las conversiones de instalaciones a biomasa y una dependencia creciente de fuentes de energía nuclear y renovable. El gobierno francés ha implementado políticas estrictas para acelerar la transición, incluidas subvenciones para proyectos de energía renovable y sanciones para las industrias de altas emisiones. Además, las campañas de concienciación pública y los compromisos internacionales para reducir las emisiones de carbono han respaldado aún más los esfuerzos del país para alejarse del carbón.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: El Dominio de la Superficie Impulsa la Innovación Subterránea
Los equipos de minería de superficie representaron el 41,87% de la participación del mercado de equipos de minería de Francia en 2025. Se proyecta que los equipos subterráneos, aunque de menor valor actual, registren una CAGR del 6,46% durante 2026-2031, la más rápida dentro de la categoría. Esta diferencia se debe a la resistencia municipal a nuevas minas a cielo abierto y a la necesidad de proteger los paisajes rurales sobre los depósitos de litio y tungsteno.
Como resultado, los operadores están canalizando el capex hacia cargadoras, jumbos y camiones de acarreo autónomos diseñados para tajeos confinados, un cambio que concentra los pedidos en la ventana 2026-2028. Las flotas de superficie siguen siendo esenciales para los áridos, aunque su crecimiento se estabiliza a medida que la producción en canteras se nivela.


Por Nivel de Automatización: Las Operaciones Manuales Enfrentan Restricciones de Mano de Obra Cualificada
Las flotas manuales representaron el 64,12% de la participación del mercado de equipos de minería de Francia en 2025. Sin embargo, se prevé que las máquinas totalmente autónomas se expandan a una CAGR del 7,43% hasta 2031, superando a todos los demás niveles de automatización. Los grandes proyectos subterráneos justifican sus mayores costos iniciales de integración mediante mejoras significativas en la utilización de activos y notables ahorros en mano de obra.
Los operadores de nivel medio prefieren los kits semiautónomos que ofrecen detección de colisiones y teleoperación sin requerir cobertura 5G en toda la mina. Se espera que los programas gubernamentales de competencias digitales en curso alivien el actual cuello de botella de técnicos, suavizando las curvas de adopción después de 2027.
Por Tipo de Tren de Potencia: El Dominio de los Motores de Combustión Interna Enfrenta la Presión de la Electrificación
Los equipos de combustión interna representaron el 86,62% de la participación del mercado de equipos de minería de Francia en 2025. Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 8,11% durante 2026-2031, erosionando rápidamente el dominio del diésel. Los ahorros en ventilación de hasta el 30% en tajeos subterráneos y la evitación de los costos de postratamiento de la Etapa V sustentan la transición.
Los equipos híbridos sirven como paso intermedio, aunque la caída de los precios de los paquetes de baterías hacia el umbral de paridad de 100 €/kWh mantiene la adopción plena de BEV en una pronunciada trayectoria ascendente, especialmente para los nuevos proyectos subterráneos que entran en funcionamiento a finales de la década.
Por Potencia: Los Equipos de Rango Medio Sirven a Diversas Aplicaciones
El segmento de 500-1.000 HP capturó una participación del 43,74% del mercado de equipos de minería de Francia en 2025. Sin embargo, las máquinas por debajo de 500 HP lideran el crecimiento con una CAGR del 6,21% prevista hasta 2031. El inventario nacional del subsuelo del BRGM, impulsado por perforadoras transportables de menor potencia, está fomentando el crecimiento en la clase compacta.
En París y Lyon, los proyectos de tunelización urbana optan cada vez más por maquinaria de bajas emisiones y bajo ruido, impulsando la demanda de minicargadoras y rompedoras eléctricas de batería. Los Fabricantes de Equipos Originales (OEM) están reduciendo el tamaño de los sistemas autónomos para adaptarse a este rango de potencia, ampliando así su base de clientes para incluir a contratistas más pequeños y empresas de exploración.
Por Aplicación: El Liderazgo de la Minería de Metales Impulsa la Aceleración de la Minería de Minerales
La minería de metales representó el 52,53% de la participación del mercado de equipos de minería de Francia en 2025. Se proyecta que la minería de minerales, que abastece a la cerámica, el vidrio y los áridos de construcción, registre la CAGR más rápida del segmento, del 6,19%, durante 2026-2031.
Si bien los proyectos de litio y tungsteno anclan los grandes pedidos subterráneos, los productores de minerales se benefician de plazos de obtención de permisos más cortos y menor capex, lo que permite renovaciones de flotas más rápidas. Por lo tanto, los operadores diversificados equilibran los volátiles ciclos de metales con los flujos de caja más estables de la producción de minerales industriales, manteniendo programas continuos de renovación de equipos.
Análisis Geográfico
En el Macizo Central y los Pirineos, las inversiones subterráneas están aumentando, lideradas por el proyecto de litio EMILI de Imerys y el prospecto de tungsteno Couflens de Apollo Minerals. Estos proyectos están impulsando la demanda de cargadoras eléctricas de batería, jumbos y ventilación de alta capacidad, lo que lleva a los OEM a desplazar sus áreas de servicio más cerca del centro de Francia.
Las regiones carboníferas que antes dominaban en Lorena y Nord-Pas-de-Calais están ahora en transición hacia proyectos de recuperación y geotérmicos, lo que resulta en una demanda mínima de nueva maquinaria minera. En contraste, las canteras de áridos en Île-de-France, Auvernia-Ródano-Alpes y Provenza-Alpes-Costa Azul continúan realizando pedidos consistentes de excavadoras de superficie y trituradoras, con una notable preferencia por los modelos electrificados debido a las regulaciones locales de ruido.
El inventario del subsuelo del BRGM abarca Bretaña, Alsacia y los Pirineos, lo que genera una demanda descentralizada de perforadoras eléctricas de menos de 500 HP. En respuesta, los OEM están estableciendo depósitos regionales de repuestos, ejemplificado por la nueva instalación de Aramine en el sur de Francia, lo que reduce significativamente los tiempos de respuesta de los técnicos para los clientes subterráneos.
Panorama Competitivo
Los gigantes globales como Caterpillar, Komatsu, Sandvik, Epiroc y Liebherr dominan el mercado francés de equipos de minería, representando colectivamente una participación significativa. Lo logran mediante sólidas inversiones en investigación y desarrollo y amplias redes de distribuidores en todo el país. Mientras tanto, actores regionales como Aramine y Manitou han creado sus propios nichos, centrándose en cargadoras subterráneas compactas y kits de electrificación de modernización. Sin embargo, las empresas chinas están intensificando la competencia tanto en precios como en frentes tecnológicos. En particular, XCMG aseguró un pedido sustancial en Europa durante un importante evento de la industria, y SANY presentó su excavadora eléctrica SY215E en la región del Benelux, con planes para un lanzamiento en Francia próximamente.
La electrificación está en el centro de muchas maniobras estratégicas. Sandvik aseguró un préstamo significativo de una importante institución financiera europea para reforzar sus esfuerzos de investigación y desarrollo en vehículos eléctricos de batería (BEV) y automatización. Mientras tanto, la colaboración de Liebherr con Fortescue establece un ambicioso objetivo para los camiones autónomos, mostrando las posibles recompensas de ser un adoptante temprano en la electrificación a gran escala. También existe una tendencia creciente hacia los modelos de modernización y economía circular. Por ejemplo, Manitou se ha asociado con Kiloutou para convertir manipuladores telescópicos eléctricos, dirigiéndose específicamente a los operadores reacios a desechar prematuramente sus activos. Además, soluciones innovadoras como la plataforma de intercambio de baterías LANDCROS de Hitachi, que promete una rápida recarga de energía, están emergiendo como elementos transformadores, especialmente para sitios remotos con acceso limitado a la red eléctrica.
La tecnología se está convirtiendo cada vez más en el punto focal de la competencia. El Smart View de Volvo CE, equipado con Detección de Obstáculos, integra visión de inteligencia artificial con tecnología de radar para mejorar la seguridad en las operaciones subterráneas. En una línea similar, la colaboración de Epiroc con ABB introduce una función de asistencia por trolebús, proporcionando a las minas de nivel medio una notable reducción en los costos de energía de acarreo. A medida que la industria evoluciona, la consolidación parece inevitable, especialmente para los OEM más pequeños que luchan por mantenerse al ritmo de las crecientes demandas de investigación y desarrollo de los BEV y las tecnologías autónomas.
Líderes de la Industria de Equipos de Minería en Francia
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Liebherr-International AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2025: Imerys ha realizado una inversión significativa para lanzar el proyecto de minería de mica de litio EMILI en su sitio de Beauvoir. El proyecto tiene como objetivo mejorar la cadena de suministro de hidróxido de litio, un material clave en la producción de baterías. Esta iniciativa aborda la creciente demanda de soluciones de energía sostenible y apoya la transición hacia fuentes de energía más limpias.
- Marzo de 2025: En el marco de la Ley de Materias Primas Críticas, la Comisión Europea se ha comprometido con 22.500 millones de EUR para 47 Proyectos Estratégicos que abarcan extracción, procesamiento y reciclaje.


Alcance del Informe del Mercado de Equipos de Minería en Francia
El informe del mercado de equipos de minería de Francia está segmentado por tipo de equipo (equipos de minería de superficie, equipos de minería subterránea, equipos de procesamiento de minerales, perforadoras y rompedoras, equipos de trituración, pulverización y cribado, cargadoras y camiones mineros), nivel de automatización (equipos manuales, equipos semiautónomos y equipos totalmente autónomos), tipo de tren de potencia (vehículos con motor de combustión interna, vehículos eléctricos de batería e vehículos híbridos), potencia (menos de 500 hp, 500-1.000 hp y más de 1.000 hp) y aplicación (minería de metales, minería de minerales y minería de carbón). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras |
| Camiones de Minería |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 - 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras | |
| Camiones de Minería | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia | Menos de 500 HP |
| 500 - 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del segmento de equipos de minería de Francia en 2026?
El valor asciende a 0,97 mil millones de USD en 2026.
¿Cuál es la CAGR prevista para los vehículos eléctricos de batería entre 2026 y 2031?
Se proyecta que las unidades eléctricas de batería avancen a una CAGR del 8,11% durante el período.
¿Cómo influyen las normas de emisiones de Fase V en la demanda de equipos?
Aceleran la renovación de flotas hacia nuevos modelos diésel con filtros de partículas y estimulan el interés en alternativas eléctricas de batería para cumplir con la normativa.
¿Por qué la automatización está ganando impulso en las minas francesas?
La escasez de mano de obra, con la mayoría de los proyectos en las cuencas con dificultades para contratar técnicos, combinada con las ganancias de seguridad y productividad, impulsa la rápida adopción autónoma.
¿Qué regiones generan la mayor demanda de equipos?
Bretaña, Allier y Alsacia lideran debido a la producción activa de andalucita y los proyectos de litio a gran escala respaldados por fondos nacionales y de la UE.
Última actualización de la página el:



