
Tamanho e Participação do Mercado de Equipamentos de Mineração na França
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.16 % |
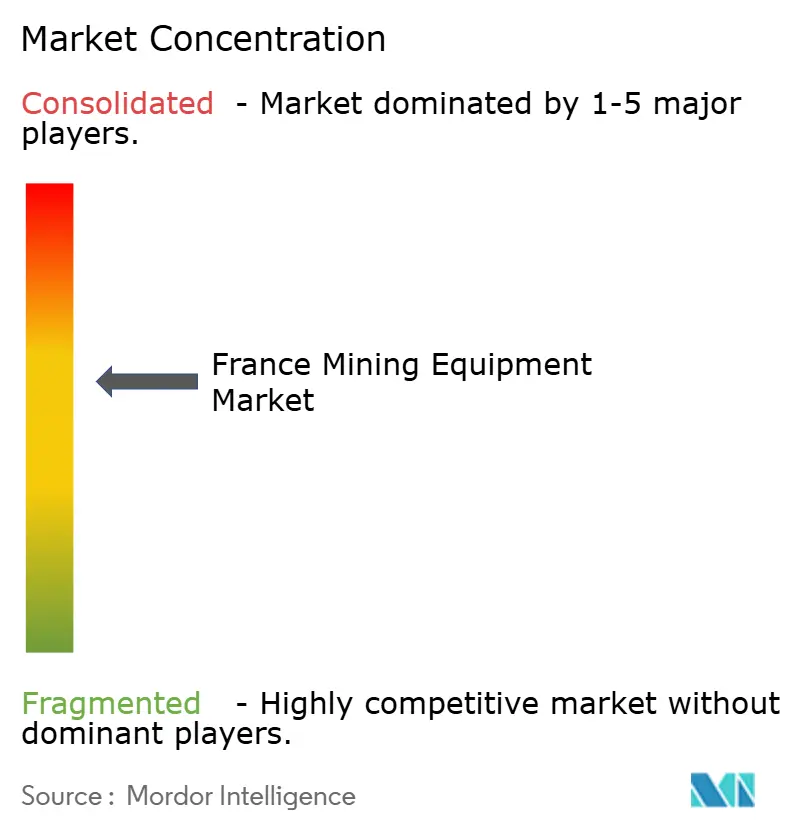
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Mineração na França por Mordor Intelligence
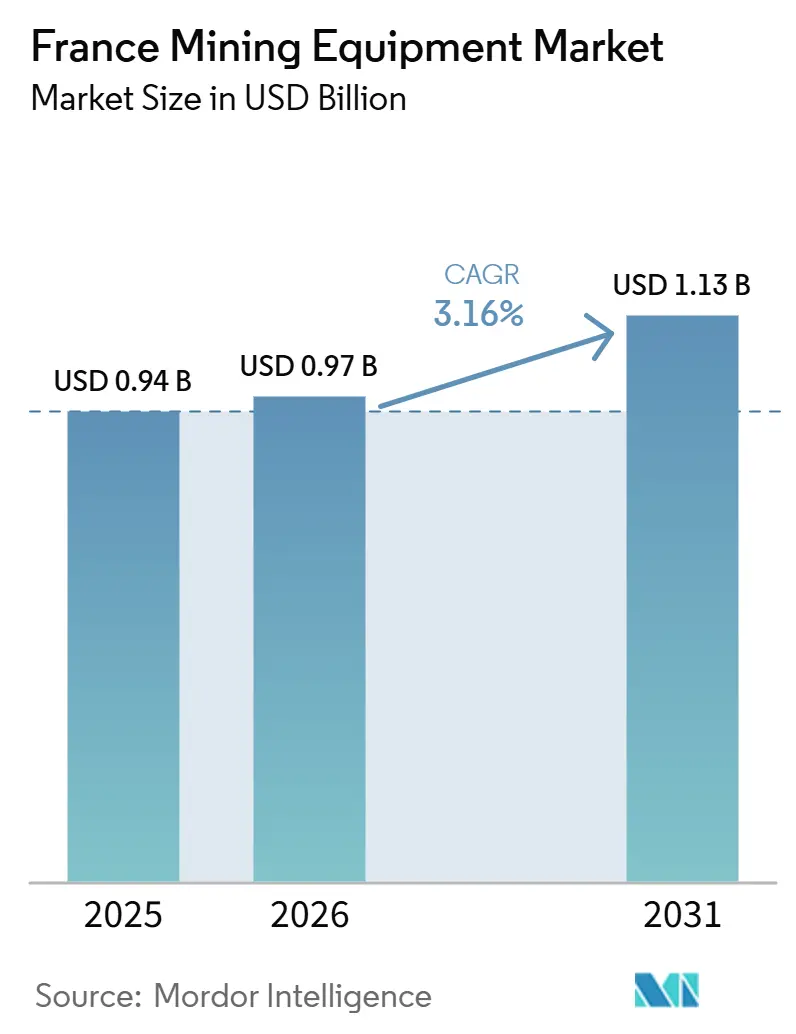
Espera-se que o tamanho do mercado de equipamentos de mineração da França aumente de 0,94 bilhões de USD em 2025 para 0,97 bilhões de USD em 2026 e atinja 1,13 bilhões de USD até 2031, crescendo a um CAGR de 3,16% ao longo de 2026-2031. Os operadores estão cada vez mais focados em projetos de lítio, tungstênio e cobre, impulsionados mais por revitalizações de políticas do que pelas oscilações habituais de commodities. Esses projetos agora exigem novas frotas para perfuração, transporte e processamento. Com o apoio de fundos de coinvestimento governamentais e a pressão dos mandatos de emissões, os operadores estão sendo direcionados para plataformas elétrico-baterias e autônomas. Enquanto isso, os fabricantes de equipamentos originais (OEMs) estão em uma corrida para integrar telemática e manutenção preditiva a fim de proteger suas margens contra a concorrência de competidores chineses de menor custo. Embora o processo de licenciamento permaneça prolongado, a urgência em torno das matérias-primas críticas está impulsionando um aumento nos pedidos de equipamentos, particularmente para máquinas subterrâneas e de superfície compactas, dentro de um prazo específico.
Principais Conclusões do Relatório
- Por tipo de equipamento, as máquinas de superfície detinham 41,87% da participação do mercado de equipamentos de mineração da França em 2025, enquanto os equipamentos subterrâneos devem se expandir a um CAGR de 6,46% até 2031.
- Por nível de automação, as frotas manuais representaram 64,12% do mercado em 2025; as unidades totalmente autônomas devem crescer a um CAGR de 7,43% até 2031.
- Por trem de força, os modelos de combustão interna representaram 86,62% do mercado em 2025, com os veículos elétrico-bateria avançando a um CAGR de 8,11% até 2031.
- Por potência, a classe de 500-1.000 HP capturou 43,74% do mercado de equipamentos de mineração da França em 2025, enquanto as máquinas abaixo de 500 HP lideraram o crescimento com um CAGR de 6,21%.
- Por aplicação, a mineração de metais representou 52,53% em 2025; a mineração de minerais deve acelerar a um CAGR de 6,19% ao longo de 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Mineração na França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Lei de Matérias-Primas Críticas Impulsiona a Mineração Doméstica | +0.8% | Nacional, com concentração em Allier, Alsácia, Lorena | Médio prazo (2-4 anos) |
| O Fundo França 2030 Impulsiona Projetos de Minerais Críticos | +0.7% | Nacional, com foco em depósitos de lítio e terras raras | Médio prazo (2-4 anos) |
| Automação e Eletrificação Elevam Segurança e Produtividade | +0.5% | Nacional, com adoção inicial nas regiões de mineração ativas | Longo prazo (≥ 4 anos) |
| Regras Rígidas de NRMM / Euro-VI Impulsionam a Renovação da Frota | +0.4% | Nacional, afetando todas as operações de mineração | Curto prazo (≤ 2 anos) |
| O Levantamento do Subsolo pelo BRGM Impulsiona os Gastos com Exploração | +0.3% | Nacional, com foco em 5 regiões-alvo | Longo prazo (≥ 4 anos) |
| A Retomada do Cobre e do Lítio Aumenta a Necessidade de Equipamentos Especializados | +0.3% | Regional, concentrado na Bretanha, Allier, Alsácia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Lei de Matérias-Primas Críticas da UE Acelera o Investimento em Mineração Doméstica
A Lei determina 10% de capacidade de extração doméstica até 2030, reduzindo os prazos de licenciamento em até 50% e comprimindo os ciclos de aquisição de equipamentos[1]"Regulamento (UE) 2024". que estabelece um quadro para garantir um fornecimento seguro e sustentável de matérias-primas críticas," Comissão Europeia, europa.eu. Os fornecedores de equipamentos que atendem aos critérios de rastreabilidade e baixas emissões estão ganhando vantagem, à medida que os operadores se alinham cada vez mais às divulgações de sustentabilidade da UE. Esse alinhamento é impulsionado pela crescente ênfase nos padrões ambientais, sociais e de governança (ESG), que estão se tornando críticos para que as empresas mantenham a conformidade e a competitividade no mercado. Além disso, a legislação estimula programas regionais de capacitação da força de trabalho para ampliar as oportunidades de emprego local e o desenvolvimento de habilidades. Essas iniciativas, por sua vez, estão impulsionando a demanda por serviços de pós-venda, uma vez que uma força de trabalho qualificada é essencial para a manutenção e o atendimento eficaz dos equipamentos, garantindo eficiência operacional e satisfação do cliente.
O Fundo França 2030 Estimula Projetos de Minerais Críticos
O projeto de lítio EMILI da Imerys recebeu um impulso inicial com uma alocação maior. Este financiamento marca o desbloqueio da primeira parcela em um plano mais amplo de despesas de capital[2]"Ficha Técnica do Projeto de Lítio EMILI,", Imerys SA, imerys.com. O plano abrange um conjunto abrangente de equipamentos, incluindo jumbos, carregadeiras elétrico-bateria e caminhões automatizados. Ao optar por participações acionárias em vez de subsídios tradicionais, o projeto alinha seus incentivos de forma mais eficaz. Essa medida estratégica reduz os prêmios de risco e acelera os ciclos de aquisição. Além disso, entidades privadas, como o fundo de minerais críticos da InfraVia, estão ampliando o escopo do investimento. Elas estão focadas em uma gama diversificada de projetos de pequena a média escala, que frequentemente favorecem equipamentos modulares compactos.
Automação e Eletrificação Impulsionam a Economia de Segurança e Produtividade
Trens de força híbridos, como o PowerROC T45 MKII da Epiroc, alcançam melhorias significativas na eficiência de combustível. Enquanto isso, as carregadeiras elétrico-bateria da Sandvik não apenas eliminam as emissões de partículas de diesel, mas também reduzem substancialmente os custos de ventilação subterrânea. O grande contrato da Liebherr para fornecer caminhões autônomos com veículos elétrico-bateria destaca uma mudança crítica: os OEMs estão agora integrando eletrificação e autonomia em uma plataforma unificada, em vez de tratá-las como estratégias separadas. Para as operações de lítio francesas em galerias confinadas, a eliminação dos gases de escape do diesel não é opcional — é um requisito vital de segurança, mesmo que o retorno financeiro demore mais a se materializar. Além disso, a manutenção preditiva em frotas autônomas minimiza o tempo de inatividade não planejado, aumentando os benefícios do custo total de propriedade para os primeiros adotantes.
Regras Rígidas de Emissões NRMM / Euro-VI Impulsionam a Renovação da Frota
Os operadores, diante de retrofits antieconômicos devido a requisitos rigorosos, estão optando pela substituição da frota por modelos conformes ou de zero emissão. Em antecipação a uma onda significativa de substituição no mercado de equipamentos de mineração da França, a Volvo CE está aumentando a produção em sua fábrica de escavadeiras de esteira na Suécia para atender à demanda europeia, incluindo a da França. Esta fábrica produzirá uma combinação de unidades com motor de combustão interna (MCI) e elétricas adaptadas para o mercado europeu [3]"Volvo Construirá Nova Instalação de Escavadeiras na Suécia,", Volvo Construction Equipment, volvoce.com. Os trens de força elétricos não apenas contornam os custos associados aos filtros de partículas de diesel e ao pós-tratamento com ureia, mas também melhoram as margens operacionais tanto em pedreiras de agregados quanto em realces subterrâneos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e Longo Retorno sobre o Investimento Retardam a Adoção de Frotas Autônomas e Elétrico-Bateria | -0.5% | Nacional, afetando todas as operações de mineração | Médio prazo (2-4 anos) |
| Escassez de Técnicos Qualificados Prejudica Sistemas Avançados | -0.3% | Nacional, aguda nas bacias de mineração | Longo prazo (≥ 4 anos) |
| A Eliminação Gradual do Carvão Reduz a Demanda por Maquinário Legado | -0.2% | Nacional, concentrado nas antigas regiões carboníferas | Longo prazo (≥ 4 anos) |
| Longas Consultas Atrasam Licenças sob o Novo Código de Mineração | -0.2% | Nacional, com variações regionais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Longo Retorno sobre o Investimento para Frotas Autônomas e Elétrico-Bateria
As carregadeiras elétrico-bateria, com preços notavelmente superiores aos dos modelos a diesel, veem seus custos aumentarem ainda mais com a adição de recursos autônomos. Esses custos iniciais mais elevados, combinados com desafios operacionais, prolongam os períodos de retorno para minas de médio porte, dificultando a justificativa do investimento. A adoção mais ampla continua prejudicada por riscos financeiros, notadamente pelos valores imprevisíveis no mercado secundário e pela degradação das baterias, que levantam preocupações sobre a viabilidade econômica a longo prazo.
O Declínio do Carvão Doméstico Reduz a Demanda por Determinados Maquinários
A França está no caminho para eliminar o carvão, com o objetivo de encerrar a geração de energia a carvão. Esse declínio no consumo de carvão é amplamente atribuído ao fechamento de usinas liderado pelo governo, à conversão de instalações para biomassa e a uma dependência crescente de fontes de energia nuclear e renovável. O governo francês implementou políticas rigorosas para acelerar a transição, incluindo subsídios para projetos de energia renovável e penalidades para indústrias de alta emissão. Além disso, campanhas de conscientização pública e compromissos internacionais para reduzir as emissões de carbono apoiaram ainda mais os esforços do país para se afastar do carvão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: A Dominância da Superfície Impulsiona a Inovação Subterrânea
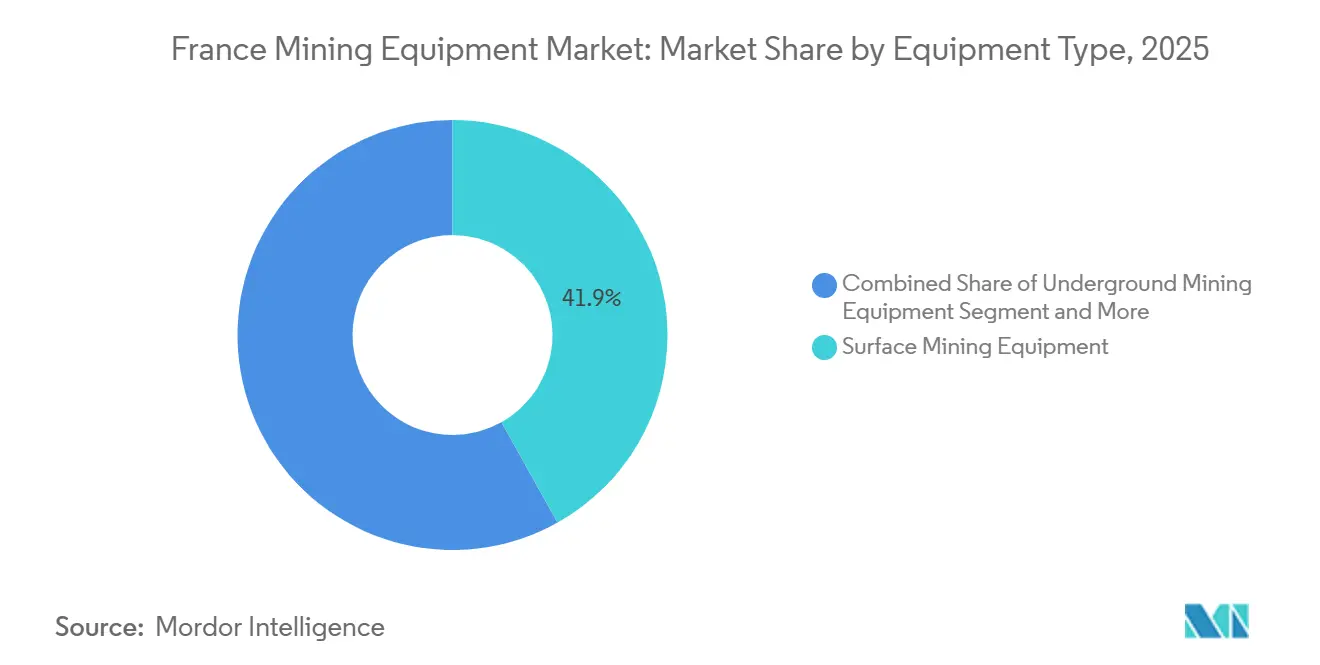
Os equipamentos de mineração de superfície representaram 41,87% da participação do mercado de equipamentos de mineração da França em 2025. Os equipamentos subterrâneos, embora menores em valor atual, devem registrar um CAGR de 6,46% durante 2026-2031, o mais rápido dentro da categoria. Essa diferença decorre da resistência municipal a novas minas a céu aberto e da necessidade de proteger as paisagens rurais acima dos depósitos de lítio e tungstênio.
Como resultado, os operadores estão canalizando o capex para carregadeiras, jumbos e caminhões de transporte autônomos projetados para realces confinados, uma mudança que concentra os pedidos na janela de 2026-2028. As frotas de superfície permanecem essenciais para agregados, mas seu crescimento se estabiliza à medida que a produção das pedreiras se nivela.


Por Nível de Automação: As Operações Manuais Enfrentam Restrições de Mão de Obra Qualificada
As frotas manuais comandaram 64,12% da participação do mercado de equipamentos de mineração da França em 2025. As máquinas totalmente autônomas, no entanto, devem se expandir a um CAGR de 7,43% até 2031, superando todos os outros níveis de automação. Grandes projetos subterrâneos justificam seus maiores custos iniciais de integração por meio de melhorias significativas na utilização de ativos e economias notáveis de mão de obra.
Os operadores de médio porte preferem kits semiautônomos que oferecem prevenção de colisões e teleoperação sem exigir cobertura 5G em toda a mina. Espera-se que os programas governamentais contínuos de competências digitais aliviem o atual gargalo de técnicos, suavizando as curvas de adoção após 2027.
Por Tipo de Trem de Força: A Dominância dos Motores de Combustão Interna Enfrenta Pressão de Eletrificação
Os equipamentos de combustão interna representaram 86,62% da participação do mercado de equipamentos de mineração da França em 2025. Os veículos elétrico-bateria devem crescer a um CAGR de 8,11% ao longo de 2026-2031, erodindo rapidamente a dominância do diesel. Economias de ventilação de até 30% em realces subterrâneos e a eliminação dos custos de pós-tratamento da Fase V sustentam a transição.
As plataformas híbridas servem como uma etapa intermediária, mas a queda dos preços dos pacotes em direção à paridade de €100/kWh mantém a adoção plena de veículos elétrico-bateria em uma trajetória ascendente acentuada, especialmente para novos projetos subterrâneos sendo comissionados no final da década.
Por Potência: Equipamentos de Médio Porte Atendem a Diversas Aplicações
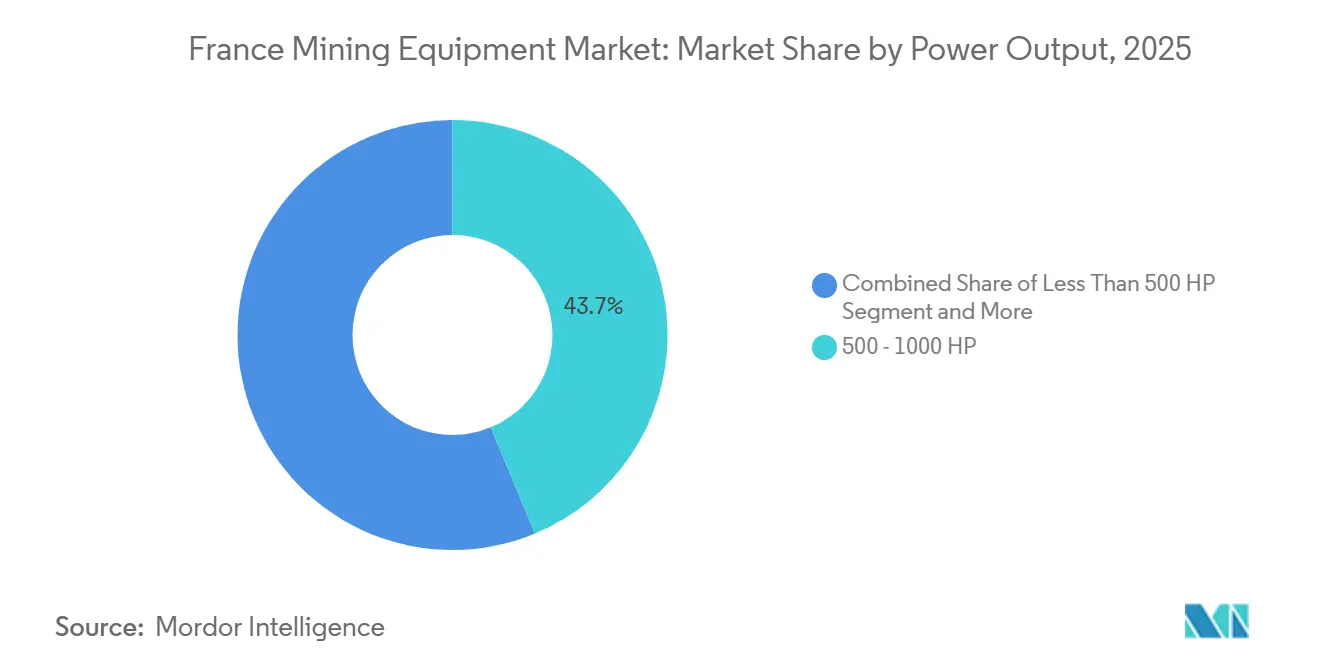
A faixa de 500-1.000 HP capturou 43,74% de participação do mercado de equipamentos de mineração da França em 2025. As máquinas abaixo de 500 HP, no entanto, lideram o crescimento com uma previsão de CAGR de 6,21% até 2031. O inventário nacional de subsuperfície do BRGM, impulsionado por perfuratrizes transportáveis de menor potência, está alimentando o crescimento na classe compacta.
Em Paris e Lyon, os projetos de tunelamento urbano estão cada vez mais optando por maquinário de baixa emissão e baixo ruído, estimulando a demanda por minicarregadeiras e rompedores elétrico-bateria. Os Fabricantes de Equipamentos Originais (OEMs) estão reduzindo os sistemas autônomos para se alinhar a essa faixa de potência, ampliando assim sua base de clientes para incluir contratantes menores e empresas de exploração.
Por Aplicação: A Liderança da Mineração de Metais Impulsiona a Aceleração Mineral
A mineração de metais representou 52,53% da participação do mercado de equipamentos de mineração da França em 2025. A mineração de minerais, atendendo a cerâmicas, vidro e agregados de construção, deve registrar o CAGR mais rápido do segmento, de 6,19%, durante 2026-2031.
Enquanto os projetos de lítio e tungstênio ancoram grandes pedidos subterrâneos, os produtores de minerais se beneficiam de prazos de licenciamento mais curtos e menor capex, permitindo renovações de frota mais rápidas. Os operadores diversificados, portanto, equilibram os ciclos voláteis de metais com os fluxos de caixa mais estáveis da produção de minerais industriais, sustentando programas contínuos de renovação de equipamentos.
Análise Geográfica
No Maciço Central e nos Pireneus, os investimentos subterrâneos estão aumentando, liderados pelo projeto de lítio EMILI da Imerys e pela perspectiva de tungstênio Couflens da Apollo Minerals. Esses projetos estão impulsionando a demanda por carregadeiras elétrico-bateria, jumbos e ventilação de alta capacidade, levando os OEMs a deslocar suas redes de serviço para mais perto do centro da França.
As outrora dominantes regiões carboníferas da Lorena e do Nord-Pas-de-Calais estão agora em transição para projetos de recuperação e geotérmicos, resultando em demanda mínima por novos maquinários de mineração. Em contraste, as pedreiras de agregados em Île-de-France, Auvergne-Rhône-Alpes e Provence-Alpes-Côte d'Azur continuam a fazer pedidos consistentes de escavadeiras de superfície e britadores, com uma preferência notável por modelos eletrificados devido às regulamentações locais de ruído.
O inventário de subsuperfície do BRGM abrange a Bretanha, a Alsácia e os Pireneus, levando a uma demanda descentralizada por perfuratrizes elétricas abaixo de 500 HP. Em resposta, os OEMs estão estabelecendo depósitos regionais de peças, exemplificado pela nova instalação da Aramine no sul da França, reduzindo significativamente os tempos de resposta dos técnicos para clientes subterrâneos.
Cenário Competitivo
Gigantes globais como Caterpillar, Komatsu, Sandvik, Epiroc e Liebherr dominam o mercado francês de equipamentos de mineração, respondendo coletivamente por uma participação significativa. Eles alcançam isso por meio de robustos investimentos em pesquisa e desenvolvimento e extensas redes de distribuidores em todo o país. Enquanto isso, players regionais como Aramine e Manitou criaram seus próprios nichos, com foco em carregadeiras subterrâneas compactas e kits de eletrificação retrofit. No entanto, as empresas chinesas estão intensificando a concorrência tanto em preços quanto em frentes tecnológicas. Notavelmente, a XCMG garantiu um pedido substancial na Europa durante um grande evento do setor, e a SANY apresentou sua escavadeira elétrica SY215E na região do Benelux, com planos para um lançamento francês em breve.
A eletrificação está no centro de muitas manobras estratégicas. A Sandvik garantiu um empréstimo significativo de uma grande instituição financeira europeia para reforçar seus esforços de pesquisa e desenvolvimento em veículos elétrico-bateria e automação. Enquanto isso, a colaboração da Liebherr com a Fortescue estabelece uma meta ambiciosa para caminhões autônomos, demonstrando as recompensas potenciais de ser um adotante precoce na eletrificação em larga escala. Há também uma tendência crescente em direção a modelos de retrofit e economia circular. Por exemplo, a Manitou fez parceria com a Kiloutou para converter manipuladores telescópicos elétricos, visando especificamente operadores relutantes em descartar prematuramente seus ativos. Além disso, soluções inovadoras como a plataforma de troca de bateria LANDCROS da Hitachi, que promete uma reposição rápida de energia, estão emergindo como elementos transformadores, especialmente para locais remotos com acesso limitado à rede elétrica.
A tecnologia está se tornando cada vez mais o ponto focal da concorrência. O Smart View da Volvo CE, equipado com Detecção de Obstáculos, integra visão de inteligência artificial com tecnologia de radar para aumentar a segurança nas operações subterrâneas. De forma semelhante, a colaboração da Epiroc com a ABB introduz um recurso de assistência por trolley, proporcionando às minas de médio porte uma redução notável nos custos de energia de transporte. À medida que o setor evolui, a consolidação parece inevitável, especialmente para OEMs menores que lutam para acompanhar as crescentes demandas de pesquisa e desenvolvimento de veículos elétrico-bateria e tecnologias autônomas.
Líderes do Setor de Equipamentos de Mineração na França
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Liebherr-International AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2025: A Imerys realizou um investimento significativo para lançar o projeto de mineração de mica de lítio EMILI em seu local de Beauvoir. O projeto visa aprimorar a cadeia de suprimentos de hidróxido de lítio, um material essencial na produção de baterias. Esta iniciativa atende à crescente demanda por soluções de energia sustentável e apoia a transição para fontes de energia mais limpas.
- Março de 2025: No âmbito do Regulamento de Matérias-Primas Críticas, a Comissão Europeia comprometeu 22,5 bilhões de EUR para 47 Projetos Estratégicos abrangendo extração, processamento e reciclagem.


Escopo do Relatório do Mercado de Equipamentos de Mineração na França
O relatório do mercado de equipamentos de mineração da França é segmentado por tipo de equipamento (equipamentos de mineração de superfície, equipamentos de mineração subterrânea, equipamentos de processamento de minerais, perfuratrizes e rompedores, equipamentos de britagem, pulverização e peneiramento, carregadeiras e caminhões de mineração), nível de automação (equipamentos manuais, equipamentos semiautônomos e equipamentos totalmente autônomos), tipo de trem de força (veículos com motor de combustão interna, veículos elétrico-bateria e veículos híbridos), potência (abaixo de 500 hp, 500-1.000 hp e acima de 1.000 hp) e aplicação (mineração de metais, mineração de minerais e mineração de carvão). As previsões de mercado são fornecidas em termos de valor (USD).
| Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea |
| Equipamentos de Processamento Mineral |
| Sondas de Perfuração e Rompedores |
| Britagem, Pulverização e Peneiramento |
| Carregadores |
| Caminhões de Mineração |
| Equipamentos Manuais |
| Equipamentos Semiautônomos |
| Equipamentos Totalmente Autônomos |
| Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria |
| Veículos Híbridos |
| Menos de 500 HP |
| 500 - 1.000 HP |
| Acima de 1.000 HP |
| Mineração de Metais |
| Mineração de Minerais |
| Mineração de Carvão |
| Por Tipo de Equipamento | Equipamentos de Mineração de Superfície |
| Equipamentos de Mineração Subterrânea | |
| Equipamentos de Processamento Mineral | |
| Sondas de Perfuração e Rompedores | |
| Britagem, Pulverização e Peneiramento | |
| Carregadores | |
| Caminhões de Mineração | |
| Por Nível de Automação | Equipamentos Manuais |
| Equipamentos Semiautônomos | |
| Equipamentos Totalmente Autônomos | |
| Por Tipo de Trem de Força | Veículos com Motor de Combustão Interna |
| Veículos Elétricos a Bateria | |
| Veículos Híbridos | |
| Por Potência | Menos de 500 HP |
| 500 - 1.000 HP | |
| Acima de 1.000 HP | |
| Por Aplicação | Mineração de Metais |
| Mineração de Minerais | |
| Mineração de Carvão |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do segmento de equipamentos de mineração da França em 2026?
O valor é de 0,97 bilhões de USD em 2026.
Qual é o CAGR previsto para veículos elétrico-bateria entre 2026 e 2031?
As unidades elétrico-bateria devem avançar a um CAGR de 8,11% ao longo do período.
Como as normas de emissões Fase V influenciam a demanda por equipamentos?
Elas aceleram a renovação da frota em direção a novos modelos diesel com filtros de partículas e estimulam o interesse em alternativas elétricas a bateria para atender à conformidade.
Por que a automação está ganhando impulso nas minas francesas?
A escassez de mão de obra, com a maioria dos projetos nas bacias com dificuldades para contratar técnicos, combinada com os ganhos de segurança e produtividade, impulsiona a rápida adoção autônoma.
Quais regiões geram a maior demanda por equipamentos?
Bretanha, Allier e Alsácia lideram devido à produção ativa de andaluzita e aos projetos de lítio em grande escala apoiados por fundos nacionais e da UE.
Página atualizada pela última vez em:



