
Taille et part du marché du fluorosilicone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 32.63 kilotonnes |
| Volume du Marché (2031) | 41.12 kilotonnes |
| Growth Rate (2026 - 2031) | 4.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fluorosilicone par Mordor Intelligence
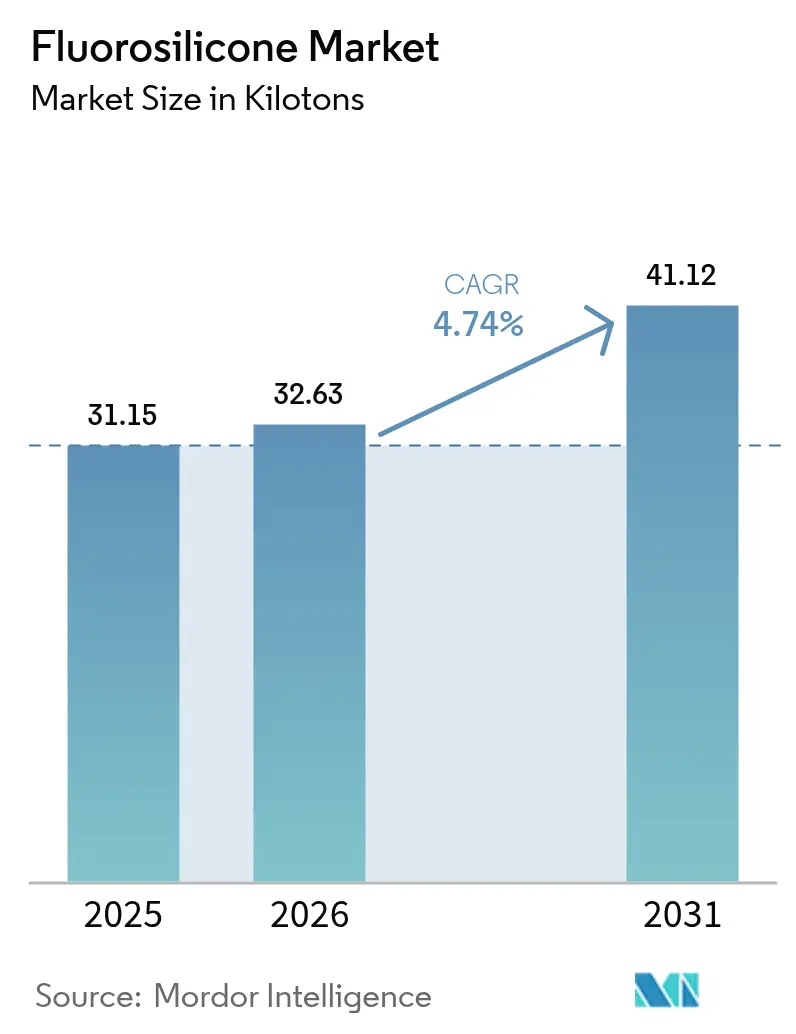
La taille du marché du fluorosilicone devrait croître de 31,15 kilotonnes en 2025 à 32,63 kilotonnes en 2026 et devrait atteindre 41,12 kilotonnes d'ici 2031 à un TCAC de 4,74 % sur la période 2026-2031. La demande reste liée aux applications où les élastomères conventionnels ne peuvent tolérer de larges variations de température, des carburants agressifs ou une décompression rapide. La croissance est renforcée par une utilisation accrue dans les circuits de carburant et hydrauliques aérospatiaux, les boucles de gestion thermique dans les véhicules électriques à batterie et les outils de forage pétrolier à ultra-haute pression. Parallèlement, les réglementations mondiales sur les PFAS démantelent une partie de la chaîne d'approvisionnement en fluoropolymères, tout en ouvrant des fenêtres de substitution pour les conceptions à base de fluorosilicone. La dynamique régionale se concentre sur l'Asie-Pacifique, où les usines automobiles et électroniques se convertissent à des matériaux d'étanchéité et de revêtement à plus haute valeur ajoutée, tandis que les producteurs d'Amérique du Nord et d'Europe ciblent des grades différenciés pour les actifs de défense et d'énergie en eaux profondes.
Principaux enseignements du rapport
- Par type de produit, les élastomères ont dominé avec 46,55 % de la part du marché du fluorosilicone en 2025 ; les lubrifiants et autres spécialités devraient progresser à un TCAC de 7,55 % jusqu'en 2031.
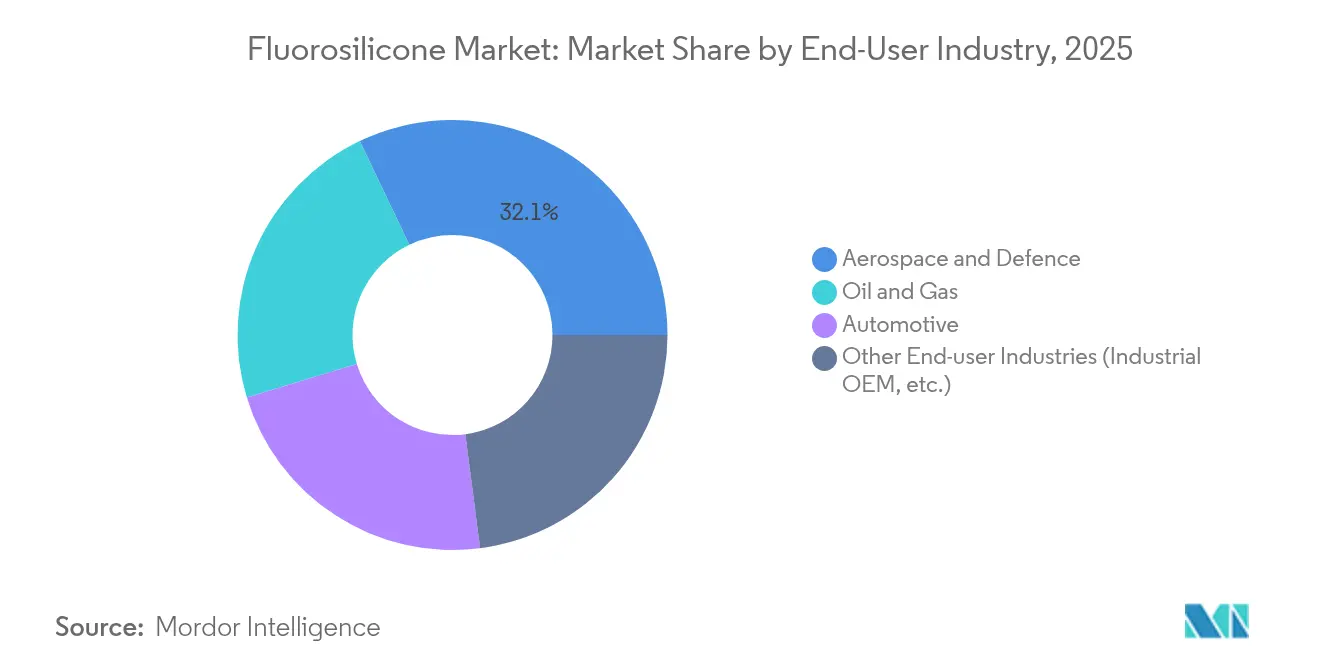
- Par industrie d'utilisation finale, l'aérospatiale a représenté 32,10 % de la taille du marché du fluorosilicone en 2025, tandis que les équipementiers industriels et autres utilisateurs devraient enregistrer un TCAC de 7,05 % entre 2026 et 2031.
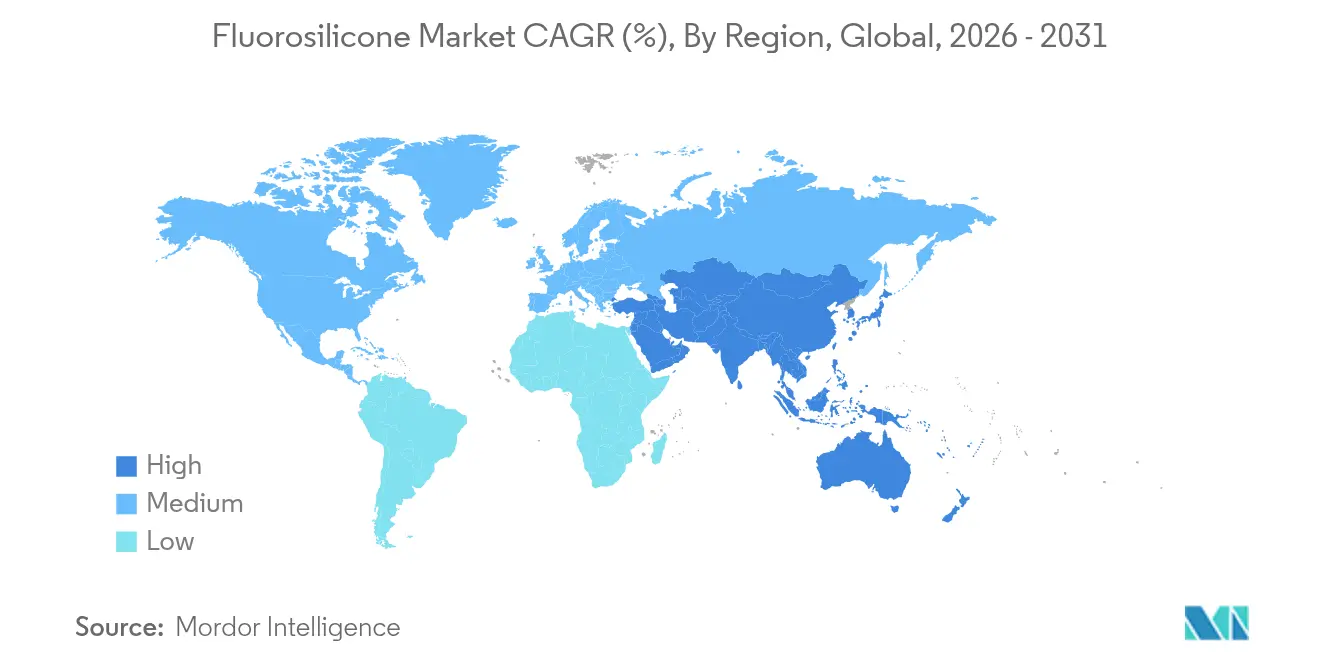
- Par géographie, l'Asie-Pacifique a détenu 38,55 % de la part du marché du fluorosilicone en 2025 et devrait enregistrer le TCAC régional le plus rapide de 6,55 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante des systèmes de carburant et hydrauliques de l'aérospatiale et de la défense | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Utilisation croissante dans l'industrie pétrolière et gazière | +0.9% | Mondial, avec un accent sur les régions offshore | Long terme (≥ 4 ans) |
| Adoption dans les conduites de turbocompresseur automobile à haute température et de biocarburants | +0.8% | Cœur APAC, débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Émergence d'applications d'électronique flexible et de batteries pour véhicules électriques | +1.1% | APAC en tête, expansion vers l'Amérique du Nord et l'UE | Moyen terme (2 à 4 ans) |
| Commercialisation du monomère de siloxane fluoré d'origine biosourcée | +0.5% | Adoption réglementaire en UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des systèmes de carburant et hydrauliques de l'aérospatiale et de la défense
Les circuits de carburant des aéronefs modernes fonctionnent à des températures supérieures à 177 °C et alternent entre des mélanges de biocarburant synthétique, des fluides hydrauliques et des additifs anti-givrage. Les silicones standard se fissurent ou gonflent, mais les chaînes substituées au trifluoropropyle dans le fluorosilicone restent élastiques jusqu'à -73 °C, évitant ainsi les ruptures fragiles en altitude. Les principaux fournisseurs de joints qualifient désormais les joints toriques en fluorosilicone conformément à la norme MIL-DTL-25988 pour satisfaire aux cycles de pression rapides sans fatigue. Les tendances à l'allègement intensifient la transition, car des joints plus minces s'appuient sur une ténacité chimique supérieure pour préserver la fiabilité à long terme[1]ERIKS, "Solutions d'étanchéité résistantes aux carburants pour l'aérospatiale," eriks.com.
Utilisation croissante dans les champs pétroliers et gaziers offshore
Les puits ultra-profonds dépassent 22 000 psi et approchent 450 °F. Les colonnes de complétion et les raccords rotatifs de fluides des FPSO font face au gaz acide, à une forte salinité de la saumure et à une décompression rapide du gaz. Le fluorosilicone maintient le module et la variation de volume dans les limites spécifiées par l'API là où les grades HNBR et perfluoroélastomère se fissurent ou perdent leur résistance. Un temps moyen entre interventions plus long réduit les coûts d'extraction, aussi les opérateurs spécifient-ils le fluorosilicone pour les garnitures d'étanchéité, les joints de prévention des éruptions et les capteurs de fond de puits pour les réservoirs à gaz agressif.
Adoption dans les conduites de turbocompresseur automobile à haute température et de biocarburants
Les moteurs à haute puissance de faible cylindrée exposent les tuyaux et les joints à des charges cycliques entre -40 °C et 250 °C. Le caoutchouc de silicone fluoré liquide est mis en œuvre dans des moules par injection produisant des géométries complexes avec un minimum de bavures, réduisant les rebuts d'assemblage. La résistance à l'essence riche en éthanol prévient un gonflement de 10 à 15 % observé avec les joints en nitrile. Les joints en fluorosilicone formés en place combinent également le blindage électromagnétique avec la durabilité thermique pour l'électronique de puissance des véhicules électriques[2]Dow, "Caoutchouc de silicone fluoré SILASTIC pour tuyaux de turbocompresseur," dow.com.
Émergence d'applications d'électronique flexible et de batteries pour véhicules électriques
Le refroidissement par immersion directe des batteries 800 V repose sur des fluides diélectriques qui ne conduisent pas l'électricité et ne se dégradent pas dans les points chauds. Les fluides en fluorosilicone offrent une faible conductivité et restent stables au-dessus de 200 °C, une plage inaccessible aux huiles hydrocarbonées. Dans les appareils portables, la biocompatibilité du polymère prend en charge des capteurs en contact avec la peau qui résistent à la transpiration et aux agents de nettoyage. Des prototypes de recherche utilisent des substrats en fluorosilicone perméables pour laisser s'échapper la vapeur sans compromettre le fonctionnement du circuit.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Disponibilité d'alternatives compétitives en termes de coût | -0.7% | Mondial, en particulier les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Volatilité des prix des fluoromonomères et goulets d'étranglement de l'approvisionnement | -0.8% | Impact sur la chaîne d'approvisionnement mondiale | Moyen terme (2 à 4 ans) |
| Préoccupations environnementales liées aux composés fluorés | -0.6% | Réglementation axée sur l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité d'alternatives compétitives en termes de coût
Les composés EPDM, HNBR et VMQ avancés atteignent désormais des niveaux de résistance aux carburants autrefois exclusifs au fluorosilicone, offrant jusqu'à 70 % d'économies de matériaux pour les applications à température modérée. La transition est la plus rapide dans les joints automobiles et d'appareils électroménagers grand public où les températures d'exposition totale dépassent rarement 180 °C. Cependant, dans les environnements avec une exposition simultanée à des aromatiques agressifs et de larges variations thermiques, les élastomères concurrents restent encore insuffisants.
Volatilité des prix des fluoromonomères et goulets d'étranglement de l'approvisionnement
Seule une poignée de producteurs fabriquent le silane vinylique trifluoropropylé, le monomère critique pour le fluorosilicone. Les arrêts ou les retards réglementaires resserrent l'approvisionnement, faisant monter les prix au comptant et incitant certains transformateurs à rationner leur capacité. Les barrières de brevets autour des voies de synthèse avancées prolongent la concentration. Les constructeurs automobiles négociant des contrats d'approvisionnement annuels se couvrent souvent avec des empilements d'étanchéité hybrides qui n'incorporent du fluorosilicone que dans les sections à forte exposition[3]Daikin Chemicals, "Production et approvisionnement en fluoromonomères," daikinchemicals.com .
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les élastomères surpassent les autres en polyvalenceLes élastomères ont généré la plus grande part du marché du fluorosilicone en 2025, capturant 46,55 % du volume. Ils dominent parce que les formats de caoutchouc haute consistance et de caoutchouc de silicone liquide conviennent aux lignes de moulage par compression, d'extrusion et d'injection utilisées par les producteurs de tuyaux, de joints plats et de joints toriques. Les lubrifiants, graisses et fluides diélectriques occupent un segment plus petit mais en croissance plus rapide, qui devrait afficher un TCAC de 7,55 % jusqu'en 2031, à mesure que les circuits de refroidissement des véhicules électriques à batterie montent en puissance. En production de masse, les grades liquides réduisent les temps de cycle tout en maintenant des tolérances étroites, et les chimies de vulcanisation à deux composants à température ambiante simplifient le jointoyage en ligne. Les revêtements de spécialité et les anti-mousses restent des niches mais rentables, vendus aux fabricants pharmaceutiques et agroalimentaires qui ont besoin d'agents chimiquement inertes et non contaminants.
Une fenêtre de formulation plus large permet aux fournisseurs d'adapter la dureté, la résilience et les limites de gonflement à chaque spécification client. Cette flexibilité préserve la prééminence des élastomères même si les volumes se déplacent entre les industries. Pendant ce temps, le sous-segment des lubrifiants profite de l'essor du refroidissement par immersion directe des batteries, où la faible conductivité électrique est primordiale. L'adoption se répand également dans les pompes à vide de semi-conducteurs qui ne peuvent pas tolérer le reflux d'hydrocarbures. Dans ces applications, la taille du marché du fluorosilicone pour les lubrifiants pourrait passer de l'échelle laboratoire au tonnage commercial d'ici 2030.


Par industrie d'utilisation finale :
l'aérospatiale reste l'ancre premiumL'aérospatiale a représenté 32,10 % du marché du fluorosilicone en 2025, les équipementiers et les compagnies aériennes acceptant la prime de prix en échange d'une fiabilité sur plusieurs décennies. Chaque avion gros-porteur contient des centaines de joints toriques, membranes et passe-fils en fluorosilicone qui assurent les fonctions carburant, hydrauliques et d'air de prélèvement. La prochaine poche de croissance se situe dans les segments des équipementiers industriels tels que les semi-conducteurs, le traitement chimique et l'instrumentation de précision, qui devraient ensemble se développer à un TCAC de 7,05 % jusqu'en 2031. Les fabricants de groupes motopropulseurs pour véhicules électriques suivent, utilisant des joints et des tuyaux qui résistent aux mélanges glycoliques élevés et aux cycles thermiques rapides.
L'aviation militaire et les systèmes de lancement spatial spécifient le fluorosilicone pour une exposition jusqu'aux températures cryogéniques, poussant le matériau au-delà des capacités des polymères alternatifs. Les sociétés de services pétroliers figurent également parmi les principaux acheteurs, réservant le composé aux outils pour gaz acide. À mesure que le contrôle environnemental s'intensifie, les producteurs chimiques commercialisent des grades à faible teneur en COV et d'origine biosourcée pour se conformer aux règles d'approvisionnement durable imposées par les constructeurs aéronautiques et de défense. Cette interaction entre performance et conformité maintient l'industrie du fluorosilicone au cœur des applications critiques.
Analyse géographique
Marché du Fluorosilicone en Asie-Pacifique
L'Asie-Pacifique a contrôlé 38,55 % des expéditions mondiales en 2025 et devrait enregistrer un CAGR de 6,55 % d'ici 2031. La Chine reste le nœud central, grâce à la production en grande série de turbocompresseurs automobiles, à l'expansion rapide des fabs de semi-conducteurs de 300 mm et aux programmes étatiques ciblant les chaînes d'approvisionnement nationales en produits chimiques de spécialité. Des chimistes locaux testent des mousses en fluorosilicone pour la séparation huile-eau, une démarche qui souligne la profondeur d'innovation de la région. Le Japon s'appuie sur un savoir-faire de précision pour produire des grades ultra-purs destinés aux instruments spatiaux et de défense, tandis que la structure des chaebols sud-coréens a bénéficié de l'absorption de Momentive par KCC Corporation, consolidant ainsi la sécurité d'approvisionnement interne.
Marché du Fluorosilicone en Amérique du Nord
L'Amérique du Nord maintient le deuxième bloc de consommation en importance, soutenu par ses secteurs de l'aviation, du spatial et de la défense, ainsi que par les opérateurs de schiste et offshore qui privilégient les matériaux haut de gamme. La taille du marché du fluorosilicone dans la région est ancrée par les certifications FAA et DoD, qui imposent de longs cycles de remplacement. La demande automobile est stable plutôt que dynamique, freinée par les objectifs de réduction des coûts, mais la transition vers les camions électriques à batterie crée de nouvelles opportunités en matière d'interfaces thermiques et de fluides diélectriques. Les sables bitumineux canadiens poussent les températures de service suffisamment haut pour justifier le recours au fluorosilicone plutôt qu'au FKM, étendant la demande régionale vers le secteur de l'énergie.
Marché du Fluorosilicone en Europe
L'Europe fait face au contexte réglementaire le plus complexe. Les projets de restrictions sur les PFAS dans le cadre du règlement REACH renforcent les exigences en matière de déclaration et de substitution, mais des exemptions existent pour l'aérospatiale, le médical et les infrastructures énergétiques critiques. Les équipementiers automobiles allemands continuent d'équiper les moteurs compatibles aux biocarburants de tuyaux en fluorosilicone, et les installations nucléaires françaises maintiennent l'utilisation de grades résistants aux rayonnements. Les pays nordiques explorent des boucles de silicone recyclé qui décomposent les chaînes polymères en monomères réutilisables, une voie vers la circularité susceptible de stabiliser l'approvisionnement à long terme. Dans l'ensemble, la consommation européenne croît lentement mais s'oriente vers des conceptions durables à faible teneur en fluor, un créneau que les producteurs locaux sont bien positionnés pour servir.

Analyse de la chaîne de valeur
La chaîne de valeur du fluorosilicone commence par les matières premières fluorées et siliconées en amont, centrées sur l'ensemble de molécules de silane trifluoropropyl utilisé pour introduire la chaîne latérale fluorée, ainsi que par des intermédiaires siliconés conventionnels (par exemple des siloxanes cycliques comme le D4). Les charges de silice traitées et les catalyseurs font également partie de la polymérisation et de la réticulation. Une contrainte structurelle clé est le nombre limité de producteurs de fluoromonomères critiques, ce qui peut entraîner des goulets d'étranglement d'approvisionnement et une volatilité des prix pour les fabricants de polymères et les compoundeurs.
Les acteurs intermédiaires comprennent les producteurs de polymères et les formulateurs de silicone spécialisés qui transforment les polymères de base en caoutchouc haute consistance et en caoutchouc fluorosiliconé liquide (F-LSR), ainsi qu'en fluides, graisses, adhésifs, mastics et revêtements. En aval, les compoundeurs et mouleurs produisent des joints toriques, garnitures, tuyaux, diaphragmes et pièces de blindage EMI qualifiés selon des normes d'application telles que l'ASMR25988 (anciennement MIL-DTL-25988), MIL-DTL-83528, et les spécifications de matériaux aérospatiaux de la série SAE AMS 3325 à AMS 3331. La distribution se fait via l'approvisionnement direct des fournisseurs de rang et des équipementiers dans l'aérospatiale, l'automobile et le pétrole et gaz, ainsi que via des distributeurs industriels soutenant la MRO et les pièces techniques en petites séries.
Paysage concurrentiel
Le marché du fluorosilicone présente une concentration modérée, les acteurs établis s'appuyant sur leur expertise technique et leur échelle de production pour maintenir des positions concurrentielles, tandis que les pressions réglementaires entourant les PFAS créent des opportunités pour des formulations spécialisées et des alternatives durables. Wacker Chemie AG a renforcé sa stratégie « dans la région pour la région » en inaugurant une installation de fabrication de silicone de spécialité à Zhangjiagang en 2025, permettant des délais de rotation plus rapides pour les clients asiatiques de l'électronique et des cosmétiques. Alors que Shin-Etsu Silicones se taille une présence solide dans l'aérospatiale, DuPont se concentre sur des solutions de perfluoroélastomère d'ultra-haute pureté, visant à compléter plutôt qu'à dupliquer les offres en fluorosilicone.
Les dépôts de brevets indiquent un virage vers la dépolymérisation catalytique pour le recyclage des déchets post-industriels, laissant entrevoir des préparations pour des initiatives de reprise. Les risques d'approvisionnement sont concentrés sur la chaîne du monomère trifluoropropylé ; en réponse, certains transformateurs sécurisent des accords d'enlèvement pluriannuels avec Daikin et des fabricants chinois de plus petite taille sélectionnés.
Leaders de l'industrie du fluorosilicone
Dow
Wacker Chemie AG
Momentive Performance Materials (KCC Corporation)
3M
Shin-Etsu Silicones of America, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Fluorosilicone
- 3M
- Dow
- Eagle Elastomer Inc.
- DLR Elastomer Engineering Ltd
- Marco Rubber & Plastics
- Momentive Performance Materials (KCC Corporation)
- Parker Hannifin Corp
- Shandong Huaxia Shenzhou New Material Co., Ltd.
- Shin-Etsu Silicones of America, Inc.
- Trelleborg Group
- Wacker Chemie AG
- Zhejiang Huanxin Fluoro Material Co. Ltd.

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où l'exposition aux carburants, aux huiles et à la température impose des spécifications figées, et là où les concepteurs remanient les piles de matériaux sous la pression de l'approvisionnement et de la conformité à travers les chimies fluorées. Les achats de défense et d'aérospatiale liés à des normes telles que l'ASMR25988 et les spécifications AMS associées maintiennent une demande liée à des matériaux qualifiés, ce qui crée un espace libre pour les fournisseurs capables de garantir une qualité constante, une traçabilité validée et une requalification rapide pour les pièces moulées et les compounds.
Un deuxième domaine d'opportunité est l'expansion des sites de production asiatiques et de la capacité de transformation approfondie en aval, ce qui améliore la disponibilité des grades spécialisés et des pièces pour la demande régionale des équipementiers de l'automobile, de l'électronique et de l'industrie. Par exemple, Putian Yitai Plastics a signé en février 2026 un accord pour un projet industriel de fluorosilicone de 30 000 tonnes par an dans la zone de développement économique de Sanming, en Chine, et la Chine a également connu des tensions d'approvisionnement à court terme reflétées par des hausses de prix pendant les périodes de maintenance de juin 2026. Les efforts de développement de produits ciblant la gestion thermique et les composites fonctionnels, y compris les revêtements et matériaux pour véhicules électriques et l'électronique soumis à la chaleur et à l'exposition chimique, soutiennent également une demande supplémentaire de fluides, gels et systèmes d'étanchéité élastomères en fluorosilicone, là où les élastomères conventionnels ou les hydrocarbures rencontrent des limites de performance ou de compatibilité.
Recent Industry Developments in Marché du Fluorosilicone
- Juin 2026 : Dow a annoncé des projets d'investissement totalisant environ 100 millions USD jusqu'à la fin de 2027 pour développer les capacités de fabrication et d'innovation en silicones spécialisés aux États-Unis, en Chine et au Japon. Le programme soutient une capacité et un développement d'applications plus larges pour les matériaux siliconés à haute valeur ajoutée, renforçant les options d'approvisionnement pour les élastomères, fluides et solutions thermiques et d'étanchéité connexes au fluorosilicone utilisés par les clients des secteurs des transports, de l'électronique et de l'industrie.
- Mai 2025 : Wacker Chemie AG a mis en service une installation de fabrication de silicones spécialisés à Zhangjiagang, en Chine, ajoutant une capacité de production pour les fluides siliconés, émulsions et gels élastomères, y compris les fluorosilicones. Le site augmente l'approvisionnement régional pour les clients Asie-Pacifique et réduit les délais pour les comptes de l'électronique, de l'automobile et de l'industrie qui nécessitent des matériaux d'étanchéité et de revêtement à plus forte valeur.
- Juillet 2024 : Momentive Performance Materials (KCC Corporation) a annoncé des plans pour étendre sa capacité de production de fluorosilicone en Europe afin de répondre à une demande croissante, en particulier issue des applications automobiles. Cette initiative soutient la disponibilité régionale des composés fluorosiliconés et contribue à raccourcir les chaînes d'approvisionnement pour les mouleurs européens et les fournisseurs de rang qualifiant des matériaux pour des composants exposés à des températures plus élevées et aux carburants.


Marché du Fluorosilicone Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour ce rapport, le marché du fluorosilicone est défini comme les matériaux et formulations de silicone fluoré vendus pour un usage industriel où la résistance aux carburants, huiles, solvants et cycles thermiques constitue une exigence d'achat, et le revenu est comptabilisé au point de vente commercial.
Exclusions du périmètre : nous excluons les matériaux à usage exclusivement laboratoire, les échantillons de qualité R&D et les usages consommateurs non industriels où le fluorosilicone n'est pas intentionnellement spécifié comme matériau fonctionnel.
Aperçu de la segmentation
- Par type de produit
- Élastomère
- Adhésifs et produits d'étanchéité
- Anti-mousses
- Revêtement
- Autres types de produits (lubrifiants, etc.)
- Par industrie d'utilisation finale
- Pétrole et gaz
- Automobile
- Aérospatiale et défense
- Autres industries d'utilisation finale (équipementiers industriels, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a servi à établir la base factuelle sur l'origine de la demande de fluorosilicone et les facteurs de mouvement des prix selon les usages finaux. Nous avons examiné des sources publiques telles que les statistiques commerciales de l'USITC, UN Comtrade, les indicateurs industriels de l'OCDE, les séries de prix à la production du Bureau of Labor Statistics américain (comme vérifications directionnelles pour les produits chimiques et les articles en caoutchouc), ainsi que la documentation de sécurité et technique disponible via les portails réglementaires publics et les organismes de normalisation.
Du côté de l'offre, nous nous sommes appuyés sur les dépôts d'entreprises, les présentations aux investisseurs et une couverture de presse réputée pour cartographier les ajouts de capacité, le positionnement des produits et l'orientation des applications. Les bases de données de brevets ont également été passées au crible pour voir où ciblent les nouvelles formulations, ce qui a permis de valider où les volumes pourraient réalistement se déplacer. Pour le contexte des prix, nous avons utilisé des abonnements payants approuvés pour les données financières d'entreprises et le renseignement d'actualité, et, si nécessaire, nous avons utilisé des références publiques supplémentaires pour vérifier les schémas d'expédition et de commerce. Ces sources sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens primaires se sont concentrés sur les signaux de demande au niveau des applications et la fourchette de prix pratique utilisée dans les contrats réels, car ces détails ne sont pas systématiquement visibles dans les données publiques. Nous avons échangé avec des fournisseurs de matériaux, des compoundeurs et des utilisateurs en aval dans les transports, l'aérospatiale, le pétrole et gaz, et l'électronique à travers les principales régions productrices et consommatrices, puis avons utilisé ces apports pour ajuster les hypothèses et combler les lacunes du modèle documentaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Directeurs (CXO) : 14 % | APAC : 44 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Petits acteurs : 20 % | Managers : 51 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les bassins de demande sont reconstitués à partir de l'activité d'usage final et de l'intensité matérielle, puis convertis en revenu à l'aide d'une grille de prix spécifique à chaque application. En pratique, nous avons rattaché la demande à des indicateurs tels que l'activité aérospatiale et de MRO industrielle, les cycles de remplacement de l'étanchéité et des joints dans les transports, l'intensité de maintenance des équipements pétroliers et gaziers, et les tendances de production électronique où la résistance chimique est essentielle.
Pour maintenir un modèle réaliste, nous avons effectué des vérifications ascendantes sélectives en agrégeant les divulgations des fournisseurs et en utilisant des fourchettes de prix par kilogramme échantillonnées multipliées par des volumes de consommation implicites pour des applications clés telles que l'étanchéité élastomère, les adhésifs et mastics, les revêtements et les fluides de démoulage. Lorsque la couverture ascendante était incomplète, les lacunes ont été traitées en utilisant des hypothèses de pénétration validées et en maintenant des écarts de prix cohérents avec les retours d'entretiens pour chaque usage final. Les prévisions se sont principalement appuyées sur une analyse de scénarios, où des variables telles que la croissance de la production des marchés finaux, la substitution par rapport à d'autres élastomères dans les usages à service sévère, et la pression attendue sur le coût des matières premières ont été testées en conditions de stress puis alignées sur les fourchettes consensuelles entendues lors des discussions primaires.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, notamment les flux commerciaux, les tendances de production par usage final, et la fourchette implicite de prix par kilogramme après conversion de devise, afin que les valeurs aberrantes puissent être signalées tôt. Si une région ou une application montre un saut qui ne peut être expliqué par les facteurs moteurs, les hypothèses sont revues et des appels de suivi sont déclenchés pour confirmer si le changement est réel ou s'il s'agit d'un problème de calendrier des données.
Avant validation finale, le travail passe par des révisions d'analystes en plusieurs étapes où la cohérence des unités, l'alignement des années et la variance par rapport aux périodes précédentes sont revérifiés. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des changements majeurs de capacité ou des chocs de prix soudains. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché du fluorosilicone selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le fluorosilicone diffèrent souvent parce que la limite du périmètre est tracée différemment et parce que les hypothèses de prix ne sont pas actualisées selon le même calendrier. Les variations proviennent également de la manière dont chaque source gère le calendrier de conversion des devises et du fait que les chiffres soient construits à partir de signaux de volume ou de signaux de revenu.
Dans cette étude, le principal facteur d'écart est la grille de prix, car les prix contractuels peuvent évoluer avec les fluctuations des matières premières et avec le changement de mix entre élastomères, adhésifs et mastics, et revêtements spécialisés. L'écart du tableau est également influencé par le fait que les fluides de démoulage et les antimousses soient comptés ou non dans le marché, et par le fait que le modèle s'appuie sur un taux de conversion d'une seule année de base ou sur un taux moyen aligné sur l'année de référence. Avec des vérifications trimestrielles des points de prix et une étape finale de normalisation des devises à la moyenne de l'année de référence, l'estimation reste liée à ce qui est effectivement payé sur le marché, ce qui permet à Mordor Intelligence d'éviter de surestimer la valeur lorsque le volume est stable mais que les prix sont volatils.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,10 milliard USD (2025) | |
| Éditeur mondial de recherche A | 285,48 millions USD (2025) | Reflète souvent un périmètre comptabilisé plus étroit centré sur le revenu des élastomères de base, et peut appliquer un ensemble de prix fixe basé sur une année de référence qui ne suit pas pleinement les évolutions du mix d'applications. |
| Portail de recherche sectorielle B | 281,90 millions USD (2024) | Utilise une année de référence antérieure et peut reporter des hypothèses de devises et de prix sans revérifier les fourchettes au niveau des contrats, ce qui peut comprimer l'estimation de valeur lorsque les prix augmentent. |
Globalement, la comparaison met en évidence deux causes pratiques de divergence, à savoir ce qui est inclus dans le revenu du fluorosilicone et la rapidité avec laquelle les prix et les devises sont actualisés dans le modèle. En maintenant des inclusions d'applications explicites et en revalidant les fourchettes de prix par rapport à la réalité des usages finaux, nous livrons un chiffre qui peut être retracé jusqu'à des intrants de demande et de prix clairs.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du fluorosilicone ?
La taille du marché du fluorosilicone s'élevait à 32,63 kilotonnes en 2026 et devrait atteindre 41,12 kilotonnes d'ici 2031 à un TCAC de 4,74 %.
Quel segment détient la plus grande part du marché du fluorosilicone ?
Les élastomères ont représenté 46,55 % de la part du marché du fluorosilicone en 2025 en raison de leur adaptabilité aux applications d'étanchéité dans l'aérospatiale, l'automobile et le pétrole et gaz.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'Asie-Pacifique bénéficie d'une capacité de production automobile, électronique et chimique concentrée, se traduisant par un TCAC régional de 6,55 % jusqu'en 2031, soutenu par des politiques industrielles favorables.
Comment les réglementations sur les PFAS influencent-elles la demande ?
Des règles plus strictes sur les PFAS restreignent certaines utilisations des fluoropolymères mais orientent simultanément les concepteurs vers le fluorosilicone comme substitut conforme dans les systèmes de carburant, les boucles de refroidissement des véhicules électriques et l'électronique flexible.
Dernière mise à jour de la page le:



