
Fluorsilikon Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
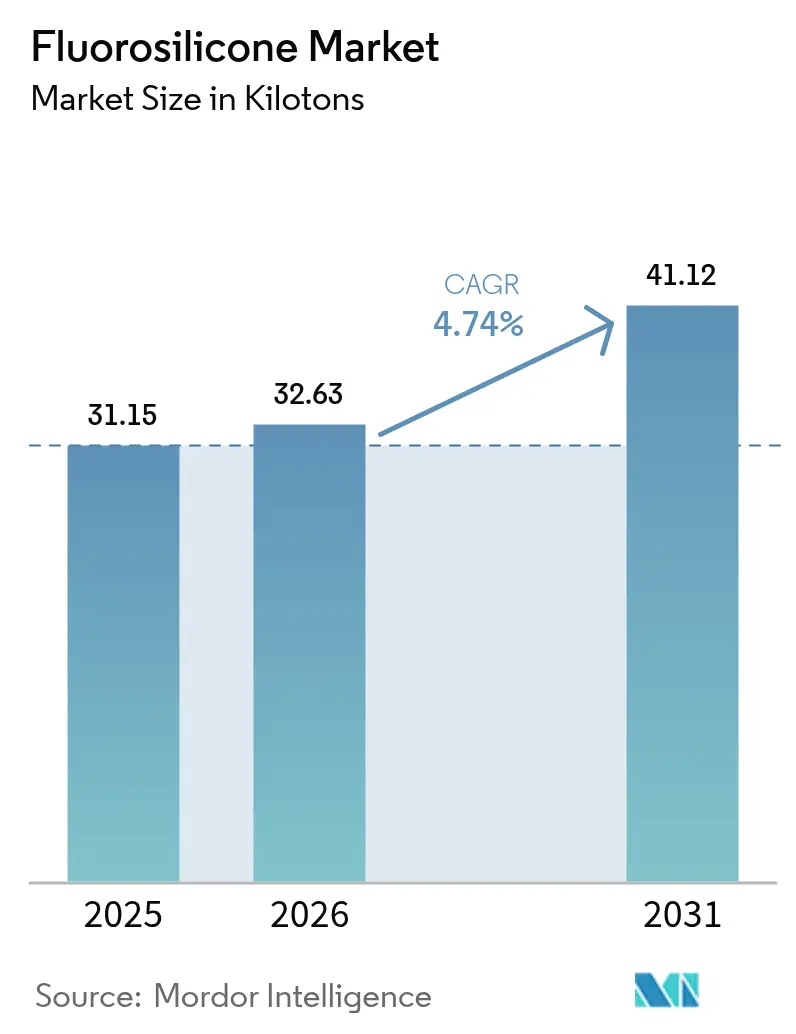
| Marktvolumen (2026) | 32.63 Kilotonn |
| Marktvolumen (2031) | 41.12 Kilotonn |
| Growth Rate (2026 - 2031) | 4.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
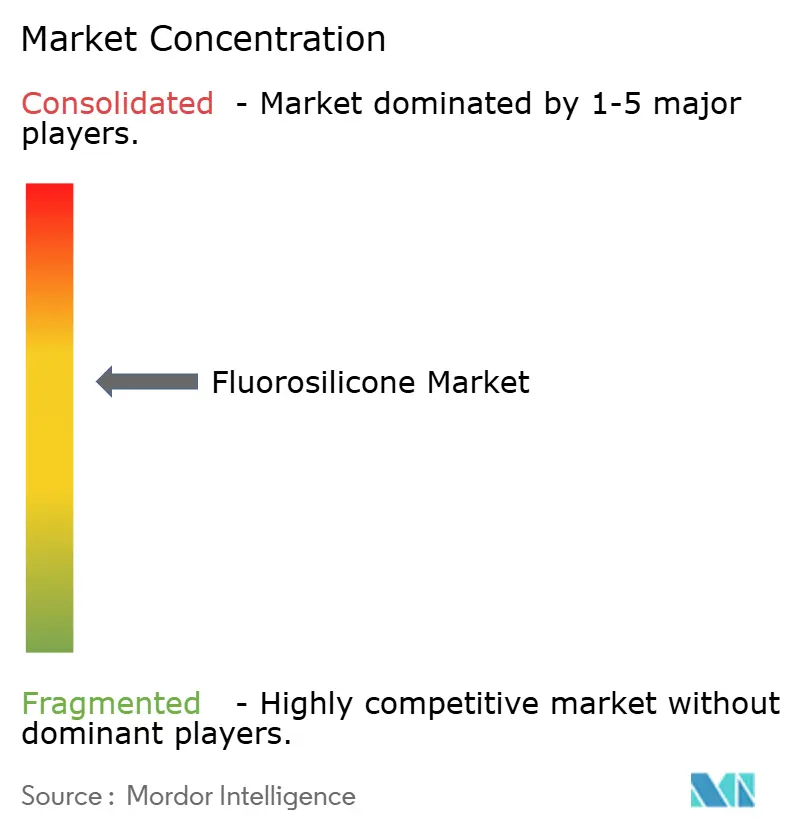
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Fluorsilikon Marktanalyse von Mordor Intelligence
Die Fluorsilikon Marktgröße wird voraussichtlich von 31,15 Kilotonnen im Jahr 2025 auf 32,63 Kilotonnen im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,74 % über den Zeitraum 2026–2031 41,12 Kilotonnen erreichen. Die Nachfrage bleibt an Anwendungen geknüpft, bei denen herkömmliche Elastomere keine großen Temperaturschwankungen, aggressiven Kraftstoffe oder schnelle Dekompressionen tolerieren können. Das Wachstum wird durch den verstärkten Einsatz in Luft- und Raumfahrt-Kraftstoff- und Hydraulikkreisen, Wärmemanagementkreisen in batteriebetriebenen Elektrofahrzeugen sowie Hochdruck-Erdölfeldinstrumenten gestärkt. Gleichzeitig bauen globale PFAS-Vorschriften Teile der Fluorpolymer-Lieferkette ab, eröffnen jedoch Substitutionsfenster für auf Fluorsilikon basierende Designs. Die regionale Dynamik konzentriert sich auf Asien-Pazifik, wo Automobil- und Elektronikwerke auf höherwertige Dichtungs- und Beschichtungsmaterialien umsteigen, während Hersteller in Nordamerika und Europa auf differenzierte Qualitäten für Verteidigungs- und Tiefseeenergieanlagen abzielen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führten Elastomere mit einem Fluorsilikon Marktanteil von 46,55 % im Jahr 2025; Schmierstoffe und sonstige Spezialitäten werden bis 2031 voraussichtlich eine CAGR von 7,55 % verzeichnen.
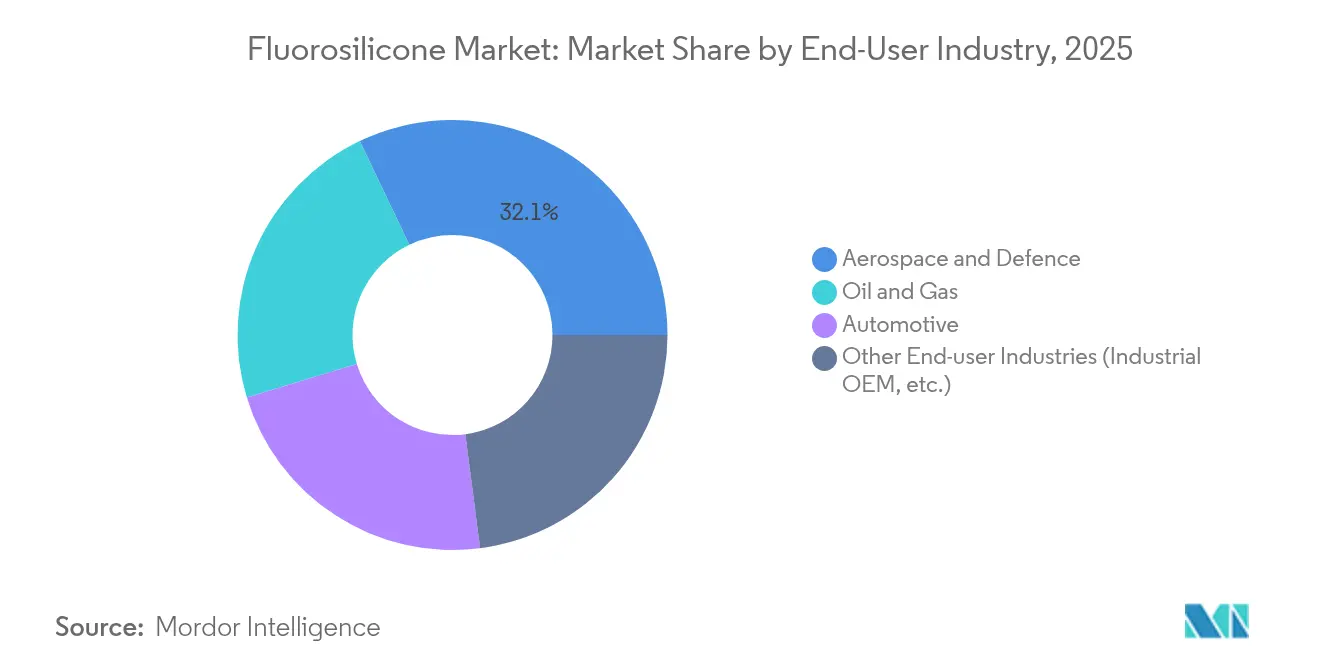
- Nach Endverbraucherbranche entfiel auf die Luft- und Raumfahrt im Jahr 2025 ein Anteil von 32,10 % der Fluorsilikon Marktgröße, während Industrie-OEM und sonstige Nutzer für den Zeitraum 2026–2031 eine CAGR von 7,05 % prognostiziert wird.
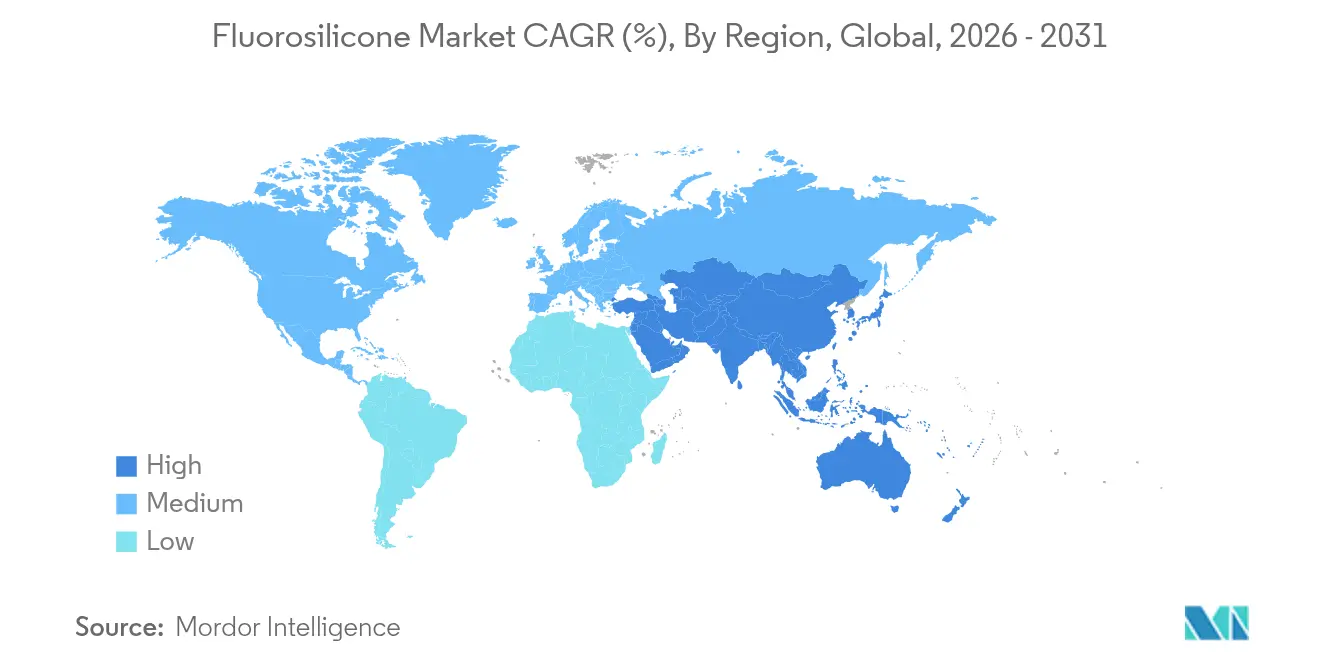
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Fluorsilikon Marktanteil von 38,55 % und wird voraussichtlich die schnellste regionale CAGR von 6,55 % im gleichen Zeitraum verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage aus Kraftstoff-/Hydrauliksystemen der Luft- und Raumfahrt sowie Verteidigung | +1.2% | Weltweit, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nutzung durch die Öl- und Gasindustrie | +0.9% | Weltweit, mit Schwerpunkt auf Offshore-Regionen | Langfristig (≥ 4 Jahre) |
| Einsatz in Hochtemperatur-Automobil-Turbo- und Biokraftstoffleitungen | +0.8% | APAC als Kern, Ausweitung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Aufkommen flexibler Elektronik und Elektrofahrzeug-Batterienanwendungen | +1.1% | APAC führend, Ausweitung auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung biobasierter fluorierter Siloxan-Monomere | +0.5% | EU und Nordamerika – regulierungsgetriebene Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage aus Kraftstoff-/Hydrauliksystemen der Luft- und Raumfahrt sowie Verteidigung
Moderne Flugzeug-Kraftstoffkreise laufen bei Temperaturen über 177 °C und wechseln zwischen synthetischen Biojet-Mischungen, Hydraulikflüssigkeiten und Vereisungsschutzzusätzen. Standard-Silikone brechen oder quellen, aber trifluorpropyl-substituierte Ketten in Fluorsilikon bleiben bis -73 °C elastisch und vermeiden Sprödbrüche in großer Höhe. Führende Dichtungslieferanten qualifizieren Fluorsilikon-O-Ringe nun nach MIL-DTL-25988, um schnelle Druckzyklen ohne Ermüdung zu bestehen. Gewichtseinsparende Trends verstärken die Umstellung, da dünnere Dichtungen auf überlegene chemische Beständigkeit angewiesen sind, um eine langfristige Zuverlässigkeit zu gewährleisten[1]ERIKS, "Kraftstoffbeständige Dichtungslösungen für die Luft- und Raumfahrt," eriks.com.
Steigende Nutzung aus Offshore-Öl- und Gasfeldern
Ultratiefen Bohrlöcher überschreiten 22.000 psi und nähern sich 450 °F. Komplettierungsstränge und FPSO-Flüssigkeitsdruckwandler sind Sauergas, hoher Solekonzentration und schneller Gasdekompression ausgesetzt. Fluorsilikon hält Modul und Volumenänderung innerhalb der API-Spezifikationsgrenzen, während HNBR- und Perfluorelastomer-Qualitäten entweder brechen oder an Festigkeit verlieren. Eine längere mittlere Interventionszeit senkt die Förderkosten, sodass Betreiber Fluorsilikon bei Packern, Blow-out-Preventer-Dichtungen und Bohrlochsensoren für Hartgas-Reservoirs vorschreiben.
Einsatz in Hochtemperatur-Automobil-Turbo- und Biokraftstoffleitungen
Kleinere hochleistungsfähige Motoren setzen Schläuche und Dichtungen zyklischen Belastungen zwischen -40 °C und 250 °C aus. Flüssiges Fluorsilikon-Kautschuk wird in Spritzgussformen verarbeitet, die komplexe Geometrien mit minimalem Grat erzeugen und den Montageabfall reduzieren. Die Beständigkeit gegenüber ethanolreichem Benzin verhindert das bei Nitril-Dichtungen beobachtete Quellen von 10–15 %. Form-in-Place-Fluorsilikon-Dichtungen kombinieren außerdem elektromagnetische Abschirmung mit thermischer Beständigkeit für die Leistungselektronik von Elektrofahrzeugen[2]Dow, "SILASTIC Fluorsilikon-Kautschuk für Turbolader-Schläuche," dow.com.
Aufkommen flexibler Elektronik und Elektrofahrzeug-Batterienanwendungen
Die Direktimmersionskühlung für 800-V-Batteriemodule stützt sich auf dielektrische Flüssigkeiten, die weder elektrischen Strom leiten noch sich an Hotspots zersetzen. Fluorsilikon-Flüssigkeiten bieten geringe elektrische Leitfähigkeit und bleiben über 200 °C stabil – ein Bereich, der für Kohlenwasserstofföle unerreichbar ist. Bei tragbaren Geräten unterstützt die Biokompatibilität des Polymers hautberührende Sensoren, die Schweiß und Reinigungsmitteln standhalten. Forschungsprototypen verwenden durchlässige Fluorsilikon-Substrate, um Dampf entweichen zu lassen, ohne die Schaltkreisfunktion zu beeinträchtigen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit kostenwettbewerbsfähiger Alternativen | -0.7% | Weltweit, insbesondere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Fluormonomer-Preisvolatilität und Versorgungsengpässe | -0.8% | Globale Lieferkettenauswirkungen | Mittelfristig (2–4 Jahre) |
| Umweltbedenken im Zusammenhang mit Fluorverbindungen | -0.6% | EU und Nordamerika – regulatorischer Fokus | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit kostenwettbewerbsfähiger Alternativen
Fortschrittliche EPDM-, HNBR- und VMQ-Verbindungen erreichen nun Kraftstoffbeständigkeitsniveaus, die einst ausschließlich Fluorsilikon vorbehalten waren, und bieten bis zu 70 % Materialeinsparungen für Anwendungen bei mittleren Temperaturen. Die Umstellung erfolgt am schnellsten bei Massenmarkt-Automobil- und Gerätedichtungen, bei denen die Gesamtexpositionstemperaturen selten 180 °C überschreiten. In Umgebungen mit gleichzeitiger Einwirkung aggressiver Aromaten und großen Temperaturschwankungen bleiben konkurrierende Elastomere jedoch noch immer im Rückstand.
Fluormonomer-Preisvolatilität und Versorgungsengpässe
Nur eine Handvoll Hersteller produziert Trifluorpropyl-Vinylsilan, das kritische Monomer für Fluorsilikon. Ausfälle oder regulatorische Verzögerungen verschärfen das Angebot, treiben die Spotpreise in die Höhe und veranlassen einige Verarbeiter zur Kapazitätsbegrenzung. Patentbarrieren um fortschrittliche Synthesewege verlängern die Konzentration. Automobilhersteller, die jährliche Lieferverträge aushandeln, sichern sich häufig mit hybriden Dichtungskonzepten ab, die Fluorsilikon nur in hochbelasteten Bereichen einsetzen[3]Daikin Chemicals, "Fluormonomer-Produktion und -Versorgung," daikinchemicals.com .
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Elastomere übertreffen bei VielseitigkeitElastomere erzielten 2025 den größten Anteil am Fluorsilikon Markt und machten 46,55 % des Volumens aus. Sie dominieren, weil Hochkonsistenz-Kautschuk- und Flüssigsilikon-Kautschukformate für Press-, Extrusions- und Spritzgusslinien geeignet sind, die von Schlauch-, Dichtungs- und O-Ring-Herstellern verwendet werden. Schmierstoffe, Fette und dielektrische Flüssigkeiten befinden sich in einem kleineren, aber schneller wachsenden Segment, das bis 2031 voraussichtlich eine CAGR von 7,55 % verzeichnen wird, da batteriebetriebene Kühlkreise skalieren. In der Massenproduktion verkürzen flüssige Qualitäten die Zykluszeiten bei engen Toleranzen, und zweikomponentige Raumtemperatur-vulkanisierende Chemien vereinfachen die Online-Abdichtung. Spezialitätsbeschichtungen und Antischaummittel bleiben Nischen-, aber profitable Produkte, die an pharmazeutische und Lebensmittelverarbeiter verkauft werden, die chemisch inerte, nicht kontaminierende Mittel benötigen.
Ein breiteres Formulierungsfenster ermöglicht es den Lieferanten, Härte, Elastizität und Quellgrenzen an jede Kundenspezifikation anzupassen. Diese Flexibilität erhält die Dominanz der Elastomere, auch wenn sich die Volumina zwischen den Branchen verschieben. Unterdessen profitiert das Schmierstoff-Teilsegment vom Anstieg der Direktimmersionskühlung von Batterien, bei der eine geringe elektrische Leitfähigkeit entscheidend ist. Die Einführung weitet sich auch auf Halbleiter-Vakuumpumpen aus, die keinen Kohlenwasserstoff-Rückstrom tolerieren können. Über all diese Anwendungen hinweg könnte die Fluorsilikon Marktgröße für Schmierstoffe bis 2030 vom Labormaßstab auf kommerzielle Tonnage anwachsen.


Nach Endverbraucherbranche:
Luft- und Raumfahrt bleibt der Premium-AnkerDie Luft- und Raumfahrt repräsentierte 2025 32,10 % des Fluorsilikon Marktes, da OEMs und Fluggesellschaften den höheren Preis im Austausch für jahrzehntelange Zuverlässigkeit akzeptieren. Jedes Großraumflugzeug enthält Hunderte von Fluorsilikon-O-Ringen, Membranen und Tüllen, die Kraftstoff-, Hydraulik- und Zapfluftsysteme sichern. Das nächste Wachstumspotenzial liegt in Industrie-OEM-Segmenten wie Halbleiter, chemische Verarbeitung und Präzisionsinstrumentierung, die zusammen voraussichtlich bis 2031 eine CAGR von 7,05 % verzeichnen werden. Elektrofahrzeug-Antriebshersteller folgen und verwenden Dichtungen und Schläuche, die hohen Glykolmischungen und schnellen Wärmezyklen standhalten.
Militärluftfahrt und Raumstartanlagen schreiben Fluorsilikon für den Einsatz bis zu kryogenen Temperaturen vor und stellen das Material damit außerhalb der Reichweite alternativer Polymere. Erdölfelddienstleistungsunternehmen zählen ebenfalls zu den größten Käufern und reservieren die Verbindung für Sauergas-Werkzeuge. Da die Umweltprüfung zunimmt, vermarkten Chemieunternehmen VOC-arme, biobasierte Qualitäten, um den von Luft- und Raumfahrt- sowie Verteidigungsunternehmen auferlegten Regeln für nachhaltige Beschaffung zu entsprechen. Dieses Zusammenspiel von Leistung und Compliance hält die Fluorsilikon-Branche in geschäftskritischen Anwendungen unverzichtbar.
Geografische Analyse
APAC-Fluorsilikonmarkt
Asien-Pazifik kontrollierte 2025 38,55 % der weltweiten Lieferungen und ist bereit, bis 2031 einen CAGR von 6,55 % zu verzeichnen. China bleibt der zentrale Knotenpunkt, dank der Produktion von Automobil-Turboladern in hohem Volumen, der raschen Expansion bei 300-mm-Halbleiterfabs und staatlicher Programme, die auf inländische Lieferketten für Spezialchemikalien abzielen. Einheimische Chemiker erproben Fluorsilikon-Schäume zur Öl-Wasser-Trennung, ein Schritt, der die Innovationstiefe der Region unterstreicht. Japan nutzt präzises Prozess-Know-how, um ultrareine Qualitäten für Raumfahrt- und Verteidigungsinstrumente herzustellen, während Südkoreas Chaebol-Struktur davon profitierte, dass KCC Corporation Momentive übernahm und damit die interne Versorgungssicherheit festigte.
Nordamerika-Fluorsilikonmarkt
Nordamerika hält den zweitgrößten Verbrauchsblock, gestützt durch seine Luftfahrt-, Raumfahrt- und Verteidigungssektoren sowie Schiefer- und Offshore-Betreiber, die Premiummaterialien bevorzugen. Die Größe des Fluorsilikonmarkts in der Region wird durch FAA- und DoD-Zertifizierungen verankert, die lange Ersatzzyklen festschreiben. Die Automobilnachfrage ist stabil, aber nicht herausragend, gehemmt durch Kostensenkungsziele, doch der Wechsel zu batterieelektrischen Lastkraftwagen schafft neue Möglichkeiten für Wärmeübergangsschnittstellen und dielektrische Flüssigkeiten. Kanadische Ölsande treiben die Betriebstemperaturen hoch genug, um Fluorsilikon gegenüber FKM zu rechtfertigen, und erweitern die regionale Nachfrage in den Energiebereich.
Europa-Fluorsilikonmarkt
Europa sieht sich dem komplexesten regulatorischen Umfeld gegenüber. Entwürfe für PFAS-Beschränkungen im Rahmen von REACH verschärfen die Melde- und Substitutionsanforderungen, doch bestehen Ausnahmeregelungen für Luft- und Raumfahrt, Medizin und kritische Energieinfrastruktur. Deutsche OEMs statten weiterhin biokraftstofffähige Motoren mit Fluorsilikon-Schläuchen aus, und französische Kernanlagen verwenden weiterhin strahlungsbeständige Qualitäten. Nordische Länder erkunden Recycling-Silikonkreisläufe, die Polymerketten in wiederverwendbare Monomere aufbrechen, ein Weg zur Kreislaufwirtschaft, der die langfristige Versorgung stabilisieren könnte. Insgesamt wächst der europäische Verbrauch langsam, verlagert sich jedoch hin zu nachhaltigen Designs mit niedrigem Fluorgehalt, einer Nische, die lokale Hersteller gut bedienen können.

Wertschöpfungskettenanalyse
Die Fluorsilikon-Wertschöpfungskette beginnt mit vorgelagerten fluorierten und Silikonrohstoffen, die auf der Trifluorpropylsilan-Molekülfamilie basieren, die zur Einführung der fluorierten Seitenkette verwendet wird, sowie herkömmlichen Silikonzwischenprodukten (zum Beispiel cyclischen Siloxanen wie D4). Behandelte Silica-Füllstoffe und Katalysatoren sind ebenfalls Teil der Polymerisation und Vernetzung. Eine wesentliche strukturelle Einschränkung ist die begrenzte Anzahl von Herstellern kritischer Fluormonomere, was zu Lieferengpässen und Preisvolatilität für Polymerhersteller und Compoundeure führen kann.
Zu den nachgelagerten Marktteilnehmern zählen Polymerhersteller und Spezialsilikonformulierer, die Basispolymere in hochkonsistenten Kautschuk und flüssiges Fluorsilikonkautschuk (F-LSR) umwandeln, ebenso wie Flüssigkeiten, Fette, Klebstoffe, Dichtstoffe und Beschichtungen. Nachgelagert produzieren Compoundeure und Formteilhersteller O-Ringe, Dichtungen, Schläuche, Membranen und EMI-Abschirmteile, die nach Anwendungsstandards wie ASMR25988 (ehemals MIL-DTL-25988), MIL-DTL-83528 und Luft- und Raumfahrtmaterialspezifikationen der Reihe SAE AMS 3325 bis AMS 3331 qualifiziert sind. Der Vertrieb erfolgt über die Direktbelieferung von Tier-Zulieferern und OEMs in der Luft- und Raumfahrt, der Automobilindustrie und der Öl- und Gasindustrie sowie über Industriedistributoren, die MRO und kleine Chargen technischer Bauteile unterstützen.
Wettbewerbslandschaft
Der Fluorsilikon Markt weist eine moderate Konzentration auf, wobei etablierte Akteure ihr technisches Fachwissen und ihre Fertigungskapazitäten nutzen, um wettbewerbsfähige Positionen zu halten, während regulatorische Druckfaktoren rund um PFAS Möglichkeiten für spezialisierte Formulierungen und nachhaltige Alternativen schaffen. Wacker Chemie AG stärkte seine „In-Region-für-Region”-Strategie durch die Inbetriebnahme einer Spezialsilikon-Produktionsstätte in Zhangjiagang im Jahr 2025 und ermöglicht so schnellere Lieferzeiten für asiatische Elektronik- und Kosmetikkunden. Während Shin-Etsu Silicones eine starke Präsenz in der Luft- und Raumfahrt aufbaut, konzentriert sich DuPont auf ultrahochreine Perfluorelastomer-Lösungen mit dem Ziel, Fluorsilikon-Angebote zu ergänzen statt zu duplizieren.
Patentanmeldungen deuten auf eine Verlagerung hin zur katalytischen Depolymerisation für das Recycling von Nachproduktionsabfällen hin, was auf Vorbereitungen für Rücknahme-Initiativen hindeutet. Versorgungsrisiken konzentrieren sich auf die Trifluorpropyl-Monomer-Kette; als Reaktion darauf sichern einige Verarbeiter mehrjährige Abnahmevereinbarungen mit Daikin und ausgewählten kleineren chinesischen Herstellern.
Führende Unternehmen der Fluorsilikon-Branche
Dow
Wacker Chemie AG
Momentive Performance Materials (KCC Corporation)
3M
Shin-Etsu Silicones of America, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Fluorsilikonmarkt
- 3M
- Dow
- Eagle Elastomer Inc.
- DLR Elastomer Engineering Ltd
- Marco Rubber & Plastics
- Momentive Performance Materials (KCC Corporation)
- Parker Hannifin Corp
- Shandong Huaxia Shenzhou New Material Co., Ltd.
- Shin-Etsu Silicones of America, Inc.
- Trelleborg Group
- Wacker Chemie AG
- Zhejiang Huanxin Fluoro Material Co. Ltd.

Marktchancen und Zukunftsaussichten
Chancen bündeln sich dort, wo Kraftstoff-, Öl- und Temperaturbelastung eine Spezifikationsbindung erzeugen und wo Konstrukteure Materialstapel unter Druck von Lieferketten und Compliance-Anforderungen über fluorierte Chemien hinweg überarbeiten. Die Beschaffung im Verteidigungs- und Luft- und Raumfahrtsektor, die an Standards wie ASMR25988 und verwandte AMS-Spezifikationen gebunden ist, hält die Nachfrage an qualifizierte Materialien gebunden, was Freiraum für Anbieter schafft, die konsistente Qualität, validierte Rückverfolgbarkeit und schnelle Requalifizierung für Formteile und Compounds unterstützen können.
Ein zweiter Chancenbereich ist der Ausbau asiatischer Produktionsstandorte und nachgelagerter Weiterverarbeitungskapazitäten, was die Verfügbarkeit von Spezialqualitäten und Bauteilen für die regionale Nachfrage von Automobil-, Elektronik- und Industrie-OEMs verbessert. Beispielsweise unterzeichnete Putian Yitai Plastics im Februar 2026 eine Vereinbarung über ein Fluorsilikon-Industrieprojekt mit einer Kapazität von 30.000 Tonnen pro Jahr in der Sanming Economic Development Zone, China, und auch in China zeigte sich eine kurzfristige Angebotsverknappung, die sich in Preiserhöhungen während der Wartungsperioden im Juni 2026 widerspiegelte. Produktentwicklungsbemühungen im Bereich Wärmemanagement und funktionale Verbundwerkstoffe, einschließlich Beschichtungen und Materialien für Elektrofahrzeuge und Elektronik unter Hitze- und Chemikalienbelastung, unterstützen ebenfalls die zusätzliche Nachfrage nach Fluorsilikonflüssigkeiten, -gelen und elastomeren Dichtungssystemen, wo herkömmliche Elastomere oder Kohlenwasserstoffe an Leistungs- oder Kompatibilitätsgrenzen stoßen.
Recent Industry Developments in Fluorsilikonmarkt
- Juni 2026: Dow gab Investitionsprojekte in Höhe von rund 100 Millionen USD bis Ende 2027 zur Erweiterung der Fertigungs- und Innovationsfähigkeiten für Spezialsilikone in den Vereinigten Staaten, China und Japan bekannt. Das Programm unterstützt den Ausbau der Kapazitäten und die Anwendungsentwicklung für hochwertige Silikonmaterialien und stärkt die Lieferoptionen für fluorsilikonverwandte Elastomere, Flüssigkeiten sowie Wärme- und Dichtungslösungen, die von Kunden aus den Bereichen Transport, Elektronik und Industrie genutzt werden.
- Mai 2025: Wacker Chemie AG nahm eine Fertigungsanlage für Spezialsilikone in Zhangjiagang, China, in Betrieb und erweiterte damit die Produktionskapazität für Silikonflüssigkeiten, Emulsionen und Elastomergele, einschließlich Fluorsilikonen. Der Standort erhöht das regionale Angebot für Kunden im asiatisch-pazifischen Raum und verkürzt die Lieferzeiten für Kunden aus den Bereichen Elektronik, Automobil und Industrie, die höherwertige Dichtungs- und Beschichtungsmaterialien benötigen.
- Juli 2024: Momentive Performance Materials (KCC Corporation) gab Pläne zur Erweiterung der Fluorsilikon-Produktionskapazität in Europa bekannt, um der steigenden Nachfrage, insbesondere aus Automobilanwendungen, gerecht zu werden. Dieser Schritt unterstützt die regionale Verfügbarkeit von Fluorsilikon-Compounds und trägt dazu bei, die Lieferketten für europäische Formteilhersteller und Tier-Zulieferer zu verkürzen, die Materialien für Bauteile mit höherer Temperatur- und Kraftstoffbelastung qualifizieren.


Fluorsilikonmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Fluorsilikonmarkt als fluorierte Silikonmaterialien und Formulierungen definiert, die für industrielle Anwendungen verkauft werden, bei denen die Beständigkeit gegenüber Kraftstoffen, Ölen, Lösungsmitteln und Temperaturwechseln eine Kaufanforderung darstellt, wobei der Umsatz zum Zeitpunkt des kommerziellen Verkaufs erfasst wird.
Umfangsausschlüsse: Wir schließen ausschließlich für Labore bestimmte Materialien, Muster im F&E-Maßstab und nicht-industrielle Verbraucheranwendungen aus, bei denen Fluorsilikon nicht bewusst als funktionales Material spezifiziert ist.
Übersicht der Segmentierung
- Nach Produkttyp
- Elastomer
- Klebstoffe und Dichtstoffe
- Antischaummittel
- Beschichtung
- Sonstige Produkttypen (Schmierstoffe usw.)
- Nach Endverbraucherbranche
- Öl und Gas
- Automobilindustrie
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Endverbraucherbranchen (Industrie-OEM usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research diente dazu, die Faktengrundlage dafür zu schaffen, woher die Fluorsilikon-Nachfrage stammt und was die Preisentwicklung über die Endanwendungen hinweg antreibt. Wir haben öffentliche Quellen wie USITC-Handelsstatistiken, UN Comtrade, OECD-Branchenindikatoren, die Erzeugerpreisreihe des US Bureau of Labor Statistics (als richtungsweisende Kontrollen für Chemikalien und Kautschukwaren) sowie Sicherheits- und technische Dokumentationen aus öffentlichen Regulierungsportalen und Normungsgremien ausgewertet.
Auf der Angebotsseite stützten wir uns auf Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichte, um Kapazitätserweiterungen, Produktpositionierung und Anwendungsschwerpunkte zu erfassen. Auch Patentdatenbanken wurden durchsucht, um zu erkennen, auf welche neuen Formulierungen abgezielt wird, was half zu validieren, wohin sich Volumina realistisch verschieben könnten. Für den Preiskontext nutzten wir genehmigte kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen und griffen bei Bedarf auf zusätzliche öffentliche Referenzen zurück, um Versand- und Handelsmuster zu prüfen. Diese Quellen sind beispielhaft, und weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärinterviews konzentrierten sich auf Nachfragesignale auf Anwendungsebene und die praktische Preisspanne, die in realen Verträgen verwendet wird, da diese Details in öffentlichen Daten nicht durchgängig sichtbar sind. Wir sprachen mit Materiallieferanten, Compoundeuren und nachgelagerten Anwendern aus den Bereichen Transport, Luft- und Raumfahrt, Öl und Gas sowie Elektronik in den wichtigsten Produktions- und Verbraucherregionen und nutzten die Ergebnisse, um Annahmen anzupassen und Lücken im Desk-Modell zu schließen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35% | CXOs: 14% | APAC: 44% |
| Mid-Tier: 45% | Funktions-/Bereichsleiter: 35% | EMEA: 37% |
| Kleinere Akteure: 20% | Manager: 51% | Amerika: 19% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, bei dem Nachfragepools aus Endnutzungsaktivitäten und Materialintensität rekonstruiert und dann mithilfe eines anwendungsspezifischen Preisrasters in Umsatz umgerechnet werden. In der Praxis haben wir die Nachfrage an Indikatoren wie Luft- und Raumfahrt- und Industrie-MRO-Aktivität, Zyklen für den Austausch von Dichtungen und Dichtstoffen im Transportwesen, die Instandhaltungsintensität von Öl- und Gasanlagen sowie Produktionstrends in der Elektronik gekoppelt, bei denen chemische Beständigkeit entscheidend ist.
Um das Modell realistisch zu halten, führten wir selektive Bottom-Up-Kontrollen durch, indem wir Angaben der Lieferanten zusammenfassten und gestichprobte Preis-pro-Kilogramm-Spannen mit den implizierten Verbrauchsvolumina für wichtige Anwendungen wie Elastomerdichtungen, Klebstoffe und Dichtstoffe, Beschichtungen und Trennmittel multiplizierten. Wenn die Bottom-Up-Abdeckung unvollständig war, wurden Lücken durch validierte Durchdringungsannahmen geschlossen und Preisspannen konsistent mit dem Interview-Feedback für jede Endanwendung gehalten. Die Prognose stützte sich hauptsächlich auf Szenarioanalysen, bei denen Variablen wie das Wachstum der Endmarktproduktion, die Substitution gegenüber anderen Elastomeren in Anwendungen mit hoher Beanspruchung und der erwartete Kostendruck bei Rohstoffen einem Stresstest unterzogen und anschließend an die in Primärgesprächen genannten Konsensbereiche angepasst wurden.
Datenvalidierung & Aktualisierungszyklus
Die Modellergebnisse werden gegen unabhängige Signale geprüft, einschließlich Handelsströme, Produktionstrends bei Endanwendungen und die implizierte Preis-pro-Kilogramm-Spanne nach Währungsumrechnung, sodass Ausreißer frühzeitig erkannt werden können. Zeigt eine Region oder Anwendung einen Sprung, der sich durch die Treiber nicht erklären lässt, werden die Annahmen überprüft und Folgegespräche ausgelöst, um zu bestätigen, ob es sich um eine reale Verschiebung oder ein Timing-Problem der Daten handelt.
Vor der endgültigen Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, bei denen Einheitlichkeit, Jahresabgleich und Abweichungen gegenüber vorherigen Perioden erneut überprüft werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie größeren Kapazitätsänderungen oder plötzlichen Preisschocks. Kurz vor der Auslieferung wird eine erneute Überprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Der von Mordor Intelligence ermittelte Marktumfang für Fluorsilikon im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fluorsilikon unterscheiden sich häufig, weil die Abgrenzung des Anwendungsbereichs unterschiedlich vorgenommen wird und weil Preisannahmen nicht nach demselben Zeitplan aktualisiert werden. Abweichungen ergeben sich auch daraus, wie jede Quelle das Timing der Währungsumrechnung handhabt und ob Zahlen auf Volumensignalen oder auf Umsatzsignalen basieren.
In dieser Studie ist das Preisraster der größte Treiber der Abweichung, da sich Vertragspreise mit Rohstoffschwankungen und mit der Mixverschiebung zwischen Elastomeren, Klebstoffen und Dichtstoffen sowie Spezialbeschichtungen ändern können. Die Spanne in der Tabelle wird auch davon beeinflusst, ob Trennmittel und Entschäumer als Teil des Marktes gezählt werden und ob das Modell auf einem einzigen Basisjahr-Umrechnungskurs oder einem an das Referenzjahr angepassten Durchschnittskurs beruht. Mit vierteljährlichen Kontrollen der Preispunkte und einem abschließenden Schritt zur Währungsnormalisierung anhand des Durchschnitts des Referenzjahres bleibt die Schätzung an das gebunden, was tatsächlich am Markt bezahlt wird, wodurch Mordor Intelligence eine Überbewertung vermeidet, wenn das Volumen stabil, aber die Preise volatil sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,10 Mrd. USD (2025) | |
| Globaler Forschungsverlag A | 285,48 Mio. USD (2025) | Spiegelt häufig einen engeren erfassten Umfang wider, der sich auf den Kernumsatz von Elastomeren konzentriert, und kann ein festes Basisjahr-Preisset anwenden, das Anwendungsmixverschiebungen nicht vollständig nachvollzieht. |
| Branchenforschungsportal B | 281,90 Mio. USD (2024) | Verwendet ein früheres Referenzjahr und übernimmt Währungs- und Preisannahmen möglicherweise ohne erneute Überprüfung der Bereiche auf Vertragsebene, was die Wertschätzung bei steigenden Preisen komprimieren kann. |
Insgesamt deutet der Vergleich auf zwei praktische Ursachen für die Abweichung hin: was als Fluorsilikon-Umsatz erfasst wird und wie schnell Preise und Wechselkurse im Modell aktualisiert werden. Indem wir die Anwendungseinschlüsse explizit halten und Preisspannen erneut anhand der Endnutzungsrealität validieren, liefern wir eine Zahl, die sich auf klare Nachfrage- und Preiseingaben zurückführen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Fluorsilikon Markt derzeit?
Die Fluorsilikon Marktgröße betrug 2026 32,63 Kilotonnen und wird bis 2031 voraussichtlich 41,12 Kilotonnen bei einer CAGR von 4,74 % erreichen.
Welches Segment hält den größten Anteil am Fluorsilikon Markt?
Elastomere hielten 2025 mit 46,55 % den größten Fluorsilikon Marktanteil aufgrund ihrer Anpassungsfähigkeit an Dichtungsaufgaben in der Luft- und Raumfahrt, der Automobilindustrie sowie im Öl- und Gasbereich.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Asien-Pazifik profitiert von konzentrierter Automobil-, Elektronik- und Chemieproduktionskapazität, was sich in einer regionalen CAGR von 6,55 % bis 2031 niederschlägt, unterstützt durch förderliche Industriepolitiken.
Wie beeinflussen PFAS-Vorschriften die Nachfrage?
Strengere PFAS-Vorschriften schränken einige Fluorpolymer-Anwendungen ein, lenken Konstrukteure jedoch gleichzeitig auf Fluorsilikon als konformes Substitut in Kraftstoffsystemen, Elektrofahrzeug-Kühlkreisen und flexibler Elektronik.
Seite zuletzt aktualisiert am:



