
Taille et part de marché du perfluoroalkoxy alcane (PFA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
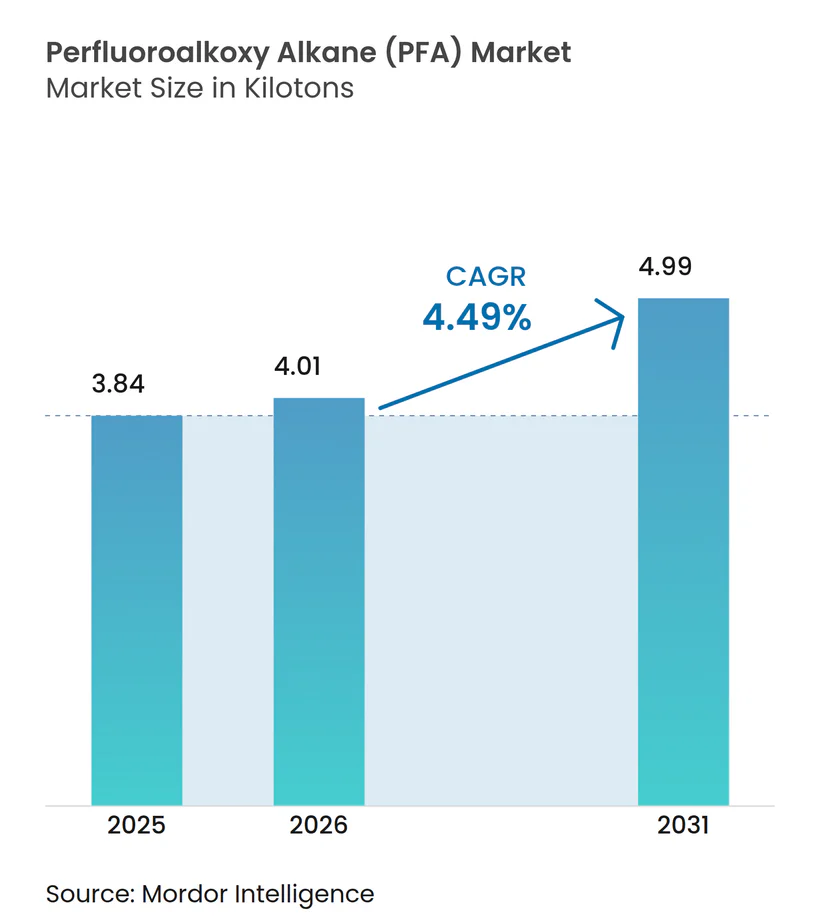
| Volume du Marché (2026) | 4.01 kilotonnes |
| Volume du Marché (2031) | 4.99 kilotonnes |
| Taux de croissance (2026 - 2031) | 4.49 % |
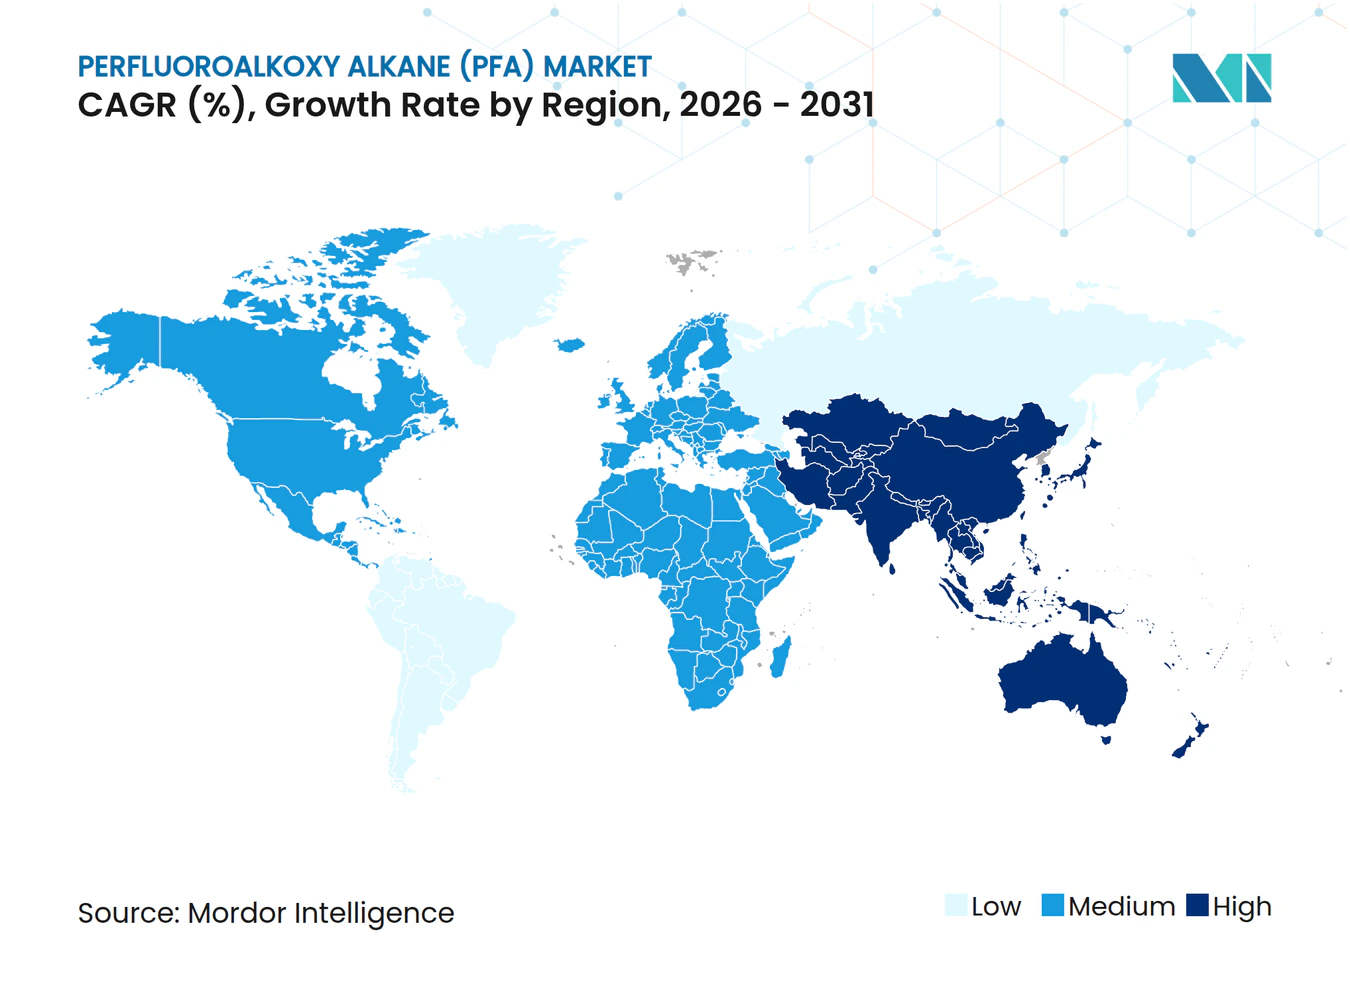
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du perfluoroalkoxy alcane (PFA) par Mordor Intelligence
La taille du marché du perfluoroalkoxy alcane devrait passer de 3,84 kilotonnes en 2025 à 4,01 kilotonnes en 2026, pour atteindre 4,99 kilotonnes d'ici 2031, avec un TCAC de 4,49 % sur la période 2026-2031. La résilience de la demande est ancrée dans le rôle incontournable du polymère au sein des circuits de manipulation de fluides ultrapurs dans les usines de fabrication de semi-conducteurs sub-3 nanomètres, les réacteurs chimiques spécialisés et les systèmes électriques haute tension. Les fabricants d'équipements continuent de spécifier des composants revêtus de PFA, car une contamination ionique résiduelle dans les nœuds avancés peut anéantir des rendements valant des millions de dollars américains, même alors que les régulateurs renforcent les règles relatives aux substances per- et polyfluoroalkylées (PFAS) en Amérique du Nord et en Europe. Les expansions de capacité de Chemours en Virginie-Occidentale et de Daikin au Japon atténuent le risque d'approvisionnement, mais les délais de livraison pour la résine de qualité réacteur dépassent encore 12 mois lorsque les fonderies lancent simultanément des projets de construction sur site vierge. Par ailleurs, l'essor de la fabrication de semi-conducteurs en Asie-Pacifique, la rénovation des installations pétrochimiques en Amérique du Nord et la densification de la 5G en Europe créent collectivement une demande multirégionale pour le marché du perfluoroalkoxy alcane, compensant le frein exercé par les interdictions sur les ustensiles de cuisine et l'émergence de substituts non fluorés.
Principaux enseignements du rapport
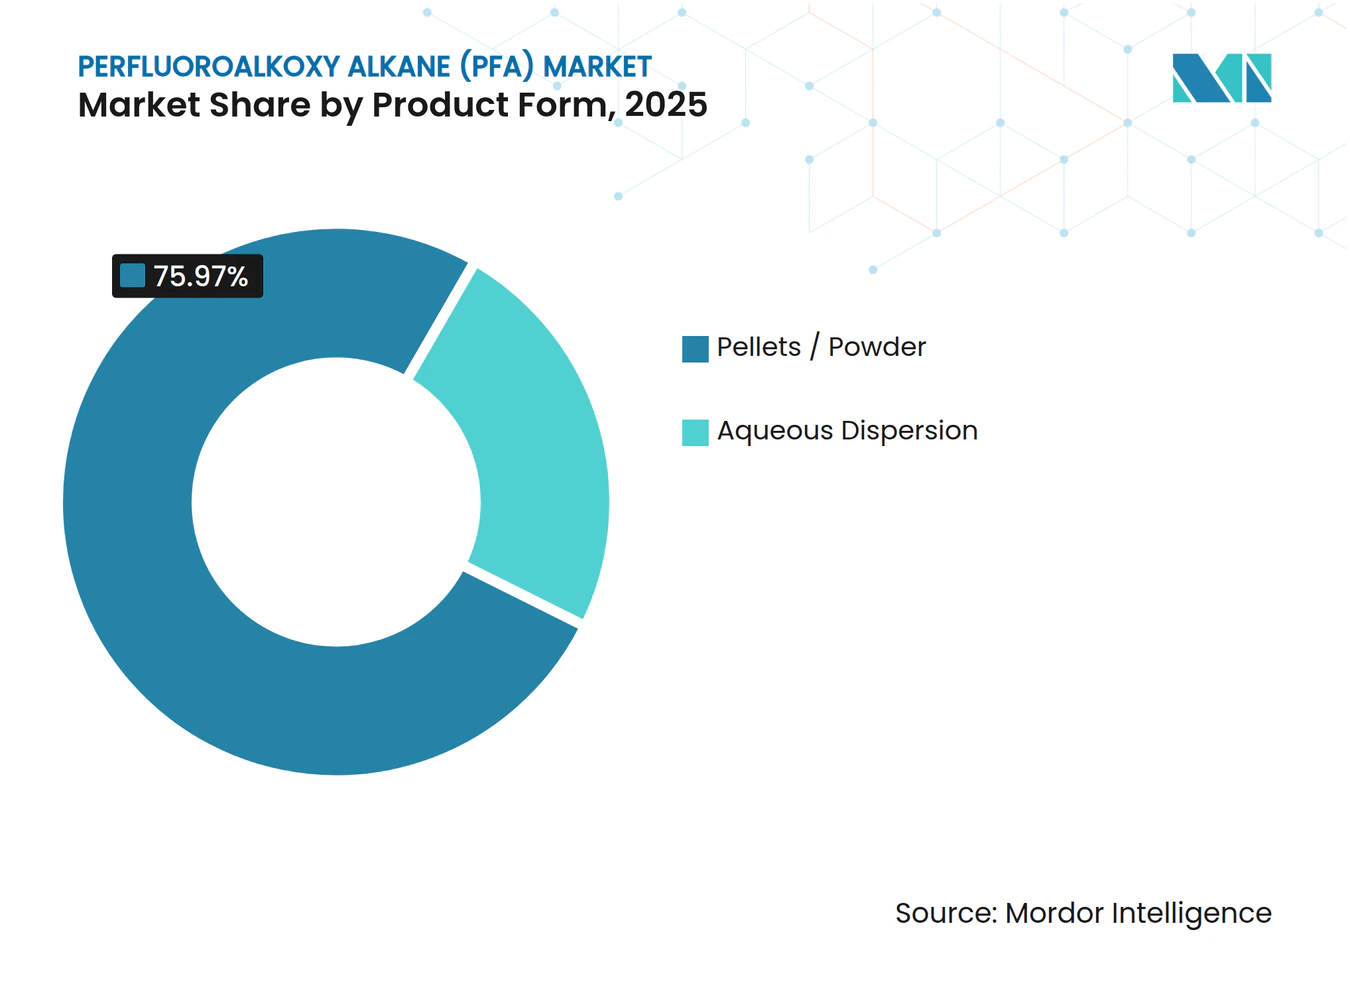
- Par forme de produit, les granulés et la poudre ont dominé avec 75,97 % de la part de marché du perfluoroalkoxy alcane en 2025, et ce segment devrait progresser à un TCAC de 4,96 % jusqu'en 2031.
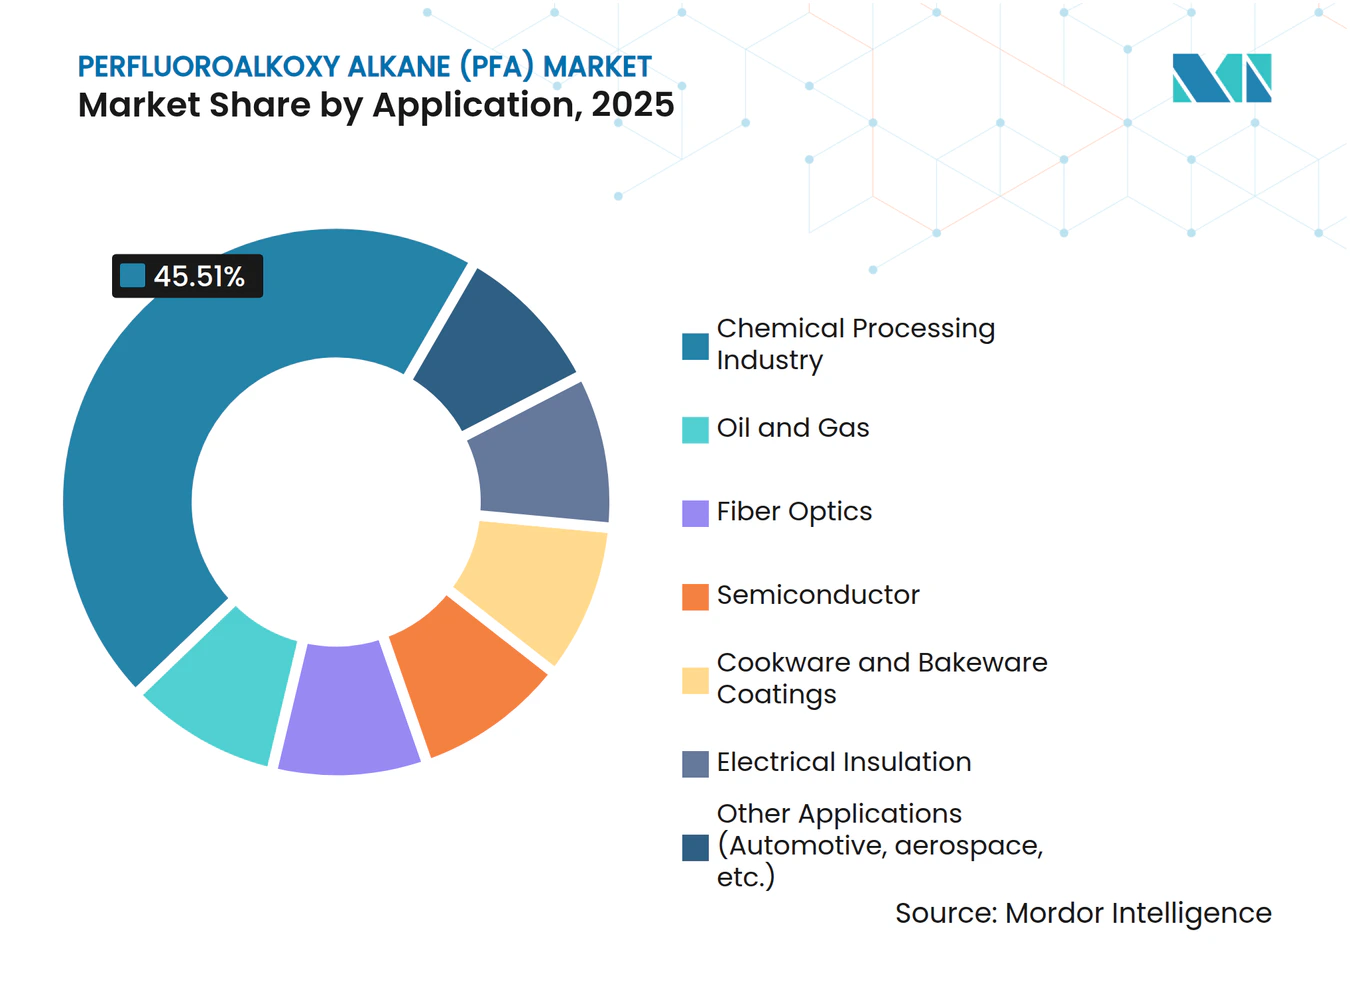
- Par application, le traitement chimique représentait 45,51 % de la taille du marché du perfluoroalkoxy alcane en 2025, tandis que l'isolation électrique progresse à un TCAC de 4,89 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,02 % de la part de revenus en 2025 et devrait croître à un TCAC de 4,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte hausse de la demande de tubes en PFA ultrapurs dans les usines de fabrication avancées de semi-conducteurs | +1.2% | Cœur en Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Revêtements résistants à la corrosion pour les installations de traitement chimique de nouvelle génération | +1.0% | Mondial, avec une concentration en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Tubes en PFA critiques pour l'intégrité dans le pétrole et le gaz en eaux profondes et en service acide | +0.8% | Amérique du Sud (pré-sel brésilien), Amérique du Nord (golfe du Mexique), Moyen-Orient | Moyen terme (2 à 4 ans) |
| Utilisation croissante du PFA dans les batteries lithium-ion | +0.7% | Dominance de l'Asie-Pacifique, émergence en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion du gainage de câbles à fibre optique portée par la 5G | +0.6% | Mondial, avec des gains précoces en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte hausse de la demande de tubes en PFA ultrapurs dans les usines de fabrication avancées de semi-conducteurs
Les fonderies exploitant des procédés à 3 nanomètres et en dessous consomment environ 0,5 kg de tubes en PFA par pied carré de salle blanche, ce qui représente 300 tonnes métriques pour une méga-usine unique de 600 000 pieds carrés[1]. Les projets multimilliardaires de TSMC en Arizona et à Kumamoto stimulent les commandes immédiates de PFA de qualité semi-conducteur résistant aux solvants agressifs de photoréserve sans libérer d'espèces ioniques. Les usines japonaises et coréennes réduisent le risque logistique en s'approvisionnant auprès de producteurs régionaux tels que Daikin et AGC, tandis que la ligne américaine de Chemours garantit la conformité aux exigences de contenu national en vertu des règles de la loi CHIPS. La lithographie par ultraviolets extrêmes relève les seuils de pureté, entraînant des carnets de commandes de 12 mois lors des cycles d'expansion maximale. Ces dynamiques maintiennent le marché du perfluoroalkoxy alcane en équilibre étroit malgré les vents contraires réglementaires.
Revêtements résistants à la corrosion pour les installations de traitement chimique de nouvelle génération
Les revêtements en PFA fonctionnent de manière fiable dans l'acide sulfurique concentré à 200 °C, le trifluorure de chlore et le pentafluorure de brome, là où l'acier inoxydable est défaillant, éliminant les cordons de soudure qui provoquent la fissuration sous contrainte. La capacité de mise en œuvre par fusion permet des revêtements sans joint, réduisant les temps d'arrêt dans les réacteurs pharmaceutiques et fluorochimiques. L'investissement de Gujarat Fluorochemicals dans du PFA de qualité supérieure pour les systèmes de gravure humide signale une intégration verticale et une concurrence asiatique croissante. Les opérateurs spécifient également le PFA pour limiter la contamination par des métaux traces susceptibles d'empoisonner les catalyseurs, élevant le polymère du statut de produit de base à celui d'élément critique du processus. Les longues durées de vie des équipements ancrent la demande pour des décennies.
Tubes en PFA critiques pour l'intégrité dans le pétrole et le gaz en eaux profondes et en service acide
La production pré-sel de Petrobras a atteint 2,2 millions de barils par jour en décembre 2024, et chaque nouveau FPSO nécessite des kilomètres de tubes revêtus de PFA pour résister à des niveaux de sulfure d'hydrogène supérieurs à 10 000 ppm. Les contrats sous-marins de TechnipFMC dans le golfe du Mexique renforcent le rôle du matériau là où les coûts de récupération des équipements dépassent 10 millions USD par intervention. Le faible coefficient de frottement du PFA facilite le contrôle hydraulique à plus de 3 000 mètres de profondeur, permettant l'utilisation de pompes de surface plus petites et réduisant les dépenses d'investissement. À mesure que les champs vieillissent et que l'injection de produits chimiques s'intensifie, les ombilicaux en PFA installés créent une demande de remplacement captive qui soutient le marché du perfluoroalkoxy alcane.
Utilisation croissante du PFA dans les batteries lithium-ion
Le complexe PVDF de 850 millions USD de Syensqo et le programme de liants de qualité batterie de Gujarat Fluorochemicals illustrent le pivot des fluoropolymères vers le stockage d'énergie. La niche du PFA réside dans les joints résistant à la dégradation de l'électrolyte LiPF6 à des températures élevées ; les grades NEOFLON de Daikin maintiennent la déformation rémanente lors de tests de trempage de 1 000 heures. Le revêtement d'électrode sèche réduit la demande en PVDF tout en accentuant les besoins en intégrité des joints, amplifiant la valeur du PFA. Les gigafactories de batteries sont souvent co-localisées avec des usines de puces, permettant aux fournisseurs d'exploiter des lignes de résine haute pureté partagées et renforçant les volumes régionaux pour le marché du perfluoroalkoxy alcane.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement du contrôle réglementaire mondial sur les PFAS | -0.9% | Amérique du Nord et UE en premier lieu, avec des retombées en Asie-Pacifique | Court terme (≤ 2 ans) |
| Migration des équipementiers vers des alternatives non fluorées | -0.6% | L'Europe et l'Amérique du Nord ouvrent la voie, l'Asie-Pacifique suit | Moyen terme (2 à 4 ans) |
| Lacune dans le recyclage en fin de vie freinant les objectifs d'économie circulaire | -0.4% | Mondial, avec une pression aiguë dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement du contrôle réglementaire mondial sur les PFAS
Les ordres de test de l'Agence de protection de l'environnement des États-Unis d'octobre 2024 portant sur le copolymère d'acrylate de fluorotélomère 6:2 et le report de la règle de déclaration des PFAS à juillet 2025 introduisent une incertitude de conformité pour les producteurs[2]. L'interdiction des ustensiles de cuisine AB 1200 en Californie (janvier 2025) et l'interdiction des PFAS LD 1537 dans le Maine d'ici 2030 fragmentent le marché nord-américain en grades spécifiques à chaque État. L'interdiction européenne du PFHxA, effective en avril 2026, ainsi que la proposition globale de l'ECHA sur les PFAS, menacent de reclasser le PFA en dehors de la dérogation pour usage essentiel. Le règlement de 592 millions USD de Chemours relatif aux systèmes d'eau expose le risque financier même pour les acteurs établis. Ces développements tempèrent l'appétit pour l'investissement et freinent la croissance à court terme du marché du perfluoroalkoxy alcane.
Migration des équipementiers vers des alternatives non fluorées
Le rejet des consommateurs alimente le marketing « sans PFAS » malgré des compromis sur les performances ; des marques telles que Caraway et Great Jones ont adopté des revêtements pour ustensiles de cuisine non fluorés après une couverture médiatique aux États-Unis. Les outils pour semi-conducteurs et les réacteurs chimiques présentent des obstacles de qualification plus élevés, mais les équipementiers testent désormais le polyétheréthercétone (PEEK) pour des applications en dessous de 200 °C. Les polymères alternatifs sont en retrait par rapport au PFA en termes de résistance à la perméation et de rigidité diélectrique, maintenant la substitution marginale jusqu'en 2028. Néanmoins, les équipes d'approvisionnement accordent de plus en plus de poids à la simplicité réglementaire par rapport à la parité technique, modérant la demande à long terme au sein du marché du perfluoroalkoxy alcane.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit :
les granulés dominent le passage à la mise en œuvre par fusionLes granulés et la poudre ont capté 75,97 % du volume de 2025, soulignant leur rôle central dans les lignes d'extrusion par fusion qui produisent des micro-tubes pour semi-conducteurs avec des tolérances de diamètre intérieur de ±0,05 mm. Cette part dominante du marché du perfluoroalkoxy alcane découle de la viscosité de la résine en granulés proche de 10^4 poise à 380 °C, permettant une extrusion à grande vitesse qui réduit les coûts au mètre jusqu'à 40 % par rapport au revêtement par dispersion. L'expansion de 200 millions USD de Chemours en Virginie-Occidentale ajoute une capacité en granulés intégrée aux unités de monomères TFE et PPVE, offrant une sécurité d'approvisionnement aux usines américaines.
La dynamique de croissance reste favorable aux granulés jusqu'en 2031, progressant à un TCAC de 4,96 % à mesure que les fabricants de puces et les usines de batteries déploient des kilomètres de tubes ultrapurs. À l'inverse, la dispersion aqueuse conserve une place dans les corps de pompes revêtus par pulvérisation et les internes de réacteurs irréguliers, mais fait face au renforcement des règles sur les tensioactifs PFAS qui font grimper les coûts de formulation en Europe. Les grades en poudre restent une niche pour le moulage par rotation dans les composants de vannes offshore où la corrosion extrême compromet les métaux. La migration vers la mise en œuvre par fusion cimente donc les granulés au cœur du marché du perfluoroalkoxy alcane.



Par application :
le traitement chimique ancre la demande, l'isolation électrique s'accélèreLe traitement chimique a représenté 45,51 % de la demande de 2025, reflétant l'utilisation bien établie des revêtements en PFA dans les réacteurs traitant des acides concentrés et des solvants halogénés jusqu'à 260 °C. Les coûts de changement élevés — jusqu'à six semaines d'arrêt et 300 000 USD pour le re-revêtement d'une cuve de 10 000 litres — préservent la position des acteurs en place et génèrent des cycles de remplacement réguliers. La taille du marché du perfluoroalkoxy alcane pour le traitement chimique devrait maintenir une expansion à un chiffre moyen à mesure que la production de produits chimiques spécialisés se localise en Asie et aux États-Unis.
L'isolation électrique affiche le TCAC le plus rapide à 4,89 % jusqu'en 2031, portée par les parcs éoliens offshore, la densification de la 5G et les mises à niveau des faisceaux de câbles pour véhicules électriques. La norme IEEE 1829-2024 codifie les protocoles de vieillissement aux UV qui favorisent le PFA par rapport au polyéthylène pour les isolateurs haute tension en extérieur. Les câbles à fibre optique à 288 fibres s'appuient sur un gainage en PFA à paroi mince pour réduire la charge au vent, tandis que les plateformes de véhicules électriques exploitent la rigidité diélectrique de 20 kV/mm du polymère dans l'électronique de puissance compacte. Ces tendances génèrent des volumes incrémentiaux à haute marge qui soutiennent le marché global du perfluoroalkoxy alcane.

Analyse géographique
Marché du Perfluoroalkoxy Alcane (PFA) en Asie-Pacifique
L'Asie-Pacifique représentait 40,02 % du volume mondial en 2025 et suit un CAGR de 4,67 % jusqu'en 2031, grâce aux dépenses d'investissement ininterrompues dans les semi-conducteurs à Taïwan, au Japon et en Corée du Sud. Le programme d'autosuffisance de la Chine et l'entrée de Gujarat Fluorochemicals en Inde dans le domaine du PFA de qualité semi-conducteur renforcent la production régionale. L'intégration de la chaîne d'approvisionnement réduit le risque de fret, offrant aux fabricants locaux des avantages en termes de prix et de délais par rapport aux expéditions transocéaniques. Les expansions pétrochimiques en Asie du Sud-Est génèrent une demande supplémentaire en revêtements anticorrosion, renforçant la présence du marché du Perfluoroalkoxy Alcane dans toute la région.
Marché du Perfluoroalkoxy Alcane (PFA) en Amérique du Nord
L'Amérique du Nord bénéficie de la seule ligne de production nationale de Chemours et des conditions de contenu régional du CHIPS Act qui ancrent l'approvisionnement régional pour les usines de fabrication de l'Arizona, de l'Ohio et du Texas. Cependant, l'interdiction des ustensiles de cuisine AB 1200 en Californie et les demandes de données de l'EPA fragmentent les formulations et augmentent les coûts de conformité. Le Canada et le Mexique ajoutent des volumes modérés via des usines chimiques et des projets en eaux profondes dans le Golfe. La complexité réglementaire tempère l'expansion du marché du Perfluoroalkoxy Alcane malgré une demande ferme en semi-conducteurs.
Marché du Perfluoroalkoxy Alcane (PFA) en Europe
La croissance de l'Europe est limitée par l'interdiction du PFHxA d'avril 2026 et la proposition plus large de l'ECHA sur les PFAS, bien que des dérogations pour usage essentiel dans les semi-conducteurs préservent la consommation de haute pureté dans des niches spécifiques. L'usine de fabrication de TSMC prévue à Dresde pour 10 milliards EUR constitue un nouveau nœud de demande, tandis que l'Allemagne et la France maintiennent leurs bases de traitement chimique. Les réglementations du Royaume-Uni divergent depuis le Brexit, ajoutant une complexité à la chaîne d'approvisionnement. Dans l'ensemble, le marché du Perfluoroalkoxy Alcane dans la région affiche une croissance à un chiffre bas, compensée par l'incertitude réglementaire.
Marché du Perfluoroalkoxy Alcane (PFA) en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud dépend du programme pré-sel de Petrobras ; six nouveaux FPSO d'ici 2029 nécessitent de vastes ombilicaux en PFA résistants à 10 000 ppm de H2S. Le Brésil génère des commandes irrégulières mais importantes, tandis que l'Argentine et la Colombie contribuent à des volumes plus modestes dans le traitement chimique. Le Moyen-Orient et l'Afrique connaissent une demande soutenue liée aux déboulonnages pétrochimiques en Arabie Saoudite et aux modernisations de raffineries aux Émirats Arabes Unis, mais les lacunes infrastructurelles limitent une adoption plus large. Collectivement, ces régions offrent des opportunités ponctuelles mais volatiles au sein du marché mondial du Perfluoroalkoxy Alcane.
Paysage réglementaire
Le PFA s'inscrit dans le périmètre réglementaire plus large des PFAS, et 2026 a apporté de nouveaux points d'inflexion en Europe et aux États-Unis. En Europe, les comités de l'ECHA (RAC et SEAC) ont fait avancer le dossier de restriction des PFAS à l'échelle de l'UE en mars 2026 via des avis soutenant une restriction assortie de dérogations ciblées et limitées dans le temps. Cela maintient les fluoropolymères tels que le PFA sous examen direct plutôt que de les exclure par défaut. Parallèlement, le périmètre du rapport continue de refléter une différenciation au niveau des applications, les arguments d'usage essentiel restant centraux pour la manipulation de fluides critiques dans les secteurs des semi-conducteurs et de l'industrie, tandis que les usages destinés aux consommateurs font l'objet d'un contrôle plus strict.
Aux États-Unis, les actions de l'EPA ajoutent une incertitude réglementaire par-dessus la surveillance existante du TSCA et les restrictions de produits au niveau des États. En mai 2026, l'EPA a proposé d'abroger certaines parties des déterminations de 2024 sur les PFAS dans l'eau potable et des normes associées pour des PFAS spécifiques, y compris le PFHxS, le PFNA et le HFPO-DA. Cela souligne que les obligations réglementaires peuvent évoluer par voie réglementaire administrative, même si les PFAS restent une catégorie prioritaire. Combinés aux ordres de test antérieurs de l'EPA (octobre 2024) et à une mosaïque de mesures au niveau des États déjà reflétées sur le marché, ces évolutions maintiennent la documentation, la préparation au reporting et les dossiers de qualification client comme des exigences permanentes pour les producteurs de PFA et les fabricants en aval.
Analyse de la chaîne de valeur
La chaîne de valeur du PFA est concentrée et fondée sur la qualification, avec une nette séparation entre les producteurs de résine fluoropolymère en amont et la transformation en aval en composants à haute spécification. Les producteurs en amont, dont Chemours, Daikin, AGC, Solvay et les capacités chinoises émergentes, polymérisent le TFE avec des comonomères d'éther vinylique perfluoroalkylé pour fabriquer les résines PFA. Ils contrôlent également étroitement la contamination par traces métalliques et ioniques pour les lots de qualité semi-conducteur. Les transformateurs et fabricants en aval, dont Entegris, Saint-Gobain, Zeus et d'autres maisons spécialisées en fluoropolymères, transforment la résine en tubes, revêtements, vannes, raccords, films et composants revêtus. Les équipementiers et intégrateurs de systèmes dans les applications de semi-conducteurs, de traitement chimique et d'énergie qualifient ensuite les pièces selon les exigences de pureté, de perméation, de cyclage thermique et de résistance à la corrosion sur longue durée.
Les goulets d'étranglement se situent au niveau de la disponibilité des monomères, des contraintes de temps de réacteur pour les qualités à haute pureté, et des cycles de qualification s'étalant sur plusieurs trimestres, ce qui limite le changement rapide de fournisseur, en particulier pour les circuits de manipulation de fluides des semi-conducteurs de moins de 3 nanomètres. Les exigences de traçabilité et de gestion des PFAS s'intègrent de plus en plus dans les achats, poussant vers davantage de manipulation en circuit fermé, de surveillance des émissions et de documentation sur les sites en amont et en aval. Le marché présente également une tendance à la régionalisation, la capacité de résine basée en Asie et la fabrication locale réduisant le risque logistique pour les fabs, tandis que l'Amérique du Nord dépend fortement de la production domestique de Chemours pour soutenir les développements de capacités de semi-conducteurs américains avec des délais plus courts et un alignement sur le contenu domestique.
Paysage concurrentiel
Concentration du Marché
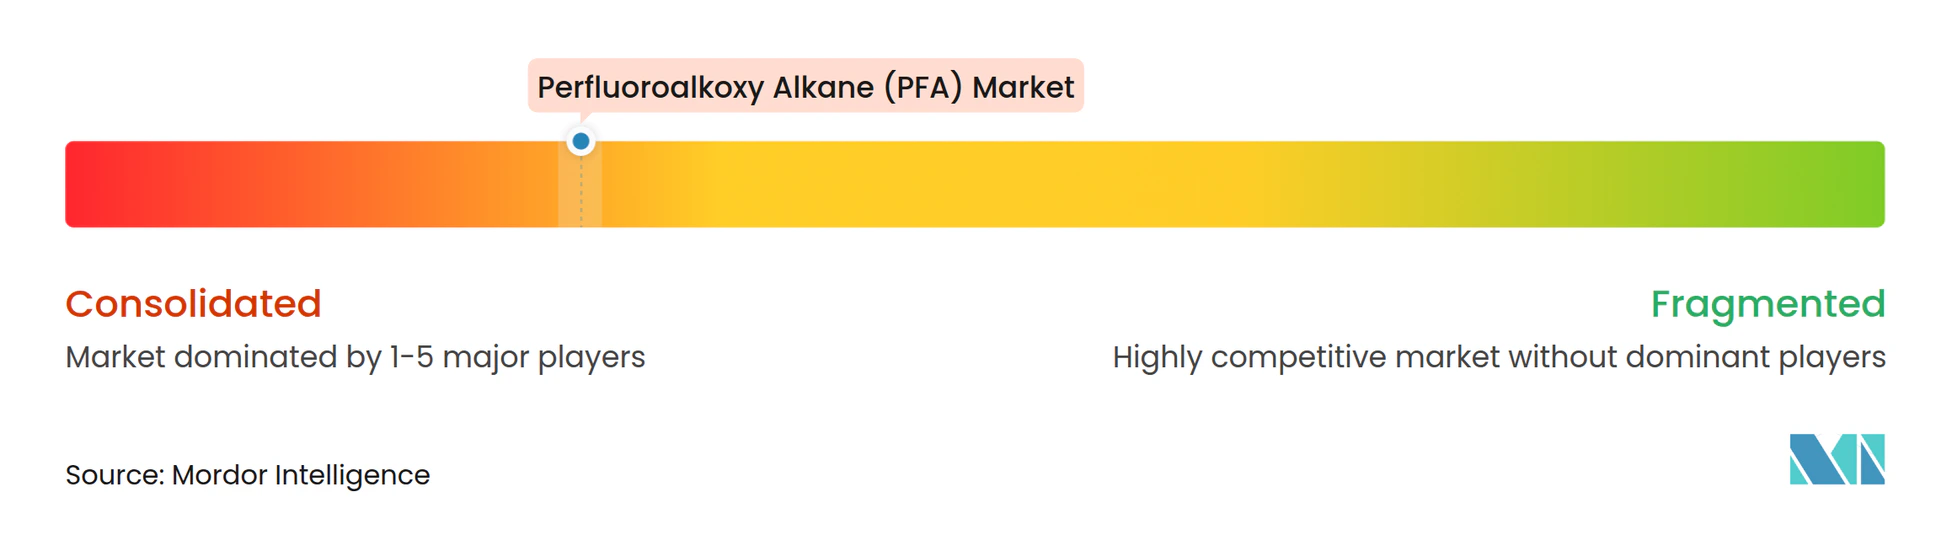
Le marché du perfluoroalkoxy alcane reste très concentré, les cinq premiers acteurs représentant une part de marché significative. Daikin et AGC tirent parti de leur proximité japonaise avec les clusters d'usines de fabrication pour protéger leurs parts face à la montée des producteurs chinois. Des acteurs chinois tels que Hubei Everflon et Zhejiang Juhua ajoutent des capacités à faible coût, mais les barrières de qualification ralentissent leur pénétration dans les nœuds avancés. Les tendances en matière de fusions et acquisitions favorisent l'intégration. L'accent technologique se déplace vers la surveillance en ligne de la viscosité à l'état fondu et l'analyse des métaux traces, qui réduisent les rebuts et accélèrent l'acceptation par les usines de fabrication de plaquettes. Le manuel concurrentiel mêle donc intégration en amont, diversification régionale et analyse des procédés pour défendre ou conquérir des positions sur le marché du perfluoroalkoxy alcane.
Leaders du secteur du perfluoroalkoxy alcane (PFA)
-
The Chemours Company
-
Daikin Industries Ltd.
-
AGC Inc.
-
Solvay
-
Gujarat Fluorochemicals Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Perfluoroalkoxy Alcane (PFA) Entreprises couvertes dans ce rapport
- 3M
- AGC Inc.
- Daikin Industries, Ltd.
- Entegris
- Fluorotherm
- Gujarat Fluorochemicals Ltd.
- Hubei Everflon Polymer Co. Ltd.
- Li Chang Technology (Ganzhou) Co. Ltd.
- RTP Company
- Saint-Gobain
- Solvay
- The Chemours Company
- Zeus Company LLC
- Zhejiang Juhua Co. Ltd.
- Zibo Bainaisi Chemical Co. Ltd.
Opportunités de marché et perspectives d'avenir
Le plus grand espace inexploité se situe dans les chaînes d'approvisionnement en PFA ultra-haute pureté capables de passer la qualification pour les fabs avancées de semi-conducteurs tout en répondant aux exigences de gouvernance PFAS de plus en plus strictes. Les signaux de demande restent liés au rôle incontournable du PFA dans les circuits de manipulation de fluides ultrapurs, et le marché continue de faire face à de longs délais pour la résine de qualité réacteur pendant les cycles de construction groupés de fabs. Cette combinaison crée de la place pour de la capacité associée à un contrôle de contamination validé, incluant des procédés de réduction des ions et des métaux, ainsi que pour les fabricants en aval capables de fournir une pureté cohérente et documentée sur les tubes, revêtements et assemblages en contact avec les fluides utilisés dans les systèmes de gravure humide et de distribution chimique.
Les nouvelles capacités asiatiques créent également une opportunité autour de l'approvisionnement localisé pour les expansions régionales de semi-conducteurs et de produits chimiques de spécialité. Yonghe Group a mis en service un projet de fluoropolymères spéciaux en Mongolie-Intérieure en décembre 2025, avec du PFA à l'échelle industrielle destiné aux pipelines de haute pureté et aux usages en réacteur. Les acteurs établis renforcent également leur approvisionnement à travers des expansions citées dans le contexte du rapport, notamment Chemours en Virginie-Occidentale et Daikin au Japon. Du côté de la demande, les opportunités s'étendent au-delà des fabs aux revêtements de traitement chimique critiques pour l'intégrité et aux programmes d'isolation électrique, où la qualification est guidée par la performance plutôt que par le marketing, soutenant les qualités premium même à mesure que les restrictions sur les PFAS destinés aux consommateurs se resserrent.
Développements industriels récents dans Marché du Perfluoroalkoxy Alcane (PFA)
- Mai 2026 : Daikin Europe N.V. a inauguré Daikin Manufacturing Poland Sp. z o.o., une nouvelle installation de production dans la région de Lodz soutenue par un investissement d'environ 300 millions d'EUR. Bien que centrée sur les pompes à chaleur, cette initiative reflète l'investissement industriel continu à grande échelle d'un groupe leader en produits fluorochimiques et fluoropolymères. Elle renforce l'empreinte opérationnelle européenne et la proximité client à mesure que la politique en matière de PFAS évolue.
- Février 2025 : Chemours a indiqué que la croissance des volumes dans son segment Advanced Performance Materials avait été soutenue par une expansion de capacité du Teflon PFA. Cela a signalé une disponibilité d'approvisionnement supplémentaire pour des applications à haute spécification telles que la fabrication de semi-conducteurs, où les contraintes de qualification et de délai peuvent rapidement se traduire par des carnets de commandes. Cela a également renforcé la marge de débit pour les programmes sensibles à la pureté.
- Juillet 2024 : Chemours a annoncé avoir obtenu un permis pour étendre la production de Teflon PFA utilisé dans la fabrication de semi-conducteurs. Cette approbation a permis de réduire le risque d'une étape amont critique pour l'ajout de capacité PFA. Elle s'est également alignée sur le durcissement des exigences de pureté et la demande croissante en composants de manipulation de fluides ultrapurs dans les fabs avancées.
Marché du Perfluoroalkoxy Alcane (PFA) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre l'offre et la demande de résine de perfluoroalkoxy alcane (PFA) et de ses formes commerciales typiques vendues dans des applications industrielles et spécialisées nécessitant une résistance chimique et des performances de haute pureté.
Exclusions du périmètre : le dimensionnement exclut la valeur des équipements finis en aval et se concentre uniquement sur les volumes de matériau PFA vendus dans les utilisations finales.
Aperçu de la segmentation
- Par forme de produit
- Dispersion aqueuse
- Granulés / Poudre
- Par application
- Pétrole et gaz
- Industrie du traitement chimique
- Fibre optique
- Semi-conducteurs
- Revêtements pour ustensiles de cuisine et de pâtisserie
- Isolation électrique
- Autres applications (automobile, aérospatiale, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Thaïlande
- Viêt Nam
- Malaisie
- Indonésie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Turquie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et s'assurer que nos hypothèses sont ancrées à des indicateurs observables. Nous avons consulté des sources publiques telles que les données commerciales de l'US International Trade Commission, les statistiques commerciales d'UN Comtrade, les indicateurs industriels d'Eurostat, la couverture des produits chimiques et matériaux de l'US Geological Survey, ainsi que des bases de données de brevets pour suivre les signaux d'innovation des matériaux et les voies de procédés.
En complément, nous avons utilisé les dépôts de documents d'entreprises et les présentations aux investisseurs pour cartographier les ajouts de capacité, les commentaires sur l'utilisation des installations et l'orientation du mix produit pour les portefeuilles de fluoropolymères. Des sites de presse réputés et des associations professionnelles ont également été consultés pour saisir l'orientation et le calendrier de la réglementation PFAS, car cela peut modifier la demande selon les utilisations finales plus rapidement que les seules données macroéconomiques ne le suggèrent. Pour les données financières des entreprises et la veille d'actualité, nous avons également utilisé une base de données par abonnement payant pour la vérification croisée et le suivi des séries temporelles. Les sources répertoriées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques et internes ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de producteurs de résines, de distributeurs, de compoundeurs et de grands utilisateurs finaux qui spécifient le PFA dans le traitement chimique, les semi-conducteurs et l'isolation électrique. Nous avons couvert les tendances de la demande en Asie-Pacifique, en EMEA et dans les Amériques afin de vérifier les mouvements de capacité régionaux, les cycles de qualification et la substitution des applications, et les enseignements ont ensuite été utilisés pour ajuster les facteurs de conversion et les hypothèses de calendrier que la recherche documentaire seule ne peut pas confirmer.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 37 % |
| Acteurs de plus petite taille : 15 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le modèle central est construit selon une approche descendante dans laquelle les indicateurs de production, de commerce et de demande des utilisations finales sont traduits en demande de PFA en kilotonnes, suivis de répartitions régionales reflétant les lieux de transformation et de consommation du matériau. Pour maintenir des totaux réalistes, nous corroborons ensuite le résultat par des approximations ascendantes sélectives, telles que des plages de volumes de fournisseurs échantillonnés par forme et des vérifications de canaux sur les prélèvements au niveau des applications.
Les données utilisées dans le modèle comprennent les expansions de capacité de fluoropolymères déclarées, les cycles de qualification et de remplacement dans la manipulation de fluides haute pureté, les signaux de construction de fabs de semi-conducteurs, l'activité des projets de traitement chimique et le glissement du mix entre granulés ou poudre et dispersion aqueuse. Étant donné que le PFA est souvent spécifié pour des besoins de résistance à la corrosion et de pureté, le calendrier réglementaire concernant les restrictions PFAS a également été traité comme une variable pouvant modifier l'adoption dans les revêtements et les utilisations adjacentes aux consommateurs.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des vérifications de régression multivariée, dans laquelle la demande est liée à un petit ensemble de facteurs sur lesquels les répondants se sont régulièrement accordés au niveau régional. Lorsque les signaux ascendants étaient incomplets pour les canaux plus petits, les lacunes ont été comblées par des hypothèses prudentes de pénétration et de taux d'utilisation qui ont été retestées lors d'appels de validation avant la finalisation de la série.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par de multiples vérifications afin que les chiffres finaux ne reposent pas sur un seul flux de données. Nous avons comparé les volumes modélisés à des signaux indépendants tels que la direction des flux commerciaux régionaux, les calendriers de capacité et de montée en charge annoncés, et la dynamique de la demande des applications, puis les valeurs aberrantes ont été examinées avant validation finale.
Si un événement significatif survient, tel qu'une interruption de capacité, un changement réglementaire majeur ou une évolution brutale des plans d'investissement dans les semi-conducteurs, l'équipe reprend contact avec les sources et réexamine les hypothèses de conversion clés. Le rapport est actualisé annuellement, et avant la livraison, une révision finale est effectuée afin que les clients reçoivent une vue mise à jour reflétant les dernières données disponibles.
Taille du marché du Perfluoroalkoxy Alcane (PFA) selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir différentes tailles de marché pour le PFA, car chaque éditeur fait ses propres choix en matière d'unités, de ce qui est comptabilisé dans le marché et des années traitées comme base. Des différences apparaissent également lorsque des hypothèses de prix sont utilisées à la place de volumes physiques, car les prix des résines peuvent évoluer pour des raisons qui ne correspondent pas à la consommation réelle.
Certains chiffres publiés présentent le marché du PFA en termes de chiffre d'affaires et peuvent intégrer des couches de valeur plus larges influencées par les fluctuations de prix et les choix de mix produit. Mordor Intelligence publie le marché du PFA en kilotonnes et maintient le périmètre aux volumes de résine par forme et application, de sorte que l'estimation reste liée à des signaux mesurables d'offre et de demande plutôt qu'à des prix mixtes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,84 kilotonnes (2025) | |
| Éditeur de recherche mondial A | 469,10 millions USD (2024) | Cette estimation est publiée en termes de chiffre d'affaires en USD, ce qui peut intégrer des hypothèses sur les prix des résines et le calendrier des devises qui ne sont pas visibles, et elle peut traiter les formes de produits et les répartitions par utilisation finale différemment d'un modèle axé sur les volumes. |
| Éditeur de recherche sectoriel B | 1,44 milliard USD (2024) | La valeur déclarée est sensiblement plus élevée, ce qui se produit généralement lorsqu'un périmètre de chiffre d'affaires plus large est utilisé, par exemple en incluant des fluoropolymères adjacents ou une valeur ajoutée en aval au-delà de la résine, et lorsque des scénarios de croissance agressifs sont appliqués sans réconciliation claire avec les signaux de capacité et de flux commerciaux. |
En examinant l'écart, le principal facteur n'est pas seulement l'année utilisée, mais aussi la question de savoir si le marché est mesuré comme la demande physique de résine ou comme le chiffre d'affaires influencé par les prix et la stratification du périmètre. En maintenant les données d'entrée traçables jusqu'aux indicateurs de capacité, de direction des flux commerciaux et de demande des applications, nous pouvons expliquer la taille du marché en étapes reproductibles et réduire la variance évitable d'une mise à jour à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la demande projetée en perfluoroalkoxy alcane en 2031 ?
Le volume devrait atteindre 4,99 kilotonnes d'ici 2031, reflétant un TCAC de 4,49 % à partir de 2026.
Quelle région est en tête de la consommation de perfluoroalkoxy alcane ?
L'Asie-Pacifique détenait 40,02 % du volume mondial en 2025 et est en passe d'afficher la croissance régionale la plus rapide jusqu'en 2031.
Pourquoi les granulés sont-ils la forme de produit préférée pour le perfluoroalkoxy alcane ?
Les grades en granulés permettent une extrusion par fusion à grande vitesse atteignant des tolérances de tubes de ±0,05 mm requises dans les usines de fabrication de semi-conducteurs, tout en réduisant les coûts au mètre jusqu'à 40 %.
Qu'est-ce qui stimule la croissance rapide dans les applications d'isolation électrique ?
L'éolien offshore, la densification de la 5G et les mises à niveau des faisceaux de câbles pour véhicules électriques exigent la résistance aux flammes et la rigidité diélectrique supérieure à 20 kV/mm du PFA, alimentant un TCAC de 4,89 % jusqu'en 2031.
Comment les réglementations affectent-elles les fournisseurs de perfluoroalkoxy alcane ?
Les interdictions au niveau des États américains, les restrictions européennes sur le PFHxA et les ordres de test de l'Agence de protection de l'environnement des États-Unis augmentent les coûts de conformité et prolongent les cycles de qualification, consolidant la demande parmi les grands acteurs établis disposant d'équipes réglementaires solides.