
Taille et part du marché du contrôle de flux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
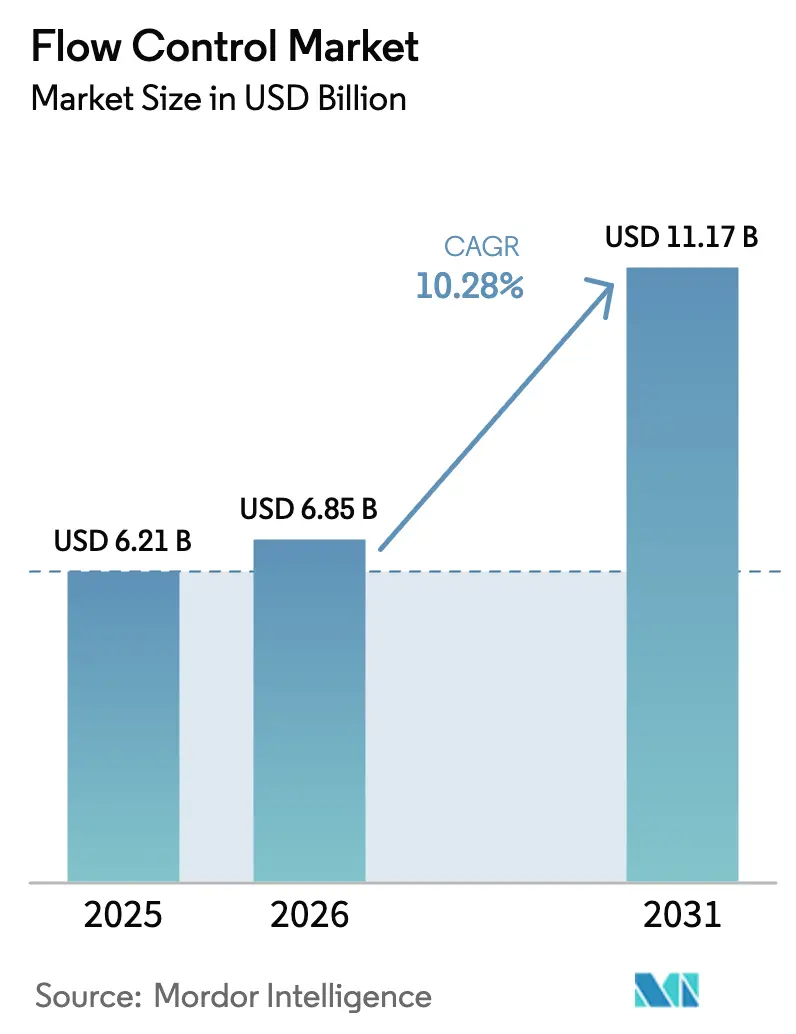
| Taille du Marché (2026) | 6.85 Milliards de dollars |
| Taille du Marché (2031) | 11.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
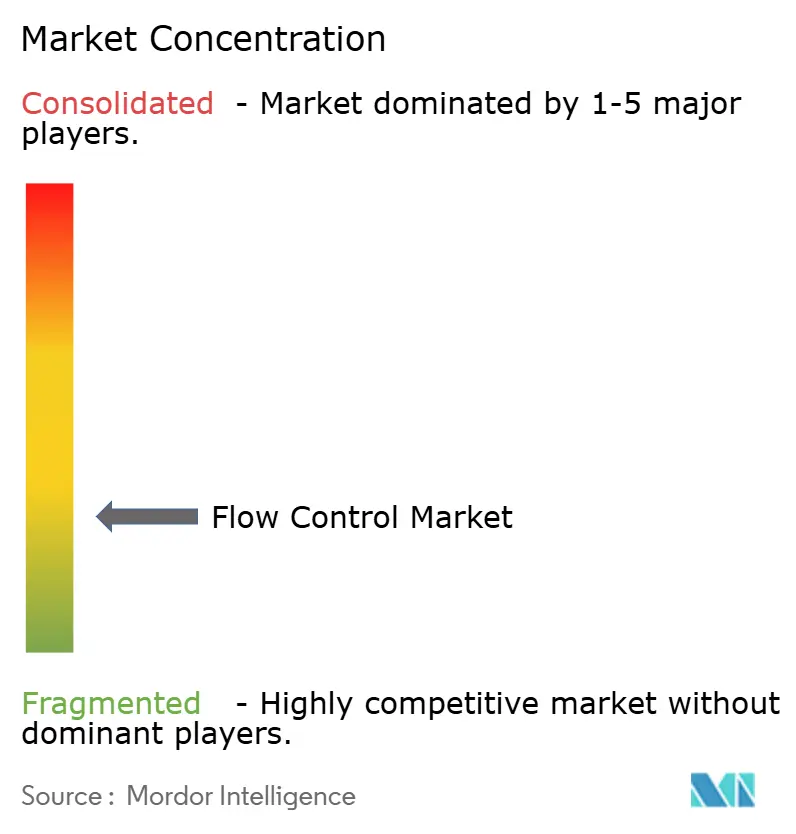
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du contrôle de flux par Mordor Intelligence
La taille du marché du contrôle de flux devrait passer de 6,21 milliards USD en 2025 à 6,85 milliards USD en 2026 et devrait atteindre 11,17 milliards USD d'ici 2031 à un TCAC de 10,28 % sur la période 2026-2031. Cette expansion continue reflète des investissements simultanés dans la numérisation industrielle, le renouvellement des infrastructures et une surveillance environnementale plus stricte, qui remodèlent les architectures de contrôle des procédés. Les dépenses des entreprises se concentrent sur les appareils intelligents qui soutiennent la maintenance prédictive tout en garantissant la continuité de service. Les utilisateurs finaux privilégient de plus en plus les fournisseurs qui allient expertise mécanique à une analytique sécurisée et prête pour le cloud. L'Asie-Pacifique maintient la plus forte attraction régionale, soutenue par la stratégie d'automatisation de la Chine, les programmes de Production Linked Incentive de l'Inde et la construction régulière de terminaux GNL en Asie du Sud-Est.[1]Economic Times, "Le programme PLI pour la fabrication électronique est prolongé jusqu'en 2025-26," economictimes.indiatimes.com Parallèlement, le durcissement des normes d'émission de l'UE et des États-Unis accélère le remplacement des vannes conventionnelles par des modèles certifiés à faibles fuites, même si les pénuries d'alliages spéciaux et les cybermenaces introduisent une volatilité des coûts et des risques.
Principaux enseignements du rapport
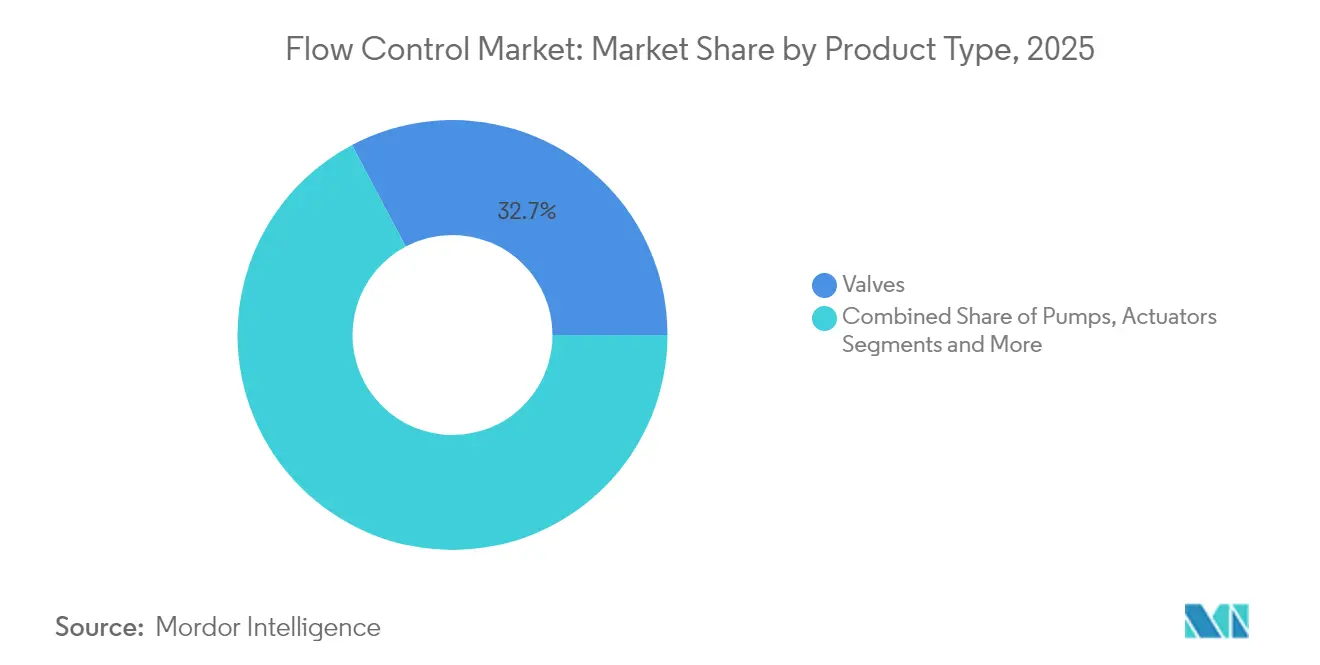
- Par type de produit, les vannes ont dominé avec une part de revenu de 32,74 % du marché des équipements de contrôle de flux en 2025 et devraient progresser à un TCAC de 13,16 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le pétrole et le gaz détenaient 28,12 % de la part du marché des équipements de contrôle de flux en 2025, tandis que les produits pharmaceutiques et la biotechnologie ont enregistré le TCAC projeté le plus élevé à 11,3 % jusqu'en 2031.
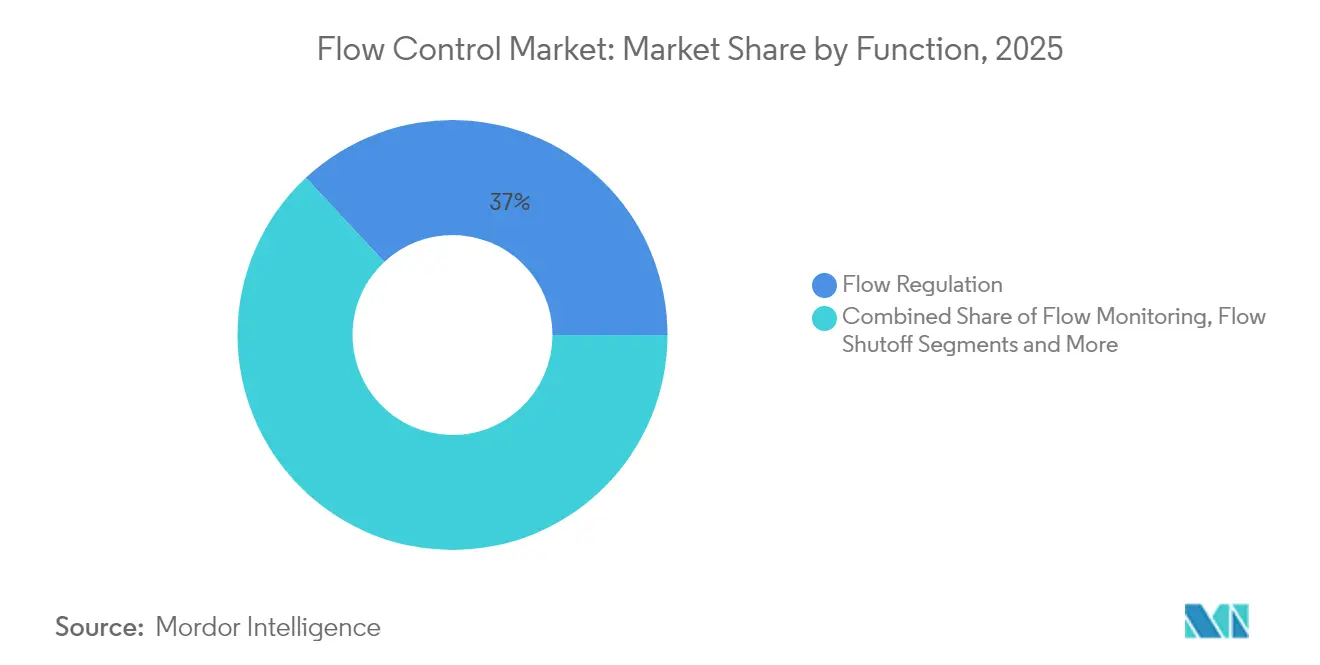
- Par fonction, la régulation du flux représentait une part de 36,95 % de la taille du marché des équipements de contrôle de flux en 2025, et la surveillance du flux progresse à un TCAC de 12,55 % jusqu'en 2031.
- Par technologie, les systèmes électriques représentaient 31,12 % de la taille du marché des équipements de contrôle de flux en 2025 et les solutions intelligentes/numériques devraient croître à un TCAC de 13,07 % d'ici 2031.
- Par région, l'Asie-Pacifique a capturé 41,55 % de la part du marché des équipements de contrôle de flux en 2025 ; la même région devrait afficher un TCAC de 9,6 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Numérisation des infrastructures de contrôle de flux conventionnelles | +2.8% | Amérique du Nord, Europe, déploiements mondiaux | Moyen terme (2 à 4 ans) |
| Essor des investissements dans les terminaux GNL dans les économies émergentes | +2.1% | Asie-Pacifique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Adoption rapide d'unités chimiques modulaires | +1.7% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Obligations de durabilité favorisant les systèmes de réutilisation de l'eau | +1.9% | Mondial, leadership européen | Long terme (≥ 4 ans) |
| Durcissement des réglementations sur les émissions fugitives | +1.4% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Micro-précision du flux pour les thérapies cellulaires et géniques | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation des infrastructures de contrôle de flux conventionnelles
Les fabricants remplacent les boucles pneumatiques ou hydrauliques par des ensembles électriques riches en capteurs qui s'intègrent parfaitement aux systèmes SCADA des installations. La télémétrie en temps réel, combinée à l'IA, réduit les temps d'arrêt non planifiés de près de 30 % et garantit des tolérances de procédés plus strictes, notamment dans les processus chimiques et pétrochimiques où les rendements de grade dépendent de la précision du flux.[2]ABB, "Produits de mesure du flux," new.abb.com Le modèle de modernisation séduit les installations matures car il réduit les dépenses d'investissement par rapport au remplacement complet, tandis que les tableaux de bord en cloud offrent aux dirigeants une visibilité immédiate sur les indicateurs énergétiques et de maintenance.
Essor des investissements dans les terminaux GNL dans les économies émergentes
Le Vietnam, l'Inde et l'Indonésie ajoutent des terminaux en greenfield nécessitant des vannes compatibles avec le froid cryogénique, des actionneurs et des débitmètres capables de fonctionner à des températures ≥ –160 °C. Le Vietnam seul prévoit cinq nouvelles installations d'une valeur de 12 milliards USD d'ici 2030. Chaque terminal intègre des boucles de coupure numérique redondantes pour répondre aux niveaux d'intégrité de sécurité, ouvrant des créneaux premium aux fournisseurs capables de certifier à la fois la métallurgie à températures extrêmes et l'électronique SIL-3.
Adoption rapide d'unités chimiques modulaires
Les cycles de produits courts dans le secteur des produits chimiques de spécialité ont favorisé l'adoption de réacteurs montés sur châssis. Ces modules s'appuient sur des points de connexion standardisés, permettant aux fournisseurs d'équipements de contrôle de flux de livrer des ensembles préconçus et prêts à l'emploi qui réduisent les délais de construction sur site de 30 % et diminuent le risque lié à la main-d'œuvre. La conception standardisée permet aux fabricants d'équipements d'origine (OEM) de tirer parti de références communes et d'un approvisionnement prédictif en pièces de rechange.
Obligations de durabilité favorisant les systèmes de réutilisation de l'eau
La directive révisée de l'UE sur le traitement des eaux urbaines résiduaires exige un taux de réutilisation de 90 % d'ici 2030, incitant les services publics et les parcs industriels à déployer des débitmètres magnétiques de haute précision et des pompes à vitesse variable pour les réseaux en boucle fermée. Des stratégies de contrôle avancées équilibrent l'efficacité de l'élimination des nutriments par rapport à la consommation d'énergie, un calcul possible uniquement grâce à la télémétrie continue du flux à chaque étape.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement en alliages spéciaux | −1.8% | Secteurs mondiaux à haute performance | Court terme (≤ 2 ans) |
| Vulnérabilités en matière de cybersécurité dans les appareils connectés à l'IIoT | −1.3% | Mondial, infrastructures critiques | Moyen terme (2 à 4 ans) |
| Réductions des dépenses d'investissement dans l'exploration pétrolière en amont | −1.1% | Pétrole et gaz mondial | Court terme (≤ 2 ans) |
| Service après-vente fragmenté dans les régions en développement | −0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la chaîne d'approvisionnement en alliages spéciaux
Des fluctuations de prix de plus de 40 % dans les superalliages à base de nickel ont entraîné des délais de livraison prolongés de plus de 40 semaines pour les corps de vannes en service sévère.[3]London Metal Exchange, "Données du marché de l'acier inoxydable," lme.com Les équipes d'ingénierie ne peuvent pas facilement substituer des métaux sans requalification, et les acheteurs ont souvent recours à un double approvisionnement ou au maintien de stocks tampons, ce qui peut augmenter le besoin en fonds de roulement.
Vulnérabilités en matière de cybersécurité dans les appareils connectés à l'IIoT
Les avis concernant les systèmes de contrôle industriels ont augmenté de 34 % en 2024, et les appareils de contrôle de flux utilisant des piles open source figuraient fréquemment sur les listes d'exploitation. Les fournisseurs intègrent désormais des racines de confiance matérielles et s'associent à des cycles de développement sécurisé certifiés, mais la conformité engendre des coûts supplémentaires et allonge les délais de validation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les appareils intelligents surpassent le matériel traditionnelLes vannes traditionnelles détenaient une part de marché de 32,74 % du marché des équipements de contrôle de flux en 2025 et progressent à un TCAC de 13,16 %. Les pompes et les actionneurs restent essentiels pour le déplacement de fluides en grandes quantités ; cependant, leur croissance est inférieure à celle du segment des vannes intelligentes, car les algorithmes prédictifs ont démontré leur capacité à réduire les coûts de maintenance. Les débitmètres bénéficient d'une demande liée à la conformité pour des rapports de décharge précis. Collectivement, les ensembles intelligents modernisés élargissent la base installée des plateformes de diagnostic, soutenant les revenus après-vente qui représentent désormais plus de 20 % des totaux des fournisseurs.
La vague de modernisation favorise les solutions hybrides, où des positioneurs numériques sont fixés sur des corps conventionnels, créant des voies rentables vers l'analytique sans interrompre la production. Les fournisseurs disposant de plateformes électroniques modulaires proposent des protocoles de signal personnalisés, notamment HART, Modbus et OPC UA, qui prennent en charge les architectures multi-fournisseurs au sein des installations brownfield. Les fournisseurs préchargent également des courbes d'étalonnage conformes aux normes de traçabilité ISO 5167, accélérant ainsi les audits réglementaires.


Par secteur d'activité des utilisateurs finaux :
la demande du secteur des sciences de la vie s'accélèreLes entreprises pétrolières et gazières ont maintenu une part de marché de 28,12 % des équipements de contrôle de flux en 2025, portée par l'expansion du GNL et les initiatives de réduction des fuites de méthane. Pourtant, les produits pharmaceutiques et la biotechnologie affichent la croissance la plus forte avec un TCAC de 11,3 % à mesure que les lignes de thérapie cellulaire et génique se multiplient. Les services publics d'eau et d'eaux usées suivent de près, catalysés par les projets d'économie circulaire. Les producteurs d'énergie modernisent les circuits de contrôle de flux pour gérer les apports variables en énergies renouvelables tout en maintenant l'inertie du réseau, ce qui stimule la demande de vannes de contrôle à réponse rapide. Les entreprises chimiques se tournent vers des usines pilotes modulaires nécessitant des châssis de contrôle de flux reconfigurables, et les transformateurs hygiéniques de produits alimentaires et de boissons achètent des vannes à diaphragme sanitaires compatibles avec les cycles automatisés de nettoyage en place.
L'essor du secteur des sciences de la vie repose sur une documentation validée ; les fournisseurs qui regroupent les enregistrements électroniques avec chaque châssis réduisent l'effort de qualification du client. Pendant ce temps, les entreprises d'énergie conventionnelle concentrent leurs dépenses sur les unités critiques pour la sécurité qui offrent des réductions quantifiables des fuites, liant les choix d'équipements aux stratégies de crédits d'émission.
Par fonction :
la surveillance dépasse la régulation pureLa régulation du flux représentait 36,95 % de la taille du marché des équipements de contrôle de flux en 2025. La surveillance, cependant, progresse à un TCAC de 12,55 % car la gestion centrée sur les données permet des économies d'énergie supplémentaires et une détection rapide des anomalies. Les fonctions de coupure croissent parallèlement aux exigences plus strictes en matière de sécurité des procédés, et les dispositifs de dérivation soutiennent les lignes de production multiproduits cherchant des changements de série agiles.
La surveillance en temps réel n'est plus optionnelle dans le cadre des permis environnementaux renforcés. Les flux de données continus alimentent des bases de données historiques et des modèles prédictifs capables de prévoir la dégradation des joints plusieurs semaines à l'avance. Les installations qui exploitent ces informations font état d'une réduction de 20 % des interventions d'urgence.
Par technologie :
les plateformes électriques dominent tandis que les couches numériques se développentL'actionnement électrique représentait 31,12 % du chiffre d'affaires 2025, grâce à sa précision et à sa facilité de câblage. Les superpositions intelligentes/numériques devraient croître à un TCAC de 13,07 % jusqu'en 2031 à mesure que les OEM lancent des cartes prêtes pour le sans-fil et des tableaux de bord en cloud. La pneumatique reste répandue dans les zones à risque d'explosion, bien que les coûts de compression de l'air et les objectifs de décarbonisation limitent son adoption. L'hydraulique répond aux niches nécessitant une forte poussée, mais souffre d'inconvénients liés au poids et à la maintenance. Les passerelles de périphérie sont désormais installées sur les boîtiers de vannes ou de pompes, permettant un transfert de données MQTT chiffré vers les clouds des installations en quelques minutes après l'installation.
Analyse géographique
Marché du Contrôle de Flux en Asie-Pacifique
La part de 41,55 % de l'Asie-Pacifique illustre un volume de projets sans égal, allant des usines de semi-conducteurs chinoises aux parcs de biofabrication indiens. Les incitations gouvernementales, les faibles coûts de main-d'œuvre et la rapidité des procédures d'autorisation compriment les cycles de vie des actifs. Les programmes de modernisation numérique sont en retard par rapport aux nouvelles constructions, mais gagnent du terrain à mesure que les multinationales exigent des normes OT communes à l'échelle des régions.
Marché du Contrôle de Flux en Amérique du Nord et en Europe
Les acheteurs nord-américains allouent des budgets à la mise à niveau cybersécurisée des nœuds de sécurité instrumentés, encouragés par les directives fédérales relatives aux infrastructures critiques. L'expansion des exportations américaines de GNL soutient également la demande de vannes cryogéniques. Les utilisateurs finaux européens réservent des dépenses d'investissement pour les équipements de détection et de réparation des fuites afin de satisfaire aux révisions de la directive sur les émissions industrielles, et les services publics municipaux ont entamé des mises à niveau pluriannuelles pour atteindre les objectifs de réutilisation de l'eau d'ici 2030.
Marché du Contrôle de Flux au Moyen-Orient, en Afrique et en Amérique du Sud
Les membres du Conseil de Coopération du Golfe intègrent des réseaux intelligents de refroidissement urbain basés sur l'IIoT, fonctionnant en boucle d'eau glacée, ce qui stimule les ventes de vannes papillon résistantes à la corrosion. La production minière sud-américaine accroît la consommation de vannes pour service en milieu de boues, mais la volatilité macroéconomique freine les cycles d'investissement. Les projets de construction d'installations de traitement de l'eau en Afrique en sont à leurs débuts ; les banques de développement stipulent que le matériel doit inclure des diagnostics à distance afin de minimiser les visites sur site.


Paysage réglementaire
Les systèmes de contrôle des flux relèvent de plus en plus des exigences horizontales de cybersécurité des technologies opérationnelles, à mesure que les vannes, actionneurs et débitmètres deviennent connectés à l'IIoT et intégrés aux environnements SCADA/DCS des usines. La série ISA/IEC 62443 constitue une référence centrale pour les programmes de sécurité des systèmes d'automatisation et de contrôle industriels (IACS), tandis que la norme NIST SP 800-82r3 reste une référence fédérale américaine clé pour la gestion des risques de cybersécurité OT, influençant les exigences d'approvisionnement chez les utilisateurs finaux des infrastructures critiques.
En Europe, la gouvernance entourant l'intelligence embarquée dans les environnements de contrôle industriel s'est renforcée avec le règlement (UE) 2024/1689 (loi européenne sur l'IA), les règles à haut risque pour les systèmes de l'annexe III (y compris la gestion des infrastructures critiques) s'appliquant à partir du 2 août 2026. Parallèlement, l'IEC a publié des ajouts à l'écosystème 62443 en 2025, notamment l'IEC PAS 62443-2-2:2025 (publié le 11 mars 2025) sur les schémas de protection de la sécurité des IACS et l'IEC PAS 62443-1-6:2025 (publié le 19 décembre 2025) sur les orientations d'application en matière de cybersécurité, renforçant les exigences pour les fournisseurs en matière de pratiques de développement sécurisé, de traçabilité et de contrôles auditables dans les déploiements de contrôle de flux connectés.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les matières premières et composants de précision (alliages spéciaux, pièces coulées/forgées, joints, électronique), la fabrication d'équipements (vannes, pompes, actionneurs, débitmètres et positionneurs numériques), l'intégration de systèmes (ensembles d'instrumentation liés aux logiciels DCS/SCADA et de gestion des actifs), et la distribution via des canaux directs EPC/projets et des distributeurs industriels régionaux. Les exigences de qualification et de conformité façonnent l'approvisionnement, les applications critiques en matière de sécurité et de service sévère s'appuyant sur des fonderies validées et des sous-fournisseurs certifiés, tandis que les couches électroniques et logicielles ajoutent des exigences de conception sécurisée dès l'origine et de support de cycle de vie pour les dispositifs compatibles IIoT.
En aval, les EPC, les fabricants d'ensembles OEM et les exploitants d'usines pilotent les spécifications et les essais de réception, suivis de la mise en service et du service après-vente à long terme (pièces détachées, étalonnage, service sur site et abonnements d'analytique). Les délais et la volatilité des coûts sont amplifiés par la contrainte sur les alliages spéciaux et la nécessité de requalifier les matériaux, poussant les fabricants vers un double approvisionnement, des empreintes de production régionalisées et une coordination plus étroite avec les prestataires logistiques. La numérisation redéfinit également les opérations et l'exécution des commandes, avec une adoption plus large de la planification et des flux logistiques pilotés par l'IA pour améliorer la traçabilité et la réactivité dans les expéditions mondiales d'équipements de contrôle de flux techniques.
Paysage concurrentiel
Le marché du contrôle de flux reste modérément fragmenté. Cependant, des centaines de spécialistes régionaux se font concurrence dans les alliages de niche, les châssis hygiéniques ou les contrats de service. La dynamique des fusions et acquisitions favorise les lacunes en matière de capacités numériques ; l'acquisition d'AspenTech par Emerson pour 11 milliards USD en 2024 a fusionné le matériel de détection avec des suites d'optimisation alimentées par l'IA.[4]Reuters, "Emerson finalise l'acquisition d'AspenTech," reuters.com Siemens a investi 2,1 milliards USD pour étendre ses capacités de fabrication d'instruments intelligents en Allemagne et en Chine, garantissant une capacité proche des marchés finaux tout en introduisant des lignes de production neutres en carbone.
Flowserve a remporté un contrat GNL multi-terminaux de 850 millions USD au Vietnam, sa plus grande victoire dans la région Asie-Pacifique, en s'appuyant sur ses performances cryogéniques éprouvées et ses centres de service locaux. La version Experion HS SCADA de Honeywell intègre un micrologiciel à démarrage sécurisé et une détection d'intrusion basée sur les anomalies, soulignant la centralité de la cybersécurité. Les entreprises exclusivement logicielles monétisent les données des vannes via des tableaux de bord par abonnement, séduisant les propriétaires d'actifs désireux de convertir les dépenses d'investissement en dépenses opérationnelles, tandis que les OEM traditionnels réagissent en regroupant l'analytique à vie dans les prix catalogue du matériel.
Les dépôts de brevets soulignent la pression d'innovation : plus de 200 demandes relatives aux vannes intelligentes ont été déposées à l'USPTO au cours de la seule année 2024, couvrant la collecte d'énergie sans fil, le rognage à auto-étalonnage et les diagnostics IA en périphérie. Les fournisseurs capables de certifier à la fois la sécurité des procédés et la sécurité des données sont les mieux placés pour dégager des marges premium.
Leaders du secteur du contrôle de flux
Emerson Electric Co.
Flowserve Corporation
Siemens AG
Honeywell International Inc.
Alfa Laval AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Contrôle de Flux
- Emerson Electric Co.
- Flowserve Corporation
- Siemens AG
- Honeywell International Inc.
- Alfa Laval AB
- Schlumberger Limited
- Christian Burkert GmbH & Co. KG
- Spirax-Sarco Engineering Plc
- Rotork Plc
- KSB SE & Co. KGaA
- Crane Company
- Swagelok Company
- Metso Oyj
- SAMSON AG
- IMI Plc
- Parker Hannifin Corporation
- Badger Meter Inc.
- SMC Corporation
- Festo SE & Co. KG

Opportunités de marché et perspectives d'avenir
Un espace inexploité se situe à l'intersection du matériel de flux et de la connectivité cyber-sécurisée, où les utilisateurs finaux souhaitent des instruments adaptés à la rénovation qui fournissent des diagnostics exploitables sans remplacement complet des actifs. Des offres telles que la mesure de débit ultrasonique portable non intrusive et les contrôleurs de vannes avec configuration sans fil sécurisée facilitent des audits plus rapides, des rondes de maintenance et le dépannage dans les réseaux d'eau et d'eaux usées, les centrales électriques et les industries de process, tout en réduisant les temps d'arrêt liés aux mesures intrusives ou à la configuration manuelle.
Un ensemble d'opportunités émerge également autour du contrôle du refroidissement à haute densité et de la gestion thermique, où l'optimisation pilotée par l'IA est testée sur des systèmes multi-refroidisseurs et de refroidissement d'installations. Par exemple, Daikin et NTT DATA ont lancé une preuve de concept de centre de données au Japon (annoncée en juillet 2026, se déroulant jusqu'en mars 2027) intégrant la prédiction thermique basée sur l'IA au contrôle du refroidissement des installations, renforçant la demande en mesure de débit précise, vannes contrôlables et boucles de contrôle interopérables dans les installations de refroidissement. À mesure que l'automatisation industrielle évolue vers des architectures de contrôle distribuées et un réseautage déterministe, les fournisseurs combinant une performance mécanique certifiée avec des contrôles de cybersécurité auditables (alignés sur des cadres tels que ISA/IEC 62443) disposent d'une voie concrète pour accroître les taux d'adoption des positionneurs numériques, passerelles de périphérie et services logiciels de cycle de vie.
Recent Industry Developments in Marché du Contrôle de Flux
- Juillet 2026 : Flowserve a finalisé son acquisition entièrement en numéraire de 490 millions USD de la division Vannes de Trillium Flow Technologies (à l'exclusion des activités françaises). Cette opération élargit le portefeuille de vannes essentielles à la mission de Flowserve et étend sa base installée pour les services après-vente dans les applications sévères et réglementées. L'intégration renforce également sa capacité à soumissionner sur des ensembles techniques plus importants où l'étendue des vannes et la couverture de service influencent les décisions d'attribution.
- Janvier 2025 : Emerson a finalisé son acquisition de 11 milliards USD d'AspenTech. Cette combinaison a approfondi la pile hybride matériel-logiciel d'Emerson, liant l'instrumentation de flux et les vannes à des logiciels d'optimisation et de maintenance prédictive utilisés dans les industries de process. La transaction a renforcé la transition du marché vers des modèles d'approvisionnement combinant équipement et analytique.
- Décembre 2024 : Siemens a annoncé une expansion de capacité de 2,1 milliards USD en Allemagne et en Chine axée sur les vannes et débitmètres compatibles IIoT. La capacité de fabrication supplémentaire, plus proche des principaux centres de demande, permet de réduire les délais pour les programmes de rénovation pilotés par la numérisation dans les secteurs chimique et pharmaceutique. Cette initiative témoigne également d'un investissement continu dans l'échelle de production d'instruments intelligents, alors que les fonctionnalités de connectivité et de sécurité deviennent des exigences standard.


Marché du Contrôle de Flux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché mondial du contrôle des flux est défini comme le revenu généré par les équipements utilisés pour réguler, arrêter, dériver ou surveiller le flux de liquides et de gaz au sein des systèmes industriels, la valeur étant comptabilisée au niveau de la fourniture d'équipement et suivie en USD.
Exclusions du périmètre : Nous excluons la main-d'œuvre d'installation sur site, la valeur des projets EPC au niveau de l'usine, et les services de maintenance continus lorsqu'ils sont tarifés séparément de l'équipement.
Aperçu de la segmentation
- Par type de produit
- Vannes
- Pompes
- Actionneurs
- Débitmètres
- Par secteur d'activité des utilisateurs finaux
- Pétrole et gaz
- Eau et eaux usées
- Production d'énergie
- Chimie et pétrochimie
- Produits pharmaceutiques et biotechnologie
- Alimentation et boissons
- Par fonction
- Surveillance du flux
- Régulation du flux
- Coupure du flux
- Dérivation du flux
- Par technologie
- Pneumatique
- Hydraulique
- Électrique
- Intelligent/Numérique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Singapour
- Australie
- Malaisie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la cartographie du marché, comprendre où se concentre la demande, et définir les limites de ce qui doit être comptabilisé comme revenu des équipements de contrôle de flux. Nous avons examiné des sources publiques telles que les ensembles de données de l'U.S. Energy Information Administration (EIA), les indicateurs sectoriels de l'Agence internationale de l'énergie (AIE), les séries minières et minérales de l'U.S. Geological Survey (USGS), et les indicateurs industriels et d'infrastructure de la Banque mondiale afin de suivre les signaux macroéconomiques de la demande liés à la manipulation des fluides.
Pour ancrer l'empreinte industrielle par région, nous avons également consulté des sources telles que les statistiques commerciales UN Comtrade pour les catégories d'équipement pertinentes, les références de l'Organisation internationale de normalisation (ISO) pour le langage normatif couramment utilisé, et des articles techniques dans des revues à comité de lecture décrivant les tendances d'adoption (par exemple, les diagnostics intelligents dans les vannes et l'instrumentation). Parallèlement, les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique réputée ont été utilisés pour vérifier la cohérence des discussions sur la composition des produits et l'exposition des utilisateurs finaux. Nos abonnements aux données financières d'entreprises et aux bases de brevets ont servi à confirmer les domaines d'intérêt des fournisseurs et l'activité récente en matière de produits. Ces sources sont illustratives, et nous avons également consulté d'autres sources publiques et payantes pour collecter des données, valider des hypothèses et clarifier des points spécifiques.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est comptabilisé dans le contrôle de flux parmi les pompes, vannes, compteurs et dispositifs connexes, et sur l'alignement des cycles de tarification et de remplacement avec le comportement d'achat réel. Nous avons échangé avec un ensemble de fabricants, distributeurs, intégrateurs de systèmes et utilisateurs finaux industriels dans les principales industries de process. La répartition régionale a été maintenue large afin de pouvoir tester à la fois les hypothèses de développement en Asie-Pacifique et la demande de remplacement des marchés matures.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Dirigeants (CXO) : 14 % | APAC : 42 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 31 % |
| Acteurs de plus petite taille : 17 % | Managers : 46 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où les bassins de demande industrielle sont reconstitués à partir de l'activité d'utilisation finale et des signaux relatifs à la base installée, puis traduits en dépenses d'équipement à l'aide d'hypothèses de composition et de remplacement. Étant donné que le contrôle de flux est généralement acheté selon un mélange de demande de nouvelles constructions et de remplacements liés à la maintenance, nous avons divisé la logique de la demande entre les projets d'expansion et les cycles de remplacement récurrents avant d'arriver au total du marché.
Les principaux intrants utilisés dans le modèle incluent l'orientation des dépenses d'investissement des industries de process (pétrole et gaz, énergie, mines et marine), l'activité des infrastructures d'eau et d'eaux usées, les tendances de la production manufacturière dans les pays fortement tournés vers l'électronique, les intervalles de remplacement typiques des composants critiques, et les évolutions observées vers des dispositifs intelligents et numériquement activés (qui peuvent modifier les prix de vente moyens dans le temps). Les résultats ont ensuite été corroborés par des vérifications ascendantes sélectives telles que l'exposition aux revenus d'un échantillon de fournisseurs, des discussions de canal sur les volumes unitaires, et des fourchettes de prix de vente moyens par type d'équipement. Lorsque des lacunes existaient, nous avons utilisé des points médians prudents puis revérifié avec les retours d'entretiens. Pour les prévisions, une analyse de scénarios a été utilisée afin de relier les cas hauts et bas à différents cycles de dépenses d'investissement, au calendrier d'investissement régional et à la vitesse d'adoption des fonctions intelligentes de surveillance et de contrôle. Les perspectives finales reflètent les attentes les plus fréquemment entendues auprès des praticiens.
Validation des données et cycle de mise à jour
La validation a été réalisée en comparant les totaux modélisés à des signaux indépendants tels que l'orientation de la production industrielle, la cohérence des mouvements commerciaux pour les catégories d'équipement pertinentes, et le caractère réaliste ou non de la dépense implicite par type d'installation. Les valeurs aberrantes ont été examinées au niveau régional et par utilisateur final, et lorsqu'une variation ne pouvait pas être expliquée par un facteur clair tel qu'un bond des dépenses d'investissement ou un changement de tarification, l'hypothèse a été révisée puis revérifiée par des appels supplémentaires.
Avant la validation finale, le travail passe par des revues internes en plusieurs étapes afin d'aligner les calculs, les définitions et les mouvements d'une année sur l'autre. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent (par exemple, des changements de politique majeurs affectant l'investissement industriel ou de fortes variations de change). Juste avant la livraison, nous effectuons une nouvelle analyse des développements récents et revalidons les hypothèses clés afin que les clients disposent d'une vision actualisée.
Comparaison du dimensionnement du marché mondial du contrôle des flux de Mordor Intelligence avec d'autres estimations publiées
Il est courant de constater des tailles de marché publiées différentes pour le contrôle des flux, car le périmètre peut varier de manière subtile mais significative, et parce que certains éditeurs ancrent le marché sur des années ou des bases de tarification différentes. La divergence provient également de la manière dont les revenus des pompes, vannes et compteurs sont comptabilisés à travers l'approvisionnement OEM, les remplacements après-vente et les ensembles de projets groupés.
Dans cette étude, le marché est limité à la valeur des équipements pour les pompes, vannes, compteurs et dispositifs connexes. Cela évite de comptabiliser la valeur des projets EPC et la plupart des contrats à forte composante de service, ce qui explique en partie pourquoi la valeur de 2026 est bien inférieure à certaines estimations de 2024 présentées dans le tableau, cette différence étant appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,85 milliards USD (2026) | |
| Cabinet de recherche sectoriel A | 60,20 milliards USD (2024) | Utilise un bassin de valeur bien plus large qui semble s'aligner sur l'ensemble des dépenses des systèmes de contrôle de flux industriels, pouvant intégrer d'importants ensembles de projets et des composantes de service, et s'ancre également sur une année de base et un environnement tarifaire différents. |
| Bureau de prévisions sectorielles B | 80,00 milliards USD (2024) | Suit les vannes comme un marché autonome (et non l'ensemble complet pompes-vannes-compteurs), et la définition est spécifique au produit avec des agrégations par pays et par secteur pouvant inclure des catégories non traitées comme des équipements de contrôle de flux dans des modèles plus restreints. |
L'écart entre les chiffres reflète principalement ce qui est comptabilisé, ainsi que l'année et la base de tarification utilisées. Lorsque le périmètre est maintenu cohérent au niveau de l'équipement et que les moteurs de la demande sont rattachés à des indicateurs reproductibles tels que l'orientation des dépenses d'investissement, le comportement de remplacement et l'adoption des dispositifs intelligents, la taille finale devient plus facile à réconcilier et à mettre à jour dans le temps.


Questions clés traitées dans le rapport
Quelle région détient la plus grande part de la demande mondiale ?
L'Asie-Pacifique a capturé 41,55 % des dépenses de 2025, portée par une expansion industrielle à forte intensité d'automatisation.
Quel segment de produit devrait connaître la croissance la plus rapide ?
Les vannes intelligentes et numériques devraient progresser à un TCAC de 13,07 % à mesure que les installations modernisent leurs capacités prédictives.
Pourquoi les produits pharmaceutiques et la biotechnologie stimulent-ils les commandes ?
Les lignes de thérapie cellulaire et génique nécessitent des systèmes de contrôle de flux ultra-propres et de précision, propulsant un TCAC de segment de 11,3 %.
Quels risques pourraient ralentir l'adoption des appareils prêts pour l'IIoT ?
L'intensification des cybermenaces et les pénuries d'alliages spéciaux pourraient freiner le déploiement à court terme.
Dernière mise à jour de la page le:



