
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.42 Millions de tonnes |
| Volume du Marché (2026) | 1.49 Millions de tonnes |
| Volume du Marché (2031) | 1.92 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.17 % |
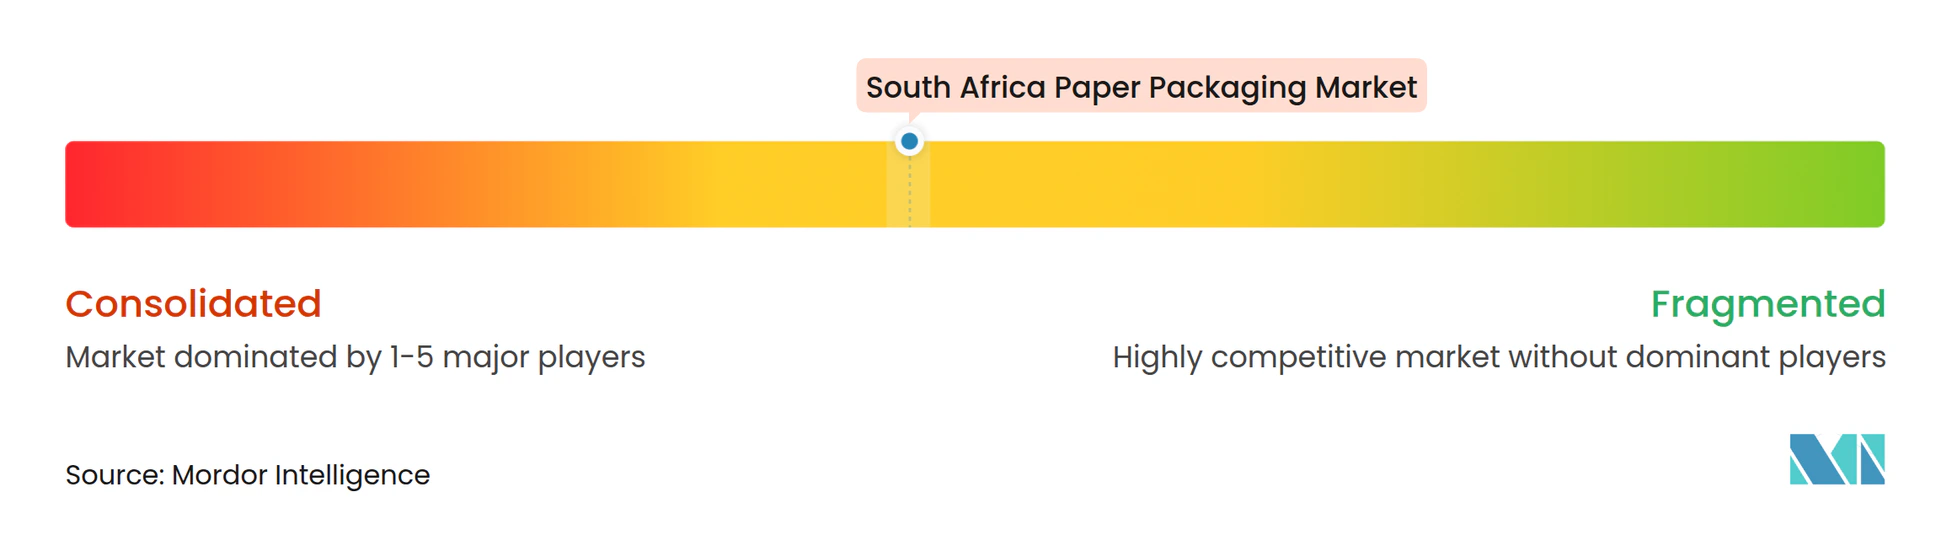
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage papier en Afrique du Sud par Mordor Intelligence
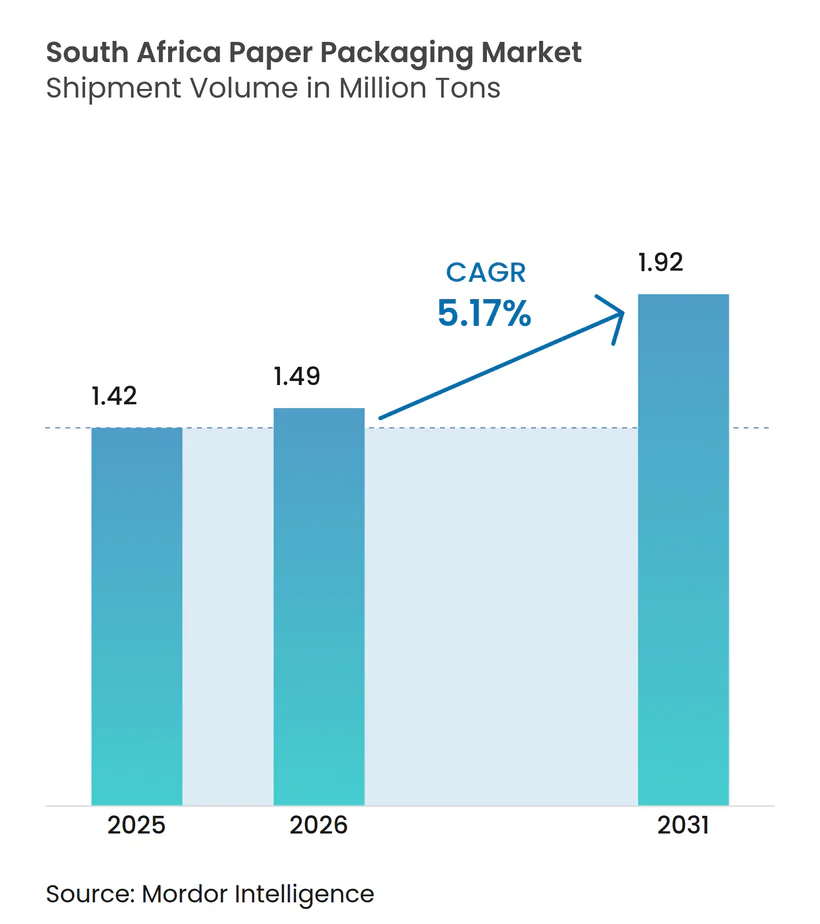
La taille du marché de l'emballage papier en Afrique du Sud devrait passer de 1,42 million de tonnes en 2025 à 1,49 million de tonnes en 2026, et les prévisions indiquent qu'il atteindra 1,92 million de tonnes d'ici 2031, à un TCAC de 5,17 % sur la période 2026-2031. Les régulateurs continuent d'augmenter le taux national de taxe carbone et de renforcer les restrictions sur les plastiques, stimulant la demande de formats à base de fibres dont l'empreinte sur le cycle de vie est plus faible que la plupart des alternatives polymères. Les perturbations liées aux délestages incitent les papeteries à investir dans l'énergie solaire captive et l'énergie éolienne acheminée, améliorant ainsi la résilience opérationnelle tout en réduisant les émissions de Scope 2. Les propriétaires de marques dans les biens de grande consommation et l'agriculture adoptent des emballages connectés et traçables qui communiquent la provenance, la valeur nutritionnelle et les engagements en matière d'approvisionnement responsable. Parallèlement, les systèmes d'impression flexographique haute définition et d'impression numérique permettent des tirages courts rentables, encourageant des mises à jour de design qui suivent le rythme des cycles de vente du commerce électronique.
Principaux enseignements du rapport
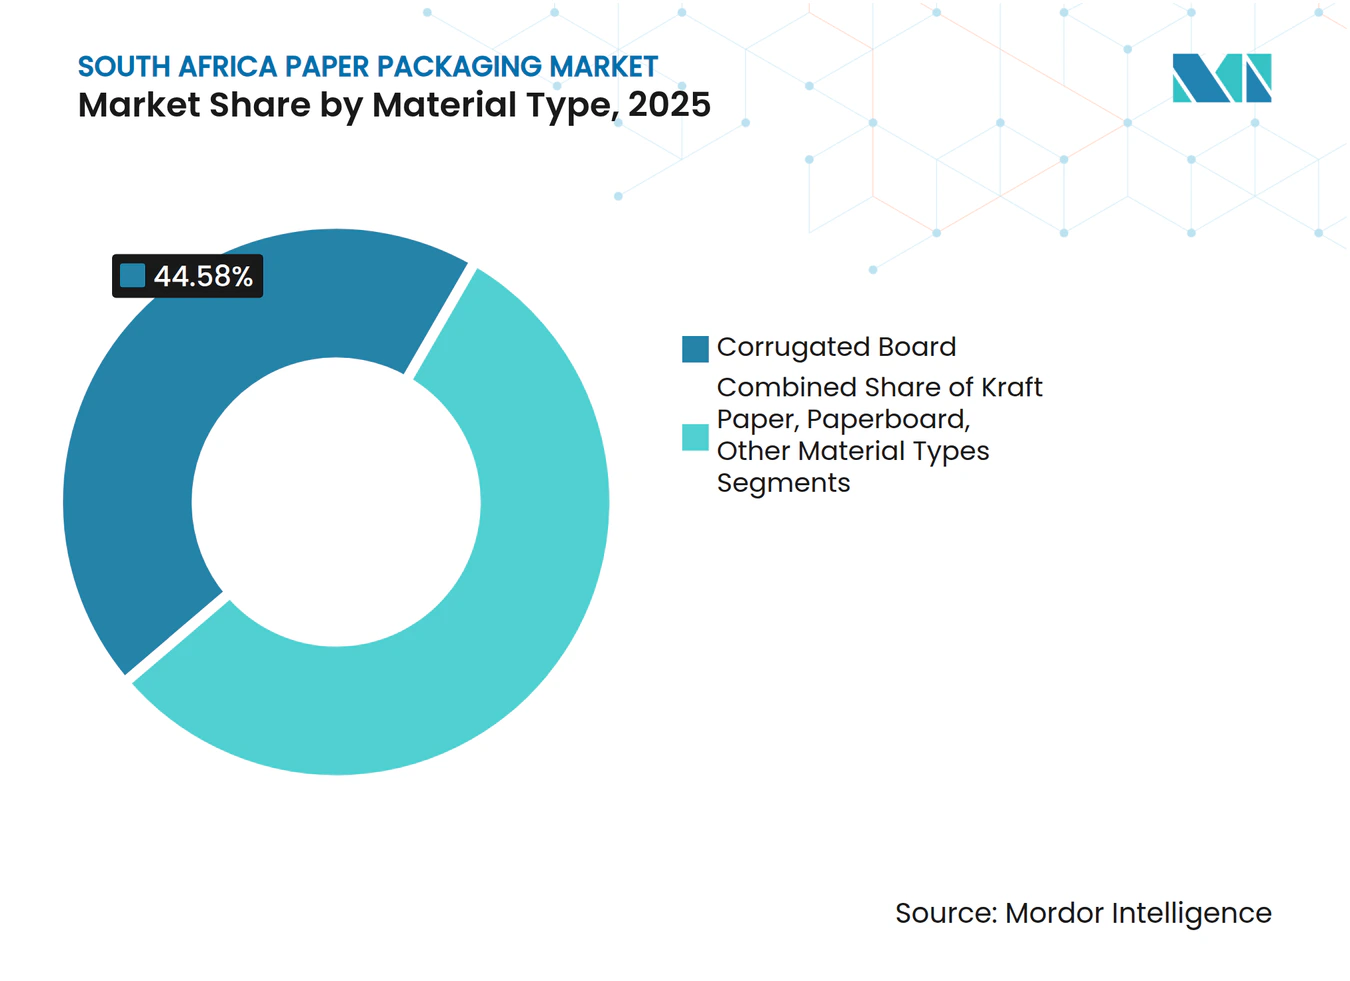
- Par type de matériau, le carton ondulé représentait 44,58 % de la part de marché en 2025, tandis que le papier kraft devrait afficher l'expansion la plus rapide, progressant à un TCAC de 6,56 % jusqu'en 2031.
- Par type de produit, l'emballage papier rigide a capté 54,12 % de la part des revenus en 2025, tandis que l'emballage papier souple devrait croître à un TCAC de 6,08 % jusqu'en 2031.
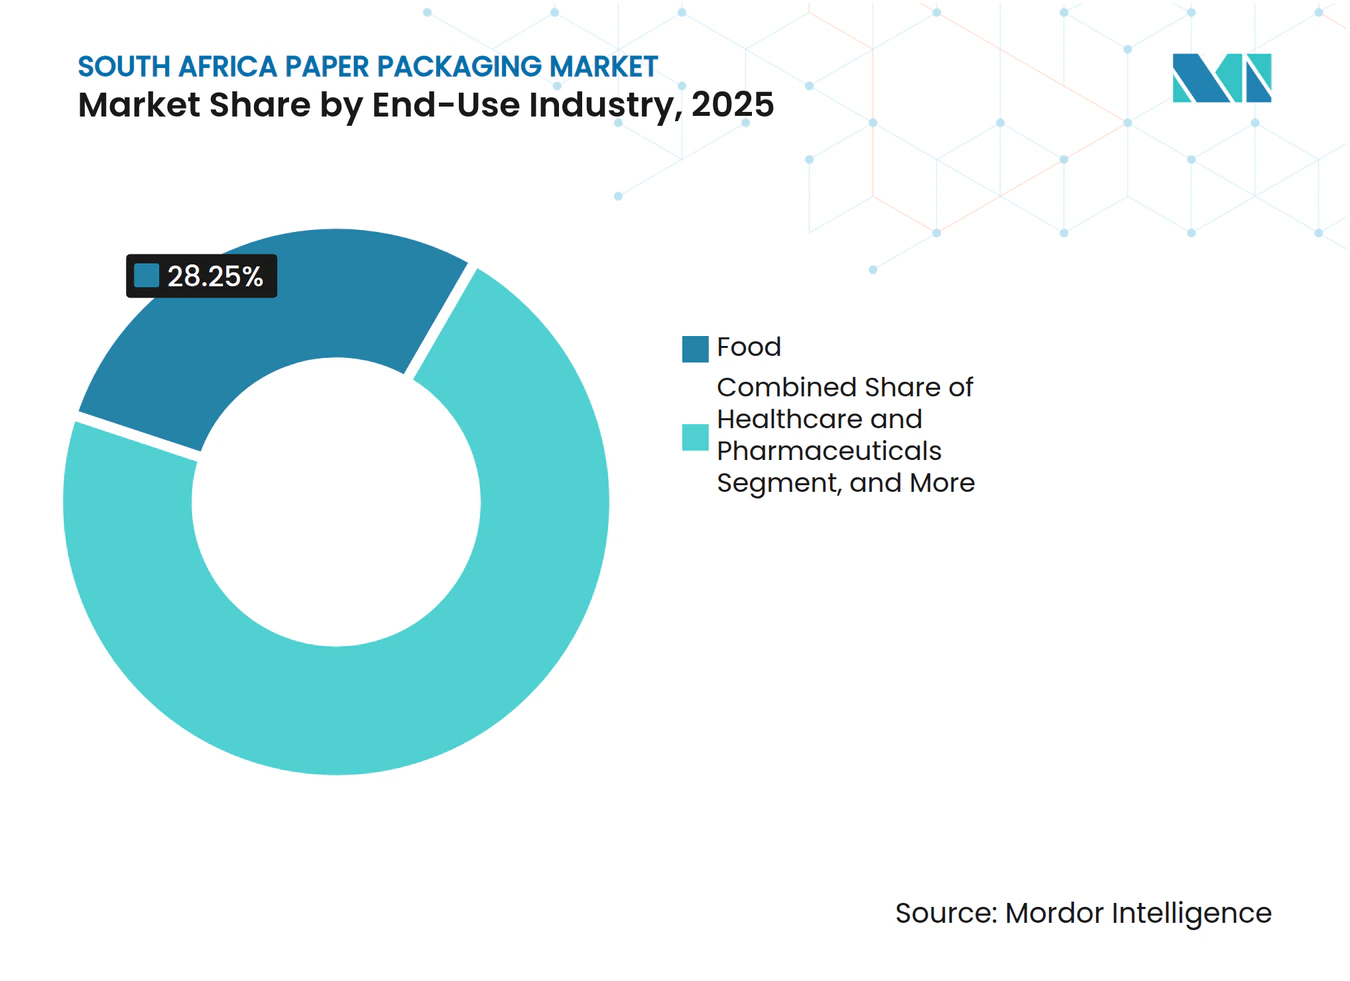
- Par secteur d'utilisation finale, le secteur alimentaire représentait 28,25 % de la demande de 2025, mais la santé et les produits pharmaceutiques devraient enregistrer la croissance la plus élevée, à un TCAC de 6,65 % jusqu'en 2031.
- Par canal de distribution, les canaux de vente directe détenaient 56,18 % du volume de 2025, tandis que les ventes indirectes devraient se développer à un TCAC de 6,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'emballage papier en Afrique du Sud
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'emballage dans le secteur alimentation et boissons | +1.2% | National, concentré dans le Cap-Occidental, le Gauteng | Moyen terme (2-4 ans) |
| Demande liée à l'exécution des commandes du commerce électronique | +0.8% | Centres urbains : Le Cap, Johannesburg, Durban | Court terme (≤ 2 ans) |
| Législation sur l'interdiction des plastiques | +1.0% | National, avec des variations provinciales | Long terme (≥ 4 ans) |
| Innovations dans les cartons pour fruits d'exportation | +0.6% | Cap-Occidental, régions d'agrumes du Cap-Oriental | Moyen terme (2-4 ans) |
| Cartons résistants à l'ouverture par les enfants pour le cannabis | +0.3% | National, cadre réglementaire émergent | Long terme (≥ 4 ans) |
| Allègement des emballages sous l'impulsion de la taxe carbone | +0.7% | National, affectant les fabricants à forte intensité énergétique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'emballage dans le secteur alimentation et boissons
Les transformateurs agroalimentaires repensent leurs emballages pour prolonger la durée de conservation, réduire les déchets et mettre en valeur les engagements de provenance. Le programme d'investissement post-acquisition de PepsiCo a ajouté plus de 40 sites de production qui consomment des formats variés de carton ondulé, de carton plat et de papier barrière. Le producteur de produits laitiers à longue conservation Woodlands Dairy a enregistré une hausse de 30 % de ses ventes après le déploiement de cartons interactifs dotés de codes QR, soulignant la puissance commerciale de l'emballage connecté. La gamme Freshpact de Mpact fournit des caisses en kraft monoface entièrement recyclables et compostables, aidant les détaillants en alimentation à atteindre leurs objectifs obligatoires de récupération. Ces initiatives alimentent une croissance soutenue des tonnages sur le marché de l'emballage papier en Afrique du Sud.
Demande liée à l'exécution des commandes du commerce électronique
Les volumes de colis liés au commerce en ligne ont augmenté en 2024, les marchands omnicanaux acheminant leurs stocks via des réseaux de livraison du dernier kilomètre. Les expéditeurs ont besoin de boîtes robustes mais légères, conçues pour des centres de distribution variés, stimulant les commandes de références en carton ondulé multi-profondeur et de calages sur mesure. DHL indique que la modernisation du commerce de détail fait évoluer les préférences des acheteurs vers la livraison à domicile et le retrait en magasin, augmentant la demande d'emballages personnalisables et faciles à ouvrir. Les consommateurs urbains expriment également des attentes environnementales plus fortes, privilégiant le carton recyclable aux enveloppes en plastique à usage unique. Ensemble, ces tendances renforcent un solide potentiel de croissance pour le marché de l'emballage papier en Afrique du Sud.
Législation sur l'interdiction des plastiques
Des arrêtés ministériels successifs restreignent les articles en plastique non recyclables ou difficiles à collecter et fixent des objectifs de récupération croissants. Bien que des lacunes persistent dans l'application, l'orientation politique favorise clairement les substrats biodégradables et recyclables. Le Département des forêts, de la pêche et de l'environnement vise à détourner plus de 58 % des déchets d'emballages des décharges dans un délai de cinq ans, un objectif qui s'aligne directement avec l'infrastructure de recyclage mature qui dessert déjà les grades de papier. Les transformateurs de fibres bénéficient ainsi d'un vent réglementaire favorable qui pousse les propriétaires de marques vers des formats à base de papier, renforçant la demande à long terme.
Innovations dans les cartons pour fruits d'exportation
Les exportateurs d'agrumes d'Afrique du Sud ont besoin de cartons résistants aux températures, conformes aux règles de traitement à froid en vigueur dans l'Union européenne et en Chine. Les profils de cannelure allégés, les résistances à l'écrasement sur chant améliorées et les étiquettes dotées de puces RFID sont désormais courants dans les expéditions de citrons et d'oranges. Produce Report prévoit une hausse de 12 % des exportations de citrons et de limes pour la saison 2023/24, soutenant les commandes de carton spécialisé optimisé pour la logistique réfrigérée. Les fabricants qui fournissent des boîtes certifiées FSC et résistantes à la condensation bénéficient d'un statut de fournisseur privilégié auprès des stations de conditionnement pour l'exportation.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de la pâte à papier et du papier récupéré | -1.4% | National, affectant tous les fabricants | Court terme (≤ 2 ans) |
| Gestion forestière durable et limites de déforestation | -0.6% | Régions forestières du KwaZulu-Natal, du Mpumalanga | Long terme (≥ 4 ans) |
| Perturbations énergétiques liées aux délestages | -1.8% | National, concentré dans les zones industrielles | Moyen terme (2-4 ans) |
| Recyclage limité du papier barrière | -0.4% | Centres de recyclage urbains, accent sur Le Cap | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la pâte à papier et du papier récupéré
Les fluctuations des prix mondiaux de la pâte kraft et des prix locaux du papier récupéré compriment les marges brutes et compliquent les cycles budgétaires. Les résultats semestriels 2024 de Mondi ont révélé des coûts de pâte à papier plus élevés malgré des couvertures de change favorables, illustrant la sensibilité du résultat net à la volatilité des fibres. Les plus petits transformateurs alimentés en feuilles manquent d'intégration et font donc face à des fluctuations de coûts plus importantes, ce qui peut ralentir les dépenses d'investissement dans de nouvelles lignes d'emballage, pesant sur la croissance à court terme du marché de l'emballage papier en Afrique du Sud.
Perturbations énergétiques liées aux délestages
Les pannes de courant récurrentes obligent les papeteries à arrêter leurs machines à papier ou à absorber de lourdes factures de groupes électrogènes diesel. Investec estime que les coupures de courant tournantes ont ampute de 2,1 % le PIB au cours d'un trimestre récent, reflétant l'impact macroéconomique sur l'industrie lourde. Bien que les mises à niveau des équipements et les énergies renouvelables sur site améliorent la résilience, de nombreux petits transformateurs ne peuvent pas financer rapidement cette transition. Les retards de production et l'inflation des coûts tempèrent la trajectoire d'expansion par ailleurs robuste du marché de l'emballage papier en Afrique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de matériau – Le carton ondulé détient une masse critique
Le carton ondulé a généré le plus grand tonnage en 2024, desservant l'agriculture, le commerce électronique et les biens de grande consommation. Le réseau de neuf usines de carton ondulé de Mpact offre des délais courts et une découpe à la forme personnalisée alignée sur les calendriers marketing des marques. La taille du marché de l'emballage papier en Afrique du Sud allouée au carton ondulé devrait progresser régulièrement, les détaillants en ligne et les exportateurs de produits agricoles privilégiant les boîtes à haute résistance à l'empilement. Le papier kraft, bien que plus modeste en termes absolus, connaît la croissance la plus rapide. Les grades kraft couchés et non couchés intègrent des revêtements barrière à base d'eau qui ouvrent des applications dans les produits surgelés et les denrées sèches, auparavant dominées par les stratifiés, créant ainsi une nouvelle opportunité au sein du marché de l'emballage papier en Afrique du Sud.
Au-delà de ces meilleurs performeurs, le carton conserve une niche résiliente dans les boîtes pliantes pour la confiserie, la pharmacie et la beauté. Le passage de Sappi du papier graphique aux grades d'emballage témoigne d'un optimisme à long terme pour la demande de carton. Les grades spéciaux, notamment les papiers d'emballage résistants aux graisses et les notices pharmaceutiques, complètent le portefeuille de matériaux, répondant aux marchés finaux soumis à des exigences de conformité strictes en matière de traçabilité et de performance hygiénique.



Par type de produit – Les formats rigides commandent toujours la majorité des parts
L'emballage papier rigide a dominé les expéditions grâce à l'utilisation extensive de boîtes en carton ondulé, de cartons en sulfate blanchi solide et de manchons industriels. Les clients apprécient la résistance à l'écrasement et la polyvalence en termes d'exposition en rayon que ces formats offrent. La part du marché de l'emballage papier en Afrique du Sud pour les formats rigides devrait se modérer légèrement, tandis que l'emballage papier souple s'accélère. Des lancements récents, tels que le concept Changemaker de Sappi, associent du carton imprimable à du papier barrière avancé pour proposer des sachets refermables et thermoscellables qui remplacent les films multicouches.
Les solutions souples bénéficient également de presses héliographiques et numériques à délai court qui permettent des micro-tirages pour des campagnes promotionnelles. Les marques de grande consommation ciblant les millennials urbains préfèrent les sachets debout en kraft et les emballages twist qui soulignent les engagements environnementaux tout en préservant la sécurité alimentaire. Cette tendance génère des volumes supplémentaires pour les transformateurs qui maîtrisent les revêtements barrière à base d'eau et le refendage de précision.
Par secteur d'utilisation finale – La santé et les produits pharmaceutiques se développent rapidement
Bien que l'alimentation ait conservé le volume le plus élevé en 2024, les acteurs pharmaceutiques et des dispositifs médicaux génèrent des gains disproportionnés. La mise à jour des règles de l'Autorité sud-africaine de réglementation des produits de santé impose des cartons inviolables et résistants à l'ouverture par les enfants pour les thérapeutiques réglementées, augmentant la demande de grades de carton avec un contrôle précis de l'épaisseur. Les restrictions sur les produits dérivés du cannabis mises en œuvre en mars 2025 compliquent davantage l'approvisionnement, favorisant les transformateurs dotés d'une solide expertise réglementaire. Les marques de boissons s'appuient sur des cartons haut de gamme pour les exportations de vins de prestige, tandis que les entreprises de soins personnels adoptent des boîtes pliantes haute brillance qui véhiculent l'histoire de la marque au point de vente. Les secteurs industriel et électronique continuent de s'appuyer sur des bacs en carton ondulé robuste et des protections d'angles pour le déplacement intra-usine de composants métalliques et plastiques.

Par canal de distribution – Les ventes directes conservent leur primauté, les ventes indirectes gagnent du terrain
Les grands acheteurs s'approvisionnent encore directement auprès des papeteries intégrées pour sécuriser des volumes prévisibles et co-développer des spécifications sur mesure, maintenant les ventes directes en position dominante. Les fournisseurs intégrés proposent des services techniques, l'approvisionnement en papier de couverture et des programmes de récupération, renforçant la fidélisation des acheteurs. Cependant, les ventes indirectes via des distributeurs spécialisés progressent rapidement. Les petits commerçants en ligne et les producteurs alimentaires artisanaux apprécient les portails en ligne qui offrent de faibles quantités minimales de commande et des modèles de conception rapides. La digitalisation réduit les coûts de transaction, permettant aux distributeurs d'atteindre les entreprises rurales mal desservies qui peinent à satisfaire aux minimums des ventes directes. L'expansion du réseau de distributeurs diversifie les voies d'accès au marché de l'emballage papier en Afrique du Sud, augmentant la pression concurrentielle sur les équipes de vente des papeteries.
Analyse géographique
Le Cap-Occidental ancre la demande orientée vers l'exportation liée aux agrumes, aux raisins de table et au vin. L'humidité élevée et les exigences de la chaîne du froid poussent les transformateurs à fournir des grades en carton ondulé sans cire et résistants à l'eau, capables de survivre à des voyages en mer de plusieurs semaines. Le Gauteng, en tant que cœur économique du pays, absorbe le plus grand tonnage de carton pour les biens de grande consommation. Sa proximité avec les sièges sociaux de la grande distribution accélère les cycles d'approbation des designs et les livraisons en flux tendu.
Le KwaZulu-Natal bénéficie du port de Durban, le hub de conteneurs le plus animé d'Afrique du Sud, bien que la congestion ait incité certains exportateurs à se tourner vers Maputo. Les transformateurs de Durban tirent parti de ce changement en proposant des services d'entreposage transfrontalier. Le couloir automobile du Cap-Oriental génère une demande de calages en carton ondulé retournables et d'emballages d'exportation à usage unique qui protègent les convertisseurs catalytiques, les structures de sièges et les faisceaux électroniques.
Les provinces intérieures telles que le Mpumalanga fournissent des matières premières forestières et abritent des plantations riches en biomasse certifiées selon les normes FSC et SAFAS, garantissant un approvisionnement durable en matières premières. Ces forêts emploient également des petits propriétaires communautaires, soutenant un développement économique inclusif. Dans toutes les provinces, les papeteries installent progressivement des panneaux solaires en toiture et concluent des contrats d'énergie éolienne acheminée pour atténuer les délestages, garantissant ainsi la résilience opérationnelle du marché de l'emballage papier en Afrique du Sud.
Paysage réglementaire
L'emballage papier en Afrique du Sud est principalement régi par le National Environmental Management: Waste Act (NEMWA), avec des réglementations de responsabilité élargie du producteur (REP) (GN 1184, datée du 5 novembre 2020) exigeant que les producteurs et importateurs d'emballages (y compris le papier et l'emballage papier) s'enregistrent et gèrent soit un dispositif de REP, soit y participent via une Producer Responsibility Organisation (PRO). Le Department of Forestry, Fisheries and the Environment (DFFE) a également publié une directive Packaging Recyclability by Design (GN 3604, 2023), qui formalise les attentes de conception pour le recyclage à travers les formats d'emballage et guide les décisions sur les choix de matériaux, les revêtements et l'étiquetage en fonction des réalités de collecte et de retraitement.
Concernant la communication sur l'emballage et la conformité, la norme SANS 289 (2022) fixe les exigences d'étiquetage pour les produits préemballés (identité, quantité nette et informations sur l'entreprise responsable), affectant les étiquettes papier, les cartons et le carton ondulé imprimé utilisés pour la distribution au détail. En parallèle, les sacs porteurs et sacs plats en plastique relèvent de l'application du NRCS via la spécification obligatoire VC 8087, avec une teneur obligatoire en matières recyclées post-consommation passant à 75 % à partir du 1er janvier 2025 (et 100 % à partir du 1er janvier 2027), renforçant la pression de substitution vers des formats fibreux recyclables lorsque les exigences de performance et de contact alimentaire le permettent.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la fibre vierge (foresterie et pâte) et la collecte de papier récupéré, puis passe à la fabrication de papier et carton, à la transformation (carton ondulé, cartons pliants, sacs et papiers spéciaux) et à l'impression/finition. À partir de là, les produits atteignent les clients via des canaux de distribution, incluant les ventes directes d'usine et les distributeurs, avant la consommation finale dans l'alimentaire, les boissons, la santé et pharmaceutique, les soins personnels, les applications industrielles et le e-commerce. L'intégration verticale est une caractéristique déterminante en Afrique du Sud, les grands acteurs combinant collecte de fibres récupérées, usines et actifs de transformation pour sécuriser les matières premières, stabiliser les coûts lors des fluctuations des prix du papier récupéré, et réduire les délais dans les provinces clés et les couloirs d'exportation.
La coordination sectorielle et les exigences de conformité façonnent le fonctionnement des acteurs. La Paper Manufacturers Association of South Africa (PAMSA) représente plus de 90 % des fabricants de pâte, papier, carton et papier tissu du pays, offrant un organisme d'ancrage pour les données sectorielles, les programmes de durabilité et l'engagement politique. L'exécution de la REP est opérationnalisée par l'activité des PRO, y compris la Paper and Packaging PRO Alliance (créée en 2022), qui coordonne les obligations, soutient des projets d'infrastructure de récupération et aide à aligner la conception des emballages sur les directives de recyclabilité, influençant les spécifications adoptées par les transformateurs et les propriétaires de marques pour les flux de collecte courants.
Paysage concurrentiel
Concentration du Marché
MPACT exploite trois papeteries totalisant plus de 400 000 tonnes de capacité annuelle et gère le plus grand réseau national de collecte d'emballages recyclables, lui offrant un accès rentable aux fibres récupérées. Sappi se différencie grâce à du carton haute brillance et a signé un contrat d'achat d'électricité de 175 GWh/an qui réduira les émissions de Scope 2 et atténuera les coûts énergétiques.[1] Mondi dispose d'une intégration mondiale, et cette envergure s'est renforcée après son acquisition de DS Smith pour 6,3 milliards USD, qui étend son empreinte en carton de conditionnement et sa capacité en carton ondulé en Afrique du Sud.
Les stratégies concurrentielles mettent de plus en plus l'accent sur la conception du berceau au berceau, l'allègement des emballages et les engagements de neutralité carbone. Les doubles notes CDP pour la gestion forestière et la sécurité de l'eau soulignent le leadership de Mondi en matière de transparence environnementale.[2] Les plus petits transformateurs régionaux tentent de se tailler des niches dans l'impression flexographique à délai court ou les revêtements barrière spéciaux, mais font face à des contraintes de capital lorsqu'ils cherchent à égaler les budgets de R&D des géants intégrés. La consolidation en cours, comme l'acquisition de Coleus Packaging par Guala Closures, signale une rationalisation supplémentaire parmi les fournisseurs annexes.
Leaders du secteur de l'emballage papier en Afrique du Sud
-
Sappi Limited
-
Mondi plc
-
Nampak Limited
-
Mpact Limited
-
Corruseal Holdings (Pty) Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La circularité portée par la REP et les gains progressifs en matière de récupération du papier créent des espaces vacants dans la conception d'emballages compatibles avec le recyclage et dans les infrastructures liées au recyclage. L'Afrique du Sud a porté son taux de recyclage du papier à 63,3 % en 2025, atteignant environ 1,3 million de tonnes récupérées, mais les formats d'emballage papier difficiles à recycler (par exemple, l'emballage en carton pour liquides et les papiers couchés ou à résistance humide) restent une contrainte tant pour la collecte que pour le désencrage. Cet écart favorise les opportunités pour les transformateurs et fournisseurs de matériaux capables d'offrir une performance barrière tout en restant compatibles avec les flux de recyclage courants, soutenus par le cadre de recyclabilité par conception du DFFE et les besoins opérationnels des PRO.
En 2026, Fibre Circle a lancé une campagne de collecte d'emballages en carton pour liquides (LBP) visant un supplément de 4 000 tonnes par an, et a lancé un projet pilote Kadant Autolab pour tester la désintégration des emballages papier avancés à résistance humide, laminés et couchés. Ces efforts offrent aux propriétaires de marques une voie plus pratique pour développer des alternatives à base de papier dans les segments sensibles à l'humidité et à la graisse, tout en conservant l'accès aux filières établies de récupération du papier. Parallèlement à ces pilotes, des concepts tels que le combustible solide de récupération (CSR) pour les papiers de rebut non recyclables (y compris les qualités multicouches comme le carton pour gobelets et le carton congélateur) créent également une voie d'écoulement qui réduit la dépendance à la mise en décharge lorsque le recyclage mécanique n'est pas viable avec les infrastructures actuelles.
Développements récents du secteur
- Juin 2026 : Mondi s'est engagé avec les autorités sud-africaines sur une protection tarifaire antidumping contre le papier de bureau importé, Sappi soutenant publiquement la demande. Cet engagement indique une dépendance accrue aux mesures commerciales pour contrer les importations à bas prix et protéger les chaînes de valeur papetières nationales alimentant les qualités d'emballage et l'activité de transformation.
- Mars 2026 : Sappi a soumis une demande à l'International Trade Administration Commission of South Africa (ITAC) pour un tarif de 5 % sur le papier journal importé. Bien que le papier journal soit une qualité graphique, cette demande met en lumière la pression continue des importations à bas coût sur les usines locales, avec des implications potentielles sur la marge d'investissement et la priorisation de la production dans les portefeuilles de papier et carton.
- Mars 2024 : Mondi a accepté d'acquérir DS Smith pour environ 119 milliards de R (6,3 milliards USD). Cette combinaison a renforcé la plateforme mondiale de Mondi dans le carton pour caisses et le carton ondulé, soutenant le transfert de technologie et l'échelle d'approvisionnement pouvant influencer la compétitivité de la base d'approvisionnement sud-africaine en carton ondulé et emballage papier.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les emballages à base de papier utilisés en Afrique du Sud, mesuré en volume total d'emballages en papier produits et consommés dans les principaux secteurs d'utilisation finale au cours de la période d'étude, et exprimé en tonnes métriques.
Exclusions du périmètre : Nous excluons les matériaux d'emballage non papier (tels que le plastique, le verre et le métal) et excluons également le dimensionnement basé uniquement sur le chiffre d'affaires lorsqu'il ne peut pas être réconcilié en tonnes.
Aperçu de la segmentation
- Par type de matériau
- Papier kraft
- Carton
- Carton ondulé
- Autres types de matériaux
- Par type de produit
- Emballage papier souple
- Sachets et sacs
- Papiers d'emballage et films
- Autres emballages papier souples
- Emballage papier rigide
- Boîte pliante
- Boîtes en carton ondulé
- Autres emballages papier rigides
- Emballage papier souple
- Par secteur d'utilisation finale
- Alimentation
- Boissons
- Santé et produits pharmaceutiques
- Soins personnels et cosmétiques
- Industrie et électronique
- Autres secteurs d'utilisation finale
- Par canal de distribution
- Ventes directes
- Ventes indirectes
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement du contexte de la demande en emballages en papier en Afrique du Sud, puis par son rattachement à des indicateurs mesurables pouvant être suivis de manière cohérente chaque année. Nous nous appuyons sur des sources publiques telles que les publications de Statistics South Africa, les statistiques commerciales du South African Revenue Service, les avis du Department of Forestry, Fisheries and the Environment (y compris les orientations relatives à la responsabilité élargie des producteurs), ainsi que les nomenclatures douanières et tarifaires pour les intrants d'emballage et les produits papetiers. Nous examinons également les communiqués des associations professionnelles et les comptes rendus de conférences afin de comprendre les évolutions en matière de grades, de capacités de transformation et de schémas de collecte pour le recyclage.
Pour rendre le modèle volumique opérationnel, nous analysons les rapports annuels des entreprises, les présentations aux investisseurs et les articles de presse de référence afin d'identifier les ajouts de capacité, les arrêts d'usines et les évolutions des formats d'emballage. Lorsqu'un contexte financier est nécessaire pour des vérifications de cohérence, nous utilisons des abonnements payants à des données financières et des services de veille sur les entreprises, ainsi qu'une base de données d'expéditions import-export au niveau des envois pour valider les flux commerciaux des principales catégories de papier et de carton. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références ont été utilisées pour la collecte, le recoupement et la clarification des hypothèses.
Entretiens primaires et enquêtes
Les travaux primaires servent à mettre à l'épreuve les hypothèses documentaires concernant les volumes d'emballages réellement acheminés vers les principaux secteurs d'utilisation finale, ainsi que la rapidité avec laquelle les clients basculent entre le carton ondulé, les boîtes pliantes et d'autres formats papier. Nous nous entretenons avec des transformateurs, des distributeurs, de grands acheteurs et des spécialistes du secteur tout au long de la chaîne d'approvisionnement, afin de vérifier les signaux relatifs aux prix, aux taux d'utilisation et à la substitution des importations dans le contexte de l'Afrique du Sud.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les signaux de production, de commerce et de transformation sont reconstitués en une vision annuelle des volumes d'emballages en papier en Afrique du Sud, puis alignés sur les schémas d'utilisation dans les principaux secteurs utilisateurs finaux. Le total est corroboré par des approximations ascendantes sélectives, notamment des contrôles par échantillonnage de la production des transformateurs, des retours des circuits de distribution sur les cadences d'expédition, et des recalculs du prix de vente moyen en tonnes lorsque des informations tarifaires sont disponibles.
Les principaux intrants du modèle comprennent la production et les mouvements commerciaux de papier et de carton, les indicateurs de demande en carton ondulé et en boîtes pliantes issus des secteurs de l'alimentation et des boissons et des produits de grande consommation, les tendances de collecte et de valorisation du recyclage qui influent sur la disponibilité des fibres, ainsi que les contraintes opérationnelles susceptibles de modifier l'offre, telles que les variations de taux d'utilisation et les arrêts de production. Étant donné que les évolutions à court terme peuvent être erratiques, une analyse de scénarios est utilisée pour les prévisions, avec des variables telles que les importations, les évolutions de capacité et les perspectives de la demande finale ajustées en fonction de ce que les répondants primaires s'attendent à voir rester stable ou évoluer.
Lorsque les signaux ascendants sont incomplets pour les transformateurs de plus petite taille ou les circuits informels, les lacunes sont comblées en appliquant des facteurs de pénétration calibrés au bassin de demande, puis en recoupant le résultat avec les réalités commerciales et capacitaires afin que les totaux ne s'écartent pas de ce que le marché peut physiquement fournir.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés en plusieurs étapes, en commençant par des tests de cohérence interne portant sur la production, les importations, les exportations et la consommation implicite. Nous comparons ensuite les totaux à des signaux indépendants tels que les annonces de capacité, les taux de valorisation et l'activité des principaux secteurs d'utilisation finale, et tout écart important déclenche un examen complémentaire.
Avant validation finale, les anomalies sont discutées au sein de l'équipe d'analystes, et des appels de suivi sont effectués lorsqu'une hypothèse clé évolue plus que prévu. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs surviennent, notamment des changements de politique, des évolutions majeures de capacité ou de fortes variations de coûts liées aux fluctuations de change. Juste avant la livraison, une vérification finale est effectuée afin que le client reçoive la vision la plus récente, étayée par les mêmes contrôles reproductibles.
Comparaison du dimensionnement du marché de l'emballage en papier en Afrique du Sud par Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, car certaines sources mélangent valeur et volume, et diffèrent également sur la question de savoir si elles intègrent les biens emballés importés, les boucles de recyclage ou les matériaux d'emballage adjacents dans la demande comptabilisée. Une autre raison fréquente tient au calendrier : l'année de référence des prix utilisée pour les conversions et le cycle d'actualisation des données macroéconomiques peuvent faire varier le total implicite même lorsque les tonnes sous-jacentes sont similaires.
En pratique, les principaux facteurs d'écart proviennent de la manière dont le volume est traduit en valeur, du moment auquel les taux de change sont appliqués, et du fait que la progression supposée du prix de vente moyen est actualisée à partir de signaux commerciaux et de coûts récents ou simplement reconduite. Un modèle à actualisation continue qui recalibre le calendrier des prix et des devises par rapport aux nouveaux signaux d'importation, d'exportation et d'exploitation est ce qui permet à Mordor Intelligence de rester ancré dans la réalité la plus récente en tonnes pour l'emballage en papier en Afrique du Sud.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,42 million de tonnes (2025) | |
| Trade Publisher A | 5,85 milliards USD (2025) | Utilise un chiffre d'affaires total de l'emballage pour l'Afrique du Sud, qui peut inclure des matériaux non papier et des activités d'emballage plus larges, de sorte qu'il n'est pas directement comparable au volume d'emballages en papier sans un pont de périmètre précis. |
| Industry Brief B | 11,33 milliards USD (2025) | Représente un bassin de valeur plus large du secteur de l'emballage et reflète généralement la comptabilisation des revenus et les combinaisons de catégories, ce qui peut gonfler l'emballage en papier si les répartitions par matériau et les hypothèses de change liées à l'année de référence des prix ne sont pas isolées. |
Le tableau montre que l'écart est principalement une question de périmètre et d'unité, suivi de différences dans la manière dont le calendrier des prix et des devises est traité lors de la traduction de la demande physique en dollars. En maintenant une logique traçable d'abord en tonnes, puis en appliquant des contrôles de conversion soigneusement actualisés, l'estimation reste reproductible et plus facile à réconcilier avec les signaux réels du marché.
Questions clés traitées dans le rapport
Quel est le volume prévu pour l'emballage papier en Afrique du Sud d'ici 2031 ?
Le marché devrait atteindre 1,92 million de tonnes d'ici 2031, contre 1,49 million de tonnes en 2026.
Quel segment affiche la croissance la plus rapide au sein de l'emballage papier en Afrique du Sud ?
Le papier kraft est en tête avec un TCAC projeté de 6,56 % jusqu'en 2031.
Comment les délestages influencent-ils les fabricants d'emballages ?
Les producteurs installent des sources d'énergie renouvelable sur site et des générateurs de secours pour maintenir le temps de fonctionnement des machines à papier et maîtriser les coûts énergétiques.
Pourquoi les exportateurs d'agrumes exigent-ils des cartons spécialisés ?
Les cartons résistants aux températures et à la condensation sont conformes aux règles de traitement à froid des marchés européens et chinois, protégeant la qualité des fruits lors de longs voyages en mer.
Quelle est la concentration du paysage concurrentiel ?
Les cinq premiers fournisseurs détiennent environ 60 % de la production, reflétant un marché modérément consolidé avec une certaine marge pour les transformateurs régionaux.