
Tamaño y Participación del Mercado de Tuberías de Fibra de Vidrio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.52 Mil millones de dólares |
| Tasa de crecimiento (2025 - 2030) | 4.58 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
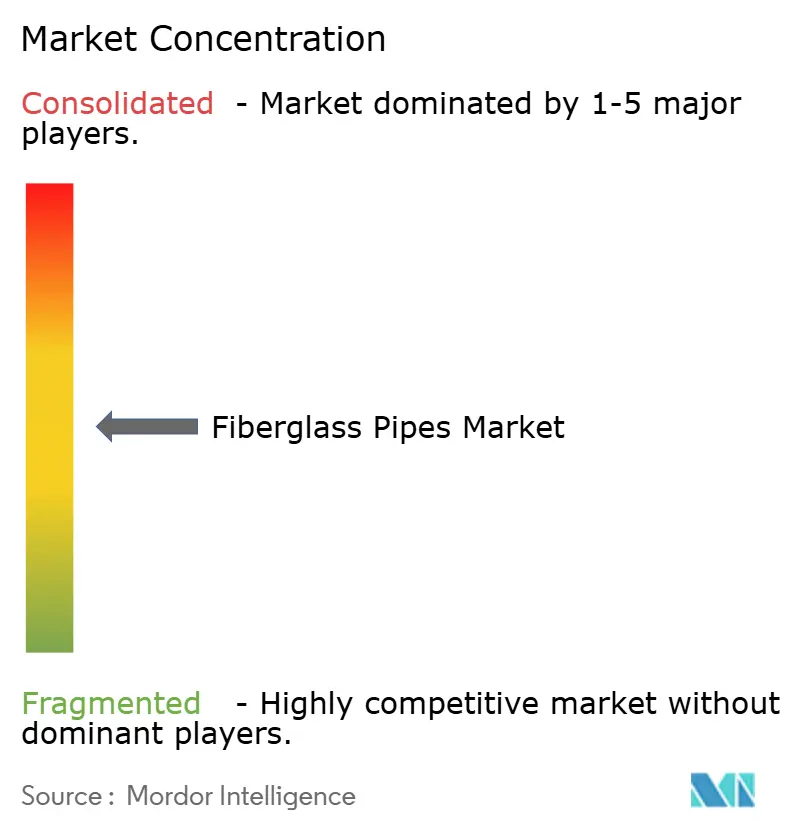
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tuberías de Fibra de Vidrio por Mordor Intelligence
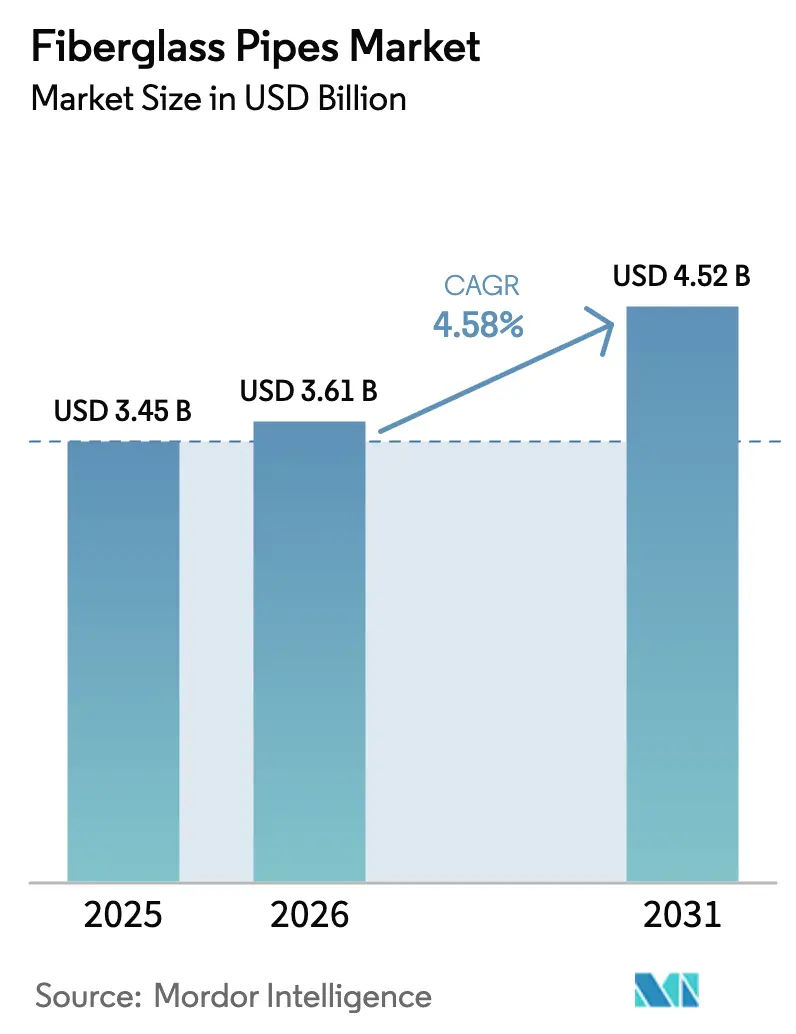
Se espera que el tamaño del Mercado de Tuberías de Fibra de Vidrio crezca de USD 3,45 mil millones en 2025 a USD 3,61 mil millones en 2026 y se prevé que alcance USD 4,52 mil millones en 2031 a una CAGR del 4,58% durante el período 2026-2031. Los operadores están abandonando el acero y el hormigón en favor de soluciones compuestas que reducen las pérdidas por corrosión, disminuyen el peso de instalación y mejoran el costo total de propiedad. Los mandatos regulatorios en el transporte de agua, aguas residuales e hidrógeno aceleran las especificaciones de licitación que favorecen los compuestos de fibra de vidrio. Los proveedores combinan garantías de vida útil de diseño de 150 años con paquetes de sensores integrados para defender los márgenes frente a los competidores asiáticos de bajo costo. Las fluctuaciones en el costo de las materias primas y el endurecimiento de las normas de reciclabilidad moderan el crecimiento, pero no han descarrilado el flujo de demanda, dado los ciclos de inversión paralelos en desalinización, modernización municipal y redes de captura de carbono. Los gobiernos de Asia-Pacífico y Oriente Medio destinan presupuestos de infraestructura sustanciales que convierten los despliegues piloto en contratos de varios kilómetros, consolidando así la visibilidad de volumen para los fabricantes.
Conclusiones Clave del Informe
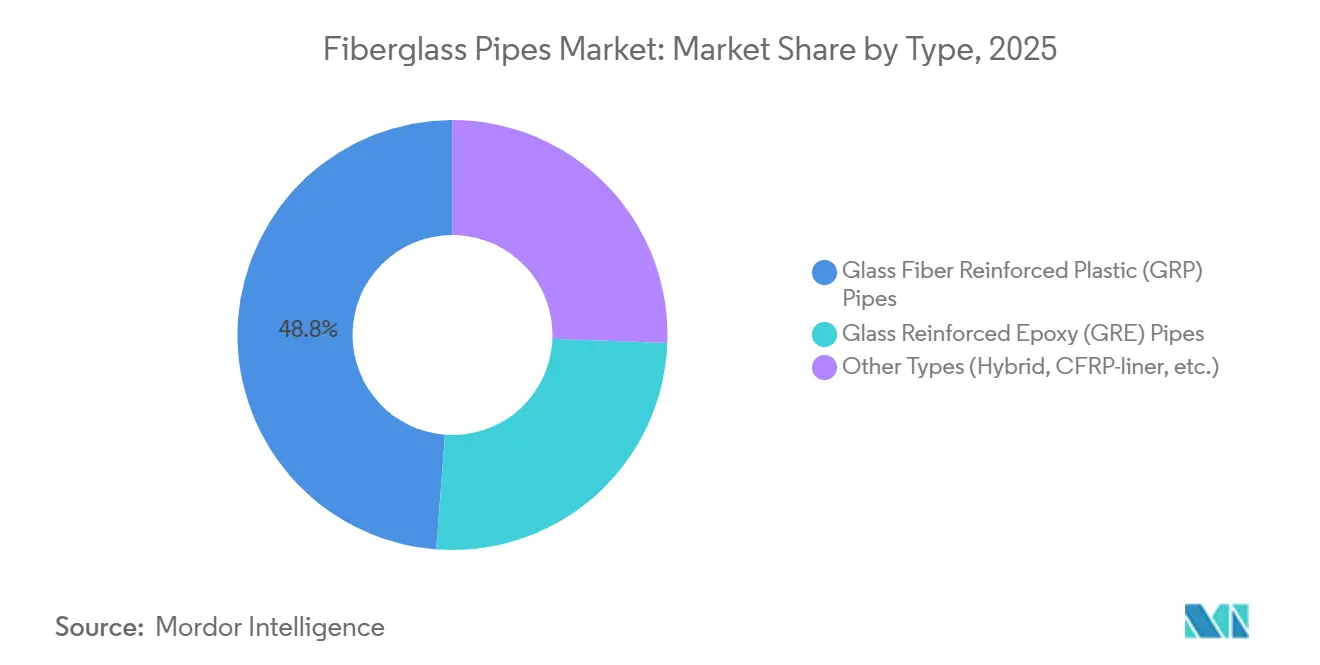
- En 2025, el Plástico Reforzado con Fibra de Vidrio (GRP) representó el 48,79% de la participación del mercado de tuberías de fibra de vidrio, estableciendo su dominio en el mercado. Se prevé que las tuberías de Epoxi Reforzado con Vidrio (GRE) crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4,82% durante el período de pronóstico, que se extiende hasta 2031.
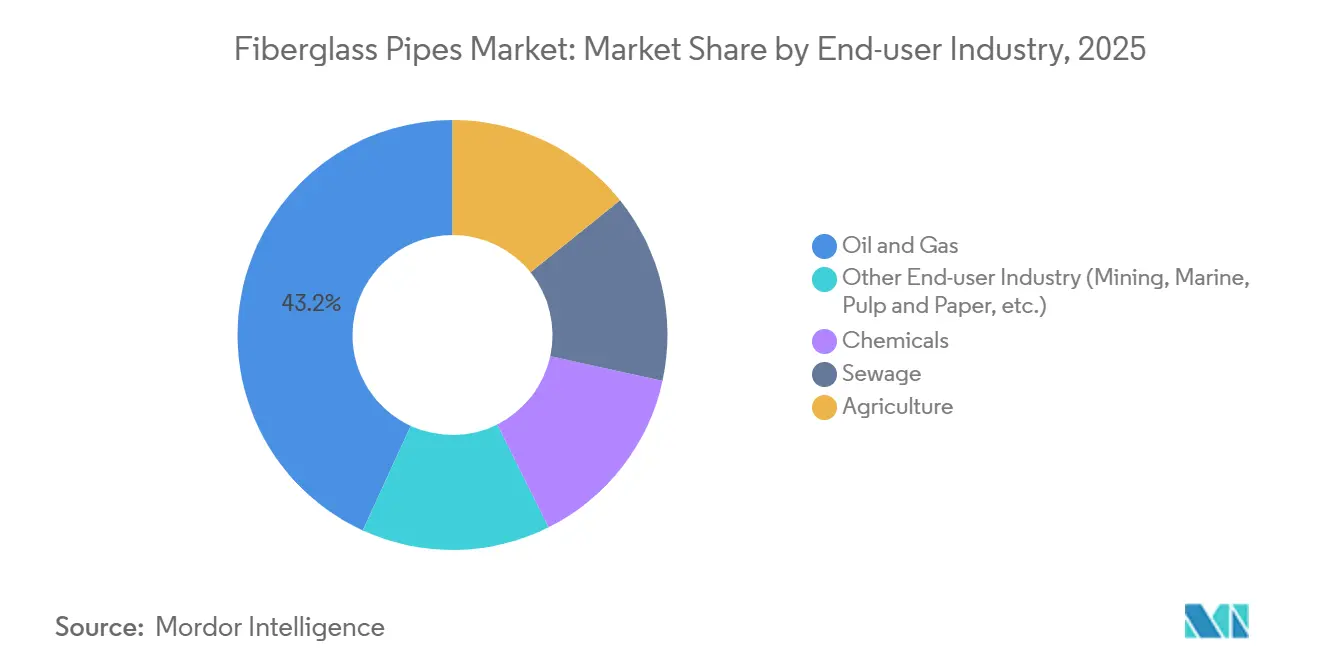
- El sector de petróleo y gas representó el 43,15% del tamaño del mercado de tuberías de fibra de vidrio en 2025, convirtiéndolo en una industria de uso final clave. Además, se proyecta que otras industrias, incluidas la minería, la marina y la celulosa y el papel, se expandan a una CAGR del 4,97% para 2031.
- Asia-Pacífico emergió como la región líder, contribuyendo con el 44,42% de la participación en los ingresos en 2025. Se espera que la región mantenga un crecimiento constante con una CAGR del 4,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
.
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la instalación de oleoductos y gasoductos | +1.2% | Oriente Medio, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Programas de reemplazo de infraestructura de agua y aguas residuales | +1.5% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥4 años) |
| Creciente demanda en la industria de procesamiento químico | +0.8% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge en proyectos de desalinización de gran diámetro | +0.9% | Oriente Medio, Norte de África, Australia | Corto plazo (≤2 años) |
| Redes piloto de transporte de hidrógeno y CCUS que respaldan la demanda de tuberías de fibra de vidrio | +0.6% | Nacional, con ganancias tempranas en Estados Unidos, Canadá y determinados estados miembros de la UE | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Instalación de Oleoductos y Gasoductos
Las empresas petroleras nacionales están ampliando los programas de tuberías no metálicas para reducir el tiempo de inactividad en servicio ácido y el gasto en protección catódica. La fase tres del Sistema Maestro de Gas de Saudi Aramco añade 4.000 kilómetros de líneas de flujo compuestas, marcando la mayor adopción de estándares de fibra de vidrio en un solo país del mundo. Los reguladores de Colorado exigen tuberías conformes con API 15S en las nuevas líneas de recolección, lo que desencadena la sustitución de activos de acero heredados. El pedido de 33 kilómetros de tuberías compuestas termoplásticas de Strohm para la expansión del gas Fadhili de Aramco subraya la convergencia de materiales en campos terrestres y marinos[1]"Strohm gana contrato de 33 km de TCP para el gas Fadhili," Strohm, strohm.eu. Los códigos API y CSA proporcionan el marco armonizado que reduce el riesgo de los ciclos de calificación de los operadores y acelera la adopción de volumen. A medida que los nuevos pozos tienden hacia niveles más altos de H₂S y CO₂, los grados de GRE resistentes a la fatiga capturan una participación incremental dentro del mercado de tuberías de fibra de vidrio.
Programas de Reemplazo de Infraestructura de Agua y Aguas Residuales
Los decretos de consentimiento y la expansión urbana aceleran la adopción de compuestos en las redes municipales. El Sistema de Agua de San Antonio adjudicó USD 26,5 millones en 2024 para instalar seis millas de tubería de fibra de vidrio bajo una orden de la Agencia de Protección Ambiental, señalando un cambio de los sistemas de arcilla y hormigón hacia sistemas inmunes a la corrosión. El Manual CPHEEO de India codifica el GRP en rangos DN 200-3000, incorporando efectivamente la fibra de vidrio en cada licitación de agua financiada por el estado[2]"Manual CPHEEO sobre Suministro y Tratamiento de Agua," Ministerio de Vivienda y Asuntos Urbanos, mohua.gov.in. Los proyectos de hincado sin zanja de China en Zhongxian, Linhai y Guangzhou ilustran cómo el GRP minimiza la perturbación superficial en corredores urbanos densos. Estos programas amplían el mercado de tuberías de fibra de vidrio al vincular los plazos de cumplimiento con métricas de instalación rápida, una combinación en la que los compuestos ligeros destacan.
Creciente Demanda en la Industria de Procesamiento Químico
Las instalaciones de cloro-álcali, fertilizantes y celulosa y papel reemplazan el acero revestido de PTFE con FRP de doble laminado para reducir el mantenimiento de bridas y las paradas no planificadas. Las resinas de éster vinílico epoxi Derakane de Ashland mejoran la resistencia a los solventes a temperaturas de servicio de hasta 135 °C. NOV Fiber Glass Systems comercializa tuberías revestidas de fluoropolímero que extienden la vida útil más allá de 20 años en ciclos agresivos de pH y temperatura. El fabricante coreano HLB ENG suministra tuberías GRE clasificadas a 25 bar para instalaciones marinas, ganando participación mediante plazos de entrega de ocho semanas que superan a los proveedores europeos. La certificación ASME Sección X sustenta la confianza de los compradores, permitiendo que el mercado de tuberías de fibra de vidrio penetre en segmentos de productos químicos especiales que exigen datos verificables de ciclos de presión.
Auge en Proyectos de Desalinización de Gran Diámetro
Las megaplantas de Oriente Medio elevan la demanda de líneas de conducción GRP de DN 2000 y superiores. La instalación Yanbu 5 de VA Tech Wabag en Arabia Saudita seleccionó tuberías de fibra de vidrio para toma de agua y salmuera para contrarrestar la picadura inducida por cloruros que afecta al acero inoxidable dúplex. Group Five Pipe aseguró un contrato de USD 800 millones con la Corporación de Conversión de Agua Salina, garantizando visibilidad de producción a cinco años. La expansión de Alkimos en Australia evalúa el GRP para cumplir con las normas de carbono incorporado a nivel estatal mientras gestiona los riesgos de corrosión costera. Las normas ISO 14692 agilizan el análisis de tensiones, permitiendo a los ingenieros especificar paredes más delgadas sin comprometer los factores de seguridad ante la rotura, ampliando así el alcance del mercado de tuberías de fibra de vidrio.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas (resina y vidrio) | -0.7% | Global, aguda en Europa y el Sudeste Asiático dependientes de importaciones | Corto plazo (≤2 años) |
| Reciclabilidad limitada y riesgo regulatorio inminente | -0.5% | Europa, América del Norte, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de instaladores certificados de tuberías compuestas | -0.4% | América del Norte (EE. UU., Canadá) y Oriente Medio (Arabia Saudita, EAU), con expansión a mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas (Resina y Vidrio)
Los precios de las resinas epoxi y poliéster siguen los insumos derivados del crudo, y los choques de oferta pueden revertir la deflación de costos en un solo trimestre. Los hornos de fibra de vidrio consumen grandes volúmenes de gas natural, exponiendo a los productores europeos a las fluctuaciones del precio TTF que superaron el 40% de volatilidad a principios de 2025. Los grados de epoxi especiales tienen primas del 25-35% sobre el poliéster de uso general, lo que frena la adopción en proyectos de agua con presupuesto limitado. Los fabricantes más pequeños del Sudeste Asiático carecen de herramientas de cobertura, por lo que las fluctuaciones cambiarias amplían la incertidumbre del costo de llegada y comprimen los márgenes. La volatilidad persistente lleva a los contratistas de ingeniería, adquisiciones y construcción a incluir cláusulas de ajuste de precios, alargando ligeramente los ciclos de licitación para los proyectos del mercado de tuberías de fibra de vidrio.
Reciclabilidad Limitada y Riesgo Regulatorio Inminente
La Unión Europea modificó la Directiva sobre Vehículos al Final de su Vida Útil en 2024, imponiendo umbrales de reciclabilidad de compuestos para 2030 que las plantas actuales de pirólisis y solvolisis no pueden cumplir económicamente. Un estudio de Nature Materials informa una degradación de la resistencia a la tracción de la fibra de hasta el 30% después del reciclaje mecánico, lo que hace que las fibras recuperadas sean inadecuadas para su reutilización en tuberías a presión. Las leyes de responsabilidad extendida del productor de California asignan los costos de eliminación a los fabricantes, internalizando efectivamente las externalidades ambientales. La planta de carbono neutro de Amiblu en Tarragona muestra el progreso en los alcances 1 y 2, aunque la reciclabilidad del alcance 3 sigue sin resolverse. Esta incertidumbre regulatoria frena la expansión en el sector automotriz y los sectores adyacentes del mercado de tuberías de fibra de vidrio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El GRP Domina, el GRE se Acelera en Servicio de Alta PresiónEl GRP comandó el 48,79% de la participación del mercado de tuberías de fibra de vidrio en 2025, reflejando su liderazgo en costos en líneas municipales, de irrigación y de recolección de petróleo de baja presión. Las tuberías GRE, aunque menores en envíos absolutos, avanzan a una CAGR del 4,82% hasta 2031, ya que las plataformas marinas y las plantas químicas requieren clasificaciones de temperatura y presión más altas. Los operadores aceptan la prima de precio del 25-35% del GRE porque las matrices epoxi ofrecen resistencia a la fatiga bajo tensión multiaxial y carga cíclica. HOBAS amplió su capacidad en un 50% en 2024, lanzando una segunda línea en EE. UU. que produce diámetros de 12 a 118 pulgadas con garantías de vida útil de diseño de 150 años, una ventaja que mitiga las discusiones sobre el costo del ciclo de vida durante las licitaciones municipales. Los campos de aguas profundas en África Occidental y el Golfo de México especifican grados de epoxi para evitar el ampollamiento inducido por hidrógeno, impulsando así la demanda de GRE dentro del mercado de tuberías de fibra de vidrio.
Las nuevas arquitecturas híbridas combinan armadura de presión de fibra de carbono con revestimientos termoplásticos para manejar cargas de tensión en aguas ultra profundas que superan los 3.000 metros. Aunque todavía son de nicho, estos diseños demuestran la curva de innovación de materiales que mantiene a los compuestos por delante de las contrapartes metálicas que sufren fragilización en servicio de hidrógeno. Las revisiones de API 15S e ISO 14692 incorporan factores de diseño más altos para las uniones compuestas, reduciendo las tolerancias de incertidumbre y recortando los presupuestos de espesor de pared. Los procesos de bobinado continuo reducen la utilización de resina por metro y acortan los ciclos de curado, permitiendo a los fabricantes trasladar las ganancias de eficiencia a los compradores sin erosionar los márgenes. En consecuencia, el crecimiento en volumen de GRE e híbridos supera al del GRP, remodelando las perspectivas de la mezcla de productos dentro del mercado de tuberías de fibra de vidrio.


Por Industria de Uso Final:
Los Segmentos No Energéticos Lideran la Curva de CrecimientoEl petróleo y el gas siguió siendo el mayor comprador con el 43,15% de la demanda en 2025, aunque la diversificación está en marcha. Otras industrias de uso final, incluidas la minería, la marina y la celulosa y el papel, se expandirán a una CAGR del 4,97%. Las líneas de lechada Ceram Core de NOV soportan 240 bar de presión y relaves abrasivos, permitiendo a las minas de cobre chilenas extender la vida útil de las tuberías más allá de 20 años. El FRP de doble laminado con revestimientos de PVDF redujo los intervalos de mantenimiento de bridas en las plantas de cloro-álcali de ciclos anuales a ventanas de cinco años, ahorrando a los operadores hasta USD 2 millones por parada. Las mejoras de alcantarillado en Nagpur y Guangzhou especifican GRP para resistir el ataque del sulfuro de hidrógeno, impulsando las ganancias de participación municipal fuera de los sectores energéticos tradicionales.
La agricultura, aunque más pequeña, adopta líneas de irrigación de pivote central de GRP para reducir la energía de bombeo en un 20% en comparación con el acero. El proceso de mandril continuo de Flowtite ofrece uniones herméticas que cumplen con clasificaciones de 32 bar, atendiendo a grandes granjas sauditas y argentinas que buscan eficiencia en el uso del agua. Los molinos globales de celulosa y papel reemplazan las líneas de retorno de condensado de acero al carbono con GRE para soportar la corrosión de fase mixta, mostrando una industrialización más amplia de las tuberías compuestas. Compuesto por el endurecimiento de las regulaciones sobre la descarga de aguas residuales, estos factores elevan colectivamente la participación de los sectores no energéticos en el mercado de tuberías de fibra de vidrio.
Análisis Geográfico
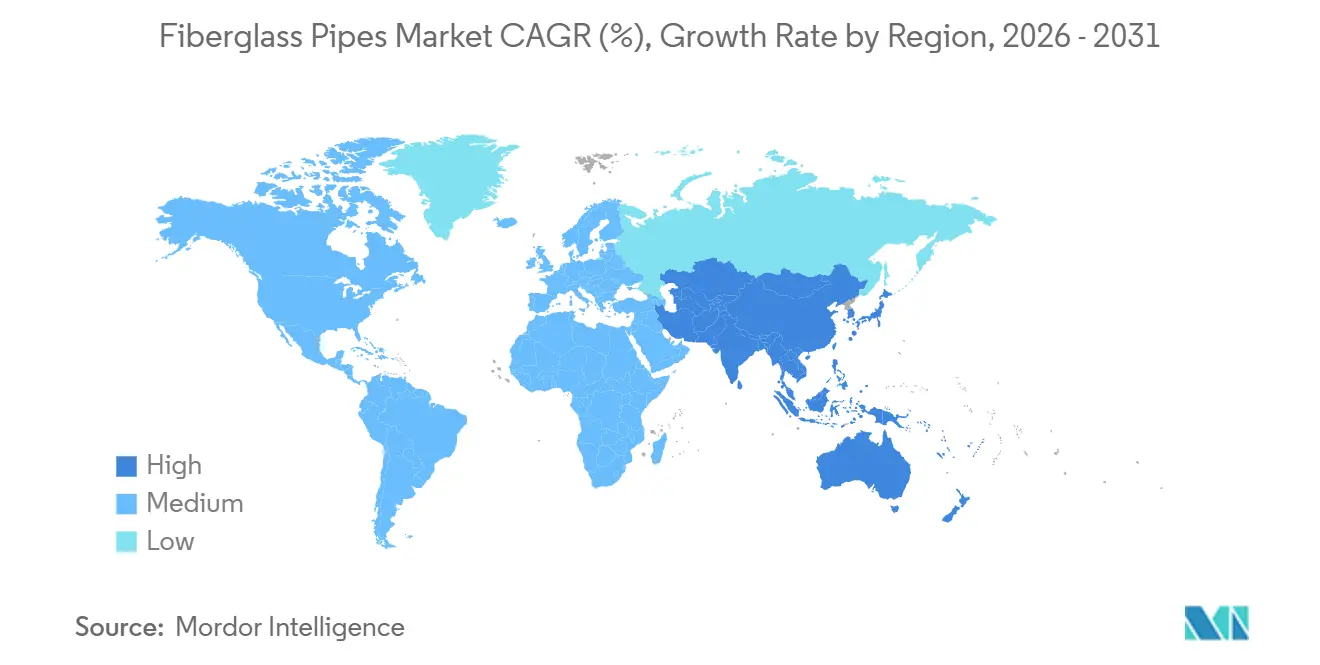
Mercado de Tuberías de Fibra de Vidrio en APAC y Oriente Medio
Asia-Pacífico posee una participación de ingresos del 44,42% en 2025 y se prevé que mantenga una CAGR del 4,65% hasta 2031, a medida que China, India y Arabia Saudita modernizan sus redes de transferencia de fluidos. Los proyectos de hinca sin zanja de China adoptan tuberías de PRV DN 250-2000 para minimizar las perturbaciones urbanas, mientras que los fabricantes con sede en Zhejiang suministran estaciones de bombeo con una vida útil de 50 años que refuerzan los argumentos de fiabilidad. Las directrices del CPHEEO de India anclan las especificaciones de PRV en cada programa de agua financiado centralmente, reforzando la uniformidad de las licitaciones de tuberías. El contrato del Grupo Five Pipe por valor de 800 millones de USD en Arabia Saudita y la entrega de líneas de flujo compuestas de Strohm integran la fibra de vidrio en los sistemas de desalinización e hidrocarburos. Estos programas de capital simultáneos consolidan a Asia-Pacífico como el motor de crecimiento del mercado de tuberías de fibra de vidrio.
Mercado de Tuberías de Fibra de Vidrio en América del Norte
América del Norte avanza impulsada por actualizaciones regulatorias vinculadas a las normas API y CSA. El proyecto de decreto de consentimiento de San Antonio y los mandatos de líneas de flujo de Colorado demuestran cómo el cumplimiento legal se convierte en pedidos de compra inmediatos. Los proyectos piloto Hydrogen Shot del Departamento de Energía de los Estados Unidos utilizan tuberías de PRF de doble pared que combinan el transporte de hidrógeno y CO₂, destacando los materiales compuestos como la opción predeterminada para las redes de energía distribuida. La nueva línea de HOBAS en los Estados Unidos y la capacidad de Amiblu en España canalizan suministro adicional hacia las licitaciones norteamericanas, acortando los plazos de entrega y desplazando a las importaciones. En conjunto, estas iniciativas dotan a la región de una CAGR estable del 4,2%, la segunda más alta después de Asia-Pacífico en el mercado de tuberías de fibra de vidrio.
Mercado de Tuberías de Fibra de Vidrio en Europa
Europa se centra en la resiliencia hídrica y la descarbonización. El BEI financió 500 millones de EUR para proyectos de SUEZ que evalúan el PRV sin zanja en centros urbanos históricos. El Reino Unido destinó 8.000 millones de GBP para embalses, trasvases y desalinización entre 2025 y 2030, abriendo nueva demanda de tuberías DN 3000 con una presión nominal de 32 bar. La planta de Amiblu en Tarragona logra una reducción del 72% de CO₂ mediante energía solar in situ, en consonancia con las normas de contratación que favorecen los materiales con bajo carbono incorporado.
Mercado de Tuberías de Fibra de Vidrio en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África se sitúan por detrás en gasto absoluto, pero muestran focos de alto crecimiento donde las agencias donantes y las empresas petroleras nacionales financian infraestructura de materiales compuestos, proporcionando un potencial alcista adicional al mercado de tuberías de fibra de vidrio.

Panorama regulatorio
La adopción de tuberías de fibra de vidrio en infraestructuras de agua y energía está estrechamente vinculada a la calificación frente a las principales normas de diseño y producto. En Estados Unidos, esto incluye ASTM D3517 para tuberías de presión de fibra de vidrio, ASTM D2996 para tuberías de fibra de vidrio bobinadas por filamento, y AWWA C950 para tuberías de presión de fibra de vidrio utilizadas en redes de agua principales. Para hidrocarburos y servicios de mayor presión, ISO 14692 y API 15S proporcionan una base de referencia internacional para factores de diseño, rendimiento de uniones y pruebas, lo que determina las expectativas de adquisición en proyectos municipales, de servicios públicos e industriales.
La política ambiental y de calidad del agua también está moldeando la documentación de adquisiciones. La EPA finalizó los niveles máximos de contaminantes de PFAS en agua potable el 10 de abril de 2024, lo que llevó a las empresas de servicios públicos e ingenieros a solicitar documentación de lixiviación de materiales y cumplimiento normativo para componentes de red, incluidos los sistemas de tuberías compuestas. En Europa, REACH y las restricciones de la UE sobre microplásticos generan requisitos continuos de monitoreo de cumplimiento para sistemas de fibra de vidrio y resina, lo que añade escrutinio en la documentación y selección de materiales para los proveedores que venden en licitaciones de agua pública e industriales.
Análisis de la cadena de valor
La cadena de valor de las tuberías de fibra de vidrio comienza con proveedores upstream de mechas de fibra de vidrio y resinas termoestables (poliéster, éster vinílico, epoxi), respaldados por catalizadores, agentes de curado y rellenos como arena o minerales para rigidez y control de costos en GRP de gran diámetro. Estos insumos pasan a los fabricantes de tuberías que los transforman mediante bobinado de filamento automatizado y curado controlado, seguido de operaciones de acabado (mecanizado e integración de acoples o juntas) y pruebas de control de calidad alineadas con las normas referenciadas en especificaciones municipales y energéticas (por ejemplo, requisitos ASTM y AWWA para agua, y marcos ISO o API para petróleo y gas). La economía de producción es sensible al precio de la resina y el vidrio, así como a los costos energéticos para el curado, mientras que la consistencia de la calidad depende del control de procesos, la gestión del mandril y operadores capacitados.
Aguas abajo, las ventas se ejecutan comúnmente a través de contratistas EPC, empresas de servicios públicos y compañías petroleras nacionales, con una distribución que abarca el suministro directo a proyectos, representantes locales y centros de fabricación regionales para cumplir con los requisitos de plazos de entrega y contenido local. Asociaciones industriales como el Fiberglass Tank and Pipe Institute, ITA (International Tube Association) y la World Federation of Pipe Line Industry Associations influyen en las especificaciones, las prácticas de instalación y las vías de aceptación. Los cuellos de botella tienden a agruparse en torno a la capacidad de instalación certificada, los requisitos de documentación de licitaciones (vida de diseño y paquetes de cumplimiento) y la logística de proyectos para el transporte de gran diámetro, razón por la cual los proveedores enfatizan la presencia de capacidad regional y la calificación estandarizada de productos en múltiples geografías.
Panorama Competitivo
El mercado de tuberías de fibra de vidrio presenta una fragmentación moderada. Los competidores regionales en China e India reducen los precios de los titulares hasta en un 25% en el precio de fábrica, aunque las auditorías de calidad vinculadas a ISO 14692 y API 15S limitan su acceso a las grandes licitaciones internacionales. Los fabricantes persiguen fusiones y adquisiciones para asegurar el suministro de resina y amortizar las líneas automatizadas de bobinado de filamentos, comprimiendo las curvas de costos para el nivel medio. Las salidas del mercado entre los actores con escaso capital continúan, especialmente en Europa, donde las regulaciones de reciclabilidad elevan el gasto en cumplimiento. El efecto neto empuja la concentración hacia arriba, aunque el mercado de tuberías de fibra de vidrio está lejos de ser oligopólico.
Las carteras de innovación pivotan hacia el transporte de hidrógeno y las redes de captura de carbono. El premio de USD 2 millones del Departamento de Energía de EE. UU. a NOV y H2C valida los diseños de FRP de doble pared con detección integrada de fugas, una configuración que probablemente se convertirá en el estándar en el servicio de gas de bajo peso molecular.
Líderes de la Industria de Tuberías de Fibra de Vidrio
Future Pipe Industries
NOV
Amiantit Company
Amiblu Holding GmbH
Hengrun Group Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tuberías de Fibra de Vidrio
- Abu Dhabi Pipe Factory (ADPF)
- Amiantit Company
- Amiblu Holding GmbH
- Chemical Process Piping Pvt. Ltd. (CPP)
- Farassan
- Fibrex
- Future Pipe Industries
- Graphite India Limited
- Gruppo Sarplast S.r.l.
- Hengrun Group Co., Ltd.
- HOBAS Pipe USA Inc.
- Lianyungang Zhongfu Lianzhong Composites Group Co., Ltd.
- NOV
- Western Fiberglass
Lea el análisis de las empresas de tuberías de fibra de vidrio

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo se concentran donde se cruzan las especificaciones basadas en normas y el gasto impulsado por el cumplimiento normativo, particularmente en los programas municipales de reemplazo de agua y aguas residuales y en corredores de transmisión de larga distancia donde la tubería resistente a la corrosión y la larga vida de diseño son prioridades de adquisición. La actividad de cumplimiento de las empresas de servicios públicos en torno a los contaminantes del agua potable, incluida la norma de MCL de PFAS de la EPA de EE. UU. finalizada en abril de 2024, aumenta el énfasis en la calificación de materiales, la documentación de lixiviados y la trazabilidad. Esto desplaza la demanda hacia proveedores que puedan ofrecer paquetes completos de certificación y pruebas alineados con los requisitos de AWWA y ASTM, incluidos AWWA C950 y ASTM D3517.
La localización y las adiciones de capacidad también afectan los ciclos de entrega de grandes proyectos energéticos e industriales. En Norteamérica, los fabricantes han estado ampliando su capacidad de producción, incluida Champion Fiberglass, que puso en marcha una cuarta línea de producción (aumento del 50% en producción) y comenzó la construcción de una quinta línea en Houston, Texas, en abril de 2026, y Fibrosan, que inició las obras de una nueva planta de fabricación de fibra de vidrio en Cassopolis, Michigan, en junio de 2026. Paralelamente, la calificación de compuestos para condiciones de servicio más nuevas está ampliando el alcance abordable, incluida la actividad de certificación centrada en hidrógeno, como la certificación TUV SUD para las tuberías compuestas de Future Pipe Industries para sistemas de hidrógeno, y el desarrollo de tuberías resistentes al CO2 vinculado a requisitos de CCUS y aguas profundas.
Recent Industry Developments in Mercado de Tuberías de Fibra de Vidrio
- Junio de 2026: Fibrosan inició las obras de una nueva planta de fabricación de fibra de vidrio en Cassopolis, Michigan. El proyecto amplía la capacidad de fabricación regional para satisfacer la creciente demanda de tuberías bobinadas por filamento y compuestas, y respalda plazos de entrega más cortos para proyectos en Norteamérica. Este movimiento señala una cadena de suministro local más sólida y una cobertura geográfica más amplia para productos GRP de alta gama.
- Abril de 2026: Future Pipe Industries completó el suministro de tuberías compuestas avanzadas para la Fase 2 del proyecto de desarrollo de la terminal de GLP refrigerado de East Java en Indonesia. La entrega destaca la penetración continua de las tuberías compuestas en terminales de hidrocarburos y refuerza el posicionamiento del proveedor en el sudeste asiático. También se alinea con actualizaciones más amplias de infraestructura lideradas por EPC en la región.
- Marzo de 2026: NOV anunció una inversión de 200 millones de dólares para aproximadamente duplicar la capacidad de su planta de fabricación de tuberías flexibles submarinas en Açu, Brasil, con la expansión planificada hasta finales de 2029. El movimiento fortalece el suministro para aplicaciones en aguas profundas e indica una intensificación de la actividad en los segmentos de tuberías offshore y resistentes al CO2.


Mercado de Tuberías de Fibra de Vidrio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las tuberías de fibra de vidrio compuestas utilizadas para transportar fluidos y lodos en entornos industriales y de servicios públicos, donde la resistencia a la corrosión y la larga vida útil son los principales motivos de compra. Incluye construcciones de tuberías de fibra de vidrio de uso común suministradas como sistemas de tuberías terminados.
Exclusiones del alcance: se excluyen las tuberías metálicas revestidas, las tuberías plásticas que no son de fibra de vidrio, y los contratos de servicio de instalación en sitio únicamente cuando se facturan por separado del suministro de tuberías de fibra de vidrio.
Descripción general de la segmentación
- Por Tipo
- Tuberías de Plástico Reforzado con Fibra de Vidrio (GRP)
- Tuberías de Epoxi Reforzado con Vidrio (GRE)
- Otros Tipos (Híbrido, revestimiento de CFRP, etc.)
- Por Industria de Uso Final
- Petróleo y Gas
- Productos Químicos
- Alcantarillado
- Agricultura
- Otra Industria de Uso Final (Minería, Marina, Celulosa y Papel, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de hechos clara sobre los grupos de demanda y la sustitución de materiales, para luego traducirla en una estructura de dimensionamiento que pueda sustentarse. Se utilizan como anclas fuentes públicas como el US Geological Survey (minerales relacionados con la fibra de vidrio), las series de construcción y manufactura del US Census Bureau, la International Energy Agency para señales de actividad upstream y midstream, y los indicadores de infraestructura del Banco Mundial.
Se revisan publicaciones de asociaciones comerciales y organismos de normalización (incluidos documentos de ASTM e ISO que aclaran las especificaciones comunes) junto con estadísticas de aduanas y puertos, cuando están disponibles, para el movimiento de tuberías y accesorios. Para el contexto empresarial, utilizamos informes anuales, presentaciones a inversores y comunicados de prensa para comprender las adiciones de capacidad y el enfoque en mercados finales, y utilizamos selectivamente suscripciones pagas para datos financieros de empresas, noticias y finanzas, y bases de datos de patentes para verificar cronologías. Las fuentes mencionadas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar, validar y aclarar los datos.
Entrevistas primarias y encuestas
Los datos primarios provienen de entrevistas y encuestas breves con fabricantes, distribuidores, partes interesadas vinculadas a EPC y usuarios finales en los sectores de petróleo y gas, químicos, agua y aguas residuales, y riego. Cubrimos APAC, EMEA y las Américas para que los rangos de precios, los tamaños típicos de proyectos y los ciclos de reemplazo puedan verificarse frente a lo observado en cada región, y luego utilizarse para cerrar las brechas dejadas por los datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos ejecutivos: 13% | APAC: 41% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 27% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 60% | Américas: 27% |
Dimensionamiento y previsión del mercado
Nuestro modelo se construye utilizando un enfoque de arriba hacia abajo, en el que las señales de capex de energía y servicios públicos, la actividad de proyectos regionales y los indicadores de comercio y producción se convierten en un grupo de demanda abordable para las tuberías de fibra de vidrio. Una vez establecido ese grupo de demanda, se traduce en valor utilizando bandas de precios prácticas que reflejan el tipo de tubería y los niveles de especificación. Los totales finales se verifican luego utilizando aproximaciones selectivas de abajo hacia arriba, como divisiones muestreadas de ingresos de proveedores, retroalimentación de canales y participaciones típicas de listas de materiales de proyectos.
Los datos clave incluyen la actividad de recolección e inyección de petróleo y gas, la intensidad de expansión y rehabilitación de redes de agua y aguas residuales, las adiciones de capacidad de procesamiento químico y los ciclos de reemplazo observados en servicios corrosivos. También rastreamos la dirección de los costos de resina y fibra de vidrio como indicador de la presión de precios, y verificamos la coherencia de los volúmenes utilizando mezclas típicas de diámetros y requisitos de longitud de proyecto cuando se divulgan. La previsión utiliza análisis de escenarios respaldados por verificaciones de regresión breves sobre el capex y el gasto en infraestructura, y luego se ajusta después de conversaciones con participantes del sector sobre plazos de entrega, conversión de licitaciones y movimientos de precios esperados. Cuando las referencias de abajo hacia arriba son incompletas para proveedores locales más pequeños, las brechas se manejan aplicando factores de cobertura específicos por región y uso final, que se validan mediante entrevistas y retroalimentación de distribuidores.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones cruzadas para que el modelo no dependa de una única fuente de datos. Los resultados se comparan con señales independientes como adjudicaciones de proyectos, dirección de importaciones y exportaciones, y cambios de capacidad divulgados públicamente, y cualquier variación significativa se revisa antes de la aprobación final.
Si un supuesto cambia de manera significativa, como una revisión importante del capex, un cambio material de precios, o una nueva norma que afecte la adopción, se vuelve a contactar a los encuestados para confirmar cómo el cambio se traduce en volúmenes y precios. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales. Antes de la entrega, se completa un nuevo análisis para que los clientes reciban la visión más actual disponible.
Estimación de Mordor Intelligence del mercado de tuberías de fibra de vidrio comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para las tuberías de fibra de vidrio pueden variar más de lo que los usuarios esperan, incluso cuando el nombre del producto parece idéntico. La dispersión generalmente proviene de diferencias en lo que se cuenta como un sistema de tuberías de fibra de vidrio, el año base elegido y cómo se proyecta el precio a lo largo del pronóstico.
Las señales de adjudicación de proyectos, la dirección del comercio de tuberías y accesorios, y los planes de capex regionales declarados actúan como verificaciones de evidencia que vinculan la estimación de Mordor Intelligence para 2026 a un grupo de demanda definido, en lugar de depender de suposiciones compuestas amplias. Las diferencias también surgen cuando algunas fuentes parten de una base de 2024 y aplican una CAGR uniforme, o cuando incluyen categorías de tuberías adyacentes, alcances con alto contenido de accesorios, o valor de instalación que no siempre se factura junto con el suministro de tuberías.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,61 mil millones de USD (2026) | |
| Editorial del sector A | 5,64 mil millones de USD (2024) | Utiliza un año base y una ventana de pronóstico diferentes, y la definición puede ser más amplia en la práctica cuando la captura de ingresos incluye un conjunto más amplio de aplicaciones o valor de sistemas de tuberías empaquetados que no siempre se separa del suministro. |
| Consultora global B | 4,60 mil millones de USD (2024) | A menudo se ancla a un año de inicio más temprano con una perspectiva de largo alcance, lo que puede apoyarse en tasas de crecimiento generalizadas y un tratamiento menos explícito de los límites del alcance, como solo tuberías versus tuberías más accesorios y servicios. |
En conjunto, la comparación indica que la selección del año y lo que se cuenta en torno a la tubería misma son los principales impulsores de la brecha. Al mantener el alcance vinculado a señales claras de demanda de uso final y verificar el valor con bandas de precios realistas, nuestra estimación se mantiene trazable y repetible cuando los usuarios actualizan los datos para su propia planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de tuberías de fibra de vidrio?
El mercado global de tuberías de fibra de vidrio está valorado en USD 3,61 mil millones en 2026 con un valor previsto de USD 4,52 mil millones para 2031.
¿Qué segmento muestra el crecimiento más rápido hasta 2031?
Se proyecta que las aplicaciones de minería, marina y celulosa y papel crecerán a una CAGR del 4,97%, superando la demanda tradicional de petróleo y gas.
¿Por qué las tuberías GRE están ganando participación en proyectos marinos?
La mayor tolerancia a la temperatura y la presión del GRE lo hace adecuado para campos de aguas profundas donde la resistencia a la fatiga del epoxi justifica su precio premium.
¿Cómo influyen las regulaciones en la adopción del mercado?
Los estándares API, ISO y CSA exigen especificaciones compuestas, acelerando la sustitución de los sistemas de acero heredados en la infraestructura de agua y energía.
¿Qué región tiene la mayor participación en los ingresos?
Asia-Pacífico lidera con el 44,42% de participación en 2025 y mantiene un crecimiento sólido impulsado por inversiones en agua municipal, desalinización e hidrocarburos.
¿Qué tendencias tecnológicas configuran la ventaja competitiva?
Los sensores integrados para la detección de fugas, la fabricación de carbono neutro y las innovaciones en tuberías compuestas termoplásticas distinguen a los proveedores líderes.
Última actualización de la página el:



