
Taille et parts du marché européen des granulés de bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
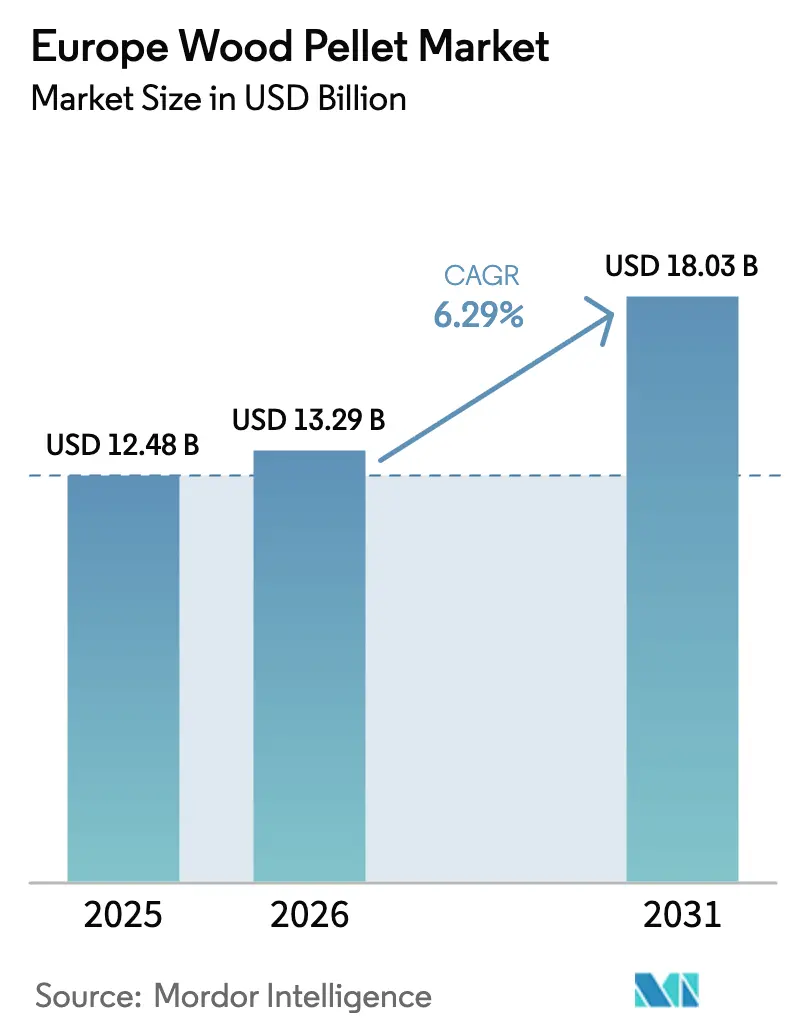
| Taille du marché de l'année de base (2025) | 12.48 Milliards de dollars |
| Taille du Marché (2026) | 13.29 Milliards de dollars |
| Taille du Marché (2031) | 18.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.29 % |
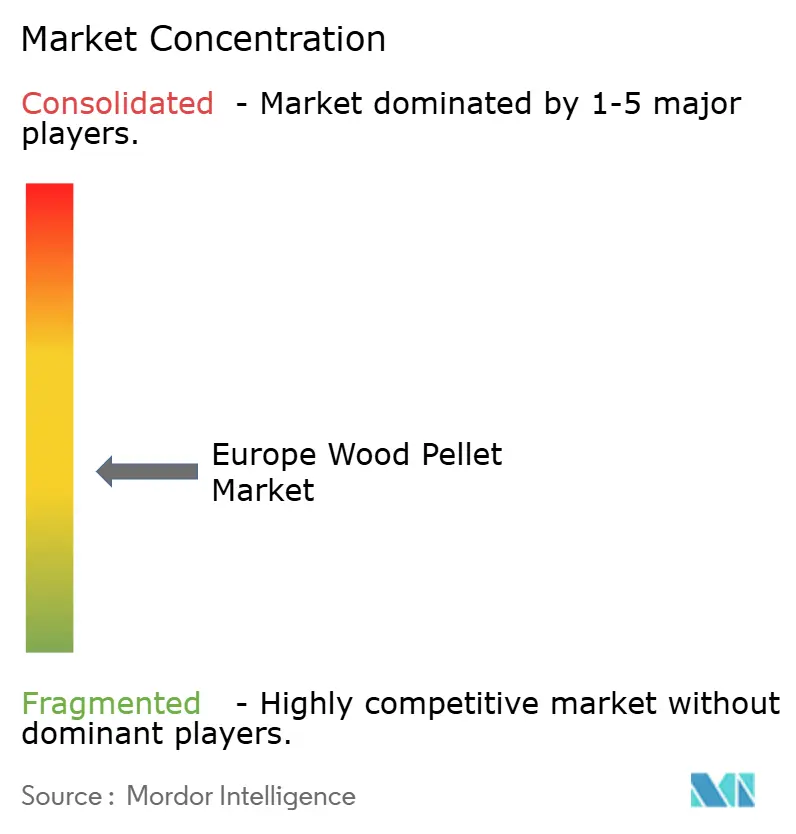
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des granulés de bois par Mordor Intelligence
La taille du marché européen des granulés de bois est projetée à 12,48 milliards USD en 2025, 13,29 milliards USD en 2026, et devrait atteindre 18,03 milliards USD d'ici 2031, avec un TCAC de 6,29 % de 2026 à 2031.
Le marché est porté par les conversions charbon-biomasse dans les services publics, les nouvelles incitations aux projets BECCS à émissions négatives, et une demande résidentielle de chauffage résiliente face à la volatilité des prix des combustibles fossiles. Les fournisseurs intégrés verticalement s'empressent de sécuriser des contrats d'achat à long terme, tandis que les efforts de localisation des chaînes d'approvisionnement réduisent l'exposition aux matières premières russes, et que les granulés torréfiés gagnent en dynamisme car ils correspondent à la densité énergétique du charbon. La pression sur les prix persiste néanmoins, car les fermetures de scieries réduisent la disponibilité des résidus et les règles de durabilité de l'UE alourdissent les coûts de conformité.[1]Bioenergy Europe, "Rapport statistique 2025 : Approvisionnement, transformation et consommation de biomasse," bioenergyeurope.orgLa dynamique concurrentielle favorise les acteurs qui contrôlent les matières premières, la logistique et la monétisation des crédits carbone sur l'ensemble de la chaîne de valeur.
Principaux enseignements du rapport
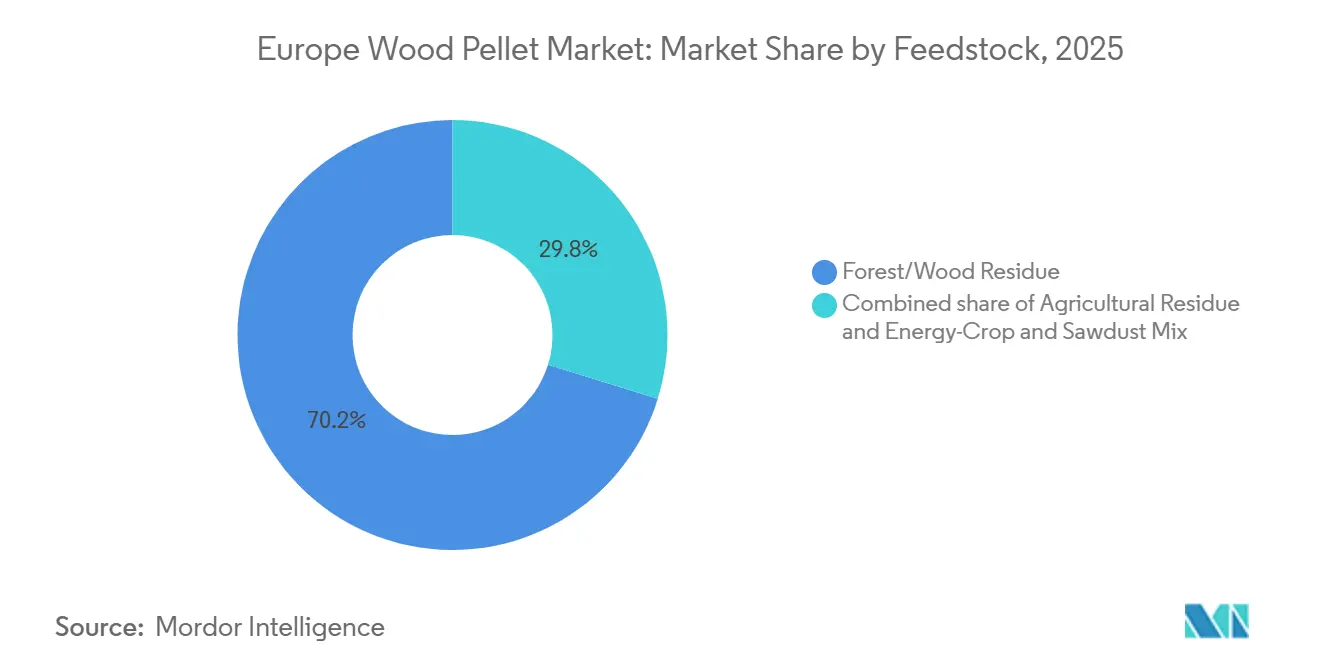
- Par matière première, les résidus forestiers et de bois ont capté 70,2 % des parts du marché européen des granulés de bois en 2025, tandis que les résidus agricoles progressent à un TCAC de 7,8 % jusqu'en 2031.
- Par qualité, les granulés de qualité utilitaire représentaient 55,8 % de la taille du marché européen des granulés de bois en 2025 ; les granulés torréfiés s'accélèrent à un TCAC de 9,4 % jusqu'en 2031.
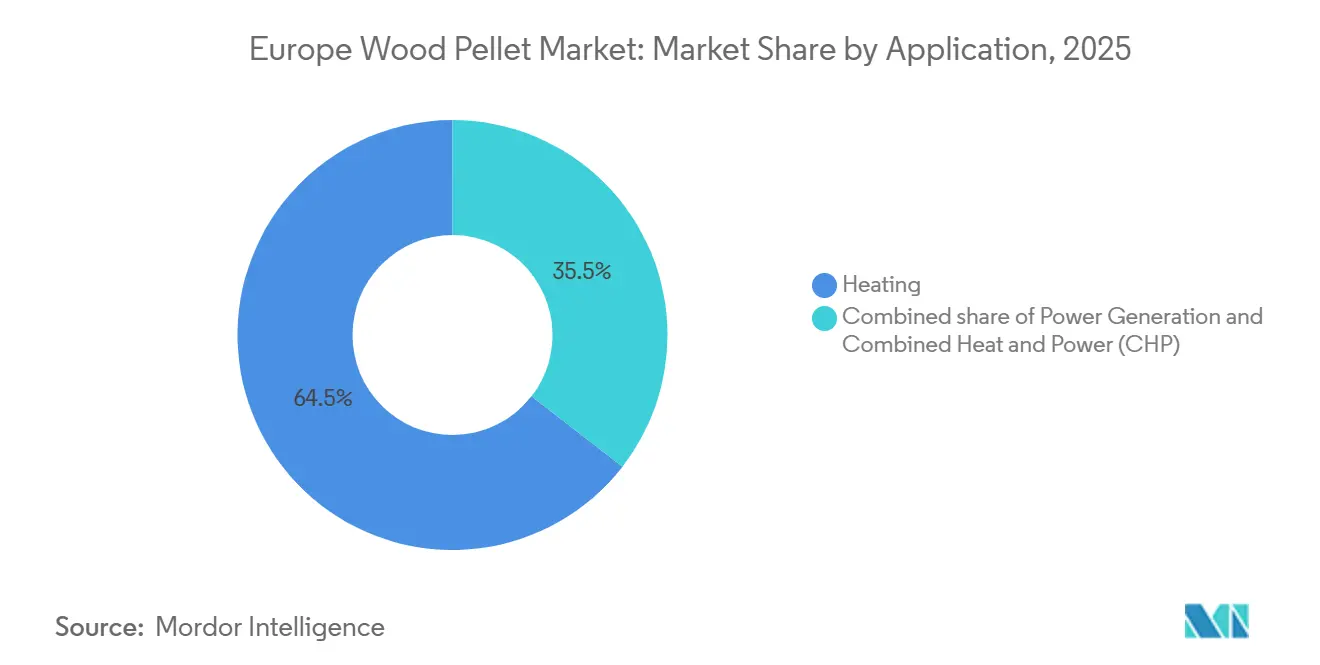
- Par application, le chauffage représentait 64,5 % de la taille du marché européen des granulés de bois en 2025, tandis que les installations de chaleur et d'électricité combinées progressent à un TCAC de 8,9 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs industriels et des services publics détenaient 53,9 % des parts du marché européen des granulés de bois en 2025 et devraient croître à un TCAC de 8,5 % entre 2026 et 2031.
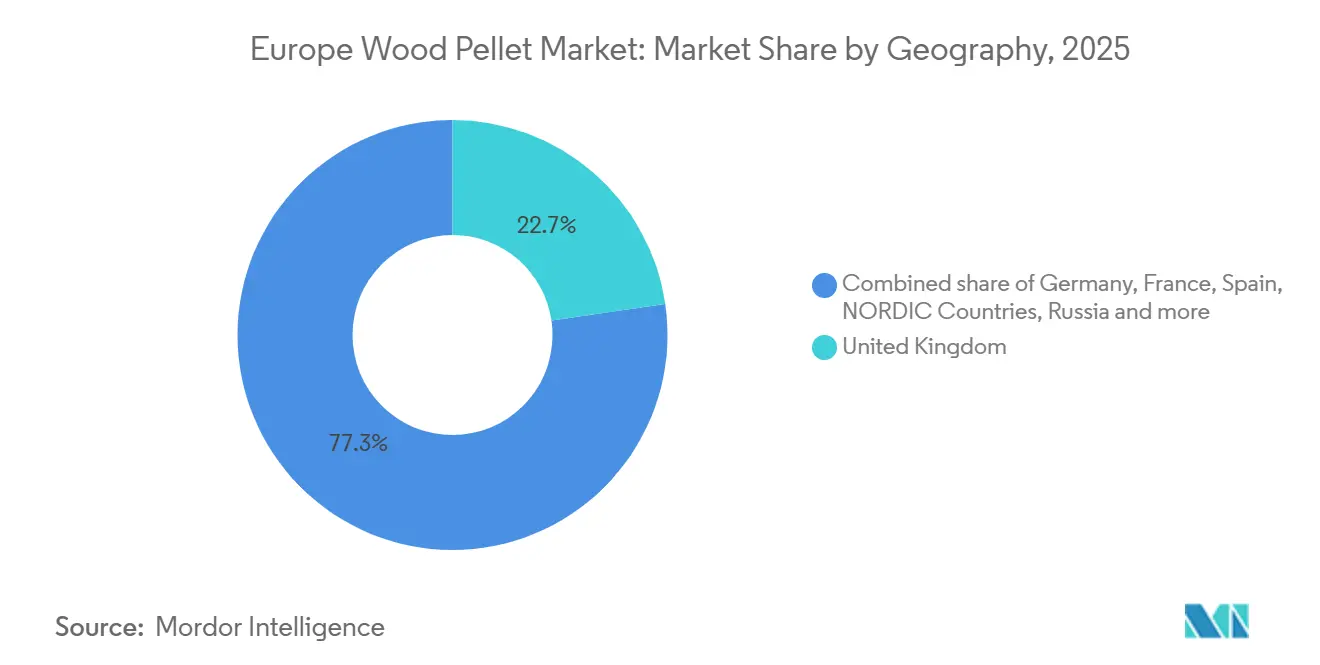
- Par géographie, le Royaume-Uni était en tête avec une part de revenus de 22,7 % en 2025 ; les pays nordiques ont affiché la croissance la plus rapide avec un TCAC de 9,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande résidentielle de chauffage robuste face à des prix record des combustibles fossiles | 1.20% | Allemagne, France, Autriche, pays nordiques | Court terme (≤ 2 ans) |
| Conversion accélérée charbon-biomasse des centrales électriques de l'UE | 1.50% | Royaume-Uni, Allemagne, Espagne | Moyen terme (2-4 ans) |
| Nouvelles incitations EU-ETS pour les projets BECCS à émissions négatives | 0.90% | Royaume-Uni, pays nordiques | Long terme (≥ 4 ans) |
| Essor des retrofits de chaudières hybrides pompe à chaleur/granulés | 0.80% | Allemagne, Pays-Bas, reste de l'Europe | Moyen terme (2-4 ans) |
| Délivrance accélérée de permis pour la localisation des chaînes d'approvisionnement post-Russie | 0.70% | UE27 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande résidentielle de chauffage robuste face à des prix record des combustibles fossiles
Les prix du gaz en Europe sont restés élevés tout au long de 2024, faisant des granulés de bois une option compétitive en termes de coût pour le chauffage des maisons individuelles et des petites entreprises. L'Autriche a maintenu de solides installations de chaudières grâce à des incitations inchangées, tandis que l'Allemagne et la France ont continué à absorber des volumes considérables malgré les révisions des subventions. La certification ENplus a encouragé le commerce transfrontalier de granulés en garantissant la qualité de combustion. La part de la demande résidentielle a atteint 7 % de la consommation européenne totale en 2024.[2]Service agricole étranger de l'USDA, "Rapport annuel sur les biocarburants du Royaume-Uni 2024," usda.gov Bien que la réforme BEG d'août 2024 en Allemagne ait réduit les subventions autonomes à la biomasse, les fournisseurs résidentiels lissent leurs revenus en se développant dans le financement d'appareils et les programmes de vente au détail à domicile. L'intégration verticale devient donc essentielle pour compenser la volatilité inhérente aux ventes au comptant.
Conversion accélérée charbon-biomasse des centrales électriques de l'UE
Le redémarrage de l'unité 4 de Drax Group en 2024 a injecté environ 3 millions de tonnes de demande supplémentaire en granulés et a relancé la production d'électricité à partir de biomasse au Royaume-Uni. De nouveaux projets, tels que l'installation Torero d'ArcelorMittal en Belgique, illustrent les applications de la biomasse dans les industries difficiles à décarboner en livrant du bio-charbon aux hauts fourneaux sidérurgiques. La centrale La Robla en Espagne, soutenue par la Banque européenne d'investissement, s'est tournée vers les résidus agricoles locaux, réduisant les émissions logistiques et élargissant la flexibilité des matières premières.[3]Banque européenne d'investissement, "Financement de la centrale biomasse de La Robla," eib.org L'économie des retrofits reste favorable car les connexions au réseau et les turbines existantes sont réutilisées, mais l'incertitude politique post-2027 au Royaume-Uni pourrait réduire de moitié les volumes d'achat, soulignant la nécessité de portefeuilles de demande diversifiés. Les principes d'utilisation en cascade de l'UE, qui donnent la priorité aux résidus sur le bois rond, limitent également la scalabilité future de l'offre.
Nouvelles incitations EU-ETS pour les projets BECCS à émissions négatives
Les révisions adoptées en 2024 permettent aux services publics de monétiser les émissions négatives lorsque la combustion de biomasse est associée au captage et au stockage du carbone. Drax prévoit une intégration BECCS à pleine échelle d'ici 2027, ciblant la vente de quotas européens à haute valeur ajoutée parallèlement à l'électricité renouvelable. Les prix du carbone dans l'UE ont fluctué entre 60 et 90 EUR/t en 2024, ce qui signifie que les crédits à émissions négatives pourraient dépasser les revenus de l'électricité. Cependant, les retrofits de captage projetés coûtent environ 2 milliards GBP par centrale, mettant à l'épreuve l'adéquation des cadres de soutien. La rentabilité dépend donc de prix du carbone prévisibles et d'un déblocage rapide des incitations BECCS, qui détermineront ensemble si les services publics élargissent leurs contrats de granulés ou se tournent vers d'autres technologies à émissions négatives.
Essor des retrofits de chaudières hybrides pompe à chaleur/granulés
Les systèmes hybrides combinant des pompes à chaleur air-air avec des brûleurs à granulés ont connu une croissance rapide en Allemagne et aux Pays-Bas en 2024, permettant aux ménages de basculer entre les combustibles en fonction des fluctuations de prix. La réforme BEG en Allemagne limite désormais les nouvelles incitations à la biomasse aux installations hybrides, accélérant l'adoption dans les zones rurales où les réseaux de gaz sont absents. Ces systèmes hybrides réduisent la consommation de granulés jusqu'à 40 % tout en augmentant les ventes d'équipements pour des entreprises comme Viessmann et Ökofen, qui ont lancé des modèles à commande intelligente en 2025. Les producteurs doivent réviser leurs prévisions de demande car la flexibilité hybride atténue les pics de consommation hivernaux mais stabilise les prises en charge tout au long de l'année, remodelant la dynamique du segment résidentiel.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Suppression des subventions nationales aux chaudières à granulés dans les marchés clés | -1.10% | Allemagne, Pays-Bas, France | Court terme (≤ 2 ans) |
| Concurrence croissante des solutions à pompe à chaleur uniquement | -0.80% | Allemagne, France, Pays-Bas, reste de l'Europe | Moyen terme (2-4 ans) |
| Pénurie de fibres de bois d'alimentation et flambée des prix post-guerre en Ukraine | -0.80% | UE27 | Court terme (≤ 2 ans) |
| Coûts de conformité au règlement EUDR sur la durabilité | -0.70% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Suppression des subventions nationales aux chaudières à granulés et concurrence des pompes à chaleur
L'Allemagne a supprimé les incitations autonomes à la biomasse en août 2024, provoquant une chute de 55 % des ventes de chaudières entre 2023 et 2024. La France a enregistré une baisse encore plus marquée de 73 % alors que les incitations se sont déplacées vers les pompes à chaleur électriques. Les Pays-Bas ont cessé de subventionner la chaleur biomasse dans les nouvelles constructions, orientant les fonds exclusivement vers l'électrification. L'accélération de la production manufacturière en Chine a réduit les prix des équipements de pompes à chaleur de 15 à 20 %, érodant l'avantage de coût des granulés. Les règles de qualité de l'air urbain ont également renforcé les limites de particules, limitant l'adoption des granulés dans les zones denses. Ensemble, le retrait des subventions et des alternatives électriques moins chères affaiblissent la demande résidentielle, forçant les producteurs à s'appuyer davantage sur les acheteurs industriels qui négocient des contrats à plus long terme avec des marges plus faibles.
Pénurie de fibres de bois d'alimentation, flambée des prix et coûts de conformité à l'EUDR
La production européenne de granulés a reculé de 7 % en 2024 à 22,7 millions de tonnes en raison des ralentissements de la construction qui ont fermé des scieries, réduisant les flux de résidus. Les infestations de scolytes ont en outre dégradé la qualité du bois et redirigé le bois de récupération vers l'énergie, intensifiant la concurrence pour les matières premières avec les fabricants de panneaux. Les prix au comptant des granulés industriels ont rebondi fin 2024 à mesure que la montée en puissance de Drax absorbait les volumes excédentaires. À compter du 30 décembre 2025 pour les grands opérateurs, le règlement de l'UE sur la déforestation oblige à la traçabilité, à la surveillance par satellite et aux téléchargements TRACES pour chaque expédition, ajoutant 2 à 5 EUR/t aux coûts de production et comprimant les marges des petits producteurs.[4]Commission européenne, "Mise en œuvre du règlement de l'UE sur la déforestation," europa.eu Les délais de conformité, combinés à une offre de résidus tendue, compriment les marges et encouragent la consolidation parmi les acteurs non intégrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
les résidus forestiers ancrent l'offre, les flux agricoles gagnent en dynamismeLes résidus forestiers et de bois ont généré 70,2 % de la taille du marché européen des granulés de bois en 2025, reflétant des réseaux de scieries solides et une logistique ENplus mature. Les résidus agricoles, cependant, progressent à un TCAC de 7,8 %, aidés par des plateformes de granulation mobiles qui réduisent l'énergie de transport de 38 %. La centrale La Robla en Espagne a validé l'approvisionnement local en paille pour réduire les émissions de la chaîne d'approvisionnement. Même si les flux agricoles présentent une teneur en cendres plus élevée (2-5 %) et une densité énergétique plus faible, le règlement de l'UE sur la déforestation les traite de manière préférentielle, stimulant les mélanges d'essai dans les unités de chaleur et d'électricité combinées. Les producteurs adoptent des techniques avancées de tamisage et de dosage d'additifs pour gérer la variabilité de la qualité, signalant un pivot à plus long terme vers des stratégies d'approvisionnement en matières premières multiples.
Sur la période 2026-2031, les résidus forestiers continueront de soutenir le marché européen des granulés de bois, mais les intrants agricoles fournissent la croissance incrémentale nécessaire pour répondre à la demande des services publics tout en allégeant la pression sur les forêts surexploitées. Le mélange permet également de se couvrir contre les pénuries de résidus lorsque les cycles immobiliers ralentissent la production des scieries. Les parties prenantes capables de certifier des pools de matières premières diversifiés sont en mesure de décrocher de nouveaux contrats à mesure que les services publics recherchent des granulés conformes aux réglementations.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par qualité :
les granulés utilitaires dominent, les variantes torréfiées perturbent le remplacement du charbonLes granulés blancs de qualité utilitaire représentaient 55,8 % des parts du marché européen des granulés de bois en 2025, approvisionnant de grands projets de production d'énergie qui valorisent le faible coût livré par rapport aux spécifications premium. La taille du marché européen des granulés de bois pour les variantes torréfiées s'étend à un TCAC de 9,4 %, catalysée par l'usine de biocharbon de Joensuu d'ANDRITZ de 60 000 t en Finlande. La torréfaction augmente la densité énergétique à 22-28 GJ/t, permettant la co-combustion dans les centrales à charbon sans retrofit majeur. Les premiers adoptants comprennent ArcelorMittal, qui alimente les fours sidérurgiques en granulés torréfiés, démontrant un potentiel intersectoriel. L'intensité capitalistique reste de 100 à 150 EUR/t de capacité, de sorte que le déploiement se concentre près des clusters riches en résidus où la chaleur résiduelle des unités de chaleur et d'électricité combinées peut alimenter l'étape de séchage. À mesure que davantage d'unités à charbon européennes font face à leur mise hors service, les services publics envisagent la torréfaction comme une voie de décarbonation transitionnelle.
Le consensus du secteur voit les granulés torréfiés atteindre une part à deux chiffres d'ici 2031, notamment en Europe du Nord et centrale, où les actifs charbonniers représentent une capacité dispatchable. Les qualités standard et premium resteront pertinentes dans les chaudières résidentielles, mais la croissance se modère à mesure que les systèmes hybrides et les pompes à chaleur s'imposent. Les fabricants qui diversifient leurs portefeuilles de qualités atténueront les fluctuations de la demande tout en captant des contrats de granulés torréfiés à haute marge.
Par application :
le chauffage est en tête, la chaleur et l'électricité combinées captent les gains d'efficacité industrielleLes applications de chauffage représentaient 64,5 % de la taille du marché européen des granulés de bois en 2025, couvrant les poêles résidentiels, les bâtiments commerciaux et les réseaux de chaleur urbaine. Les systèmes de chaleur et d'électricité combinées, cependant, croissent à un TCAC de 8,9 % à mesure que les sites industriels monétisent à la fois la vapeur et l'électricité dans le cadre des régimes nationaux de tarifs de rachat. Le complexe autrichien de THEURL, mis en service à l'automne 2025, associe une ligne de granulés de 80 000 t à une production sur site à 85 % d'efficacité. L'adoption de la chaleur et de l'électricité combinées est également soutenue par le mécanisme d'ajustement carbone aux frontières de l'UE, qui récompense la chaleur de procédé à faible teneur en carbone dans la métallurgie et la chimie orientées vers l'exportation.
La production d'électricité seule a stagné en 2024 dans un contexte d'incertitude sur les subventions, bien que le redémarrage de Drax ait apporté un soutien temporaire. À l'avenir, les retrofits BECCS pourraient relancer la croissance, mais leur calendrier dépend de la liquidité des crédits carbone. La demande de litière animale reste un débouché de niche, absorbant la production de qualité inférieure lors des creux du marché de l'énergie. Les producteurs diversifiés capables de basculer entre les qualités chauffage et chaleur et électricité combinées résisteront plus efficacement aux changements de politique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
la base résidentielle s'érode, la demande industrielle s'amplifieLes consommateurs résidentiels ont absorbé 53,9 % des parts du marché européen des granulés de bois en 2025, et si le segment industriel et des services publics devrait croître à un TCAC de 8,5 % à mesure que les conversions charbon-biomasse et les projets BECCS se multiplient. Les utilisateurs résidentiels, autrefois moteur de croissance, font face à des suppressions de subventions et à la concurrence des pompes à chaleur, provoquant une chute des ventes de chaudières de 55 % en Allemagne et de 73 % en France en 2024. Les institutions commerciales telles que les écoles et les hôtels maintiennent une demande modérée là où les connexions aux réseaux de chaleur urbaine sont absentes.
Le marché européen des granulés de bois s'articulera de plus en plus autour de contrats d'achat industriels qui associent l'approvisionnement en combustible au partage des crédits carbone. Les producteurs doivent recalibrer leur mix de produits, en mettant l'accent sur les granulés utilitaires à grand volume et les qualités torréfiées tout en maintenant une gamme certifiée premium plus restreinte pour les circuits de vente au détail de niche. Le déclin résidentiel libère néanmoins des capacités qui peuvent être redirigées vers l'exportation ou les hybrides industriels, amortissant la volatilité des revenus.
Analyse géographique
Marché britannique des granulés de bois
Le Royaume-Uni a dominé le marché européen des granulés de bois avec une part de 22,7 % en 2025 et progresse à un CAGR de 8,6 %, principalement parce que Drax à lui seul a importé 9,641 millions de tonnes en 2024, soit environ un tiers de la demande continentale totale. Le soutien transitionnel du Royaume-Uni en faveur du BECCS s'étend jusqu'en 2031, offrant une sécurité de revenus, mais les réductions de subventions prévues après 2027 pourraient réduire la demande de Drax de 50 %, exposant les volumes d'importation à un risque baissier.
Marché des granulés de bois en Allemagne et en France
L'Allemagne demeure le deuxième producteur européen avec près de 3 millions de tonnes en 2024, mais a enregistré un recul des ventes résidentielles à la suite de réductions de subventions. Les reconversions industrielles en cogénération ont partiellement compensé ce déclin, les usines cherchant à atteindre leurs objectifs de décarbonation. La France suit une trajectoire similaire, avec une faiblesse du segment résidentiel mais une hausse des projets industriels de production de vapeur.
Pays nordiques et marchés européens au sens large
Les pays nordiques combinent une forte capacité de production et un déploiement intensif de la cogénération. La Suède a consommé 1,9 million de tonnes dans ses réseaux de chaleur urbains en 2023, tandis que la Finlande accueille l'usine de torréfaction de Joensuu, consolidant ainsi le leadership régional dans le traitement avancé de la biomasse. L'Espagne, bien que représentant un marché plus modeste, illustre la diversification des matières premières en se tournant vers la paille à l'usine de La Robla. L'Europe de l'Est et l'Autriche offrent des poches de résilience dans le segment résidentiel, l'Autriche maintenant ses installations de chaudières grâce à des incitations stables.
Marché des granulés de bois au Royaume-Uni et en Europe continentale
La conformité au règlement européen sur la déforestation reconfigurera les flux commerciaux après 2025, favorisant les expéditions disposant de données de géolocalisation précises. La tension du côté de l'offre pourrait encourager un approvisionnement intra-européen, mais l'expansion des capacités dépend de la disponibilité des résidus et des autorisations administratives. Dans l'ensemble, la demande géographique se déplace des ménages d'Europe centrale vers le BECCS britannique et la cogénération industrielle centrée sur les pays nordiques, redessinant ainsi les schémas logistiques et contractuels.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Paysage réglementaire
L'environnement réglementaire des granulés de bois en Europe se durcit autour de la vérification de la durabilité et des chaînes d'approvisionnement exemptes de déforestation. Le règlement européen sur la déforestation (EUDR) introduit une traçabilité par géolocalisation au niveau de la parcelle et des déclarations de diligence raisonnée (y compris via TRACES), avec des délais d'application fixés au 30 décembre 2026 pour les grands et moyens opérateurs et au 30 juin 2027 pour les petits et micro-opérateurs. Cela alourdit les exigences documentaires et d'audit pour les producteurs et négociants de granulés.
Du côté de la demande, les critères de durabilité de la directive européenne sur les énergies renouvelables (y compris les mises à jour RED III) et leur mise en œuvre nationale associée continuent de façonner l'éligibilité de la biomasse forestière pour l'énergie, notamment les exigences en matière d'économies de gaz à effet de serre et d'utilisation des terres. Les régimes volontaires utilisés pour la conformité se formalisent, notamment le Sustainable Biomass Program (SBP) reconnu par la décision d'exécution de l'UE 2024/3191. Parallèlement, des règles de vérification spécifiques à certains marchés, telles que les protocoles de la Netherlands Enterprise Agency (RVO) pour les granulés utilisés dans les installations SDE++ et liées au SCEQE de l'UE, ajoutent des exigences de chaîne de traçabilité qui influencent la sélection des fournisseurs et la contractualisation.
Paysage concurrentiel
Le marché européen des granulés de bois reste modérément fragmenté, mais l'intégration verticale progresse. Enviva, le premier exportateur américain, a déposé le bilan en vertu du chapitre 11 en mars 2024, puis en est sorti cinq mois plus tard avec 1,3 milliard USD de nouveaux financements, soulignant la pression capitalistique des chaînes d'approvisionnement transatlantiques. L'entreprise a vendu son usine de Sampson pour 94 millions USD et a redémarré Hamlet pour se concentrer sur les actifs à haute marge.
ANDRITZ a démontré son leadership technologique en mettant en ligne l'unité de torréfaction de Joensuu en Finlande en mai 2025, offrant aux services publics un combustible compatible avec le charbon sans retrofit des chaudières. Drax s'appuie sur des contrats à long terme et une infrastructure portuaire interne pour sécuriser l'approvisionnement de ses quatre unités à biomasse. Graanul Invest et Scandbio dominent respectivement les marchés balte et nordique, chacun intégrant la sylviculture, la production et la logistique.
La croissance dans les espaces blancs se concentre sur le développement de la torréfaction et les écosystèmes de chaudières hybrides qui associent les granulés aux pompes à chaleur, en utilisant des commandes intelligentes pour basculer automatiquement entre les combustibles. Les granulateurs mobiles soutenus par des projets pilotes financés par l'UE réduisent les coûts de transport des matières premières, permettant la production agricole de granulés à la ferme. L'augmentation des coûts de certification dans le cadre du règlement de l'UE sur la déforestation pourrait pousser les petites scieries indépendantes à se consolider ou à se retirer, augmentant la concentration du marché au cours des cinq prochaines années.
Leaders du secteur européen des granulés de bois
AS Graanul Invest
Drax Group plc
Enviva Inc.
Stora Enso Oyj
Scandbio AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des granulés de bois
- Stora Enso Oyj
- Enviva Inc.
- AS Graanul Invest
- Drax Group plc
- Segezha Group PJSC
- Svenska Cellulosa AB (SCA)
- German Pellets GmbH
- Pure Biofuel Ltd
- Pfeifer Group
- Erdenwerk Gregor Ziegler GmbH
- Scandbio AB
- RZ Pellets GmbH
- Ante-Holz GmbH
- CM Biomass Partners A/S
- Lignetics of Idaho Inc.
- Wismar Pellets GmbH
- Vida AB
- Balcas Energy
- Burpellet SL
- FRP Pellets SpA

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans les chaînes d'approvisionnement en granulés prêtes pour la conformité, capables de répondre à des exigences de preuve d'origine plus strictes sans perturber les livraisons. Le calendrier de l'EUDR (grands et moyens opérateurs à partir du 30 décembre 2026) pousse les acheteurs et intermédiaires vers un approvisionnement audité, appuyé sur la géolocalisation, et une chaîne de traçabilité documentée. Ce changement favorise les producteurs disposant de régimes reconnus, comme le SBP au titre de la décision d'exécution de l'UE 2024/3191, et de programmes de qualité tels qu'ENplus, tout en créant un espace vierge pour les services de traçabilité numérique, l'accompagnement à la certification et la logistique séparée qui réduisent les frictions de conformité.
Les achats industriels et des services publics évoluent également vers des partenariats à plus long terme liés à la sécurité d'approvisionnement et aux feuilles de route de décarbonation. Cela crée de la place pour les fournisseurs qui regroupent l'approvisionnement en combustible, la logistique et la vérification en une offre unique. Un signal visible est la collaboration de mai 2026 entre Graanul Invest et thyssenkrupp Materials Trading pour fournir des granulés aux opérations industrielles allemandes, reflétant une demande pour un approvisionnement structuré, de niveau entreprise, plutôt que des achats au comptant. Parallèlement, les politiques et régimes de vérification sur des marchés tels que les Pays-Bas (protocoles de vérification RVO pour la biomasse dans les contextes SDE++ et SCEQE de l'UE) soutiennent la contractualisation premium pour les granulés documentés, y compris les stratégies multi-matières premières où les résidus agricoles diversifient l'approvisionnement tout en satisfaisant les critères de durabilité.
Recent Industry Developments in Marché européen des granulés de bois
- Avril 2026 : Drax a annoncé que le M.V. Ultra Yorkshire a effectué son premier voyage transatlantique livrant des granulés de biomasse au port de Liverpool, en utilisant un biocarburant pour le trajet. Cette mise à jour souligne une planification logistique amont plus stricte pour la production de biomasse au Royaume-Uni, tout en alignant le transport sur des exigences de chaîne d'approvisionnement à plus faible teneur en carbone.
- Février 2026 : Drax a publié ses résultats annuels 2025, incluant une production record de granulés de bois de 4,2 millions de tonnes, en hausse par rapport à 4,0 millions de tonnes en 2024. Cette production accrue soutient les programmes d'approvisionnement sous contrat et renforce les avantages d'échelle pour les plateformes de granulés intégrées verticalement au service de la demande des services publics.
- Août 2024 : Koehler Group a annoncé que sa filiale Zollikofer Group a acquis le fournisseur français de bois de chauffage et de biomasse SAS REKO Energie Bois (REKO). Cette transaction élargit l'empreinte d'approvisionnement amont et de distribution de Koehler en France, améliorant l'accès aux matières premières de biomasse et aux canaux clients, alors que les exigences en matière de durabilité et de traçabilité se durcissent.


Marché européen des granulés de bois Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur générée par les granulés de bois vendus et utilisés à travers l'Europe pour l'énergie, y compris le chauffage et la production d'électricité, où la demande est liée aux volumes de consommation de granulés et à la tarification dans les principaux pays consommateurs.
Exclusions du périmètre : il exclut les combustibles bois en vrac tels que les plaquettes et les briquettes, et il exclut également les types de granulés non ligneux relevant plus largement des combustibles solides à base de biomasse.
Aperçu de la segmentation
- Par matière première
- Résidus forestiers/de bois
- Résidus agricoles
- Mélange de cultures énergétiques et de sciure
- Par qualité
- Qualité utilitaire (blanc)
- Qualité premium
- Qualité standard
- Granulés torréfiés "noirs"
- Par application
- Chauffage
- Production d'électricité
- Chaleur et électricité combinées
- Par utilisateur final
- Résidentiel
- Commercial
- Industriel et services publics
- Litière animale
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les limites factuelles concernant les volumes, les flux commerciaux et les moteurs politiques, avant que les hypothèses ne soient intégrées au modèle. Nous nous référons aux statistiques publiques et aux documents politiques qui façonnent la demande de granulés, tels que les bilans énergétiques d'Eurostat, le commerce international d'Eurostat par codes SH, et les exigences et orientations de durabilité de la directive européenne sur les énergies renouvelables.
Pour comprendre la capacité d'approvisionnement, les évolutions de la demande et les tendances saisonnières, nous examinons également des sources telles que les publications de Bioenergy Europe et du European Pellet Council, les rapports annuels sur les granulés de bois de l'USDA FAS, et les résumés commerciaux au niveau des douanes et des ports lorsqu'ils sont disponibles. Les rapports annuels des entreprises et les documents destinés aux investisseurs aident à valider la manière dont les producteurs et distributeurs décrivent l'utilisation de la capacité, l'approvisionnement et l'exposition à l'usage final. En outre, nous utilisons certains abonnements payants pour les données financières et de renseignement des entreprises, des vérifications des importations et exportations au niveau des expéditions, et des bases de données de brevets pour valider l'orientation technologique et des équipements. Les sources documentaires citées ici sont illustratives, et de nombreux autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Nous menons des entretiens et des enquêtes d'experts auprès de producteurs de granulés, de distributeurs, de canaux d'appareils de chauffage, de compagnies de services publics et de spécialistes des politiques à travers l'Europe. Les responsables fonctionnels et les managers aident à vérifier les volumes par pays, les prix livrés, les variations de stocks, la demande d'appareils et les effets des politiques, tandis que les répondants seniors testent les hypothèses principales. Ces contributions aident à combler les lacunes des données publiques, à clarifier les évolutions de la consommation et des prix, et à trianguler l'analyse finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 28% | Cadres dirigeants : 18% |
| Rang intermédiaire : 49% | Responsables fonctionnels/d'unité : 31% |
| Petits acteurs : 23% | Managers : 51% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante du bassin de demande, où la consommation de granulés au niveau national et les signaux commerciaux transfrontaliers sont traduits en valeur à l'aide de fourchettes de prix observées et du mix. Nous procédons ensuite à des vérifications croisées avec des approximations ascendantes sélectives, telles que le prix par tonne échantillonné par application et canal, des vérifications des canaux importateurs et distributeurs, et la logique de capacité et d'utilisation des producteurs, qui sont utilisées pour ajuster les totaux lorsque des écarts apparaissent.
Les principales données qui façonnent le modèle incluent les volumes de consommation de granulés (millions de tonnes), les flux d'importation et d'exportation par codes SH pertinents, les évolutions de la répartition industrielle/résidentielle, l'évolution du prix de vente moyen liée aux conditions de fret et de matières premières, et les indicateurs de demande liés aux politiques tels que les changements de subventions et les exigences de durabilité affectant l'offre éligible. Lorsque des points de prix directs manquent pour un pays ou une année, nous interpolons à l'aide de références de marchés voisins et de fourchettes ajustées à l'inflation, puis nous retestons le résultat par rapport aux moyennes pondérées par le commerce.
Pour les prévisions, une analyse de scénarios est utilisée pour traduire l'incertitude politique et de demande en une fourchette structurée, puis un scénario central est sélectionné en fonction de ce que la plupart des répondants primaires jugent réaliste pour la normalisation de la demande industrielle et la demande de chauffage. La vision prospective reste cohérente avec les moteurs observés tels que les impacts de la sévérité de l'hiver, les calendriers de conversion et de mise hors service des services publics, et la sensibilité de la dépendance aux importations aux coûts logistiques et de conformité.
Validation des données et cycle de mise à jour
La validation s'effectue par couches afin que les chiffres finaux ne dépendent d'aucun jeu de données unique. Nous comparons les valeurs de marché modélisées à des vérifications indépendantes telles que les valeurs implicites par tonne issues des statistiques commerciales, les variations des volumes de consommation rapportées par les organismes publics, et les orientations rapportées par les producteurs sur les prix et les volumes.
Lorsqu'un pays présente une hausse ou une baisse inhabituelle, les données sont réexaminées et la cause est retracée jusqu'à un changement spécifique, tel qu'une fluctuation commerciale, une flambée des prix ou un changement dans le mix d'applications, avant que l'estimation ne soit acceptée. Une deuxième revue par un analyste est effectuée avant validation finale, et des appels de suivi sont déclenchés lorsque les retours du terrain sont en conflit avec les indicateurs documentaires. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, suivies d'une dernière vérification avant livraison afin que les clients reçoivent la vision la plus récente.
Taille du marché européen des granulés de bois selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de voir des tailles de marché différentes publiées pour les granulés de bois européens, même lorsque tout le monde s'appuie sur le même récit général de transition énergétique. L'écart provient généralement de la manière dont l'Europe est définie, du fait que les valeurs soient construites à partir de volumes ou de la déclaration des revenus, et de la manière dont les prix sont convertis et datés selon les pays.
En suivant les signaux de consommation pondérés par le commerce et en actualisant chaque année les hypothèses de prix par tonne, Mordor Intelligence maintient l'estimation liée aux volumes de granulés réellement consommés et importés à travers l'Europe, plutôt que d'élargir le périmètre à des combustibles de biomasse adjacents ou de mélanger des points de prix non comparables.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,48 milliards USD (2025) | |
| Éditeur commercial A | 7,80 milliards USD (2024) | Cette estimation semble s'ancrer sur une seule année de référence et pourrait appliquer une couverture géographique plus restreinte ainsi qu'une frontière de revenus différente, ce qui peut sous-estimer la demande industrielle liée aux granulés importés et aux achats des services publics. |
| Note sectorielle B | 10,90 milliards USD (2025) | L'écart est cohérent avec l'utilisation d'hypothèses de prix prudentes et le traitement des granulés principalement comme combustible de chauffage, ce qui peut réduire la valeur implicite lorsque les volumes d'électricité industrielle et de chauffage urbain ne sont pas entièrement pris en compte. |
Le tableau montre que les principaux facteurs sont généralement les limites du périmètre et la logique tarifaire appliquée pour convertir les tonnes en dollars. Notre approche reste reproductible car la construction est ancrée sur des signaux de volume observables, puis ajustée à l'aide d'entretiens qui clarifient les changements de mix, la dépendance aux importations et le comportement tarifaire réaliste.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des granulés de bois en 2026 ?
Le secteur devrait dépasser 13,29 milliards USD en 2026.
Qu'est-ce qui stimule la demande industrielle de granulés ?
Les services publics convertissent leurs unités à charbon en biomasse et planifient des retrofits BECCS pour obtenir des crédits à émissions négatives à haute valeur ajoutée, faisant progresser les contrats industriels.
Pourquoi les granulés torréfiés gagnent-ils en popularité ?
La torréfaction élève la densité énergétique à des niveaux comparables au charbon, permettant la co-combustion sans modifications coûteuses des chaudières et améliorant la stabilité du stockage en extérieur.
Comment le règlement de l'UE sur la déforestation affectera-t-il les fournisseurs ?
À partir de fin 2025, les producteurs devront télécharger des données de géolocalisation et des dossiers de diligence raisonnable dans TRACES, ajoutant 2 à 5 EUR/t aux coûts et favorisant les opérateurs plus grands et certifiés.
Quels pays sont les plus grands importateurs de granulés ?
Le Royaume-Uni est en tête de liste, dépendant des importations pour plus de 90 % de sa demande, suivi du Danemark et des Pays-Bas pour les applications de chaleur et d'électricité combinées.
Quelles sont les perspectives pour le chauffage résidentiel aux granulés ?
Les ventes s'affaiblissent en Allemagne et en France après les réductions de subventions, mais les systèmes hybrides à pompe à chaleur conservent un rôle de niche dans les zones rurales sans accès au réseau de gaz.
Dernière mise à jour de la page le:


