
Taille et Part du Marché Européen de la Propulsion Spatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.92 Milliards de dollars |
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.02 % |
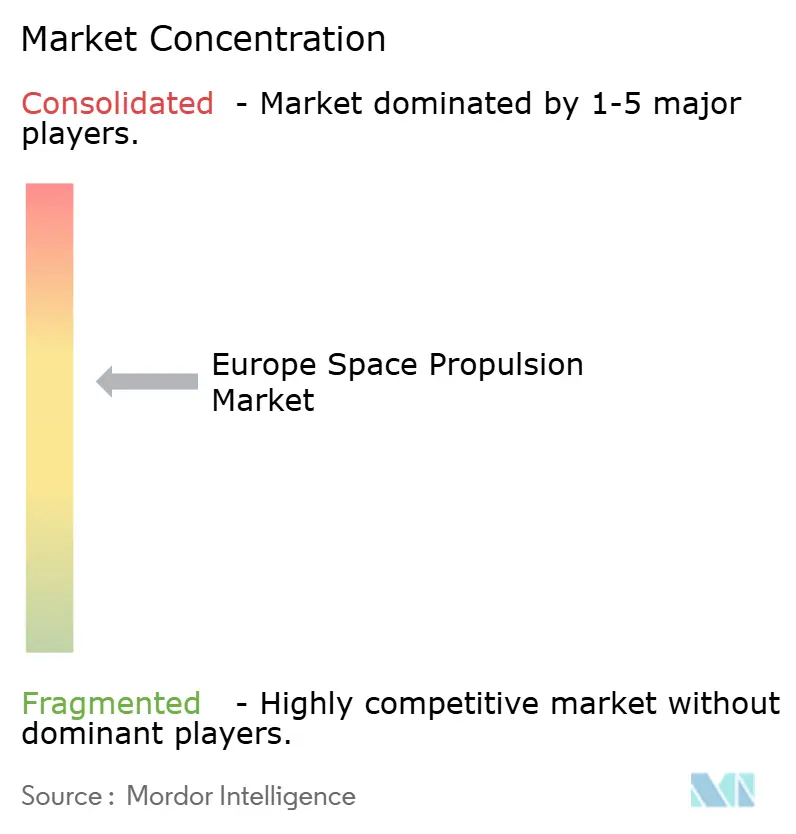
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen de la Propulsion Spatiale par Mordor Intelligence
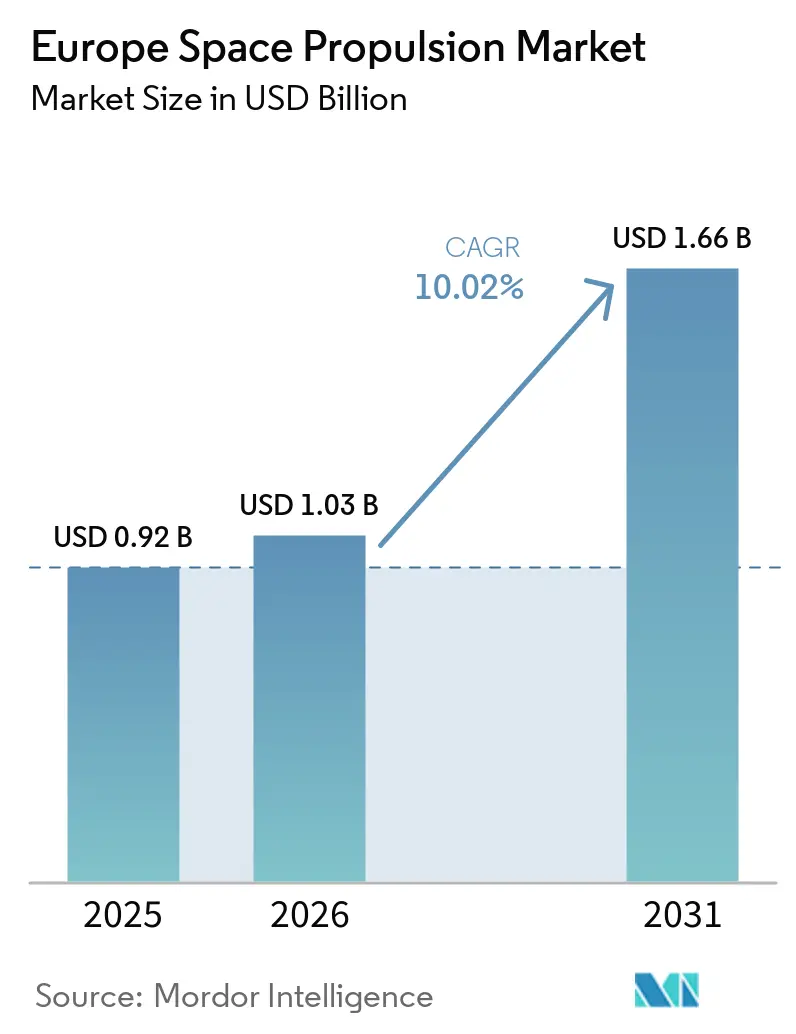
La taille du marché européen de la propulsion spatiale était évaluée à 0,92 milliard USD en 2025 et devrait croître de 1,03 milliard USD en 2026 pour atteindre 1,66 milliard USD d'ici 2031, à un CAGR de 10,02 % durant la période de prévision (2026-2031). Le marché est soutenu par les constellations institutionnelles, les programmes de satellites commerciaux et la nécessité d'une autonomie de lancement européenne. La demande s'oriente vers des commandes répétées d'unités de propulsion satellitaire standardisées, susceptibles de fournir un flux de commandes plus régulier que les grands programmes de satellites géostationnaires. Les fournisseurs européens élargissent également leur capacité de production pour la propulsion électrique tout en maintenant leurs capacités en propulsion liquide et solide pour les lanceurs. Cela crée des opportunités pour les fournisseurs capables de satisfaire aux exigences de qualification, de sécuriser l'approvisionnement en composants et de démontrer des performances fiables en orbite. La capacité de production des boosters solides reste importante car la disponibilité des lanceurs dépend à la fois de la production manufacturière et de la demande en satellites.
Principaux enseignements du rapport
- Par propulsion, la propulsion liquide représentait 51,22 % du chiffre d'affaires en 2025, tandis que la propulsion électrique devrait croître à un CAGR de 16,42 % jusqu'en 2031.
- Par composant, les propulseurs et moteurs-fusées représentaient 51,81 % du chiffre d'affaires en 2025, tandis que les systèmes d'alimentation en propergol devraient croître à un CAGR de 14,12 % jusqu'en 2031.
- Par plateforme, les lanceurs représentaient 53,96 % du chiffre d'affaires en 2025, tandis que les satellites devraient croître à un CAGR de 18,92 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs commerciaux représentaient 62,63 % du chiffre d'affaires en 2025 et devraient croître à un CAGR de 16,52 % jusqu'en 2031.
- Par géographie, le Royaume-Uni représentait 35,17 % du chiffre d'affaires en 2025, tandis que la France devrait croître à un CAGR de 16,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Déploiement de satellites institutionnels et commerciaux | 2.90% | Europe | Moyen terme (2 à 4 ans) |
| Expansion de la capacité de lancement européenne | 2.30% | Europe occidentale (France, Italie, Allemagne) | Court terme (≤ 2 ans) |
| Adoption de la propulsion électrique pour l'optimisation de la masse et des coûts | 2.20% | Mondial, base de fabrication européenne | Long terme (≥ 4 ans) |
| Croissance de la mobilité en orbite et des services de fin de vie | 1.50% | Europe, extension aux opérateurs GEO mondiaux | Moyen terme (2 à 4 ans) |
| Industrialisation européenne de la fabrication de systèmes de propulsion | 0.80% | Europe (Italie, France, Allemagne, Royaume-Uni, Autriche) | Moyen terme (2 à 4 ans) |
| Autonomie stratégique européenne dans l'espace | 1.10% | Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement de satellites institutionnels et commerciaux
Le programme EU IRIS² nécessite une architecture multi-orbitale LEO et MEO, créant une demande pour des satellites dotés de capacités de maintien en station et de désorbitation. Le programme offre au marché européen de la propulsion spatiale une source de demande institutionnelle moins exposée aux cycles de prix commerciaux. Le renouvellement des flottes Galileo et Copernicus ajoute également une demande liée aux missions publiques. Les commandes de constellations plus importantes favorisent des unités de propulsion standardisées et modulaires plutôt que des conceptions patrimoniales sur mesure. Cette évolution exige des fournisseurs établis qu'ils réduisent les coûts de fabrication et rationalisent les processus de certification tout en maintenant la fiabilité. Le propulseur à effet Hall PPS5000 de Safran est devenu une alternative européenne après que la perturbation de l'approvisionnement en SPT-140d russe a accéléré les efforts de qualification nationale.[1]
Expansion de la capacité de lancement européenne
Le programme Ariane 6 lie directement la capacité de lancement européenne à la demande de grands systèmes de propulsion solide et liquide. Le vol VA269 d'Ariane 6 a démontré la configuration Ariane 64 propulsée par le P160C en déployant 36 satellites LEO d'Amazon et en établissant un record européen de charge utile. Le vol a également démontré une amélioration des performances de 10 à 15 % pour les missions LEO avec la nouvelle configuration de booster.[2] La montée en cadence de production nécessite des investissements dans le mélange de propergols, l'enroulement de fibres de carbone et la capacité de transport. Ces investissements ont de longs délais de réalisation, de sorte que les fournisseurs ont besoin d'engagements institutionnels soutenus avant de pouvoir augmenter leur production. Le contrat CNES d'ArianeGroup pour un moteur de nouvelle génération à oxygène liquide et méthane a montré que l'Europe fait évoluer ses systèmes de lancement existants tout en développant une architecture de remplacement.[3]
Adoption de la propulsion électrique pour l'optimisation de la masse et des coûts
La propulsion électrique peut réduire la masse de propergol chimique embarquée par un satellite, permettant une plus grande masse de charge utile ou des options de lancement moins coûteuses. Cette valeur est de plus en plus pertinente lorsque les opérateurs approvisionnent la propulsion pour de grands groupes de satellites. SITAEL a inauguré sa Smart Space Factory 4 à Pise en juillet 2025, dotée de salles blanches ISO-8 et d'un grand simulateur spatial pour la production en série de propulseurs à effet Hall.[4] Le projet CHEOPS VHP BB a livré des blocs de construction validés pour des propulseurs à effet Hall de 20 kW en février 2026, soutenant des applications dans l'exploration de l'espace lointain et la maintenance en orbite. Le PPS5000 de Safran a également reçu une qualification krypton dans le cadre du projet INVICTUS, ce qui pourrait atténuer les contraintes d'approvisionnement en gaz rares et réduire les coûts de propergol. La capacité de fabrication, la capacité de qualification et la flexibilité en matière de propergol influencent donc la position concurrentielle des fournisseurs sur le marché européen de la propulsion spatiale.
Croissance de la mobilité en orbite et des services de fin de vie
Les missions de maintenance en orbite nécessitent des manœuvres répétées, des opérations d'amarrage, de transfert d'attitude et de rehaussement d'orbite qui diffèrent des missions conventionnelles de maintien en station. L'ESA a signé un contrat avec ClearSpace en septembre 2026 pour faire avancer le Phoenix Partnership Project destiné à la maintenance commerciale de satellites géostationnaires. Thales Alenia Space coordonne le contrat EROSS SC d'une valeur de 12 millions EUR (13,44 millions USD) pour une démonstration européenne de rendez-vous automatisé et d'amarrage robotique. La mission pilote prévue en 2030 fait de la propulsion à haute capacité de redémarrage et à fort delta-V une exigence importante pour les fournisseurs d'engins spatiaux. Les entreprises européennes de propulsion peuvent utiliser les programmes de maintenance en orbite pour démontrer des systèmes répondant aux besoins de relocalisation, de prolongation de durée de vie et d'élimination en fin de vie. L'opportunité de production associée s'étend au-delà du matériel de propulseur à la gestion du propergol, au traitement de l'énergie et aux équipements de contrôle thermique.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Intensité capitalistique élevée et longs cycles de développement | -0.90% | Mondial | Long terme (≥ 4 ans) |
| Exigences élevées de qualification et de fiabilité | -0.80% | Mondial | Long terme (≥ 4 ans) |
| Contraintes liées aux propergols, au contrôle des exportations et à la conformité environnementale | -0.70% | Europe, Mondial | Moyen terme (2 à 4 ans) |
| Cadence de lancement européenne limitée et fragmentation des achats | -0.60% | Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées de qualification et de fiabilité
Les systèmes de propulsion européens nécessitent des essais environnementaux, une vérification des matériaux et une analyse des modes de défaillance avant d'être déclarés prêts au vol. Le processus peut s'étendre de la conception initiale à la qualification sur 5 à 8 ans, retardant la réponse de l'offre à la nouvelle demande. La contrainte est aiguë pour la propulsion électrique car les concepts à base d'iode, alimentés au krypton et à respiration d'air peuvent évoluer avant qu'un programme d'essais soit achevé. Le projet INVICTUS a utilisé une approche de qualification delta pour étendre les systèmes qualifiés au krypton sans un nouveau cycle complet. La capacité d'essai sous vide poussé est concentrée dans des installations nationales telles que DLR Lampoldshausen, ESTEC et ONERA, ce qui peut créer des contraintes de planification. La manipulation des propergols, les contrôles à l'exportation et les exigences environnementales ajoutent des exigences supplémentaires en matière de documentation et d'exploitation pour le marché européen de la propulsion spatiale.
Intensité capitalistique élevée et longs cycles de développement
Un moteur liquide qualifié pour le vol ou un grand moteur solide peut nécessiter de 100 millions EUR (112,10 millions USD) à 300 millions EUR (336,50 millions USD) et 8 à 12 ans de développement. Ce niveau d'investissement limite la concurrence dans la propulsion à forte capacité de levage et en étage primaire. La concentration de la production peut créer une exposition lorsqu'un programme de moteur majeur est perturbé. L'ESA et le DLR ont convenu en octobre 2025 de transférer l'assemblage du moteur d'étage supérieur Vinci à Lampoldshausen, réduisant ainsi la dépendance à un site unique. Les petites entreprises de propulsion électrique font également face à des coûts d'ingénierie non récurrents lorsque des programmes de constellations individuels nécessitent des interfaces, des propergols ou des profils de vibration différents. Une cadence de lancement limitée et une fragmentation des achats peuvent donc contraindre la montée en puissance du chiffre d'affaires, même lorsque la demande technique est présente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par propulsion :
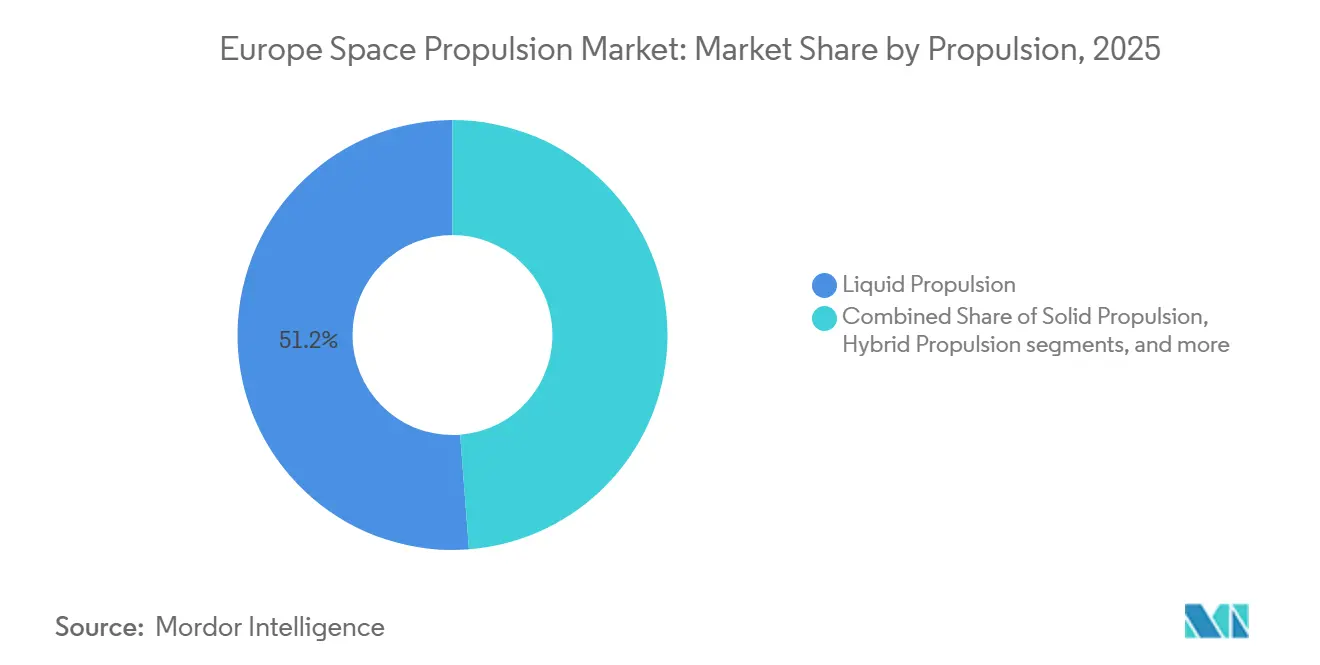
la propulsion électrique est en hausse tandis que la propulsion liquide ancre le chiffre d'affairesLa propulsion liquide représentait 51,22 % du marché européen de la propulsion spatiale en 2025, soutenue par la valeur élevée des systèmes d'étage principal et d'étage supérieur d'Ariane 6. Les moteurs Vulcain 2.1 et Vinci demeurent importants car ils soutiennent l'accès autonome européen à l'espace. Les systèmes bipropergols sont utilisés dans les étages principaux des lanceurs et dans les moteurs d'apogée des satellites. Les propulseurs monopropergol à hydrazine restent pertinents pour le contrôle d'attitude des plateformes satellitaires existantes et en milieu de vie. La propulsion solide demeure également stratégiquement importante, car le P120C et le P160C soutiennent les programmes Ariane 6 et Vega-C. ArianeGroup et Avio ont renouvelé leur accord Europropulsion en novembre 2025 pour une production jusqu'en 2029. Le marché européen de la propulsion spatiale continue donc de s'appuyer sur des systèmes liquides et solides éprouvés pour son architecture de lancement. Ces systèmes nécessitent des lignes de production matures et des procédures de qualification formelles. Leur importance limite la vitesse à laquelle des fournisseurs alternatifs de propulsion pour lanceurs peuvent entrer sur le marché.
La propulsion électrique devrait croître à un CAGR de 16,42 % jusqu'en 2031, à mesure que les opérateurs adoptent des systèmes à effet Hall et des systèmes d'électrospray pour le maintien à poste et la désorbitation. Sa faible consommation en ergol peut réduire la masse des engins spatiaux et élargir les options de lancement. ION-X a levé 13 millions EUR (14,30 millions USD) en décembre 2024 pour industrialiser des propulseurs à électrospray et visait 200 unités par an d'ici 2028. La propulsion hybride en est à un stade plus précoce de développement commercial, mais suscite un intérêt pour la fabrication souveraine européenne. HyPrSpace a levé 21 millions EUR (22,89 millions USD) en 2025 dans le cadre du programme de financement France 2030. Le segment comprend différentes approches techniques, de sorte que les progrès en matière de qualification et les performances en orbite restent des facteurs de sélection importants. Les fournisseurs capables de s'adapter aux interfaces standardisées des engins spatiaux pourraient en bénéficier à mesure que les programmes satellitaires augmentent leurs volumes d'approvisionnement. L'évolution vers des modules reproductibles peut favoriser les entreprises qui font preuve d'une qualité de production stable. Elle peut également faire de la disponibilité des composants un élément central du choix des clients.

Par composant :
les propulseurs et moteurs-fusées sont en tête tandis que les systèmes d'alimentation évoluent avec la propulsion électriqueLes propulseurs et moteurs-fusées représentaient 51,81 % du chiffre d'affaires en 2025 car ils constituent le matériel à valeur ajoutée primaire pour tous les types de propulsion. La catégorie comprend les grands moteurs de lancement, les moteurs solides, les propulseurs à effet Hall et les chambres de décharge. Le propulseur à ions à grilles RIT-2X d'ArianeGroup a été développé dans le cadre du programme GIESEPP MP en tant qu'unité standardisée prête à l'emploi. Les produits standardisés peuvent réduire la charge d'ingénierie personnalisée pour les intégrateurs de satellites. Ils peuvent également soutenir les achats répétés pour les programmes de constellations. Les grands moteurs-fusées conservent une valeur contractuelle élevée en raison de leur rôle dans la propulsion des lanceurs. La composition des composants du marché européen de la propulsion spatiale reflète donc à la fois les systèmes de lancement et la base croissante de propulsion satellitaire. Les fournisseurs de matériel doivent équilibrer les besoins des programmes de lancement à haute valeur ajoutée avec ceux des commandes de satellites à plus grand volume. La gamme de produits évolue à mesure que les constructeurs de satellites recherchent des pièces plus simples à intégrer.
Les systèmes d'alimentation en propergol devraient croître à un CAGR de 14,12 % jusqu'en 2031, la propulsion électrique adoptant des configurations au xénon, au krypton et à l'iode. Chaque propergol peut nécessiter des conceptions différentes de contrôle de pression, de stockage et de dosage du débit. Cela accroît l'importance de la fiabilité des composants au-delà du propulseur lui-même. Les unités de traitement de l'énergie soutiennent également la propulsion électrique en gérant l'alimentation électrique du propulseur. L'unité de traitement de l'énergie Mk3 de Thales Belgique a été intégrée à des plateformes de propulseurs à effet Hall dans des projets de consortium européens. Les tuyères et les équipements de contrôle thermique restent étroitement liés aux exigences de production des lanceurs. Les fournisseurs de composants peuvent bénéficier en soutenant plusieurs architectures de propulsion plutôt qu'une seule conception de plateforme. La conception des systèmes d'alimentation devient plus importante à mesure que les opérateurs de satellites envisagent plusieurs options de propergol. Les exigences d'interface communes peuvent également faciliter la qualification d'un composant par les intégrateurs sur plusieurs programmes.
Par plateforme :
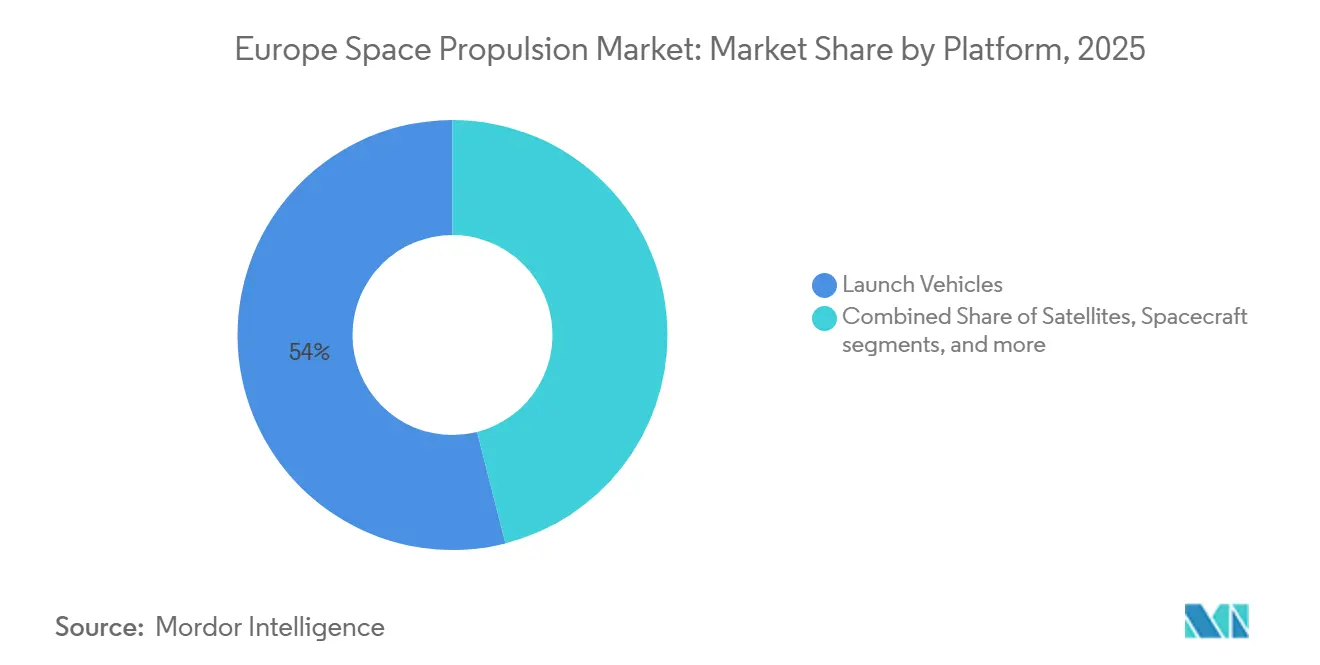
les satellites sont les consommateurs de propulsion à la croissance la plus rapideLes lanceurs représentaient 53,96 % du chiffre d'affaires par plateforme en 2025 car chaque véhicule combine des systèmes de propulsion à haute valeur ajoutée pour l'étage central, l'étage supérieur et les boosters. Ariane 6 utilise le moteur d'étage central Vulcain 2.1 et le moteur d'étage supérieur Vinci, ainsi que jusqu'à 4,00 boosters P160C. Cela se traduit par une facture de propulsion de plusieurs dizaines de millions d'euros par lanceur. La plateforme nécessite également des installations spécialisées de fabrication, d'essai et d'intégration. Ces exigences soutiennent les fournisseurs établis ayant des relations institutionnelles à long terme. La production et les performances de lancement d'Ariane 6 restent donc déterminantes pour le marché européen de la propulsion spatiale. Un calendrier de lancement stable soutient la planification de l'ensemble de la chaîne d'approvisionnement en moteurs, boosters et composants. Tout retard de fabrication peut affecter simultanément plusieurs fournisseurs de propulsion.
Les satellites devraient croître à un CAGR de 18,92 % jusqu'en 2031, même si chaque système de propulsion satellitaire a une valeur unitaire inférieure à celle d'un système de lanceur. IRIS², le renouvellement de Galileo et d'autres programmes de constellations pourraient nécessiter simultanément de nombreux modules de propulsion standardisés. Les opérateurs de satellites ont besoin de systèmes pour le maintien en station, l'évitement des collisions, le transfert orbital et l'élimination. Les engins spatiaux utilisés pour la maintenance en orbite augmentent la demande de propulseurs à haute performance et à redémarrage répété. Les travaux de l'ESA avec ClearSpace et Thales Alenia Space illustrent cette exigence pour les plateformes de maintenance. D'autres plateformes comprennent des concepts hybrides et suborbitaux qui pourraient évoluer vers des applications orbitales au fil du temps. L'évolution des plateformes élargit la demande pour les fournisseurs de propulsion capables de servir à la fois les satellites et les engins spatiaux dédiés à des missions spécifiques. Les missions de maintenance nécessitent des systèmes de propulsion capables de fonctionner selon des profils de manœuvre plus complexes. Les programmes satellitaires, en revanche, accordent plus d'importance à la production répétée et à la modularité.
Par utilisateur final :
la demande commerciale façonne la base d'utilisateurs la plus grande et à la croissance la plus rapideLes utilisateurs commerciaux représentaient 62,63 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 16,52 % jusqu'en 2031. Ce profil reflète les opérateurs de constellations LEO qui nécessitent une propulsion standardisée et économique pour le maintien en station et l'évitement des collisions. Le segment commercial met davantage l'accent sur la répétabilité de la production et les preuves en orbite que sur une mission personnalisée unique. Il encourage également les fournisseurs à réduire les délais de livraison et le coût unitaire. ION-X a démontré son propulseur à électrospray en orbite sur un satellite Space Inventor lors de la mission SpaceX Transporter-12 en janvier 2025. De telles démonstrations peuvent aider les opérateurs de satellites à évaluer les performances avant de passer de plus grandes commandes. Les achats commerciaux modifient donc les attentes en matière de produits et de livraison au sein du marché européen de la propulsion spatiale. Les fournisseurs subissent une pression accrue pour démontrer un héritage de vol avant les grandes attributions de production. Ils doivent également aligner leur capacité de production sur la cadence de commande des opérateurs de constellations.
Les utilisateurs gouvernementaux et civils restent importants en tant que clients d'ancrage pour les programmes technologiques et les achats précoces. Les programmes de l'ESA peuvent partager les coûts de développement et offrir aux entreprises une voie pour qualifier de nouveaux systèmes. Galileo, Copernicus et les missions de sécurité nationale fournissent également une demande qui n'est pas entièrement liée à l'économie commerciale des satellites. Les exigences militaires se reflètent de plus en plus dans les spécifications à double usage pour les plateformes de connaissance du domaine spatial. Les appels européens aux opérations et services en orbite ont soutenu le développement de technologies connexes. Les acheteurs gouvernementaux et civils peuvent soutenir des seuils de fiabilité plus élevés et de longs cycles de programme. Leur rôle continu aide les fournisseurs à financer des systèmes qui servent ensuite les clients commerciaux. La structure des utilisateurs finaux combine donc le soutien public au développement avec la demande commerciale pour un déploiement à grande échelle. Les achats civils peuvent combler le fossé entre le développement précoce et l'adoption commerciale. Les exigences militaires et à double usage peuvent renforcer la nécessité de systèmes spatiaux fiables et résilients.
Analyse géographique
Marché britannique de la propulsion spatiale
Le Royaume-Uni détenait 35,17 % de la part de marché européen de la propulsion spatiale en 2025, soutenu par de grands intégrateurs et une orientation nationale vers la propulsion en orbite. QinetiQ, Moog et Reaction Engines ont contribué à la base technique établie du pays. Magdrive a levé 9,90 millions EUR (10,79 millions USD) en février 2025 pour construire une installation de fabrication de propulsion électrique à haute poussée au Royaume-Uni. Cet investissement a reflété l'intérêt pour la propulsion des satellites et les applications de maintenance en orbite. La capacité d'essai du pays soutient également les travaux de qualification pour les clients européens. Cela crée une barrière pratique pour les programmes qui devraient autrement recommencer la qualification sur un site différent. Le Royaume-Uni combine donc développement d'équipements, infrastructure d'essai et relations avec les fournisseurs.
Marché de la propulsion spatiale en France et en Allemagne
La France devrait croître à un CAGR de 16,63 % jusqu'en 2031, ce qui en fait le segment national à la croissance la plus rapide du marché européen de la propulsion spatiale. L'écosystème d'Île-de-France et de Toulouse comprend ThrustMe, ION-X, HyPrSpace et Exotrail. La France soutient également le développement de la propulsion liquide lourde par l'intermédiaire d'ArianeGroup. ArianeGroup a reçu un contrat du CNES en juin 2025 pour développer des technologies destinées à un moteur de nouvelle génération à très haute poussée fonctionnant à l'oxygène liquide et au méthane. L'Allemagne soutient à la fois la production d'étages supérieurs et le développement de la propulsion. L'assemblage du Vinci a été transféré au DLR Lampoldshausen dans le cadre d'un accord d'octobre 2025. TransMIT a également passé une revue de conception de l'ESA en 2026 pour un propulseur de propulsion électrique à respiration d'air destiné à l'orbite terrestre très basse (VLEO).
Marché européen de la propulsion spatiale
L'Italie et l'Espagne jouent des rôles importants dans la chaîne d'approvisionnement du marché européen de la propulsion spatiale. Avio produit les propulseurs P120C et P160C à Colleferro et fournit la propulsion principale pour Vega-C. L'installation de Pise de SITAEL a ajouté une capacité de production en série pour les propulseurs à effet Hall en juillet 2025. Pangea Aerospace a levé 23 millions EUR (25,07 millions USD) en mars 2025 pour développer la propulsion méthane-oxygène en Espagne. La Suède soutient la production de composants de turbopompe pour Ariane 6 par l'intermédiaire de GKN Aerospace à Trollhättan. Enpulsion, basée en Autriche, passe de la fourniture de propulseurs à propulsion électrique par effet de champ à des systèmes de mobilité spatiale plus larges. Ces marchés secondaires élargissent la base de fabrication européenne et réduisent la dépendance à un nombre limité de chaînes d'approvisionnement nationales.
Paysage Concurrentiel
Principales Entreprises sur le Marché Européen de la Propulsion Spatiale
Le marché européen de la propulsion spatiale est modérément consolidé dans la propulsion des lanceurs, ArianeGroup, Avio et Safran formant une base d'approvisionnement institutionnelle. Les longs cycles de développement, les importantes exigences d'essai et les relations établies avec les programmes renforcent cette position. ArianeGroup et Avio ont renouvelé un accord Europropulsion pluriannuel en novembre 2025 pour produire des boosters P120C et P160C jusqu'en 2029. Cet accord soutient également la production de turbopompes Vulcain pour les programmes Ariane 6 et Vega-C. Safran conserve un rôle dans la propulsion à effet Hall via le PPS®5000. Les principaux fournisseurs de lancement utilisent des arrangements d'approvisionnement à long terme et des programmes de recherche publics pour préserver la continuité de la production et la capacité technologique.
La propulsion électrique satellitaire est plus fragmentée, avec des fournisseurs proposant des produits à effet Hall, à ions à grilles, à électrospray et hybrides. ION-X, ThrustMe, Enpulsion, Exotrail et d'autres petites entreprises se font concurrence dans la propulsion sub-kilowatt pour les CubeSats et les petits satellites. Les startups peuvent utiliser des démonstrations en orbite pour établir leur fiabilité avant de poursuivre de plus grandes commandes commerciales. Le marché comprend également des entreprises développant des systèmes chimiques à faible toxicité pour les missions nécessitant des performances delta-V élevées. Les projets CORDIS tels que F4F, GIESEPP MP et INVICTUS connectent les fournisseurs aux programmes européens de recherche et de qualification. La qualification au krypton peut constituer un avantage commercial lorsque les opérateurs de constellations recherchent des alternatives au xénon. Le paysage concurrentiel combine donc un segment de lancement concentré avec un ensemble croissant de spécialistes de la propulsion satellitaire.
Les mouvements stratégiques se sont concentrés sur la capacité, la qualification technologique et les démonstrations de missions. SITAEL a ouvert une installation de production en série pour les propulseurs à effet Hall à Pise en juillet 2025, renforçant la capacité de fabrication européenne pour la propulsion électrique. L'accord d'ArianeGroup avec le DLR a transféré l'assemblage du Vinci en Allemagne, réduisant la concentration de la production pour un important moteur d'étage supérieur. Thales Alenia Space coordonne le projet de maintenance EROSS SC, qui élargit l'ensemble des missions adressables pour la propulsion haute performance. L'approche Zéro Débris de l'ESA augmente également la valeur de la propulsion permettant l'élimination des satellites. Les fournisseurs qui combinent du matériel qualifié, une production évolutive et des performances de vol éprouvées sont mieux placés pour concourir aux programmes de constellations et de maintenance.
Leaders du Secteur Européen de la Propulsion Spatiale
-
Airbus SE
-
Safran SA
-
Thales Alenia Space
-
Avio S.p.A.
-
ArianeGroup SAS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la propulsion spatiale Entreprises couvertes dans ce rapport
- Airbus SE
- ArianeGroup SAS
- Safran SA
- Avio S.p.A.
- Thales Alenia Space
- OHB SE
- Exotrail
- SITAEL S.p.A.
- Moog Inc.
- Honeywell Aerospace Inc.
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Space Exploration Technologies Corp.
- QinetiQ Group plc
- Reaction Engines Limited
- Pangea Aerospace, SL
- Arkadia Aerospace Propulsion & Transportation Systems SL
- ION-X SAS
- ThrustMe
- Enpulsion GmbH
- ISPTech GmbH
Développements industriels récents dans Marché européen de la propulsion spatiale
- Septembre 2026 : l'ESA a signé un contrat avec ClearSpace pour faire avancer le Phoenix Partnership Project, en développant les technologies d'amarrage et de propulsion pour une capacité de maintenance commerciale récurrente en orbite ciblant les satellites géostationnaires pour l'extension du maintien en station, la relocalisation et l'élimination en fin de vie.
- Juin 2026 : la Commission européenne a sélectionné Thales Alenia Space pour diriger le contrat EROSS SC d'une valeur de 12 millions EUR (13,44 millions USD), couvrant 1 des 2 engins spatiaux pour la première démonstration européenne de rendez-vous automatisé et de maintenance robotique en orbite, avec une intégration dans la mission pilote ISOS 2030 prévue.
- Juin 2026 : le vol VA269 d'Ariane 6 a déployé 36 satellites LEO d'Amazon en utilisant le premier Ariane 64 propulsé par le P160C, établissant un record européen de charge utile pour un lanceur et validant l'amélioration des performances de 10 à 15 % du nouveau booster pour les missions LEO.
- Février 2026 : le consortium CHEOPS VHP BB financé par l'UE a conclu son programme de 30 mois, livrant des blocs de construction validés pour des propulseurs à effet Hall de 20 kW destinés à l'exploration de l'espace lointain et aux grandes plateformes de maintenance en orbite, faisant progresser l'industrialisation européenne de la propulsion électrique haute puissance.
Périmètre du Rapport sur le Marché Européen de la Propulsion Spatiale
Le marché européen de la propulsion spatiale comprend le secteur régional impliqué dans la conception, la fabrication, l'intégration, les essais et la maintenance des systèmes, moteurs et composants qui accélèrent et manœuvrent les engins spatiaux, les satellites et les lanceurs dans l'espace extra-atmosphérique. Le marché comprend tout le matériel, les logiciels et les services de soutien nécessaires pour générer de la poussée, effectuer des manœuvres orbitales, contrôler l'attitude des engins spatiaux et exécuter des transferts vers l'espace lointain.
Le marché européen de la propulsion spatiale est segmenté par type de propulsion, composant, plateforme, utilisateur final et géographie. Par type de propulsion, le marché est segmenté en propulsion solide, propulsion liquide, propulsion hybride, propulsion électrique et autres. Par composant, le marché est segmenté en propulseurs et moteurs-fusées, systèmes d'alimentation en propergol, unités de traitement de l'énergie, tuyères, systèmes de contrôle thermique de la propulsion et autres. Par plateforme, le marché est segmenté en satellites, lanceurs, engins spatiaux et autres. Par utilisateur final, le marché est segmenté en commercial, gouvernemental et civil, et militaire. Le rapport couvre également les tailles de marché et les prévisions pour le marché européen de la propulsion spatiale dans sept pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Électrique |
| À Base de Gaz |
| Carburant Liquide |
| France |
| Allemagne |
| Russie |
| Royaume-Uni |
| Technologie de Propulsion | Électrique |
| À Base de Gaz | |
| Carburant Liquide | |
| Pays | France |
| Allemagne | |
| Russie | |
| Royaume-Uni |
Définition du marché
- Application - Les différentes applications ou finalités des satellites sont classées en communication, observation de la Terre, observation spatiale, navigation et autres. Les finalités répertoriées sont celles déclarées par l'opérateur du satellite lui-même.
- Utilisateur Final - Les utilisateurs principaux ou utilisateurs finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent être à usage multiple, à la fois pour des applications commerciales et militaires.
- Masse Maximale au Décollage du Lanceur - La masse maximale au décollage du lanceur signifie le poids maximum du lanceur au décollage, incluant le poids de la charge utile, des équipements et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement les uns des autres, et les orbites de satellites avec une excentricité de 0,14 et plus sont classées comme elliptiques.
- Technologie de propulsion - Dans ce segment, différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Masse du Satellite - Dans ce segment, différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Sous-Système du Satellite - Tous les composants et sous-systèmes comprenant les propergols, les bus, les panneaux solaires et les autres équipements des satellites sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellites exploite un réseau de satellites pour les transmissions internationales. |
| Orbite Géostationnaire (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 miles) au-dessus de l'équateur se déplacent dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, ce qui les fait apparaître fixes dans le ciel. |
| Orbite Terrestre Basse (LEO) | Les satellites en orbite terrestre basse orbitent entre 160 et 2 000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites en orbite terrestre moyenne sont situés au-dessus des satellites en orbite terrestre basse et en dessous des satellites en orbite géostationnaire, et voyagent généralement sur une orbite elliptique au-dessus des pôles Nord et Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le terminal à très petite ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de mini-satellites basée sur un facteur de forme constitué de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Lanceurs de Petits Satellites (SSLVs) | Le lanceur de petits satellites (SSLV) est un lanceur à trois étages configuré avec trois étages de propulsion solide et un module de correction de vitesse à propulsion liquide (VTM) en tant qu'étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière des astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres corps célestes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le système d'identification automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Lanceurs Réutilisables (RLVs) | Un lanceur réutilisable (RLV) désigne un lanceur conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages de véhicule pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un lanceur substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 35 786 km. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de chiffre d'affaires et de volume. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




