
Taille et Part du Marché des Plaques en Polycarbonate en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
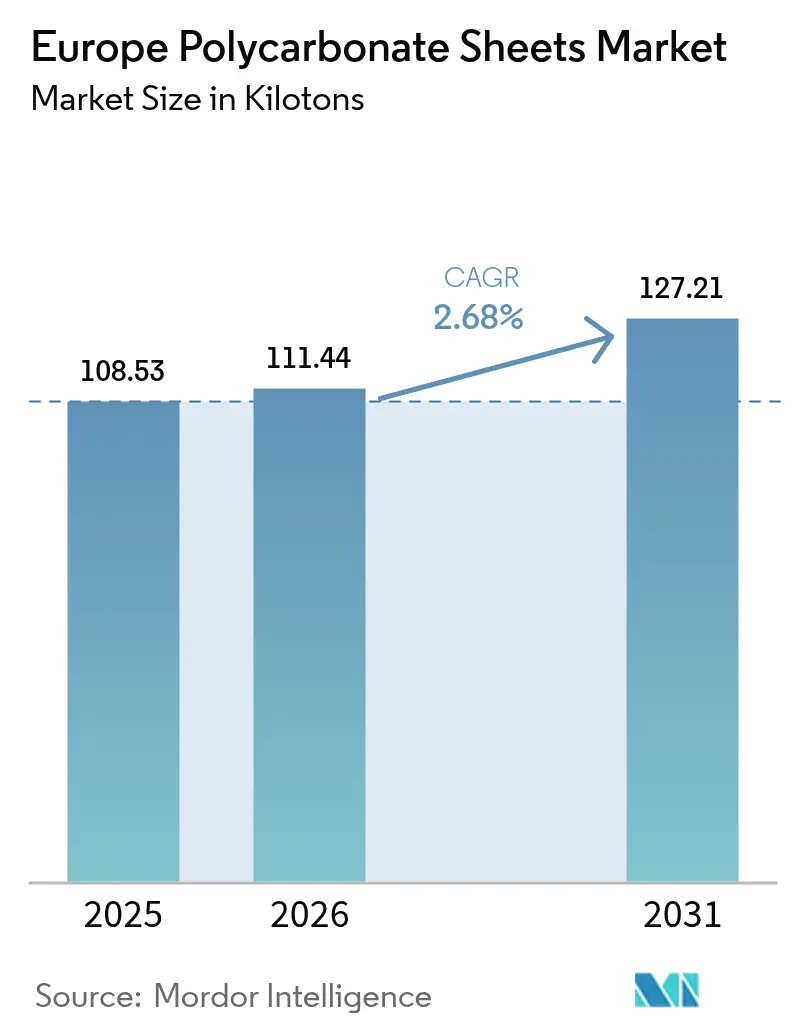
| Taille du marché de l'année de base (2025) | 108.53 kilotonnes |
| Volume du Marché (2026) | 111.44 kilotonnes |
| Volume du Marché (2031) | 127.21 kilotonnes |
| Taux de croissance (2026 - 2031) | 2.68 % |
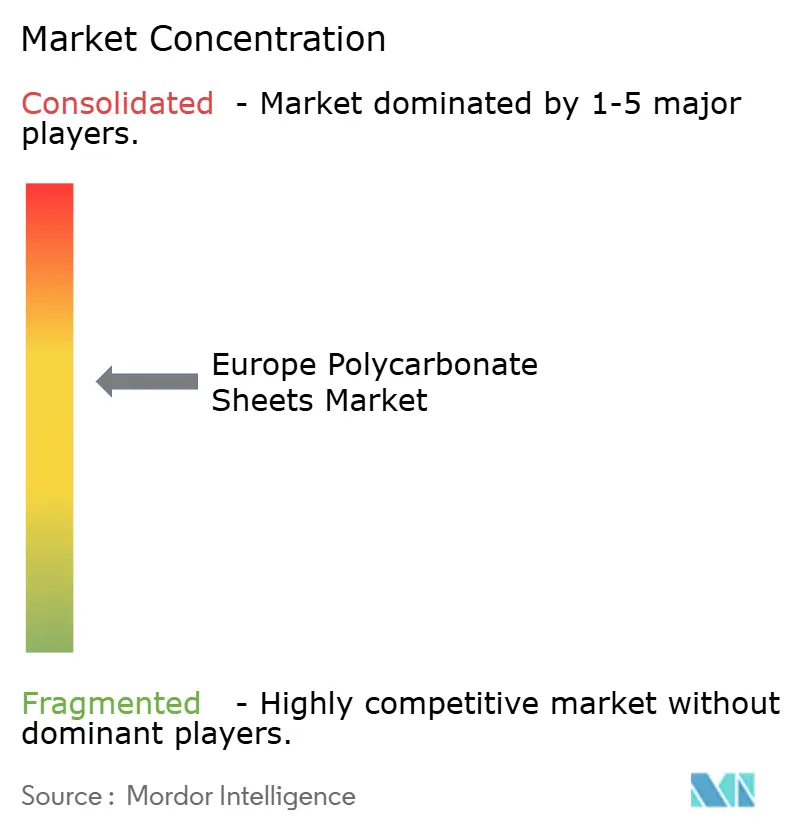
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Plaques en Polycarbonate en Europe par Mordor Intelligence
La taille du Marché des Plaques en Polycarbonate en Europe en 2026 est estimée à 111,44 kilotonnes, en progression par rapport à la valeur de 2025 de 108,53 kilotonnes, avec des projections pour 2031 indiquant 127,21 kilotonnes, croissant à un TCAC de 2,68 % sur la période 2026-2031. La demande progresse malgré une contraction de 7,7 % de l'activité de rénovation résidentielle en 2024 et une nouvelle baisse de 3,9 % prévue pour 2025, les obligations d'efficacité énergétique issues de la directive révisée sur la Performance Énergétique des Bâtiments (DPEB (UE) 2024/1275) poussant les architectes vers des solutions de toiture et de façade optimisées pour la lumière naturelle et thermiquement performantes. Les plaques multi-paroi, favorisées pour des valeurs Ug descendant jusqu'à 0,85 W/m²K, dominent les prescriptions pour les vérandas, les lanterneaux industriels et le vitrage de serres. Les formats ondulés devraient bénéficier d'une hausse de 5,8 % des dépenses de génie civil en 2024, trouvant une application dans les abris de transport et les écrans antibruit, où une toiture translucide et légère accélère la pose et réduit les charges structurelles. L'agriculture s'impose comme le secteur d'utilisateur final à la croissance la plus rapide, les panneaux multi-paroi diffusants augmentant les rendements de tomates d'environ 8 %, une performance de plus en plus documentée dans des études horticoles évaluées par des pairs. L'intensité concurrentielle est modérée : les 10 premiers producteurs contrôlent environ 60 à 70 % du volume mondial, mais les extrudeurs européens de taille intermédiaire continuent de s'intégrer dans des systèmes de panneaux, des profilés de recouvrement et des revêtements spéciaux afin d'élargir leurs marges au-delà de la fourniture de plaques de base.
Principaux Enseignements du Rapport
- Les plaques multi-paroi ont capté 59,18 % de la part de marché des plaques en polycarbonate en 2025, tandis que les plaques ondulées devraient progresser à un TCAC de 3,12 % jusqu'en 2031.
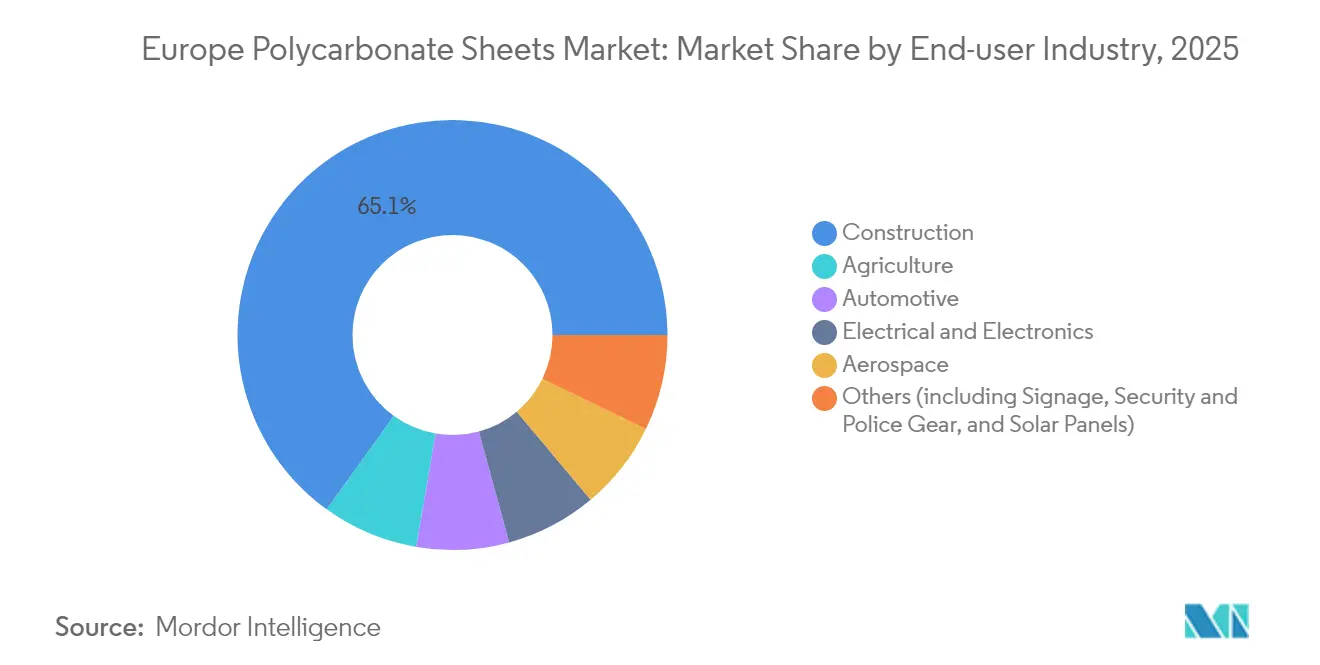
- La construction représentait 65,05 % de la taille du marché des plaques en polycarbonate en 2025 ; l'agriculture devrait avancer à un TCAC de 2,92 % entre 2026 et 2031.
- L'Allemagne détenait 22,10 % de la demande régionale en 2025 et devrait croître à un TCAC de 3,28 % jusqu'en 2031, le taux le plus élevé parmi les grandes économies européennes.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Rebond post-pandémique de la demande de retoiture commerciale | +0.6% | Europe du Sud, Royaume-Uni | Moyen terme (2-4 ans) |
| Réglementations obligatoires de l'Union Européenne en matière d'efficacité énergétique stimulant l'utilisation de toitures à lumière naturelle | +0.8% | UE-27, plus fort en Allemagne, France, Pays-Bas, Pays Nordiques | Long terme (≥ 4 ans) |
| Allègement de la masse des véhicules automobiles et adoption du vitrage panoramique | +0.4% | Allemagne, France, Italie | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour l'horticulture en serres haute technologie | +0.5% | Pays-Bas, Espagne, France, Belgique | Moyen terme (2-4 ans) |
| Passage des équipementiers aux plaques en polycarbonate recyclé chimiquement | +0.3% | Belgique, Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rebond Post-Pandémique de la Demande de Retoiture Commerciale
L'investissement européen dans la construction non résidentielle en 2024 a atteint 1 422 milliards EUR, en légère hausse de 0,1 %, avec une progression des travaux de génie civil de 5,8 %, rouvrant un arriéré de rénovations de lanterneaux et de toitures dans les hubs logistiques, les terminaux de transport et les centres commerciaux[1]. L'Europe du Sud est en tête : l'activité non résidentielle en Espagne a progressé de 5,5 % et le Portugal a maintenu sa croissance à mesure que les projets différés de 2020-2022 avançaient. Les plaques en polycarbonate ondulé offrent aux installateurs un remplacement direct des toitures vieillissantes en amiante ou en métal, réduisant le poids jusqu'à 60 % et permettant un éclairage naturel qui abaisse les factures d'électricité des entrepôts. La croissance pourrait s'accélérer si le financement du Mécanisme pour la Reprise et la Résilience de l'UE, qui a soutenu la hausse de 21 % du génie civil en Italie en 2024, est prolongé au-delà de 2026. Cependant, la France (-1,4 %) et l'Allemagne (-1,9 %) ont enregistré des baisses, soulignant l'importance de la diversification régionale pour les producteurs de plaques.
Réglementations Obligatoires de l'Union Européenne en Matière d'Efficacité Énergétique Stimulant l'Utilisation de Toitures à Lumière Naturelle (EN 17037, DPEB)
La DPEB (UE) 2024/1275 impose désormais la divulgation du potentiel de réchauffement climatique sur l'ensemble du cycle de vie ainsi que des seuils de performance énergétique plus stricts pour le vitrage de toiture[2]. Les normes d'éclairage naturel EN 17037 obligent les concepteurs à démontrer une distribution adéquate de la lumière naturelle, stimulant la demande de panneaux multi-paroi à faible valeur Ug qui diffusent la lumière tout en résistant aux charges structurelles. La plaque multi-paroi Hybrid-X d'EXOLON Group atteint une conductivité thermique de 0,85 W/m²K pour une épaisseur de 50 mm, tout en maintenant une transmission lumineuse ≥ 45 %. Ce produit offre une garantie d'intempérisation de 20 ans conforme aux exigences des assurances construction allemandes et néerlandaises. Le mécanisme de passeport de rénovation de la directive contraindra à mettre à niveau les plaques en polycarbonate simple peau installées dans les années 1990 et 2000, déclenchant une vague cyclique de remplacement d'ici 2030.
Allègement de la Masse des Véhicules Automobiles et Adoption du Vitrage Panoramique
Les équipementiers premium adoptent des toits panoramiques en polycarbonate pour réduire le poids de 40 à 50 % par rapport au verre feuilleté, augmentant ainsi l'autonomie des véhicules électriques et intégrant les boîtiers LiDAR dans un seul composant moulé. Le concept de module de capteur de toit de Covestro, présenté en 2024, intègre des fixations de caméras directement dans le vitrage afin d'améliorer l'aérodynamisme. L'adoption actuelle est limitée aux modèles haut de gamme — BMW iX, Mercedes EQS — car les coûts des plaques sont 15 à 20 % plus élevés que ceux du verre trempé. AGC répond avec des toits en verre photovoltaïque, exposant le polycarbonate à une substitution sur le marché de masse. Si Volkswagen et Stellantis choisissent le polycarbonate pour les véhicules électriques compacts prévus pour 2026-2028, la demande annuelle de plaques pourrait tripler.
Incitations Gouvernementales pour l'Horticulture en Serres Haute Technologie
Les panneaux multi-paroi diffusants dispersent le rayonnement entrant, améliorant la pénétration dans le couvert végétal et augmentant les rendements de tomates d'environ 8 % par rapport au vitrage transparent, selon des essais en serres néerlandaises évalués par des pairs. La stratégie nationale d'horticulture de l'Espagne, lancée en 2024, propose des subventions pour la modernisation des serres, tandis que les producteurs néerlandais et belges visent des réductions du carbone incorporé pour compenser les factures d'énergie élevées. La plaque Brett Martin Marlon CS Longlife Diffuser Opal de 2025 offre 50 % de diffusion du rayonnement photosynthétiquement actif (PAR) à 85 % de transmission, accompagnée d'une garantie de 10 ans, ce qui la rend bien adaptée aux risques de grêle méditerranéens. Un soutien limité aux subventions en Europe de l'Est favorise encore les films de polyéthylène moins coûteux, entravant l'adoption d'alternatives plus onéreuses en dehors des projets financés par des subventions.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix du Bisphénol-A et chocs d'approvisionnement en matières premières | -0.40% | UE-27, avec une exposition aiguë en Allemagne, Pologne, République Tchèque (dépendants des importations de résine) | Court terme (≤ 2 ans) |
| Concurrence des plaques en PMMA et en verre moins coûteuses dans les toitures à faibles spécifications | -0.50% | Europe du Sud (Espagne, Italie, Grèce), Europe de l'Est | Moyen terme (2-4 ans) |
| Filières de recyclage limitées pour les plaques multicouches | -0.30% | UE-27, particulièrement Allemagne, France, Pays-Bas (mandats stricts d'économie circulaire) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix du Bisphénol-A et Chocs d'Approvisionnement en Matières Premières
Les prix au comptant européens du BPA ont oscillé de 20 % en cours d'année, atteignant 1 320 USD/t en mars 2025, alors que la surproduction chinoise se heurtait à une demande de résine atone, comprimant les marges des extrudeurs liés à des contrats de construction à prix fixe. Les producteurs de plaques allemands, polonais et tchèques importent du BPA et du carbonate de diphényle, les rendant vulnérables aux hausses des coûts de fret via Rotterdam ou Hambourg. Les ajouts de capacité de Sinopec et Wanhua de 500 kt/an d'ici 2026 pourraient déprimer davantage les prix ; cependant, tout arrêt de production pourrait faire monter les coûts du BPA de 30 à 40 % en quelques semaines, les transformateurs européens maintenant des stocks réduits.
Concurrence des Plaques en PMMA et en Verre Moins Coûteuses dans les Toitures à Faibles Spécifications
Polyvantis, créée en septembre 2024 par la fusion des marques Plexiglas de Röhm et Functional Forms de SABIC, souligne l'avantage de coût de 15 à 20 % des acryliques dans les vérandas résidentielles où la résistance aux chocs importe moins. Le verre domine toujours le vitrage plat en Europe du Sud sensible aux prix, tandis que les plaques ondulées en polycarbonate ne s'imposent que lorsque les installateurs valorisent les économies de poids et la résistance à la fragmentation. Arla Plast a signalé une intensification de la concurrence par les prix en 2024, notant une demande plus faible des secteurs automobile et de la construction malgré une diversification plus large des produits. La résistance aux rayures et la transparence à long terme maintiennent la compétitivité du verre dans les applications à faibles spécifications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
Domination des Plaques Multi-paroi Portée par les Obligations ThermiquesLes plaques multi-paroi représentent 59,18 % de la part de marché des plaques en polycarbonate en 2025, portées par une performance Ug ≤ 1,1 W/m²K satisfaisant les seuils de la DPEB. La gamme EXOLON Hybrid-X, certifiée EN 16153 et garantie 20 ans, illustre les configurations à cinq et sept parois qui équilibrent isolation et maintiennent une transmission lumineuse ≥ 45 %. Les plaques ondulées devraient afficher la croissance la plus forte à un TCAC de 3,12 % jusqu'en 2031, portées par la hausse des investissements en génie civil, les abris de transport et les écrans antibruit favorisant des rapports rigidité/poids plus élevés. Les plaques pleines restent un marché de niche — protections de machines, intérieurs ferroviaires conformes à la norme EN 45545-2 et coffrets électriques UL94 V-0 — où la clarté optique et la résistance aux flammes justifient des prix premium.
Les formats ondulés remplacent de plus en plus les films de polyéthylène dans l'horticulture méditerranéenne, prolongeant la durée de vie des serres à 10-15 ans. Le nouveau profil de connecteur couvre-joint et profil de base de Brett Martin pour plaques multi-paroi de 6 à 10 mm répond aux problèmes historiques d'infiltration qui ont limité l'adoption en toiture fortement exposée, offrant une garantie d'étanchéité de 10 ans. La trajectoire des plaques pleines dépend d'une adoption plus large du vitrage en polycarbonate pour les véhicules électriques ; les retards dans le lancement des modèles grand public vers 2026-2028 limitent les volumes à court terme, bien que la demande croissante de plaques ignifugées dans le programme de modernisation ferroviaire européen offre une avenue de croissance de substitution.


Par Secteur d'Utilisateur Final :
Part de la Construction Sous Pression en Raison du Ralentissement des RénovationsLa construction détenait 65,05 % de la taille du marché des plaques en polycarbonate en 2025, mais une baisse de 7,7 % des rénovations résidentielles en 2024 et une nouvelle chute attendue de 3,9 % en 2025 tempèrent les perspectives à court terme. Les segments non résidentiels et de génie civil apportent de la résilience, avec des rénovations de toitures translucides dans les hubs logistiques et de transport soutenues par les fonds de relance de l'UE. L'agriculture est appelée à afficher la croissance la plus rapide à un TCAC de 2,92 % (2026-2031), les panneaux multi-paroi diffusants augmentant les rendements de tomates d'environ 8 % et les stratégies nationales de serres en Espagne et en France subventionnant la modernisation.
Le vitrage automobile, bien que modeste en tonnage, reste stratégique : l'usine de copolymère de Covestro à Anvers, ouverte en mars 2024, cible la demande des équipementiers pour les toits panoramiques, les couvercles de capteurs et les panneaux à commande tactile haptique. Arla Plast a noté une demande automobile « encore affaiblie » en 2024, renforçant la dépendance aux diffuseurs LED industriels et aux applications de protection de machines. L'aérospatial reste négligeable en raison des longues procédures d'approbation FAR 25.853 et de la substitution par des mélanges avancés de PMMA ou de silicone acrylique.
Analyse Géographique
Marché européen des feuilles en polycarbonate
L'Allemagne représente 22,10 % de la consommation en 2025 et un CAGR prévisionnel de 3,28 % jusqu'en 2031, porté par la modernisation des serres en Rhénanie-du-Nord-Westphalie et en Basse-Saxe, ainsi que par les achats réguliers de panneaux anti-bruit le long des autoroutes fédérales. Toutefois, la faiblesse du secteur résidentiel (-1,9 % en 2024) limite la croissance des rénovations de vérandas et de lanterneaux. L'investissement dans la construction en France a reculé de 3,9 % en 2024, mais les travaux d'infrastructure publique modestes ont soutenu la demande en plaques alvéolaires. L'Italie a enregistré une croissance de 6,5 % dans le non-résidentiel et de 21 % dans le génie civil, grâce aux fonds de relance de l'UE, ce qui a entraîné une augmentation de l'utilisation des plaques ondulées dans les terminaux logistiques.
L'Espagne, le Portugal et la Grèce devancent leurs homologues d'Europe occidentale, les travaux de maintenance différés de 2020-2022 se transformant en contrats de réfection de toiture. Le pôle de serres d'Almería en Espagne adopte le polycarbonate réfléchissant le proche infrarouge afin de limiter les températures intérieures au-dessus de 40 °C, tandis que les installateurs portugais remplacent les panneaux en amiante par des feuilles ondulées pour répondre aux exigences de la directive EPBD. Les pays du Benelux font office de pôles d'innovation : l'usine de SABIC à Bergen op Zoom fournit de la résine TRUCIRCLE certifiée ISCC PLUS, et Covestro renforce sa capacité en copolymères à Anvers. Les pays nordiques appliquent strictement la norme EN 17037, privilégiant le vitrage diffusant pour les lanterneaux orientés au nord, même si les mises en chantier de logements privés chutent fortement. Le secteur de l'extrusion en Turquie, mené par Sümer Plastik et Isik Plastik, exporte des feuilles ondulées à bas coût vers l'Europe du Sud. Le Royaume-Uni, après le Brexit, s'aligne sur la Partie L des Réglementations de Construction plutôt que sur la directive EPBD ; néanmoins, l'usine de Brett Martin en Irlande du Nord approvisionne les deux marchés, bénéficiant de droits de douane réduits sur les exportations vers l'UE. L'Europe centrale et orientale — Roumanie, Pologne, République tchèque — profite des infrastructures financées par l'UE, notamment la croissance projetée de 21 % de la construction en Roumanie en 2025, stimulant la demande de panneaux ondulés pour les corridors de transport.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les intrants pétrochimiques et chlore-alcalis en amont qui alimentent la production de bisphénol A (BPA) et de résine polycarbonate, suivie de la compoundage (stabilisants UV, systèmes ignifuges, colorants) et de l'extrusion de plaques (pleines, ondulées et multiparois). La production européenne de résine est concentrée autour de grands sites intégrés en Allemagne, aux Pays-Bas, en Belgique et en Espagne, avec des acteurs clés tels que Covestro (Anvers, Belgique et Krefeld-Uerdingen, Allemagne) et SABIC (Bergen op Zoom, Pays-Bas et Carthagène, Espagne). Covestro a inauguré une nouvelle usine de production de copolymère de polycarbonate sur son site d'Anvers en mars 2024, signalant un investissement continu dans les capacités pour des qualités à plus forte valeur ajoutée destinées aux applications de vitrage et de plaques spécialisées.
En aval, les extrudeurs de plaques européens transforment la résine en panneaux standardisés et adaptés aux applications (couches UV coextrudées, structures diffusantes/réfléchissantes IR, et produits multiparois certifiés conformes à la norme EN 16153). Ils regroupent de plus en plus des systèmes d'installation (profilés, connecteurs et garanties) afin de protéger leurs marges. La distribution s'effectue généralement via des grossistes en matériaux de construction, des distributeurs de plastiques, ainsi que des fabricants ou intégrateurs de systèmes de toiture, tandis que les grands clients de la construction et de la mobilité recourent de plus en plus à l'approvisionnement direct et aux spécifications par projet. Les principaux goulets d'étranglement et points de risque comprennent la sensibilité aux fluctuations du prix du BPA et les contraintes logistiques liées aux intermédiaires dangereux tels que le phosgène, ainsi que la dépendance à des systèmes d'additifs spécialisés pour la performance au feu et aux intempéries.
Paysage Concurrentiel
Le Marché Européen des Plaques en Polycarbonate est modérément consolidé. Covestro, SABIC et Palram ancrent la production de résine et l'extrusion grand format, mais la capacité européenne continue de se décentraliser. Polyvantis, formée en septembre 2024, unit les marques Plexiglas et Lexan sur 15 sites, couvrant le polycarbonate avec le PMMA à mesure que les applications sensibles aux prix migrent vers l'acrylique moins coûteux. L'acquisition par Arla Plast de Nudec en Espagne pour 9,5 millions EUR a ajouté 670 millions SEK (≈ 64 millions USD) en chiffre d'affaires et a renforcé sa présence dans le sud, tandis qu'EXOLON a mis à niveau son portefeuille avec des variantes ECOplus contenant jusqu'à 89 % de contenu durable.
Leaders du Secteur des Plaques en Polycarbonate en Europe
-
SABIC
-
EXOLON GROUP GMBH
-
Brett Martin
-
Corplex
-
Palram Industries Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des feuilles en polycarbonate Entreprises couvertes dans ce rapport
- 3A Composites GmbH
- AKRAPLAST Sistemi Srl
- Arla Plast
- Brett Martin
- Carboplak
- Corplex
- Danpal
- dott.gallina Srl
- EXOLON GROUP
- GI PLAST
- Isik Plastik
- NUDEC, S. A.
- Onduline
- Palram Industries Ltd.
- PLAZIT-POLYGAL
- Rodeca
- SABIC
- SafPlast Innovative
- Sintostamp SpA
- Sümer Plastik
- WZD Sp. z o.o.
Lire l’analyse des entreprises de feuilles en polycarbonate en Europe
Opportunités de marché et perspectives d'avenir
La conformité en matière d'efficacité énergétique et d'éclairage naturel dans l'enveloppe du bâtiment maintient un espace ouvert axé sur la spécification pour les solutions multiparois et systèmes haut de gamme, en particulier lorsque la documentation d'éclairage naturel EN 17037 et les parcours de rénovation impulsés par l'EPBD favorisent les éléments de toiture et de façade diffusants à faible Ug. La construction représentant déjà 65,05 % de la demande en 2025 et les plaques multiparois détenant une part de 59,18 %, les producteurs peuvent accroître la valeur par mètre carré grâce à des systèmes de panneaux intégrés, des garanties plus longues et des revêtements adaptés aux applications (anti-goutte, réfléchissant IR et protection UV renforcée) qui répondent aux points de friction des installateurs tels que les fuites et la clarté à long terme.
La circularité et la conformité deviennent également plus déterminantes sur le plan opérationnel à travers la chaîne, créant des opportunités pour les offres à contenu recyclé et à bilan massique, l'amélioration des pratiques de manipulation des granulés, et les services de traçabilité pour les fabricants d'équipement d'origine et les distributeurs. Le règlement (UE) 2025/2365 (adopté le 12 novembre 2025) introduit des exigences plus strictes pour prévenir les pertes de granulés de plastique dans la chaîne d'approvisionnement, affectant les transformateurs et les recycleurs, et renforçant l'argument commercial en faveur d'une manipulation, d'un confinement et d'un audit améliorés. Du côté de l'offre, la consolidation des capacités et de l'empreinte crée un espace pour une concurrence axée sur le service : Exolon Group a signé un accord en juillet 2025 pour acquérir l'activité de plaques polycarbonate AkyVer de Corplex et intégrer la production au site de Nera Montoro, en Italie, reflétant la demande des clients pour un approvisionnement régionalisé, des délais plus courts et une qualité de plaque constante pour les programmes de construction et de vitrage agricole.
Développements industriels récents dans Marché européen des feuilles en polycarbonate
- Juin 2026 : Brett Martin a introduit Marlon R-Glaze Diamond, un système de vitrage de marquise haut de gamme utilisant des plaques de polycarbonate à gaufrage diamant pour les espaces de vie extérieurs et les structures à toit léger. Ce lancement élargit la différenciation au-delà de la fourniture de plaques de commodité en associant performance, esthétique et adéquation au niveau du système pour les installateurs et fabricants.
- Août 2025 : Brett Martin a annoncé une nouvelle coentreprise de fabrication, American Polycarbonate Company (APC), à De Pere, Wisconsin, pour soutenir la croissance en Amérique du Nord. La construction de capacités supplémentaires hors d'Europe contribue à rééquilibrer l'offre et améliore la résilience pour les clients mondiaux qui s'approvisionnent en solutions de plaques polycarbonate à travers les régions.
- Décembre 2024 : SIA Ultraplast EU a dévoilé une nouvelle ligne d'extrusion dédiée aux plaques polycarbonate multiparois, doublant la capacité de fabrication de l'entreprise. Cette production locale supplémentaire soutient une livraison plus rapide pour les projets de construction et de serriculture où les spécifications multiparois sont liées aux exigences thermiques et d'éclairage naturel.
Marché européen des feuilles en polycarbonate Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les produits en feuilles de polycarbonate vendus en Europe, mesurés en volume de feuilles consommées dans les principales utilisations finales telles que la construction, l'agriculture, l'automobile, ainsi que l'électrique et l'électronique.
Exclusions du périmètre : Exclut les résines et composés de polycarbonate qui ne sont pas transformés et vendus sous forme de feuilles, et exclut également les matériaux en feuilles non polycarbonate utilisés comme substituts.
Aperçu de la segmentation
- Par Type
- Plein
- Ondulé
- Multi-paroi
- Par Secteur d'Utilisateur Final
- Aérospatial
- Agriculture
- Automobile
- Construction
- Électricité & Électronique
- Autres (dont Signalétique, Équipements de Sécurité et de Police, et Panneaux Solaires)
- Par Géographie
- Allemagne
- France
- Italie
- Espagne
- Pays du Benelux
- Pays Nordiques
- Turquie
- Royaume-Uni
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution de la base factuelle sur l'offre, le commerce et l'activité d'utilisation finale des feuilles en polycarbonate en Europe. Nous nous référons à des sources publiques telles qu'Eurostat pour les indicateurs de construction et industriels, aux statistiques douanières de type UN Comtrade pour les flux commerciaux, aux publications réglementaires de l'UE sur la performance énergétique des bâtiments, et aux offices statistiques nationaux pour l'activité dans le logement et les infrastructures.
Pour traduire ces signaux en un modèle utilisable, nous consultons également les rapports annuels et les présentations aux investisseurs des entreprises afin de comprendre le mix produit et l'exposition régionale, et nous utilisons des sites de presse et d'associations réputés pour les ajouts de capacité, les arrêts d'usines et les notes sur la demande en aval. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'importation et d'exportation au niveau des expéditions aident à confirmer la directionnalité et à réduire les lacunes dans les ventilations par pays. Les sources répertoriées ici sont illustratives, et de nombreuses références publiques et payantes supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de la demande de feuilles par type et utilisation finale, et sur le test de robustesse des hypothèses telles que le mix d'épaisseur typique et les schémas de commande via les canaux de distribution. Nous avons échangé avec un panel de fabricants, de transformateurs, de distributeurs et de grands utilisateurs finaux dans les principaux pays européens, afin que les évolutions de prix et les variations de volume puissent être vérifiées par rapport aux cycles d'achat réels et aux pipelines de projets.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 17 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs de plus petite taille : 18 % | Managers : 50 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une approche descendante dans laquelle l'activité de construction, les ajouts de superficie sous serre et les indicateurs de production industrielle sont convertis en un bassin de demande adressable pour les feuilles en polycarbonate, puis filtrés par l'intensité d'utilisation pour les applications typiques telles que la toiture, les façades, le vitrage et les panneaux de protection. Pour maintenir des totaux réalistes, nous corroborons le résultat par des vérifications ascendantes sélectives, notamment des fourchettes de volume de fournisseurs échantillonnés par pays, des vérifications des canaux de distribution et des validations ponctuelles du mix moyen d'épaisseur de feuilles qui détermine le tonnage.
Les principaux intrants qui façonnent le modèle comprennent l'intensité de la construction neuve et de la rénovation, les dépenses en infrastructures et en génie civil qui favorisent les formats ondulés, l'expansion de la culture protégée agricole qui soutient la demande en feuilles multiparois, et les tendances de substitution par rapport au verre et à l'acrylique dans les applications courantes. Pour les prévisions, nous effectuons une analyse de scénarios, guidée par les attentes des acteurs du secteur concernant les mises en chantier, le rythme de rénovation et l'adoption portée par l'efficacité énergétique dans les principaux pays. Lorsque les données par pays sont insuffisantes, des indicateurs de substitution et des flux commerciaux sont utilisés pour combler les lacunes, suivis d'un passage de cohérence afin que les totaux par pays s'alignent sur la tendance régionale.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs vérifications afin que les résultats ne reposent pas sur un seul flux de données. Nous comparons la consommation modélisée avec des signaux indépendants tels que la direction des importations et des exportations, les annonces de changements de capacité et la dynamique des utilisations finales, puis nous examinons et corrigeons les écarts importants en indiquant clairement ce qui a changé.
Avant la validation finale, le modèle est examiné étape par étape par un autre analyste afin de détecter les erreurs d'unité, les décalages temporels et les sauts inhabituels de prix ou de volume. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de capacité, des modifications réglementaires affectant les enveloppes de bâtiments, ou des chocs de demande importants. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue ajustée la plus récente.
Comparaison du dimensionnement du marché européen des feuilles en polycarbonate par Mordor Intelligence avec d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour un même sujet, car les éditeurs ne mesurent pas toujours la même chose, dans la même unité, ni pour la même période. Les différences proviennent également de la manière dont les prix sont traités par rapport au volume, des pays inclus dans l'Europe, et du fait que le périmètre se limite aux feuilles ou s'étend aux formats plastiques adjacents.
En suivant un tonnage cohérent par unité entre les pays et les utilisations finales, puis en actualisant les vérifications croisées dans le modèle, Mordor Intelligence maintient l'estimation ancrée à la consommation physique de feuilles plutôt que de mélanger des hypothèses de revenus susceptibles de fluctuer avec les cycles de prix à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 108,53 kilotonnes (2025) | |
| Éditeur sectoriel A | 1,89 milliard USD (2024) | Utilise un cadre basé sur les revenus, qui peut intégrer des hypothèses de prix de vente moyen par épaisseur, revêtement et marges de canal, et peut également capturer les effets de l'inflation des prix qui ne modifient pas le tonnage sous-jacent de feuilles. |
| Cabinet de conseil B | 0,55 milliard USD (2020) | Une année de base plus ancienne et un horizon plus court peuvent sous-estimer la demande récente en rénovation de bâtiments, et le périmètre européen ainsi que le mix d'utilisations finales peuvent différer, ce qui décale les totaux même lorsque les types de produits semblent similaires. |
L'écart dans le tableau reflète principalement le choix des unités et l'alignement temporel, et reflète également la rigueur avec laquelle le périmètre reste centré sur les feuilles en polycarbonate par rapport à des bassins de revenus plus larges. Lorsque les intrants sont ancrés à des indicateurs de demande clairs et vérifiés avec des signaux d'offre et de commerce, le chiffre final devient plus facile à reproduire et à expliquer dans une discussion de planification.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des plaques en polycarbonate en Europe en 2026 ?
Le marché s'élève à 111,44 kilotonnes en 2026 et devrait atteindre 127,21 kilotonnes d'ici 2031.
Quel type de produit est le plus demandé en Europe ?
Les plaques multi-paroi détiennent 59,18 % de part, favorisées pour leurs faibles valeurs Ug exigées par les réglementations énergétiques de l'UE.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
L'agriculture affiche un TCAC de 2,92 % grâce au vitrage diffusant qui améliore les rendements des cultures en serre.
Pourquoi les plaques ondulées gagnent-elles du terrain ?
Une hausse de 5,8 % des dépenses de génie civil stimule la demande de toitures légères dans les abris de transport et les écrans antibruit.
Comment les directives de l'UE influencent-elles la demande de plaques ?
La DPEB révisée et les normes d'éclairage naturel EN 17037 imposent des enveloppes de bâtiment économes en énergie et éclairées naturellement, favorisant le polycarbonate multi-paroi.