
Taille et part du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 10.49 Milliards de dollars |
| Taille du Marché (2027) | 10.94 Milliards de dollars |
| Taille du Marché (2032) | 13.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.27 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
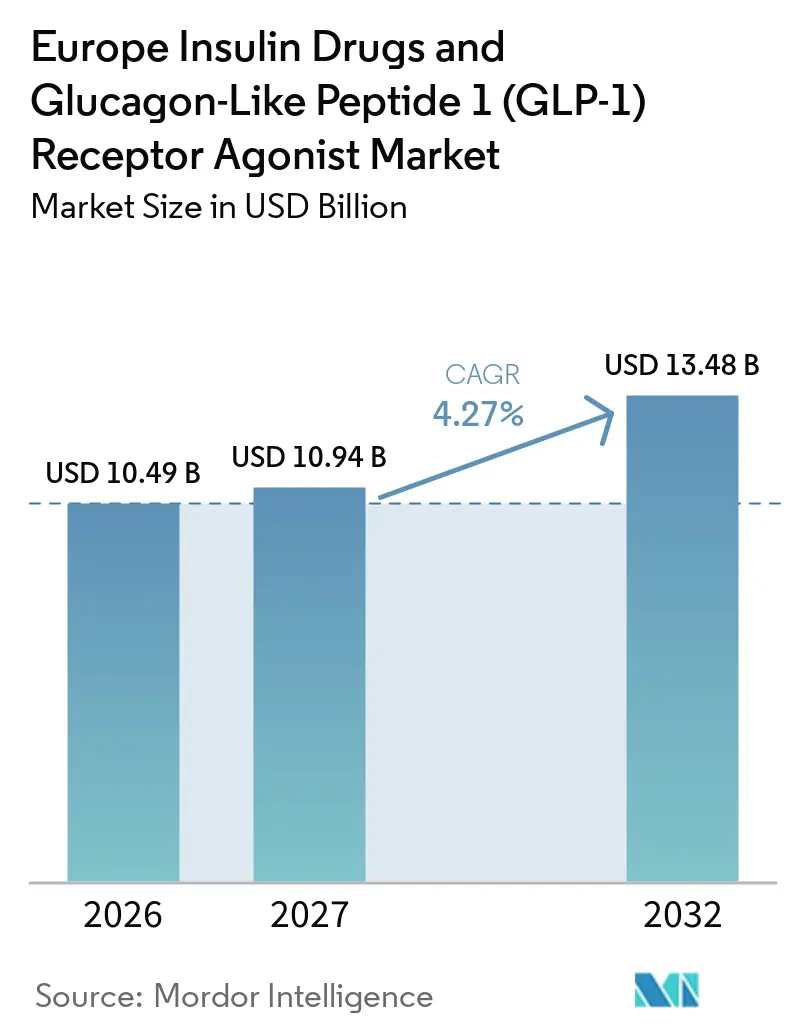
Analyse du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) par Mordor Intelligence
La taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) devrait s'étendre de 10,49 milliards USD en 2026 et 10,94 milliards USD en 2027 à 13,48 milliards USD d'ici 2032, enregistrant un CAGR de 4,27 % entre 2027 et 2032.
La pandémie de COVID-19 a accéléré la prise de conscience de l'importance d'une gestion efficace du diabète et de la nécessité d'obtenir un meilleur contrôle glycémique chez les patients à haut risque. Alors que les systèmes de santé accordaient la priorité à la prise en charge des maladies chroniques, la demande de thérapies avancées contre le diabète est restée soutenue. L'adoption continue des agonistes des récepteurs du GLP-1 et des produits à base d'insuline reflète leur rôle essentiel dans la gestion du diabète et la réduction du risque de complications chez les patients à travers l'Europe.
La pandémie de COVID-19 a renforcé l'importance du maintien d'un traitement ininterrompu du diabète à travers l'Europe. Les patients diabétiques ont été reconnus comme présentant un risque plus élevé de complications liées au COVID-19, ce qui a incité les prestataires de soins de santé à mettre l'accent sur la surveillance régulière de la glycémie et le respect des thérapies prescrites. Cela a soutenu la demande continue de produits à base d'insuline et d'autres thérapies antidiabétiques dans toute la région.
Le marché européen des médicaments à base d'insuline et des agonistes des récepteurs du GLP-1 est porté par la prévalence croissante du diabète et de l'obésité. Selon l'Atlas du diabète de la FID, environ 66 millions d'adultes en Europe vivaient avec le diabète en 2024, tandis que la région compte le plus grand nombre de personnes atteintes de diabète de type 1 dans le monde, estimé à 2,7 millions. L'augmentation des taux d'obésité, les mauvaises habitudes alimentaires et la sédentarité continuent de contribuer au fardeau croissant du diabète de type 2, soutenant l'utilisation des thérapies à base d'insuline et des agonistes des récepteurs du GLP-1.
Chaque médicament est unique dans la façon dont il agit pour aider les patients diabétiques à contrôler leur état. Certains médicaments ont des actions similaires et sont regroupés dans la même classe. Ils peuvent également être classés selon leur mode d'administration, certains médicaments étant pris par voie orale et d'autres injectés directement dans le sang (insuline et GLP-1).
Byetta a été le premier agoniste du GLP-1 à recevoir une approbation en 2005. L'agoniste des récepteurs du peptide de type glucagon est administré par voie sous-cutanée et est utilisé par les patients atteints de diabète de type 2 pour contrôler leur glycémie. L'incidence et la prévalence rapidement croissantes des patients diabétiques ainsi que les dépenses de santé en Europe témoignent de l'utilisation croissante des produits médicamenteux contre le diabète. Par conséquent, en raison des facteurs susmentionnés, le marché étudié devrait connaître une croissance au cours de la période d'analyse.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
La hausse des prix des médicaments à base d'insuline en Europe
Les insulines sont présentes sur le marché depuis des décennies. Cependant, le coût de l'insuline a toujours été une préoccupation majeure. Par exemple, le retrait de Tresiba d'Allemagne en juillet 2015 en raison des pressions tarifaires, après que les autorités ont décidé d'aligner le prix de cette insuline basale à action prolongée sur celui des anciennes injections d'insuline humaine. Bien que la concurrence des biosimilaires en Europe se soit intensifiée, permettant de maintenir les prix de l'insuline à un niveau bas, les médicaments de marque ont toujours été privilégiés. De plus, les acteurs majeurs ont obtenu de multiples prolongations en apportant des améliorations progressives à leurs médicaments de marque. Ces dernières années, la prévalence du diabète a augmenté de manière alarmante sur l'ensemble du continent européen. Les personnes atteintes de diabète doivent effectuer plusieurs ajustements quotidiens pour maintenir leur glycémie dans des plages acceptables. Cela inclut notamment la prise de médicaments antidiabétiques oraux ou la consommation de glucides supplémentaires tout en surveillant leur glycémie. L'obésité, une alimentation déséquilibrée et le manque d'exercice physique sont les principales causes de l'augmentation des nouveaux cas de diabète de type 1 et de type 2 diagnostiqués. L'utilisation des médicaments contre le diabète est en hausse, comme en témoignent l'incidence croissante, la prévalence et les coûts de santé liés aux personnes diabétiques. La R&D dans le domaine du diabète est cruciale à de nombreux égards. Environ 10 % de l'ensemble des dépenses de santé en Italie sont liées au diabète. Le diabète représente un défi majeur de santé publique en Italie. La R&D sur le diabète est extensive dans le monde entier et en Italie en particulier. L'Italie se classe au 3e rang mondial pour les publications évaluées par des pairs sur des sujets endocrino-métaboliques. Cependant, l'incidence du diabète augmente en raison des facteurs liés au mode de vie et à la nutrition.
Malgré la hausse des prix des médicaments à base d'insuline, avec l'augmentation de la population atteinte de diabète de type 1 en Europe, le marché des médicaments à base d'insuline est en croissance et il n'existe pas d'alternative.
L'Allemagne détenait la part de marché la plus élevée au cours de l'année en cours
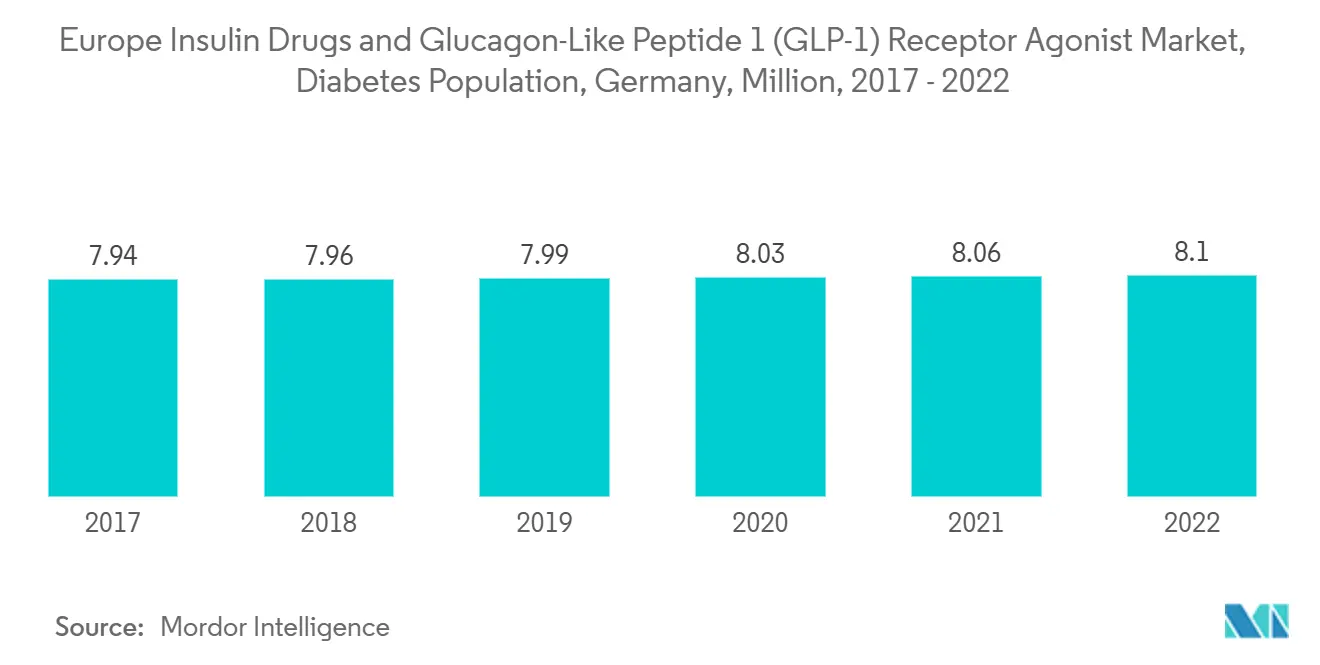
Au cours de l'année en cours, l'Allemagne a dominé le marché de l'insuline et devrait maintenir cette position dominante tout au long de la période de prévision. Cette progression est due à la forte prévalence du diabète au sein de la population du pays. En Allemagne, selon une estimation, le nombre de patients atteints de diabète de type 1 et de type 2 est en augmentation progressive. Par ailleurs, les entreprises surveillent régulièrement leur chaîne d'approvisionnement afin de mieux évaluer la situation et d'agir de manière proactive pour garantir une disponibilité minimale ou nulle des perturbations dans l'approvisionnement en médicaments à base d'insuline pour la population diabétique du pays. La tarification des médicaments à base d'insuline est une préoccupation majeure dans de nombreux pays, et l'Allemagne ne fait pas exception. Le gouvernement allemand réglemente les prix des médicaments ; ainsi, les entreprises pharmaceutiques s'attachent à fixer les prix de leurs produits au niveau le plus bas possible.
Au cours des vingt prochaines années, le diabète de type 2 deviendra plus répandu en Allemagne. D'ici 2040, jusqu'à douze millions de personnes pourraient être atteintes de ce trouble métabolique, selon les chercheurs du DZD. La progression rapide du diabète de type 1 et de type 2 au sein de la population vieillissante posera des défis considérables pour le système allemand de médicaments contre le diabète dans les années à venir. Le Centre allemand du diabète (DDZ) estime qu'au moins 7,2 % de la population en Allemagne est actuellement atteinte de diabète, et que ce chiffre augmentera considérablement au cours des 20 prochaines années. L'obésité, une alimentation déséquilibrée et le manque d'exercice physique sont les principales causes de l'augmentation des nouveaux cas de diabète de type 1 et de type 2 diagnostiqués. Les dépenses de santé et la progression rapide de l'incidence et de la prévalence des personnes diabétiques sont des signes d'expansion du marché. La loi allemande impose aux régimes d'assurance publique un plafonnement des dépenses médicales à la charge des patients et la couverture de tous les traitements médicalement nécessaires, y compris les médicaments à base d'insuline. T1 International, une organisation qui défend les intérêts des personnes atteintes de diabète, affirme que les dépenses à la charge des patients diabétiques allemands figurent parmi les plus faibles au monde. En Allemagne, des réglementations gouvernementales strictes et des réglementations favorables de l'OMS incitent les entreprises à créer de nouveaux produits. La pénétration de ces solutions sur le marché allemand aide les organisations de recherche clinique (ORC) régionales dans leurs essais de recherche clinique et garantit une simplicité de gestion, ce qui accélère le processus de découverte.
En conséquence, le marché étudié devrait se développer tout au long de la période d'analyse en raison de la prévalence croissante du diabète.

Paysage concurrentiel
Concentration du Marché
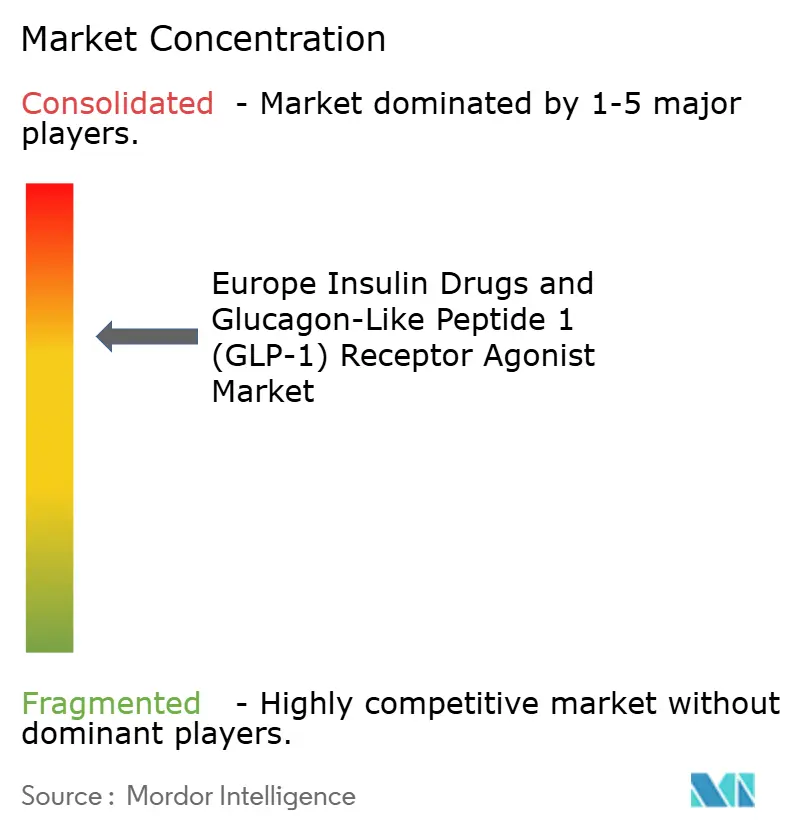
Le marché européen des médicaments à base d'insuline et des agonistes des récepteurs du GLP-1 est largement consolidé, avec la présence d'entreprises leaders telles que Sanofi, Novo Nordisk et Eli Lilly. Elles représentent plus de 80 % de l'offre en Europe. Toutes ces entreprises ont établi leurs marques sur le marché. Cependant, en raison de la concurrence intense sur les marchés locaux de l'insuline, la pénétration de leurs produits auprès des consommateurs doit être réalisée par un travail et des efforts constants.
Leaders du secteur européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1)
-
Sanofi
-
Eli Lilly
-
Novo Nordisk
-
AstraZeneca
-
Biocon
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) Entreprises couvertes dans ce rapport
- Novo Nordisk
- Sanofi
- Eli Lilly and Company
- AstraZeneca
- Biocon
- Pfizer
- Wockhardt
- Julphar
- Exir
- Sedico
Opportunités de marché et perspectives d'avenir
Les mises à jour de remboursement et les changements de voie d'administration élargissent l'accès au traitement pour les portefeuilles GLP-1, parallèlement à l'utilisation continue de l'insuline en Europe. En 2026, la France a confirmé la prise en charge par l'assurance maladie nationale du Wegovy et du Mounjaro à compter du 15 juin 2026, avec des critères de remboursement et d'éligibilité définis. Parallèlement, l'UE a autorisé un comprimé oral de Wegovy et un stylo à dose plus élevée de 7,2 mg en juillet 2026.
Ces décisions offrent aux fabricants des options plus concrètes lors de la conception de stratégies d'accès au niveau national, dans le cadre de processus d'évaluation des technologies de santé (HTA) et de structures budgétaires publiques différents. Du côté de l'offre, l'expansion de 400 millions d'EUR par Novo Nordisk de son site de fabrication de comprimés GLP-1 oraux à Athlone, en Irlande (mars 2026), et l'inauguration d'un nouveau site de fabrication à Bohumil, en République tchèque, pour les principes actifs (API) de son portefeuille diabète et obésité (juin 2026), témoignent d'initiatives de capacité et de localisation visant à assurer la continuité pour les produits peptidiques à fort volume. La rationalisation du portefeuille et les changements de cycle de vie dans l'insuline, notamment l'arrêt de certaines présentations d'insuline historiques signalé en 2026, créent également une marge pour des approches d'administration différenciées et pour la concurrence dans certaines catégories d'insuline, dans le cadre des règles de remboursement nationales et des parcours de prescription.
Développements industriels récents dans Marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1)
- Juillet 2026 : la Commission européenne a accordé une autorisation de mise sur le marché pour le comprimé Wegovy de Novo Nordisk (sémaglutide oral) destiné à la gestion du poids, et a également autorisé un stylo injecteur à dose plus élevée de 7,2 mg. Ce développement élargit les options de formats pour les prescripteurs et influence la manière dont les entreprises positionnent les thérapies GLP-1 alors que les pays ajustent les parcours d'accès pour la gestion de l'obésité et des maladies métaboliques associées.
- Juin 2026 : Novo Nordisk a inauguré un nouveau site de fabrication à Bohumil, en République tchèque, axé sur les principes actifs (API) de son portefeuille diabète et obésité. Le site augmente la capacité locale de production de principes actifs et soutient la continuité de l'approvisionnement dans l'UE.
- Mars 2026 : Novo Nordisk a annoncé une expansion de plus de 400 millions d'EUR de son site de fabrication de comprimés GLP-1 oraux à Athlone, en Irlande. Cette expansion renforce la capacité de fabrication européenne pour le sémaglutide oral et soutient la croissance de la demande prévue.
Marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, nous définissons le marché comme la valeur des ventes de médicaments à base d'insuline sur ordonnance et de thérapies par agonistes des récepteurs du GLP-1 utilisées pour la prise en charge du diabète à travers l'Europe, comptabilisée au niveau du fabricant et convertie en USD en utilisant des taux de change moyens annuels cohérents.
Exclusions du périmètre : nous excluons les dispositifs d'administration d'insuline, les produits de surveillance de la glycémie et les classes de médicaments antidiabétiques non liées au GLP-1 (tels que les inhibiteurs du SGLT-2 et les inhibiteurs de la DPP-4).
Aperçu de la segmentation
- Agonistes des récepteurs du GLP-1
- Exénatide
- Byetta
- Bydureon
- Liraglutide (Victoza)
- Lixisénatide (Lyxumia)
- Dulaglutide (Trulicity)
- Sémaglutide (Ozempic)
- Exénatide
- Médicaments à base d'insuline
- Insulines basales ou à action prolongée
- Lantus (Insuline glargine)
- Levemir (Insuline détémir)
- Toujeo (Insuline glargine)
- Tresiba (Insuline dégludec)
- Basaglar (Insuline glargine)
- Insulines bolus ou à action rapide
- NovoRapid/Novolog (Insuline asparte)
- Humalog (Insuline lispro)
- Apidra (Insuline glulisine)
- FIASP (Insuline asparte)
- Admelog (Insuline lispro)
- Insulines humaines traditionnelles
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Insulines combinées
- NovoMix (Insuline asparte biphasique)
- Ryzodeg (Insuline dégludec/Insuline asparte)
- Xultophy (Insuline dégludec/Liraglutide)
- Soliqua/Suliqua (Insuline glargine/Lixisénatide)
- Insulines biosimilaires
- Biosimilaires de l'insuline glargine
- Biosimilaires de l'insuline humaine
- Insulines basales ou à action prolongée
- Géographie
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de la demande et de l'accès, étant donné que l'utilisation des traitements du diabète est façonnée par l'épidémiologie et les voies de remboursement. Nous examinons les statistiques de santé publique et les recommandations cliniques, telles que les indicateurs du diabète de l'Organisation mondiale de la Santé, les données de santé de l'OCDE, ainsi que les étiquettes et les mises à jour de sécurité de l'Agence européenne des médicaments, qui précisent ce qui est approuvé et comment cela est utilisé en pratique.
Pour ancrer les données au niveau des pays, nous référençons également des sources telles que les tableaux démographiques d'Eurostat et les séries de dépenses de santé, ainsi que les publications des systèmes de santé nationaux et les mises à jour des payeurs lorsqu'elles sont accessibles au public. Pour le contexte des prix et de l'utilisation, nous recoupons les signaux d'appels d'offres et de marchés publics, les décisions de remboursement publiées, ainsi que les dépôts des entreprises et les documents destinés aux investisseurs. Les abonnements payants sont utilisés de manière sélective pour les données financières standardisées des entreprises et pour les vérifications des brevets et de l'innovation lorsque cela contribue à valider le calendrier du cycle de vie des produits. Ces exemples sont illustratifs, et de nombreuses autres sources publiques sont examinées lors de la collecte des données, des recoupements et des clarifications.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour traduire la vision documentaire en hypothèses opérationnelles sur la façon dont les thérapies à base d'insuline et les thérapies par agonistes du GLP-1 sont prescrites et remboursées dans les pays européens. Nous nous entretenons avec un ensemble de cliniciens, de parties prenantes des pharmacies hospitalières et de détail, d'experts informés sur les payeurs ou les formulaires, et de rôles commerciaux côté offre pour confirmer les changements dans la composition des thérapies, les restrictions d'accès et l'évolution typique des prix.
L'Europe n'étant pas un marché uniforme, nous assurons une couverture des principaux systèmes d'Europe occidentale et de certains marchés d'Europe centrale et orientale, puis nous revérifions les lacunes lorsqu'un seul pays peut faire évoluer les totaux en raison d'un changement de politique ou d'un événement de pénurie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 21 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs de plus petite taille : 21 % | Managers : 45 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'une vue descendante des patients traités et de l'adoption des thérapies, où la prévalence du diabète et les taux de diagnostic sont traduits en cohortes traitées, qui sont ensuite mappées aux schémas d'utilisation de l'insuline par rapport au GLP-1 par pays. Le modèle de base est corroboré par des vérifications ascendantes sélectives utilisant les répartitions des revenus des fournisseurs, les retours des canaux de distribution, et le prix par patient ou le prix par conditionnement échantillonné multiplié par les volumes estimés, avec des ajustements effectués lorsque les deux vues ne se recoupent pas.
Les principaux paramètres utilisés pour façonner les totaux comprennent la prévalence du diabète et la répartition par âge, l'intensité de l'utilisation de l'insuline dans le traitement avancé du diabète de type 2 et du diabète de type 1, l'adoption du GLP-1 liée au positionnement dans les recommandations et au chevauchement avec l'obésité, l'accès aux formulaires et les critères de remboursement, le passage de l'insuline humaine ancienne aux analogues et aux biosimilaires, et l'érosion des prix au niveau des pays par rapport à la croissance des volumes. Lorsque des signaux de volume directs ne sont pas disponibles, les lacunes sont traitées à l'aide d'une logique de substitution, telle que des références de pays pairs avec des structures de remboursement similaires et des taux de traitement validés, puis réexaminées avec les retours des entretiens.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par des tendances dans l'expansion de l'accès, le calendrier du pipeline et des lancements, et les mouvements de prix attendus, testés sous contrainte pays par pays. Les hypothèses sont maintenues simples et vérifiables afin qu'un lecteur puisse reproduire les étapes en utilisant les mêmes indicateurs publics et un petit ensemble de paramètres d'entretiens validés.
Validation des données et cycle de mise à jour
Les résultats sont validés par un ensemble de recoupements qui recherchent des incohérences par rapport à des signaux indépendants, tels que les tendances de la population diabétique, les changements de part des classes thérapeutiques discutés par les experts, et les changements de remboursement au niveau des pays qui devraient affecter visiblement la demande. Lorsqu'une valeur aberrante apparaît, elle est examinée par une révision des paramètres, une nouvelle exécution de la sensibilité sur les hypothèses clés, et une reprise de contact avec les répondants concernés si l'écart ne peut pas être expliqué.
Avant la validation finale, le modèle et les conclusions écrites font l'objet d'une révision analytique en plusieurs étapes afin que les définitions, le calendrier des devises et les ajouts de pays soient cohérents tout au long du document. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement important survient, tel qu'un changement majeur d'étiquetage, une extension du remboursement ou une perturbation de l'approvisionnement. Juste avant la livraison, une vérification finale est effectuée pour s'assurer que les dernières mises à jour publiques sont reflétées dans les chiffres.
Taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour ce segment semblent souvent différentes car les auteurs délimitent les classes thérapeutiques de différentes manières et appliquent des hypothèses de prix et d'accès différentes à travers l'Europe. Même lorsque les mêmes pays sont couverts, les totaux peuvent varier selon que l'estimation reflète les prix catalogue ou les prix nets, et selon que les effets de pénurie et de substitution à court terme sont traités comme ponctuels ou structurels.
Les principales divergences proviennent généralement de ce qui est comptabilisé comme revenu thérapeutique dans le périmètre et de la rapidité avec laquelle l'adoption du GLP-1 est supposée s'étendre aux utilisations liées à l'obésité. Un autre facteur courant est le traitement des biosimilaires et des associations à dose fixe, où certaines estimations comptabilisent en double les classes ou excluent la valeur des associations pour éviter les chevauchements, et la synchronisation de la conversion des devises peut ajouter une autre couche d'écart.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,06 milliards USD (2025) | |
| Association sectorielle A | 9,10 milliards USD (2024) | Utilise une approche axée sur les dépenses en médicaments contre le diabète qui peut sous-estimer la croissance plus récente du GLP-1 en mélangeant les cycles de reporting hospitaliers et de détail et en ne séparant pas systématiquement les thérapies combinées selon les pays. |
| Cabinet de conseil régional B | 12,00 milliards USD (2025) | Applique souvent une courbe de pénétration du GLP-1 plus rapide à travers l'Europe et s'appuie sur des hypothèses de type prix catalogue, ce qui peut gonfler la valeur là où les remises de remboursement et les limites d'éligibilité sont plus strictes. |
Le tableau montre un écart qui suit principalement ce qui est inclus dans le périmètre thérapeutique et la rapidité avec laquelle les prix sont supposés se normaliser selon les pays. Dans le modèle de Mordor Intelligence, la valeur comprend les médicaments à base d'insuline et les agonistes des récepteurs du GLP-1, avec les biosimilaires et les associations à dose fixe comptabilisés une seule fois dans le pool de revenus thérapeutiques. Ce périmètre étant maintenu cohérent dans les pays européens couverts, le chiffre final reste traçable jusqu'aux cohortes traitées, aux signaux d'accès et à un petit ensemble d'hypothèses de prix et de composition clairement énoncées.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) ?
La taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) devrait atteindre 10,49 milliards USD en 2026 et croître à un CAGR de 4,27 % pour atteindre 13,48 milliards USD d'ici 2032.
Quelle est la taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) en 2027 ?
En 2027, la taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) devrait atteindre 10,94 milliards USD.
Quels sont les acteurs clés du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) ?
Sanofi, Eli Lilly, Novo Nordisk, AstraZeneca et Biocon sont les principales entreprises opérant sur le marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1).
Quelles années couvre ce rapport sur le marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1), et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) était estimée à 10,06 milliards USD. Le rapport couvre la taille historique du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du marché européen des médicaments à base d'insuline et des agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.