
Taille et part du marché européen de l'eau fonctionnelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.41 Milliards de dollars |
| Taille du Marché (2026) | 1.48 Milliards de dollars |
| Taille du Marché (2031) | 1.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.05 % |
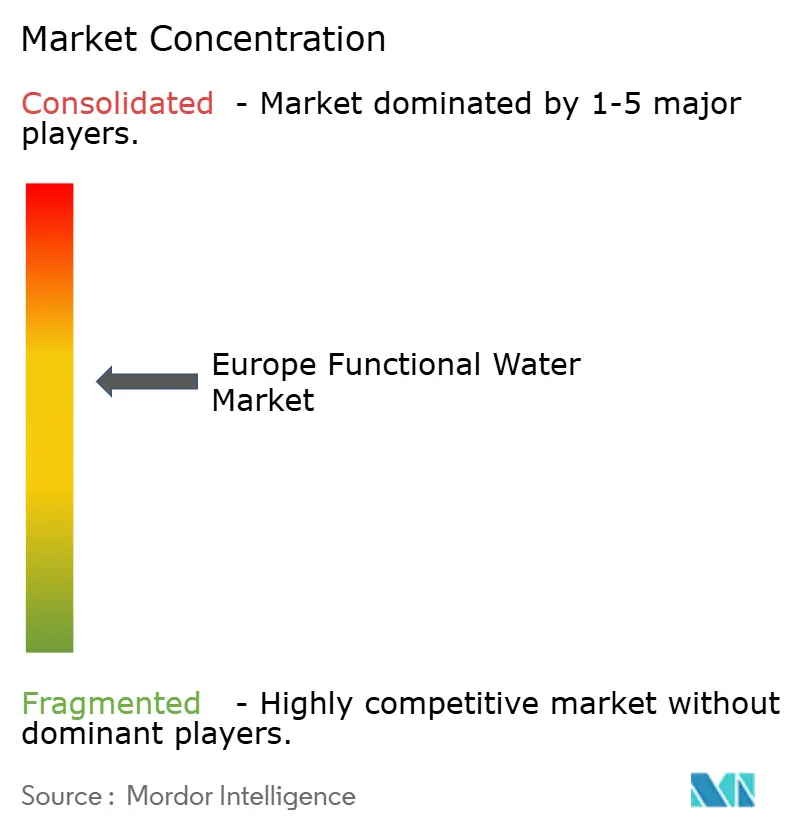
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'eau fonctionnelle par Mordor Intelligence
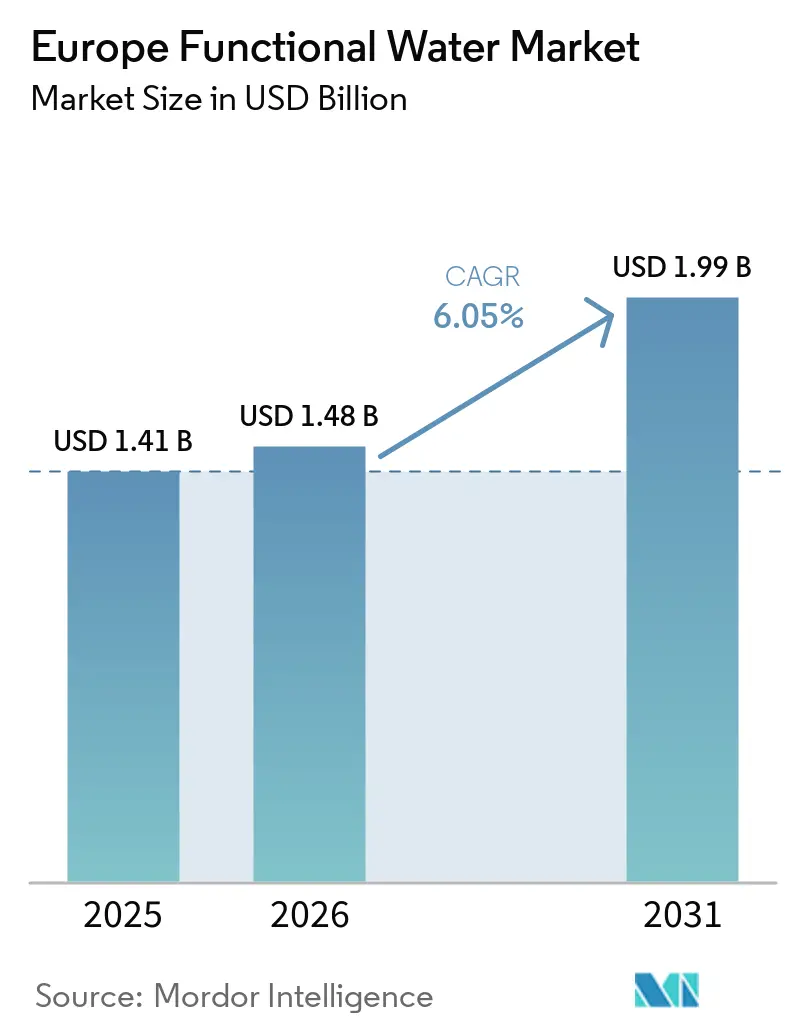
La taille du marché européen de l'eau fonctionnelle devrait s'étendre de 1,41 milliard USD en 2025 et 1,48 milliard USD en 2026 à 1,99 milliard USD d'ici 2031, enregistrant un CAGR de 6,05 % entre 2026 et 2031. La demande d'eau fonctionnelle en Europe est en hausse, les consommateurs considérant de plus en plus l'hydratation comme un moyen de soutenir le bien-être quotidien, enrichie en vitamines, électrolytes ou ingrédients d'origine végétale. Des facteurs tels que la hausse des revenus disponibles, la commodité des achats en ligne et les exigences en matière de durabilité favorisent une préférence pour les produits premium à étiquette propre. Les détaillants consacrent davantage d'espace en rayon aux unités de gestion des stocks fonctionnelles, tandis que l'intérêt du capital-investissement pour cette catégorie encourage la consolidation des marques. Par ailleurs, les tendances en matière d'emballage évoluent, les canettes en aluminium gagnant en popularité en raison de leur recyclabilité, et la croissance des plateformes d'épicerie en ligne offre aux marques en vente directe aux consommateurs un accès rentable aux consommateurs soucieux de leur santé.
Principaux enseignements du rapport
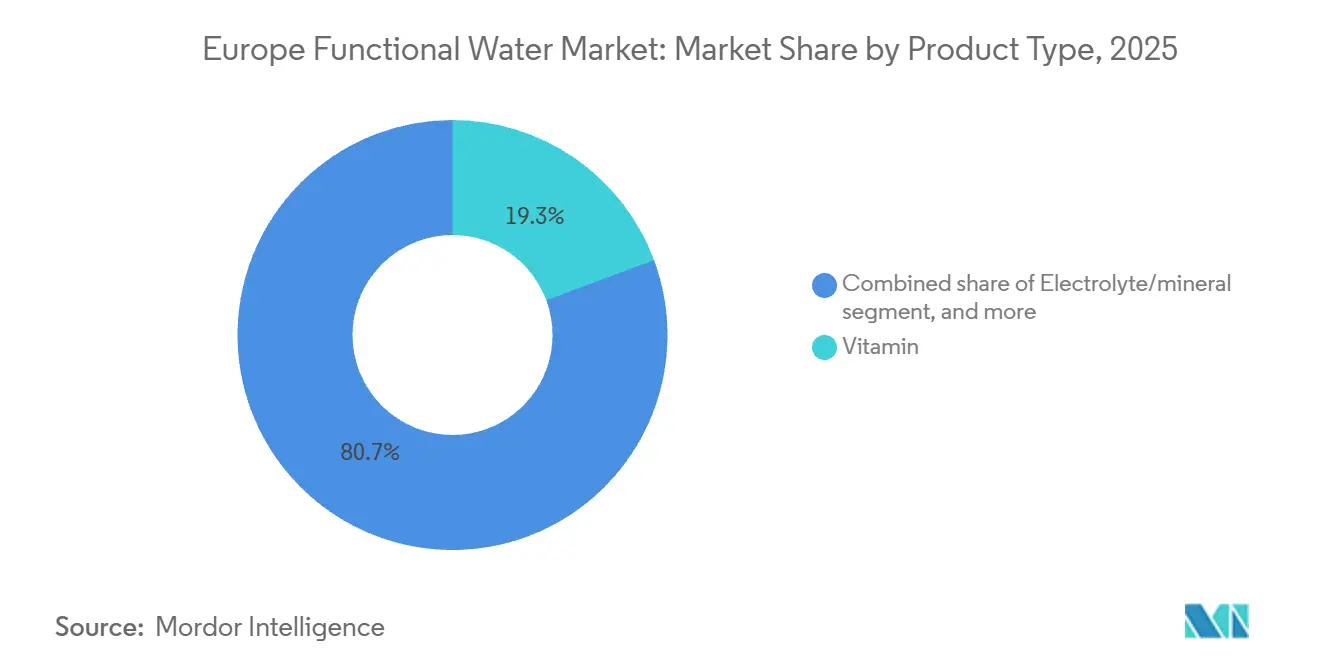
- Par type de produit, l'eau enrichie en vitamines représentait 19,34 % de la part du marché européen de l'eau fonctionnelle en 2025, tandis que les variantes à base d'électrolytes et de minéraux devraient se développer à un CAGR de 8,58 % jusqu'en 2031.
- Par type d'emballage, les bouteilles PET représentaient 86,39 % de la taille du marché européen de l'eau fonctionnelle en 2025 ; les canettes enregistrent la croissance projetée la plus rapide avec un CAGR de 9,42 % jusqu'en 2031.
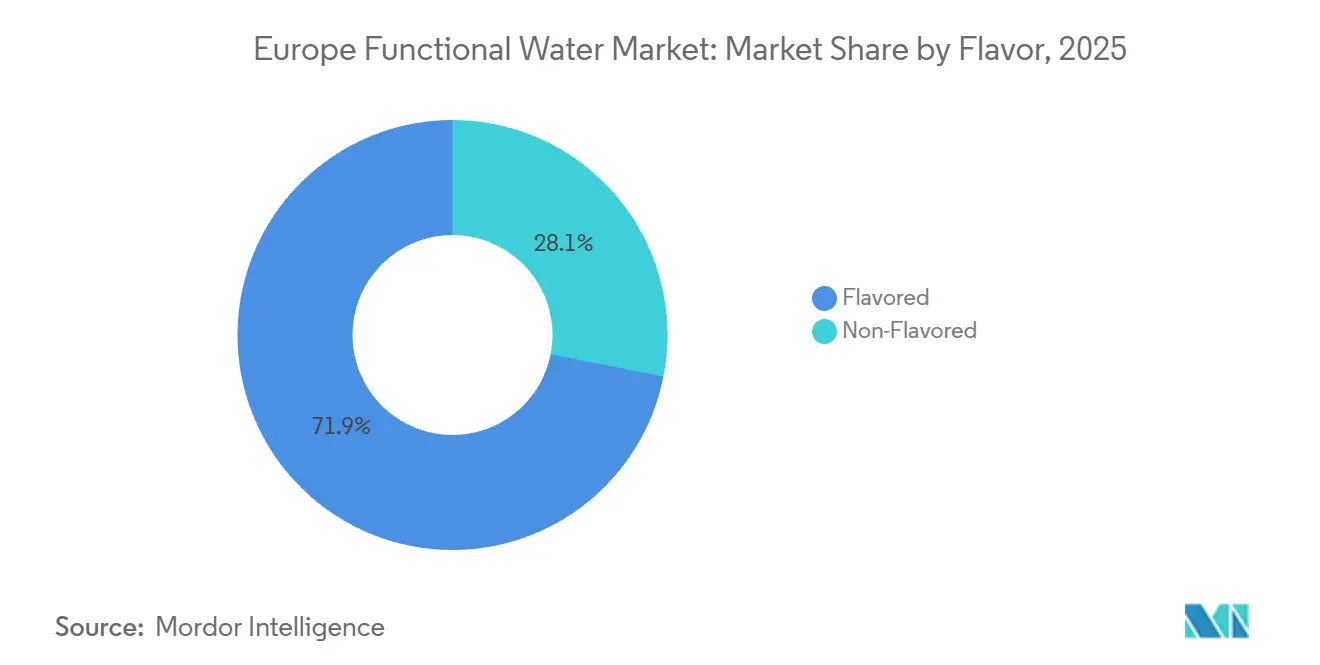
- Par saveur, les formulations aromatisées ont capté 71,91 % des revenus en 2025, tandis que les options non aromatisées devraient progresser à un CAGR de 7,39 % durant 2026-2031.
- Par canal de distribution, les supermarchés et hypermarchés étaient en tête avec une part de 42,32 % de la taille du marché européen de l'eau fonctionnelle en 2025 ; le commerce en ligne progresse à un CAGR de 8,08 % jusqu'en 2031.
- Par géographie, le Royaume-Uni a contribué à hauteur de 22,62 % des revenus en 2025 ; l'Allemagne est le marché à la croissance la plus rapide avec un CAGR prévu de 7,71 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour la santé proactive et le maintien du bien-être | +1.2% | Régional, avec la plus forte adoption au Royaume-Uni, en Allemagne et dans les pays nordiques | Moyen terme (2-4 ans) |
| Demande croissante de boissons à étiquette propre avec des ingrédients naturels | +1.0% | Europe occidentale (Royaume-Uni, France, Allemagne, Pays-Bas), se répandant vers l'Europe du Sud | Moyen terme (2-4 ans) |
| Transition vers des boissons fonctionnelles d'origine végétale et biologiques | +0.8% | Pays nordiques, Allemagne, Royaume-Uni, Pays-Bas ; émergent en France et en Espagne | Long terme (≥ 4 ans) |
| Vieillissement de la population stimulant la demande de boissons préventives pour le bien-être | +0.9% | Allemagne, Italie, France, Espagne ; modéré au Royaume-Uni | Long terme (≥ 4 ans) |
| Tendance à la premiumisation favorisant des ingrédients naturels de haute qualité | +1.1% | Royaume-Uni, Allemagne, France, Benelux ; adoption sélective en Europe du Sud | Moyen terme (2-4 ans) |
| Innovation continue dans les nouvelles saveurs, formats et ingrédients fonctionnels | +1.0% | Régional, porté par les lancements de produits au Royaume-Uni, en Allemagne et en France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour la santé proactive et le maintien du bien-être
Les consommateurs européens considèrent de plus en plus l'hydratation comme une mesure de santé préventive plutôt que comme une simple réponse à la soif. De nombreux acheteurs lisent activement les étiquettes des ingrédients et sont prêts à payer des prix plus élevés pour des formulations naturelles. Ce changement est particulièrement visible chez les jeunes consommateurs, dont un nombre croissant exprime l'intention d'acheter des produits plus sains. De plus, de nombreux consommateurs sont prêts à payer des prix plus élevés pour des produits offrant des bénéfices fonctionnels. L'étude NU-AGE, un essai européen multicentrique, a montré que des interventions nutritionnelles adaptées peuvent réduire l'inflammaging chez les personnes âgées, fournissant un soutien clinique pour les boissons enrichies visant à améliorer la santé osseuse, la fonction immunitaire et les performances cognitives [1]. Les marques exploitent ces données probantes en promouvant les eaux électrolytiques et vitaminées dans le cadre des routines quotidiennes de bien-être plutôt que comme solutions de réhydratation d'urgence. Par exemple, le lancement en avril par Highland Spring d'eaux aromatisées sans sucre conformes aux normes relatives aux aliments à haute teneur en graisses, sucres et sel (HFSS) chez Tesco illustre cette approche, positionnant la catégorie des eaux plates aromatisées comme complémentaire à l'eau ordinaire plutôt que comme substitut. Cette tendance souligne la transition de l'eau fonctionnelle d'une niche de nutrition sportive vers un produit d'épicerie courant, devenant un achat régulier de bien-être pour les consommateurs.
Demande croissante de boissons à étiquette propre avec des ingrédients naturels
Les exigences en matière d'étiquette propre influencent les priorités de formulation à travers l'Europe, portées par le scepticisme des consommateurs envers les additifs synthétiques et le renforcement du contrôle réglementaire des allégations de santé. Le règlement 1924/2006 de l'Autorité européenne de sécurité des aliments impose que toutes les allégations nutritionnelles et de santé soient scientifiquement validées et inscrites au registre communautaire, créant un cadre de conformité qui met l'accent sur la transparence des ingrédients [2]. La stévia, approuvée sous le code E960, et l'érythritol, approuvé sous le code E968, sont devenus des édulcorants naturels courants ; cependant, les deux présentent des défis sensoriels. L'arrière-goût amer de la stévia à des concentrations plus élevées nécessite un masquage des saveurs, tandis que le seuil laxatif de l'érythritol limite son utilisation dans les produits en portion individuelle. Vital Drinks, qui a obtenu un financement pour lancer une gamme d'eau de source sans calorie et sans sucre contenant tous les groupes de vitamines, illustre les complexités de la formulation à étiquette propre. La marque utilise de l'eau de source britannique et évite les édulcorants artificiels, en s'appuyant plutôt sur des essences de fruits naturelles pour rehausser la saveur. Cette approche se traduit par un prix de détail nettement supérieur au coût de l'eau en bouteille standard, reflétant la prime que les consommateurs accordent à la transparence des ingrédients. Pour les marques de milieu de gamme, le défi consiste à atteindre la parité gustative avec les formulations synthétiques tout en gérant des coûts de matières premières plus élevés. Cette pression sur les coûts favorise une consolidation et une intégration verticale accrues au sein du marché.
Transition vers des boissons fonctionnelles d'origine végétale et biologiques
La fortification d'origine végétale devient un facteur de différenciation clé, notamment dans les régions à forte population végane et flexitarienne, comme l'Allemagne, les pays nordiques et les Pays-Bas. Une étude évaluée par des pairs sur la microencapsulation de protéines végétales pour la délivrance de vitamine D a mis en évidence que les matrices de protéines de pois et de riz peuvent stabiliser les vitamines liposolubles dans des solutions aqueuses, permettant une fortification sans recours à des émulsifiants ou conservateurs synthétiques. Cette avancée répond à un défi de formulation de longue date qui a limité les eaux fonctionnelles d'origine végétale aux vitamines hydrosolubles telles que le complexe B et la vitamine C. Les avancées d'Arla Foods dans les solutions de protéines de lactosérum pour les boissons fonctionnelles ont établi des normes industrielles en matière de clarté et de texture en bouche des eaux protéinées. Cependant, les alternatives sans produits laitiers gagnent en dynamisme à mesure que les consommateurs accordent de plus en plus la priorité aux allégations de bien-être alignées sur les valeurs de durabilité. QNT Life Protein Water, lancée avec une teneur en protéines par canette, utilise du collagène hydrolysé plutôt que des protéines végétales, indiquant que le goût et la solubilité restent des défis importants pour les formulations entièrement végétales dans la catégorie des eaux protéinées. La certification biologique ajoute une complexité et un coût supplémentaires, nécessitant une traçabilité complète de l'eau source à l'emballage. Cependant, elle donne accès à des circuits de distribution premium et à des distributeurs de produits de santé. Le segment des eaux en bouteille biologiques en Europe devrait croître à un rythme plus rapide que les formats conventionnels, bien que les volumes absolus restent limités en raison de la rareté des sources de printemps certifiées et des coûts d'audit plus élevés.
Vieillissement de la population stimulant la demande de boissons préventives pour le bien-être
Le vieillissement de la population européenne génère une demande constante d'eaux fonctionnelles répondant aux problèmes de santé liés à l'âge. Selon le rapport 2024 de l'Organisation mondiale de la Santé sur le vieillissement et la santé en Europe, d'ici 2030, un Européen sur quatre aura 60 ans ou plus, les maladies chroniques telles que l'ostéoporose, la sarcopénie et le déclin cognitif devenant de plus en plus courantes. La fortification en calcium et en magnésium soutient le maintien de la densité osseuse, tandis que les vitamines B contribuent au métabolisme énergétique et à la fonction neurologique. En mars 2024, Gerolsteiner a lancé Gerolsteiner Ursprung, une eau hautement minéralisée contenant 590 milligrammes par litre de calcium et 167 milligrammes par litre de magnésium. Cette composition répond à 74 % des besoins journaliers en calcium et à 59 % des besoins journaliers en magnésium conformément au règlement UE 1169/2011, positionnant le produit comme un aliment fonctionnel plutôt qu'une boisson standard. Avec une minéralisation totale de 4 441 milligrammes par litre et un récit unique de carbonatation volcanique, le produit se différencie de l'eau du robinet et des options en bouteille conventionnelles, soutenant son positionnement premium dans des bouteilles en verre consignées d'un litre. Les consommateurs vieillissants privilégient l'efficacité et la provenance du produit plutôt que la variété des saveurs, créant des opportunités pour des formats riches en minéraux et légèrement aromatisés qui mettent l'accent sur les bénéfices fonctionnels plutôt que sur l'attrait sensoriel. Cela contraste avec les jeunes générations, qui préfèrent des saveurs prononcées et des formats pratiques, soulignant la nécessité de stratégies d'unités de gestion des stocks segmentées par âge pour constituer des portefeuilles de produits performants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires strictes pour l'étiquetage des allégations de santé | -0.7% | À l'échelle de l'Union européenne, particulièrement strictes en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Difficultés de formulation avec les exhausteurs de goût naturels et les édulcorants | -0.5% | Régional, aigu sur les marchés à fortes attentes en matière d'étiquette propre (Royaume-Uni, Allemagne, pays nordiques) | Court terme (≤ 2 ans) |
| Coûts de production élevés pour les ingrédients innovants et naturels | -0.6% | Europe occidentale (coûts élevés de main-d'œuvre et d'énergie) ; modéré en Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Paysage réglementaire complexe pour les approbations d'ingrédients et l'étiquetage | -0.4% | À l'échelle de l'Union européenne, application fragmentée entre les États membres | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires strictes pour l'étiquetage des allégations de santé
Le cadre des allégations de santé de l'Autorité européenne de sécurité des aliments (EFSA) au titre du règlement 1924/2006 impose une charge de justification importante aux petites marques, conférant aux multinationales dotées d'équipes réglementaires dédiées et de budgets pour les essais cliniques un avantage en matière de conformité. Les allégations approuvées pour les vitamines et les minéraux sont définies dans le règlement 432/2012, portant sur des fonctions telles que le métabolisme énergétique, le soutien immunitaire et la santé osseuse. Cependant, toute nouvelle allégation nécessite la soumission d'un dossier, d'un avis scientifique et d'une autorisation de la Commission européenne, un processus qui peut prendre plusieurs années et engendrer des coûts substantiels. L'évaluation par Öko-Test des produits électrolytiques vendus en Allemagne a révélé qu'aucun ne respectait pleinement les recommandations de la Société allemande de nutrition (Deutsche Gesellschaft für Ernährung) pour les boissons sportives optimales. De nombreux produits dépassaient les concentrations d'électrolytes recommandées ou contenaient des vitamines inutiles, entraînant des déclassements selon les directives d'apport maximal de l'Institut fédéral d'évaluation des risques (Bundesinstitut für Risikobewertung). Les produits contenant des niveaux élevés de sodium ou de magnésium ont reçu des évaluations négatives, soulignant les risques de surfortification. De même, l'examen du marché par la Verbraucherzentrale Nordrhein-Westfalen des compléments alimentaires effervescents en Allemagne a révélé que moins de la moitié des produits indiquaient la teneur en sodium. Certains compléments fournissaient des quantités significatives de sel par dose journalière, équivalant à environ 24 % de l'apport maximal recommandé par la Société allemande de nutrition et à 30 % de la recommandation de l'Organisation mondiale de la Santé.
Difficultés de formulation avec les exhausteurs de goût naturels et les édulcorants
Les édulcorants naturels approuvés par la réglementation de l'Union européenne, tels que la stévia (E960) et l'érythritol (E968), présentent des défis sensoriels et de dosage qui compliquent le développement des produits. Les glycosides de stéviol de la stévia offrent un pouvoir sucrant des centaines de fois plus intense que le saccharose, mais introduisent une amertume semblable à la réglisse à des concentrations plus élevées, nécessitant un masquage des saveurs avec des notes d'agrumes ou de baies. L'érythritol, un alcool de sucre, délivre 70 % du pouvoir sucrant du saccharose avec un impact glycémique minimal, mais produit une sensation de fraîcheur en bouche et des effets laxatifs à des doses plus élevées, limitant les formats en portion individuelle pour un adulte moyen. L'examen 2025 d'Öko-Test a mis en évidence des préoccupations concernant les édulcorants artificiels, notamment le sucralose, l'acésulfame de potassium et l'aspartame, dans les produits électrolytiques en raison de risques métaboliques potentiels à long terme et de leur persistance environnementale. Cependant, les alternatives naturelles n'ont pas encore atteint des profils gustatifs comparables. La formulation sans sucre et sans calorie de Vital Drinks évite entièrement les édulcorants, en s'appuyant sur des essences de fruits naturelles. Bien que cette approche élimine les additifs artificiels, elle limite l'intensité sucrée, réduisant potentiellement l'attrait auprès des consommateurs habitués à des produits plus sucrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les variantes électrolytiques dépassent les eaux vitaminéesL'eau enrichie en vitamines représentait 19,34 % du marché en 2025, reflétant une forte reconnaissance des consommateurs pour le complexe B et la vitamine C en matière d'énergie et de soutien immunitaire. Cependant, les formulations à base d'électrolytes et de minéraux devraient croître à un taux de croissance annuel composé (CAGR) de 8,58 % jusqu'en 2031, marquant le taux de croissance le plus rapide parmi les types de produits. Cette tendance est portée par l'adoption grand public de la nutrition sportive et le repositionnement des électrolytes comme outils du bien-être quotidien plutôt que uniquement pour la réhydratation. Par exemple, Powerade Power Water, lancée en octobre 2025, combine des électrolytes avec zéro sucre, ciblant les adeptes de la salle de sport et les navetteurs actifs qui préfèrent des alternatives faibles en calories aux boissons isotoniques traditionnelles. De même, Gerolsteiner Ursprung, lancée en mars 2024, fournit du calcium et du magnésium, répondant à des portions significatives des besoins journaliers, et se positionnant comme un aliment fonctionnel plutôt qu'une boisson standard.
L'eau protéinée, bien que représentant un segment plus restreint, connaît une croissance rapide. Le lancement au Royaume-Uni en octobre 2025 d'iPRO Protein Water propose des protéines de collagène par portion, s'alignant sur les tendances de l'hydratation et de la beauté de l'intérieur. De plus, QNT Life Protein Water, lancée en septembre 2025, offre des protéines en canettes, utilisant du collagène hydrolysé et des édulcorants naturels pour remédier à l'aspect crayeux souvent associé aux premiers produits d'eau protéinée.

Par type d'emballage :
les canettes en aluminium progressent grâce à la durabilité et à la praticitéLes bouteilles PET représentaient 86,39 % du volume d'emballage du marché européen de l'eau fonctionnelle en 2025, soutenues par leur rentabilité, leur transparence et des chaînes d'approvisionnement bien établies. Cependant, les canettes devraient croître à un CAGR de 9,42 % jusqu'en 2031, portées par des considérations de durabilité et la praticité pour la consommation nomade. Le lancement par Coca-Cola en avril 2024 de smartwater en format canette illustre cette tendance, tirant parti de la recyclabilité infinie de l'aluminium et de son empreinte carbone plus faible par rapport au PET vierge. Les canettes offrent également un positionnement premium grâce à une différenciation tactile et une meilleure visibilité en rayon, des marques comme iPRO et QNT adoptant des canettes slim de 330 millilitres pour véhiculer modernité et fonctionnalité.
Le mandat du règlement de l'Union européenne sur les emballages et les déchets d'emballages imposant 25 % de contenu recyclé a fait monter les prix du polyéthylène téréphtalate recyclé (rPET) à 1 800 EUR par tonne, contre 900 EUR pour la résine vierge. Cela a réduit l'écart de coût avec l'aluminium, encourageant les marques à adopter les canettes pour éviter les surcharges sur le plastique vierge. Le passage de Danone à 100 % de rPET pour evian et Volvic depuis début 2025 a réduit l'utilisation de plastique vierge de 7 000 tonnes et les émissions de dioxyde de carbone de plus de 10 000 tonnes. Cependant, l'investissement en capital et les complexités de la chaîne d'approvisionnement associés au rPET favorisent les acteurs de grande taille, incitant les marques plus petites à envisager les canettes comme une alternative durable plus accessible.
Par saveur :
les eaux non aromatisées progressent à mesure que les adeptes de l'étiquette propre recherchent la simplicitéLes eaux fonctionnelles aromatisées représentaient 71,91 % du marché en 2025, portées par la préférence des consommateurs pour la variété des goûts et la palatabilité. Cependant, les options non aromatisées devraient croître à un taux de croissance annuel composé de 7,39 % jusqu'en 2031, reflétant une évolution vers des produits à étiquette propre et un rejet des arômes naturels et artificiels. Le lancement en avril 2024 par Highland Spring d'eaux aromatisées à la fraise, à la pomme et au cassis, et au citron et citron vert chez Tesco a élargi la catégorie des eaux plates aromatisées de 2,4 % en volume et de 10,7 % en valeur au cours des 26 semaines se terminant en février 2024, soulignant la forte demande pour des saveurs familières. De même, le lancement de Vitamin Well au Royaume-Uni en avril 2023 a introduit quatre boissons fonctionnelles aromatisées, telles qu'Elevate à l'ananas et à la fraise des bois, et Reload au citron et citron vert, chacune enrichie en vitamines et minéraux ciblant l'immunité, la santé de la peau et la réduction de la fatigue. Ces lancements soulignent la domination des variantes aromatisées dans les achats impulsifs et les occasions d'essai, où le goût reste le principal moteur d'achat.
Les eaux fonctionnelles non aromatisées s'adressent à un segment de consommateurs distinct axé sur le minimalisme des ingrédients et les formulations sans additifs. Cette tendance est particulièrement marquée en Allemagne, dans les pays nordiques et aux Pays-Bas, où les attentes en matière d'étiquette propre sont les plus élevées. Gerolsteiner Ursprung illustre cette approche avec sa carbonatation volcanique naturelle et sa haute teneur en minéraux, offrant des bénéfices fonctionnels sans arômes ajoutés. La marque s'appuie sur la narration de provenance et la densité minérale pour soutenir sa stratégie de tarification premium.
Par canal de distribution :
le commerce électronique perturbe la domination traditionnelle de l'épicerieLes supermarchés et hypermarchés représentaient 42,32 % de la distribution du marché européen de l'eau fonctionnelle en 2025, bénéficiant d'un vaste espace en rayon, d'efforts promotionnels et d'opportunités de stimuler la construction du panier d'achat. Cependant, les canaux de vente au détail en ligne devraient croître à un taux de croissance annuel composé (CAGR) de 8,08 % jusqu'en 2031, marquant la croissance la plus rapide parmi les canaux de distribution. La pénétration du commerce électronique dans les ventes alimentaires au Royaume-Uni a atteint 13,1 %, les canaux d'épicerie en ligne croissant à un rythme supérieur à la moyenne européenne. Cette croissance est portée par les modèles d'abonnement, les marques en vente directe aux consommateurs et l'accélération de l'adoption numérique pendant la pandémie [3]. Le lancement de Vitamin Well au Royaume-Uni en avril 2023 via WH Smith et Amazon illustre une stratégie multicanal combinant des points de vente physiques pour les achats impulsifs avec la découverte et le réapprovisionnement en ligne.
De même, le lancement de Vital Drinks en février 2024 s'est concentré sur les canaux de vente directe aux consommateurs et Amazon, permettant à l'entreprise de conserver ses marges et de collecter des données clients pour orienter le développement de produits et les stratégies marketing. Les épiceries de proximité et autres canaux, notamment la restauration hors domicile, les salles de sport et les pharmacies, jouent des rôles de niche sur le marché. Ces canaux atteignent généralement des marges par unité plus élevées mais contribuent à des volumes absolus plus faibles. Au Royaume-Uni, le segment des eaux en bouteille hors domicile a progressé en 2024. Cette croissance reflète la tendance à la premiumisation dans les restaurants, cafés et hôtels.
Analyse géographique
Marché de l'eau fonctionnelle au Royaume-Uni
En 2025, le Royaume-Uni représentait 22,62 % du marché européen de l'eau fonctionnelle, porté par une population soucieuse de sa santé, une infrastructure de commerce électronique solide et un environnement de distribution favorisant l'innovation. Highland Spring, soutenu par la popularité des bouteilles à bouchon sport et des options aromatisées comme Pomme et Cassis (qui s'est vendue à plus de 7 millions de litres), est devenu la principale marque d'eau en bouteille au Royaume-Uni en 2025, générant 43,3 millions GBP à partir de 37,8 millions de litres vendus. Les réglementations britanniques relatives aux aliments à haute teneur en graisses, sel et sucre (HFSS), qui restreignent la promotion des produits riches en graisses et en sucres, ont accéléré l'introduction d'eaux fonctionnelles sans sucre et sans calorie. Des marques telles que Highland Spring et Vital Drinks se sont adaptées avec succès à ces réglementations en utilisant des édulcorants naturels ou en évitant entièrement les édulcorants. Avec 45 % de la génération Z exprimant l'intention d'acheter des produits plus sains (une augmentation de 7 % par rapport à l'année précédente) et un tiers prêt à payer une prime, le Royaume-Uni s'est positionné comme un leader de l'innovation en matière d'eau fonctionnelle. Cependant, les marques de distributeurs ont capté 39,1 % des ventes d'épicerie au Royaume-Uni en 2024, mettant au défi les eaux fonctionnelles de marque de justifier les différences de prix par des bénéfices clairs et des efforts marketing soutenus.
Marché de l'eau fonctionnelle en Allemagne
L'Allemagne devrait être le marché à la croissance la plus rapide de la région, avec un CAGR de 7,71 % jusqu'en 2031, porté par la premiumisation, un fort héritage en matière d'eau minérale et une sensibilisation croissante à la santé. En 2024, le marché allemand des eaux minérales et thérapeutiques a progressé de 1,9 % pour atteindre 9,9 milliards de litres. L'eau faiblement gazeuse a dominé le marché avec une part de 39,5 %, tandis que l'eau plate (non gazeuse) a progressé de 7,0 %, captant 25 % du marché. La consommation par habitant a atteint 125,6 litres par an, soulignant le rôle essentiel de l'eau dans l'alimentation allemande. Le lancement par Gerolsteiner en mars 2024 d'« Ursprung », une eau avec une minéralisation totale de 4 441 milligrammes par litre, illustre la préférence de l'Allemagne pour les produits à forte densité fonctionnelle et axés sur la provenance.
Marchés européens plus larges
D'autres pays européens, notamment l'Italie, la France, l'Espagne, les Pays-Bas, la Pologne, la Belgique, la Suède et d'autres, contribuent à la part de marché restante. L'Italie se distingue par ses solides performances à l'exportation, tandis que la France se distingue par son envergure dans la distribution. Les exportations italiennes d'eau minérale ont augmenté de 28,5 % pour atteindre 1,408 milliard EUR en 2024. Les États-Unis étaient le plus grand importateur, représentant 476,7 millions EUR, suivis de la France avec 158,7 millions EUR, de l'Allemagne avec 90,4 millions EUR (une augmentation de 36,5 %) et du Royaume-Uni avec 84 millions EUR (une augmentation remarquable de 165,8 %). Cette croissance reflète une forte demande internationale pour les marques italiennes d'eau premium et fonctionnelle.
Paysage concurrentiel
Le marché européen de l'eau fonctionnelle représente un paysage concurrentiel où les multinationales coexistent avec des spécialistes régionaux et des acteurs émergents. En Italie, les huit premiers groupes contrôlent une part significative du marché intérieur. Cependant, la fragmentation reste prévalente en Europe du Nord et de l'Ouest, où les sources locales et l'image de marque patrimoniale permettent aux acteurs plus petits de maintenir leur part de marché. Les multinationales se concentrent de plus en plus sur l'optimisation de leur portefeuille et les stratégies de premiumisation fonctionnelle.
Début 2026, Nestlé a initié une cession de plusieurs milliards d'euros de sa division d'eau en bouteille, invitant des offres de premier tour pour des marques telles que Perrier et San Pellegrino. Des fonds de capital-investissement préparent un financement par effet de levier substantiel à des multiples des bénéfices estimés avant intérêts, impôts, dépréciation et amortissement, reflétant un changement dans la perception du marché. Alors que l'eau plate ordinaire est perçue comme moins rentable, les formats d'eau fonctionnelle et premium commandent des valorisations plus élevées. La division eau de Danone a généré des revenus significatifs en 2023, représentant un pourcentage notable du chiffre d'affaires total de l'entreprise. Suite à une forte génération de trésorerie en 2024, Danone devrait poursuivre des acquisitions de marques d'eau fonctionnelle pour compléter le positionnement durable de ses marques evian et Volvic. Pendant ce temps, Coca-Cola et PepsiCo étendent leurs plateformes d'hydratation vers les eaux fonctionnelles. Parmi les innovations notables figurent le lancement en canette de smartwater début 2024 et l'entrée de Powerade Power Water enrichie en électrolytes fin 2025, illustrant les avancées tant en termes de format que de fonctionnalité.
Les opportunités d'espaces blancs sur le marché se concentrent autour des eaux protéinées, de la fortification d'origine végétale et des modèles d'abonnement en vente directe aux consommateurs. Par exemple, iPRO a lancé une eau protéinée au collagène fin 2025, tandis que QNT a introduit une eau protéinée en canettes la même année. Ces produits répondent à l'intersection des tendances de l'hydratation, de la nutrition sportive et de la beauté de l'intérieur. Cependant, les deux s'appuient sur du collagène d'origine animale, laissant les eaux protéinées d'origine végétale comme une niche sous-exploitée en raison des défis liés à la solubilité et au goût. Les marques plus petites exploitent également les canaux numériques pour contourner les barrières traditionnelles de la distribution. Vital Drinks, par exemple, a levé des fonds significatifs début 2024 pour lancer une eau de source sans sucre et enrichie en toutes les vitamines via des plateformes de vente directe aux consommateurs et Amazon. Cette approche permet aux acteurs plus petits de capturer des marges plus élevées et d'interagir directement avec les consommateurs.
Leaders du secteur européen de l'eau fonctionnelle
-
The Coca-Cola Company
-
PepsiCo Inc.
-
Danone SA
-
Nestlé SA
-
Acqua Minerale San Benedetto SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de l'eau fonctionnelle Entreprises couvertes dans ce rapport
- The Coca-Cola Company
- PepsiCo Inc.
- Danone SA
- Nestlé SA
- Acqua Minerale San Benedetto SpA
- Vitamin Well AB
- Gerolsteiner Brunnen GmbH & Co. KG
- Highland Spring Ltd
- Donat Mg (Atlantic Grupa d.d.)
- Viwa Vitamin Water
- Ohmg Water
- Actiph Water
- Mattoni 1873 a.s.
- Protein2o Inc.
- Ferrarelle SpA
- Tata Consumer Products
- Sanpellegrino SpA
- Aqua Carpatica SA
- Vichy Catalan Corp.
- Voss Water
Lire l’analyse des entreprises de eau fonctionnelle en europe
Développements industriels récents dans Marché européen de l'eau fonctionnelle
- Juillet 2026 : Unilever a étendu sa marque d'hydratation en poudre Liquid I.V. à d'autres marchés européens, notamment l'Espagne, l'Allemagne, la France, la Suède et l'Islande. Cette expansion développe l'hydratation fonctionnelle via un format stable à température ambiante qui se transporte efficacement au-delà des frontières et cible les mêmes occasions axées sur le bien-être que les eaux fonctionnelles.
- Mai 2026 : Waterdrop a clôturé un tour de financement dépassant 100 millions EUR, avec des partenaires incluant Aspeya et Atlantic Grupa. Le capital soutient un développement plus approfondi de la distribution au détail en Europe pour les produits d'amélioration de l'eau, augmentant la pression concurrentielle sur les marques d'eau fonctionnelle via des formats adjacents et portables et une exécution omnicanale renforcée.
- Mai 2024 : Evian Sparkling a été lancée dans des canettes en aluminium recyclables aux côtés de bouteilles en rPET à 100 %, alignant la marque sur les objectifs d'emballage circulaire. L'expansion du format a renforcé le positionnement premium et a offert aux détaillants un choix supplémentaire d'unité de gestion des stocks durable dans le segment des eaux gazeuses et fonctionnelles adjacentes.
Marché européen de l'eau fonctionnelle Portée du rapport et méthodologie de recherche
Définition du marché et périmètre de couverture
Pour ce rapport, le marché européen de l'eau fonctionnelle couvre les eaux de boisson conditionnées positionnées avec des bénéfices fonctionnels ajoutés. Ces bénéfices proviennent de vitamines, minéraux, électrolytes ou ingrédients similaires ajoutés, et le marché est dimensionné sur la valeur des ventes en Europe.
Exclusions du périmètre : exclut l'eau en bouteille ordinaire sans positionnement fonctionnel ajouté, ainsi que les boissons fonctionnelles non à base d'eau telles que les boissons gazeuses sucrées, les jus, les boissons énergisantes et les thés et cafés prêts à boire.
Aperçu de la segmentation
- Par type de produit
- Vitaminé
- Protéiné
- Électrolyte/Minéral
- Autres
- Par type d'emballage
- Bouteilles PET
- Canettes
- Autres
- Par saveur
- Aromatisé
- Non aromatisé
- Par canal de distribution
- Supermarchés et hypermarchés
- Épiceries de proximité
- Boutiques de vente au détail en ligne
- Autres canaux
- Par géographie
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir des limites claires sur ce qui constitue l'eau fonctionnelle en Europe et pour recueillir les signaux de marché de référence nécessaires à la modélisation. Nous avons consulté des sources publiques telles qu'Eurostat pour le contexte macroéconomique et les dépenses des ménages, UN Comtrade pour les signaux commerciaux dans le secteur des boissons, la Commission européenne pour les règles pertinentes en matière d'étiquetage et d'information alimentaire, et les offices statistiques nationaux des principaux pays pour les indicateurs de consommation et de distribution.
En parallèle, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits et de marques, ainsi que la couverture presse réputée pour cartographier les échelles de prix, la composition des formats d'emballage et les schémas de mise sur le marché. Un abonnement payant pour les données financières et le renseignement sur les entreprises a aidé à standardiser les références de revenus des entreprises. Nous avons également utilisé une base de données de brevets de manière sélective pour évaluer l'intensité de l'innovation autour des allégations de fortification et de formulation. Ces sources documentaires ne sont pas exhaustives, et nous avons eu recours à des références publiques supplémentaires pour collecter, valider et clarifier les données au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui se vend réellement comme eau fonctionnelle dans chaque pays, et sur la façon dont les prix évoluent selon le format d'emballage, le canal et l'allégation fonctionnelle (par exemple, eaux enrichies en vitamines par rapport aux eaux enrichies en électrolytes). Nous avons échangé avec des équipes côté marque, des distributeurs, des responsables orientés distribution et des experts de la catégorie à travers l'Europe afin que les hypothèses issues de la recherche documentaire puissent être corrigées si nécessaire, puis triangulées avant de finaliser les totaux du marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux : 13 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 14 % | Responsables : 51 % |
Dimensionnement du marché et prévisions
La construction principale utilise une approche descendante où la demande de boissons est reconstituée au niveau national, puis l'eau fonctionnelle est isolée à l'aide d'hypothèses de pénétration et de composition par canal et positionnement de produit. Nous corroborons ensuite les totaux avec des vérifications ascendantes sélectives, telles que des points de prix d'échantillons de marques et de marques de distributeurs multipliés par les volumes observés, ainsi que des vérifications des canaux de distribution et de détail qui aident à identifier les endroits où le modèle pourrait être trop élevé ou trop bas.
Les principaux intrants en Europe comprenaient le prix de détail moyen par litre selon le format d'emballage, la part des eaux fonctionnelles aromatisées par rapport aux eaux fonctionnelles ordinaires, l'évolution de la composition vers les achats en ligne et en épicerie de proximité, et le rythme des nouvelles allégations fonctionnelles qui affectent la disposition à payer. Nous avons suivi la façon dont l'inflation et les promotions ont modifié la réalisation des prix, car le même prix en rayon peut se traduire par une valeur nette de vente différente au fil du temps. Pour les prévisions, une analyse de scénarios a été appliquée aux trajectoires de prix et de volumes, suivie d'une vérification basée sur le modèle ARIMA sur la série historique. La vue finale a ensuite été ajustée en utilisant le consensus des conversations primaires sur les prix attendus et l'expansion de la distribution.
Lorsque les références de revenus des entreprises étaient incomplètes, les lacunes ont été comblées par des répartitions des canaux au niveau national et des fourchettes de prix typiques. Nous avons ensuite testé les éléments manquants par rapport aux tendances des importations et à l'assortiment observé en distribution pour éviter de surestimer la longue traîne.
Validation des données et cycle de mise à jour
Avant la validation finale, les résultats sont triangulés par rapport à des signaux indépendants, notamment les dépenses implicites par habitant, les hypothèses de litres par acheteur et les fourchettes de prix par litre par canal, afin que le total reste cohérent avec le comportement d'achat réel. Les valeurs aberrantes sont signalées et nous revérifions les intrants sous-jacents, tels que les hausses de prix soudaines, les parts de canaux inhabituelles ou les totaux nationaux qui ne correspondent pas à la direction observée dans les indicateurs commerciaux et de consommation.
Une deuxième révision par un analyste est effectuée pour confirmer que les définitions, la conversion des devises et les agrégations par pays sont appliquées de manière cohérente, suivie d'une vérification finale pour éliminer les erreurs mathématiques et logiques. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants surviennent, tels que des changements majeurs d'étiquetage, des mouvements brusques de devises ou des réinitialisations notables des prix. Juste avant la livraison, les derniers développements sont revérifiés afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison de la taille du marché européen de l'eau fonctionnelle de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour l'eau fonctionnelle en Europe peuvent varier même lorsqu'ils semblent couvrir le même sujet, car le périmètre du produit n'est pas toujours défini de la même manière et les prix peuvent être traités différemment. Les différences proviennent également de l'année traitée comme taille actuelle, et de la question de savoir si la valeur est construite à partir des prix en rayon ou d'une valeur nette de vente plus proche.
Un facteur d'écart pratique est la façon dont le prix par litre est mis à jour pendant les périodes d'inflation et de promotions intenses, car des hypothèses de prix plus anciennes peuvent sous-estimer la valeur même lorsque les volumes semblent similaires. Une autre raison courante est la couverture géographique et des canaux, où certaines estimations s'appuient sur un sous-ensemble de pays ou utilisent une vue limitée des canaux en ligne et de proximité, puis extrapolent en utilisant des ratios généraux qui ne sont pas revérifiés par rapport aux schémas locaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,41 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,51 milliard USD (2025) | Utilise une méthode de réalisation des prix différente qui peut se rapprocher davantage des prix en rayon, et son ensemble de pays et ses pondérations de canaux semblent plus larges et moins transparents, ce qui peut augmenter le total de valeur même avec des hypothèses de volumes similaires. |
| Éditeur sectoriel B | 1,37 milliard USD (2024) | Ancre la taille actuelle sur une année antérieure et reporte ensuite les prix avec des intervalles de mise à jour plus longs, et il est moins clair comment les promotions, la composition des formats d'emballage et le calendrier des devises sont gérés dans la valeur de base. |
L'écart reflète principalement le calendrier et les mécanismes de tarification, plutôt qu'une vision complètement différente de la demande. En actualisant le prix par litre et la conversion des devises plus près de la date de référence de l'année de base et en revérifiant ces hypothèses via des appels de validation auprès des distributeurs et des détaillants, Mordor Intelligence maintient la valeur 2025 liée à des intrants reproductibles qui peuvent être tracés pays par pays.
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle de l'eau fonctionnelle en Europe d'ici 2031 ?
La catégorie devrait atteindre 1,99 milliard USD d'ici 2031.
À quelle vitesse les ventes d'eau fonctionnelle vont-elles croître en Allemagne ?
Les revenus de l'Allemagne devraient augmenter à un CAGR de 7,71 % entre 2026 et 2031.
Quel type de produit se développe le plus rapidement ?
Les eaux électrolytiques et minérales, avec un CAGR prévu de 8,58 % jusqu'en 2031.
Pourquoi les canettes en aluminium gagnent-elles des parts dans l'hydratation en Europe ?
La hausse des coûts du rPET et la recyclabilité de l'aluminium stimulent un CAGR de 9,42 % pour les canettes jusqu'en 2031.
Quelle part les eaux fonctionnelles aromatisées détenaient-elles en 2025 ?
Les variantes aromatisées ont capté 71,91 % des revenus européens cette année-là.