
Taille et Part du Marché des Véhicules Utilitaires Légers Électriques en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 13.41 Milliards de dollars |
| Taille du Marché (2026) | 15.62 Milliards de dollars |
| Taille du Marché (2031) | 33.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.52 % |
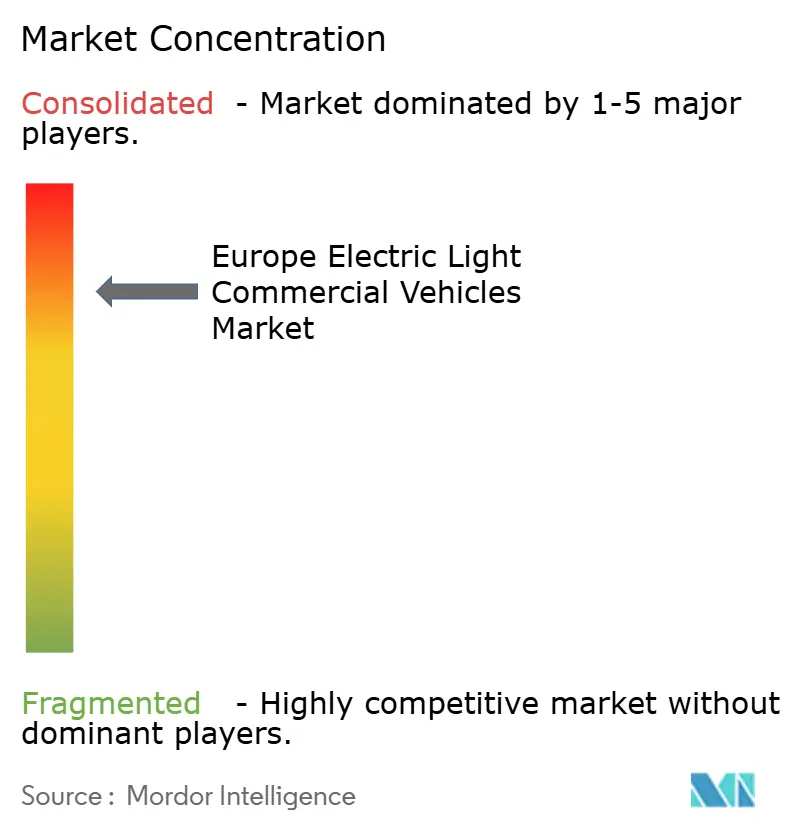
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Véhicules Utilitaires Légers Électriques en Europe par Mordor Intelligence
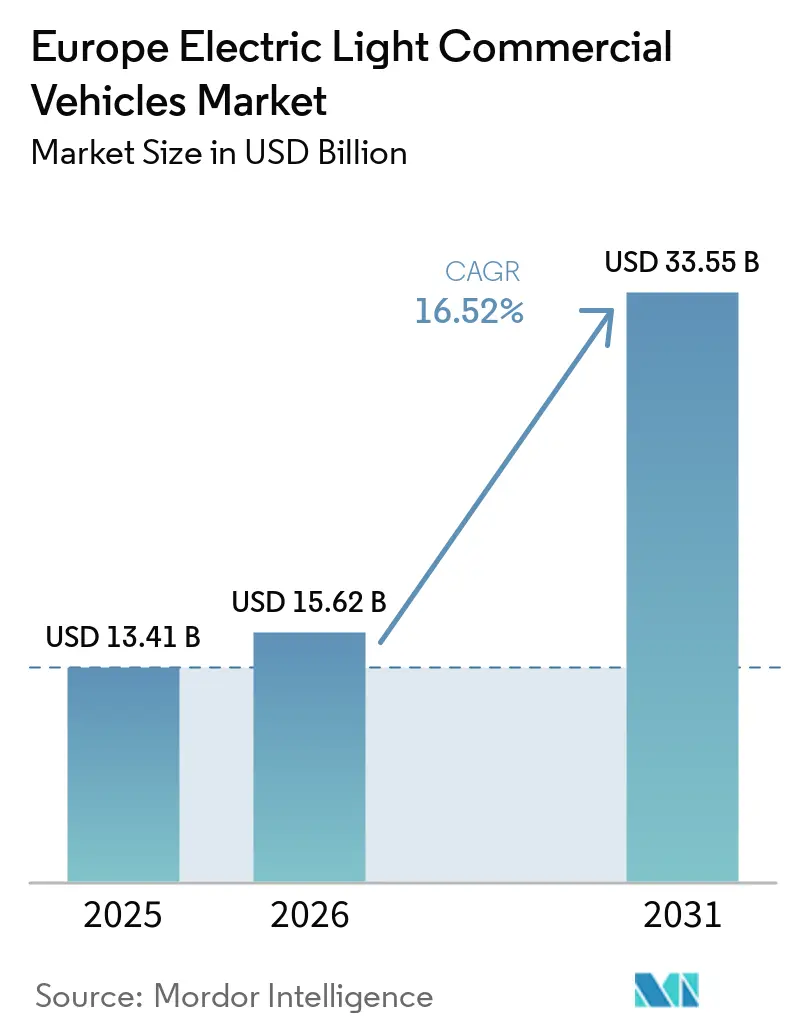
Le marché européen des véhicules utilitaires légers électriques était évalué à 13,41 milliards USD en 2025, est estimé à 15,62 milliards USD en 2026 et devrait atteindre 33,55 milliards USD d'ici 2031, avec un CAGR de 16,52 % de 2026 à 2031. Les mandats de décarbonation des flottes, la baisse rapide des prix des batteries et le resserrement des objectifs d'émissions moyennes de CO₂ des flottes de l'UE se combinent pour faire avancer les cycles de remplacement de 6 à moins de 4 ans. Les réglementations d'accès urbain imposent désormais des charges journalières qui dépassent largement les coûts d'électricité, ce qui pousse les opérateurs logistiques à accélérer leurs achats de véhicules électriques à batterie pour éviter les pénalités diesel. Le partage de plateformes de batteries entre les gammes de véhicules particuliers et commerciaux comprime les coûts unitaires, tandis que les partenariats public-privé le long du réseau de transport transeuropéen garantissent que la recharge en dépôt et sur les corridors se développera en parallèle. Les délais de raccordement au réseau et l'homologation fragmentée au-dessus de 3,5 tonnes restent les principaux points de friction, mais leur impact est compensé par les incitations financières et la prochaine échéance de conformité 2030 pour les constructeurs.
Points clés du rapport
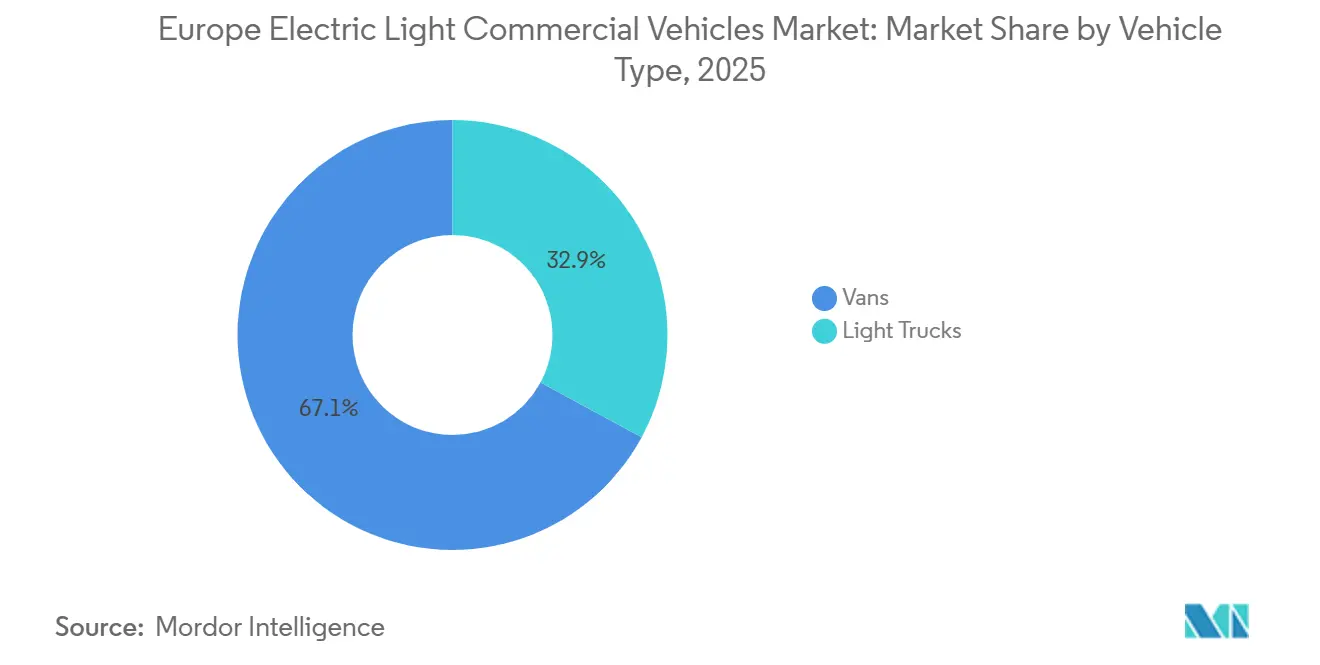
- Par type de véhicule, les fourgonnettes représentaient 67,12 % de la part du marché européen des véhicules utilitaires légers électriques en 2025, et les camions légers devraient se développer à un CAGR de 19,91 % jusqu'en 2031.
- Par type de propulsion, les variantes électriques à batterie ont capté 80,41 % du marché en 2025, tandis que les véhicules électriques à pile à combustible ont enregistré la plus forte croissance avec un CAGR de 21,78 % entre 2026 et 2031.
- Par tonnage, les véhicules utilitaires légers électriques de moins de 3,5 tonnes représentaient 75,73 % du marché européen des véhicules utilitaires légers électriques en 2025, et les modèles de moyenne capacité progressent à un CAGR de 19,22 % jusqu'en 2031.
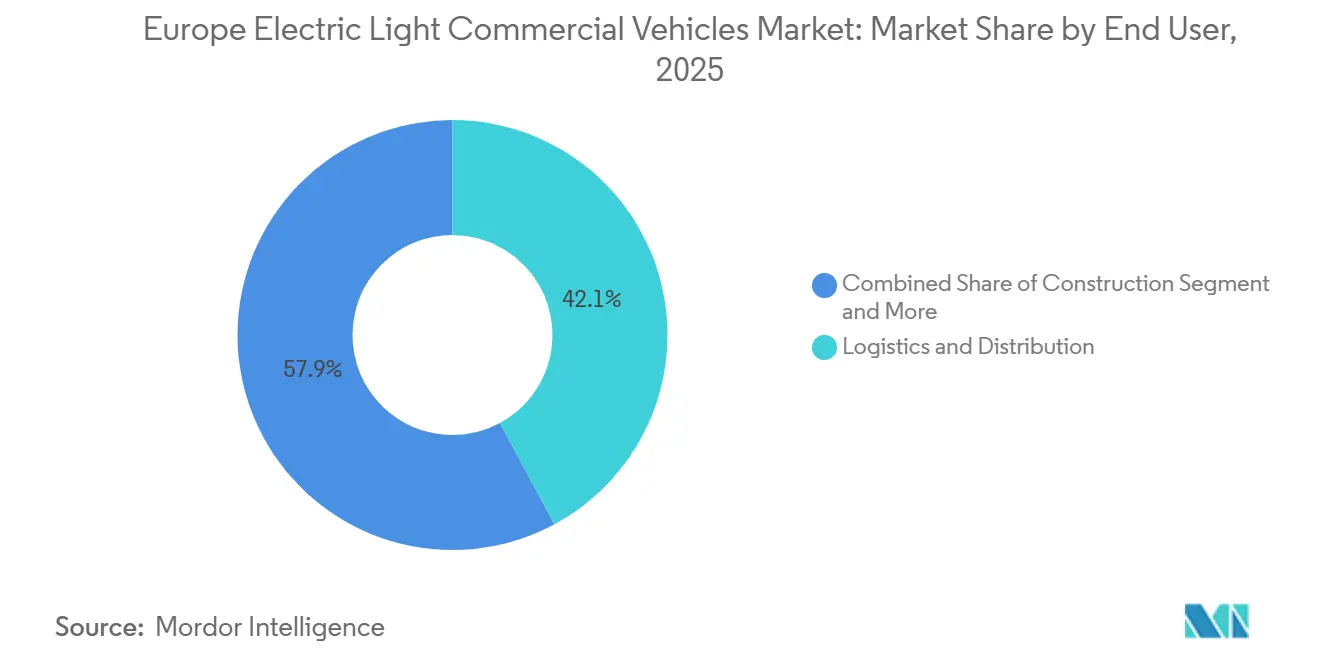
- Par utilisateur final, la logistique et la distribution étaient en tête avec une part de revenus de 42,14 % en 2025 ; les applications minières et énergétiques devraient se développer à un CAGR de 18,43 % jusqu'en 2031.
- Par modèle de propriété, les achats directs représentaient 55,33 % de la demande en 2025, tandis que les solutions de location et de gestion de flotte croissent à un CAGR de 17,12 % jusqu'en 2031.
- Par pays, l'Allemagne détenait une part de 25,82 % de la taille du marché européen des véhicules utilitaires légers électriques en 2025 et devrait afficher un CAGR de 17,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les flottes d'entreprises poussent à la décarbonation | +4.2% | Allemagne, France, Royaume-Uni, Benelux avec répercussions sur les pays nordiques | Moyen terme (2-4 ans) |
| Baisse rapide du coût des batteries en USD/kWh | +3.8% | Paneuropéen, plus fort dans les marchés à fort volume : Allemagne, France, Royaume-Uni | Long terme (≥4 ans) |
| Les objectifs Fit-For-55 de l'UE se resserrent pour les émissions moyennes de CO₂ des flottes | +3.5% | UE27 plus Royaume-Uni, Norvège sous alignement EEE | Court terme (≤2 ans) |
| Les véhicules utilitaires légers électriques atteindront la parité de coût avec le diesel en moins de 4 ans | +2.3% | Europe occidentale (Allemagne, France, Royaume-Uni, Benelux) ; en retard en Europe orientale | Moyen terme (2-4 ans) |
| Essor urbain des zones à zéro émission | +2.1% | Principales zones métropolitaines : Londres, Paris, Amsterdam, Milan, Madrid, Berlin | Court terme (≤2 ans) |
| Déploiements de partenariats public-privé pour les infrastructures de recharge dans les corridors RTE-T | +1.3% | Allemagne, France, Italie, Espagne le long du réseau de transport transeuropéen | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Mandats accélérés de décarbonation des flottes d'entreprises
Des opérateurs multinationaux tels que DHL et Amazon s'engagent sur des calendriers de neutralité carbone qui imposent une pénétration électrique minimale pour les flottes de livraison du dernier kilomètre, créant des volumes d'absorption prévisibles qui réduisent le risque d'investissement des constructeurs [1]. La directive sur les rapports de durabilité des entreprises a rendu obligatoires les divulgations de portée 3 et a intégré la responsabilité carbone sur l'ensemble du cycle de vie dans les protocoles d'approvisionnement. Ce changement incite les équipes d'achat à adopter des modèles de coût total de possession, en mettant l'accent sur la valeur des émissions de CO₂ évitées. Pour les trajets urbains inférieurs à 150 km par jour, les fourgonnettes électriques à batterie atteignent la parité de coût avec leurs homologues diesel en moins de 3 ans, en tenant compte des économies de maintenance et des frais de zone à faibles émissions. Dans la logistique à température contrôlée, la réfrigération électrique réduit non seulement les coûts en éliminant le besoin d'un groupe électrogène diesel auxiliaire, mais réduit également les émissions de particules dans les zones résidentielles. Cette transition crée un cycle auto-renforçant : les engagements climatiques des entreprises stimulent la demande, les commandes importantes de flottes renforcent les attentes en matière de valeur résiduelle, et les constructeurs introduisent des plateformes spécialisées, réduisant encore davantage les coûts.
Baisse rapide du coût des batteries en USD/kWh
Les prix moyens des batteries ont chuté à 115 USD par kWh, en baisse par rapport aux niveaux précédents, sous l'effet de l'intégration cellule-à-pack et de l'adoption croissante de la chimie lithium-fer-phosphate. Les gigafactories européennes, notamment celles détenues par ACC, CATL et PowerCo, visent des coûts inférieurs à 90 EUR, en tirant parti de l'intégration verticale de l'approvisionnement en précurseurs de cathodes. Le lithium-fer-phosphate (LFP) alimente désormais un pourcentage significatif des batteries de véhicules utilitaires légers électriques européens, réalisant des économies substantielles tout en offrant des performances adaptées aux cycles d'utilisation urbains. Atteindre la parité d'achat avec les fourgonnettes diesel dépend de nouvelles réductions des coûts des modules ; à ce prix, une batterie est directement compétitive avec un groupe motopropulseur diesel. Bien que la volatilité du prix du lithium pose des défis, la loi européenne sur les matières premières critiques, avec son accent sur les contrats d'approvisionnement à long terme et le renforcement des capacités de raffinage locales, est en mesure d'atténuer les fluctuations à court terme.
Resserrement des objectifs Fit-for-55 de l'UE sur les émissions moyennes de CO₂ des flottes
Les limites pour les flottes de fourgonnettes passent de 153,9 g/km en 2025 à 90,6 g/km d'ici 2030, avec des pénalités de 95 EUR par g/km par véhicule en cas de non-conformité[2]. Les constructeurs s'engagent donc à proposer des gammes 100 % électriques à batterie bien avant l'échéance zéro émission de 2035. Le paquet automobile 2025 de la Commission envisage une option de dérogation à 90 %, mais les modèles des constructeurs suggèrent qu'il est moins coûteux de passer entièrement à l'électrique que de gérer de petits volumes résiduels de véhicules hybrides conformes. Les procédures d'homologation harmonisées au titre du règlement (UE) 2018/858 réduisent encore la complexité réglementaire et protègent les fournisseurs de la fragmentation entre les États membres. En conséquence, les feuilles de route produits pour 2027-2029 sont verrouillées autour d'un châssis BEV dédié.
Réglementations d'accès urbain et prolifération des zones à zéro émission
La zone à ultra-faibles émissions de Londres couvre tous les arrondissements, imposant une charge journalière aux fourgonnettes non conformes et augmentant les immatriculations de véhicules électriques. Amsterdam restreint le trafic de fret diesel à l'intérieur du périphérique A10 pendant les heures ouvrables, tandis que Paris, Milan, Madrid et Berlin mettent en œuvre des réglementations similaires. Les caméras de contrôle appliquent les pénalités de manière efficace, rendant les économies réalisées grâce à l'électrification totale supérieures à toute prime de prix résiduelle. Les entreprises de livraison paneuropéennes privilégient de plus en plus les flottes électriques standardisées plutôt que la gestion des contraintes liées au diesel à travers les frontières municipales. Ce cadre réglementaire devrait soutenir la demande de véhicules utilitaires légers à zéro émission.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lenteur des cycles d'homologation pour les châssis à zéro émission de plus de 3,5 T | -1.8% | UE27 plus Royaume-Uni, particulièrement fragmenté en Europe du Sud et de l'Est | Moyen terme (2-4 ans) |
| Délais de raccordement au réseau pour la recharge rapide en dépôt au-dessus de 350 kW | -1.2% | France, Italie, Espagne, Pologne avec une pression aiguë dans les zones métropolitaines | Court terme (≤2 ans) |
| Rareté des données sur la valeur résiduelle limitant la pénétration de la location | -0.9% | Paneuropéen, plus sévère sur les marchés à adoption naissante de véhicules utilitaires légers électriques (Europe de l'Est) | Moyen terme (2-4 ans) |
| Risque de concentration de l'approvisionnement en lithium-fer-phosphate | -0.7% | Chaîne d'approvisionnement mondiale avec exposition aux gigafactories européennes | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Lenteur des cycles d'homologation pour les châssis à zéro émission de plus de 3,5 T
Les plateformes de moyenne capacité font face à des exigences nationales d'essais fragmentées, entraînant des délais d'homologation de véhicule complet plus longs que pour les fourgonnettes légères. L'Allemagne et la France s'opposent à la centralisation parce que les laboratoires nationaux génèrent des revenus de certification, créant une résistance à la proposition de la Commission européenne d'un processus d'approbation unique à l'échelle de l'UE. En conséquence, Iveco et MAN ont retardé le lancement de modèles de moyenne capacité. Ces retards créent un déficit d'offre dans les applications municipales et de construction et prolongent la domination du diesel alors que les villes développent des réglementations sur la collecte des déchets à zéro émission.
Délais de raccordement au réseau pour la recharge rapide en dépôt au-dessus de 350 kW
En France et en Italie, les gestionnaires de réseaux de distribution sont incapables de garantir la capacité pour les dépôts nécessitant plusieurs mégawatts. En conséquence, les flottes attendent les mises à niveau essentielles des transformateurs. Enedis a mis en évidence des demandes en attente, et e-distribuzione a signalé des retards similaires aux abords de Milan et de Rome. Bien que l'intégration du solaire avec le stockage puisse réduire de moitié la dépendance au réseau, cela s'accompagne d'un coût élevé : un investissement supplémentaire de 200 000 à 500 000 EUR en capital pour un site de 1 MW. Cette charge financière réduit considérablement les économies pour les petits transporteurs. Aujourd'hui, pour de nombreux opérateurs, c'est le chargeur, et non la fourgonnette, qui détermine le rythme de l'électrification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
leadership des fourgonnettes et essor des camions légersLes fourgonnettes ont généré 67,12 % des revenus de 2025, soutenues par l'exécution du commerce électronique qui valorise la capacité cubique et une charge utile d'une tonne. La commande de 10 000 unités Rivian d'Amazon et l'accord de 14 000 unités Streetscooter de DHL illustrent des achats d'ancrage qui répartissent les coûts des chargeurs en dépôt. La taille du marché européen des véhicules utilitaires légers électriques pour la catégorie des fourgonnettes devrait se développer régulièrement à mesure que la communalité de plateforme avec les monospaces particuliers réduit les frais généraux de fabrication. Les camions légers, y compris les pick-ups à cabine-châssis, devraient progresser de 19,91 % par an car les flottes de construction et municipales exigent désormais des charges utiles à zéro émission supérieures à 1,5 tonne. Les feuilles de route produits de Ford et Volkswagen ajoutent une fonctionnalité véhicule-à-charge, permettant aux équipes d'alimenter directement les équipements depuis la batterie de traction sur site.
La domination des fourgonnettes persiste parce que les modèles de moins de 3,5 tonnes évitent une homologation stricte et sont éligibles à la recharge en courant alternatif en dépôt, mais l'élan se déplace après 2028 lorsque des règles de portée 3 plus strictes poussent les flottes de services publics et de télécommunications vers des pick-ups électriques à batterie. L'homologation des camions légers reste plus difficile en raison des modifications de châssis pour les batteries, mais la clarté réglementaire s'améliore. À mesure que les données sur la valeur résiduelle mûrissent, les coûts de location des camions légers commencent à converger avec ceux des fourgonnettes, libérant la demande des PME dans les zones rurales auparavant dépendantes du diesel.
Par type de propulsion :
cœur BEV et niche FCEVLes modèles électriques à batterie ont capté 80,41 % de part en 2025, principalement parce que les autonomies journalières inférieures à 200 km s'inscrivent dans des batteries de 75 kWh qui se rechargent la nuit sur courant alternatif 11 kW. Les fourgonnettes et camions légers à pile à combustible progressent de 21,78 % par an, ciblant les longs trajets régionaux où une autonomie de 400 km et un temps de ravitaillement de cinq minutes l'emportent sur le prix d'entrée sur le marché plus élevé. Les constructeurs pilotent ces véhicules le long des principaux corridors de transport européens, avec le soutien d'initiatives régionales de financement de l'hydrogène.
Techniquement, le marché se bifurque entre des batteries à moindre coût pour les fourgonnettes urbaines et des batteries à plus haute densité énergétique pour les applications interurbaines. Les coûts de l'hydrogène vert doivent baisser pour que la parité du coût total de possession (TCO) devienne probable. Cependant, la reconversion des pipelines dans le cadre des initiatives de dorsale hydrogène réduit les coûts de transport au fil du temps. Jusqu'à ce que la densité des stations de ravitaillement en hydrogène se rapproche de la couverture diesel, les véhicules électriques à batterie (BEV) continueront de dominer la plupart des appels d'offres de flottes. Les options à double batterie permettent également aux opérateurs d'aligner l'autonomie du véhicule sur les exigences de l'itinéraire sans payer pour une capacité de batterie inutilisée.
Par tonnage :
le segment léger prévaut, la moyenne capacité s'accélèreLes véhicules de moins de 3,5 tonnes représentaient 75,73 % des livraisons en 2025, grâce à des processus d'approbation plus simples, une large gamme de modèles et une compatibilité avec les chargeurs publics omniprésents de 50 à 150 kW. Ce segment du marché européen des véhicules utilitaires légers électriques continue de croître, bien qu'à un rythme plus lent, à mesure que les centres de livraison de colis approchent de la saturation. La moyenne capacité (3,5-7,5 tonnes) se développe de 19,22 % par an à mesure que les villes remplacent les camions à ordures diesel et les plateformes élévatrices utilitaires. Les constructeurs proposent désormais des véhicules avec des capacités de charge utile plus élevées et des systèmes de prise de force intégrés pour les équipements hydrauliques, répondant aux exigences opérationnelles que les fourgonnettes légères ne peuvent pas satisfaire.
L'échelle des batteries entraîne une divergence des coûts : les fourgonnettes légères atteignent des délais de récupération plus rapides, tandis que les véhicules de moyenne capacité nécessitent des délais de récupération plus longs à moins que des subventions ne soient disponibles. Les réductions d'émissions proposées pour les camions plus lourds resserrent encore le calendrier de transition, encourageant les premiers adoptants qui valorisent la certitude réglementaire. L'infrastructure de recharge est encore en train de rattraper son retard, avec des chargeurs en dépôt à haute capacité dont le déploiement commercial est attendu à l'avenir.
Par secteur d'utilisation finale :
la logistique domine, le secteur minier prend de l'élanLa logistique et la distribution ont revendiqué 42,14 % des revenus de 2025, les opérateurs postaux et les géants du colis visant des flottes de livraison du dernier kilomètre électriques à 60-100 % d'ici 2030. Leurs itinéraires prévisibles et leurs dépôts centralisés maximisent l'utilisation des chargeurs et la durée de vie des batteries. Pendant ce temps, les sociétés minières et énergétiques affichent un CAGR de 18,43 % alors que le transport souterrain et les pipelines éloignés testent des camions à échange de batteries pour éliminer les coûts de ventilation diesel. La construction et les services publics suivent, mais dépendent des mises à niveau du réseau autour des chantiers métropolitains.
Les flottes logistiques bénéficient du retour sur investissement le plus clair parce que la recharge en dépôt pendant les temps d'inactivité nocturnes couvre l'intégralité du cycle d'utilisation. Les opérations minières éloignées paient une prime pour une gestion thermique robuste, mais la récupèrent en évitant le transport diesel et les taxes carbone. Lorsque les batteries deviennent modulaires et échangeables, les sites à forte utilisation réduisent encore les temps d'arrêt, renforçant l'attrait par rapport au diesel même dans les climats difficiles.
Par modèle de propriété :
évolution vers la location et la gestion de flotteLa propriété représentait 55,33 % des unités en 2025, les grands transporteurs préférant l'achat direct pour bénéficier de l'amortissement et conserver la plus-value sur le marché secondaire. La location progresse de 17,12 % par an parce que les données en temps réel sur l'état des batteries sous-tendent désormais des garanties de valeur résiduelle qui réduisent l'écart de prix avec les contrats diesel. Le marché européen des véhicules utilitaires légers électriques continue de voir les PME choisir des contrats de location opérationnelle incluant l'installation de chargeurs et la maintenance.
Les profils de risque divergent : les entreprises disposant d'équipes d'électrification internes achètent des actifs pour piloter l'échange de batteries ou le repowering, tandis que les petites entreprises transfèrent l'obsolescence technologique aux bailleurs. Les offres d'abonnement avec des durées d'un à douze mois servent les pics de l'économie à la demande et les hausses saisonnières où la flexibilité prime sur le TCO à long terme. Au fil du temps, une plus grande transparence sur la dégradation des batteries fera de la location la solution par défaut, en dehors des géants de la logistique intégrés verticalement.
Analyse géographique
Marché européen des véhicules utilitaires légers électriques en France
La France continue de dominer le paysage européen des véhicules utilitaires légers électriques, détenant environ 20 % de part de marché en 2024. La position de leadership du pays est renforcée par son approche globale de la mobilité électrique, combinant un solide soutien gouvernemental et le développement d'une infrastructure de recharge étendue. L'engagement du gouvernement français en faveur de la durabilité environnementale se manifeste par la mise en œuvre de diverses incitations et politiques visant à accélérer l'adoption des véhicules utilitaires électriques. Ces initiatives, associées à l'accent stratégique du pays sur le développement d'un réseau de recharge complet, ont créé un écosystème favorable à l'adoption des véhicules utilitaires légers électriques. La croissance du marché est également portée par une sensibilisation croissante des entreprises aux avantages économiques à long terme des véhicules électriques, notamment la réduction des coûts opérationnels et des besoins de maintenance. Par ailleurs, la solide base de fabrication automobile française et son expertise en matière de technologie des véhicules électriques ont assuré une offre régulière de modèles innovants de véhicules utilitaires légers électriques, répondant à des besoins commerciaux variés.
Marché européen des véhicules utilitaires légers électriques en Espagne
L'Espagne s'est imposée comme le marché à la croissance la plus rapide dans le secteur européen des véhicules utilitaires légers électriques, avec un CAGR projeté d'environ 29 % de 2024 à 2029. La remarquable trajectoire de croissance du pays est soutenue par ses ambitieux objectifs d'électrification et ses investissements substantiels dans les infrastructures de recharge. L'industrie automobile espagnole a connu une transformation significative, les fabricants se concentrant de plus en plus sur la production et le développement de véhicules électriques. L'engagement du gouvernement à réduire les émissions de carbone a conduit à la mise en œuvre de mesures de soutien globales, notamment des incitations à l'achat et des avantages fiscaux pour les opérateurs de véhicules utilitaires électriques. La situation géographique stratégique du pays et son secteur logistique bien développé ont également contribué à l'adoption croissante des véhicules utilitaires légers électriques, notamment dans les applications de livraison urbaine et de logistique du dernier kilomètre. En outre, l'accent mis par l'Espagne sur l'intégration des énergies renouvelables avec la mobilité électrique a créé un écosystème durable qui soutient la croissance à long terme du marché des véhicules utilitaires électriques.
Marché européen des véhicules utilitaires légers électriques au Royaume-Uni
Le Royaume-Uni maintient sa position d'acteur clé sur le marché européen des véhicules utilitaires légers électriques, porté par son approche globale du transport durable. Le succès du pays en matière d'adoption des véhicules utilitaires légers électriques est soutenu par un cadre réglementaire bien structuré qui comprend à la fois des incitations et des restrictions sur les véhicules conventionnels. La feuille de route claire du gouvernement britannique pour l'élimination progressive des véhicules à moteur à combustion interne a donné aux entreprises la confiance nécessaire pour investir dans la transition vers des flottes électriques. Le marché a particulièrement bénéficié de l'accent fort mis par le pays sur le développement de solutions de recharge intelligentes et de modèles de financement innovants pour les véhicules utilitaires électriques. Les centres urbains du Royaume-Uni ont été à l'avant-garde de la mise en œuvre de zones à faibles émissions, créant des incitations supplémentaires pour les entreprises à passer aux véhicules utilitaires légers électriques. Le réseau d'infrastructure de recharge solide du pays, combiné à une disponibilité croissante de modèles provenant de fabricants nationaux et internationaux, a créé un environnement favorable à la croissance du marché.
Marché européen des véhicules utilitaires légers électriques en Italie
L'Italie s'est imposée comme une force significative sur le marché européen des véhicules utilitaires légers électriques, caractérisée par son approche innovante des solutions de mobilité durable. Le développement du marché dans le pays est soutenu par une combinaison d'initiatives nationales et régionales visant à promouvoir l'adoption des véhicules électriques. Les villes italiennes ont été particulièrement proactives dans la mise en œuvre de plans de mobilité urbaine durable, qui ont créé de fortes incitations pour les entreprises à passer aux véhicules utilitaires électriques. Le marché a bénéficié du solide héritage manufacturier automobile de l'Italie, plusieurs fabricants développant et produisant des véhicules utilitaires légers électriques dans le pays. L'intégration des concepts de ville intelligente avec les solutions de mobilité électrique a créé des opportunités uniques pour le déploiement de véhicules utilitaires légers électriques dans la logistique urbaine. De plus, l'accent mis par l'Italie sur le développement de solutions de recharge innovantes, notamment les corridors de recharge dynamique et l'intégration au réseau intelligent, a contribué à atténuer les craintes liées à l'autonomie chez les utilisateurs commerciaux.
Marché européen des véhicules utilitaires légers électriques dans les autres pays
Le marché des véhicules utilitaires légers électriques dans les autres pays européens présente des niveaux de maturité et des taux d'adoption variables, reflétant la diversité des conditions économiques et des cadres politiques. Des pays tels que l'Allemagne, la Norvège, la Suède et le Danemark ont manifesté un fort engagement en faveur de la mobilité électrique grâce à des mesures de soutien globales et au développement des infrastructures. La région du Benelux, comprenant la Belgique, les Pays-Bas et le Luxembourg, s'est imposée comme un marché important pour les véhicules utilitaires légers électriques, notamment dans les applications de logistique urbaine. Les pays d'Europe de l'Est, notamment la Pologne, la République tchèque et la Hongrie, accordent progressivement une plus grande attention aux véhicules utilitaires électriques, soutenus par des initiatives et des financements à l'échelle de l'Union européenne. Les États baltes — l'Estonie, la Lettonie et la Lituanie — développent leurs écosystèmes de mobilité électrique, tandis que l'Autriche et l'Irlande continuent de renforcer leurs positions grâce à des incitations ciblées et au développement des infrastructures. Ces marchés contribuent collectivement à l'objectif européen plus large de transport commercial durable, chacun apportant des perspectives et des solutions uniques au paysage de la mobilité électrique.
Paysage concurrentiel
Marché des Véhicules Utilitaires Légers Électriques en Europe en France
Stellantis, Mercedes-Benz, Volkswagen, Ford et Renault, les cinq acteurs dominants, commandent une part significative des ventes unitaires. Leur succès découle de gammes de modèles diversifiées, de divisions financières internes et de vastes réseaux de services. Stellantis, tirant parti de la plateforme e-STLA Medium à travers ses quatre marques, s'associe à ACC pour s'approvisionner en cellules, réduisant efficacement les coûts logistiques. Mercedes-Benz se distingue en proposant des variantes longue portée équipées de systèmes HVAC à pompe à chaleur, garantissant des performances optimales en hiver. Pendant ce temps, Volkswagen s'engage dans un investissement substantiel à Hanovre, augmentant la production de l'ID. Buzz Cargo [3].
Les acteurs chinois Maxus et Cenntro perturbent le marché en réduisant considérablement les prix catalogue et en remportant des appels d'offres municipaux dans lesquels les coûts d'acquisition totaux l'emportent sur la réputation de la marque. Les start-ups Arrival et Quantron sont pionnières dans les modèles de microfabrication, positionnant l'assemblage final à proximité des dépôts de flottes. Cette stratégie rationalise non seulement la logistique des véhicules finis, mais permet également la personnalisation des carrosseries. Cependant, la restructuration d'Arrival met en évidence les défis d'exécution, notamment lorsque les commandes importantes diminuent. Dans une tendance notable, les dépôts de brevets technologiques à l'Office européen des brevets ont augmenté, avec un accent sur les châssis à plateau modulaire conçus pour des empattements et des hauteurs de toit polyvalents, tous centrés sur un plateau de batterie unifié.
Il existe un potentiel inexploité dans les camions à pile à combustible de moyenne capacité, un segment actuellement en retard en raison d'un réseau de ravitaillement clairsemé, avec moins de sites adéquats répartis sur le continent. Bien qu'Iveco-Nikola et Hyundai pilotent des initiatives soutenues par la stratégie hydrogène de l'UE, l'économie penche encore vers le diesel pour de nombreux itinéraires, compte tenu des dynamiques actuelles de charge utile par rapport au coût. La gestion thermique des batteries émerge comme un facteur de différenciation clé ; Stellantis et Renault utilisent des algorithmes avancés de préconditionnement qui chauffent les batteries en route vers les dépôts pour réduire les temps de recharge. Avec des garanties de batteries désormais considérablement prolongées, la confiance dans les valeurs résiduelles se renforce, intensifiant la concurrence entre les entités financières captives et les sociétés de location indépendantes.
Leaders du secteur européen des véhicules utilitaires légers électriques
-
Stellantis N.V.
-
Renault Group
-
Volkswagen AG
-
Ford Motor Company
-
Mercedes-Benz Group AG (Mercedes-Benz Vans)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des véhicules utilitaires légers électriques Entreprises couvertes dans ce rapport
- Mercedes-Benz Group AG (Mercedes-Benz Vans)
- Stellantis N.V (Peugeot, Citroen, Fiat Professional, Opel/Vauxhall)
- Volkswagen AG
- Ford Motor Company
- Renault Group
- Volvo Group (Volvo Trucks, Renault Trucks)
- Nissan Motor Co. Ltd.
- Toyota Motor Corporation
- Maxus
- Addax Motors NV
- Iveco Group
- MAN Truck and Bus SE
- Hyundai Motor Company
- Rivian Automotive LLC
Développements industriels récents dans Marché européen des véhicules utilitaires légers électriques
- Mai 2026 : BYD a lancé la Dolphin Cargo e-Van, un véhicule utilitaire électrique compact conçu pour les opérateurs de flottes. Le véhicule est propulsé par un moteur électrique de 204 PS et une batterie de 60,4 kWh, offrant une autonomie WLTP allant jusqu'à 347 miles en conditions urbaines et 265 miles en cycle mixte.
- Avril 2026 : Stellantis Italie a ouvert les commandes pour la nouvelle Leapmotor T03 Van, un véhicule utilitaire léger entièrement électrique conçu pour les applications professionnelles urbaines. Le véhicule présente des dimensions extérieures compactes et un espace de chargement pratique d'une capacité allant jusqu'à 657 litres. La fourgonnette utilise un groupe motopropulseur entièrement électrique et offre une autonomie allant jusqu'à 256 km sur une seule charge.
Périmètre du rapport sur le marché européen des véhicules utilitaires légers électriques
Le rapport sur le marché européen des véhicules utilitaires légers électriques est segmenté par type de véhicule (fourgonnettes et camions légers), type de propulsion (électrique à batterie, hybride rechargeable, hybride électrique et électrique à pile à combustible), tonnage (léger inférieur à 3,5 t et moyen 3,5-7,5 t), secteur d'utilisation finale (logistique et distribution, construction, gouvernement et secteur public, PME et services, et mines et énergie), modèle de propriété (propriété et location/gestion de flotte) et géographie (Autriche, Belgique, République tchèque, Danemark, Estonie, France, Allemagne, Irlande, Italie, Lettonie, Lituanie, Norvège, Pologne, Russie, Espagne, Suède, Royaume-Uni et reste de l'Europe). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Véhicules Utilitaires Légers |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Autriche |
| Belgique |
| République Tchèque |
| Danemark |
| Estonie |
| France |
| Allemagne |
| Irlande |
| Italie |
| Lettonie |
| Lituanie |
| Norvège |
| Pologne |
| Russie |
| Espagne |
| Suède |
| Royaume-Uni |
| Reste de l'Europe |
| Configuration de Véhicule | Véhicules Utilitaires Légers |
| Catégorie de Carburant | BEV |
| FCEV | |
| HEV | |
| PHEV | |
| Pays | Autriche |
| Belgique | |
| République Tchèque | |
| Danemark | |
| Estonie | |
| France | |
| Allemagne | |
| Irlande | |
| Italie | |
| Lettonie | |
| Lituanie | |
| Norvège | |
| Pologne | |
| Russie | |
| Espagne | |
| Suède | |
| Royaume-Uni | |
| Reste de l'Europe |
Définition du marché
- Type de Véhicule - La catégorie couvre les véhicules utilitaires légers.
- Type de Carrosserie - Cela comprend les camionnettes légères et les fourgons utilitaires légers.
- Catégorie de Carburant - La catégorie couvre exclusivement les systèmes de propulsion électrique, notamment divers types tels que les HEV (Véhicules Électriques Hybrides), les PHEV (Véhicules Électriques Hybrides Rechargeables), les BEV (Véhicules Électriques à Batterie) et les FCEV (Véhicules Électriques à Pile à Combustible).
| Mot-clé | Définition |
|---|---|
| Véhicule Électrique | Un véhicule qui utilise un ou plusieurs moteurs électriques pour la propulsion. Comprend les voitures, les bus et les camions. Ce terme inclut les véhicules entièrement électriques ou les véhicules électriques à batterie et les véhicules électriques hybrides rechargeables. |
| BEV | Un BEV repose entièrement sur une batterie et un moteur pour la propulsion. La batterie du véhicule doit être chargée en la branchant sur une prise ou une station de recharge publique. Les BEV n'ont pas de moteur à combustion interne et sont donc sans pollution. Ils ont un faible coût d'exploitation et un bruit de moteur réduit par rapport aux moteurs à carburant conventionnels. Cependant, ils ont une autonomie plus courte et des prix plus élevés que leurs modèles équivalents à essence. |
| PEV | Un véhicule électrique rechargeable est un véhicule électrique qui peut être chargé de manière externe et comprend généralement tous les véhicules électriques ainsi que les hybrides rechargeables. |
| Hybride Rechargeable | Un véhicule qui peut être alimenté soit par un moteur à combustion interne, soit par un moteur électrique. Contrairement aux véhicules électriques hybrides normaux, ils peuvent être chargés de manière externe. |
| Moteur à Combustion Interne | Un moteur dans lequel la combustion des carburants se produit dans un espace confiné appelé chambre de combustion. Fonctionne généralement à l'essence ou au diesel. |
| Hybride Électrique | Un véhicule alimenté par un moteur à combustion interne en combinaison avec un ou plusieurs moteurs électriques qui utilisent l'énergie stockée dans des batteries. Ceux-ci sont continuellement rechargés par l'énergie du moteur à combustion interne et le freinage régénératif. |
| Véhicules Utilitaires | Les véhicules utilitaires sont des véhicules routiers motorisés conçus pour transporter des personnes ou des marchandises. La catégorie comprend les véhicules utilitaires légers et les véhicules de moyenne et lourde charge. |
| Véhicules de Tourisme | Les voitures particulières sont des véhicules à moteur électrique ou à moteur thermique dotés d'au moins quatre roues. Ces véhicules sont utilisés pour le transport de passagers et comprennent au maximum huit sièges en plus du siège du conducteur. |
| Véhicules Utilitaires Légers | Les véhicules utilitaires pesant moins de 2 722 kg (Classe 1) et dans la plage de 2 722 à 4 536 kg (Classe 2) sont couverts dans cette catégorie. |
| Véhicules de Moyenne et Lourde Charge | Les véhicules utilitaires pesant dans la plage de 4 536 à 6 350 kg (Classe 3), 6 350 à 7 257 kg (Classe 4), 7 257 à 8 845 kg (Classe 5), 8 845 à 11 793 kg (Classe 6), 11 793 à 14 969 kg (Classe 7) et au-dessus de 14 969 kg (Classe 8) sont couverts dans cette catégorie. |
| Bus | Un mode de transport qui désigne généralement un grand véhicule conçu pour transporter des passagers sur de longues distances. Cela comprend les bus de transit, les bus scolaires, les navettes et les trolleybus. |
| Diesel | Comprend les véhicules qui utilisent le diesel comme carburant principal. Un véhicule à moteur diesel dispose d'un système d'injection à allumage par compression plutôt que du système à allumage par étincelle utilisé par la plupart des véhicules à essence. Dans ces véhicules, le carburant est injecté dans la chambre de combustion et enflammé par la haute température atteinte lorsque le gaz est fortement comprimé. |
| Essence | Comprend les véhicules qui utilisent l'essence comme carburant principal. Une voiture à essence utilise généralement un moteur à combustion interne à allumage par étincelle. Dans ces véhicules, le carburant est injecté soit dans le collecteur d'admission, soit dans la chambre de combustion, où il est mélangé à de l'air, et le mélange air/carburant est enflammé par l'étincelle d'une bougie d'allumage. |
| GPL | Comprend les véhicules qui utilisent le GPL comme carburant principal. Les véhicules GPL dédiés et bi-carburant sont considérés dans le périmètre de l'étude. |
| GNC | Comprend les véhicules qui utilisent le GNC comme carburant principal. Ce sont des véhicules qui fonctionnent comme des véhicules à essence avec des moteurs à combustion interne à allumage par étincelle. |
| HEV | Tous les véhicules électriques qui utilisent des batteries et un moteur à combustion interne comme source principale de propulsion sont considérés dans cette catégorie. Les HEV utilisent généralement un groupe motopropulseur diesel-électrique et sont également connus sous le nom de véhicules hybrides diesel-électriques. Un HEV convertit la quantité de mouvement du véhicule (énergie cinétique) en électricité qui recharge la batterie lorsque le véhicule ralentit ou s'arrête. La batterie d'un HEV ne peut pas être chargée à l'aide d'appareils de recharge. |
| PHEV | Les PHEV sont alimentés par une batterie ainsi que par un moteur à combustion interne. La batterie peut être chargée soit par freinage régénératif utilisant le moteur à combustion interne, soit en se branchant sur une source de charge externe. Les PHEV ont une meilleure autonomie que les BEV mais sont comparativement moins écologiques. |
| Hayon | Ce sont des voitures de taille compacte avec une porte de type hayon fournie à l'arrière. |
| Berline | Ce sont généralement des voitures particulières à deux ou quatre portes, avec un espace séparé fourni à l'arrière pour les bagages. |
| SUV | Communément appelés SUV, ces voitures sont équipées d'une transmission intégrale et ont généralement une garde au sol élevée. Ces voitures peuvent également être utilisées comme véhicules tout-terrain. |
| MPV | Ce sont des véhicules polyvalents (également appelés monospaces) conçus pour transporter un plus grand nombre de passagers. Ils transportent entre cinq et sept personnes et disposent également d'espace pour les bagages. Ils sont généralement plus hauts que la berline familiale moyenne, pour offrir plus d'espace en hauteur et une facilité d'accès, et ils sont généralement à traction avant. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Pour construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volume. Le chiffre d'affaires du marché est calculé en multipliant le volume des ventes par leur prix de vente moyen respectif. Lors de l'estimation du prix de vente moyen, des facteurs tels que l'inflation moyenne, le changement de la demande du marché, le coût de fabrication, les avancées technologiques et les préférences variables des consommateurs, entre autres, ont été pris en compte.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




