
Taille et part de marché des médicaments contre l'épilepsie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.41 Milliards de dollars |
| Taille du Marché (2031) | 12.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
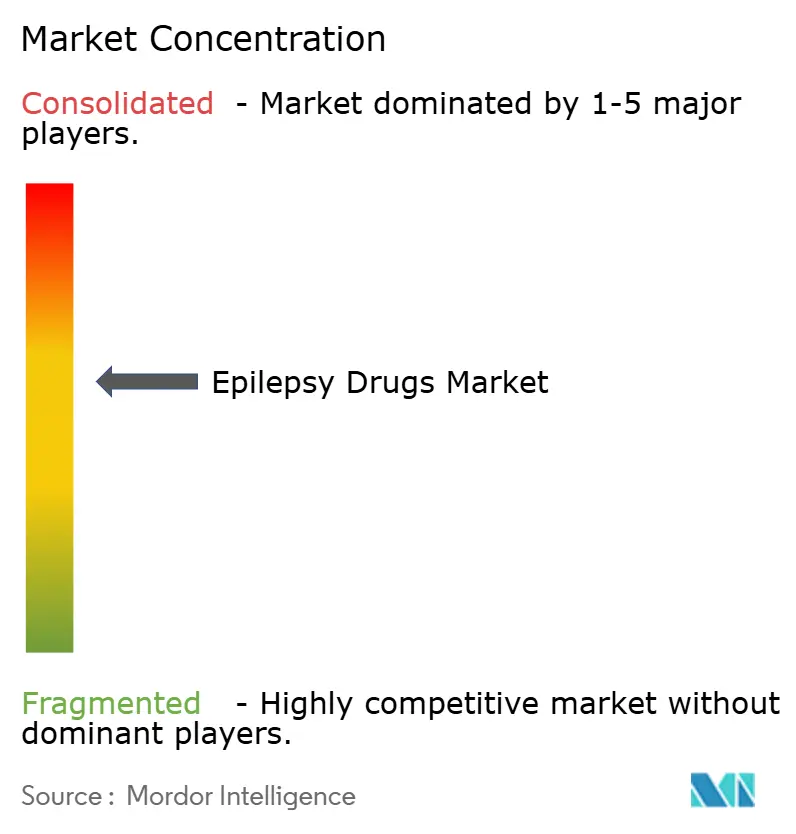
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre l'épilepsie par Mordor Intelligence
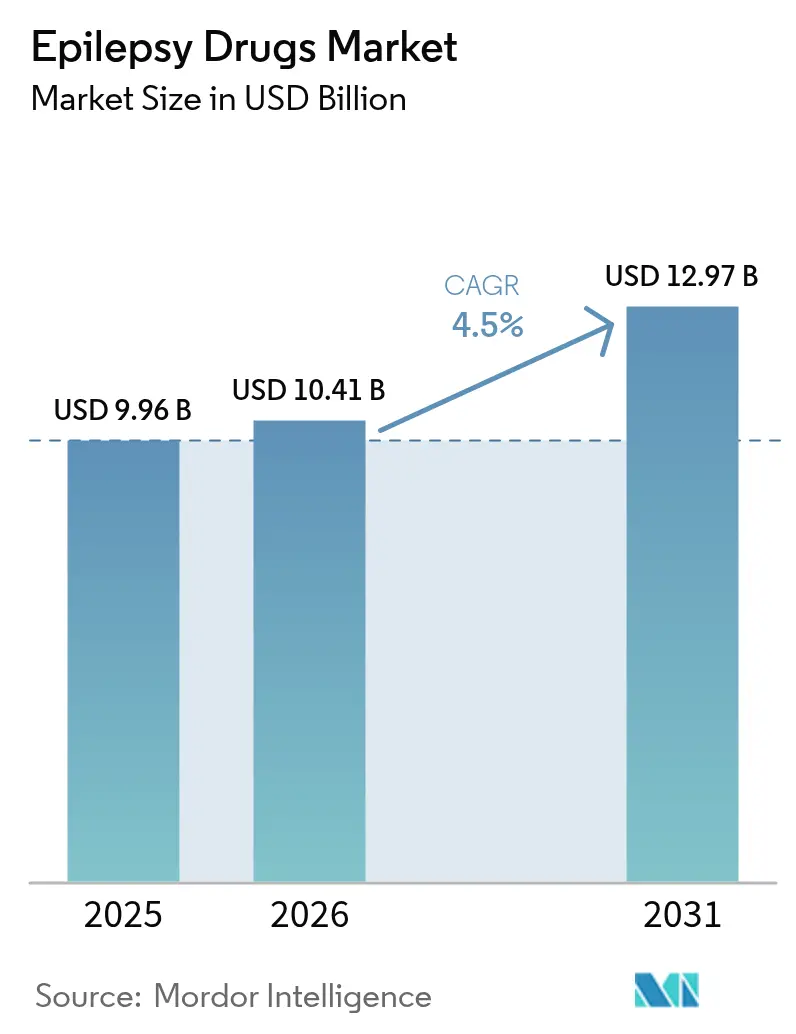
La taille du marché des médicaments contre l'épilepsie devrait passer de 9,96 milliards USD en 2025 à 10,41 milliards USD en 2026 et devrait atteindre 12,97 milliards USD d'ici 2031 à un TCAC de 4,5 % sur la période 2026-2031.
Cette progression reflète le lancement réussi de médicaments anticrises de troisième génération, l'adoption rapide d'outils de précision génétique et le développement des services de télé-neurologie qui améliorent l'observance thérapeutique. La demande continue d'augmenter à mesure que les médecins recherchent des agents plus sûrs pour les crises focales et l'épilepsie pharmacorésistante, mais la pression sur les prix liée aux expirations de brevets et aux pénuries périodiques de principes actifs pharmaceutiques (API) tempère la dynamique des revenus. L'Amérique du Nord conserve son leadership grâce à une couverture de remboursement étendue, tandis que l'Asie-Pacifique affiche la trajectoire la plus forte, la Chine et l'Inde investissant dans des campagnes de sensibilisation à l'épilepsie et élargissant l'accès aux thérapies avancées. L'intensité concurrentielle se renforce car les innovateurs de niche gagnent des parts dans les indications orphelines et les écosystèmes de santé numérique.
Principaux enseignements du rapport
- Par génération de médicaments, les agents de troisième génération ont dominé avec 39,96 % de la part de marché des médicaments antiépileptiques en 2025, tandis que les produits de deuxième génération sont en voie d'enregistrer le TCAC le plus rapide de 6,08 % jusqu'en 2031.
- Par type de crise, les crises focales ont représenté 60,88 % de la taille du marché des médicaments antiépileptiques en 2025. Les crises non classifiées ou combinées devraient afficher le taux de croissance le plus élevé de 5,76 % d'ici 2031.
- Par type de patient, les adultes détenaient 66,72 % de la taille du marché des médicaments antiépileptiques en 2025 ; la pédiatrie enregistrera le TCAC le plus fort de 6,29 % jusqu'en 2031.
- Par voie d'administration, les formulations orales ont capté 50,74 % de la part des revenus en 2025, tandis que les injectables devraient se développer au rythme le plus rapide de 5,55 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont dominé avec 40,21 % de la part de marché des médicaments antiépileptiques en 2025, mais les e-pharmacies et autres points de vente alternatifs connaîtront la croissance la plus rapide, à 6,68 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 39,76 % de la taille du marché des médicaments antiépileptiques en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 5,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des médicaments contre l'épilepsie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Approbations de troisième génération avec des profils de sécurité améliorés | +1.2% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Nombre croissant de patients atteints d'épilepsie pharmacorésistante | +1.0% | Mondial, plus fort dans les régions disposant de réglementations favorables | Moyen terme (2 à 4 ans) |
| Génétique de précision et diagnostics EEG améliorés par l'IA | +0.9% | Amérique du Nord, Europe, pôles avancés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption rapide de la télé-neurologie améliorant l'observance | +0.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Investissements croissants dans les pipelines à base de cannabinoïdes et de neurostéroïdes | +0.7% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Incitations aux médicaments orphelins pour les encéphalopathies rares | +0.6% | Mondial, plus fort dans les régions disposant de réglementations favorables | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des approbations de médicaments anticrises de troisième génération avec des profils de sécurité améliorés
Les régulateurs mondiaux approuvent régulièrement des agents de nouvelle génération tels que le cénobamate, le brivaracétam, le cannabidiol et les formulations nasales de diazépam, qui démontrent des taux de réduction des crises plus élevés et moins d'effets indésirables que les médicaments classiques. SK Biopharmaceuticals a signalé une hausse de 46,6 % en glissement annuel des ventes de Xcopri à 102,4 millions USD au premier trimestre 2025.[1]Équipe éditoriale de NeurologyLive, « Mise à jour des actions de la FDA, avril 2025 », neurologylive.com Les données du monde réel présentées lors de la réunion 2025 de l'Académie américaine de neurologie ont montré une réduction médiane des crises de 84 % chez les adultes atteints de crises focales traités par cénobamate, tandis qu'une étude observationnelle israélienne a cité 27,5 % de liberté de crises parmi les patients pharmacorésistants utilisant la même molécule.[2]A.A. Khan & M.A. Khan, « Médicaments orphelins dans le traitement de l'épilepsie – Une revue », Epilepsy & Behavior Reports, sciencedirect.com La décision de la FDA d'avril 2025 d'étendre le spray nasal de diazépam aux enfants âgés de 2 à 5 ans élargit les options de secours. Collectivement, ces avancées suscitent des attentes pour de meilleurs résultats à long terme et incitent les cliniciens à faire passer les cas résistants aux traitements vers de nouveaux schémas thérapeutiques.
La génétique de précision et les diagnostics EEG améliorés par l'IA améliorent la sélection des médicaments et les taux de réussite des traitements
Les algorithmes d'intelligence artificielle analysent désormais des millions de dossiers cliniques pour identifier les épilepsies monogéniques des années avant le diagnostic habituel, permettant une thérapie plus précoce et plus appropriée. L'Hôpital pour enfants de Philadelphie a validé un modèle qui détecte les épilepsies génétiques 3,6 ans plus tôt en analysant 89 millions d'annotations provenant de 32 000 patients.[3]Hôpital pour enfants de Philadelphie, « Les signatures cliniques des épilepsies génétiques précèdent le diagnostic », chop.edu Le séquençage de l'exome entier donne un taux de diagnostic de 14 %, et 59 % de ces résultats s'alignent sur des thérapies de précision, bien que l'adoption dans le monde réel reste en retard à 32 % pour des raisons de remboursement et d'accès. À mesure que la couverture des payeurs s'élargit et que l'IA obtient une approbation réglementaire, les cliniciens devraient associer les informations génotypiques aux médicaments de troisième génération, renforçant les parcours de soins personnalisés sur le marché des médicaments antiépileptiques.
Adoption rapide des plateformes de télé-neurologie, augmentant la fréquence de renouvellement des ordonnances et l'observance à long terme
La Société américaine de l'épilepsie soutient officiellement la télésanté pour la gestion de l'épilepsie et préconise une flexibilité réglementaire pour maintenir la prescription à distance.[4]Société américaine de l'épilepsie, « Déclaration de position sur la télésanté », aesnet.org SK Biopharmaceuticals et Eurofarma développent un service de télémédecine pour l'épilepsie alimenté par l'IA destiné aux utilisateurs américains, anticipant un segment de soins à distance de 1,8 milliard USD d'ici 2032. Des études contrôlées révèlent que les rappels de thérapie observée par vidéo et les outils numériques de psychoéducation réduisent sensiblement les taux d'absence aux rendez-vous et améliorent l'observance, en particulier parmi les populations Medicaid et minoritaires, renforçant la durabilité des revenus pour les acteurs du marché des médicaments antiépileptiques.
Incitations aux médicaments orphelins accélérant les thérapies pour les encéphalopathies épileptiques rares
Sept traitements anticrises bénéficient désormais de désignations orphelines aux États-Unis et dans l'Union européenne, tirant parti d'avantages fiscaux, de dispenses de redevances et de fenêtres d'exclusivité de 7 à 10 ans. Des succès tels que la fenfluramine pour les syndromes de Dravet et de Lennox-Gastaut valident le modèle et encouragent les promoteurs à faire avancer des programmes destinés à de petites populations qui bénéficient d'une latitude de tarification premium. Les encéphalopathies développementales et épileptiques étant souvent résistantes aux médicaments courants, les voies orphelines sont essentielles pour satisfaire les besoins cliniques non satisfaits et offrent une couverture commerciale attrayante contre les génériques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expirations de brevets des marques historiques | -0.7% | Mondial, prononcé sur les marchés matures | Court terme (≤ 2 ans) |
| Pénuries récurrentes d'API pour les molécules clés | -0.5% | Mondial, aigu dans les économies émergentes | Moyen terme (2 à 4 ans) |
| Contrôles stricts des payeurs | -0.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Titration complexe et surveillance de la sécurité | -0.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les expirations de brevets érodent les marges des grandes marques historiques de médicaments antiépileptiques
Le Vimpat d'UCB et plusieurs autres leaders de longue date font face à de fortes baisses de prix à mesure que les protections exclusives expirent. La Commission fédérale du commerce examine les tactiques de l'industrie visant à bloquer ou retarder l'entrée des génériques et insiste pour que les économies parviennent aux patients. Bien que l'érosion puisse dépasser 70 % au cours de la première année suivant l'expiration, elle pousse également les prescripteurs à expérimenter des agents innovants encore sous brevet, déplaçant les volumes vers les entreprises qui maintiennent des pipelines riches en phase avancée.
Les pénuries récurrentes d'API pour la carbamazépine et le lévétiracétam perturbent la continuité de l'approvisionnement
La concentration des capacités de fabrication combinée aux goulets d'étranglement du transport a entraîné plus de 1 000 pénuries de médicaments en Suède en 2023, une tendance qui se répercute dans le monde entier. Les interruptions de thérapie peuvent déclencher des crises de percée et augmenter le risque d'hospitalisation. Les régulateurs imposent des notifications de pénurie plus précoces, tandis que les acheteurs hospitaliers diversifient leurs sources et constituent des stocks tampons, mais l'incertitude à moyen terme persiste, poussant les systèmes de santé vers des molécules plus récentes avec des chaînes d'approvisionnement plus sécurisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par génération de médicaments : les médicaments de troisième génération redéfinissent les normes de soins
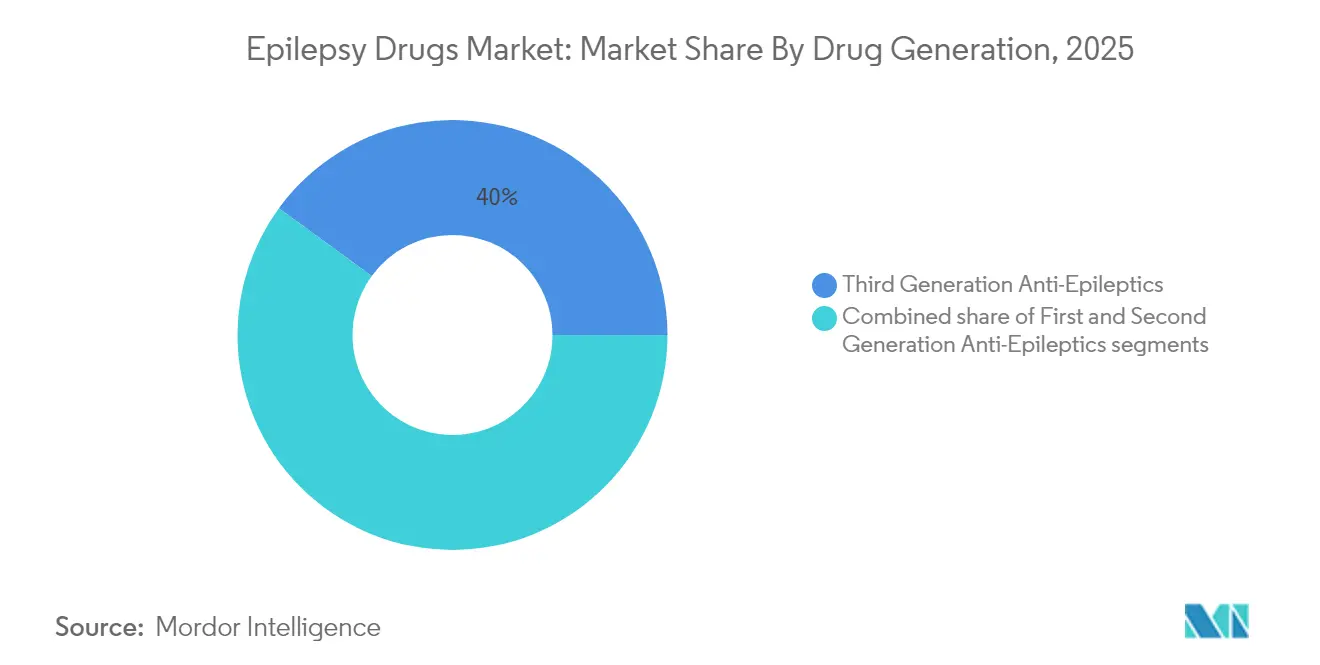
Les composés de troisième génération ont dominé avec 39,96 % de part du marché des médicaments antiépileptiques en 2025 grâce à une sécurité supérieure et à une action à double mécanisme. Les données de phase 3 du cénobamate ont montré 25,8 % de liberté de crises sur 12 mois à des doses variées. Ces progrès sous-tendent une prévision dans laquelle le segment élargit son avance jusqu'en 2031, tandis que les agents de deuxième génération croissent à un TCAC de 6,08 % sur la base d'une familiarité étendue dans le monde réel et de profils d'effets secondaires favorables.
À l'avenir, la synergie entre les médicaments de troisième génération et les diagnostics de précision accélérera probablement les changements de thérapie pour les patients réfractaires, ancrant les flux de revenus pour les innovateurs. Néanmoins, les médicaments de première génération restent des piliers dans les contextes à ressources limitées en raison de leur pharmacocinétique bien connue et de leur faible coût, préservant un paysage à plusieurs niveaux au sein du marché des médicaments antiépileptiques.


Par type de crise : les thérapies contre les crises focales ancrent la demande
Les crises focales représentaient 60,88 % de la taille du marché des médicaments antiépileptiques en 2025, une position qui reflète la prévalence plus élevée des affections à début partiel dans le monde. Les choix de première intention comprennent la lamotrigine et le lévétiracétam, tandis que la carbamazépine conserve une large acceptation dans les régions sensibles aux coûts.
Le segment des crises non classifiées/combinées devrait enregistrer un taux de croissance de 5,76 % au cours de la période de prévision. La recherche génomique révèle des architectures distinctes pour les épilepsies focales et généralisées, offrant aux développeurs de pipeline de nouvelles cibles. À mesure que le dépistage de précision devient routinier, les cliniciens s'attendent à affiner la thérapie même au sein du sous-groupe focal, générant une croissance de volume incrémentale et une meilleure observance sur le marché des médicaments antiépileptiques.
Par type de patient : les soins pédiatriques s'accélèrent grâce à des formulations adaptées
Les adultes représentaient 66,72 % de la part en 2025, mais les prescriptions pédiatriques se développent à un TCAC de 6,29 % en raison du diagnostic génétique précoce et des formes posologiques adaptées aux enfants. L'extension par la FDA du spray nasal de diazépam aux enfants de 2 à 5 ans souligne la dynamique des thérapies de secours pour les cohortes plus jeunes.
Le segment pédiatrique devrait enregistrer un taux de croissance de 6,29 %, le plus élevé parmi tous les sous-segments, au cours de la période de prévision. La moitié des enfants obtiennent un contrôle des crises avec leur premier médicament, et les panels génétiques de précision accélèrent désormais le chemin vers des schémas thérapeutiques optimaux. À mesure que le remboursement s'élargit pour l'EEG portable et la télé-pédiatrie, les familles bénéficient d'un meilleur accès, renforçant les perspectives du marché des médicaments antiépileptiques en neurologie pédiatrique.
Par voie d'administration : les formulations orales conservent leur primauté mais la demande d'injectables augmente
Les produits oraux détenaient 50,74 % de la part des revenus en 2025 en raison de leur facilité d'utilisation sur de longs horizons de traitement. La FDA a approuvé une suspension orale de cénobamate en 2024 pour aider les patients ayant des difficultés à avaler.
Le segment des injectables devrait enregistrer un taux de croissance de 5,55 % au cours de la période de prévision. Les injectables et les voies nasales/buccales, essentiels pour le secours en cas d'état de mal épileptique, progressent le plus rapidement à mesure que les hôpitaux affinent leurs protocoles de réponse rapide. Les pompes sous-cutanées émergentes promettent une administration continue pour les cas graves, élargissant les options thérapeutiques et renforçant les besoins d'administration diversifiés du marché des médicaments antiépileptiques.

Par canal de distribution : les pharmacies hospitalières dominent les volumes tandis que les e-pharmacies progressent
Les dispensaires hospitaliers ont capté 40,21 % de la part du marché des médicaments antiépileptiques en 2025 grâce à une étroite collaboration avec les cliniciens et aux stocks d'urgence. La gestion menée par les pharmaciens dans les établissements hospitaliers améliore la précision des dosages et la surveillance des événements indésirables.
Le segment autres, incluant les pharmacies en ligne, devrait enregistrer un taux de croissance de 6,68 %, le plus élevé parmi tous les sous-segments, au cours de la période de prévision. Les pharmacies en ligne associées à la télé-neurologie représentent le vecteur de croissance le plus rapide. La collaboration d'Eurofarma avec SK Biopharmaceuticals illustre la logistique directe au patient qui soutient l'observance des renouvellements dans le cadre des thérapies chroniques. Cette approche omnicanale élargit la portée pharmaceutique et intensifie la concurrence sur le marché des médicaments antiépileptiques.
Analyse géographique
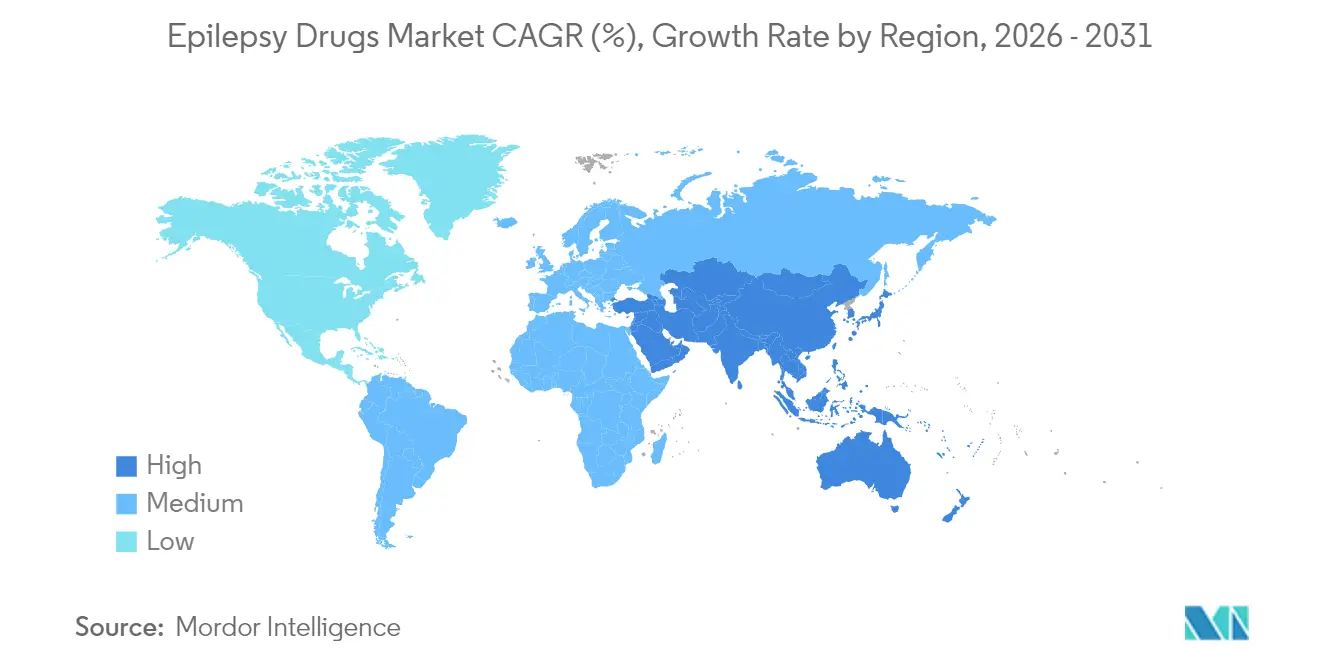
L'Amérique du Nord détenait une part de 39,76 % du marché des médicaments antiépileptiques en 2025 grâce à une couverture d'assurance complète, une densité de spécialistes élevée et une adoption rapide des produits de troisième génération. La hausse de 46,6 % des ventes de Xcopri au premier trimestre 2025 souligne l'appétit de la région pour des thérapies différenciées. La flexibilité réglementaire soutient les programmes de renouvellement d'ordonnances par télésanté qui améliorent l'observance, mais les politiques de maîtrise des coûts créent une pression à la baisse sur les prix et maintiennent le TCAC à 3,82 % jusqu'en 2031.
L'Asie-Pacifique affiche le TCAC le plus rapide de 5,74 % à mesure que les gouvernements augmentent les budgets de santé publique et élargissent l'infrastructure diagnostique. Malgré des progrès considérables, l'écart de traitement en Chine persiste, soulignant une opportunité latente pour les génériques de marque et de qualité assurée. Les essais en phase avancée du Japon pour les formulations de cannabidiol et la poussée de l'Inde vers la fabrication locale diversifient l'offre régionale et accélèrent la croissance au sein du marché des médicaments antiépileptiques.
L'Europe équilibre l'innovation face à des contrôles stricts des coûts, produisant un TCAC stable de 4,18 %. SK Biopharmaceuticals commercialise le cénobamate dans 23 pays européens via Angelini, cherchant une plus grande pénétration des cas réfractaires. L'Amérique du Sud et le Moyen-Orient & Afrique, bien que plus petits, progressent grâce à des projets pilotes de télémédecine et à des directives diagnostiques pragmatiques adaptées aux contextes à ressources limitées. Ces efforts sensibilisent collectivement, réduisent la stigmatisation et élargissent l'empreinte du marché des médicaments antiépileptiques dans les économies émergentes.

Analyse de la chaîne de valeur
La chaîne de valeur des médicaments antiépileptiques commence par les matières premières clés (KSM) et les intermédiaires chimiques qui alimentent la synthèse des principes actifs (API). Elle se poursuit ensuite par la formulation des produits finis (comprimés/capsules, suspensions orales, injectables et produits d'urgence nasaux/buccaux) et le conditionnement secondaire. À partir de là, les API et les produits finis passent généralement par des distributeurs mondiaux et des grossistes nationaux avant d'atteindre les pharmacies hospitalières (un canal de premier plan en 2025) et les réseaux de vente au détail/pharmacie en ligne. Les prescripteurs spécialistes et les services intégrés de télé-neurologie influencent de plus en plus la capture de la demande et le comportement de renouvellement.
La concentration en amont constitue une contrainte récurrente. La US Pharmacopeia (USP) a mis en évidence la vulnérabilité liée aux goulots d'étranglement des KSM et à l'approvisionnement dans un seul pays, et sa mise à jour d'avril 2026 a signalé 100 médicaments aigus et chroniques exposés à un risque de rupture d'approvisionnement en raison de contraintes amont. Pour des molécules matures comme la carbamazépine et le lévétiracétam, la concentration des capacités de fabrication et les lignes multi-produits peuvent amplifier le risque de perturbation. En conséquence, les acheteurs qualifient de plus en plus de sources alternatives, ajoutent des marges de sécurité pour les protocoles d'urgence hospitaliers, et privilégient les produits dotés d'une chaîne d'approvisionnement plus résiliente lorsque des pénuries menacent la continuité des soins.
Paysage concurrentiel
Le premier niveau comprend UCB, Pfizer et Novartis, dont les larges portefeuilles et les réseaux de distribution sécurisent des contrats hospitaliers à grand volume. Les innovateurs à moyenne capitalisation tels que SK Biopharmaceuticals, Jazz Pharmaceuticals et Marinus capturent des niches à haute valeur dans les épilepsies pharmacorésistantes et les épilepsies génétiques rares. Les mouvements stratégiques comprennent la coentreprise de télé-neurologie de SK Biopharmaceuticals avec Eurofarma et le renforcement par Jazz des données probantes du monde réel pour étendre Epidiolex à de nouvelles zones géographiques.
La concurrence repose de plus en plus sur des services numériques complémentaires qui regroupent des outils d'observance médicamenteuse et des analyses EEG à distance. Les entreprises qui s'efforcent d'intégrer le triage par IA et la prise de dose observée par vidéo dans leurs écosystèmes de marque créent des relations durables avec les patients, sécurisant des parts sur le marché des médicaments antiépileptiques. Les falaises de brevets restent un champ de bataille crucial : si les génériques érodent les revenus historiques, ils libèrent également des budgets pour que les prescripteurs testent des médicaments orphelins premium, modifiant la dynamique des canaux.
La surveillance réglementaire des tactiques de tarification ajoute de la complexité. Le bilan de contentieux actif de la Commission fédérale du commerce signale que les extensions d'exclusivité feront l'objet d'un examen plus approfondi, incitant les entreprises à privilégier des mécanismes uniques et des voies orphelines pour la croissance. Dans l'ensemble, le secteur des médicaments antiépileptiques évolue vers une arène hybride où l'innovation thérapeutique, les diagnostics de précision et l'engagement numérique déterminent les gagnants à long terme.
Leaders du secteur des médicaments contre l'épilepsie
Jazz Pharmaceuticals PLC
Novartis AG
Pfizer Inc.
SK Biopharmaceuticals Co. Ltd.
UCB SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour des thérapies de précision pour les encéphalopathies développementales et épileptiques, ainsi qu'autour des formulations de gestion de cycle de vie qui réduisent les obstacles d'administration en conditions réelles. Praxis Precision Medicines a fait progresser des programmes de sous-types génétiques en 2026, notamment l'acceptation par la FDA de la NDA pour le relutrigine dans les encéphalopathies développementales et épileptiques SCN2A/SCN8A (avec une date d'action cible fixée au 27 septembre 2026), et l'obtention de la désignation Breakthrough Therapy pour l'elsunersen (PRAX-222) dans le DEE-SCN2A. Ces étapes indiquent une voie réglementaire plus claire pour les segments d'épilepsie à besoin médical élevé non satisfait et à petite population, qui se situent hors de la concurrence traditionnelle des ASM à large spectre.
Un autre domaine d'opportunité concerne les infrastructures d'administration et d'accès centrées sur le patient, qui améliorent l'adhésion thérapeutique et élargissent les cohortes traitables, avec une pertinence particulière pour la pédiatrie et les patients souffrant de troubles de la déglutition. En juin 2026, SK Life Science a annoncé l'acceptation par la FDA de l'examen d'une NDA pour une suspension orale expérimentale de cénobamate destinée aux crises focales (avec une date d'action cible fixée au 31 janvier 2027). Ce progrès aligne l'innovation en matière de formulation avec le virage du marché vers les thérapies de troisième génération et une commodité différenciée. L'activité en phase avancée reste également un point de référence pour la diversification des mécanismes dans l'épilepsie focale, notamment la présentation de la Phase 3 X-TOLE2 de Xenon Pharmaceuticals et les données à long terme pour l'azétukalner (ainsi que l'intention annoncée de soumettre une NDA au T3 2026). Ensemble, ces développements soutiennent une place pour de nouveaux entrants de marque, même si les contrôles des payeurs et la pression tarifaire des génériques continuent de contraindre les produits plus anciens.
Développements récents du secteur
- Juin 2026 : SK Life Science a annoncé l'acceptation par la FDA de l'examen d'une NDA pour une suspension orale expérimentale de cénobamate destinée aux crises focales. Le dossier cible les patients ayant besoin d'une option non comprimée, prolongeant ainsi la valeur de cycle de vie d'une thérapie de troisième génération de premier plan. L'avancement de l'examen par la FDA souligne également l'importance des formulations différenciées comme protection contre les pressions liées à la thérapie par étapes et à la substitution générique.
- Avril 2025 : La FDA a étendu l'usage du spray nasal de diazépam (Valtoco) aux enfants âgés de 2 à 5 ans pour les épisodes de crises aiguës. Cette extension d'indication a élargi l'accès aux traitements de secours en pédiatrie, favorisant l'adoption de traitements aigus non oraux via les canaux hospitaliers et ambulatoires. Elle a également renforcé l'intérêt d'investissement pour les formulations adaptées à l'âge et les voies d'administration conviviales pour les aidants.
- Décembre 2024 : La FDA a approuvé le diazépam (Libervant) pour les grappes de crises aiguës chez les enfants âgés de 2 à 5 ans. Cette approbation a ajouté une nouvelle option de secours pédiatrique et accru l'intensité concurrentielle dans les formats d'administration de benzodiazépines à action rapide. Les indications pédiatriques élargies ont également renforcé le rôle des programmes de distribution spécialisée et d'éducation pour soutenir une utilisation correcte à domicile.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des médicaments antiépileptiques comprend les médicaments sur prescription utilisés pour prévenir ou réduire les épisodes de crises chez les personnes diagnostiquées épileptiques, dans les contextes de traitement courant et réfractaire. Les valeurs sont exprimées en revenus de médicaments au niveau du fabricant en USD pour l'année définie.
Exclusions du périmètre : ce périmètre ne prend pas en compte le diagnostic de l'épilepsie, la surveillance, les dispositifs médicaux, la chirurgie, la thérapie diététique, ou les services de soutien non médicamenteux.
Aperçu de la segmentation
- Par génération de médicaments
- Antiépileptiques de première génération
- Antiépileptiques de deuxième génération
- Antiépileptiques de troisième génération
- Par type de crise
- Crises focales (partielles)
- Crises généralisées
- Crises non classifiées / combinées
- Par type de patient
- Adulte
- Pédiatrique
- Par voie d'administration
- Oral
- Intraveineux
- Nasal / Buccal
- Sous-cutané
- Par canal de distribution
- Pharmacie hospitalière
- Pharmacie de détail
- Autres
- Par géographie (valeur)
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vision claire du bassin de patients et de la part traitée, puis relie cette demande aux tendances d'utilisation des thérapies et aux signaux de prix. Des sources publiques telles que l'Organisation mondiale de la santé, la base de données des médicaments et les mises à jour d'étiquetage de la FDA américaine, le CDC américain, et les systèmes de santé nationaux des principaux pays sont utilisées pour vérifier les tendances de diagnostic, les recommandations thérapeutiques et le calendrier des approbations.
Nous consultons également des sources telles que les revues à comité de lecture en neurologie et épilepsie, les registres d'essais cliniques, et les statistiques douanières ou commerciales lorsqu'elles permettent d'expliquer les schémas d'approvisionnement des principes actifs. Les dépôts d'entreprise, les présentations aux investisseurs, et la presse réputée sont utilisés pour valider les évolutions de cycle de vie des marques et les événements génériques majeurs. Des abonnements payants pour les données financières d'entreprises, les bases de données de brevets, et les données commerciales au niveau des expéditions sont utilisés de manière sélective pour combler les lacunes que les données publiques ne peuvent couvrir. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour mettre à l'épreuve ce que le modèle documentaire implique, en particulier pour le changement de thérapie, la persistance posologique, et les corridors de prix régionaux. Nous nous sommes entretenus avec un ensemble de prescripteurs, d'acteurs des canaux hospitaliers et de détail, et de participants du secteur à travers l'APAC, l'EMEA et les Amériques, afin d'affiner les hypothèses là où le remboursement local ou la pénétration des génériques modifie le tableau de la demande.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 38 % | Cadres dirigeants : 15 % | APAC : 40 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 34 % |
| Acteurs plus petits : 18 % | Managers : 60 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une logique descendante, où les taux de prévalence et de diagnostic créent un bassin de demande qui est filtré par la part traitée, le mix thérapeutique et la posologie type pour aboutir à une consommation et une valeur implicites. Les résultats sont ensuite recoupés avec des approximations ascendantes sélectives, telles que des agrégations par pays échantillonnés des molécules clés, des vérifications de canal sur l'adoption des thérapies plus récentes, et des vérifications de type prix moyen de vente multiplié par le volume pour garder des totaux réalistes.
Les intrants qui font évoluer le modèle comprennent la prévalence de l'épilepsie et la population diagnostiquée, la répartition entre monothérapie et thérapie d'appoint, la pénétration générique par molécule, le calendrier de lancement et de perte d'exclusivité, et le prix net au niveau régional après remises et effets de remboursement habituels. Lorsque les données par pays sont limitées, nous gérons les lacunes en utilisant des marchés proxy présentant une structure de remboursement et des recommandations de traitement similaires, puis nous procédons à une revue avec des experts pour éviter d'extrapoler indûment le schéma d'un pays à un autre.
Les prévisions sont créées à l'aide d'une analyse de scénarios appuyée par des lignes de tendance pour la prévalence traitée, le changement de thérapie et l'érosion des prix, puis ajustées selon le rythme d'approbation décrit lors des entretiens. Nous gardons les hypothèses explicites afin que le modèle puisse être réexécuté si un changement majeur d'étiquetage ou une nouvelle vague de génériques modifie la courbe de demande et de prix.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin que les résultats inhabituels soient détectés tôt et corrigés avant la validation finale. Nous comparons les totaux à des signaux indépendants tels que les tendances des patients traités, les indicateurs de prescription et de canal disponibles dans les rapports publics, et les trajectoires de revenus des molécules majeures, puis nous examinons les écarts qui ne correspondent pas à ce que les parties prenantes rapportent sur le terrain.
Avant publication, le modèle est revu par un autre analyste, et tout changement important déclenche de nouvelles vérifications des intrants clés tels que les corridors de prix, le calendrier des génériques, et les pondérations régionales. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, suivies d'une dernière révision avant livraison afin que les clients reçoivent la vision la plus actuelle.
Taille du marché des médicaments antiépileptiques selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les médicaments antiépileptiques peuvent sembler très éloignées même lorsque le sujet semble identique, car chaque éditeur fait des choix différents concernant les limites de périmètre, le traitement des devises, et la manière de reporter les prix dans le temps. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur les prix catalogue, tandis qu'une autre met l'accent sur les prix nets et les réalités de remboursement qui varient selon la région.
Un facteur d'écart courant sur ce marché est de savoir si l'estimation ne comptabilise que les revenus des médicaments antiépileptiques sur prescription au niveau du fabricant, ou si elle intègre des thérapeutiques neurologiques adjacentes, la valeur des services hospitaliers, ou des usages anticonvulsivants plus larges au-delà de l'épilepsie. Un autre facteur est le calendrier, car le mois de conversion des devises, les dates d'entrée des génériques et les méthodes d'érosion du prix moyen de vente peuvent modifier sensiblement les totaux. La révision régulière de ces variables, liée aux nouvelles approbations et aux changements d'étiquetage, est ce qui permet à Mordor Intelligence de maintenir son modèle à jour.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,96 milliards USD (2025) | |
| Éditeur mondial de recherche A | 11,13 milliards USD (2024) | Utilise une année de base différente et applique souvent une progression des prix plus rapide sur la période de prévision, ce qui peut implicitement sous-estimer l'érosion des prix des génériques, laquelle varie selon la molécule et la région. |
| Cabinet d'études de marché B | 11,20 milliards USD (2024) | Peut inclure un cadre thérapeutique anticonvulsivant plus large et une couverture de voies d'administration plus étendue, sans rendre systématiquement comparables la base de revenus et les ajustements de prix nets entre les pays. |
L'écart entre les trois chiffres s'explique principalement par le choix de l'année de base, la manière dont les prix nets sont normalisés, et le fait que les revenus de thérapies adjacentes soient ou non intégrés au bassin de médicaments réservés à l'épilepsie. En gardant les hypothèses visibles et en les vérifiant par rapport aux pratiques de traitement et aux événements calendaires, nous obtenons un chiffre pratique qui peut être retracé jusqu'à la demande des patients, au mix thérapeutique, et à la logique de prix.


Questions clés auxquelles répond le rapport
Quelle tendance thérapeutique remodèle les protocoles de traitement de l'épilepsie pharmacorésistante ?
Les cliniciens prescrivent de plus en plus des agents de troisième génération tels que le cénobamate et le brivaracétam, dont les doubles mécanismes et la meilleure tolérance augmentent les taux de liberté de crises chez les patients réfractaires.
Comment les tests génétiques influencent-ils les décisions de prescription dans les soins de l'épilepsie ?
Le séquençage de l'exome entier de routine et l'interprétation des variants assistée par IA aident les neurologues à associer plus tôt les patients à des thérapies ciblées, réduisant le cycle d'essais et d'erreurs courant avec les médicaments à large spectre.
Quel rôle jouent les plateformes de télé-neurologie dans l'observance médicamenteuse ?
Les consultations vidéo et les rappels numériques de renouvellement réduisent les taux d'absence aux rendez-vous et soutiennent une prise de dose continue, entraînant moins de crises de percée et une plus grande satisfaction des patients.
Pourquoi les formulations à base de cannabinoïdes gagnent-elles en acceptation parmi les praticiens ?
Les données d'études contrôlées montrent que les produits à base de cannabidiol purifié peuvent réduire substantiellement la fréquence des crises dans les syndromes génétiques graves où les agents conventionnels offrent un soulagement limité.
Quelle est la principale préoccupation de la chaîne d'approvisionnement pour les molécules antiépileptiques de longue date ?
Les pénuries intermittentes de principes actifs pharmaceutiques tels que la carbamazépine et le lévétiracétam perturbent les stocks des pharmacies, incitant les hôpitaux à stocker des thérapies alternatives et à diversifier leurs sources d'approvisionnement.
Quels sont les principaux freins auxquels fait face le marché des médicaments antiépileptiques ?
Les défis à court terme comprennent les expirations de brevets qui compriment les marges et les pénuries récurrentes d'API pour les molécules clés, qui peuvent toutes deux perturber l'approvisionnement et la tarification.
Dernière mise à jour de la page le:



