
Análisis del Mercado de Servicios de Ingeniería por Mordor Intelligence
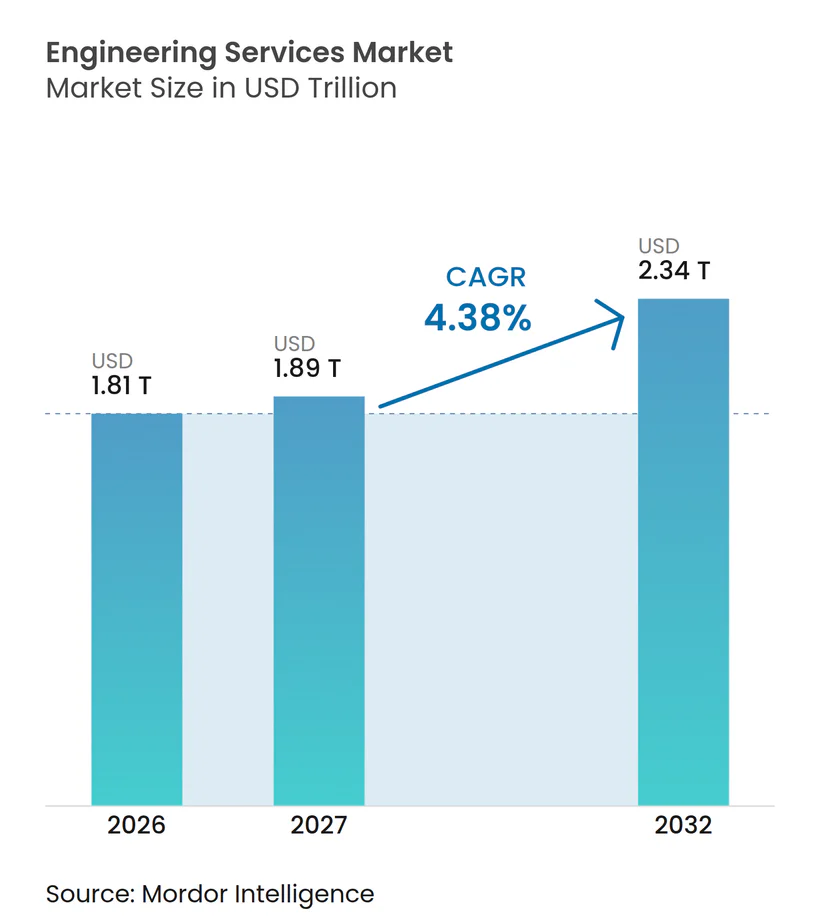
El tamaño del mercado de servicios de ingeniería se estima en 1,81 billones de USD en 2026 y se proyecta en 1,89 billones de USD en 2027, alcanzando los 2,34 billones de USD en 2032, con un crecimiento a una CAGR del 4,38% de 2027 a 2032.
La digitalización industrial en Alemania y la planificación municipal del agua generan encargos que vinculan activos físicos con requisitos operativos o de servicio. Los proyectos de hidrógeno añaden trabajo de diseño en etapas tempranas, mientras que el desarrollo de vehículos crea demanda adicional de ingeniería especializada. La escasez de personal y los compromisos sensibles a los costos limitan la conversión de la demanda en proyectos ejecutables. Las adquisiciones conectan capacidades especializadas en ingeniería eléctrica y de agua con carteras más amplias de servicios de infraestructura. La amplitud técnica resulta más relevante cuando un proveedor también puede comprometer la capacidad de ingeniería necesaria para llevar un proyecto más allá de su diseño inicial.
Conclusiones Clave del Informe
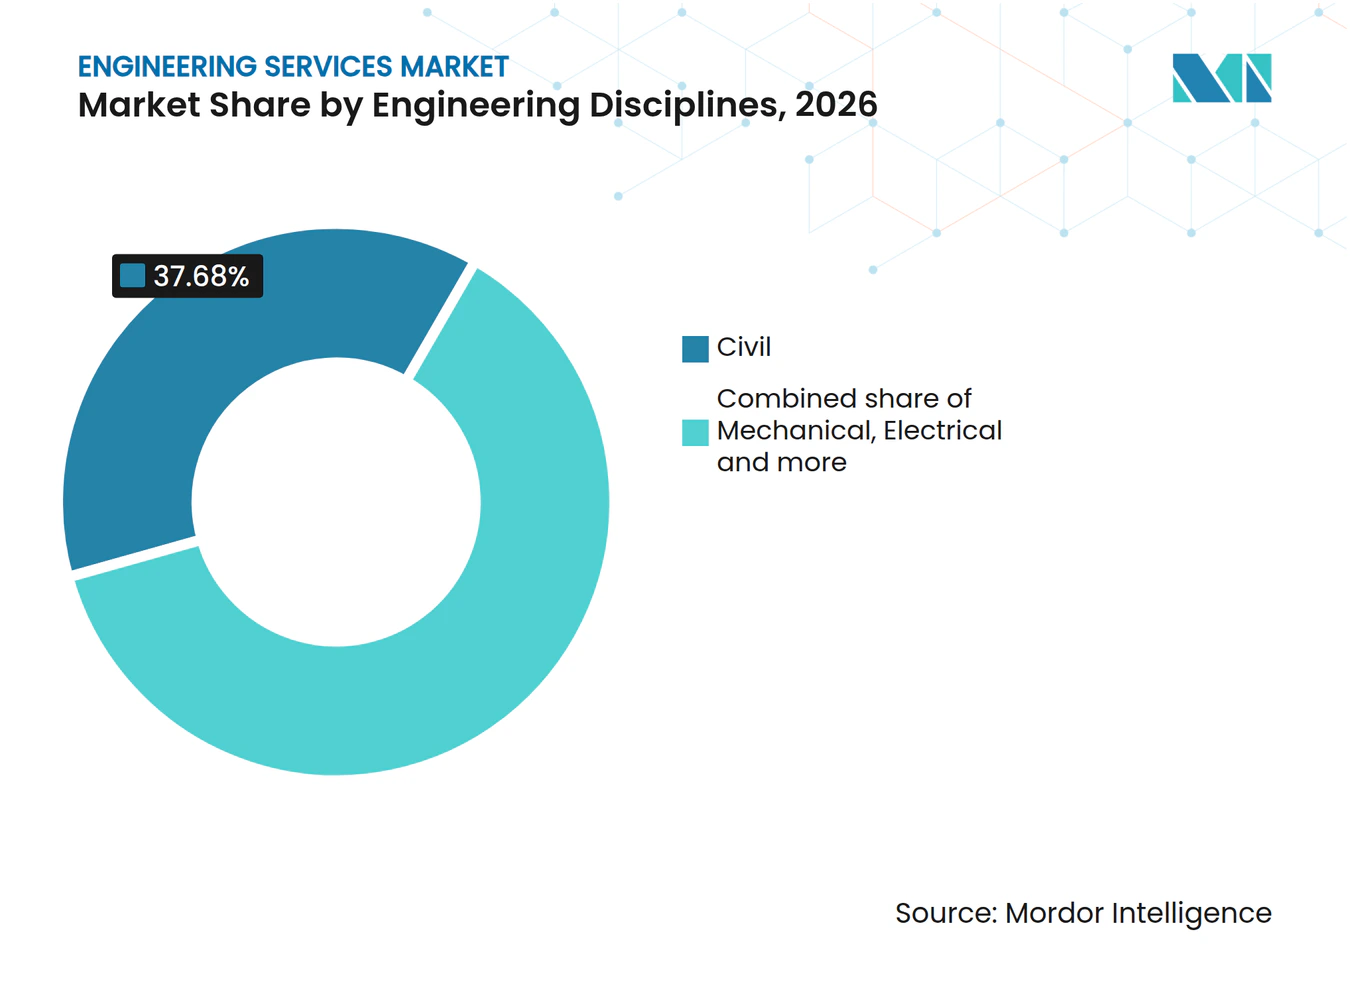
- Por disciplina de ingeniería, la civil lideró con una participación del 37,68% en el tamaño del mercado de servicios de ingeniería en 2026, mientras que la eléctrica es el segmento de mayor crecimiento con una CAGR del 5,12% de 2027 a 2032.
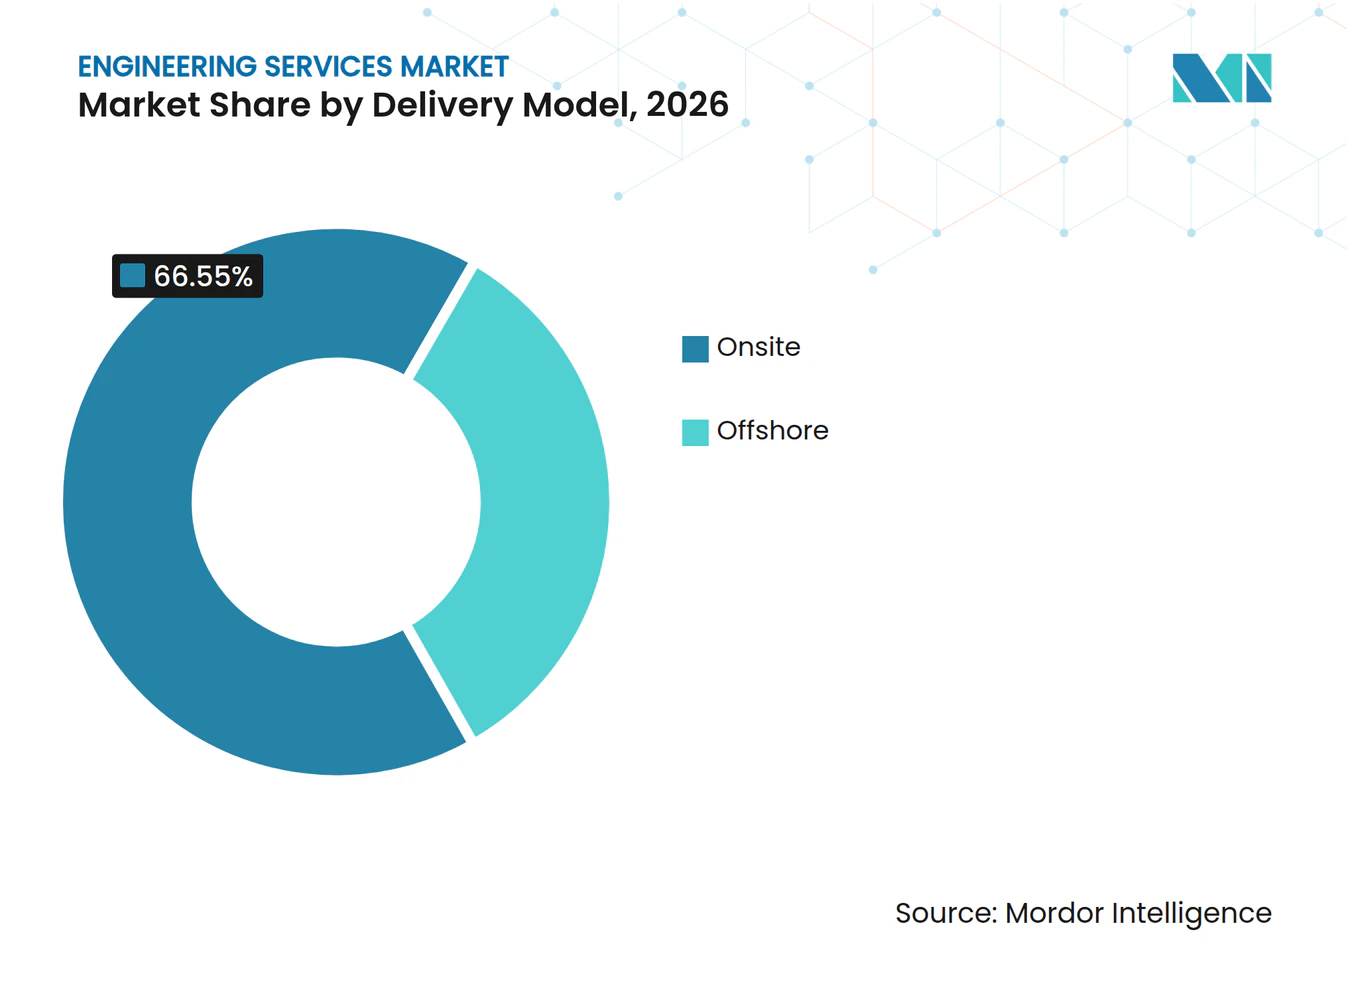
- La demanda por modelo de entrega fue liderada por el modelo en sitio, con una participación del 66,55% del tamaño del mercado de servicios de ingeniería en 2026, mientras que el offshore es el segmento de mayor crecimiento con una CAGR del 5,25% de 2027 a 2032.
- Entre los servicios, la ingeniería de productos mantuvo la mayor participación con un 40,47% en 2026, mientras que se proyecta que los servicios relacionados con la automatización crezcan más rápido con una CAGR del 5,31% de 2027 a 2032.
- Por industria de usuario final, el petróleo y gas lideró con una participación del 16,07% en 2026, y la generación de energía eléctrica es el segmento de mayor crecimiento con una CAGR del 5,1% de 2027 a 2032.
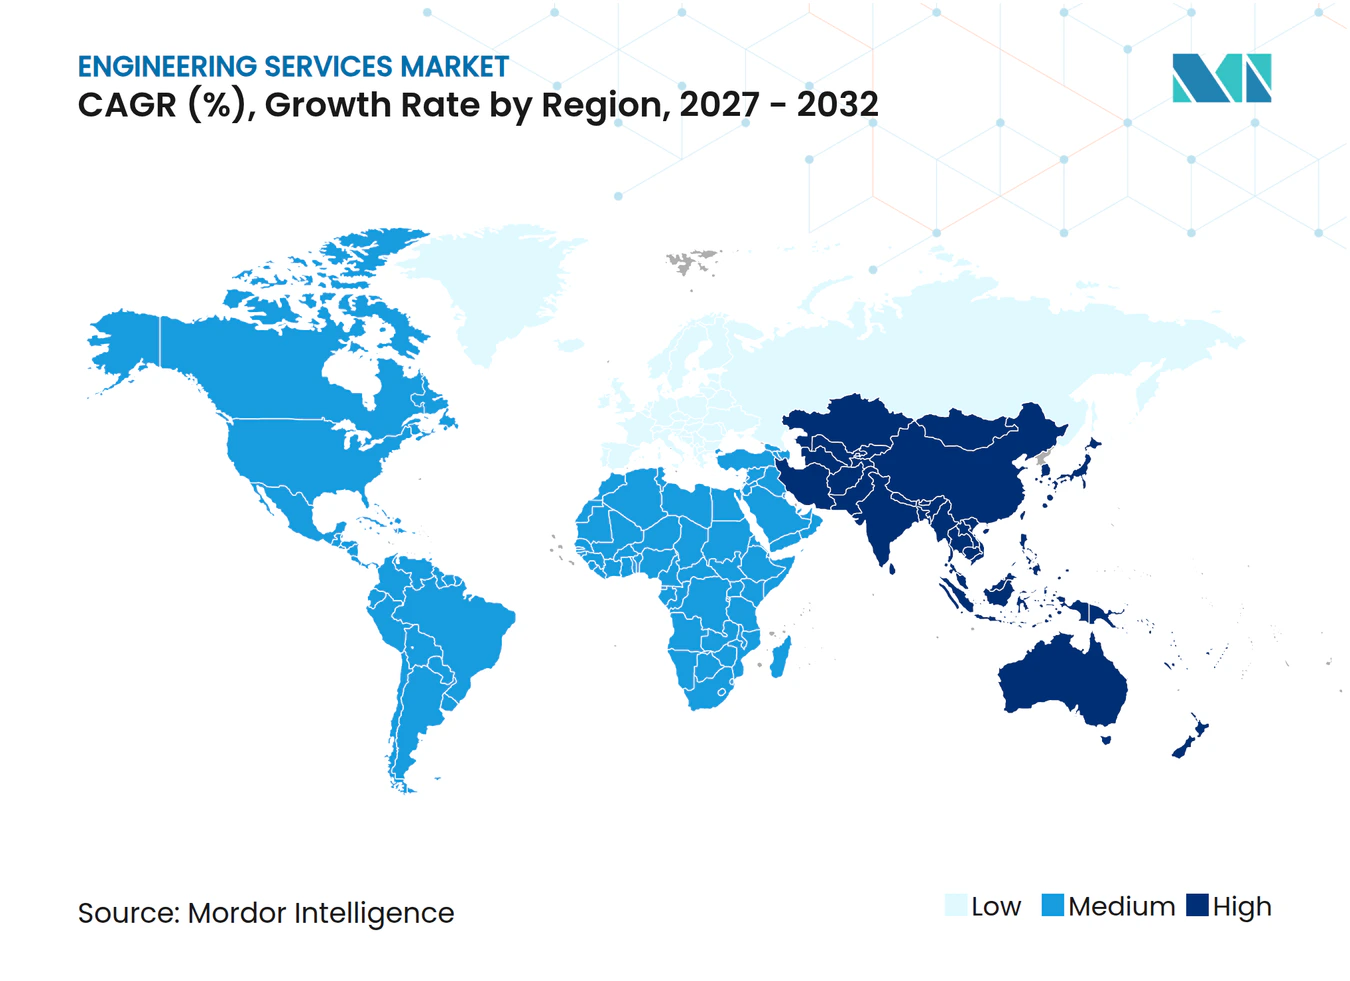
- En términos geográficos, Asia-Pacífico lideró con una participación del 39,84% en 2026 y también es la geografía de mayor crecimiento con una CAGR del 5,32% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Evolución del IoT Industrial y Adopción de Gemelos Digitales | +1.6% | Regiones industriales de Alemania | Mediano plazo (2-4 años) |
| Rápida Urbanización que Impulsa la Demanda de Infraestructura Civil | +1.5% | Distritos y ciudades de Uzbekistán | Mediano plazo (2-4 años) |
| Ciclo de Vida de Producto Acelerado que Impulsa la Investigación y el Desarrollo Externalizados | +1.2% | Centros de ingeniería de vehículos en India | Corto plazo (≤ 2 años) |
| Megaproyectos de Transición Energética (Hidrógeno, CCUS) que Requieren Experiencia en EPCM | +1.1% | Rjukan en Noruega | Mediano plazo (2-4 años) |
| Mandatos de Retrofit de Edificios con Cero Emisiones Netas en Economías de la OCDE | +0.7% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Programas de Drones de Defensa e Hipersónicos que Requieren Ingeniería Especializada | +0.5% | Ubicaciones de ingeniería del Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Evolución del IoT Industrial y Adopción de Gemelos Digitales
La demanda de ingeniería digital adquiere una base práctica cuando los sistemas conectados pasan a formar parte de la producción en lugar de ser una demostración. En la encuesta de 2026 de Bitkom Research a 555 empresas industriales alemanas con al menos 100 empleados, el 45% reportó el uso de gemelos digitales en producción. La misma encuesta registró por separado que el 45% utilizaba plataformas de IoT en producción. Para los proveedores de servicios, el despliegue en producción convierte la relación entre los datos operativos y los modelos de ingeniería en una tarea de integración de consecuencias. Los proveedores con habilidades de integración de plantas pueden abordar extensiones y mantenimiento de estos sistemas operativos, convirtiendo las aplicaciones de producción instaladas en una fuente de nuevos encargos de ingeniería.
Rápida Urbanización que Impulsa la Demanda de Infraestructura Civil
El financiamiento de infraestructura urbana genera trabajo de ingeniería cuando las ciudades deben coordinar varios servicios públicos dentro de un programa de desarrollo común. El 15 de diciembre de 2025, el Banco Mundial aprobó un paquete de financiamiento de 250 millones de USD para infraestructura municipal y servicios en 16 distritos y ciudades de Uzbekistán.[1] El Ministerio de Economía y Finanzas de Uzbekistán y las autoridades locales ejecutan el programa, que responde a las necesidades de planificación y servicios relacionadas con la urbanización. Para los proveedores de ingeniería, esta combinación hace que la coordinación entre las autoridades municipales y los diseños de infraestructura individuales sea comercialmente relevante. La oportunidad va más allá del diseño de un activo aislado, ya que las mejoras de servicios deben encajar en el programa de desarrollo urbano más amplio.
Ciclo de Vida del Producto Acelerado que Impulsa la Investigación y el Desarrollo Externalizados
Los encargos de ingeniería externos permiten a los fabricantes asignar el trabajo de desarrollo de productos por alcance técnico al organizar programas de vehículos complejos. El 30 de junio de 2025, AFRY anunció un acuerdo marco hasta 2026 que cubre servicios de desarrollo de productos en todas las áreas de operaciones de Volvo Cars y toda su flota de vehículos. El 14 de mayo de 2025, Tata Elxsi anunció su selección por parte de Mercedes-Benz Research and Development India para ingeniería de software de vehículos y desarrollo de vehículos definidos por software. Estos encargos ilustran diferentes formas en que los especialistas externos pueden participar, desde una cobertura de desarrollo amplia hasta un requisito de software definido. Los proveedores especializados en software pueden competir por encargos definidos de desarrollo de vehículos incluso cuando su alcance de servicio es más reducido que un marco de ingeniería para toda la flota.
Megaproyectos de Transición Energética (Hidrógeno, CCUS) que Requieren Experiencia en EPCM
Los desarrolladores de hidrógeno pueden encargar ingeniería para definir un proyecto antes de adjudicar su alcance de entrega más amplio. El 9 de abril de 2026, Worley Rosenberg recibió un contrato de ingeniería y diseño de ingeniería básica para el proyecto de hidrógeno líquido RjukanLH2 de 25 MW de Norwegian Hydrogen en Rjukan, Noruega, con ingeniería, adquisiciones y construcción disponibles únicamente como opción exclusiva.[2] La separación entre el diseño y la construcción opcional le da al desarrollador una vía contractual para avanzar en el trabajo técnico antes de elegir un alcance de ejecución más amplio. Para los proveedores de servicios, el compromiso relevante es la adjudicación del diseño, mientras que un papel de entrega más amplio requiere una decisión posterior. La demanda de ingeniería puede surgir antes que la carga de trabajo de construcción implícita en un proyecto de hidrógeno, cambiando qué proveedores tienen un encargo inmediatamente abordable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inestabilidad Política y Escasez Aguda de Mano de Obra Calificada | -0.9% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Volatilidad de Costos de Insumos y Cadena de Suministro | -0.7% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Preocupaciones de Seguridad de la Propiedad Intelectual que Limitan la Externalización en Defensa | -0.4% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Lentitud en los Permisos para Energías Renovables a Escala de Servicios Públicos | -0.3% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inestabilidad Política y Escasez Aguda de Mano de Obra Calificada
Las empresas de ingeniería pueden enfrentar un techo de crecimiento incluso cuando los clientes tienen proyectos listos para encargar. Los hallazgos del ACEC Research Institute publicados en julio de 2026 mostraron que el 84% de las empresas de ingeniería de Estados Unidos tenían puestos vacantes que les costaba cubrir. Los mismos hallazgos mostraron que un tercio de las empresas de ingeniería de Estados Unidos reportó rechazar trabajo debido a la escasez de personal.[3] Esto vincula la restricción de personal directamente con la capacidad de un proveedor para aceptar encargos, en lugar de indicar meramente actividad de contratación. Una mayor demanda de proyectos no puede garantizar más trabajo ejecutable, dejando a los proveedores con restricciones expuestos a encargos perdidos hasta que su capacidad de personal se amplíe.
Volatilidad de Costos de Insumos y Cadena de Suministro
El aumento de los costos de los proyectos puede retrasar los compromisos incluso mientras continúan los trabajos preparatorios de ingeniería y diseño. En la encuesta de construcción de Estados Unidos de julio-agosto de 2026 de la Asociación General de Contratistas de América, el 55% de los encuestados reportó proyectos cancelados, pospuestos o reducidos en los 6 meses anteriores. Un tercio de los encuestados atribuyó las interrupciones al aumento de costos. En su análisis de resultados de 2025, Fluor reportó que algunos clientes moderaron sus compromisos debido a presiones de costos o debilidad en los precios de las materias primas, afectando sus resultados. El proveedor integrado de ingeniería, adquisiciones y construcción también reportó un sólido compromiso de los clientes mientras sus equipos avanzaban en el trabajo de ingeniería y diseño. El trabajo de diseño activo ofrece a los proveedores de ingeniería poca garantía de compromisos de seguimiento, ya que el aumento de los costos del proyecto puede diferir la próxima decisión de gasto del comprador.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Disciplinas de Ingeniería:
Coordinación de Infraestructura y Demanda de Asesoría EléctricaLa ingeniería civil representó una participación del 37,68% del tamaño del mercado de servicios de ingeniería en 2026, convirtiéndola en el segmento más grande. En julio de 2025, AECOM anunció 3 adjudicaciones de contratos de arquitecto-ingeniero de entrega indefinida y cantidad indefinida del Distrito de Honolulu del Cuerpo de Ingenieros del Ejército de Estados Unidos, combinando diseño arquitectónico, diseño civil y planificación ambiental en la región del Pacífico. Ese alcance combinado convierte el diseño civil en parte de un encargo de planificación de infraestructura en lugar de una tarea de dibujo aislada. El comprador, en consecuencia, necesita que el trabajo civil se ajuste a los requisitos arquitectónicos y ambientales dentro del mismo programa de modernización. Los consultores civiles abordan un encargo más amplio cuando sus diseños resuelven interfaces con el trabajo arquitectónico y ambiental del comprador.
La ingeniería eléctrica es el segmento de mayor crecimiento, con una CAGR proyectada del 5,12% de 2027 a 2032. En junio de 2025, la Comisión de Regulación de Servicios Públicos de Irlanda seleccionó a TNEI Ireland Ltd para consultoría de ingeniería eléctrica, con el contrato concluido el 11 de julio de 2025. El contrato de actividad, de tipo drawdown, cubre apoyo a las divisiones de Redes, Política y Protección al Cliente, y Seguridad del Suministro. Este acuerdo pone a disposición ingeniería especializada para actividades regulatorias definidas, en lugar de vincular todo el encargo a un único desarrollo físico. Los consultores eléctricos tienen una apertura en torno a las decisiones técnicas del regulador, extendiendo la demanda más allá del diseño de un activo generador individual.


Nota: Las participaciones de cada segmento individual están disponibles al adquirir el informe
Por Modelo de Entrega:
Supervisión Presencial y Capacidad de Ingeniería DistribuidaEl modelo en sitio fue el segmento de entrega más grande, con una participación del 66,55% en 2026. En 2025, el Departamento de Diseño y Construcción de la Ciudad de Nueva York adjudicó a HNTB New York Engineering and Architecture, P.C. un contrato de requisitos Tipo L de 50 millones de USD para inspección de ingeniería residente en proyectos de infraestructura en toda la ciudad. Un encargo de inspección residente vincula el servicio al trabajo físico en el sitio de infraestructura, dando a la entrega local un propósito técnico definido. El alcance en toda la ciudad también puede conectar esa responsabilidad con varios encargos de infraestructura dentro del mismo marco de adquisición. La inspección residente convierte la presencia en el sitio en parte del resultado de ingeniería contratado, dando a los proveedores con base en el sitio una ventaja para cumplir con el alcance especificado por el comprador.
El offshore es el segmento de entrega de mayor crecimiento, con una CAGR proyectada del 5,25% de 2027 a 2032. El 12 de junio de 2025, Volvo Cars eligió a HCLTech como uno de sus proveedores estratégicos de servicios de ingeniería, ampliando una relación establecida de gestión del ciclo de vida digital y de productos. El apoyo anunciado estaba planificado desde el Centro de Excelencia Automotriz de HCLTech en Gotemburgo y centros de entrega offshore y nearshore globales. Esa configuración mixta proporciona una forma de asignar trabajo técnico definido a través de una red de entrega más amplia mientras se mantiene un centro de ingeniería automotriz designado. El crecimiento offshore puede estar integrado en un acuerdo de servicio distribuido que combina varias ubicaciones de entrega, en lugar de requerir la reubicación total de un programa de desarrollo de vehículos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Servicios:
Programas de Productos y Automatización OperacionalLa ingeniería de productos representó una participación del 40,47% en el mercado de servicios de ingeniería en 2026, convirtiéndola en el segmento más grande. En su informe anual del ejercicio 2025-26, Tata Technologies Limited reportó más de 250 programas de vehículos entregados desde su inicio. La empresa presta servicios a fabricantes con ingeniería de productos y servicios digitales. El historial de entrega acumulado demuestra experiencia en múltiples programas de desarrollo de vehículos, dando a los fabricantes una base para considerar a Tata Technologies para un encargo de alcance completo de programa. Las relaciones que abarcan sucesivos programas de fabricantes de equipos originales permiten que las capacidades de ingeniería y digitales respalden una mayor parte de cada esfuerzo de desarrollo de vehículos.
Los servicios relacionados con la automatización son el segmento de mayor crecimiento, con una CAGR proyectada del 5,31% de 2027 a 2032. Las fábricas de todo el mundo instalaron más de 600.000 robots industriales en 2025, un 11% más que en 2024. En julio de 2025, el Distrito Municipal de Agua de West Basin seleccionó a Tetra Tech para la modernización del sistema de control distribuido en las instalaciones avanzadas de reciclaje de agua del Condado de Los Ángeles, incluyendo programación e integración de automatización. Estos ejemplos distinguen el despliegue de automatización física de los servicios técnicos necesarios para configurar e integrar sistemas de control. La modernización de la infraestructura de control existente junto con el trabajo asociado a nuevos equipos automatizados ofrece a los proveedores de servicios vías tanto en el despliegue industrial como en la renovación de sistemas municipales.
Por Industria de Usuario Final:
Proyectos de Desarrollo Upstream y Generación de EnergíaEl petróleo y gas fue el segmento de usuario final más grande, con una participación del 16,07% en 2026. La inversión global upstream en petróleo y gas se estimó en 620 mil millones de USD en términos reales en 2025, una caída del 5,4% respecto a 2024. El gasto de capital de desarrollo para instalaciones de producción, plantas de procesamiento y terminación de pozos representó el 89% de esa inversión upstream. Esa asignación sitúa la escala de gasto del sector comprador en el desarrollo de activos, donde la capacidad de ingeniería puede conectar los objetivos de producción con el diseño de instalaciones. Los proveedores se enfrentan a una base de desarrollo sustancial, pero la caída del gasto en términos reales hace que la selectividad de proyectos sea más relevante comercialmente que asumir una expansión uniforme en nuevos encargos.
La generación de energía eléctrica es el segmento de usuario final de mayor crecimiento, con una CAGR proyectada del 5,1% de 2027 a 2032. El 26 de mayo de 2026, American Electric Power adjudicó a Worley servicios de ingeniería, diseño detallado y apoyo en adquisiciones bajo un acuerdo maestro de servicios profesionales existente para una instalación propuesta de gas en la Instalación de Generación Noreste de Public Service Company of Oklahoma. El plan de Oklahoma incluyó 2 turbinas GE con aproximadamente 450 MW de capacidad combinada. Por separado, los proyectos nucleares incluyen la adjudicación combinada de ingeniería y ejecución de Ontario Power Generation en mayo de 2025 a Candu Energy Inc., una subsidiaria de AtkinsRéalis Group Inc., para el primero de 4 reactores modulares pequeños de Darlington planificados. El uso por parte de AEP de un acuerdo maestro existente indica una vía de adquisición de ingeniería que favorece a los proveedores que la empresa de servicios públicos ya ha aprobado.
Análisis Geográfico
Mercado de Servicios de Ingeniería en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 39,84% en el mercado de servicios de ingeniería en 2026 y fue la geografía más grande, mientras que su CAGR proyectada del 5,32% de 2027 a 2032 la convierte en la geografía de mayor crecimiento. Las exportaciones de servicios de ingeniería de India aumentaron de 1,77 mil millones de USD en 2014-15 a 13,77 mil millones de USD en 2024-25, con una CAGR reportada del 22,8% de 2014-15 a 2024-25 en datos del RBI reportados por NITI Aayog. En India, esta expansión de exportaciones ilustra una base de suministro dentro de Asia-Pacífico que atiende a clientes más allá de su economía doméstica. El acceso a clientes en el extranjero es importante para los proveedores que consideran a India como ubicación de entrega, ya que el gasto en proyectos domésticos por sí solo subestimaría su trabajo abordable. Más allá de los mercados de Asia-Pacífico listados, PT Lapi Ganeshatama de Indonesia completó servicios de ingeniería para el Consorcio Timas - Rekind (JO TR) en el Proyecto de Desarrollo de la Unidad 7 de Salak en 2025, ilustrando el suministro local a desarrollos liderados por consorcios.
En América del Norte, Sound Transit seleccionó a AECOM en febrero de 2026 para proyectos de tren ligero, tren de cercanías y autobús en el área de Seattle, como consultor principal de diseño y subconsultor de gestión ambiental y de proyectos bajo contratos de órdenes de trabajo de adjudicación múltiple. Europa presenta un requisito diferente de infraestructura pública, con el Distrito de Europa del Cuerpo de Ingenieros del Ejército de Estados Unidos seleccionando a AECOM como consultor principal en julio de 2025 para arquitectura e ingeniería de infraestructura militar. Los 2 contratos cubrieron trabajos de Construcción Militar y No-MILCON en Alemania, Polonia, la región del Benelux, República Checa, Noruega y Dinamarca. Las redes de tránsito y los sitios militares distribuidos crean requisitos de servicio distintos en torno a la coordinación de redes y la entrega de infraestructura geográficamente dispersa.
En América del Sur, thyssenkrupp Polysius obtuvo un contrato de ingeniería y diseño de ingeniería básica de Circlua para una planta de arcilla activada en Brasil en enero de 2025. El Ministerio de Obras Públicas y Comunicaciones de Paraguay también adjudicó consultoría para estudios de factibilidad y diseño de ingeniería final en 2026, ilustrando una vía del sector público hacia servicios de preconstrucción. En Oriente Medio y África, Sonatrach adjudicó a Saipem uno de 2 contratos competidores de ingeniería y diseño de ingeniería básica para un proyecto integrado argelino de fosfatos y fertilizantes en junio de 2025. Su alcance combinó minería, procesamiento, instalaciones portuarias y diseño de enlace ferroviario, situando varias interfaces industriales dentro del encargo. Tras las adjudicaciones de FEED competidoras, Saipem firmó un aviso limitado de proceder con Sonatrach para la fase uno el 12 de agosto de 2026, permitiendo ingeniería detallada, adquisición de artículos de largo plazo de entrega y movilización.
Ediciones regionales
Marco Regulatorio y Perspectivas
La comparación evalúa el acceso de proveedores en jurisdicciones seleccionadas para empresas de ingeniería que buscan encargos de diseño y consultoría cubiertos. La calificación, el registro y las obligaciones del proyecto sitúan el cumplimiento en diferentes puntos, desde la habilitación para aceptar trabajo hasta el cumplimiento de una responsabilidad de diseño particular. Desde esa perspectiva del proveedor, el atractivo depende de una vía clara para calificar para el trabajo y el esfuerzo necesario para mantener las responsabilidades profesionales requeridas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | China | Brasil | Reino Unido |
|---|---|---|---|---|
| Autoridad principal | Funcionarios de contratación federal | Autoridades nacionales y provinciales de vivienda | Consejos Regionales de Ingeniería y Agronomía, CREA | Ministerio de Vivienda, Comunidades y Gobierno Local, para la reforma de ingeniería contra incendios |
| Instrumentos clave o directrices | Adquisición de arquitecto-ingeniero federal según la Parte 36 del FAR | Normas de calificación para levantamiento y diseño en construcción | Ley 5.194/1966 y Resolución 1.152/2025 | Deberes de competencia en la regulación de edificios en Inglaterra y reforma planificada de ingeniería contra incendios |
| Efecto comercial | La competencia demostrada y las calificaciones rigen la selección federal a precios justos y razonables | Trabajo limitado al alcance de calificación aprobado de la empresa | Las empresas y profesionales cubiertos se registran regionalmente; las visas individuales de calificación son automáticas | El trabajo de diseño cubierto en Inglaterra requiere competencia y responsabilidades definidas del titular de obligaciones |
| Atractivo actual de la política | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | Sin cambios | Sin cambios | En endurecimiento |
| Fuente: Mordor Intelligence | ||||
La contratación federal de Estados Unidos combina una vía de acceso publicada y basada en calificaciones con una propuesta de septiembre de 2026 para simplificar los procedimientos manteniendo los requisitos fundamentales. Los requisitos de calificación de China, los alcances de trabajo aprobados y la supervisión nacional y provincial respaldan la continuidad en el acceso a levantamiento y diseño en construcción, mientras que la consulta del 10 de octubre de 2026 propone la revisión de un régimen separado de contratación en el extranjero. La Ley 5.194/1966 de Brasil exige el registro regional para las empresas y el personal técnico cubiertos, respaldando la continuidad tras la automatización por parte de CONFEA en julio de 2025 mediante la Resolución 1.152/2025 de las visas de práctica regional para profesionales con números de registro nacional y alcances registrados relevantes. En la comparación del Reino Unido, los deberes de diseño de Inglaterra establecen el marco de responsabilidad actual, mientras que la regulación estatutaria propuesta de ingeniería contra incendios apunta hacia una mayor supervisión, con legislación planificada para 2027-2029 cuando el tiempo parlamentario lo permita.
Etapas de la Cadena de Valor
La comparación sigue el trabajo de consultoría desde la definición de un proyecto hasta el apoyo a un activo en operación. WSP Global Inc. proporciona ingeniería y consultoría desde el caso de negocio y el diseño hasta el apoyo a la construcción, la gestión de activos y la rehabilitación. Esta cobertura hace que la transferencia de responsabilidad técnica entre etapas sea comercialmente relevante, porque un encargo de diseño puede dar lugar a servicios adicionales a medida que el activo se desarrolla.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Caso de negocio y definición del proyecto | Consultores de estrategia de infraestructura como WSP Global Inc. | Honorarios por servicios de caso de negocio y estrategia | Resolución de los objetivos del proyecto en un alcance definido | Comparar configuraciones del proyecto antes del diseño detallado |
| Ingeniería y diseño | Consultores de diseño de ingeniería como WSP Global Inc. | Honorarios por servicios de ingeniería y diseño | Coordinación de interfaces técnicas | Establecer responsabilidades de diseño compartidas y revisar interfaces |
| Consultoría en etapa de construcción | Consultores de apoyo a la entrega como WSP Global Inc. | Honorarios de asesoría en etapa de construcción | Exposición a cambios en los diseños aprobados | Vincular las revisiones de diseño a las decisiones de la etapa de entrega |
| Gestión de activos y rehabilitación | Consultores del ciclo de vida de activos como WSP Global Inc. | Honorarios por servicios de gestión de activos y rehabilitación | Conciliación del alcance de rehabilitación con el estado del activo | Conectar las revisiones de activos con el diseño de rehabilitación |
| Fuente: Mordor Intelligence | ||||
El alcance de servicios de WSP le da a la etapa de gestión de activos una base para honorarios de asesoría de seguimiento después del diseño inicial, mientras que la rehabilitación puede generar un nuevo encargo de diseño. El estudio de perspectivas de la fuerza laboral de octubre de 2025 del ACEC Research Institute identificó la disminución de graduados en Estados Unidos, las jubilaciones y las restricciones de inmigración como presiones sobre la oferta de mano de obra de ingeniería en ese país. En las etapas de diseño y rehabilitación, esa posible restricción de personal convierte la retención de experiencia técnica en una forma para que los consultores de Estados Unidos protejan su capacidad de aceptar encargos de seguimiento.
Panorama Competitivo
Concentración del Mercado
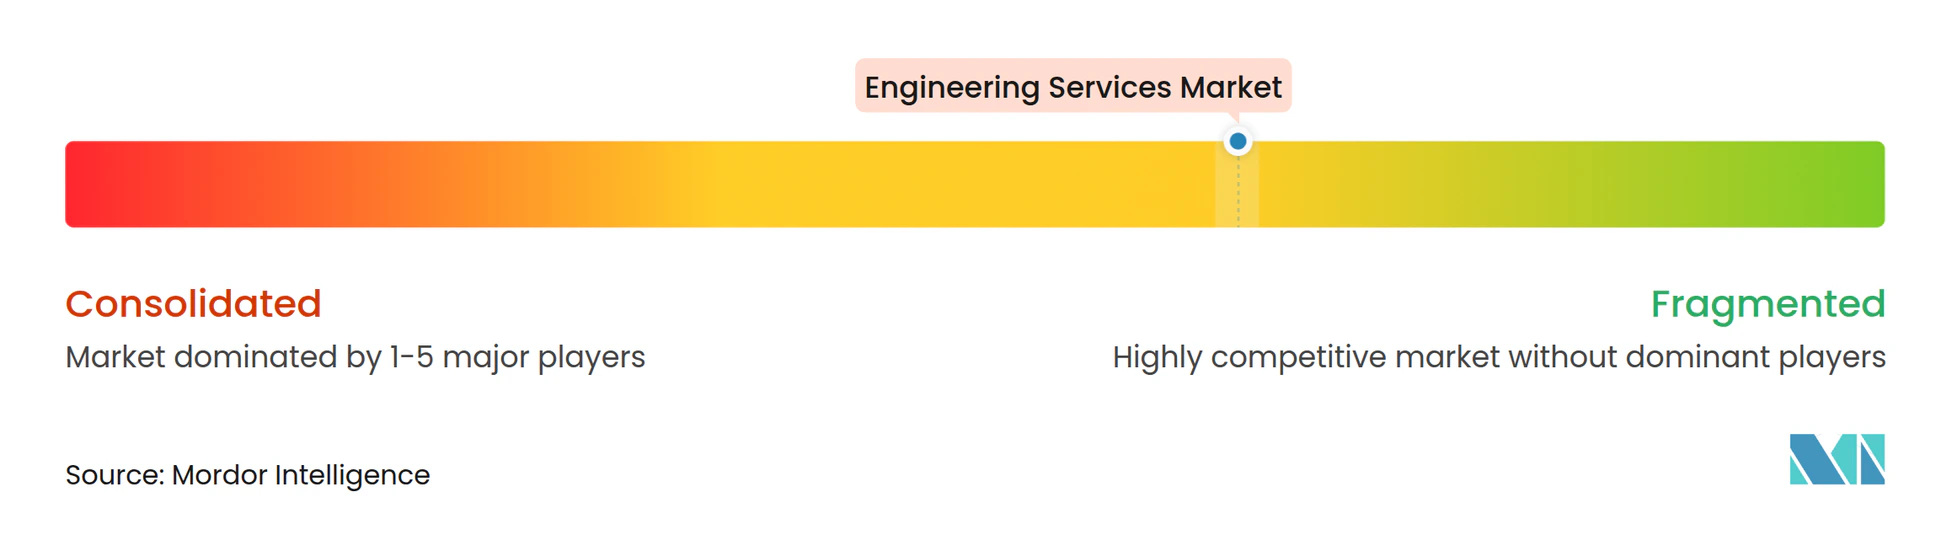
La competencia está dispersa entre consultoras de ingeniería y grupos de entrega integrada, con el alcance del proyecto determinando qué proveedores compiten más directamente. AECOM fue seleccionada en 2025 para arquitectura e ingeniería ambiental federal global a través de un marco de contratos de órdenes de trabajo de adjudicación múltiple, de entrega indefinida y cantidad indefinida. En junio de 2026, Micron seleccionó a Bechtel Corporation como socio de ingeniería, adquisiciones y construcción para la primera fase de su complejo de fabricación de memoria planificado en Clay, Nueva York. En junio de 2026, la Autoridad de Tren de Alta Velocidad de California autorizó a su director ejecutivo a adjudicar un contrato de construcción de vías y sistemas de hasta 3,5 mil millones de USD a una empresa conjunta de Kiewit, Stacy Witbeck y Herzog, con futuros avisos de proceder que requieren la aprobación de la Junta. WSP Global Inc. y STRABAG SE añaden capacidades de consultoría e infraestructura hídrica, respectivamente, convirtiendo la cobertura técnica y el alcance de entrega en límites competitivos relevantes para los compradores de infraestructura.
El 24 de febrero de 2026, WSP Global Inc. completó su adquisición de TRC, añadiendo un negocio de ingeniería y consultoría en energía eléctrica en Estados Unidos. Los aproximadamente 8.000 profesionales de TRC respaldaron un negocio que cubre el ciclo de vida de la infraestructura, vinculando su capacidad de ingeniería y consultoría con una oferta establecida en energía eléctrica. Para los compradores de servicios públicos, la combinación puede ampliar la cobertura de ingeniería y asesoría dentro de un solo proveedor, con posibles encargos que van desde la evaluación temprana de proyectos hasta servicios para infraestructura existente. La cobertura sectorial y la profundidad de personal se convierten en consideraciones competitivas vinculadas cuando los compradores comparan proveedores para encargos relacionados con servicios públicos.
El 2 de marzo de 2026, STRABAG SE completó su adquisición de WTE Wassertechnik, añadiendo ingeniería, tecnología de procesos, ingeniería de plantas y operaciones a largo plazo de agua y aguas residuales. Esa combinación conecta el diseño de instalaciones con el trabajo necesario después de la puesta en marcha, respaldando una relación de servicio que puede extenderse más allá de la construcción. WTE también añade planificación, construcción y operación de plantas de incineración de lodos de aguas residuales monovalentes, extendiendo la oferta hídrica de STRABAG hacia la eliminación de lodos. Un especialista que ofrezca solo diseño necesitaría experiencia operativa complementaria para igualar ese alcance combinado. Una empresa de servicios de agua que busque tanto la entrega de plantas como la operación a largo plazo puede contratar esas responsabilidades con un solo grupo.
Líderes de la Industria de Servicios de Ingeniería
-
AECOM
-
Bechtel Corporation
-
Kiewit Corporation
-
WSP Global Inc.
-
STRABAG SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Ingeniería Empresas cubiertas en este informe
- AECOM
- Bechtel Corporation
- Kiewit Corporation
- WSP Global Inc.
- STRABAG SE
- Fluor Corporation
- Tetra Tech, Inc.
- Arcadis NV
- Stantec Inc.
- AtkinsRéalis Group Inc.
- NV5 Global, Inc.
- Black & Veatch Holding Co.
- Balfour Beatty plc
- HDR, Inc.
- John Wood Group Limited
- China Communications Construction Co. Ltd.
- Gilbane Building Company
- Brasfield & Gorrie LLC
- Jacobs Solutions Inc.
- Barton Malow Company
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los requisitos de ingeniería del lado del propietario que conectan la evaluación técnica con las decisiones sobre la ejecución y el financiamiento del proyecto. Lodi Electric Utility abrió propuestas el 1 de septiembre de 2026 para servicios de ingeniero del propietario en su Proyecto de Subestación Guild 230/60 kV en California, con presentaciones con vencimiento el 23 de octubre de 2026. Oakland, Maryland, emitió una solicitud de ingeniería de sistemas de agua y planificación de infraestructura el 8 de octubre de 2026, con propuestas con vencimiento el 9 de noviembre de 2026. La distinción radica entre controlar el proceso de entrega de una subestación y preparar un caso de inversión para un sistema de agua.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Ingeniería del propietario para subestaciones | El alcance del propietario abarca desde la adquisición de EPC hasta la energización | Lodi Electric Utility / infraestructura de subestaciones | Combinar la revisión de diseño con la supervisión de adquisiciones y puesta en marcha | Coordinación de responsabilidades desde la adquisición hasta la energización | Proveedores de ingeniería eléctrica como AECOM |
| Modelado de sistemas de agua y definición de inversiones | Se requieren modelado hidráulico y evaluaciones preliminares de infraestructura | Oakland, Maryland / agua municipal | Conectar el modelo con ingeniería preliminar y estimaciones de costos | Mantener coherencia entre los hallazgos del modelo y las evaluaciones de mejoras | Consultores de agua municipal como AECOM |
| Preparación ambiental y de financiamiento | El alcance de planificación incluye revisión ambiental y apoyo técnico a agencias de financiamiento | Oakland, Maryland / planificación de infraestructura hídrica | Preparar documentación ambiental junto con el informe de ingeniería | Alinear la documentación ambiental con los requisitos de las agencias de financiamiento | Consultores de ingeniería de infraestructura hídrica como AECOM |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en traducir los estudios técnicos en una definición de proyecto que un propietario municipal pueda avanzar. Combinar la evaluación de ingeniería con el trabajo ambiental o de adquisición requerido puede hacer que las recomendaciones resultantes sean más utilizables en la siguiente decisión del proyecto. Los propietarios municipales pueden llevar los hallazgos del estudio a la supervisión de adquisiciones o a la documentación ambiental y de financiamiento a través de un solo consultor, favoreciendo a los proveedores que combinan ingeniería con equipos de adquisición o ambientales.
Desarrollos recientes de la industria en Mercado de Servicios de Ingeniería
- Ago 2026: Saipem y Sonatrach firmaron un aviso limitado de proceder para la fase uno del Projet Phosphates Intégré de Argelia, permitiendo ingeniería detallada, adquisición de artículos de largo plazo de entrega y movilización.
- Jun 2026: Micron seleccionó a Bechtel Corporation como socio de ingeniería, adquisiciones y construcción para la primera fase de su complejo de fabricación de memoria planificado en Clay, Nueva York.
- May 2026: Orbia Fluor & Energy Materials adjudicó a Worley servicios de ingeniería y diseño para una instalación de hexafluorofosfato de litio en St. Gabriel, Luisiana, incluyendo servicios de cadena de suministro, modularización y apoyo a la construcción.
Mercado de Servicios de Ingeniería Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de servicios de ingeniería mide el gasto anual en servicios de ingeniería a nivel mundial. Cubre los honorarios pagados a proveedores de ingeniería por trabajos de ingeniería en disciplinas, modelos de entrega, tipos de servicios e industrias de usuario final.
Exclusiones del alcance: Se excluyen la ejecución de construcción y los trabajos de instalación, los equipos y materiales fabricados vendidos por separado, las licencias de software de ingeniería vendidas de forma independiente y la nómina de ingeniería interna.
Descripción General de la Segmentación
- Por Disciplinas de Ingeniería
- Civil
- Mecánica
- Eléctrica
- Tuberías y Estructural
- Por Modelo de Entrega
- Offshore
- Onsite
- Por Servicios
- Ingeniería de Producto
- Ingeniería de Procesos
- Servicios Relacionados con la Automatización
- Servicios Relacionados con la Gestión de Activos
- Por Industria de Usuario Final
- Aeroespacial y Defensa
- Automotriz
- Química y Petroquímica
- Generación de Energía Eléctrica
- Proyectos de Servicios Públicos Municipales
- Minería
- Petróleo y Gas
- Productos Farmacéuticos
- Transporte
- Telecomunicaciones
- Proyectos Nucleares
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Singapur
- Australia
- Malasia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes del Grupo del Banco Mundial, como la Base de Datos de Participación Privada en Infraestructura y los registros de Proyectos y Operaciones, ayudan a rastrear programas de infraestructura en energía, transporte, agua y otros sectores, compromisos de proyectos y adjudicaciones de contratos divulgadas. Los Indicadores de Desarrollo Mundial sobre formación bruta de capital fijo y valor agregado manufacturero, junto con las Perspectivas de Urbanización Mundial de las Naciones Unidas, proporcionan señales de inversión, ciclo industrial y crecimiento urbano para comparar la demanda global entre regiones.
Los informes anuales de empresas, presentaciones 10-K, presentaciones para inversores, avisos de adquisición y prensa empresarial de reputación ayudan a verificar los ingresos por honorarios de ingeniería, la combinación de servicios, las adjudicaciones y los compromisos de entrega. Las fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con ejecutivos de proveedores de ingeniería, líderes de disciplinas y entrega, y gerentes de proyectos o adquisiciones del lado del cliente ponen a prueba el límite de honorarios, la combinación de servicios, la ubicación de entrega, el calendario de contratos y los supuestos regionales extraídos de la investigación documental. Los analistas comparan esas respuestas con presentaciones, adjudicaciones de proyectos e indicadores de inversión, investigan definiciones o valores contradictorios y buscan seguimiento específico cuando un servicio, período o unidad permanece poco claro.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 18% | Asia-Pacífico: 41% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% | EMEA: 27% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 32% |
Dimensionamiento del Mercado y Previsión
Los analistas estiman los honorarios anuales globales de los proveedores con un modelo de arriba hacia abajo, luego utilizan consolidaciones selectivas de ingresos de proveedores y verificaciones de honorarios de ingeniería promedio muestreados multiplicados por el volumen de proyectos adjudicados para probar el total. Los indicadores principales incluyen compromisos de infraestructura y cambio de población urbana para trabajos civiles y de servicios públicos, compromisos de proyectos energéticos para ingeniería eléctrica, valor agregado manufacturero para ingeniería de productos y procesos, y divulgaciones de ingresos y combinación de servicios de proveedores para trabajos de automatización y gestión de activos. La regresión multivariante vincula esos indicadores con el crecimiento de honorarios, con análisis de escenarios para cambios en el calendario de proyectos, la inversión industrial y la demanda regional, y los expertos primarios verifican si la dirección y el calendario de cada variable se ajustan a la carga de trabajo de ingeniería relevante. Los analistas derivan las participaciones por disciplina, modelo de entrega, servicio, usuario final y región a partir de los ingresos divulgados de los proveedores, las descripciones de servicios, las adjudicaciones de proyectos y la combinación de clientes, y luego reconcilian cada perspectiva con el total global. Cuando faltan datos de empresas o países, los analistas utilizan la serie comparable más cercana y prueban supuestos alternativos, reconciliando verificaciones selectivas de abajo hacia arriba con la estimación de arriba hacia abajo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon el modelo con adjudicaciones de proyectos independientes, divulgaciones de proveedores e indicadores de inversión, luego investigan variaciones materiales en límite, período, unidad o dirección de crecimiento. Un revisor de fuentes verifica fechas y definiciones, un segundo revisor verifica cálculos y participaciones, y un analista principal resuelve anomalías antes de la aprobación final. Los analistas vuelven a contactar a los encuestados cuando un elemento de honorarios, límite de servicio, calendario o unidad permanece poco claro o entra en conflicto con registros públicos. El conjunto de fuentes y el modelo se actualizan anualmente, se vuelven a ejecutar tras eventos materiales como cancelaciones importantes, cambios regulatorios o consolidaciones, y se verifican nuevamente en una revisión previa a la entrega.
Estimación del Mercado de Servicios de Ingeniería de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de servicios de ingeniería mide el gasto anual en servicios de ingeniería a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La regresión multivariante vincula esos indicadores con el crecimiento de honorarios, con análisis de escenarios para cambios en el calendario de proyectos, la inversión industrial y la demanda regional, y los expertos primarios verifican si la dirección y el calendario de cada variable se ajustan a la carga de trabajo de ingeniería relevante.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,89 B de USD (2027) | |
| Consultora Global A | 3,58 B de USD (2025) | En su base de 2025, esta estimación es un 89,4% superior al valor de este informe para 2027 de 1,89 B de USD, 2 años después. Su taxonomía de servicios contabiliza expresamente la supervisión de construcción, la programación, la coordinación de recursos y la gestión del ciclo de vida del proyecto, lo que alcanza la coordinación en etapa de construcción y los servicios de gestión de proyectos más allá de la medida definida de honorarios de ingeniería. |
| Consultora Global B | 1,1 B de USD (2025) | En su base de 2025, esta estimación es un 41,8% inferior al valor de este informe para 2027 de 1,89 B de USD, 2 años después. Su estimación parte de una base anterior y establece una trayectoria de crecimiento previsto más baja, dejando menos ingresos acumulados para el año de comparación. |
Los analistas de Mordor Intelligence triangularon el modelo con adjudicaciones de proyectos independientes, divulgaciones de proveedores e indicadores de inversión, luego investigan variaciones materiales en límite, período, unidad o dirección de crecimiento.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de ingeniería y sus perspectivas de crecimiento?
El tamaño se proyecta en 1,89 billones de USD en 2027 y alcanzará los 2,34 billones de USD en 2032, con un crecimiento a una CAGR del 4,38% de 2027 a 2032.
¿Qué impulsa la demanda de servicios de ingeniería?
La digitalización industrial, la infraestructura municipal, el desarrollo de vehículos y los proyectos de hidrógeno respaldan la demanda. La aprobación de financiamiento municipal del Banco Mundial en 2025 cubrió 16 distritos y ciudades en Uzbekistán.
¿Qué disciplina de ingeniería lidera los ingresos de la industria?
La ingeniería civil lideró con una participación del 37,68% en 2026, mientras que la eléctrica tiene una previsión de crecimiento a una CAGR del 5,12% de 2027 a 2032.
¿Qué empresas son los principales proveedores de servicios de ingeniería?
Los principales proveedores incluyen AECOM, Bechtel Corporation, Kiewit Corporation, WSP Global Inc. y STRABAG SE.
¿Qué desafío podría limitar el crecimiento de los servicios de ingeniería?
La escasez de mano de obra calificada limita la capacidad de entrega. Los hallazgos del ACEC Research Institute publicados en julio de 2026 mostraron que un tercio de las empresas de ingeniería de Estados Unidos reportó rechazar trabajo debido a la escasez de personal.
¿Qué región lidera la industria de servicios de ingeniería?
Asia-Pacífico lideró con una participación del 39,84% en 2026 y tiene una previsión de crecimiento a una CAGR del 5,32% de 2027 a 2032.