
Análise do Mercado de Serviços de Engenharia por Mordor Intelligence
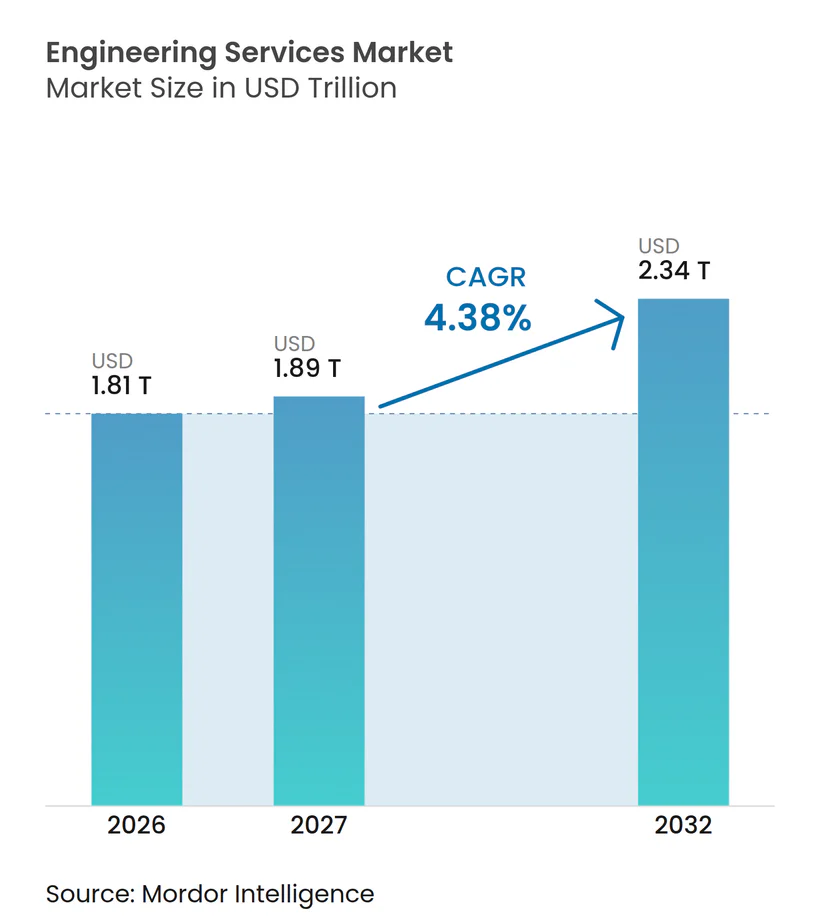
O tamanho do mercado de serviços de engenharia é estimado em 1,81 trilhões de USD em 2026 e tem projeção de atingir 1,89 trilhões de USD em 2027, chegando a 2,34 trilhões de USD até 2032, crescendo a um CAGR de 4,38% de 2027 a 2032.
A digitalização industrial na Alemanha e o planejamento municipal de recursos hídricos criam atribuições que vinculam ativos físicos a requisitos operacionais ou de serviço. Os projetos de hidrogênio adicionam trabalho de design inicial, enquanto o desenvolvimento de veículos cria demanda adicional por engenharia especializada. A escassez de pessoal e os compromissos sensíveis a custos restringem a conversão da demanda em projetos executáveis. As aquisições conectam capacidades especializadas em engenharia de energia e água a portfólios mais amplos de serviços de infraestrutura. A amplitude técnica, portanto, é mais relevante quando um prestador também pode comprometer a capacidade de engenharia necessária para levar um projeto além de seu design inicial.
Principais Conclusões do Relatório
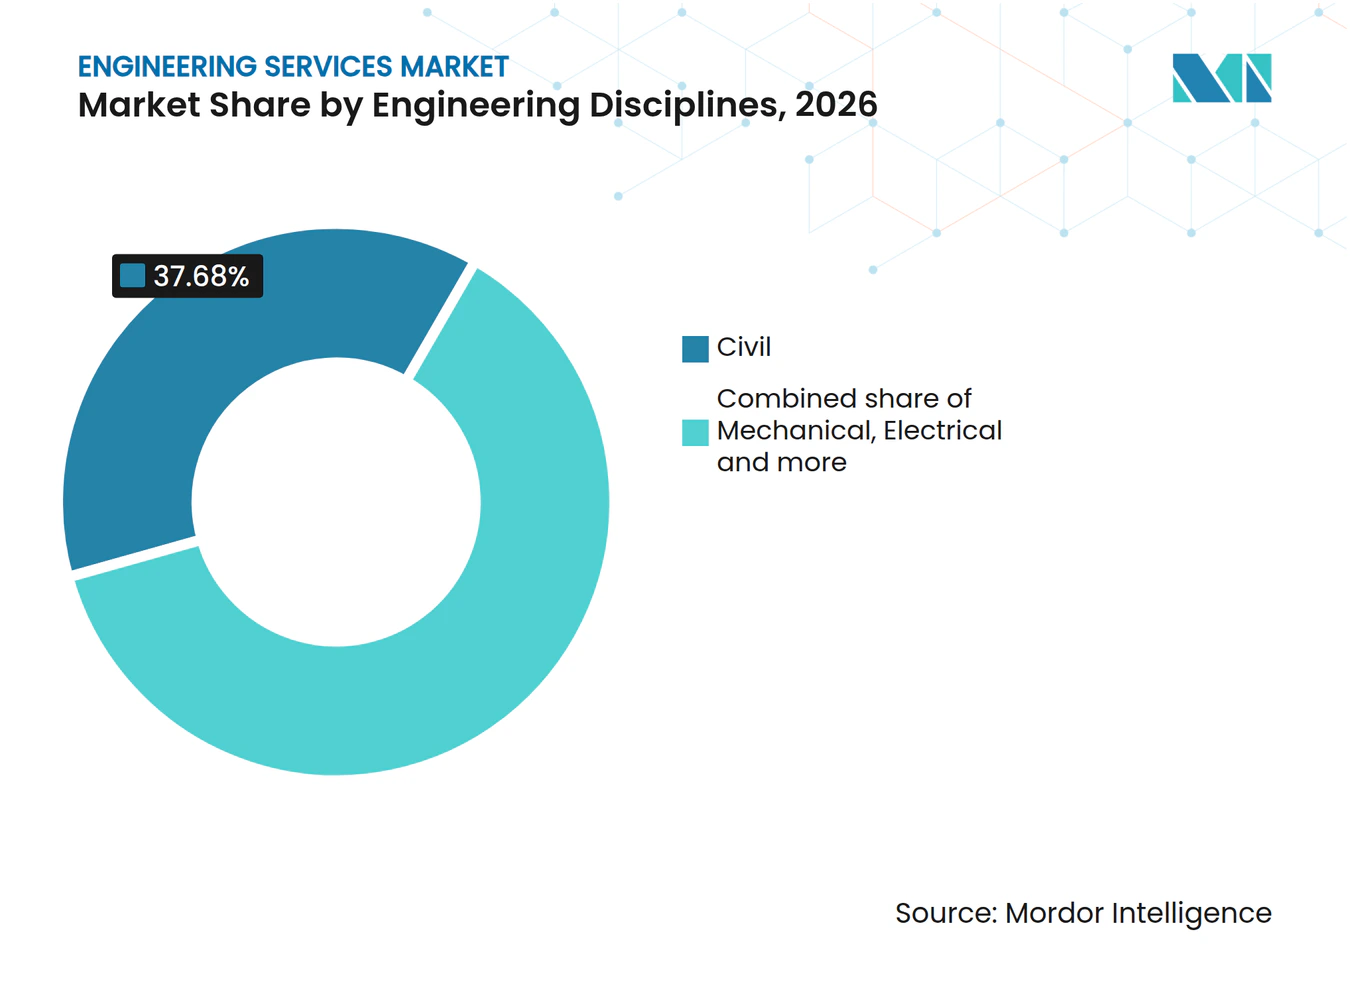
- Por disciplina de engenharia, a civil liderou com uma participação de 37,68% no mercado de serviços de engenharia em 2026, enquanto a elétrica é o segmento de crescimento mais rápido, com um CAGR de 5,12% de 2027 a 2032.
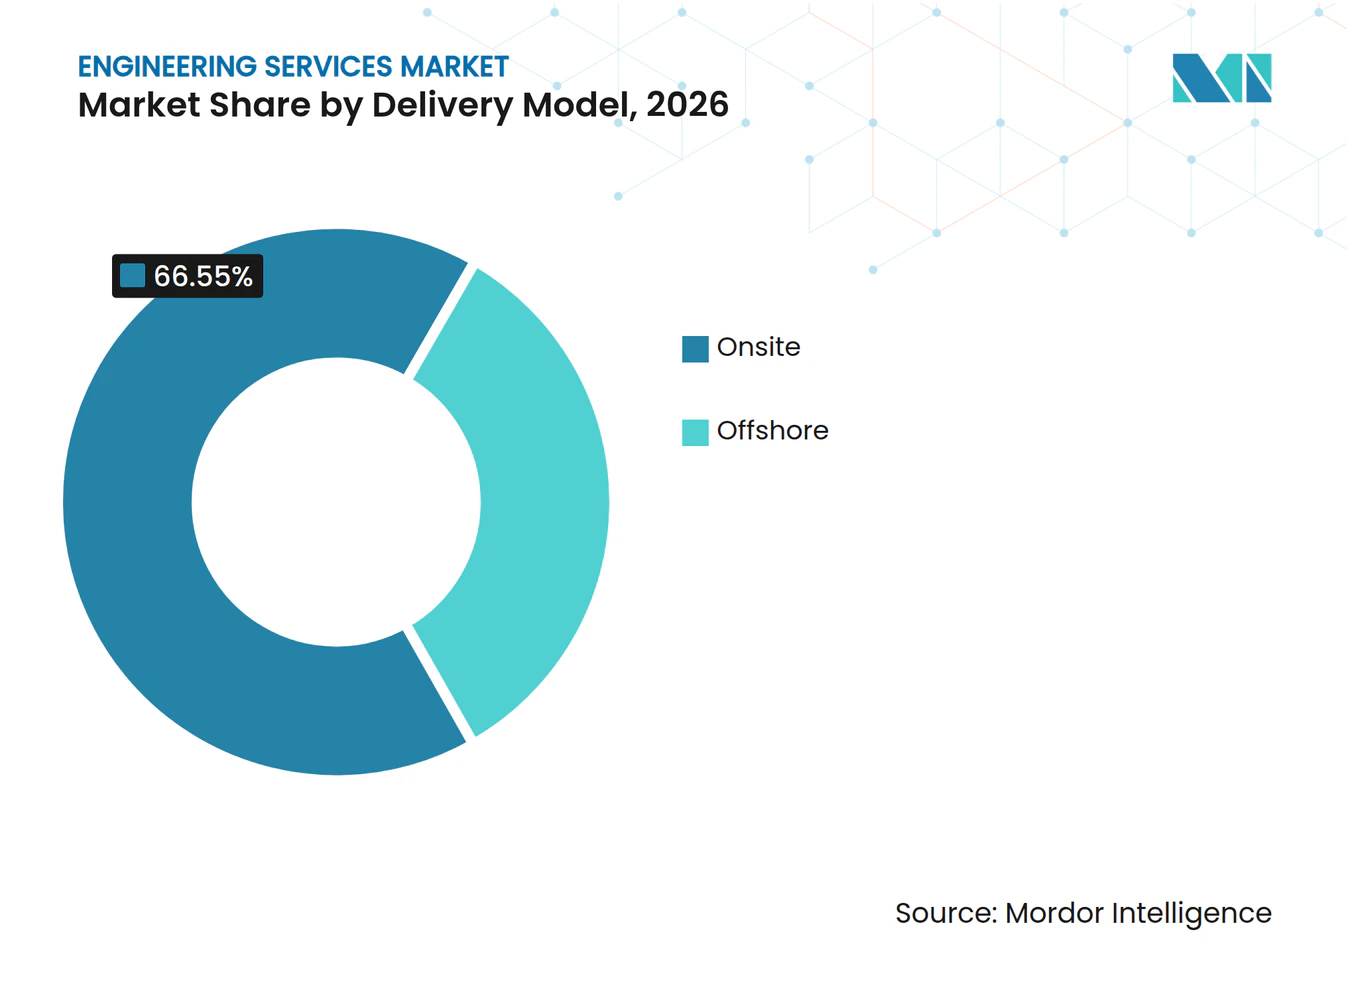
- A demanda pelo modelo de entrega foi liderada pelo modelo local, com uma participação de 66,55% no tamanho do mercado de serviços de engenharia em 2026, enquanto o offshore é o segmento de crescimento mais rápido, com um CAGR de 5,25% de 2027 a 2032.
- Entre os serviços, a engenharia de produto deteve a maior participação, de 40,47% em 2026, enquanto os serviços relacionados à automação têm projeção de crescimento mais rápido, com um CAGR de 5,31% de 2027 a 2032.
- Por indústria do usuário final, petróleo e gás liderou com uma participação de 16,07% em 2026, e a geração de energia elétrica é o segmento de crescimento mais rápido, com um CAGR de 5,1% de 2027 a 2032.
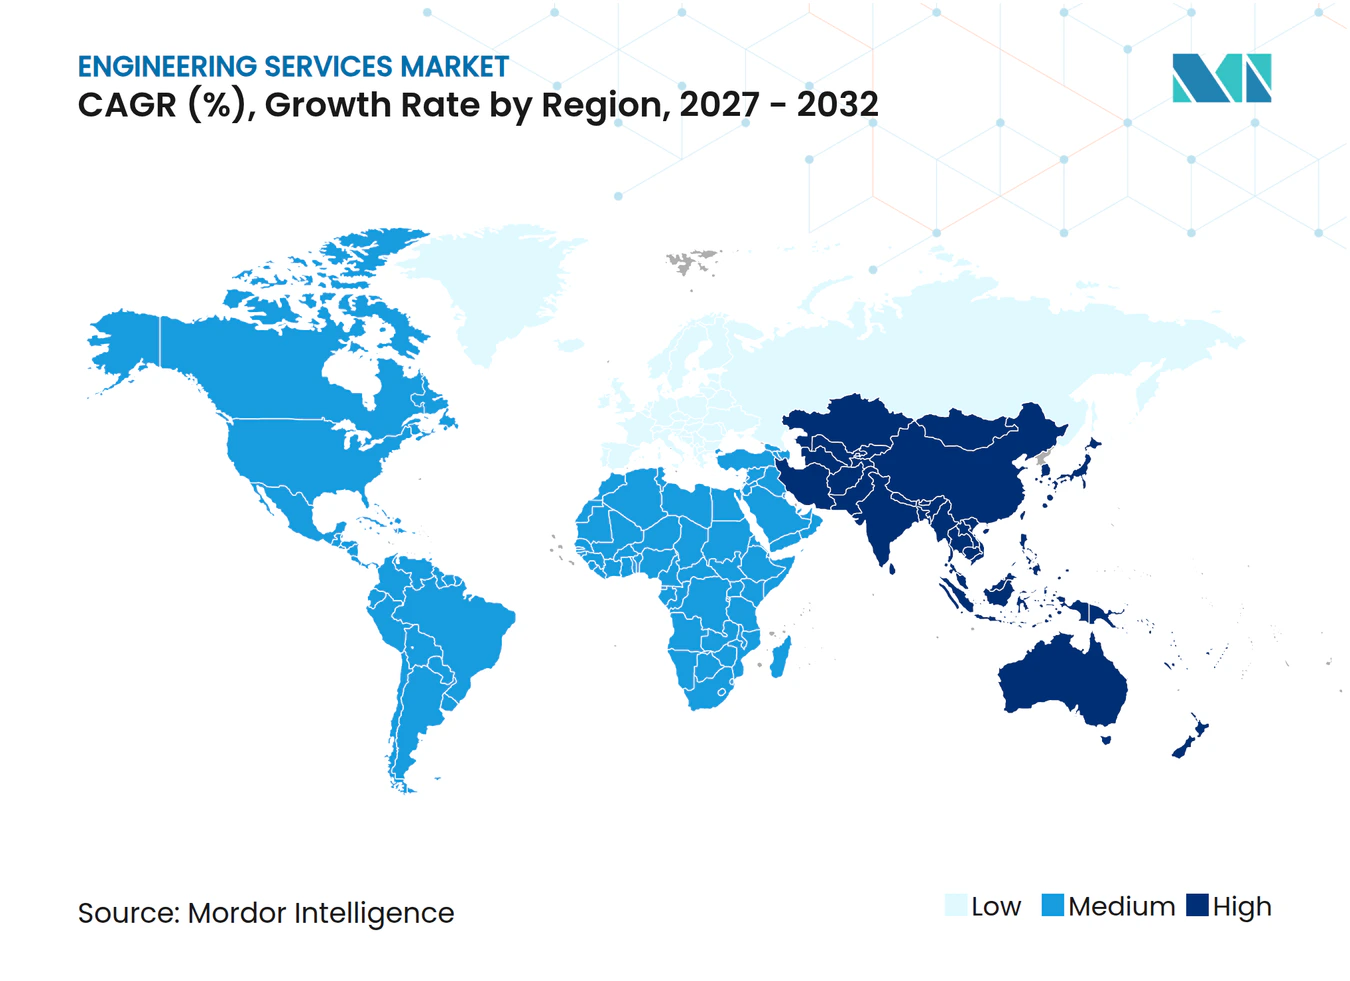
- Entre as geografias, a Ásia-Pacífico liderou com uma participação de 39,84% em 2026 e também é a geografia de crescimento mais rápido, com um CAGR de 5,32% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Evolução da Adoção de IoT Industrial e Gêmeo Digital | +1.6% | Regiões industriais da Alemanha | Médio prazo (2 a 4 anos) |
| Rápida Urbanização Impulsionando a Demanda por Infraestrutura Civil | +1.5% | Distritos e cidades do Uzbequistão | Médio prazo (2 a 4 anos) |
| Ciclo de Vida Acelerado de Produtos Impulsionando Pesquisa e Desenvolvimento Terceirizados | +1.2% | Centros de engenharia de veículos na Índia | Curto prazo (≤ 2 anos) |
| Megaprojetos de Transição Energética (Hidrogênio, CCUS) Exigindo Expertise em EPCM | +1.1% | Rjukan, na Noruega | Médio prazo (2 a 4 anos) |
| Mandatos de Retrofit de Edifícios para Emissões Líquidas Zero em Economias da OCDE | +0.7% | Estados-membros da União Europeia | Longo prazo (≥ 4 anos) |
| Programas de Drones de Defesa e Hipersônicos Exigindo Engenharia Especializada | +0.5% | Locais de engenharia no Reino Unido | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Evolução da Adoção de IoT Industrial e Gêmeo Digital
A demanda por engenharia digital ganha uma base prática quando os sistemas conectados passam a fazer parte da produção, e não apenas de demonstrações. Na pesquisa de 2026 da Bitkom Research com 555 empresas industriais alemãs com pelo menos 100 funcionários, 45% relataram o uso de gêmeos digitais na produção. A mesma pesquisa registrou separadamente 45% utilizando plataformas de IoT na produção. Para os prestadores de serviços, a implantação em produção torna a relação entre dados operacionais e modelos de engenharia uma tarefa de integração relevante. Prestadores com habilidades de integração de plantas podem atender a extensões e manutenção desses sistemas em operação, tornando as aplicações de produção instaladas uma fonte de novas atribuições de engenharia.
Rápida Urbanização Impulsionando a Demanda por Infraestrutura Civil
O financiamento de infraestrutura urbana gera trabalho de engenharia quando as cidades precisam coordenar vários serviços públicos dentro de um programa de desenvolvimento comum. Em 15 de dezembro de 2025, o Banco Mundial aprovou um pacote de financiamento de 250 milhões de USD para infraestrutura municipal e serviços em 16 distritos e cidades do Uzbequistão.[1] O Ministério da Economia e Finanças do Uzbequistão e as autoridades locais executam o programa, que responde às necessidades de planejamento e serviços relacionadas à urbanização. Para os prestadores de engenharia, essa combinação torna a coordenação entre as autoridades municipais e os projetos individuais de infraestrutura comercialmente relevante. A oportunidade vai além do projeto de um ativo isolado, pois as melhorias nos serviços devem se encaixar no programa mais amplo de desenvolvimento urbano.
Ciclo de Vida de Produto Acelerado Impulsionando Pesquisa e Desenvolvimento Terceirizado
Os contratos externos de engenharia permitem que os fabricantes aloquem o trabalho de desenvolvimento de produtos por escopo técnico ao organizar programas complexos de veículos. Em 30 de junho de 2025, a AFRY anunciou um contrato-quadro até 2026 cobrindo serviços de desenvolvimento de produtos em todas as áreas das operações da Volvo Cars e em toda a sua frota de veículos. Em 14 de maio de 2025, a Tata Elxsi anunciou sua seleção pela Mercedes-Benz Research and Development India para engenharia de software de veículos e desenvolvimento de veículos definidos por software. Esses contratos ilustram diferentes formas pelas quais especialistas externos podem participar, desde cobertura ampla de desenvolvimento até um requisito de software definido. Prestadores especializados em software podem concorrer a atribuições definidas de desenvolvimento de veículos mesmo quando seu escopo de serviço é mais restrito do que um contrato de engenharia para toda a frota.
Megaprojetos de Transição Energética (Hidrogênio, CCUS) Exigindo Expertise em EPCM
Os desenvolvedores de hidrogênio podem contratar engenharia para definir um projeto antes de adjudicar seu escopo de entrega mais amplo. Em 9 de abril de 2026, a Worley Rosenberg recebeu um contrato de engenharia e design de front-end para o projeto de hidrogênio líquido RjukanLH2 de 25 MW da Norwegian Hydrogen em Rjukan, na Noruega, com engenharia, aquisição e construção disponíveis apenas como opção exclusiva.[2] A separação entre design e construção opcional oferece ao desenvolvedor uma forma contratual de avançar o trabalho técnico antes de escolher um escopo de execução mais amplo. Para os prestadores de serviços, o compromisso relevante é a adjudicação do design, enquanto um papel de entrega mais amplo requer uma decisão subsequente. A demanda por engenharia pode surgir antes da carga de trabalho de construção implícita em um projeto de hidrogênio, alterando quais fornecedores têm uma atribuição imediatamente endereçável.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade Política e Escassez Aguda de Mão de Obra Qualificada | -0.9% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Volatilidade de Custos de Insumos e Cadeia de Suprimentos | -0.7% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Preocupações com Segurança de Propriedade Intelectual Limitando a Terceirização na Defesa | -0.4% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Lentidão no Licenciamento de Energias Renováveis em Escala de Utilidade | -0.3% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade Política e Escassez Aguda de Mão de Obra Qualificada
As empresas de engenharia podem enfrentar um teto de crescimento mesmo quando os clientes têm projetos prontos para contratar. Os resultados do ACEC Research Institute divulgados em julho de 2026 mostraram que 84% das empresas de engenharia dos EUA tinham vagas em aberto que estavam com dificuldade de preencher. Os mesmos resultados mostraram que um terço das empresas de engenharia dos EUA relatou recusar trabalho por causa de escassez de mão de obra.[3] Isso conecta a restrição de pessoal diretamente à capacidade do prestador de aceitar atribuições, em vez de apenas indicar atividade de recrutamento. Uma demanda mais forte por projetos não pode garantir mais trabalho executável, deixando os fornecedores com restrições expostos a atribuições perdidas até que sua capacidade de pessoal se expanda.
Volatilidade de Custos de Insumos e Cadeia de Suprimentos
O aumento dos custos dos projetos pode atrasar compromissos mesmo enquanto o trabalho preparatório de engenharia e design continua. Na pesquisa de construção dos EUA de julho a agosto de 2026 da Associated General Contractors of America, 55% dos respondentes relataram projetos cancelados, adiados ou reduzidos nos 6 meses anteriores. Um terço dos respondentes atribuiu as interrupções ao aumento de custos. Em sua discussão de resultados de 2025, a Fluor relatou que alguns clientes moderaram seus compromissos por causa de pressões de custos ou queda nos preços de commodities, afetando seus resultados. O prestador integrado de engenharia, aquisição e construção também relatou sólido engajamento com clientes enquanto suas equipes avançavam no trabalho de engenharia e design. O trabalho ativo de design oferece pouca garantia de compromissos subsequentes aos fornecedores de engenharia, pois o aumento dos custos dos projetos pode adiar a próxima decisão de gastos do comprador.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Disciplinas de Engenharia:
Coordenação de Infraestrutura e Demanda por Consultoria ElétricaA engenharia civil respondeu por uma participação de 37,68% no tamanho do mercado de serviços de engenharia em 2026, tornando-se o maior segmento. Em julho de 2025, a AECOM anunciou 3 adjudicações de contratos de arquiteto-engenheiro de entrega indefinida e quantidade indefinida do Distrito de Honolulu do Corpo de Engenheiros do Exército dos EUA, combinando design arquitetônico, design civil e planejamento ambiental na região do Pacífico. Esse escopo agrupado torna o design civil parte de uma atribuição de planejamento de infraestrutura, e não uma tarefa isolada de desenho. O comprador, consequentemente, precisa que o trabalho civil se encaixe nos requisitos arquitetônicos e ambientais dentro do mesmo programa de modernização. Os consultores civis atendem a uma comissão mais ampla quando seus projetos resolvem interfaces com o trabalho arquitetônico e ambiental do comprador.
A engenharia elétrica é o segmento de crescimento mais rápido, com um CAGR projetado de 5,12% de 2027 a 2032. Em junho de 2025, a Comissão de Regulação de Serviços Públicos da Irlanda selecionou a TNEI Ireland Ltd para consultoria de engenharia elétrica, com o contrato concluído em 11 de julho de 2025. O contrato de atividade baseada em demanda cobre suporte às divisões de Redes, Política e Proteção ao Cliente e Segurança de Abastecimento. Esse arranjo disponibiliza engenharia especializada para atividades regulatórias definidas, em vez de vincular toda a atribuição a um único desenvolvimento físico. Os consultores elétricos têm uma abertura em torno das decisões técnicas do regulador, ampliando a demanda além do projeto de um ativo gerador individual.



Por Modelo de Entrega:
Supervisão Local e Capacidade de Engenharia DistribuídaO modelo local foi o maior segmento de entrega, com uma participação de 66,55% em 2026. Em 2025, o Departamento de Design e Construção da Cidade de Nova York adjudicou à HNTB New York Engineering and Architecture, P.C. um contrato de requisitos Tipo L de 50 milhões de USD para inspeção de engenharia residente em projetos de infraestrutura em toda a cidade. Uma atribuição de inspeção residente vincula o serviço ao trabalho físico no local da infraestrutura, conferindo à entrega local um propósito técnico definido. O escopo em toda a cidade também pode conectar essa responsabilidade a várias atribuições de infraestrutura dentro do mesmo quadro de aquisição. A inspeção residente torna a presença local parte do produto de engenharia contratado, conferindo aos prestadores baseados no local uma vantagem para atender ao escopo especificado pelo comprador.
O offshore é o segmento de entrega de crescimento mais rápido, com um CAGR projetado de 5,25% de 2027 a 2032. Em 12 de junho de 2025, a Volvo Cars escolheu a HCLTech como um de seus fornecedores estratégicos de serviços de engenharia, expandindo uma relação estabelecida de gestão do ciclo de vida digital e de produto. O suporte anunciado estava planejado a partir do Centro de Excelência Automotivo de Gotemburgo da HCLTech e de centros de entrega offshore e nearshore globais. Essa configuração mista oferece uma forma de alocar trabalho técnico definido em uma rede de entrega mais ampla, mantendo um centro de engenharia automotiva nomeado. O crescimento offshore pode estar incorporado em um arranjo de serviço distribuído que combina vários locais de entrega, em vez de exigir a realocação total de um programa de desenvolvimento de veículos.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Serviços:
Programas de Produto e Automação OperacionalA engenharia de produto representou uma participação de 40,47% no mercado de serviços de engenharia em 2026, tornando-se o maior segmento. Em seu relatório anual do exercício 2025-26, a Tata Technologies Limited reportou mais de 250 programas de veículos entregues desde o início. A empresa atende fabricantes com engenharia de produto e serviços digitais. O histórico acumulado de entregas demonstra experiência em múltiplos programas de desenvolvimento de veículos, oferecendo aos fabricantes uma base para considerar a Tata Technologies para uma atribuição de âmbito de programa. Os relacionamentos que abrangem programas sucessivos de fabricantes de equipamentos originais permitem que as capacidades de engenharia e digitais apoiem mais de cada esforço de desenvolvimento de veículos.
Os serviços relacionados à automação são o segmento de crescimento mais rápido, com um CAGR projetado de 5,31% de 2027 a 2032. As fábricas em todo o mundo instalaram mais de 600.000 robôs industriais em 2025, um aumento de 11% em relação a 2024. Em julho de 2025, o West Basin Municipal Water District selecionou a Tetra Tech para a modernização do sistema de controle distribuído nas instalações avançadas de reciclagem de água do Condado de Los Angeles, incluindo programação e integração de automação. Esses exemplos distinguem a implantação de automação física dos serviços técnicos necessários para configurar e integrar sistemas de controle. A modernização da infraestrutura de controle existente, juntamente com o trabalho associado a novos equipamentos automatizados, oferece aos prestadores de serviços caminhos tanto para a implantação industrial quanto para a renovação de sistemas municipais.
Por Indústria do Usuário Final:
Projetos de Desenvolvimento Upstream e de Geração de EnergiaPetróleo e gás foi o maior segmento de usuário final, com uma participação de 16,07% em 2026. O investimento global upstream em petróleo e gás foi estimado em 620 bilhões de USD em termos reais em 2025, uma queda de 5,4% em relação a 2024. As despesas de capital de desenvolvimento para instalações de produção, plantas de processamento e conclusão de poços responderam por 89% desse investimento upstream. Essa alocação situa a escala de gastos do setor comprador no desenvolvimento de ativos, onde a capacidade de engenharia pode conectar os objetivos de produção ao design das instalações. Os prestadores enfrentam uma base de desenvolvimento substancial, mas a queda nos gastos em termos reais torna a seletividade de projetos mais comercialmente relevante do que presumir uma expansão uniforme em novas comissões.
A geração de energia elétrica é o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 5,1% de 2027 a 2032. Em 26 de maio de 2026, a American Electric Power adjudicou à Worley serviços de engenharia, design detalhado e suporte a aquisições sob um contrato-mestre de serviços profissionais existente para uma instalação a gás proposta na Instalação de Geração Nordeste da Public Service Company of Oklahoma. O plano de Oklahoma incluiu 2 turbinas GE com aproximadamente 450 MW de capacidade combinada. Separadamente, os projetos nucleares incluem a adjudicação agrupada de engenharia e execução da Ontario Power Generation em maio de 2025 à Candu Energy Inc., subsidiária da AtkinsRéalis Group Inc., para o primeiro de 4 reatores modulares pequenos de Darlington planejados. O uso de um contrato-mestre existente pela AEP indica uma rota de aquisição de engenharia que favorece prestadores já aprovados pela concessionária.
Análise Geográfica
Mercado de Serviços de Engenharia da Ásia-Pacífico
A Ásia-Pacífico deteve uma participação de 39,84% no mercado de serviços de engenharia em 2026 e foi a maior geografia, enquanto seu CAGR projetado de 5,32% de 2027 a 2032 a torna a geografia de crescimento mais rápido. As exportações de serviços de engenharia da Índia cresceram de 1,77 bilhões de USD em 2014-15 para 13,77 bilhões de USD em 2024-25, um CAGR reportado de 22,8% de 2014-15 a 2024-25 em dados do RBI reportados pelo NITI Aayog. Na Índia, essa expansão das exportações ilustra uma base de fornecimento dentro da Ásia-Pacífico atendendo clientes além de sua economia doméstica. O acesso a clientes no exterior é importante para os prestadores que consideram a Índia como local de entrega, uma vez que os gastos com projetos domésticos por si só subestimariam seu trabalho endereçável. Além dos mercados listados da Ásia-Pacífico, a PT Lapi Ganeshatama da Indonésia concluiu serviços de engenharia para o Consórcio Timas - Rekind (JO TR) no Projeto de Desenvolvimento da Unidade 7 de Salak em 2025, ilustrando o fornecimento local para desenvolvimento liderado por consórcio.
Na América do Norte, a Sound Transit selecionou a AECOM em fevereiro de 2026 para projetos de metrô de superfície, trem de passageiros e ônibus na área de Seattle, como projetista principal e subconsultora de gestão ambiental e de projetos sob contratos de ordens de serviço de adjudicação múltipla. A Europa apresenta um requisito diferente de infraestrutura pública, com o Distrito Europeu do Corpo de Engenheiros do Exército dos EUA selecionando a AECOM como principal em julho de 2025 para arquitetura e engenharia de infraestrutura militar. Os 2 contratos cobriram obras de Construção Militar e obras não militares na Alemanha, Polônia, região do Benelux, República Tcheca, Noruega e Dinamarca. As redes de transporte e os locais militares distribuídos criam requisitos de serviço distintos em torno da coordenação de redes e da entrega de infraestrutura geograficamente dispersa.
Na América do Sul, a thyssenkrupp Polysius obteve um contrato de engenharia e design de front-end da Circlua para uma planta de argila ativada no Brasil em janeiro de 2025. O Ministério de Obras Públicas e Comunicações do Paraguai também adjudicou consultoria para estudos de viabilidade e design de engenharia final em 2026, ilustrando uma rota do setor público para serviços de pré-construção. No Oriente Médio e África, a Sonatrach adjudicou à Saipem um dos 2 contratos concorrentes de engenharia e design de front-end para um projeto integrado de fosfato e fertilizantes argelino em junho de 2025. Seu escopo combinou mineração, processamento, instalações portuárias e design de ligação ferroviária, colocando várias interfaces industriais dentro da atribuição. Após as adjudicações concorrentes de FEED, a Saipem assinou uma notificação limitada de início com a Sonatrach para a fase um em 12 de agosto de 2026, permitindo engenharia detalhada, aquisição de itens de longo prazo e mobilização.
Edições regionais
Quadro Regulatório e Perspectivas
A comparação avalia o acesso de fornecedores em jurisdições selecionadas para empresas de engenharia que buscam atribuições cobertas de design e consultoria. Qualificação, registro e obrigações de projeto colocam a conformidade em diferentes pontos, desde tornar-se elegível para aceitar trabalho até cumprir uma responsabilidade específica de design. Dessa perspectiva do fornecedor, a atratividade depende de uma rota clara para se qualificar para o trabalho e do esforço necessário para manter as responsabilidades profissionais exigidas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | China | Brasil | Reino Unido |
|---|---|---|---|---|
| Autoridade principal | Oficiais de contratação federal | Autoridades nacionais e provinciais de habitação | Conselhos Regionais de Engenharia e Agronomia, CREA | Ministério de Habitação, Comunidades e Governo Local, para reforma de engenharia de incêndio |
| Instrumentos ou diretrizes principais | Parte 36 do FAR para aquisição federal de arquiteto-engenheiro | Regras de qualificação para levantamento e design de construção | Lei 5.194/1966 e Resolução 1.152/2025 | Deveres de competência em regulamentação de construção na Inglaterra e reforma planejada de engenharia de incêndio |
| Efeito comercial | Competência demonstrada e qualificações regem a seleção federal a preços justos e razoáveis | Trabalho limitado ao escopo de qualificação aprovado da empresa | Empresas e profissionais cobertos se registram regionalmente; vistos de prática individual qualificados são automáticos | O trabalho de design coberto na Inglaterra exige competência e responsabilidades definidas de detentor de dever |
| Atratividade atual da política | Alta | Média | Média | Média |
| Direção futura da atratividade da política | Facilitando | Sem mudança | Sem mudança | Endurecendo |
| Fonte: Mordor Intelligence | ||||
A aquisição federal dos EUA combina uma rota de acesso publicada e baseada em qualificações com uma proposta de setembro de 2026 para simplificar os procedimentos, mantendo os requisitos fundamentais. Os requisitos de qualificação da China, escopos de trabalho aprovados e supervisão nacional e provincial apoiam a continuidade no acesso a levantamento e design de construção, enquanto a consulta de 10 de outubro de 2026 propõe a revisão de um regime separado de contratação no exterior. A Lei 5.194/1966 do Brasil exige registro regional para empresas e pessoal técnico cobertos, apoiando a continuidade após a Resolução 1.152/2025 do CONFEA de julho de 2025 ter automatizado os vistos de prática regional para profissionais com números de registro nacional e escopos registrados relevantes. Na comparação com o Reino Unido, os deveres de design da Inglaterra estabelecem o quadro de responsabilidade atual, enquanto a regulamentação estatutária proposta de engenharia de incêndio aponta para maior supervisão, com legislação planejada para 2027-2029 quando o tempo parlamentar permitir.
Etapas da Cadeia de Valor
A comparação acompanha o trabalho de consultoria desde a definição de um projeto até o suporte a um ativo em operação. A WSP Global Inc. fornece engenharia e consultoria desde o caso de negócio e design até o suporte à construção, gestão de ativos e reforma. Essa cobertura torna a transferência de responsabilidade técnica entre etapas comercialmente relevante, pois uma atribuição de design pode levar a serviços adicionais à medida que o ativo se desenvolve.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Caso de negócio e definição do projeto | Consultores de estratégia de infraestrutura, como a WSP Global Inc. | Honorários de serviços de caso de negócio e estratégia | Resolver os objetivos do projeto em um escopo definido | Comparar configurações de projeto antes do design detalhado |
| Engenharia e design | Consultores de design de engenharia, como a WSP Global Inc. | Honorários de serviços de engenharia e design | Coordenação de interfaces técnicas | Estabelecer responsabilidades compartilhadas de design e revisar interfaces |
| Consultoria na fase de construção | Consultores de suporte à entrega, como a WSP Global Inc. | Honorários de consultoria na fase de construção | Exposição a mudanças nos designs aprovados | Vincular revisões de design a decisões na fase de entrega |
| Gestão de ativos e reforma | Consultores do ciclo de vida de ativos, como a WSP Global Inc. | Honorários de serviços de gestão de ativos e reforma | Conciliar o escopo da reforma com a condição do ativo | Conectar revisões de ativos ao design de reforma |
| Fonte: Mordor Intelligence | ||||
O alcance de serviços da WSP oferece à etapa de gestão de ativos uma base para honorários consultivos subsequentes após o design inicial, enquanto a reforma pode gerar uma nova atribuição de design. O estudo de perspectivas de força de trabalho de outubro de 2025 do ACEC Research Institute identificou a redução no número de graduados nos EUA, aposentadorias e restrições de imigração como pressões sobre a oferta de mão de obra de engenharia nos EUA. Nas etapas de design e reforma, essa restrição prospectiva de pessoal torna a retenção de expertise técnica uma forma de os consultores dos EUA protegerem sua capacidade de aceitar atribuições subsequentes.
Cenário Competitivo
Concentração do Mercado
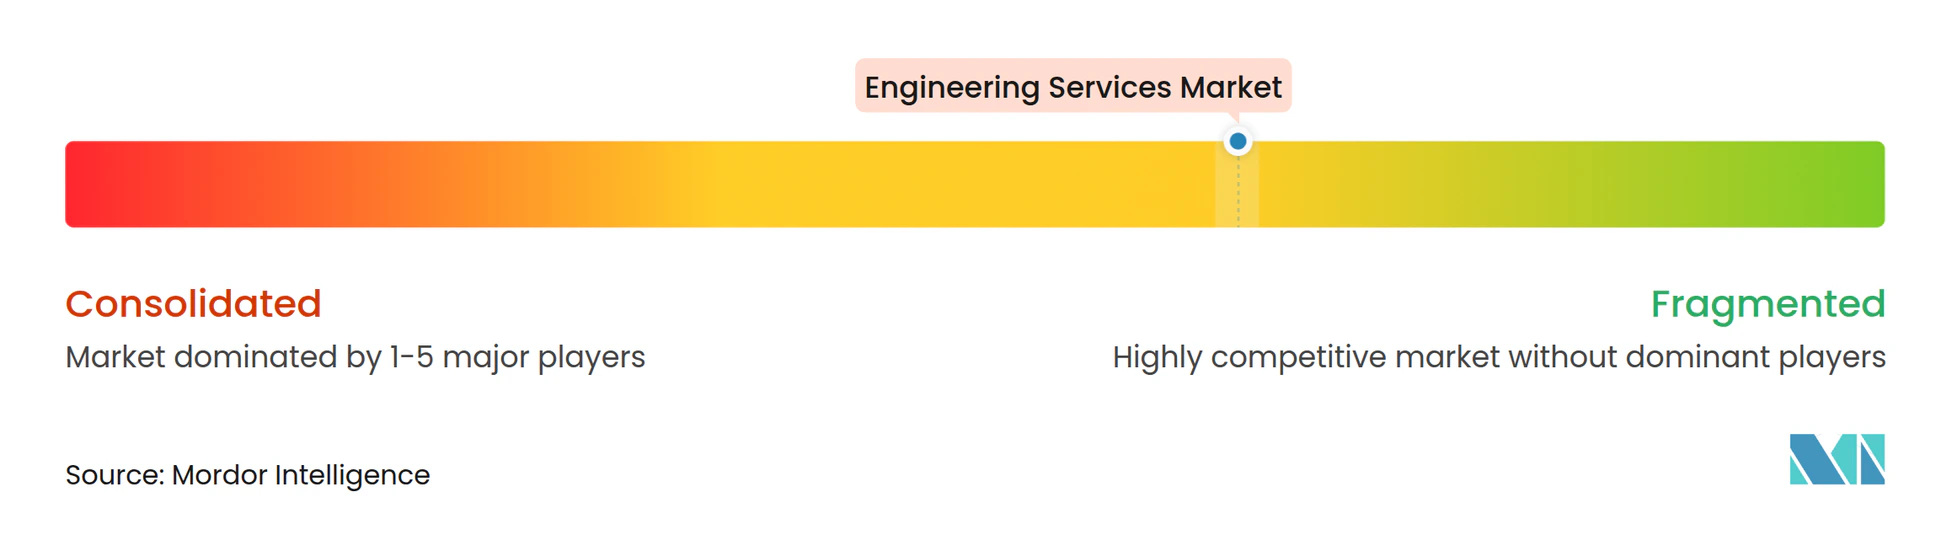
A concorrência está dispersa entre consultorias de engenharia e grupos de entrega integrada, com o escopo do projeto determinando quais prestadores competem mais diretamente. A AECOM foi selecionada em 2025 para arquitetura e engenharia ambiental federal global por meio de um contrato de entrega indefinida, quantidade indefinida e ordens de serviço de adjudicação múltipla. Em junho de 2026, a Micron selecionou a Bechtel Corporation como parceira de engenharia, aquisição e construção para a primeira fase de seu complexo planejado de fabricação de memória em Clay, Nova York. Em junho de 2026, a California High-Speed Rail Authority autorizou seu diretor executivo a adjudicar um contrato de construção de trilhos e sistemas de até 3,5 bilhões de USD a uma joint venture da Kiewit, Stacy Witbeck e Herzog, com futuras notificações de início exigindo aprovação do Conselho. A WSP Global Inc. e a STRABAG SE adicionam capacidades de consultoria e infraestrutura hídrica, respectivamente, tornando a cobertura técnica e o escopo de entrega limites competitivos relevantes para compradores de infraestrutura.
Em 24 de fevereiro de 2026, a WSP Global Inc. concluiu a aquisição da TRC, adicionando um negócio de engenharia e consultoria em energia e eletricidade nos EUA. Os aproximadamente 8.000 profissionais da TRC apoiaram um negócio cobrindo o ciclo de vida da infraestrutura, vinculando sua capacidade de engenharia e consultoria a uma oferta estabelecida de energia e eletricidade. Para compradores de serviços públicos, a combinação pode ampliar a cobertura de engenharia e consultoria dentro de um único prestador, com potenciais atribuições que vão desde a avaliação inicial do projeto até serviços para infraestrutura existente. A cobertura setorial e a profundidade de pessoal tornam-se considerações competitivas vinculadas quando os compradores comparam prestadores para atribuições relacionadas a serviços públicos.
Em 2 de março de 2026, a STRABAG SE concluiu a aquisição da WTE Wassertechnik, adicionando engenharia, tecnologia de processos, engenharia de plantas e operações de longo prazo de água e esgoto. Essa combinação conecta o design de instalações ao trabalho necessário após o comissionamento, apoiando uma relação de serviço que pode se estender além da construção. A WTE também adiciona planejamento, construção e operação de plantas de incineração de lodo de esgoto mono, ampliando a oferta hídrica da STRABAG para o descarte de lodo. Um prestador especializado apenas em design precisaria de expertise operacional complementar para igualar esse escopo combinado. Uma concessionária de água que busca tanto a entrega da planta quanto a operação de longo prazo pode contratar essas responsabilidades com um único grupo.
Líderes do Setor de Serviços de Engenharia
-
AECOM
-
Bechtel Corporation
-
Kiewit Corporation
-
WSP Global Inc.
-
STRABAG SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Engenharia Empresas cobertas neste relatório
- AECOM
- Bechtel Corporation
- Kiewit Corporation
- WSP Global Inc.
- STRABAG SE
- Fluor Corporation
- Tetra Tech, Inc.
- Arcadis NV
- Stantec Inc.
- AtkinsRéalis Group Inc.
- NV5 Global, Inc.
- Black & Veatch Holding Co.
- Balfour Beatty plc
- HDR, Inc.
- John Wood Group Limited
- China Communications Construction Co. Ltd.
- Gilbane Building Company
- Brasfield & Gorrie LLC
- Jacobs Solutions Inc.
- Barton Malow Company
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam os requisitos de engenharia do lado do proprietário que conectam a avaliação técnica com decisões sobre execução e financiamento do projeto. A Lodi Electric Utility abriu propostas em 1º de setembro de 2026 para serviços de engenheiro do proprietário em seu Projeto de Subestação Guild 230/60 kV na Califórnia, com submissões com prazo até 23 de outubro de 2026. Oakland, Maryland, emitiu uma solicitação de engenharia de sistema hídrico e planejamento de infraestrutura em 8 de outubro de 2026, com propostas com prazo até 9 de novembro de 2026. A distinção está entre controlar o processo de entrega de uma subestação e preparar um caso de investimento em sistema hídrico.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Engenharia do proprietário de subestação | O escopo do proprietário abrange desde a aquisição de EPC até a energização | Lodi Electric Utility / infraestrutura de subestação | Combinar revisão de design com supervisão de aquisição e comissionamento | Coordenar responsabilidades desde a aquisição até a energização | Prestadores de engenharia elétrica, como a AECOM |
| Modelagem de sistema hídrico e definição de investimento | Modelagem hidráulica e avaliações preliminares de infraestrutura são necessárias | Oakland, Maryland / água municipal | Conectar o modelo à engenharia preliminar e estimativas de custo | Manter consistência entre os resultados do modelo e as avaliações de melhorias | Consultores de água municipal, como a AECOM |
| Preparação ambiental e de financiamento | O escopo de planejamento inclui revisão ambiental e suporte técnico a agências de financiamento | Oakland, Maryland / planejamento de infraestrutura hídrica | Preparar documentação ambiental juntamente com o relatório de engenharia | Alinhar a documentação ambiental com os requisitos das agências de financiamento | Consultores de engenharia de infraestrutura hídrica, como a AECOM |
| Fonte: Mordor Intelligence | |||||
A abertura central é traduzir estudos técnicos em uma definição de projeto que um proprietário municipal possa avançar. Combinar a avaliação de engenharia com o trabalho ambiental ou de aquisição necessário pode tornar as recomendações resultantes mais utilizáveis na próxima decisão do projeto. Os proprietários municipais podem levar os resultados dos estudos para a supervisão de aquisições ou para a documentação ambiental e de financiamento por meio de um único consultor, favorecendo prestadores que combinam engenharia com equipes de aquisição ou ambientais.
Desenvolvimentos industriais recentes em Mercado de Serviços de Engenharia
- Ago 2026: Saipem e Sonatrach assinaram uma notificação limitada de início para a fase um do Projet Phosphates Intégré da Argélia, permitindo engenharia detalhada, aquisição de itens de longo prazo e mobilização.
- Jun 2026: A Micron selecionou a Bechtel Corporation como parceira de engenharia, aquisição e construção para a primeira fase de seu complexo planejado de fabricação de memória em Clay, Nova York.
- Mai 2026: A Orbia Fluor & Energy Materials adjudicou à Worley serviços de engenharia e design para uma instalação de hexafluorofosfato de lítio em St. Gabriel, Louisiana, incluindo serviços de cadeia de suprimentos, modularização e suporte à construção.
Mercado de Serviços de Engenharia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de serviços de engenharia mede os gastos anuais com serviços de engenharia globalmente. Abrange os honorários pagos a prestadores de engenharia por trabalhos de engenharia em disciplinas, modelos de entrega, tipos de serviço e indústrias de usuário final.
Exclusões de escopo: Execução de construção e trabalhos de instalação, equipamentos e materiais fabricados vendidos separadamente, licenças de software de engenharia vendidas de forma independente e folha de pagamento de engenharia interna estão excluídos.
Visão Geral da Segmentação
- Por Disciplinas de Engenharia
- Civil
- Mecânica
- Elétrica
- Tubulação e Estrutural
- Por Modelo de Entrega
- Offshore
- Onsite
- Por Serviços
- Engenharia de Produto
- Engenharia de Processos
- Serviços Relacionados à Automação
- Serviços Relacionados ao Gerenciamento de Ativos
- Por Indústria Usuária Final
- Aeroespacial e Defesa
- Automotiva
- Química e Petroquímica
- Geração de Energia Elétrica
- Projetos de Utilidades Municipais
- Mineração
- Petróleo e Gás
- Produtos Farmacêuticos
- Transporte
- Telecomunicações
- Projetos Nucleares
- Outras Indústrias Usuárias Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Singapura
- Austrália
- Malásia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As fontes do Grupo Banco Mundial, como o Banco de Dados de Participação Privada em Infraestrutura e os registros de Projetos e Operações, ajudam a rastrear programas de infraestrutura de energia, transporte, água e outros, compromissos de projetos e adjudicações de contratos divulgadas. Os Indicadores de Desenvolvimento Mundial sobre formação bruta de capital fixo e valor adicionado da manufatura, juntamente com as Perspectivas de Urbanização Mundial das Nações Unidas, fornecem sinais de investimento, ciclo industrial e crescimento urbano para comparar a demanda global entre regiões.
Relatórios anuais de empresas, arquivamentos 10-K, apresentações a investidores, avisos de aquisição e imprensa de negócios de reputação ajudam a verificar receitas de honorários de engenharia, mix de serviços, adjudicações e compromissos de entrega. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas com executivos de prestadores de engenharia, líderes de disciplina e entrega e gerentes de projeto ou aquisição do lado do cliente testam o limite de honorários, o mix de serviços, o local de entrega, o cronograma do contrato e as premissas regionais extraídas da pesquisa documental. Os analistas comparam essas respostas com arquivamentos, adjudicações de projetos e indicadores de investimento, investigam definições ou valores conflitantes e buscam acompanhamento direcionado quando um serviço, período ou unidade permanece pouco claro.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 18% | APAC: 41% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% | EMEA: 27% |
| Empresas menores: 24% | Gerentes: 45% | Américas: 32% |
Dimensionamento do Mercado e Previsão
Os analistas estimam os honorários anuais globais dos prestadores com um modelo de cima para baixo, depois usam consolidações seletivas de receita de fornecedores e verificações de honorário médio de engenharia amostrado multiplicado pelo volume de projetos adjudicados para testar o total. Os indicadores principais incluem compromissos de infraestrutura e mudança na população urbana para obras civis e de serviços públicos, compromissos de projetos de energia para engenharia de energia, valor adicionado da manufatura para engenharia de produto e processo, e divulgações de receita e mix de serviços de prestadores para trabalhos de automação e gestão de ativos. A regressão multivariada vincula esses indicadores ao crescimento dos honorários, com análise de cenários para mudanças no cronograma de projetos, investimento industrial e demanda regional, e especialistas primários verificam se a direção e o cronograma de cada variável se encaixam na carga de trabalho de engenharia relevante. Os analistas derivam as participações por disciplina, modelo de entrega, serviço, usuário final e região a partir de receitas divulgadas pelos prestadores, descrições de serviços, adjudicações de projetos e mix de clientes, depois reconciliam cada visão com o total global. Quando os dados de empresas ou países estão ausentes, os analistas usam a série comparável mais próxima e testam premissas alternativas, reconciliando verificações seletivas de baixo para cima com a estimativa de cima para baixo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam o modelo com adjudicações independentes de projetos, divulgações de prestadores e indicadores de investimento, depois investigam variações materiais em limite, período, unidade ou direção de crescimento. Um revisor de fontes verifica datas e definições, um segundo revisor verifica cálculos e participações, e um analista líder resolve anomalias antes da aprovação final. Os analistas entram em contato novamente com os respondentes quando um item de honorário, limite de serviço, cronograma ou unidade permanece pouco claro ou conflita com registros públicos. O conjunto de fontes e o modelo são atualizados anualmente, reexecutados após eventos materiais como cancelamentos importantes, mudanças regulatórias ou consolidação, e verificados novamente em uma nova revisão pré-entrega.
Estimativa do Mercado de Serviços de Engenharia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de serviços de engenharia mede os gastos anuais com serviços de engenharia globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A regressão multivariada vincula esses indicadores ao crescimento dos honorários, com análise de cenários para mudanças no cronograma de projetos, investimento industrial e demanda regional, e especialistas primários verificam se a direção e o cronograma de cada variável se encaixam na carga de trabalho de engenharia relevante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,89 T de USD (2027) | |
| Consultoria Global A | 3,58 T de USD (2025) | Em sua base de 2025, esta estimativa está 89,4% acima do valor de 2027 deste relatório de 1,89 T de USD, 2 anos depois. Sua taxonomia de serviços conta expressamente supervisão de construção, programação, coordenação de recursos e gestão do ciclo de vida do projeto, o que alcança a coordenação na fase de construção e serviços de gestão de projetos além da medida definida de honorários de engenharia. |
| Consultoria Global B | 1,1 T de USD (2025) | Em sua base de 2025, esta estimativa está 41,8% abaixo do valor de 2027 deste relatório de 1,89 T de USD, 2 anos depois. Sua estimativa parte de uma base anterior e indica um caminho de crescimento previsto mais baixo, deixando menos receita acumulada até o ano de comparação. |
Os analistas da Mordor Intelligence triangulam o modelo com adjudicações independentes de projetos, divulgações de prestadores e indicadores de investimento, depois investigam variações materiais em limite, período, unidade ou direção de crescimento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de serviços de engenharia?
O tamanho tem projeção de atingir 1,89 trilhões de USD em 2027 e chegar a 2,34 trilhões de USD até 2032, crescendo a um CAGR de 4,38% de 2027 a 2032.
O que está impulsionando a demanda por serviços de engenharia?
A digitalização industrial, a infraestrutura municipal, o desenvolvimento de veículos e os projetos de hidrogênio sustentam a demanda. A aprovação de financiamento municipal do Banco Mundial em 2025 cobriu 16 distritos e cidades no Uzbequistão.
Qual disciplina de engenharia lidera a receita do setor?
A civil liderou com uma participação de 37,68% em 2026, enquanto a elétrica tem previsão de crescer a um CAGR de 5,12% de 2027 a 2032.
Quais empresas são os principais prestadores de serviços de engenharia?
Os principais prestadores incluem AECOM, Bechtel Corporation, Kiewit Corporation, WSP Global Inc. e STRABAG SE.
Qual desafio poderia limitar o crescimento dos serviços de engenharia?
A escassez de mão de obra qualificada restringe a capacidade de entrega. Os resultados do ACEC Research Institute divulgados em julho de 2026 mostraram que um terço das empresas de engenharia dos EUA relatou recusar trabalho por causa de escassez de mão de obra.
Qual região lidera o setor de serviços de engenharia?
A Ásia-Pacífico liderou com uma participação de 39,84% em 2026 e tem previsão de crescer a um CAGR de 5,32% de 2027 a 2032.