
Taille et part du marché des caméras automobiles au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 381.19 Millions de dollars américains |
| Taille du Marché (2026) | 391.67 Millions de dollars américains |
| Taille du Marché (2031) | 448.57 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.75 % |
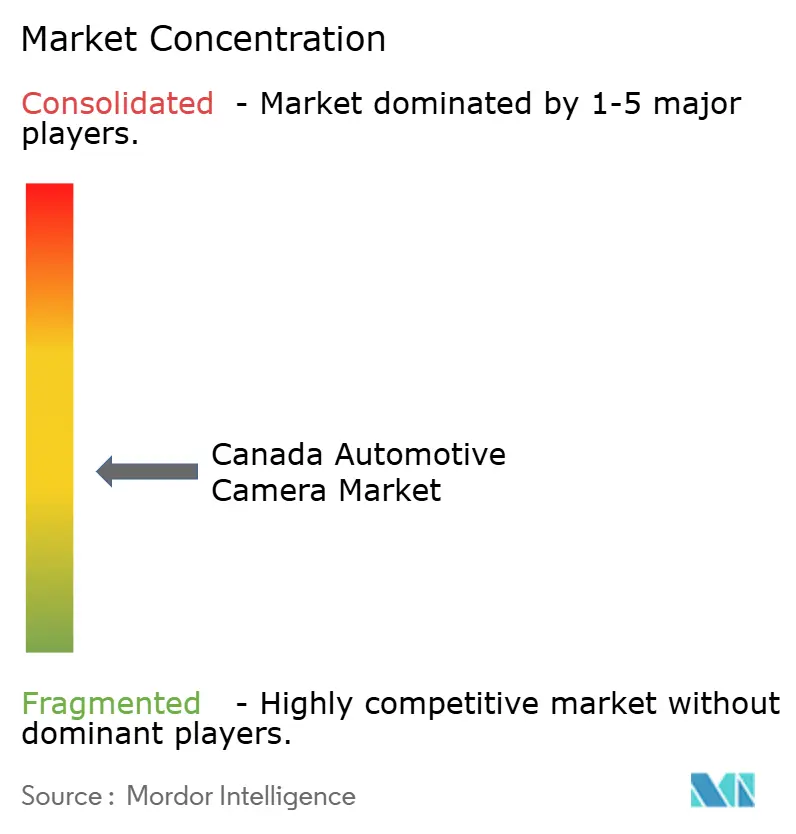
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des caméras automobiles au Canada par Mordor Intelligence
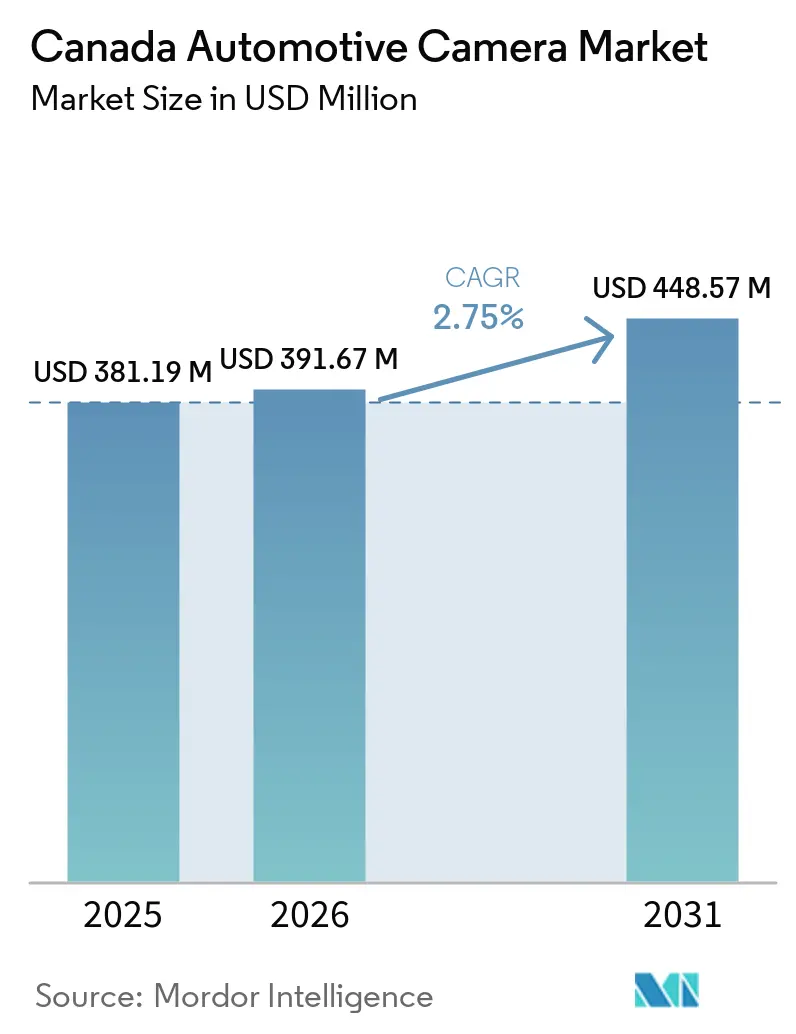
Le marché des caméras automobiles au Canada était évalué à 381,19 millions USD en 2025 et devrait croître de 391,67 millions USD en 2026 pour atteindre 448,57 millions USD d'ici 2031, à un CAGR de 2,75 % durant la période de prévision (2026-2031). La création de valeur incrémentielle se déplace désormais des unités de vision arrière imposées par la réglementation vers les modules de détection intégrés dans les suites ADAS de niveau 2+ et supérieur. Les constructeurs automobiles s'orientent vers des architectures de perception basées uniquement sur des caméras, éliminant ainsi le besoin de matériel ultrasonique et radar. Parallèlement, les assureurs offrent des réductions de primes aux flottes qui équipent rétroactivement leurs véhicules de caméras d'habitacle connectées à la télématique et prennent en charge les coûts d'installation pendant deux ans. Les programmes provinciaux d'autobus zéro carbone intègrent des réseaux de caméras à 360 degrés dans leurs flottes électriques, et les fournisseurs de rang 1 tirent parti des crédits d'impôt fédéraux et provinciaux en R&D pour adapter les optiques aux conditions d'éclairage hivernales canadiennes. Les obstacles persistants comprennent la dégradation des images causée par la neige, qui nécessite des boîtiers chauffants, ainsi que la couverture 5G inégale, qui retarde le retour sur investissement complet des architectures de caméras compatibles V2X.
Points clés du rapport
- Par type de véhicule, les véhicules particuliers détenaient 75,23 % de la part du marché des caméras automobiles canadien en 2025, tandis que les véhicules commerciaux devraient afficher le CAGR le plus rapide à 4,28 % jusqu'en 2031.
- Par type de caméra, les caméras de vision étaient en tête avec une part de 62,07 % en 2025, tandis que les caméras de détection devraient afficher un CAGR de 4,31 % jusqu'en 2031.
- Par canal de vente, les installations en montage d'origine ont capturé une part de 83,18 % en 2025, tandis que les équipements rétroactifs du marché secondaire devraient afficher le CAGR le plus élevé à 4,74 % de 2025 à 2031.
- Par application, l'ADAS représentait 48,19 % de la taille du marché des caméras automobiles canadien en 2025, tandis que les systèmes de surveillance du conducteur sont prêts à croître à un CAGR de 4,98 % sur l'horizon de prévision.
- Par résolution, le segment 2-5 mégapixels dominait avec une part de 57,22 % en 2025 ; cependant, les capteurs au-dessus de 5 mégapixels devraient progresser à un CAGR de 5,07 % jusqu'en 2031.
- Par emplacement de montage, les caméras montées à l'avant commandaient une part de 35,92 % en 2025, tandis que les unités montées à l'intérieur devraient enregistrer le CAGR le plus rapide à 4,83 % sur 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des caméras automobiles au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des taux d'équipement d'origine pour les suites ADAS L2+/L3 | +0.8% | National, concentré dans les usines d'assemblage de l'Ontario | Moyen terme (2-4 ans) |
| Transition vers des architectures ADAS basées uniquement sur des caméras dans les plateformes de véhicules électriques | +0.6% | National, porté par l'adoption des véhicules électriques en Colombie-Britannique et au Québec | Moyen terme (2-4 ans) |
| Réductions de primes d'assurance liées aux images de télématique d'habitacle | +0.5% | National, plus fort en Ontario, au Québec et en Colombie-Britannique | Moyen terme (2-4 ans) |
| Application de la règle de visibilité arrière obligatoire de Transports Canada | +0.4% | National, avec une base de conformité établie | Court terme (≤ 2 ans) |
| Crédits d'impôt R&D localisés des fournisseurs de rang 1 permettant le développement de modules de caméras personnalisés | +0.4% | National, concentré dans les pôles R&D de l'Ontario et du Québec | Long terme (≥ 4 ans) |
| Incitations zéro carbone provinciales accélérant l'adoption d'autobus électriques équipés de caméras à 360° | +0.3% | Autorités de transport de l'Ontario, du Québec et de la Colombie-Britannique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des taux d'équipement d'origine pour les suites ADAS L2+/L3
L'adoption des fonctionnalités L2+ dans les ventes de nouveaux véhicules au Canada a considérablement augmenté, entraînant une hausse substantielle du contenu en caméras par véhicule, ces systèmes s'appuyant sur plusieurs capteurs extérieurs pour leur fonctionnement. Les modèles Cadillac produits à Oshawa ont introduit le système Ultra Cruise, améliorant les capacités d'aide à la conduite avancée. De plus, la plateforme Mobileye SuperVision, qui intègre de nombreuses caméras, gagne du terrain grâce à des partenariats d'intégration avec Magna [1]"SuperVision Technical Overview,", Mobileye, mobileye.com. Cette demande croissante pour des systèmes avancés a entraîné une hausse notable du coût moyen des matériaux de caméras.
Transition vers des architectures ADAS basées uniquement sur des caméras dans les plateformes de véhicules électriques
La stratégie Vision de Tesla a opté pour l'élimination des capteurs ultrasoniques, entraînant une réduction des coûts de production par véhicule[2]"Transition to Tesla Vision,", Tesla, tesla.com. Ce changement stratégique a encouragé les programmes de véhicules électriques concurrents en Ontario et au Québec à adopter des approches innovantes, comme l'expérimentation de systèmes de perception à huit caméras. Des imageurs avancés de Sony et OmniVision ont été intégrés pour reproduire les fonctionnalités précédemment assurées par les données radar. Pour faire face aux défis environnementaux tels que la neige et la glace, les fabricants ont introduit des boîtiers d'objectifs chauffants, ce qui a entraîné une légère augmentation du coût global du module. Cette évolution souligne l'accent mis par l'industrie sur l'équilibre entre l'efficacité des coûts et les avancées technologiques.
Application de la règle de visibilité arrière de Transports Canada
Le mandat CMVSS 111 exigeait l'inclusion de caméras de recul dans tous les véhicules légers, entraînant une réduction notable des coûts d'installation au fil du temps. Cette réglementation a également simplifié l'intégration des faisceaux de câbles, permettant l'adoption de systèmes multi-caméras plus avancés à l'avenir [3]"Motor Vehicle Safety Regulations, CMVSS 111," , Transports Canada, tc.canada.ca. De plus, une nouvelle règle imposant l'utilisation de caméras périmètriques pour les autobus scolaires devrait soutenir une demande régulière. Cependant, le marché se concentre de plus en plus sur le développement et l'exportation de modules de détection à haute valeur ajoutée, souvent conçus pour se conformer aux normes d'homologation américaines, reflétant une transition vers des technologies plus sophistiquées.
Crédits d'impôt R&D localisés des fournisseurs de rang 1 permettant le développement de modules de caméras personnalisés
Les crédits d'impôt R&D localisés réduisent considérablement les coûts d'innovation pour les fournisseurs de rang 1 et accélèrent la production de modules de caméras personnalisés optimisés pour les environnements de conduite uniques du Canada. En réduisant le risque financier associé à l'ingénierie spécialisée, ces incitations permettent aux fournisseurs de développer des systèmes de vision avancés, notamment des objectifs chauffants pour lutter contre l'accumulation de glace, l'imagerie thermique pour les blizzards à faible visibilité et des boîtiers robustes résistants au sel de voirie abondant. Alors que les constructeurs automobiles adoptent des solutions de sécurité durables et adaptées pour se conformer aux réglementations canadiennes et répondre aux attentes des consommateurs en matière de sécurité hivernale, la disponibilité de modules personnalisés économiques et conçus localement devrait augmenter les volumes d'approvisionnement et soutenir la demande à long terme sur le marché des caméras automobiles canadien.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes de dégradation des images par basses températures hivernales | -0.5% | National, plus aigu en Alberta, au Manitoba, en Saskatchewan et dans le nord de l'Ontario | Court terme (≤ 2 ans) |
| Infrastructure 5G/V2X routière inégale retardant le retour sur investissement de la fusion de capteurs | -0.4% | Provinces rurales, nord de l'Ontario, régions éloignées de la Colombie-Britannique, Canada atlantique | Long terme (≥ 4 ans) |
| Prix de vente moyen élevé par rapport aux capteurs ultrasoniques dans les versions d'entrée de gamme | -0.3% | National, concentré dans les segments de véhicules particuliers sensibles aux prix | Moyen terme (2-4 ans) |
| Coûts de conformité en matière de protection des données en vertu de la Loi 64 du Québec | -0.2% | Québec, avec des répercussions sur les opérateurs de flottes nationaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Problèmes de dégradation des images par basses températures hivernales
La neige et la glace dégradent considérablement les performances de détection dans des conditions glaciales, obligeant les équipementiers à intégrer des boîtiers chauffants qui consomment de l'énergie supplémentaire et augmentent les coûts globaux du système de caméras. Ces boîtiers sont essentiels pour garantir des performances fiables dans des conditions météorologiques défavorables. D'autre part, les alternatives thermiques offrent des fonctionnalités exceptionnelles lors d'événements météorologiques extrêmes, tels que les blizzards. Cependant, leur coût élevé les rend mieux adaptées aux véhicules haut de gamme et à certaines applications de transport en commun, où des performances avancées justifient l'investissement.
Infrastructure 5G/V2X routière inégale retardant le retour sur investissement
La couverture nationale 5G a réalisé des progrès significatifs, mais les lacunes de connectivité dans les régions moins desservies continuent d'entraver le transfert fluide des données essentielles à la perception coopérative. Les coûts substantiels associés à la mise en œuvre des unités de bord de route ont ralenti le rythme de l'adoption commerciale généralisée. Par conséquent, les systèmes caméra-ADAS doivent fonctionner de manière autonome, sans recourir au support basé sur le cloud pour améliorer leurs performances.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : les flottes commerciales stimulent la densité des caméras
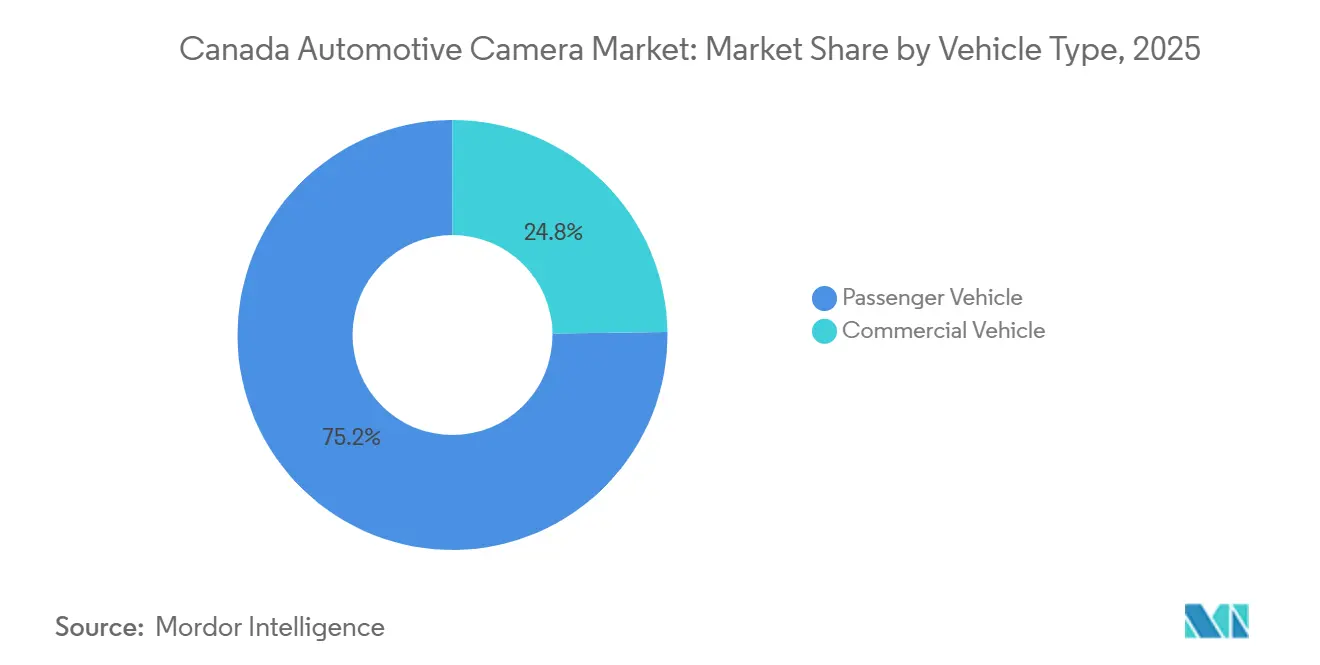
Les véhicules commerciaux devraient dépasser les voitures particulières avec un taux de croissance de 4,28 %, les opérateurs de flottes valorisant la télématique multi-caméras qui débloque des avantages en matière d'assurance. Les véhicules particuliers représentaient 75,23 % du marché des caméras automobiles canadien en 2025, mais les ajouts de caméras concernaient principalement les caméras de recul imposées et les mises à niveau ADAS de milieu de gamme. Le secteur des caméras automobiles canadien voit les programmes de transport électrique en Ontario et au Québec spécifier des réseaux de six caméras sur les autobus, ce qui porte le contenu moyen à 680 USD par unité commerciale.
Les fourgonnettes commerciales légères et les camionnettes sont de plus en plus équipées de systèmes de vision panoramique à quatre caméras, tandis que les tracteurs de classe 8 intègrent jusqu'à huit caméras pour le maintien de voie et la surveillance du conducteur. Hyundai Mobis a conclu un accord d'approvisionnement de 3,5 millions d'unités avec Stellantis, ce qui soutient la dynamique des flottes. Le marché des caméras automobiles canadien devrait continuer à s'appuyer sur des applications à haute densité pour des revenus supplémentaires jusqu'en 2031.


Par type de caméra : les modules de détection captent la croissance de l'ADAS
Les caméras de vision représentaient encore 62,07 % de la part du marché des caméras automobiles au Canada en 2025 en raison du CMVSS 111, mais les modules de détection ont affiché une expansion de 4,31 % alors que les équipementiers s'orientent vers des architectures prêtes pour la perception. Le marché des caméras automobiles canadien bénéficie lorsque Mobileye SuperVision ou ZF Smart Camera 6 ajoute une détection à huit mégapixels dans un seul module, portant la valeur unitaire à 120-200 USD.
Les conceptions convergentes qui combinent la surveillance du conducteur et la détection routière dans un seul boîtier réduisent davantage le poids du câblage. Les unités de vision héritées restent pertinentes pour les versions d'entrée de gamme et les équipements rétroactifs, mais leur part de revenus s'érode à mesure que les véhicules définis par logiciel privilégient les caméras intelligentes pouvant recevoir des mises à jour à distance.
Par application : la surveillance du conducteur gagne en dynamique réglementaire
Les fonctions ADAS représentaient 48,19 % des revenus des caméras en 2025 ; cependant, la surveillance du conducteur est le segment à la croissance la plus rapide avec un CAGR de 4,98 %, car les règles EU GSR 2 s'appliquent également aux plateformes canadiennes destinées à l'exportation. Les assureurs renforcent la tendance en exigeant la détection de la distraction pour des réductions de primes maximales. Le marché des caméras automobiles canadien voit les modules intérieurs migrer des marques de luxe vers les SUV grand volume, où les solutions à base de rétroviseurs Gentex minimisent l'encombrement du tableau de bord.
Les systèmes de stationnement et de vision panoramique croissent parallèlement à la popularité des SUV. Cependant, une fois que les caméras saturent les versions de milieu de gamme, la croissance se déplace vers l'analytique d'habitacle qui prouve le retour sur investissement grâce à une conduite plus sûre et à des coûts de sinistres réduits.
Par résolution : les capteurs à haute résolution permettent la détection longue portée
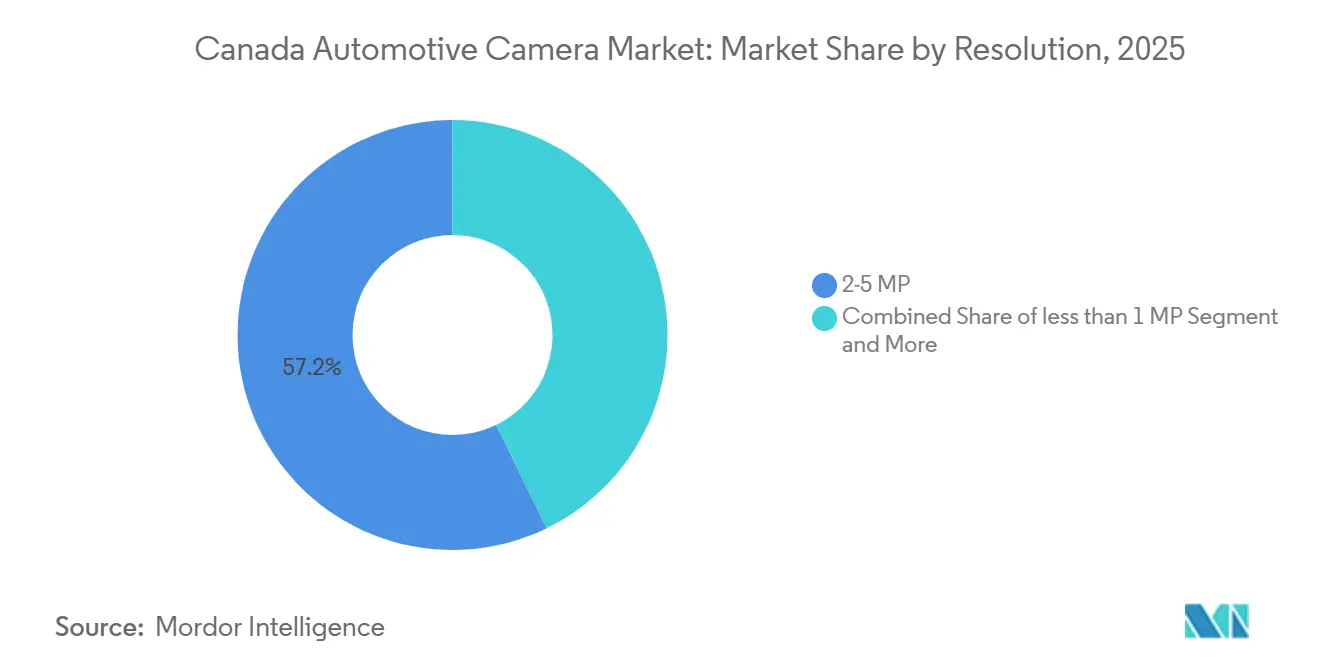
En 2025, les caméras de 2-5 MP détenaient une part de marché dominante de 57,22 %. Pendant ce temps, les caméras dépassant le seuil de 5 MP devraient connaître un taux de croissance de 5,07 %, capitalisant sur la transition de l'industrie vers une approche centrée sur les caméras. Notamment, les imageurs Pregius de Sony et OX d'OmniVision ont atteint le cap des 8 MP, affichant une plage dynamique impressionnante de 120 dB qui améliore les capacités de détection au-delà de 150 mètres. Alors que les équipementiers standardisent sur le format 5 MP, les unités de moins de 1 MP deviennent obsolètes, garantissant une voie de mise à niveau plus fluide pour les futures fonctionnalités logicielles. Par conséquent, le marché des caméras automobiles canadien dépend de plus en plus des fournisseurs de capteurs habiles à contrer l'érosion des prix tout en naviguant dans la complexité des spécifications en évolution.
Par canal de vente : l'équipement rétroactif du marché secondaire gagne du terrain auprès des flottes
En 2025, les unités en montage d'origine ont capturé une part de marché de 83,18 %. Cependant, le marché secondaire connaît la croissance la plus rapide, progressant à 4,74 %. Cette hausse est portée par les flottes qui équipent rétroactivement leurs véhicules de caméras embarquées pour profiter des réductions des assureurs. L'équipement rétroactif d'une caméra embarquée coûte généralement entre 200 et 400 USD, avec une période de remboursement de seulement deux ans. Bien que la conformité en matière de protection des données au Québec introduise des défis, des installations rapides sont observées dans les corridors de l'Ontario et de la Colombie-Britannique. Le marché des caméras automobiles canadien est principalement porté par les équipementiers ; cependant, les kits du marché secondaire en expansion élargissent le marché adressable, en particulier pour les véhicules fabriqués avant 2018.
Par emplacement de montage : les caméras intérieures mènent la croissance
Les modules orientés vers l'avant dominent encore avec une part de 35,92 % ; cependant, les caméras intérieures affichent un CAGR de 4,83 % en raison des mandats de surveillance du conducteur et de la télématique de flotte. Les conceptions combinées avant et intérieur de Continental réduisent le nombre de composants matériels, propulsant davantage l'adoption en habitacle. Le marché des caméras automobiles au Canada reconnaît les obstacles liés à la protection de la vie privée, mais les incitations réglementaires et assurantielles maintiennent le segment intérieur sur une courbe plus prononcée que ses homologues extérieurs.
Analyse géographique
L'Ontario reste un contributeur important au marché des caméras automobiles au Canada, soutenu par la présence de grandes lignes d'assemblage de Ford, GM et Stellantis, ainsi que des usines de modules locales de Magna. Le Québec joue un rôle clé sur le marché, porté par les activités de Lion Electric et l'accent mis par la province sur l'expansion de sa flotte de véhicules électriques. La Colombie-Britannique contribue également de manière significative, les incitations CleanBC encourageant l'intégration de systèmes de caméras avancés, tels que les caméras à 360 degrés, dans les autobus électriques.
Les subventions provinciales pour les autobus verts en Ontario et au Québec fournissent des subventions substantielles pour les autobus électriques, couvrant une part importante des coûts supplémentaires. Ces subventions ont accéléré l'adoption de systèmes multi-caméras, réduisant le délai de mise en œuvre généralisée. Les provinces des Prairies font face à des défis tels que les hivers rigoureux et les infrastructures 5G limitées, qui ont ralenti les investissements dans les systèmes d'aide à la conduite avancée (ADAS). De même, le Canada atlantique a connu une croissance plus lente en raison de limitations d'infrastructure comparables.
Les réglementations nationales telles que le CMVSS 111 assurent une demande constante de caméras automobiles dans toutes les provinces, tandis que l'alignement sur les normes américaines en vertu du FMVSS 111 simplifie les processus d'homologation transfrontaliers. Par conséquent, le marché des caméras automobiles canadien est concentré autour des pôles de recherche en Ontario et au Québec, avec des opportunités de croissance supplémentaires émergeant dans les régions où les initiatives provinciales zéro émission stimulent les investissements dans les flottes électriques.
Paysage concurrentiel
Sur le marché des caméras automobiles au Canada, les acteurs clés comprennent Magna, Mobileye, Valeo, Continental et Bosch, qui tirent parti de leur expertise dans l'intégration de l'optique, du silicium et des logiciels de perception. Magna, dont le siège est à Aurora, bénéficie de sa capacité à effectuer des validations rapides par temps froid, ce qui est particulièrement avantageux compte tenu de sa proximité avec les usines d'assemblage des Trois Grands de Detroit. Continental a développé une caméra innovante à boîtier unique combinant vision routière et surveillance du conducteur, réduisant la complexité du câblage et les coûts associés. Valeo, grâce à sa collaboration avec Teledyne FLIR, a introduit la technologie d'imagerie thermique ASIL-B, qui fonctionne exceptionnellement bien dans les conditions enneigées. La Smart Camera 6 de ZF illustre la transition de l'industrie vers du matériel à la fois évolutif et connecté à des architectures électroniques et électriques centralisées.
Sur le plan local, LeddarTech, un acteur canadien disruptif, capitalise sur les crédits d'impôt SR&ED pour faire avancer ses algorithmes de fusion caméra-lidar, explicitement adaptés aux conditions difficiles telles que le brouillard et la neige. Sunny Optical se concentre sur l'offre d'unités de marché secondaire économiques, mais rencontre des difficultés à gagner du terrain auprès des équipementiers. Le paysage concurrentiel souligne une course entre les fournisseurs pour intégrer le matériel, les logiciels et les processus de validation, visant à simplifier les défis d'intégration pour les équipementiers. Le succès sur le marché des caméras automobiles canadien dépend de la réalisation d'un équilibre délicat entre l'efficacité des coûts et le maintien de hautes performances dans les conditions hivernales. Cette dynamique devrait influencer les stratégies de recherche et développement dans les années à venir.
Leaders du secteur des caméras automobiles au Canada
Continental AG
Robert Bosch GmbH
Mobileye
Magna International Inc.
Valeo SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : Le gouvernement du Canada priorise le développement de la chaîne de valeur complète pour les véhicules de prochaine génération, y compris les technologies de caméras automobiles. Grâce à des investissements stratégiques ciblés, le Canada se positionne comme un leader mondial dans l'électrification des véhicules, les technologies autonomes et de conduite autonome, ainsi que les chaînes d'approvisionnement en batteries qui soutiendront l'avenir de la mobilité.
- Février 2025 : Dans une décision significative, LeddarTech a été choisi par un équipementier mondial de premier rang pour fournir des logiciels de fusion et de perception pour le programme ADAS de l'année modèle 2028 de l'équipementier. À la suite d'une évaluation approfondie, le client a opté pour LeddarVision sur sa plateforme de véhicule commercial grand public. L'avantage de LeddarVision réside dans ses performances et son efficacité améliorées, gérant habilement un système de capteurs multimodal intégrant à la fois des caméras et des radars. De plus, sa scalabilité sur divers modèles et configurations de capteurs en a fait le choix privilégié.


Périmètre du rapport sur le marché des caméras automobiles au Canada
Le rapport sur le marché des caméras automobiles au Canada est segmenté par type de véhicule (véhicule particulier et véhicule commercial), type de caméra (vision et détection), application (ADAS et autres), résolution (jusqu'à 1 MP, 2-5 MP et au-dessus de 5 MP), canal de vente (montage d'origine et marché secondaire), emplacement de montage (avant, arrière, latéral et intérieur/habitacle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Véhicule particulier | Citadine |
| Berline | |
| Véhicule utilitaire sport (SUV) | |
| Véhicule multi-usage (MPV) | |
| Véhicule commercial | Véhicule commercial léger (VCL) |
| Véhicule commercial moyen et lourd (VCML) |
| Caméra de vision |
| Caméra de détection |
| ADAS |
| Stationnement et vision panoramique |
| Surveillance du conducteur |
| Jusqu'à 1 MP |
| 2-5 MP |
| Au-dessus de 5 MP |
| Montage d'origine |
| Marché secondaire |
| Avant |
| Arrière |
| Latéral |
| Intérieur/Habitacle |
| Par type de véhicule | Véhicule particulier | Citadine |
| Berline | ||
| Véhicule utilitaire sport (SUV) | ||
| Véhicule multi-usage (MPV) | ||
| Véhicule commercial | Véhicule commercial léger (VCL) | |
| Véhicule commercial moyen et lourd (VCML) | ||
| Par type de caméra | Caméra de vision | |
| Caméra de détection | ||
| Par application | ADAS | |
| Stationnement et vision panoramique | ||
| Surveillance du conducteur | ||
| Par résolution | Jusqu'à 1 MP | |
| 2-5 MP | ||
| Au-dessus de 5 MP | ||
| Par canal de vente | Montage d'origine | |
| Marché secondaire | ||
| Par emplacement de montage | Avant | |
| Arrière | ||
| Latéral | ||
| Intérieur/Habitacle | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des caméras automobiles au Canada en 2025 ?
Il est évalué à 381,19 millions USD en 2025, avec des projections de 448,57 millions USD d'ici 2031.
Quel segment de caméras connaît la croissance la plus rapide ?
Les modules de détection mènent la croissance avec un CAGR de 4,31 % alors que les constructeurs automobiles migrent vers des architectures ADAS prêtes pour la perception.
Comment la couverture 5G affecte-t-elle les systèmes de caméras avancés ?
L'infrastructure 5G et V2X incomplète en dehors des principaux corridors retarde le retour sur investissement de la perception coopérative, forçant des conceptions de caméras autonomes jusqu'en 2027 au moins.
Quels défis limitent les performances des caméras lors des hivers canadiens ?
La neige et la glace réduisent les portées de détection jusqu'à 50 %, incitant à l'adoption de boîtiers chauffants et de revêtements hydrophobes qui augmentent le coût unitaire.
Dernière mise à jour de la page le:



