
Taille et part de marché des brosses à dents électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.75 Milliards de dollars |
| Taille du Marché (2031) | 9.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
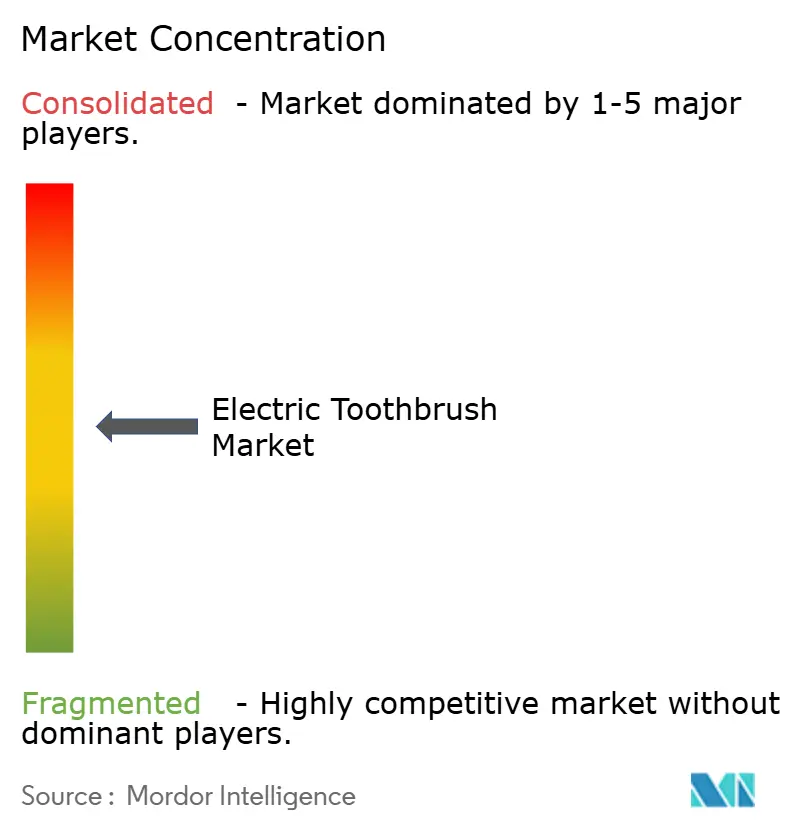
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des brosses à dents électriques par Mordor Intelligence
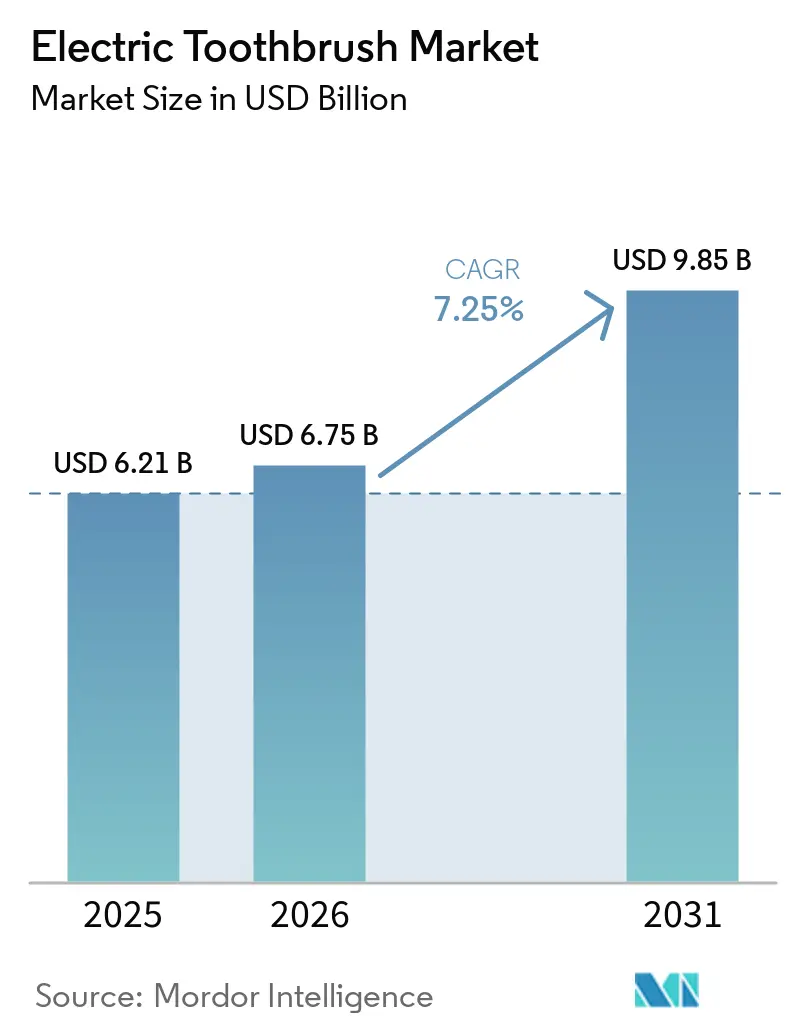
La taille du marché des brosses à dents électriques est évaluée à 6,75 milliards USD en 2026, en hausse par rapport à la valeur de 2025 de 6,21 milliards USD, et devrait atteindre 9,85 milliards USD d'ici 2031, progressant à un TCAC de 7,25 %. Cette expansion reflète l'acceptation clinique croissante selon laquelle le brossage motorisé élimine la plaque jusqu'à 21 % mieux que les méthodes manuelles, la catégorisation favorable de la FDA en classe I qui raccourcit les cycles d'innovation, et les améliorations du rapport qualité-prix qui font passer les modèles connectés sous le seuil de 50 USD dans de nombreuses régions. Les réglementations en matière de durabilité, notamment le règlement européen sur les batteries de 2023, accélèrent l'adoption des modèles rechargeables et poussent les marques vers des designs modulaires et recyclables. Parallèlement, les abonnements en vente directe aux consommateurs qui livrent des têtes de brosse chaque trimestre fidélisent les utilisateurs à des écosystèmes, améliorant la valeur à vie tout en protégeant les marques de la volatilité des matières premières. L'intensité concurrentielle augmente cependant, les challengers chinois déployant des appareils guidés par l'IA à des prix 30 à 40 % inférieurs, obligeant les acteurs établis à se différencier par des technologies de moteur brevetées et des recommandations cliniques.
Principaux enseignements du rapport
- Par forme de produit, les modèles rechargeables ont dominé avec 82,14 % de la part de marché des brosses à dents électriques en 2025, tandis que les variantes à piles devraient afficher un TCAC de 8,75 % jusqu'en 2031.
- Par technologie de brossage, les têtes oscillantes-rotatives ont représenté 54,68 % du chiffre d'affaires en 2025 ; les designs soniques et ultrasoniques devraient s'accélérer à un TCAC de 9,95 % jusqu'en 2031.
- Par utilisateur final, les adultes ont représenté 85,14 % des ventes en 2025, tandis que le segment enfants devrait se développer à un TCAC de 8,95 % sur la période de prévision.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 43,68 % de part en 2025, mais le commerce en ligne devrait enregistrer la croissance la plus rapide avec un TCAC de 9,56 % jusqu'en 2031.
- Par géographie, l'Europe représentait 36,89 % du chiffre d'affaires 2025 ; l'Asie-Pacifique est en passe d'afficher le TCAC le plus rapide de 8,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à l'hygiène bucco-dentaire | +1.2% | Mondial, avec des gains accélérés en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans la conception et la fonctionnalité des produits | +1.5% | L'Amérique du Nord et l'Europe mènent l'adoption ; l'Asie-Pacifique suit avec une innovation localisée | Court terme (≤ 2 ans) |
| Prévalence croissante des maladies dentaires | +1.0% | Mondial, concentré dans les populations vieillissantes (Europe, Japon) et les régions à régime riche en sucre | Long terme (≥ 4 ans) |
| Demande croissante de produits écologiques et rechargeables | +0.9% | Europe (portée par le règlement européen sur les batteries), Amérique du Nord, Australie | Moyen terme (2 à 4 ans) |
| Initiatives gouvernementales favorables à l'hygiène bucco-dentaire | +0.7% | Marchés émergents (Inde, Brésil, Asie du Sud-Est) avec des programmes nationaux de santé dentaire | Long terme (≥ 4 ans) |
| Marketing et publicité agressifs des marques | +0.8% | Mondial, avec la plus forte intensité en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à l'hygiène bucco-dentaire
Le rapport 2022 de l'Organisation mondiale de la Santé sur l'état de la santé bucco-dentaire mondiale a documenté que 3,5 milliards de personnes souffrent de maladies bucco-dentaires, positionnant les soins préventifs comme un impératif de santé publique plutôt que comme une dépense discrétionnaire. Cette prise de conscience se traduit par des changements de comportement : les consommateurs reconnaissent désormais que les brosses à dents électriques offrent une élimination supérieure de la plaque par rapport au brossage manuel, un fait validé par des études cliniques montrant jusqu'à 21 % de meilleure efficacité de nettoyage. Le ministère japonais de la Santé, du Travail et des Affaires sociales a signalé une augmentation des dépenses médicales dentaires par habitant de 2009 à 2024. Ce qui importe stratégiquement, c'est que la sensibilisation seule ne garantit pas l'adoption — 88,6 % des jeunes japonais utilisent encore des brosses à dents manuelles malgré une grande culture sanitaire, révélant un écart entre la connaissance et le comportement que les marques doivent combler par des programmes d'éducation et d'essai. L'impact culmine à moyen terme à mesure que les plateformes de santé numérique intègrent le suivi des soins bucco-dentaires, créant des boucles de rétroaction qui renforcent l'utilisation.
Avancées technologiques dans la conception et la fonctionnalité des produits
Oclean a lancé la première brosse à dents électrique Wi-Fi au monde en 2024, dotée d'un brossage guidé par l'IA avec des invites vocales à conduction osseuse et un retour en temps réel sur 8 zones buccales, illustrant comment la connectivité transforme un produit de base en un appareil de santé axé sur les données. La technologie sonique brevetée de Philips Sonicare fonctionne à 31 000 mouvements de brosse par minute, générant une dynamique des fluides qui nettoie les espaces interdentaires sans abrasion mécanique, tandis que la série iO d'Oral-B intègre un suivi de mouvement 3D et des capteurs de pression qui alertent les utilisateurs en cas de brossage excessif. L'implication stratégique est que la technologie bifurque le marché : les segments premium justifient des prix de 100 à 140 USD grâce à la connectivité des applications et aux plans de brossage personnalisés, tandis que les produits de milieu de gamme à 35 à 50 USD adoptent des moteurs à lévitation magnétique et plusieurs modes de nettoyage pour concurrencer sur la performance. L'autonomie de la batterie est devenue un facteur de différenciation — Oclean Flow revendique 180 jours par charge, réduisant les contraintes pour les voyageurs et éliminant le besoin de chargeurs propriétaires qui fidélisent les consommateurs à des écosystèmes. Ce moteur produit un impact à court terme car les cycles de produits dans l'électronique grand public durent 18 à 24 mois, imposant une innovation continue.
Prévalence croissante des maladies dentaires
Les caries dentaires, les maladies parodontales et la perte de dents touchent 3,69 milliards de personnes dans le monde, avec une prévalence croissante dans les populations vieillissantes et les régions à régime riche en sucre, selon les données épidémiologiques de l'OMS. Les brosses à dents électriques répondent à ce fardeau grâce à des minuteries qui imposent la durée de brossage de 2 minutes recommandée par les dentistes et à des rappels par quadrant qui garantissent une couverture complète. L'impact à long terme découle d'une inévitabilité démographique — les populations vieillissantes en Europe et au Japon stimuleront la demande d'appareils compensant le déclin de la dextérité manuelle, tandis que les marchés émergents font face à une incidence croissante des maladies à mesure que les régimes alimentaires occidentaux se répandent. Les assureurs et les associations dentaires recommandent de plus en plus le brossage motorisé pour les patients portant des appareils orthodontiques ou souffrant de maladies parodontales, intégrant les brosses à dents électriques dans les parcours de soins cliniques.
Demande croissante de produits écologiques et rechargeables
Le règlement européen sur les batteries, adopté en 2023, impose qu'à partir de 2027, toutes les batteries portables respectent des objectifs de collecte, divulguent leur empreinte carbone et incorporent un contenu recyclé minimum, obligeant les fabricants de brosses à dents électriques à repenser leurs chaînes d'approvisionnement et leurs architectures de produits, selon le règlement européen sur les batteries[1]Source : Union européenne, "Règlement sur les batteries (UE) 2023," eur-lex.europa.eu. La brosse à dents Wave de Laifen utilise un emballage composé à plus de 90 % de matériaux recyclables, tandis que plusieurs marques proposent désormais des têtes de brosse biodégradables pour répondre aux 3,6 milliards de brosses à dents en plastique jetées chaque année selon Laifen. Les modèles rechargeables dominent 82,14 % des ventes de 2025 car ils éliminent les déchets de piles et réduisent le coût sur la durée de vie, mais la tension stratégique réside dans l'équilibre entre les revendications de durabilité et l'obsolescence programmée — la plupart des appareils utilisent des batteries lithium-ion scellées qui ne peuvent pas être remplacées, créant des déchets électroniques lorsque la batterie se dégrade après 2 à 3 ans. Les consommateurs en Europe et en Amérique du Nord examinent de plus en plus les impacts sur le cycle de vie, et les marques qui ne proposent pas de programmes de reprise ou de designs modulaires risquent des dommages à leur réputation. Ce moteur culmine à moyen terme à mesure que l'application réglementaire se renforce et que la durabilité devient une exigence de base plutôt qu'un facteur de différenciation.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence des méthodes traditionnelles de nettoyage des dents | -0.6% | Asie-Pacifique, Afrique, Amérique latine, avec la plus forte persistance dans les zones rurales | Long terme (≥ 4 ans) |
| Fluctuation des prix des matières premières | -0.4% | Mondial, avec une pression aiguë dans les centres de fabrication d'Asie-Pacifique (Chine, Vietnam) | Court terme (≤ 2 ans) |
| Faible pénétration dans les pays en développement et sous-développés | -0.5% | Afrique subsaharienne, Asie du Sud, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Coût élevé associé au produit | -0.3% | Marchés émergents (Inde, Indonésie, Brésil) et segments de consommateurs à faibles revenus dans le monde | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence des méthodes traditionnelles de nettoyage des dents
Les préférences culturelles et l'inertie comportementale maintiennent la domination des brosses à dents manuelles dans les marchés émergents, où 88,6 % des jeunes japonais continuent d'utiliser des brosses manuelles malgré une grande culture sanitaire et la disponibilité des produits. Cette persistance découle de plusieurs facteurs : le brossage manuel est ancré dans les routines de l'enfance, les parents ne perçoivent pas les brosses à dents électriques comme nécessaires pour les enfants, et le retour tactile du brossage manuel procure un sentiment de contrôle que les appareils motorisés perturbent. Dans les zones rurales d'Asie-Pacifique, d'Afrique et d'Amérique latine, l'accès irrégulier à l'électricité rend les modèles rechargeables peu pratiques, tandis que les alternatives à piles font face à un scepticisme quant à leurs performances et leur durabilité. L'impact à long terme reflète l'horizon générationnel nécessaire pour modifier des habitudes ancrées — les marques doivent cibler les enfants par des appareils ludiques et des partenariats scolaires pour normaliser le brossage motorisé avant l'âge adulte. Le défi stratégique est que surmonter ce frein nécessite un investissement soutenu dans des programmes d'éducation et d'essai qui pourraient ne pas générer de retours avant 5 à 10 ans, mettant à l'épreuve la patience des investisseurs des marchés publics axés sur les résultats trimestriels.
Fluctuation des prix des matières premières
Les prix des batteries lithium-ion, qui sont passés de 780 USD par kWh en 2015 à 139 USD par kWh en 2024 selon l'Agence internationale de l'énergie, se sont stabilisés mais restent vulnérables aux perturbations des chaînes d'approvisionnement et aux tensions géopolitiques affectant l'extraction du lithium, du cobalt et du nickel[2]Source : Agence internationale de l'énergie, "Données sur les prix des batteries 2024," iea.org. Les fabricants de brosses à dents électriques s'approvisionnent également en plastiques, composants électroniques et soies en nylon DuPont, tous soumis à la volatilité des prix des matières premières. Procter and Gamble a prévu 200 millions USD de vents contraires après impôts liés aux coûts des matières premières en 2025, tandis que Colgate-Palmolive prévoit 200 millions USD d'impacts tarifaires supplémentaires, illustrant comment l'inflation des coûts des intrants comprime les marges. L'impact à court terme est aigu car les fabricants opèrent sur des cycles d'approvisionnement de 6 à 12 mois, limitant leur capacité à se couvrir contre les hausses de prix. Les marques répondent par des initiatives de productivité — P&G a réalisé 280 points de base d'économies le trimestre dernier — mais ces gains finissent par plafonner, forçant soit des hausses de prix qui freinent la demande, soit une érosion des marges qui contraint l'investissement dans l'innovation. L'implication stratégique est que l'intégration verticale ou les contrats d'approvisionnement à long terme deviennent des avantages concurrentiels, permettant une stabilité des coûts que les acteurs plus petits ne peuvent pas reproduire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit :
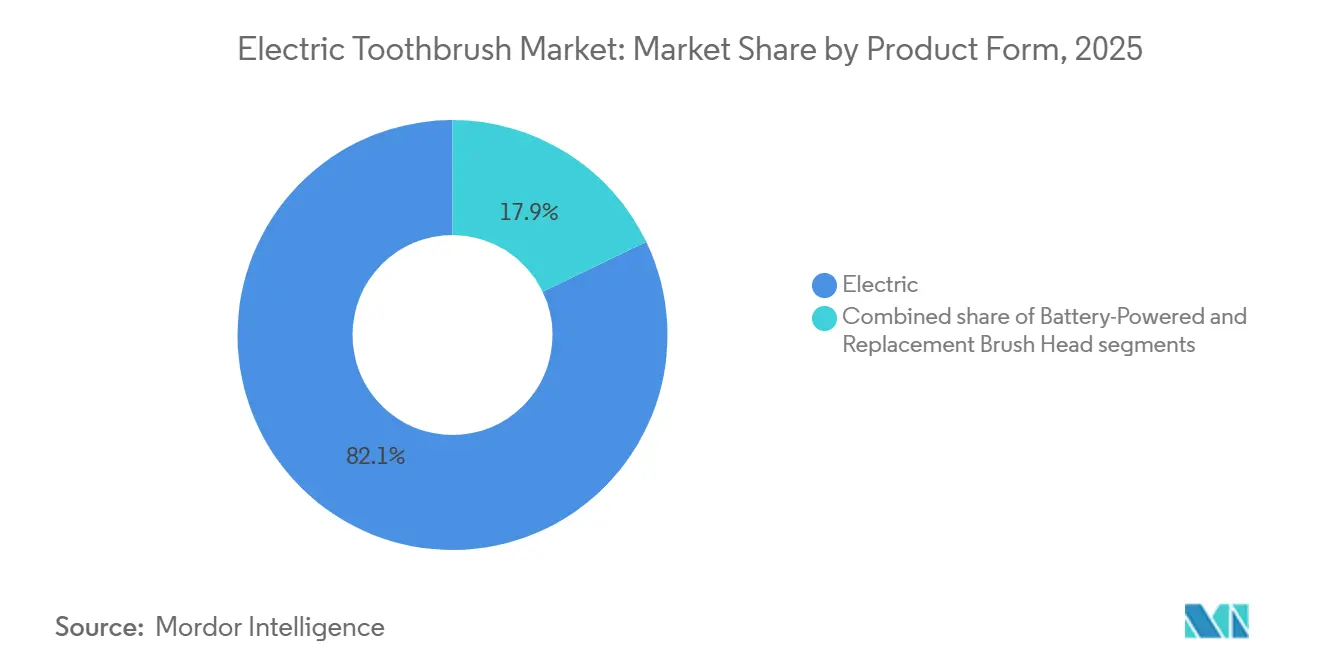
les modèles rechargeables ancrent le chiffre d'affaires, les variantes à piles ciblent l'accessibilitéLes modèles électriques rechargeables ont représenté 82,14 % de la part de marché en 2025, reflétant la préférence des consommateurs pour des appareils qui éliminent les coûts de remplacement des piles et délivrent une puissance constante tout au long du cycle de charge. Les variantes à piles, bien que ne capturant que 17,86 % de part, se développeront à un TCAC de 8,75 % jusqu'en 2031, les fabricants ciblant les consommateurs sensibles aux prix dans les marchés émergents où l'accès à l'électricité reste irrégulier. Les têtes de brosse de remplacement constituent un flux de revenus récurrents essentiel, avec des modèles d'abonnement de Quip (7 USD par trimestre), Philips Sonicare (7,99 à 13,99 USD par trimestre) et Burst (7 USD par trimestre) fidélisant les consommateurs à des écosystèmes et générant des valeurs à vie qui dépassent la vente initiale de l'appareil. La tension stratégique réside dans la technologie des batteries : les modèles rechargeables utilisent des cellules lithium-ion scellées qui se dégradent après 2 à 3 ans, créant des déchets électroniques et forçant les rachats, tandis que les appareils à piles permettent aux utilisateurs de remplacer les piles AA ou AAA, prolongeant la durée de vie du produit mais réduisant la fidélisation par le fabricant.
Le modèle Flow d'Oclean revendique 180 jours d'autonomie par charge, éliminant la contrainte de recharges fréquentes et séduisant les voyageurs qui résistent à transporter des câbles de charge propriétaires. La série Pro 3 d'Oral-B, au prix de 35 à 45 GBP (44 à 57 USD), démontre comment les acteurs établis défendent leurs parts par des promotions agressives — jusqu'à 71 % de réduction sur les prix conseillés — qui compriment les marges mais maintiennent les volumes. Le segment des têtes de brosse de remplacement fait face à une perturbation de la part de fabricants tiers proposant des têtes compatibles à 30 à 40 % de réduction, érodant la fidélité à la marque et forçant les fabricants d'équipements d'origine à se différencier par des fonctionnalités propriétaires comme les puces RFID qui communiquent l'âge de la tête de brosse à l'appareil. Cette segmentation connaîtra une bifurcation supplémentaire à mesure que les utilisateurs premium exigeront des fonctionnalités intelligentes tandis que les acheteurs soucieux de la valeur privilégieront les fonctionnalités de base et un coût total de possession faible.


Par technologie de brossage :
l'innovation sonique défie la suprématie des têtes rotativesLes têtes de brosse oscillantes et rotatives détenaient 54,68 % de la part de marché en 2025, s'appuyant sur des décennies de validation clinique et une forte notoriété de marque grâce au leadership de Oral-B sur le marché ; cependant, les modèles soniques et ultrasoniques croîtront à un CAGR de 9,95 % jusqu'en 2031, portés par un nettoyage interdentaire supérieur et une irritation gingivale réduite. La technologie sonique brevetée de Philips Sonicare fonctionne à 31 000 mouvements de brosse par minute, générant une dynamique des fluides qui décolle la plaque dans les zones difficiles d'accès sans abrasion mécanique, tandis que les appareils ultrasoniques dépassent une fréquence de 1,6 MHz pour perturber le biofilm au niveau cellulaire. L'X Ultra S d'Oclean délivre 84 000 mouvements par minute grâce à un moteur à lévitation magnétique, positionnant la technologie sonique comme la frontière de la performance. La distinction clinique est importante : le brossage sonique repose sur le flux de fluide pour nettoyer, tandis que les têtes oscillantes dépendent du contact direct des poils, rendant les modèles soniques plus doux pour les utilisateurs ayant des gencives sensibles ou des appareils orthodontiques.
La course technologique s'intensifie à mesure que les fabricants déposent des brevets sur les conceptions de moteurs, les géométries des têtes de brosse et les algorithmes de contrôle. Oclean revendique plus de 300 brevets de technologie de brosse à dents, se positionnant comme un leader en termes de quantité de propriété intellectuelle, bien que le nombre de brevets ne soit pas directement corrélé à la part de marché. La série iO d'Oral-B intègre des systèmes d'entraînement magnétique qui combinent l'oscillation avec des micro-vibrations, brouillant la frontière entre les catégories et illustrant comment les acteurs établis hybridisent les technologies pour défendre leur base installée. L'implication stratégique est que la technologie de brossage devient une considération secondaire pour les consommateurs, qui privilégient les fonctionnalités intelligentes par rapport au type de moteur. Les marques qui ne parviennent pas à communiquer les avantages cliniques de leur technologie choisie risquent la banalisation, où le prix devient le principal critère d'achat. La conformité aux normes de sécurité IEC 60601-1 pour les équipements électriques médicaux reste une exigence de base, bien que la plupart des brosses à dents électriques soient qualifiées d'appareils de classe I à faible risque selon la réglementation de la FDA, simplifiant l'entrée sur le marché[3]Source : U.S. Food and Drug Administration, « Powered Toothbrushes – Regulatory Information », fda.gov.
Par utilisateur final :
le segment adultes domine, la catégorie enfants ouvre la voie à une fidélité à long termeLes adultes représentaient 85,14 % de la part de marché en 2025, portés par des revenus disponibles plus élevés, une plus grande sensibilisation aux risques de maladies parodontales et une volonté d'investir dans la santé préventive. Le segment enfants, bien que ne représentant que 14,86 % du volume, se développera à un TCAC de 8,95 % jusqu'en 2031, les fabricants déployant la gamification, la connectivité des applications et la surveillance parentale pour relever le défi comportemental d'enseigner la bonne technique de brossage. Philips Sonicare pour enfants et les modèles de marque Disney d'Oral-B utilisent des systèmes de récompenses et le suivi des progrès pour inciter aux séances de brossage de 2 minutes, tandis que les brosses à dents connectées par application de Playbrush GmbH transforment le brossage en jeux interactifs qui retiennent l'attention des enfants. La valeur stratégique du segment enfants va au-delà du chiffre d'affaires immédiat : établir la fidélité à la marque pendant l'enfance crée des clients à vie qui passent aux modèles adultes et achètent des têtes de remplacement pendant des décennies.
Le Japon illustre le potentiel inexploité — seulement 12,3 % des jeunes utilisent des brosses à dents électriques malgré des parents qui investissent massivement dans les soins dentaires de leurs enfants, révélant un écart de perception que les marques doivent combler par des programmes d'éducation et d'essai. Les adolescents et les jeunes adultes représentent un segment particulièrement mal desservi, car la plupart des produits ciblent soit les « adultes » soit les « enfants » sans répondre aux préférences uniques des 13 à 25 ans qui recherchent le style, la portabilité et la partageabilité sur les réseaux sociaux. Le segment adultes se bifurque entre les utilisateurs premium qui exigent un brossage guidé par l'IA et un suivi de mouvement 3D, et les acheteurs soucieux de la valeur qui privilégient les fonctionnalités de base à des prix de 35 à 50 USD. Les populations vieillissantes en Europe et au Japon soutiendront la demande adulte, car les brosses à dents électriques compensent le déclin de la dextérité manuelle et traitent les maladies parodontales qui affectent plus de 50 % des adultes de plus de 60 ans. Le segment enfants fait face à un aléa réglementaire : si les gouvernements imposent des niveaux de fluor dans les dentifrices pour enfants ou restreignent la commercialisation de produits de marque à personnages, les fabricants devront réorienter leur message de l'entertainment vers les résultats de santé.
Par canaux de distribution :
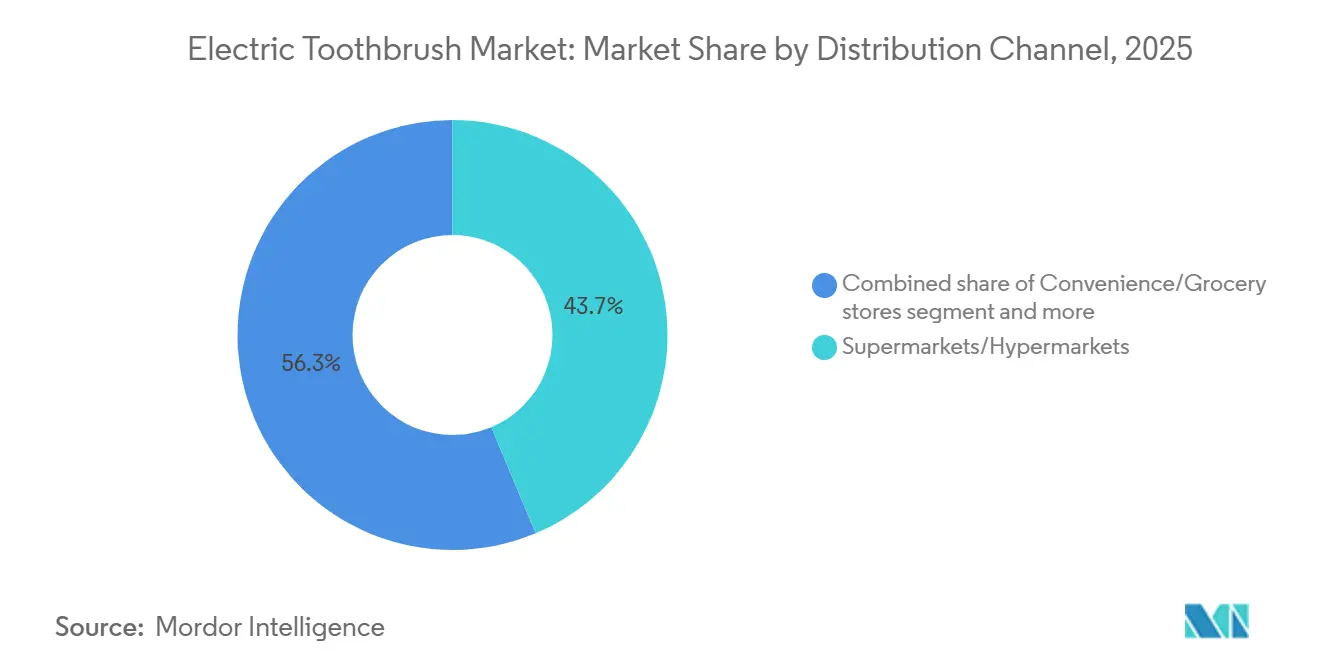
le commerce en ligne perturbe la domination des points de vente physiquesLes supermarchés et hypermarchés ont capturé 43,68 % de la part de marché en 2025, tirant parti d'un fort trafic de clients et d'opportunités d'achats impulsifs, mais les canaux de vente en ligne croîtront à un TCAC de 9,56 % jusqu'en 2031, les marques en vente directe aux consommateurs contournant la distribution traditionnelle et les consommateurs privilégiant la commodité et la transparence des prix. Quip, Burst et SURI ont construit leurs activités entièrement sur le commerce en ligne, proposant des modèles d'abonnement qui livrent des têtes de brosse de remplacement chaque trimestre et éliminant la contrainte de se souvenir d'acheter des recharges. Les pharmacies et parapharmacies détenaient une part de 18 à 20 %, bénéficiant de leur positionnement comme destinations de santé où les consommateurs cherchent des conseils d'experts, tandis que les épiceries et commerces de proximité ont capturé 12 à 15 % par des achats opportunistes. Les 10 à 12 % restants transitent par d'autres canaux, notamment les cabinets dentaires, où les dentistes recommandent des marques spécifiques et vendent parfois des appareils directement, créant un canal à fort taux de conversion qui contourne le scepticisme des consommateurs.
L'avantage du commerce en ligne réside dans les données : les marques suivent le comportement de navigation, l'abandon de panier et les taux d'achat répété pour optimiser les prix et les promotions en temps réel, tandis que les détaillants physiques opèrent sur des cycles de merchandising de 90 jours qui ne peuvent pas répondre aux changements de demande. Oral-B et Philips représentent ensemble environ 70 % des ventes en ligne de soins bucco-dentaires électriques, illustrant comment les acteurs établis ont réussi à défendre leur présence numérique malgré les challengers en vente directe aux consommateurs [Reviewed.com]. Le défi stratégique pour les détaillants traditionnels est le showrooming — les consommateurs visitent les magasins pour examiner les produits mais achètent en ligne à des prix inférieurs, érodant la valeur de l'espace physique en rayon. Les pharmacies contrent cela en associant les brosses à dents électriques à l'inscription à une assurance dentaire ou en offrant des points de fidélité qui compensent les différences de prix. La loi européenne sur les services numériques et les réglementations de protection des consommateurs exigent une tarification transparente et des retours faciles, augmentant les coûts de conformité pour les vendeurs en ligne mais standardisant également l'expérience client. La distribution se fragmentera davantage à mesure que le commerce social (TikTok Shop, Instagram Checkout) permettra des ventes pilotées par des influenceurs qui contournent à la fois la distribution traditionnelle et le commerce en ligne des marques, obligeant les fabricants à gérer simultanément 5 à 7 canaux distincts.
Analyse géographique
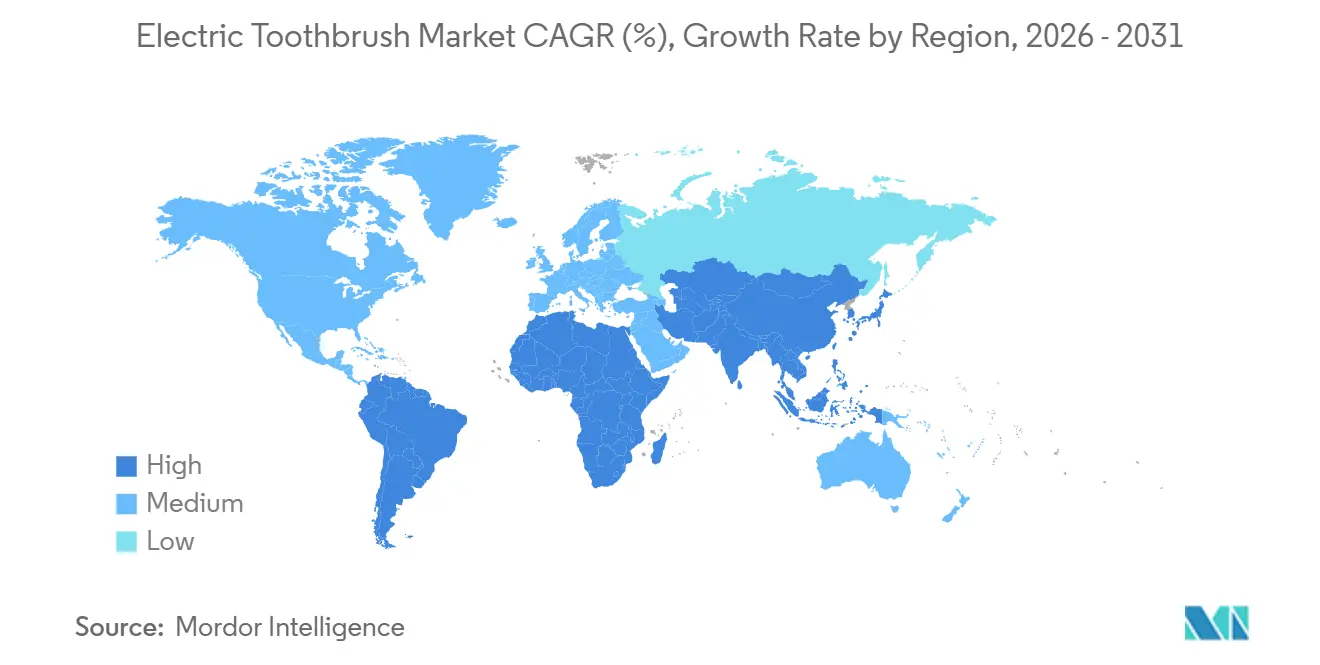
Marché Européen des Brosses à Dents Électriques
L'Europe a généré 36,89 % des revenus de 2025, portée par l'Allemagne, le Royaume-Uni et la France, où les assurances dentaires remboursent souvent les brosses électriques pour les patients atteints de maladies parodontales. La croissance régionale se modère à un CAGR de 5 à 6 % à mesure que la pénétration plafonne dans les centres urbains, mais l'Europe de l'Est reste sous-pénétrée, offrant des opportunités pour des gammes de prix intermédiaires. La durabilité est désormais un prérequis ; les marques dépourvues de programmes de reprise font l'objet d'un contrôle réglementaire et de réactions négatives sur les réseaux sociaux.
Marché des Brosses à Dents Électriques en Asie-Pacifique
L'Asie-Pacifique représente le segment à la croissance la plus rapide, avec un CAGR prévu de 8,74 % d'ici 2031. L'expansion de la classe moyenne en Chine et le cycle de montée en gamme en Inde soutiennent cette dynamique, tandis qu'Oclean et Usmile alimentent des guerres de prix locales qui abaissent les seuils d'entrée. La faible adoption paradoxale chez les jeunes au Japon révèle une résistance culturelle que les campagnes d'éducation cherchent à surmonter. L'Australie, soutenue par des revenus élevés et une assurance solide, constitue un bastion premium au sein de la région. Le succès dépend de la capacité à équilibrer l'esthétique localisée et les gammes de prix avec les efficiences de plateforme.
Marché des Brosses à Dents Électriques dans les Amériques et en MEA
L'Amérique du Nord a représenté environ 23 % des ventes de 2025, les États-Unis débattant de l'inclusion dans les FSA et HSA, ce qui pourrait stimuler l'adoption des produits premium en réduisant le coût net. Les pionniers de la vente directe aux consommateurs Quip et Burst ont émergé ici, forçant les acteurs établis à opérer des pivots numériques. Le Canada suit les tendances américaines mais à une échelle moindre, tandis que les revenus plus faibles du Mexique limitent la pénétration aux zones métropolitaines. L'Amérique du Sud et le Moyen-Orient-Afrique représentent chacun des parts proches de 10 % ; leurs poches de croissance urbaine se heurtent à des défis d'accessibilité financière et d'infrastructure en milieu rural, limitant l'expansion jusqu'à l'arrivée de gains macroéconomiques.

Paysage réglementaire
Les ancrages réglementaires américains pour les brosses à dents électriques s'articulent autour des classifications des dispositifs dentaires de la FDA. La plupart des dispositifs relèvent du 21 CFR Part 872 et sont généralement traités comme des dispositifs de Classe I à faible risque, mais en septembre 2024, la FDA a codifié les brosses à dents à radiofréquence en Classe II en vertu du 21 CFR 872.6866, augmentant les exigences en matière de preuves et les contrôles pour les dispositifs introduisant des mécanismes thérapeutiques. En Europe, les parcours de marquage CE et les obligations relatives aux dispositifs médicaux au titre du règlement UE MDR 2017/745 s'appliquent lorsque des allégations de santé ou thérapeutiques sont formulées, avec des lignes directrices et des obligations post-commercialisation façonnant l'accès et l'étiquetage. La FDA, les lignes directrices du MDCG et les groupes de travail du CEN convergent avec des normes telles que l'ISO 20127:2025 (publiée en mai 2025) pour harmoniser le langage des essais et les attentes ; le document MDCG 2023-5 et les lignes directrices du CEN associées influencent la façon dont les dispositifs dentaires sont évalués pour la conformité au MDR. Une insistance active sur la sécurité électrique et la performance selon la norme IEC 60335-2-52:2021 oriente la validation de la conception et la portée des essais pour les lancements de produits à l'échelle mondiale.
Paysage concurrentiel
Sur le marché des brosses à dents électriques, les grands groupes de biens de consommation établis se livrent une concurrence intense avec les startups émergentes en vente directe aux consommateurs. Les leaders traditionnels tels que Procter & Gamble, Colgate-Palmolive et Philips maintiennent leur domination en capitalisant sur de solides capacités de recherche, de vastes réseaux de distribution mondiaux et des offres de produits cliniquement validées. D'autre part, les nouveaux entrants comme Quip, Burst et Suri ont réussi à s'imposer en répondant à des demandes spécifiques des consommateurs grâce à des modèles basés sur l'abonnement, des designs de produits innovants et un fort accent sur la durabilité environnementale.
Le paysage concurrentiel est de plus en plus porté par les avancées technologiques, les entreprises investissant massivement dans des fonctionnalités telles que la connectivité intelligente, l'intelligence artificielle et les expériences utilisateur personnalisées. Ces innovations technologiques transforment les brosses à dents électriques d'appareils de soins bucco-dentaires de base en outils sophistiqués de surveillance de la santé, reflétant la progression du marché au-delà des fonctionnalités traditionnelles et répondant à la demande croissante des consommateurs pour des solutions de santé intégrées.
Les développements récents sur le marché mettent en évidence un accent continu sur l'innovation dans la conception des produits et la sélection des matériaux. Par exemple, en janvier 2024, Laifen a présenté sa brosse à dents électrique Wave au CES 2024. Ce produit dispose d'un manche fabriqué à partir de matériaux de haute qualité, notamment de l'aluminium, de l'acier inoxydable et du plastique ABS, témoignant de l'engagement du secteur envers la durabilité, l'esthétique premium et l'amélioration de l'expérience utilisateur dans le développement de produits.
Leaders du secteur des brosses à dents électriques
Colgate-Palmolive Company
Koninklijke Philips N.V.
FOREO AB
Church and Dwight Co., Inc.
Procter and Gamble Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Brosses à Dents Électriques
- Procter and Gamble Company
- Colgate-Palmolive Company
- Koninklijke Philips N.V.
- Church and Dwight Co., Inc.
- FOREO AB
- Panasonic Holdings Corporation
- Lion Corporation
- Den-Mat Holdings LLC
- Snow Cosmetics LLC
- Ningbo Seago Electric Co. Ltd.
- Xiaomi (Oclean)
- Quip NYC Inc.
- Burst Oral Care Inc.
- Kolibree (BARACODA)
- Playbrush GmbH
- Usmile Co., Ltd.
- FOSOO Technologies
- Mornwell (Foshan Roson Medical Instruments Co., Ltd.)
- Brio Product Group
- SURI

Opportunités de marché et perspectives d'avenir
Une opportunité claire existe pour passer d'un nettoyage motorisé à une intelligence embarquée et à des cas d'usage spécialisés. En 2026, Philips Sonicare a lancé les séries 5700 à 7300 avec un moteur repensé et la technologie Next-Generation Sonicare, puis a étendu le haut de gamme avec la DiamondClean 9900 Prestige, dotée d'un guidage par IA embarquée et d'une conception de batterie remplaçable par l'utilisateur, marquant un changement d'architecture produit qui intègre des fonctionnalités de coaching directement dans le manche et réduit la dépendance à un retour d'information centré sur l'application. Cette évolution crée un espace de différenciation pour les marques via des fonctionnalités de détection, de guidage et d'accessibilité intégrées directement dans l'appareil.
Recent Industry Developments in Marché des Brosses à Dents Électriques
- Juillet 2026 : Philips Sonicare a lancé sa première brosse à dents électrique alimentée par une IA embarquée, ajoutant un guidage en temps réel et une détection intelligente de la pression directement sur l'appareil. Cette évolution déplace la différenciation d'un coaching purement piloté par application vers une intelligence embarquée, renforçant le positionnement premium et relevant le niveau de compétitivité pour les capteurs et les algorithmes.
- Mai 2026 : le programme Project Steady d'Oral-B, en partenariat avec l'International Association for Disability and Oral Health (iADH), relie le développement produit et la communication à l'inclusion et à la génération de preuves concrètes à travers l'Europe.
- Avril 2026 : le système SuperMouths Ultim8 SmartBrush System Ortho-Edition a associé des poils orientés orthodontie à une station de désinfection UV et de séchage, élargissant le portefeuille vers des outils multifonctionnels orientés orthodontie et intensifiant la concurrence pour les consommateurs recherchant des solutions de soins bucco-dentaires intégrées.


Marché des Brosses à Dents Électriques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des brosses à dents électriques couvre les manches de brosses à dents motorisées et leurs têtes de remplacement, comptabilisés en valeur aux prix de vente au détail dans les principales zones géographiques.
Exclusions du périmètre : Nous excluons les brosses à dents manuelles, les hydropulseurs, les nettoyeurs de prothèses dentaires et les applications de soins bucco-dentaires autonomes vendues sans brosse physique.
Aperçu de la Segmentation
- Par forme de produit
- Électrique
- À piles
- Têtes de brosse de remplacement
- Par technologie de brossage
- Oscillante/Rotative
- Sonique/Ultrasonique
- Par utilisateur final
- Adultes
- Enfants
- Par canaux de distribution
- Supermarchés/Hypermarchés
- Épiceries/Commerces de proximité
- Pharmacies/Parapharmacies
- Boutiques de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Mexique
- Canada
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Japon
- Chine
- Inde
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Colombie
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir des limites claires du marché, construire des indicateurs de demande au niveau national et cartographier les échelles de prix sur les canaux de vente avant de finaliser le modèle. Nous avons consulté des sources publiques telles qu'UN Comtrade pour les flux commerciaux, les indicateurs macroéconomiques de la Banque mondiale et du FMI, ainsi que les publications de l'US CDC et de l'OMS sur la santé bucco-dentaire pour comprendre les bassins d'utilisateurs et les tendances en matière d'hygiène. Nous avons également examiné les orientations et les données partagées par les associations dentaires (telles que les organismes de type ADA) et les revues dentaires à comité de lecture pertinentes pour suivre les schémas d'adoption et les allégations de produits.
Du côté de l'offre et de la commercialisation, nous avons utilisé les dépôts réglementaires des entreprises, les rapports annuels, les présentations aux investisseurs et la couverture presse de confiance pour cartographier les portefeuilles de produits et l'orientation des canaux, puis pour vérifier la cohérence des fourchettes de prix réalistes. Lorsque cela a contribué à combler des lacunes, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets, et les vues d'importation et d'exportation au niveau des expéditions pour valider la présence des fournisseurs et les volumes directionnels. Ces sources documentaires sont illustratives plutôt qu'exhaustives, et de nombreuses autres références ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les questions ouvertes.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester ce que nous avions construit à partir des résultats documentaires, notamment en ce qui concerne les taux d'attachement des têtes de remplacement, les schémas de marge par canal, et la façon dont les unités à piles diffèrent des unités rechargeables en termes de prix de vente moyen. Nous avons échangé avec un ensemble de fabricants, de distributeurs, de professionnels dentaires et de répondants du côté de la vente au détail et du commerce électronique en Asie-Pacifique, en EMEA et dans les Amériques, et nous avons revérifié les hypothèses clés lorsque des différences importantes sont apparues entre les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 22 % | Managers : 45 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante du bassin de demande qui relie le nombre de consommateurs de soins bucco-dentaires à l'adoption des brosses motorisées, puis est converti en demande annuelle en unités à l'aide des cycles de remplacement des manches et des têtes de brosse. Les résultats par pays sont ensuite valorisés à l'aide des fourchettes de prix au détail observées par canal, avant d'être agrégés aux totaux régionaux et mondiaux. Une fois les totaux descendants stabilisés, nous les avons corroborés par des vérifications ascendantes sélectives, notamment des points de prix de marques et de canaux échantillonnés, des retours de distributeurs sur la direction des volumes, et un agrégat léger de fournisseurs là où les divulgations financières publiques le permettaient.
Quelques données qui ont matériellement façonné le modèle étaient le mix rechargeable par rapport aux piles, la fréquence de remplacement des têtes de brosse, les glissements de parts en ligne par rapport au hors ligne, la premiumisation (fonctionnalités intelligentes et têtes groupées) et le calendrier de conversion des devises en USD. Les prévisions reposaient sur une analyse de scénarios, où l'adoption et les prix ont été projetés dans un cas de base aligné sur les avis d'experts, puis soumis à des tests de résistance pour des mises à niveau plus lentes ou une pénétration premium plus rapide. Dans les marchés à visibilité limitée, les lacunes ont été traitées à l'aide d'indicateurs de substitution tels que la dépendance aux importations, la pénétration au détail des appareils de soins bucco-dentaires et des échelles de prix comparables d'économies similaires, suivis d'un ajustement guidé par les entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été recoupés avec des signaux indépendants tels que les tendances d'importation des appareils de soins bucco-dentaires motorisés, les prix au détail visibles, et si les dépenses implicites par ménage semblaient réalistes selon le niveau de revenu. Si un pays affichait une hausse inhabituelle de la valeur sans variation correspondante des unités ou des prix, il était signalé pour révision et réexaminé avec de nouvelles vérifications. Avant la validation finale, les hypothèses et les calculs ont été examinés en plusieurs étapes par un autre analyste afin de détecter rapidement les problèmes de formule et les fuites de périmètre.
Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées en cas d'événements importants tels que des réajustements majeurs de prix, des lancements importants ou des chocs de demande dans les régions clés. Avant la livraison, le modèle est réexécuté avec les dernières données macroéconomiques et vérifié par rapport aux dernières mises à jour publiques afin que les clients reçoivent une vue actualisée.
Taille du Marché des Brosses à Dents Électriques selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les brosses à dents électriques diffèrent souvent parce que les équipes font des choix différents sur les produits comptabilisés, le point de prix utilisé dans la chaîne de valeur, et si les revenus récurrents des têtes de brosse sont traités comme faisant partie du marché. Des différences apparaissent également lorsqu'une estimation utilise un ensemble limité de pays, ou lorsque la courbe de prix est supposée augmenter plus rapidement que ce que les détaillants et les dentistes observent.
Les facteurs d'écart dans cette catégorie sont généralement pratiques. Certaines études ne comptabilisent que les manches rechargeables et excluent les unités à piles, certaines n'ajoutent pas les têtes de brosse de remplacement, et certaines intègrent des appareils de soins bucco-dentaires adjacents dans le total. Le calendrier de conversion des devises et la cadence de mise à jour comptent également, car les promotions et les mouvements de prix peuvent rapidement modifier le résultat en valeur selon les régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 6,75 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 4,36 milliards USD (2024) | Ancre le dimensionnement sur une année antérieure et n'indique pas clairement si les têtes de brosse de remplacement sont incluses, ce qui peut réduire la composante de valeur récurrente par rapport à un périmètre qui comptabilise le réapprovisionnement en têtes. |
| Éditeur Sectoriel B | 3,40 milliards USD (2024) | Construit le marché principalement autour des types de manches et des répartitions par utilisateur final, et la construction de valeur plus étroite peut manquer les effets de vente au détail et les achats récurrents de têtes dans les pays où le remplacement représente une part importante. |
Le tableau montre un large écart qui s'explique principalement par l'alignement des années et ce qui est comptabilisé au-delà du manche. Dans le modèle de Mordor Intelligence, les têtes de brosse de remplacement sont incluses, et la valeur est tracée jusqu'aux prix de vente au détail plutôt qu'aux chiffres au niveau de l'usine. Lorsque le périmètre et le point de prix sont explicites, les différences restantes sont plus faciles à réconcilier grâce aux hypothèses d'adoption, de mix et de prix qui peuvent être vérifiées par des entretiens et des signaux publics.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des brosses à dents électriques en 2026 ?
Il s'établit à 6,75 milliards USD et est en passe d'atteindre 9,85 milliards USD d'ici 2031 à un TCAC de 7,25 %.
Quelle technologie de brossage connaît la croissance la plus rapide ?
Les modèles soniques et ultrasoniques progressent à un TCAC de 9,95 % grâce au nettoyage par dynamique des fluides à haute fréquence.
Quelle part les appareils rechargeables détiennent-ils ?
Les poignées rechargeables représentaient 82,14 % des ventes 2025 et continuent d'ancrer le chiffre d'affaires, les réglementations sur les batteries favorisant ce format.
Quelle région surpassera les autres d'ici 2031 ?
L'Asie-Pacifique devrait se développer à un TCAC de 8,74 %, portée par la hausse des revenus en Chine et en Inde.
Dernière mise à jour de la page le:


