
Taille et part du marché du dentifrice en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
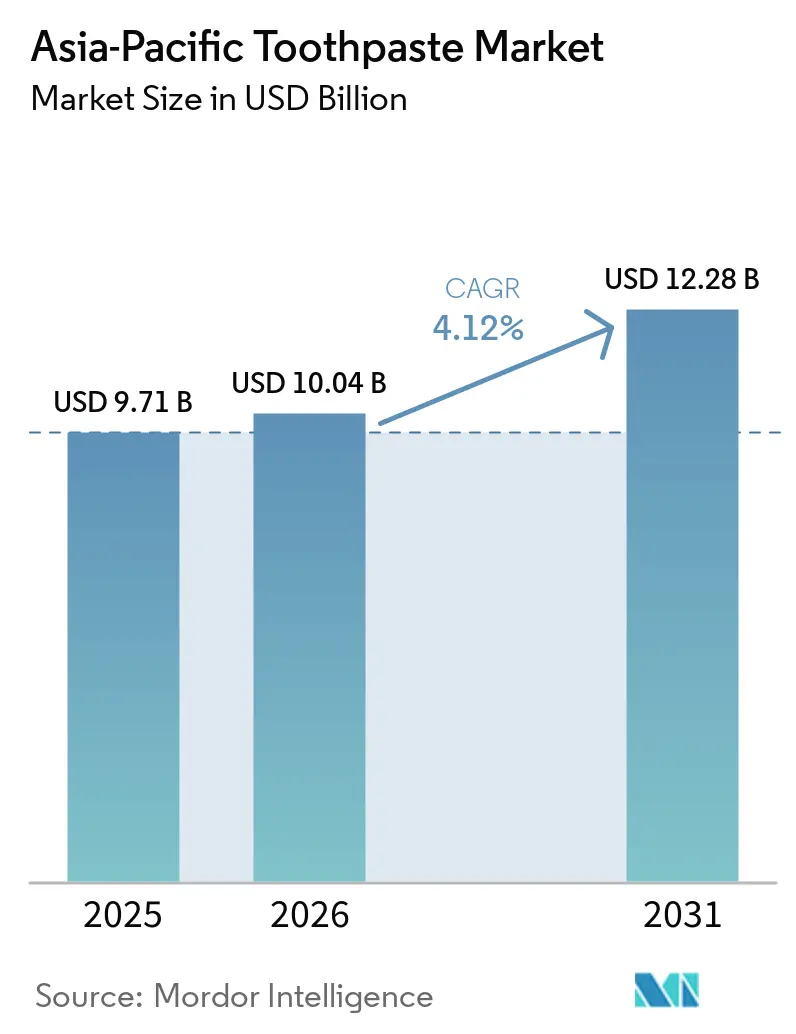
| Taille du marché de l'année de base (2025) | 9.71 Milliards de dollars |
| Taille du Marché (2026) | 10.04 Milliards de dollars |
| Taille du Marché (2031) | 12.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.12 % |
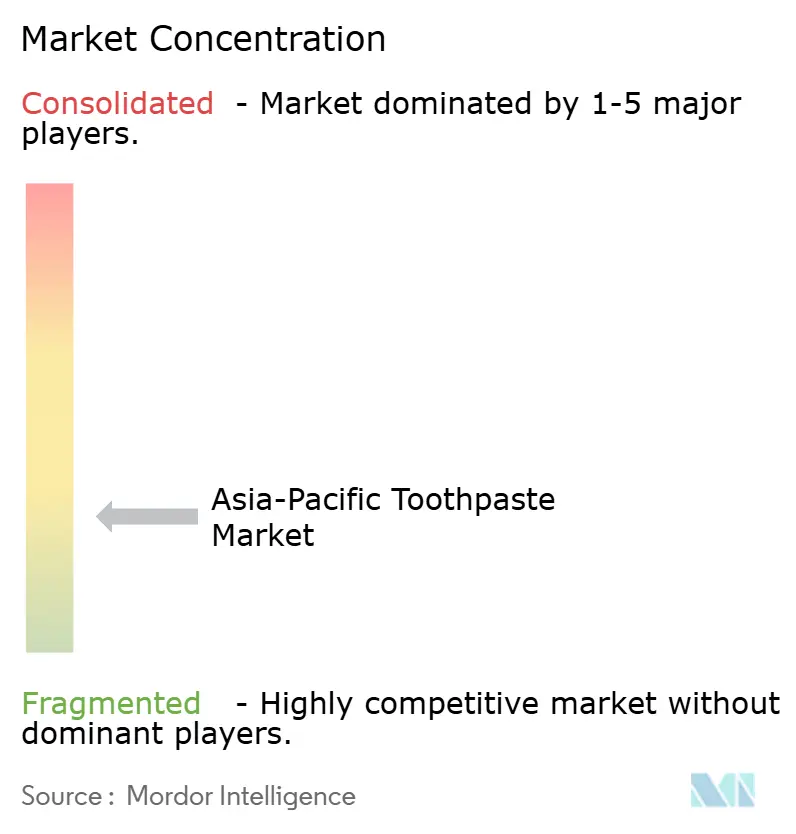
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dentifrice en Asie-Pacifique par Mordor Intelligence
La taille du marché du dentifrice en Asie-Pacifique était évaluée à 9,71 milliards USD en 2025 et devrait atteindre 10,04 milliards USD d'ici 2026 et 12,28 milliards USD d'ici 2031, avec un CAGR de 4,12 % de 2026 à 2031. Le marché du dentifrice en Asie-Pacifique est soutenu par le besoin de soins bucco-dentaires préventifs dans une région où les maladies bucco-dentaires touchent une grande partie de la population. L'Organisation mondiale de la Santé a appelé à un renforcement des actions en matière de santé bucco-dentaire et à une couverture universelle en Asie du Sud-Est d'ici 2030, ce qui place la prévention plus haut dans les agendas de santé publique [1]. La hausse des dépenses des ménages en Chine, en Inde et dans les pays d'Asie du Sud-Est élargit l'accès aux produits standard et spécialisés. Les fabricants répondent avec des formules à positionnement clinique, des produits à base de plantes, des formats blanchissants et des gammes destinées aux enfants. Le marché du dentifrice en Asie-Pacifique est également confronté à des réglementations produits plus exigeantes, à des risques de contrefaçon et à une fidélité établie des consommateurs, qui favorisent les entreprises disposant de marques de confiance, d'une distribution formelle et de capacités de conformité.
Principaux enseignements du rapport
- Par type de produit, le dentifrice standard détenait 56,11 % de la part du marché du dentifrice en Asie-Pacifique en 2025, tandis que le dentifrice fonctionnel et médicamenteux devrait se développer à un CAGR de 4,75 % jusqu'en 2031.
- Par catégorie, le dentifrice conventionnel détenait 74,51 % de la part du marché du dentifrice en Asie-Pacifique en 2025, tandis que le dentifrice naturel/biologique devrait croître à un CAGR de 5,11 % jusqu'en 2031.
- Par utilisateur final, les adultes représentaient 83,15 % de la taille du marché du dentifrice en Asie-Pacifique en 2025, tandis que le dentifrice pour enfants devrait croître à un CAGR de 5,62 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 32,14 % de la part du marché du dentifrice en Asie-Pacifique en 2025, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 6,37 % jusqu'en 2031.
- Par géographie, la Chine détenait 33,95 % de la part du marché du dentifrice en Asie-Pacifique en 2025, tandis que l'Inde devrait croître à un CAGR de 6,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Sensibilisation croissante à l'hygiène bucco-dentaire et à la prévention | +1.1% | Inde, Indonésie, Thaïlande | Moyen terme (2 à 4 ans) |
| Demande croissante de formulations à base de plantes et ayurvédiques | +0.8% | Inde, Asie du Sud-Est, Chine | Long terme (≥ 4 ans) |
| Prévalence croissante des préoccupations liées à la sensibilité dentaire | +0.7% | Chine, Inde, Japon, Corée du Sud | Moyen terme (2 à 4 ans) |
| Demande croissante de dentifrices blanchissants et spécialisés | +0.5% | Chine, Corée du Sud, Japon, Australie | Court terme (≤ 2 ans) |
| Demande croissante de produits de soins bucco-dentaires pour enfants | +0.4% | Chine, Inde, Indonésie, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Investissement croissant dans les campagnes de sensibilisation à la santé bucco-dentaire | +0.3% | Asie du Sud-Est, Inde, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à l'hygiène bucco-dentaire et à la prévention
La sensibilisation à l'hygiène bucco-dentaire renforce la demande d'utilisation régulière de dentifrice sur le marché du dentifrice en Asie-Pacifique. Les maladies bucco-dentaires touchent environ 3,5 milliards de personnes dans le monde, et l'Organisation mondiale de la Santé identifie la santé bucco-dentaire comme faisant partie de la santé et du bien-être au sens large. Le plan d'action de l'OMS pour la santé bucco-dentaire en Asie du Sud-Est appelle à une couverture universelle en matière de santé bucco-dentaire d'ici 2030 et offre aux programmes nationaux un cadre pratique de prévention. Cette orientation confère aux agences de santé, aux établissements scolaires et aux professionnels dentaires un rôle plus important dans la promotion des soins bucco-dentaires quotidiens. Elle réduit également la dépendance à la seule publicité de marque, car les messages de prévention atteignent les consommateurs par le biais des canaux de santé publique. Les campagnes de sensibilisation sont particulièrement pertinentes en Inde, en Indonésie, en Thaïlande et dans d'autres marchés d'Asie du Sud-Est où les habitudes de soins bucco-dentaires quotidiens continuent de se développer.
Demande croissante de formulations à base de plantes et ayurvédiques
Les produits à base de plantes, ayurvédiques et destinés aux enfants élargissent l'éventail des besoins couverts par le marché du dentifrice en Asie-Pacifique. Dabur a indiqué que son activité de dentifrice a progressé de 10 % en glissement annuel au troisième trimestre de l'exercice 2025-2026, tandis que les variantes à base de plantes ont surpassé les variantes non végétales de 530 points de base. Ce résultat montre que l'héritage des ingrédients peut soutenir la croissance lorsqu'il est associé à des performances produit reconnues. Le neem, le clou de girofle, le miswak et le triphala restent pertinents pour les consommateurs qui associent ces ingrédients à des pratiques de soins bucco-dentaires familières. Les produits destinés aux enfants bénéficient également de l'attention des parents à l'égard de la sécurité, des arômes et des formulations conçues pour les enfants. Les programmes dentaires scolaires en Chine et l'expansion des circuits de vente au détail mère-enfant soutiennent davantage la demande de produits destinés aux jeunes utilisateurs.
Prévalence croissante des préoccupations liées à la sensibilité dentaire
La sensibilité dentaire dépasse le cadre d'un besoin clinique restreint et devient une préoccupation d'usage quotidien sur le marché du dentifrice en Asie-Pacifique. Les boissons acides, les aliments transformés et les routines de blanchiment sont associés, dans le matériel fourni, à une préoccupation accrue concernant l'émail et les soins des gencives chez les consommateurs urbains. Haleon a annoncé un investissement de 65 millions GBP dans une installation de fabrication de produits de santé bucco-dentaire à Shanghai en mars 2026 pour soutenir l'expansion de Sensodyne et Parodontax en Chine. Lion a lancé le dentifrice médicamenteux Dent Health DX Premium en septembre 2025 avec de l'acide tranexamique et de l'isopropylméthylphénol pour le traitement de la parodontite. Lion a également introduit une version améliorée du dentifrice SYSTEMA Haguki Plus PREMIUM en avril 2026 avec du dipotassium glycyrrhizinate pour le soin de l'inflammation des gencives. Ces actions indiquent que les marques utilisent la spécificité des formulations et la crédibilité professionnelle pour concurrencer les consommateurs à la recherche de solutions contre la sensibilité et pour le soin des gencives.
Demande croissante de dentifrices blanchissants et spécialisés
Les formats blanchissants et spécialisés créent des raisons d'achat supplémentaires au sein du marché du dentifrice en Asie-Pacifique. Colgate-Palmolive a lancé Colgate Optic White Vitamin C dans toute l'Asie-Pacifique en août 2026, avec 95 % de vitamine C stabilisée pure et une campagne mettant en vedette j-hope. Colgate a également introduit Visible White Purple Serum en Inde en novembre 2025, en utilisant un positionnement de correction des couleurs dans un format de sérum dentifrice. Ces lancements rapprochent le blanchiment des dents des routines de soins personnels et de beauté pour certains consommateurs. Les marques spécialisées nécessitent une visibilité dans le commerce électronique et la vente au détail orientée beauté, ainsi que dans les rayons de soins bucco-dentaires conventionnels. La catégorie offre donc aux marques établies et aux nouvelles marques une voie vers des produits à plus haute valeur ajoutée sans s'éloigner de l'utilisation quotidienne du dentifrice.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences strictes en matière d'allégations produits et d'étiquetage | -0.5% | Chine, Thaïlande, Australie, avec des répercussions dans toute l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Forte fidélité des consommateurs aux marques de dentifrice établies | -0.4% | Inde, Chine, Corée du Sud | Long terme (≥ 4 ans) |
| Produits contrefaits nuisant à la confiance des consommateurs envers les marques | -0.3% | Inde, y compris les marchés métropolitains et de niveau 2, et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Préoccupations des consommateurs concernant les ingrédients chimiques synthétiques | -0.2% | Inde, Corée du Sud, Australie et segments premium urbains en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes en matière d'allégations produits et d'étiquetage
Les allégations produits, les exigences d'étiquetage et les préoccupations concernant les ingrédients synthétiques constituent un frein important pour le marché du dentifrice en Asie-Pacifique. Les dispositions réglementaires chinoises sur le dentifrice exigent un dépôt de dossier pour les dentifrices nationaux et importés et fixent des attentes en matière d'évaluation de la sécurité, de justification de l'efficacité et d'information sur les ingrédients [2]. Le matériel fourni indique que sept méthodes d'essai obligatoires supplémentaires, dont les essais de particules dures, s'appliquent à partir de mars 2026. Les révisions du projet thaïlandais d'étiquetage des dentifrices fluorés en 2025 indiquent également un contrôle plus étroit de la présentation des produits et des allégations. Les grandes entreprises peuvent répartir les coûts de conformité sur des portefeuilles plus larges, tandis que les petites entreprises peuvent avoir du mal à satisfaire aux exigences de test et de documentation. Les consommateurs qui remettent en question les ingrédients synthétiques exercent une pression supplémentaire en faveur de formules plus claires et d'une communication plus directe sur la sécurité des produits.
Produits contrefaits nuisant à la confiance des consommateurs envers les marques
Les produits contrefaits peuvent limiter la capacité des nouveaux fournisseurs à se développer sur le marché du dentifrice en Asie-Pacifique. Les marques établies bénéficient d'habitudes d'achat répétées et de relations de distribution de longue date en Inde, en Chine et en Corée du Sud. Les produits contrefaits posent un problème distinct car ils peuvent affaiblir la confiance dans les marques authentiques et créer une pression sur les prix sans contribuer aux ventes légitimes. India Today a rapporté en octobre 2025 que les autorités de Delhi ont démantelé une usine produisant du dentifrice et d'autres produits falsifiés. Les circuits informels dans les petites villes et les marchés locaux peuvent rendre la traçabilité des produits plus difficile. Les marques répondent par des outils de vérification des emballages, des contrôles renforcés des détaillants et des vérifications des vendeurs en ligne, bien que ces mesures nécessitent des investissements continus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
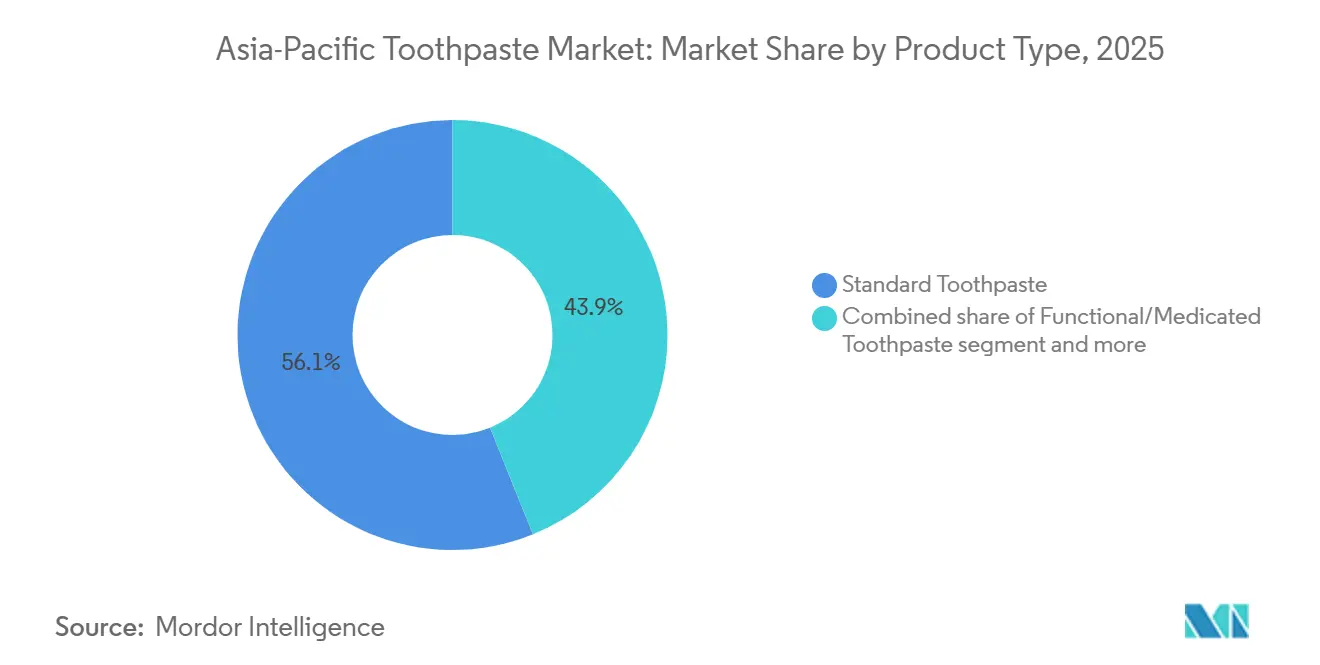
le dentifrice standard ancre les volumes tandis que les variantes médicamenteuses progressentLe dentifrice standard détenait 56,11 % de la taille du marché du dentifrice en Asie-Pacifique en 2025, tandis que le dentifrice fonctionnel et médicamenteux devrait croître à un CAGR de 4,75 % jusqu'en 2031. Les produits standard conservent leur position car ils répondent aux besoins ménagers courants de grands groupes de consommateurs sensibles aux prix. Les produits fonctionnels attirent l'attention car les consommateurs recherchent de plus en plus un soutien contre la sensibilité, la plaque dentaire, les taches et les problèmes de gencives. Les catalogues de classification provisoire des dentifrices en Chine ont identifié 8 catégories d'efficacité, notamment l'anti-hypersensibilité dentinaire, l'inhibition de la plaque, l'élimination des taches et le soin des gencives, selon le matériel fourni. Des définitions de catégories plus claires peuvent faciliter le développement et la justification d'offres différenciées par les entreprises. Cela peut également rendre les allégations plus comparables pour les consommateurs évaluant des produits aux bénéfices différents.
Le dentifrice médicamenteux devient de plus en plus pertinent pour la vente au détail quotidienne plutôt que d'être limité à un usage spécialisé. Lion a lancé Dent Health DX Double Anti-Inflammatory et Dent Health DX Multi-Function au Japon en octobre 2026 pour les consommateurs présentant des préoccupations parodontales. Haleon a engagé plus de 40 000 dentistes en Chine et distribué 2,4 millions d'échantillons de parodontax depuis son lancement en Chine en 2024, selon le matériel fourni. Lion a également lancé CLINICA PRO plus Periodontal Barrier Toothpaste en mars 2025 avec la dextranase comme ingrédient actif de soin de la plaque dentaire. Les règles pharmaceutiques japonaises et le cadre de la MFDS en Corée du Sud soutiennent l'utilisation de normes formelles pour les produits à positionnement clinique. Les marques capables de communiquer des bénéfices crédibles sans exagérer les allégations seront probablement mieux positionnées dans ce segment.

Par catégorie :
les produits conventionnels dominent tandis que les options naturelles et biologiques progressentLe dentifrice conventionnel représentait 74,51 % de la taille du marché du dentifrice en Asie-Pacifique en 2025, tandis que le dentifrice naturel et biologique devrait croître à un CAGR de 5,11 % jusqu'en 2031. Les produits conventionnels restent importants en Indonésie, aux Philippines, dans l'Inde rurale et dans la Chine rurale car ils offrent une large disponibilité et des prix accessibles. Les alternatives naturelles et biologiques se développent à mesure que la transparence des ingrédients devient plus pertinente pour les consommateurs du marché intermédiaire. Dabur a indiqué que les variantes de dentifrice à base de plantes ont surpassé les variantes non végétales de 530 points de base au troisième trimestre de l'exercice 2025-2026. Cet écart indique que la demande de positionnement à base de plantes s'étend au-delà des consommateurs urbains premium. La Malaisie et l'Indonésie ajoutent une autre base de demande grâce aux exigences liées au halal en matière de transparence des ingrédients et d'assurance produit.
La frontière entre les produits conventionnels et naturels devient moins nette. Les marques peuvent combiner des ingrédients actifs familiers avec des arômes d'origine végétale, des extraits botaniques et des signaux sensoriels plus doux. I-ne a introduit GWHITE au Japon en décembre 2025 comme dentifrice blanchissant médicamenteux sans abrasif utilisant la technologie Gold Micro Silica, selon le matériel fourni. Ce lancement montre que le positionnement axé sur le soin de l'émail peut séduire les consommateurs à la recherche d'options plus douces sans nécessiter une certification naturelle complète. La marque joi, lancée avec Watsons Malaysia, a été décrite dans le matériel fourni comme un dentifrice à l'hydroxyapatite sans fluor avec un positionnement naturel et un soutien d'ingrédients orienté science. Les produits qui équilibrent efficacité, clarté des ingrédients et prix raisonnables peuvent concurrencer de part et d'autre de la frontière entre catégories. Cette approche offre aux fournisseurs un moyen de répondre à la demande de produits naturels tout en conservant le langage de performance attendu par de nombreux consommateurs.
Par utilisateur final :
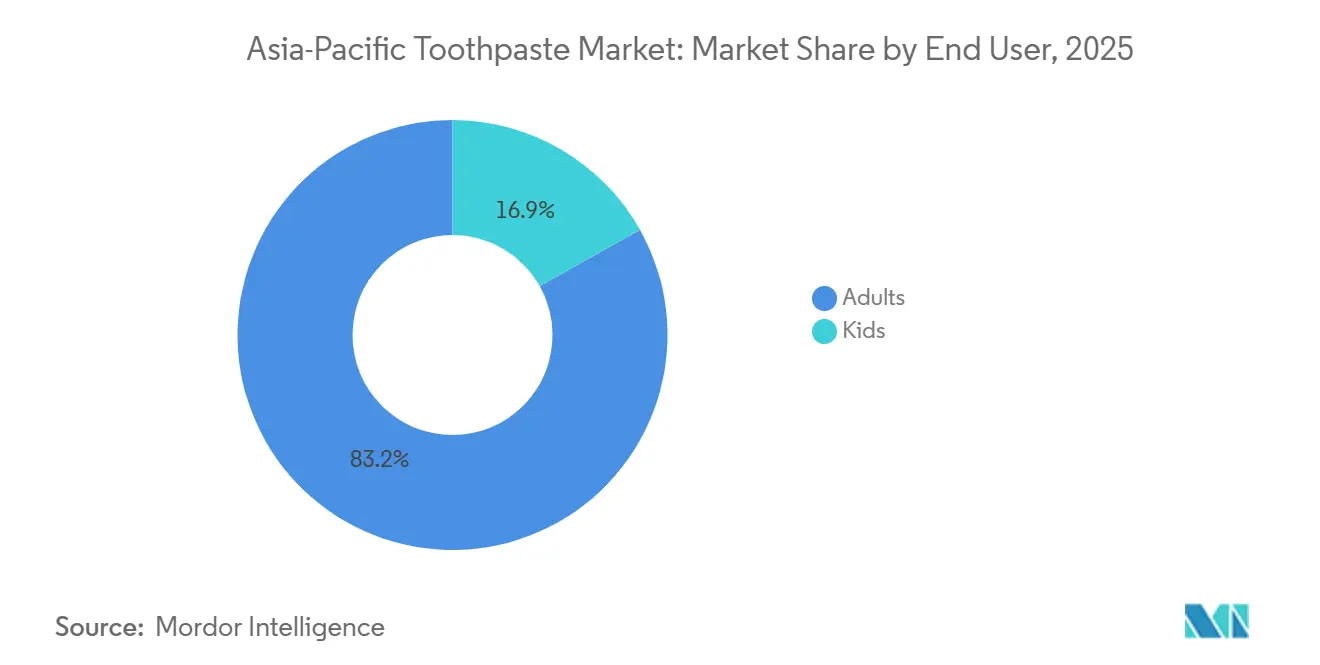
les adultes génèrent la valeur tandis que le dentifrice pour enfants s'accélèreLes adultes représentaient 83,15 % de la taille du marché du dentifrice en Asie-Pacifique en 2025, tandis que le dentifrice pour enfants devrait croître à un CAGR de 5,62 % jusqu'en 2031. La demande adulte reste centrale car les consommateurs adultes achètent pour leur usage personnel et prennent souvent les décisions de soins bucco-dentaires du foyer. Le blanchiment, le soin des gencives, le soin de la sensibilité et le positionnement cosmétique ont élargi le nombre de raisons pour lesquelles les adultes peuvent choisir des produits premium. Le Visible White Purple Serum de Colgate en Inde et la campagne Optic White Vitamin C dans toute l'Asie-Pacifique montrent comment le dentifrice adulte est positionné autour de l'apparence aussi bien que de l'hygiène. Unilever a présenté Pepsodent Ultra White à la Jakarta Fashion Week en octobre 2025, plaçant le blanchiment dans un cadre de soins personnels premium. Ces exemples montrent pourquoi les produits adultes génèrent encore le plus large bassin de valeur pour la catégorie.
Le segment enfants est soutenu par une plus grande sensibilisation des parents aux soins dentaires de l'enfant et par des produits conçus pour les jeunes utilisateurs. Le dentifrice KIDS de Himalaya Wellness Company utilise le neem, la grenade et le xylitol dans des variantes sans fluor, selon le matériel fourni. Ces produits répondent aux préoccupations des parents concernant la sécurité des ingrédients et l'ingestion accidentelle. Les exigences chinoises en matière de contrôle dentaire scolaire et son réseau croissant de vente au détail mère-enfant soutiennent la demande de produits de soins bucco-dentaires pour enfants. Les variantes à l'hydroxyapatite et à base de plantes peuvent offrir des points de distinction supplémentaires sur les marchés où la sensibilisation à la santé est en hausse. Les entreprises doivent étayer les allégations de sécurité par une documentation claire et une communication appropriée. Un produit destiné aux enfants peut établir une familiarité précoce avec la marque au sein du foyer, mais il doit également répondre aux attentes des parents qui effectuent l'achat.
Par canal de distribution :
la vente au détail physique domine tandis que la vente en ligne prend de l'ampleurLes supermarchés et hypermarchés détenaient 32,14 % de la taille du marché du dentifrice en Asie-Pacifique en 2025, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 6,37 % jusqu'en 2031. Les grandes surfaces continuent d'être des lieux clés pour la découverte, la comparaison et l'achat répété des ménages. Les épiceries de proximité, les épiceries, les pharmacies et le commerce traditionnel restent importants là où l'accès à la vente au détail moderne est inégal. Le placement en pharmacie peut soutenir une perception clinique pour le dentifrice fonctionnel au Japon, en Corée du Sud et en Australie. Lion, Sunstar et Haleon utilisent l'engagement professionnel pour renforcer ce lien, selon le matériel fourni. La distribution physique reste donc importante tant pour la disponibilité quotidienne que pour la crédibilité des produits.
La vente au détail en ligne remodèle la façon dont les produits spécialisés atteignent les consommateurs sur le marché du dentifrice en Asie-Pacifique. Le matériel fourni indique que Colgate India a identifié la croissance des soins bucco-dentaires via le commerce rapide comme plus rapide que la croissance du commerce électronique conventionnel. La livraison rapide peut transformer le réapprovisionnement de routine en une occasion de sélectionner des produits premium. Les marques nées en ligne peuvent utiliser Douyin, TikTok Shop, Tmall, JD.com, Shopee et des canaux similaires pour introduire des produits spécialisés sans certains des coûts de référencement associés aux grandes chaînes de vente au détail. Les modèles d'abonnement sur les plateformes chinoises peuvent soutenir les ventes répétées et une demande plus prévisible. Les canaux en ligne facilitent également l'éducation des consommateurs, les avis et la démonstration de produits pour les formats peu familiers. Leur croissance ne supprime pas le besoin de vente au détail physique, mais elle modifie l'équilibre des dépenses nécessaires pour gagner en visibilité et en essai.
Analyse géographique
Marché du dentifrice en Chine
La Chine détenait 33,95 % de la part de marché du dentifrice en Asie-Pacifique en 2025 et demeure la plus grande opportunité nationale de la région. Le groupe d'activités produits de santé de Yunnan Baiyao a enregistré un chiffre d'affaires de 3,442 milliards CNY au premier semestre 2025, selon la communication financière fournie. Le parodontax de Haleon est devenu la marque de santé gingivale la plus vendue dans les magasins Sam's Club en Chine en l'espace de 3 mois suivant son lancement, selon les éléments fournis. L'investissement de Haleon à Shanghai en mars 2026 vise à soutenir l'expansion de Sensodyne et de parodontax, notamment la distribution de parodontax dans 30 villes d'ici fin 2027. Les réglementations de la NMPA chinoise, incluant les exigences de dépôt et les attentes en matière de sécurité, renforcent la valeur des capacités réglementaires pour les fournisseurs nationaux et internationaux. Douyin, JD.com et Tmall offrent aux entreprises établies comme aux nouveaux entrants des moyens d'atteindre les consommateurs urbains intéressés par les produits premium.
Marché du dentifrice en Inde
L'Inde devrait enregistrer la croissance géographique la plus rapide, avec un CAGR de 6,28 % jusqu'en 2031. Dabur a rapporté une croissance de 10 % de son activité dentifrice au troisième trimestre de l'exercice fiscal 2025-2026, les variantes à base de plantes progressant plus rapidement que les options non végétales. La société a également posé la première pierre d'une unité de fabrication d'une valeur de 400 crores INR à Tindivanam, dans le Tamil Nadu, avec le dentifrice comme produit principal de la phase 1 et une capacité planifiée de 11 000 MT. Patanjali, Himalaya Wellness et Vicco Laboratories confèrent au pays un solide groupe de concurrents axés sur les produits à base de plantes. La formalisation des normes relatives aux produits ayurvédiques peut améliorer la cohérence et renforcer la crédibilité des produits d'origine locale. La combinaison en Inde d'une préférence pour les produits à base de plantes, d'un commerce de détail moderne en expansion et d'un commerce numérique en pleine croissance offre plusieurs voies aux entreprises pour atteindre différentes catégories de revenus.
Marché du dentifrice en Asie-Pacifique
Le Japon, la Corée du Sud, l'Australie, l'Indonésie, la Thaïlande et Singapour offrent différentes formes d'opportunités pour le marché du dentifrice en Asie-Pacifique. Le Japon présente une demande volumique mature, mais ses produits premium continuent d'évoluer grâce à l'innovation en matière de formulation et de format. Kao a lancé le dentifrice moussant carbonaté Pureora Floating Whitening en juillet 2026, étendant la marque au segment du blanchiment, selon les éléments fournis. La Corée du Sud s'appuie sur des concepts de produits orientés beauté et des cadres de revendications formelles pour soutenir un positionnement premium dans les soins bucco-dentaires. L'Indonésie et la Thaïlande bénéficient du développement du commerce de détail moderne et de l'adoption du commerce social, tandis que le projet de réglementation thaïlandaise de 2025 sur l'étiquetage du fluor indique un environnement de conformité plus formalisé [3]. Les règles australiennes relatives aux produits thérapeutiques peuvent soutenir les allégations de dentifrice à positionnement clinique. Ensemble, ces marchés montrent que la croissance régionale résulte d'une combinaison de premiumisation, de développement du commerce de détail formel, de réglementation des produits et d'engagement en ligne, plutôt que d'un schéma de consommation unique.
Paysage concurrentiel
Le marché du dentifrice en Asie-Pacifique comprend Colgate-Palmolive, Unilever, Haleon et Procter & Gamble, qui sont en concurrence avec des spécialistes régionaux bénéficiant d'une forte notoriété locale. Yunnan Baiyao s'appuie sur l'héritage de la médecine traditionnelle chinoise en Chine, tandis que Dabur et Patanjali utilisent le positionnement ayurvédique en Inde. Lion Corporation et Kao Corporation ont des positions établies au Japon grâce au développement de produits et à la distribution locale. Les entreprises multinationales utilisent leurs capacités de recherche, leurs messages cliniques et leurs plateformes de marque transfrontalières. Les entreprises nationales ont souvent des avantages en termes de familiarité avec les ingrédients locaux, d'accès au commerce informel et de confiance des consommateurs propre à chaque pays.
Plusieurs mouvements récents montrent comment les entreprises adaptent leurs stratégies. Haleon a finalisé l'acquisition de sa coentreprise TSKF pour 700 millions GBP en juin 2025, lui donnant un contrôle opérationnel direct de son activité de soins de santé sans ordonnance en Chine. Haleon a également annoncé son investissement dans la fabrication à Shanghai en mars 2026, liant la production locale à l'expansion de Sensodyne et Parodontax. Colgate a élargi les concepts de blanchiment grâce à son format de sérum en Inde et à sa campagne régionale à la vitamine C. La gamme Pepsodent Expert d'Unilever et le lancement d'Ultra White démontrent la valeur de la combinaison de messages d'experts dentaires avec un positionnement beauté. Ces mouvements indiquent que la pertinence régionale dépend de plus en plus du positionnement des produits, de la présence opérationnelle locale et de canaux crédibles pour l'éducation des consommateurs.
La concurrence se développe également à travers de nouveaux formats de produits et le commerce numérique. La marque Saky de Guangzhou Weimeizi représente le groupe de challengers nés en ligne qui utilisent les lancements sur plateformes et le commerce en direct en Chine, selon le matériel fourni. L'APAGARD SERENA de SANGI est entré au Hall of Fame des @cosme Best Cosmetics Awards 2025 dans la catégorie Meilleur soin bucco-dentaire. Cette reconnaissance montre comment un produit blanchissant à l'hydroxyapatite peut acquérir une position dans les circuits beauté et de soins bucco-dentaires. Les nouvelles marques peuvent réduire certains coûts d'entrée grâce aux lancements en ligne, mais les entreprises établies conservent des avantages en matière de conformité, de distribution et de notoriété de marque. Les produits médicamenteux nécessitent une crédibilité clinique, tandis que les produits blanchissants bénéficient d'une communication plus orientée style de vie. Les entreprises capables de répondre aux deux besoins seront probablement plus compétitives dans toute la région.
Leaders du secteur du dentifrice en Asie-Pacifique
-
Colgate-Palmolive Company
-
Unilever
-
The Procter & Gamble Company
-
Himalaya Wellness Company
-
Patanjali Ayurved Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du dentifrice en Asie-Pacifique Entreprises couvertes dans ce rapport
- The Procter & Gamble Company
- Unilever
- Colgate-Palmolive Company
- Haleon plc
- Lion Corporation
- Dabur India Limited
- Church & Dwight Co., Inc.
- Sunstar Group
- Yunnan Baiyao Group Co., Ltd.
- Vicco Laboratories
- Himalaya Wellness Company
- Kao Corporation
- Amway Corporation
- Patanjali Ayurved Limited
- LG Household & Health Care Ltd.
- Hawley & Hazel (BVI) Co. Ltd.
- Guangzhou Weimeizi Industrial Co., Ltd.
- Amorepacific Corporation
- GC Corporation
- Dr. Bronner's Magic Soaps
Lire l’analyse des entreprises de marché du dentifrice en asie-pacifique
Développements industriels récents dans Marché du dentifrice en Asie-Pacifique
- Octobre 2026 : Lion a relancé la gamme de dentifrices médicamenteux Dent Health avec 2 nouvelles variantes, DX Double Anti-Inflammatory et DX Multi-Function, lancées dans tout le Japon le 7 octobre 2026, ciblant les consommateurs présentant des préoccupations parodontales. Cette relance représente un approfondissement systématique du leadership de Lion dans les soins bucco-dentaires médicamenteux, avec des formulations actualisées traitant simultanément les gonflements, les saignements et la mauvaise haleine.
- Août 2026 : Colgate a lancé Optic White Vitamin C, contenant 95 % de vitamine C stabilisée pure et cliniquement prouvé pour offrir 7 ans d'élimination des taches en 7 jours, dans toute l'Asie-Pacifique, avec une campagne régionale mettant en vedette le membre des BTS j-hope en tant qu'ambassadeur de la marque. La campagne intègre le marketing de divertissement avec le blanchiment cliniquement validé, positionnant les soins bucco-dentaires au sein de l'économie de la beauté personnelle en Asie-Pacifique.
- Juillet 2026 : Kao a lancé Pureora Carbonated Toothpaste Floating Whitening le 11 juillet 2026, étendant un format de dentifrice carbonaté best-seller, qui a dépassé 5 millions d'unités vendues, vers le sous-segment de l'élimination des taches et du blanchiment. Le produit utilise l'action moussante par carbonatation pour éliminer les taches accumulées et concurrence directement les alternatives de blanchiment abrasif.
Périmètre du rapport sur le marché du dentifrice en Asie-Pacifique
Le dentifrice est un nettoyant bucco-dentaire sous forme de pâte ou de gel appliqué sur les dents avec une brosse à dents pour les nettoyer et maintenir leur apparence et leur santé. Le marché du dentifrice en Asie-Pacifique est segmenté par type de produit (dentifrice standard et dentifrice fonctionnel/médicamenteux), catégorie (conventionnel et naturel/biologique), utilisateur final (adultes et enfants), canal de distribution (supermarchés/hypermarchés, épiceries de proximité, pharmacies/parapharmacies, magasins de vente au détail en ligne, autres canaux de distribution) et géographie (Chine, Inde, Japon, Australie, Indonésie, Corée du Sud, Thaïlande, Singapour, reste de l'Asie-Pacifique). La taille du marché et les prévisions sont fournies en termes de valeur (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Dentifrice standard |
| Dentifrice fonctionnel/médicamenteux |
| Conventionnel |
| Naturel/biologique |
| Adulte |
| Enfants |
| Supermarchés/hypermarchés |
| Épiceries de proximité/épiceries |
| Pharmacies/parapharmacies |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
| Chine |
| Inde |
| Japon |
| Australie |
| Indonésie |
| Corée du Sud |
| Thaïlande |
| Singapour |
| Reste de l'Asie-Pacifique |
| Par type de produit | Dentifrice standard |
| Dentifrice fonctionnel/médicamenteux | |
| Par catégorie | Conventionnel |
| Naturel/biologique | |
| Par utilisateur final | Adulte |
| Enfants | |
| Par canal de distribution | Supermarchés/hypermarchés |
| Épiceries de proximité/épiceries | |
| Pharmacies/parapharmacies | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution | |
| Par géographie | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les ventes de dentifrice en Asie-Pacifique ?
Le marché du dentifrice en Asie-Pacifique devrait croître de 9,71 milliards USD en 2025 à 12,28 milliards USD d'ici 2031 à un CAGR de 4,12 %.
Quel pays d'Asie-Pacifique présente la plus forte demande de dentifrice ?
La Chine est le plus grand marché national dans les données fournies, avec une part régionale de 33,95 % en 2025.
Quel pays devrait connaître la croissance la plus rapide des ventes régionales de dentifrice ?
L'Inde devrait croître à un CAGR de 6,28 % jusqu'en 2031, soutenue par les préférences pour les plantes, un accès plus large à la vente au détail et les canaux numériques.
Pourquoi les ventes de dentifrice en ligne progressent-elles en Asie-Pacifique ?
Les magasins de vente au détail en ligne devraient croître à un CAGR de 6,37 % jusqu'en 2031, à mesure que le commerce social, le commerce rapide et les lancements de produits sur plateformes élargissent l'accès des consommateurs.