
Taille et part du marché des écouteurs
Analyse du marché des écouteurs par Mordor Intelligence
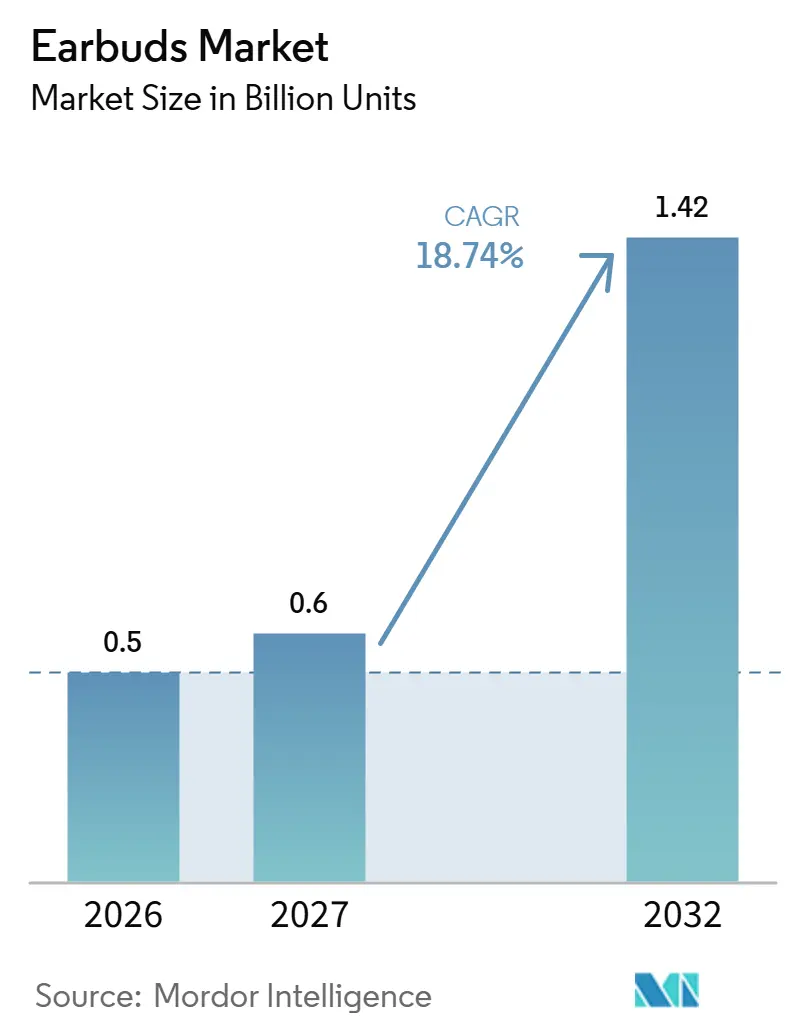
La taille du marché des écouteurs est estimée à 0,5 milliard d'unités en 2026 et devrait atteindre 0,6 milliard d'unités en 2027, pour atteindre 1,42 milliard d'unités d'ici 2032, avec une croissance à un CAGR de 18,74 % de 2027 à 2032.
Un public croissant d'utilisateurs d'internet mobile et l'écoute pendant l'exercice créent des occasions d'utilisation de l'audio personnel, tandis que la réduction du bruit abordable rend une fonctionnalité améliorée accessible en Inde. Les fournisseurs répondent avec des produits sans fil qui combinent écoute et fonctions supplémentaires grâce à des composants matériels et logiciels pris en charge. L'avantage commercial dépend d'un port tolérable et d'une application utile, tandis que les travaux de conformité et les droits de vente spécifiques à chaque pays ajoutent des exigences d'exécution. La concurrence repose donc sur la fourniture de performances abordables et utilisables tout au long de la session d'écoute complète et sur le circuit par lequel le produit parvient à son acheteur.
Principaux enseignements du rapport
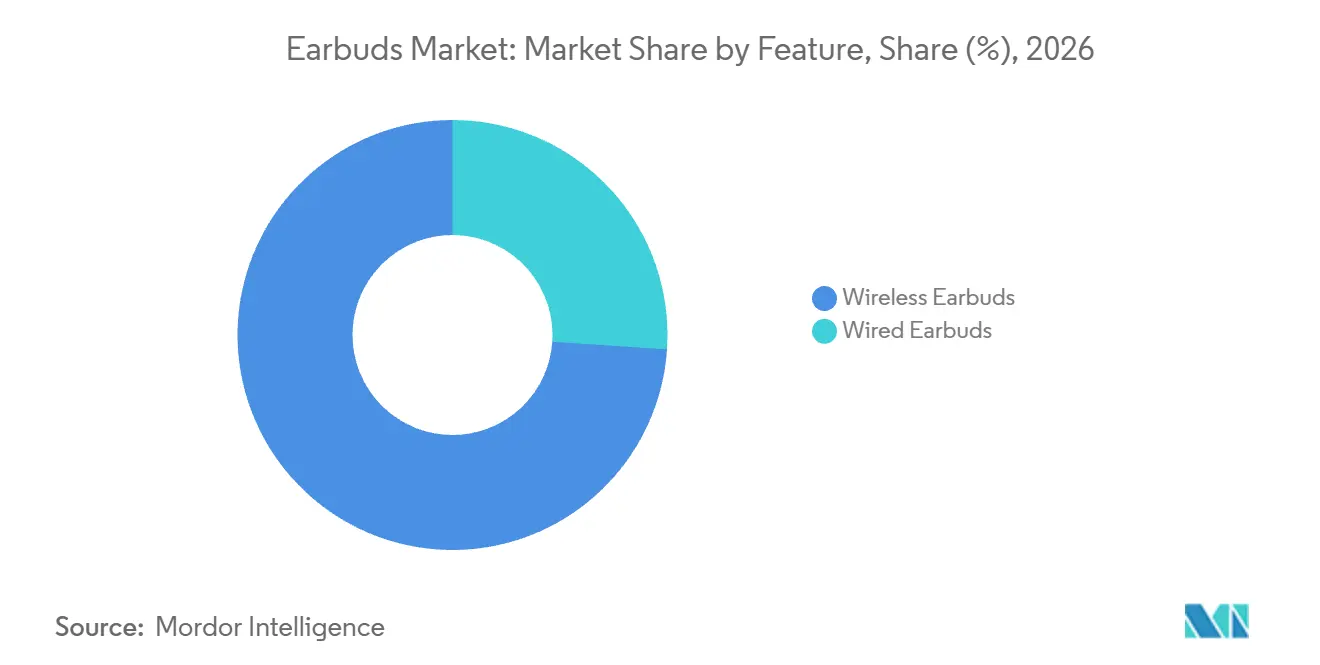
- Par fonctionnalité, les écouteurs sans fil détenaient une part de marché des écouteurs de 73,93 % en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 19,35 % de 2027 à 2032.
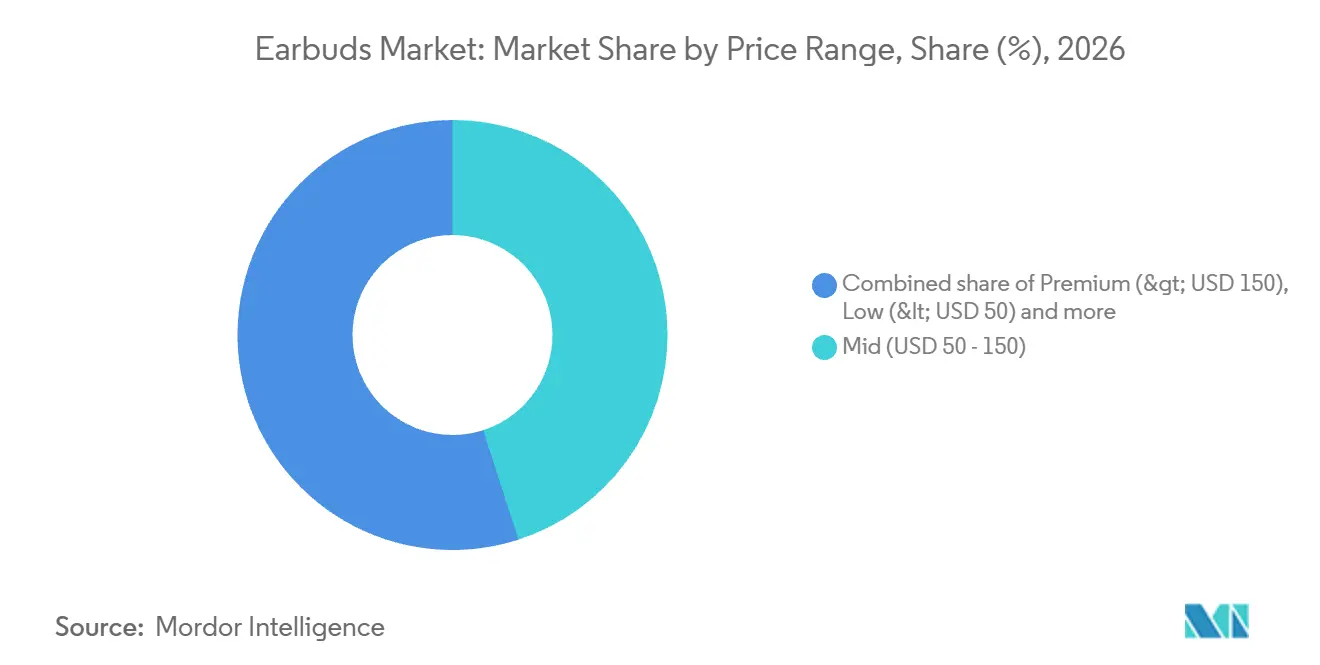
- Par gamme de prix, les écouteurs de milieu de gamme étaient en tête avec une part de 45,04 % de la taille du marché des écouteurs en 2026, tandis que les écouteurs à moins de 50 USD devraient connaître la croissance la plus rapide avec un CAGR de 20,75 % de 2027 à 2032.
- Pour les canaux de distribution, la vente en ligne était en tête avec 59,05 % des expéditions en 2026, tandis que la vente hors ligne est prévue comme le segment à la croissance la plus rapide avec un CAGR de 18,89 % de 2027 à 2032.
- La demande par application était menée par la musique et le divertissement grand public avec 40,74 % des expéditions en 2026, tandis que le segment fitness et sports devrait connaître la croissance la plus rapide avec un CAGR de 19 % de 2027 à 2032.
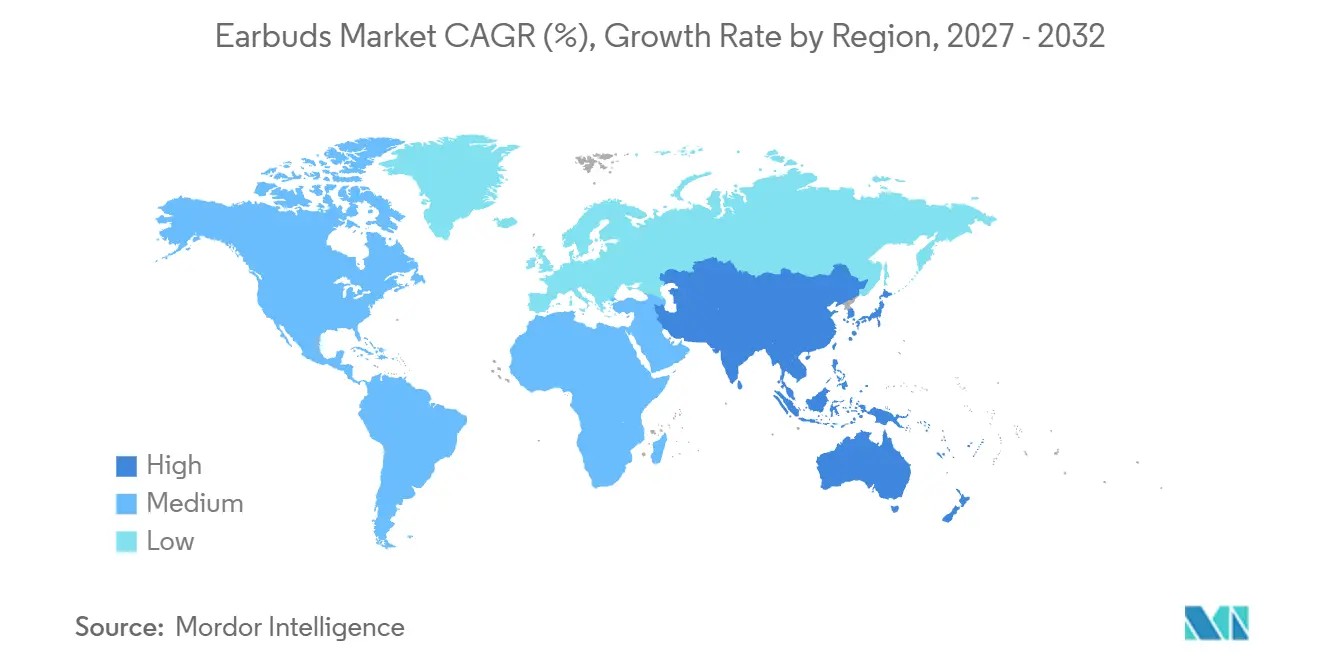
- Géographiquement, l'Asie-Pacifique représentait 36,95 % des expéditions en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 19,05 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Consommation audio axée sur le fitness en hausse | +6% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Cycles de remplacement plus courts pour les écouteurs filaires | +4.5% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Dynamisme de la pénétration des smartphones et de la 5G | +5.5% | Royaume-Uni, Asie-Pacifique et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Migration des fonctionnalités premium vers les gammes d'entrée de gamme | +6% | Marchés de consommation en Inde | Court terme (≤ 2 ans) |
| Relocalisation des composants de batteries en Asie-Pacifique | +1% | Zone industrielle de Sohna en Inde | Moyen terme (2-4 ans) |
| Adoption par les entreprises pour l'audio en travail hybride | +0.5% | Emplacements des bureaux d'entreprise du Benelux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la consommation audio axée sur le fitness
L'exercice crée une occasion d'écoute distincte car un produit audio doit rester utile pendant l'activité physique. L'enquête sur la course à pied 2026 de Runner's World a révélé que 52,5 % des plus de 5 600 coureurs écoutaient parfois de l'audio en courant. Au sein de ce public interrogé, l'utilisation de l'audio crée une raison d'envisager des écouteurs autour d'une habitude de course établie. La tâche du fournisseur est de faire fonctionner l'expérience d'écoute pendant le mouvement, donnant au produit un objectif au-delà d'une session de divertissement stationnaire. Cela soutient une proposition spécifique à l'application même lorsque le coureur dispose déjà d'un autre moyen d'écouter. Les 47,5 % qui couraient sans audio limitent l'occasion d'écoute immédiatement adressable aux coureurs interrogés utilisant déjà l'audio.
Cycles de remplacement plus courts pour les écouteurs filaires
Un ensemble connecté par câble qui perd sa connexion audio peut nécessiter un remplacement même lorsque l'auditeur n'a pas besoin de fonctionnalités supplémentaires. Pour cet acheteur d'écouteurs filaires, le câble et le connecteur font de la continuité de l'écoute un problème de connexion physique. Remplacer l'ensemble peut rétablir la connexion sans nécessiter un passage à un format sans fil ou à sa routine de charge. Si cette interruption survient plus tôt, le prochain achat avance dans le cadre d'une habitude d'écoute existante, augmentant la demande de remplacement plutôt que de créer une nouvelle application. L'acheteur fait alors face à une dépense anticipée pour retrouver le même usage d'écoute, faisant de la fiabilité de la connexion une partie du coût effectif du maintien avec des écouteurs filaires.
Stimulation par la pénétration des smartphones et de la 5G
La GSMA a rapporté que 4,6 milliards de personnes, soit 56 % de la population mondiale, utilisaient leur propre smartphone pour accéder à l'internet mobile à la fin de 2025. La base d'utilisateurs a augmenté d'environ 200 millions au cours de 2025, contre une augmentation de 250 millions en 2024. L'UIT a estimé que la couverture 5G atteignait 55 % de la population mondiale en 2025.[1] Dans l'enquête 2026 d'Ofcom, 41 % des adultes britanniques âgés de 16 ans et plus écoutaient de la musique numérique stockée chaque semaine, avec un smartphone cité en exemple. Le public des smartphones fournit la base d'utilisateurs potentiels, tandis que l'utilisation de la musique stockée fournit une occasion d'écoute concrète. Des ajouts annuels plus lents font de l'expansion du public un mécanisme de demande plus faible, augmentant la pertinence des produits d'écoute destinés aux personnes déjà connectées.
Filtrage des fonctionnalités premium vers les gammes de prix bas
Un prix d'entrée bas peut élargir la demande lorsqu'il offre également une amélioration significative de la fonctionnalité d'écoute. realme a lancé les Buds T500 Pro en Inde en avril 2026 à 2 799 INR (29,97 USD). Digit a décrit sa réduction de bruit active (ANC) adaptative de 50 dB comme plus puissante que de nombreux produits dans la même gamme de prix. Les écouteurs offraient également la prise en charge du codec audio LHDC 5.0, dont le bénéfice potentiel en termes de détail dépendait de l'appareil pris en charge par l'utilisateur. Cette combinaison donne aux acheteurs sensibles aux prix une raison d'envisager une mise à niveau fonctionnelle sans passer à une gamme de prix supérieure. Le prix de lancement annoncé établit un référence à 29,97 USD pour cette spécification ANC, affinant la comparaison avec des offres de réduction de bruit plus coûteuses.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Limites ergonomiques pour le port prolongé | -2% | Région de Qassim en Arabie Saoudite | Moyen terme (2-4 ans) |
| Renforcement de la conformité en matière de santé auditive | -1.5% | Marché audio grand public en France | Moyen terme (2-4 ans) |
| Afflux de produits contrefaits à bas prix | -1% | Royaume-Uni et Inde | Court terme (≤ 2 ans) |
| Volatilité de l'approvisionnement en aimants aux terres rares | -0.5% | Kongara Kalan en Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Limites ergonomiques pour le port prolongé
Les longues sessions d'écoute font de la tolérance physique une partie des performances utilisables. Une étude menée à Qassim, en Arabie Saoudite, d'août 2023 à février 2024 a enregistré des douleurs et des démangeaisons aux oreilles que les participants attribuaient à l'utilisation prolongée d'écouteurs. Pour un fournisseur d'écouteurs, ce type de limitation de port est important car la valeur du produit dépend de l'achèvement de la session d'écoute prévue. Un utilisateur qui ne peut pas tolérer de porter l'ensemble pendant une session complète reçoit moins de performances utilisables même lorsque les fonctions acoustiques répondent à l'exigence prévue. L'amélioration de la capacité audio seule ne peut donc pas résoudre le problème commercial. La base de clientèle effective de la conception dépend de la durée d'écoute qu'elle peut servir confortablement.
Renforcement de la conformité en matière de santé auditive
Les règles françaises de 2013, telles que décrites par son ministère de la Santé en 2015, fixent une limite de sortie de 100 dB(A) pour les appareils d'écoute portables et les écouteurs vendus séparément. L'utilisation au-dessus de 85 dB(A) nécessite un signal et une confirmation de l'utilisateur, et les appareils portables utilisés au-dessus de ce niveau nécessitent un avertissement. Pour un fournisseur d'écouteurs desservant la France, le plafond et l'exigence de confirmation contraignent la manière dont les performances d'écoute peuvent être proposées. Cela place la contrainte au stade de la conception à la vente, où des travaux de conformité supplémentaires peuvent retarder le bénéfice d'une amélioration technique. Si les contrôles sonores ou les informations d'avertissement nécessitent une révision, le fournisseur doit effectuer ce travail avant de commercialiser la configuration concernée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonctionnalité :
l'échelle sans fil prend en charge des fonctions supplémentairesLes écouteurs sans fil constituaient le segment le plus important avec 73,93 % des expéditions en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 19,35 % de 2027 à 2032. Xiaomi Corp. a rapporté que ses écouteurs sans fil stéréo véritables (TWS) se classaient au 2e rang mondial en 2025, selon Omdia. Cette position illustre comment un fournisseur sans fil peut établir une base d'expéditions compétitive au sein d'une famille de produits définie. Pour une marque sans fil, l'échelle d'expéditions établie rend la différenciation au sein du format plus conséquente que l'explication du format lui-même.
La croissance au sein de cette base établie donne aux fournisseurs une tâche commerciale différente de simplement établir le format. Les expéditions mondiales d'écouteurs TWS de Xiaomi ont augmenté de 32,3 % d'une année sur l'autre en 2025, selon Omdia cité dans ses résultats annuels. Apple a mis les AirPods Pro 3 à disposition le 19 septembre 2025, avec mesure de la fréquence cardiaque et suivi de plus de 50 types d'entraînement via l'application Fitness sur iPhone. Cela élargit les fonctions qu'un ensemble sans fil peut servir, de sorte qu'une mise à niveau potentielle combine l'audio avec une fonction d'entraînement prise en charge. Un fournisseur peut concourir pour un usage supplémentaire grâce à cette combinaison, tandis que l'acheteur obtient le bénéfice supplémentaire via le couplage application-appareil pris en charge.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par gamme de prix :
les combinaisons de fonctionnalités ancrent le segment de milieu de gammeLes écouteurs de milieu de gamme représentaient une part de marché des écouteurs de 45,04 % en 2026. Ce segment le plus important offre aux acheteurs la possibilité d'une combinaison concrète de fonctions audio dans sa tranche de dépenses déclarée. Le 27 octobre 2025, EarFun a annoncé les écouteurs Air Pro 4+ à 99,99 USD et les a décrits comme les premiers écouteurs ANC hybrides adaptatifs à double driver certifiés Hi-Res à ce prix. EarFun a indiqué qu'ils étaient disponibles via son site web et sa boutique Amazon officielle lors du lancement. La distinction commerciale est l'ensemble de fonctionnalités combinées dans une tranche de dépenses définie, donnant à un fournisseur une base spécifique de différenciation au-delà d'un prix inférieur seul.
Les écouteurs à moins de 50 USD sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 20,75 % de 2027 à 2032. Omdia a rapporté que les expéditions mondiales de produits stéréo sans fil ouverts à moins de 50 USD ont augmenté de 323 % d'une année sur l'autre au deuxième trimestre 2026, avec Sanag, Baseus et QCY parmi les fournisseurs. Cette hausse montre la formation d'un volume d'expéditions au prix le plus bas, où chaque ensemble doit offrir sa valeur d'écoute principale pour une faible dépense. Pour un premier acheteur, le ticket plus bas peut faciliter l'entrée, tandis qu'un acheteur de remplacement peut restaurer l'usage sans passer à un ensemble plus coûteux. Pour les fournisseurs desservant ce segment, le sous-ensemble croissant de stéréo sans fil ouvert abordable fait des ensembles complets abordables une voie concrète vers le volume d'expéditions.

Par canal de distribution :
la portée en ligne coexiste avec l'expansion en magasinLes ventes en ligne représentaient une part de 59,05 % de la taille du marché des écouteurs en 2026. Le mécanisme commercial du segment le plus important combine les places de marché tierces avec les sites web directs des marques, comme l'illustre l'activité indienne d'Imagine Marketing. Au cours de l'exercice 2025, les canaux en ligne ont généré 70,55 % du chiffre d'affaires produit de la société dans les catégories audio, wearables et produits de charge. Un circuit de place de marché permet à la marque de servir un acheteur de plateforme, tandis que le site web direct fournit un point de vente de marque séparé. La coordination des deux circuits permet à une marque de répondre à la demande des places de marché tout en construisant une relation client directe via sa propre boutique.
Le hors ligne est prévu comme le segment à la croissance la plus rapide, avec un CAGR de 18,89 % de 2027 à 2032. Au 30 juin 2025, le large portefeuille de produits d'Imagine Marketing atteignait plus de 12 000 détaillants tiers dans 25 États indiens et 5 territoires de l'Union via 112 distributeurs. Son canal hors ligne a également contribué à 29,45 % du chiffre d'affaires produit de la société au cours de l'exercice 2025, contre 27,69 % au cours de l'exercice 2023. Un fournisseur d'écouteurs peut utiliser ce type de réseau de distributeurs et de détaillants pour servir les clients locaux via des points de vente physiques, faisant de la couverture du réseau l'actif commercial plutôt que la propriété de chaque point de vente.
Par application :
la lecture musicale et l'exercice répondent à des besoins distinctsLa musique et le divertissement grand public constituaient le segment le plus important, représentant 40,74 % des expéditions d'écouteurs en 2026. Le co-PDG de Spotify a déclaré en mai 2026 que le service représentait près des deux tiers des streams musicaux Premium dans le monde. L'occasion d'écoute est fournie par un service de contenu, tandis qu'un écouteur fournit l'expérience de lecture physique. Pour un fournisseur, servir ce public signifie connecter un achat matériel à de la musique que les acheteurs choisissent via un service séparé. Cela met l'accent commercial sur l'expérience d'écoute à l'oreille, donnant à l'appareil un rôle au-delà du simple accès au contenu.
L'application fitness et sports est prévue comme le segment à la croissance la plus rapide, avec un CAGR de 19 % de 2027 à 2032. Apple Japan a proposé les écouteurs sans fil Powerbeats Pro 2 de Beats à la commande au Japon à partir du 12 février 2025, avant leur mise en vente le 13 février, avec surveillance de la fréquence cardiaque pendant l'entraînement. Les données de fréquence cardiaque étaient disponibles via des applications compatibles, avec Nike Run Club, Slopes et YaoYao répertoriés pour le Japon lors de la vente. Cela fait de la connexion à l'application prise en charge une partie de la proposition d'entraînement, car la fonction de détection a besoin d'un accès à l'utilisateur. Pendant l'exercice, la raison supplémentaire de choisir l'ensemble est l'information sur la fréquence cardiaque dans cette session d'entraînement prise en charge.
Analyse géographique
Marché des Écouteurs en Asie-Pacifique
L'Asie-Pacifique détenait une part de 36,95 % de la taille du marché des écouteurs en 2026 et devrait être la région à la croissance la plus rapide, avec un CAGR de 19,05 % de 2027 à 2032. Xiaomi a rapporté que ses expéditions d'écouteurs TWS se classaient au 2e rang en Chine continentale au cours du premier semestre 2026, selon Omdia. Omdia a décrit la Chine continentale comme le plus grand marché TWS mondial, bien que ses expéditions aient chuté de 9,5 % d'une année sur l'autre au deuxième trimestre 2026 alors que les mesures de relance électronique s'estompaient et qu'une partie de la demande de remplacement s'était déplacée vers 2025. En Inde, Optiemus Electronics, filiale de fabrication d'Optiemus Infracom, a effectué sa première expédition d'écouteurs TWS realme T200 Lite le 28 juillet 2025. La fabrication locale offre une base côté offre pour les perspectives de croissance régionale, distincte de la récente faiblesse de la demande de remplacement en Chine.
L'opportunité d'écoute institutionnelle en Amérique du Nord comprend la bibliothèque publique de Kitchener au Canada, qui était parmi les premiers partenaires des Services canadiens de l'ouïe investissant dans des systèmes d'accessibilité audio Auracast. Ce modèle institutionnel sépare l'investissement du lieu dans le système de diffusion de l'appareil récepteur du visiteur, qui peut être des écouteurs compatibles, des aides auditives ou un smartphone. En Europe, la Bundesnetzagentur allemande a identifié 1 266 types d'équipements non conformes proposés en ligne en 2025 et a notifié les plateformes de vente, qui ont retiré les offres. L'utilisation d'une plateforme allemande par un vendeur d'écouteurs a donc une dépendance commerciale au respect des règles d'équipement applicables et au maintien d'une annonce conforme.
Les fournisseurs de commerce électronique brésiliens doivent divulguer des méthodes de rétractation effectives et permettre à l'outil de contractualisation de servir de voie de rétractation. Les consommateurs saoudiens peuvent résilier les achats retardés de plus de 15 jours par rapport à la date du contrat ou convenue, sauf si une prolongation est convenue ou si un cas de force majeure s'applique. Sous réserve des exclusions légales, les acheteurs sud-africains peuvent annuler les transactions de biens conclus par voie électronique dans les 7 jours suivant la réception sans motif ni pénalité, en payant uniquement les frais de retour directs, avec les prépaiements remboursables dans les 30 jours suivant l'annulation. Omdia a indiqué que les fournisseurs TWS, dont Xiaomi et Huawei, ont poursuivi leur expansion en Amérique latine, en Europe centrale et orientale, et en Afrique grâce à des offres coût-performance, des opérations localisées, une présence de marque renforcée, des réseaux après-vente et des stratégies de canaux au premier trimestre 2025. Les obligations de livraison et de retour locales rendent ces stratégies de canaux commercialement conséquentes au-delà de l'annonce initiale.
Cadre réglementaire et perspectives
Cette comparaison couvre des juridictions sélectionnées du point de vue d'un fabricant d'écouteurs sans fil plaçant des produits conformes sur le marché. Le compromis commercial concerne les obligations de conception du produit, l'autorisation préalable à la mise sur le marché et la responsabilité au sein du canal de vente. Au Brésil, la règle 2025 d'Anatel a rendu les places de marché en ligne et les plateformes numériques conjointement responsables avec les vendeurs pour les ventes de produits de télécommunications, la divulgation du code d'homologation et les vérifications de régularité, y compris les plateformes qui font uniquement de la publicité.[3] Ce devoir partagé fait de l'exécution du canal une partie de la proposition de conformité du produit.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Arabie Saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission fédérale des communications | Anatel | Bundesnetzagentur | Ministère de l'Industrie et des Technologies de l'Information | Commission des communications, de l'espace et de la technologie | Autorité indépendante des communications d'Afrique du Sud |
| Instruments clés ou orientation | 47 CFR 15.201, sous réserve d'exceptions, et interdiction conditionnelle des composants de la liste des entités couvertes effective au 13 octobre 2026 | Résolution 715/2019 telle que modifiée par la Résolution 780/2025 | Règles USB-C et de choix du chargeur pour les écouteurs à charge filaire et leurs boîtiers | Approbation de modèle MIIT pour les émetteurs radio couverts, sous réserve d'exemptions spécifiées | Exigences d'approbation des appareils selon le règlement sur les télécommunications et les technologies de l'information | Orientation sur l'enregistrement des fournisseurs d'équipements et les certificats d'homologation, sous réserve d'exemptions |
| Effet commercial | Certification avant commercialisation, plus une interdiction des composants porteurs de logique provenant d'entités de la liste couverte lorsque l'appareil fini serait interdit s'il était fabriqué par ce producteur | Les produits Bluetooth applicables nécessitent une homologation avant la vente | Les écouteurs éligibles nécessitent un port USB-C et une option d'achat sans chargeur | Les émetteurs Bluetooth couverts nécessitent une approbation de modèle ; les exceptions à faible puissance F/G ne couvrent pas automatiquement le Bluetooth | Approbation et tests en laboratoire agréé par la CST aux frais du demandeur | L'enregistrement du fournisseur et les certificats d'homologation sont limités aux entités enregistrées en Afrique du Sud |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||||
L'autorisation préalable à la mise sur le marché soutient la note Moyen pour les États-Unis, la Chine et l'Arabie Saoudite, et la restriction américaine sur les composants effective au 13 octobre 2026 soutient le Durcissement. Les émetteurs Bluetooth 2,4 GHz de Chine suivent l'approbation de modèle sauf si une autre exemption spécifiée s'applique, avec sa transition achevée le 15 octobre 2023 et les tests financés par le demandeur agréés par la CST en Arabie Saoudite soutenant Sans changement. La note Moyen de l'Allemagne reflète les obligations USB-C et de choix du chargeur, le rapport de la Commission du 28 décembre 2026 envisageant des changements plutôt qu'imposant des exigences de câble, tandis que la note Moyen du Brésil et sa continuité reflètent l'achèvement de son examen du cadre 2025. La note Moyen de l'Afrique du Sud reflète son exigence de demandeur sud-africain, et son cadre d'évaluation de la conformité en attente nécessite un avis de commencement ultérieur, soutenant la continuité dans la voie d'homologation opérationnelle pendant que cette transition est examinée.
Étapes de la chaîne de valeur
La comparaison sépare l'approvisionnement en composants, le développement et la fabrication d'appareils, et la distribution de marque selon la manière dont chaque participant génère des revenus. Goertek fournit des composants de précision et du matériel intelligent et propose des services de recherche et de fabrication dans des activités qui incluent l'audio intelligent. Ces rôles créent des sources de valeur distinctes, car la fourniture d'un composant et la livraison d'un appareil fini imposent des exigences différentes en matière d'ingénierie et de fabrication. Les ventes directes en ligne d'Apple et son canal de revendeurs autorisés séparé en Amérique latine et dans les Caraïbes illustrent la voie en aval, sous réserve de disponibilité locale.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Ingénierie et approvisionnement en composants | Fournisseurs de composants de précision tels que Goertek | Ventes de composants et services d'ingénierie | Correspondance des spécifications des composants avec la conception de l'appareil | Qualifier les composants par rapport aux exigences de l'appareil prévu |
| Développement et fabrication d'appareils | Fournisseurs de matériel audio intelligent et de services de fabrication tels que Goertek | Ventes de matériel et honoraires de recherche et de fabrication | Coordination de la conception de l'appareil avec une production reproductible | Intégrer les revues d'ingénierie avec la qualification de fabrication |
| Distribution de marque | Vendeurs directs en ligne d'écouteurs tels qu'Apple | Ventes de produits finis | Disponibilité des produits spécifique à chaque pays | Aligner l'assortiment proposé avec la disponibilité locale |
| Source: Mordor Intelligence | ||||
Apple indique que les sites de fournisseurs d'assemblage final établis pour les AirPods 5, définis comme des fournisseurs depuis plus d'un an, sont vérifiés par UL comme répondant à sa norme Zéro Déchet. La désignation UL 2799 Argent exige au moins 90 % de détournement par des méthodes autres que la valorisation énergétique des déchets. La vérification documente donc une pratique sur les sites d'assemblage de longue date, plutôt qu'une condition d'exploitation uniforme dans l'ensemble du réseau de fournisseurs.
Paysage concurrentiel
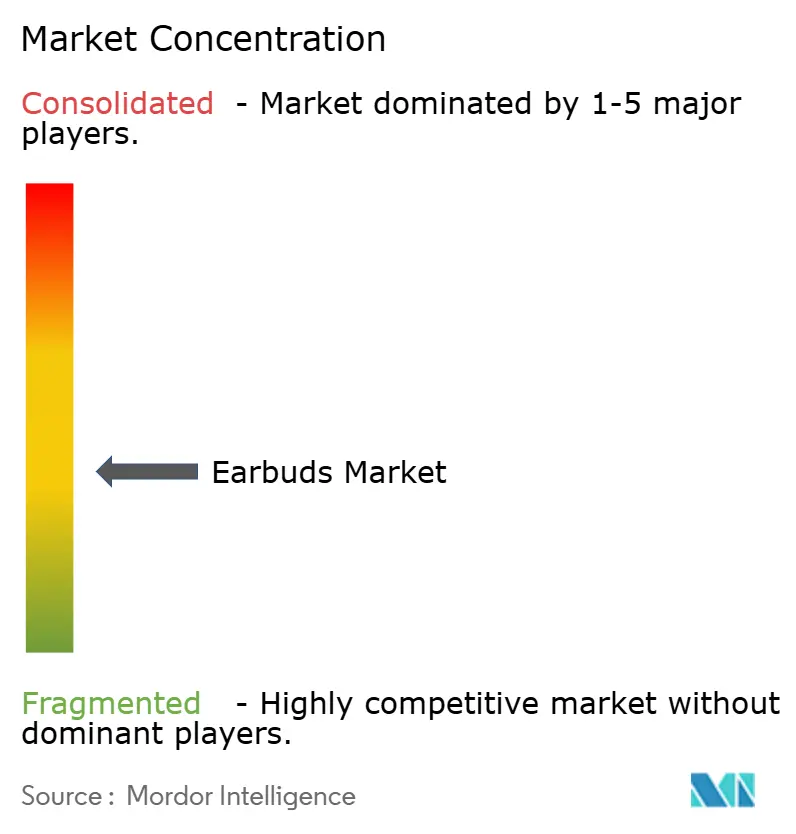
Le champ concurrentiel est modérément fragmenté entre les principaux fournisseurs de marques, avec des positions nationales aux côtés de concurrents TWS mondiaux. Les principaux acteurs comprennent Apple Inc., Xiaomi Corp., BBK Electronics Corp. Ltd., Samsung Electronics Co. Ltd. et Imagine Marketing Ltd. (boAt). Apple a annoncé les AirPods 5, un modèle à port ouvert avec réduction de bruit active, le 9 septembre 2026, indiquant que la disponibilité en magasin débuterait le 18 septembre aux États-Unis et dans plus de 65 autres pays et régions. La marque boAt d'Imagine Marketing, par exemple, vend de l'audio personnel en Inde. L'offre de réduction de bruit à port ouvert d'Apple et la franchise audio personnel indienne de boAt illustrent des voies distinctes de produit et de géographie vers la demande d'ensembles finis.
Imagine Marketing a rapporté que boAt s'est classé premier parmi les entreprises audio personnel de marque en Inde au cours de l'exercice 2025, avec une part de valeur de 26 % et une part de volume de 34 %, citant Redseer. Cette catégorie couvrait les TWS, les écouteurs sans fil et les casques, ainsi que les casques et écouteurs filaires. Samsung Electronics a présenté les Galaxy Buds4 et Buds4 Pro le 26 février 2026, et le modèle Pro ajoute un woofer plus large, une ANC améliorée et un égaliseur adaptatif amélioré. La mise à niveau Pro de Samsung se concentre sur l'acoustique et la réduction de bruit, une base axée sur le produit pour concurrencer qui diffère de la position en volume d'expéditions que boAt rapporte en Inde.
La direction concurrentielle dépendra en partie de la question de savoir si les fonctions ajoutées atteignent les acheteurs via une offre dont l'appareil et le logiciel répondent aux exigences applicables. Le 5 novembre 2025, Apple a attribué le retard dans l'UE de la traduction en direct AirPods à des travaux d'ingénierie supplémentaires nécessaires pour répondre aux exigences du règlement sur les marchés numériques. Apple prévoyait alors une disponibilité dans l'UE pour décembre 2025. Les challengers peuvent concourir en complétant la livraison logicielle et réglementaire d'une fonctionnalité utile, faisant du calendrier de l'offre opérationnelle une partie de sa valeur pour l'acheteur. Pour un écouteur avec des fonctions logicielles, l'ingénierie de conformité peut déterminer la disponibilité concurrentielle aussi directement que la conception et la fabrication de l'ensemble physique.
Leaders du secteur des écouteurs
-
Apple Inc.
-
Xiaomi Corp.
-
BBK Electronics Corp. Ltd.
-
Samsung Electronics Co. Ltd.
-
Imagine Marketing Ltd. (boAt)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Écouteurs Entreprises couvertes dans ce rapport
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp.
- Imagine Marketing Ltd. (boAt)
- Huawei Device Co. Ltd.
- Sony Corp.
- Bose Corp.
- Skullcandy Inc.
- Edifier International Ltd.
- Dongguan Hele Electronics Co. Ltd. (QCY)
- JLab Audio LLC
- BBK Electronics Corp. Ltd.
- GN Store Nord A/S
- Shokz Holding Ltd.
- Anker Innovations Ltd. (Soundcore)
- Logitech International S.A. (Jaybird)
- Plantronics Inc. (Poly)
- Bowers and Wilkins Group Ltd.
- Sonova Consumer Hearing GmbH (Sennheiser)
- Harman International Industries Inc.
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'utilisation d'écouteurs compatibles pour la visualisation d'écrans silencieux, les visites guidées et les conférences multilingues. Les Services canadiens de l'ouïe ont annoncé le lancement d'un service audio d'assistance Auracast national au Canada en octobre 2025, avec des diffusions de comptoir de lieu et de sonorisation réceptibles sur des écouteurs compatibles, des aides auditives et des smartphones.[2] Les Galaxy Buds3 Pro de Samsung et les Redmi Buds 6 de Xiaomi prennent en charge la réception Auracast. Cette combinaison crée une opportunité de produit dans la réception personnelle, avec différentes applications de lieu élargissant les usages qu'un acheteur pourrait obtenir d'un ensemble compatible.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Écouteurs pour l'audio d'écrans silencieux | La réception de diffusion permet l'écoute personnelle des écrans publics | Spectateurs dans les aéroports, les salles de sport et les salles d'attente | Rendre la sélection de diffusion claire sur les écouteurs grand public compatibles | Les écouteurs sélectionnés doivent recevoir la diffusion du lieu | Samsung Electronics Co. Ltd. et Xiaomi Corp. |
| Écouteurs personnels pour les visites guidées | Auracast prend en charge l'audio de visite sur les propres écouteurs compatibles des visiteurs | Visiteurs de musées et d'attractions touristiques | Positionner les récepteurs compatibles pour une utilisation répétée dans différents contextes de visite | La réception doit fonctionner avec le système de visite | Samsung Electronics Co. Ltd. et Xiaomi Corp. |
| Écouteurs pour les conférences multilingues | L'audio de diffusion peut transporter la langue souhaitée par un participant | Participants à des conférences et réunions | Simplifier la sélection du flux de langue proposé | Le lieu doit fournir l'audio dans la langue concernée | Samsung Electronics Co. Ltd. et Xiaomi Corp. |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un écouteur qui ajoute une réception utile en lieu public à son rôle d'écoute ordinaire. La réception de diffusion permet aux propres écouteurs compatibles d'un auditeur de servir de récepteur personnel dans ces applications de lieu. Les fournisseurs peuvent construire la proposition de récepteur autour de la facilité d'utilisation, tandis que le lieu fournit l'audio d'écran, de visite ou de langue qui rend cette réception précieuse.
Développements industriels récents dans Marché des Écouteurs
- Sep 2026 : Bose a annoncé les Ultra Open Earbuds (2e génération), un modèle à port ouvert au prix de 299 USD, le 17 septembre, avec des ventes via Bose.com et des détaillants sélectionnés débutant le 1er octobre.
- Sep 2026 : Apple a annoncé les AirPods 5, des écouteurs à port ouvert avec réduction de bruit active, le 9 septembre, avec une disponibilité en magasin débutant le 18 septembre aux États-Unis et dans plus de 65 autres pays et régions.
Marché des Écouteurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des écouteurs mesure les expéditions annuelles d'appareils audio intra-auriculaires conçus pour l'écoute et les appels aux acheteurs grand public et institutionnels dans le monde entier. Il comptabilise les ensembles d'écouteurs finis expédiés chaque année, classés par fonctionnalité du produit, gamme de prix, canal de distribution, application et région.
Exclusions du périmètre : les casques supra-auriculaires et circum-auriculaires, les enceintes Bluetooth autonomes, les aides auditives ou les appareils intra-auriculaires cliniques, ainsi que les pièces de rechange ou accessoires vendus séparément sont exclus.
Aperçu de la segmentation
- Par fonctionnalité
- Écouteurs filaires
- Écouteurs sans fil
- Vraiment sans fil
- Autres écouteurs sans fil
- Par gamme de prix
- Premium (> 150 USD)
- Moyen de gamme (50 USD - 150 USD)
- Entrée de gamme (< 50 USD)
- Par canal de distribution
- Hors ligne
- En ligne
- Par application
- Fitness et sport
- Jeux vidéo et esports
- Usage professionnel et bureau
- Musique et divertissement grand public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche publique établit le contexte du produit, de la technologie, de la connectivité et de la demande via des sources telles que les statistiques de couverture de l'Union internationale des télécommunications, les documents LE Audio du Bluetooth SIG, les bases de données douanières publiques, les régulateurs nationaux des communications et les études évaluées par des pairs sur l'audition et l'utilisation des appareils. Ces sources aident les analystes à suivre les évolutions des populations connectées, des normes techniques, des flux commerciaux, des règles applicables aux produits et des besoins des utilisateurs susceptibles d'affecter les expéditions d'écouteurs.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts publics et les rapports de presse réputés fournissent des indices sur les expéditions, les lancements de produits, les changements de canaux et le contexte financier pour des recoupements avec les estimations du marché. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées avec les fabricants d'écouteurs, les distributeurs, les détaillants et les acheteurs institutionnels peuvent tester les preuves secondaires sur les canaux d'expédition, les gammes de prix, la demande par application et les différences régionales. Les analystes utilisent les explications des répondants pour vérifier le sens et la direction probable des indicateurs du marché, combler les lacunes en comparant des enregistrements indépendants et trianguler les estimations lorsque les sources divergent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Petits acteurs : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les expéditions annuelles mondiales d'ensembles finis à partir d'un total de marché descendant et répartit le volume par fonctionnalité, prix, canal, application et région en utilisant des preuves sur le mix produit, les prix de détail, la portée des canaux, l'utilisation par les acheteurs et les tendances régionales d'expédition. L'accès aux smartphones et la portée de l'internet mobile indiquent le public connecté adressable, la participation au fitness et la demande en milieu de travail indiquent les occasions d'utilisation, les prix de lancement des produits et le mix de gammes de prix informent les tranches de prix, et les tendances régionales ou d'entreprise rapportées aident à tester la direction du changement. Les analystes peuvent utiliser la régression multivariée lorsque des indicateurs historiques cohérents expliquent les mouvements d'expédition, puis utiliser l'analyse de scénarios pour refléter différents chemins d'adoption, de remplacement et de mix produit jusqu'en 2032. Des vérifications ascendantes sélectives comparent les prix de vente moyens échantillonnés avec les volumes de canaux ou agrègent les preuves d'expédition des fournisseurs et distributeurs. Les écarts sont réconciliés par rapport au total descendant, les expéditions non appariées ou les reventes en double étant comptées une seule fois. Les experts primaires peuvent vérifier si les prévisions au niveau des variables reflètent les conditions réelles du produit et du canal et aider à identifier les preuves nécessaires pour résoudre les incohérences.
Cycle de validation des données et de mise à jour
Les analystes triangulent le total du marché et les parts de segment par rapport aux signaux indépendants de commerce, d'entreprise, de canal et de technologie, puis examinent les changements inhabituels et les écarts de sources avant la validation. Un second analyste examine les définitions des sources, l'arithmétique et les réconciliations, et les contradictions matérielles déclenchent un recontact ciblé avec les répondants concernés. La base de preuves est actualisée annuellement, révisée entre les cycles lorsque des lancements, des réglementations, des interruptions d'approvisionnement ou des changements de canaux affectent matériellement les schémas d'expédition, et vérifiée à nouveau lors d'un nouvel examen avant livraison.
Taille du marché des écouteurs selon Mordor Intelligence par rapport aux autres estimations publiées
Le marché mondial des écouteurs mesure les expéditions annuelles d'appareils audio intra-auriculaires conçus pour l'écoute et les appels aux acheteurs grand public et institutionnels dans le monde entier. Le modèle estime les expéditions annuelles mondiales d'ensembles finis à partir d'un total de marché descendant et répartit le volume par fonctionnalité, prix, canal, application et région en utilisant des preuves sur le mix produit, les prix de détail, la portée des canaux, l'utilisation par les acheteurs et les tendances régionales d'expédition.
Les principaux facteurs d'écart sont traités par une frontière de transaction cohérente, des données d'entrée de demande spécifiques au marché et des recoupements tout au long de l'étude. La base de preuves est actualisée annuellement, révisée entre les cycles lorsque des lancements, des réglementations, des interruptions d'approvisionnement ou des changements de canaux affectent matériellement les schémas d'expédition, et vérifiée à nouveau lors d'un nouvel examen avant livraison.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,6 milliard d'unités (2027) | |
| Cabinet de conseil mondial A | 357,4 millions d'unités (2025) | À sa base de 2025, cette estimation est inférieure de 40,4 % à la valeur 2027 de ce rapport de 0,6 milliard d'unités, 2 ans plus tard. Son estimation couvre les écouteurs TWS, un sous-ensemble du marché complet des écouteurs. |
| Journal sectoriel B | 92,6 millions d'unités (3e trimestre 2025) | Ce chiffre couvre les expéditions mondiales de TWS pour un trimestre plutôt que les expéditions annuelles de tous les écouteurs. |
Mordor Intelligence lie l'estimation à la couverture définie de l'étude et au modèle de demande. La base de preuves est actualisée annuellement, révisée entre les cycles lorsque des lancements, des réglementations, des interruptions d'approvisionnement ou des changements de canaux affectent matériellement les schémas d'expédition, et vérifiée à nouveau lors d'un nouvel examen avant livraison.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des écouteurs et ses perspectives de croissance ?
La taille est estimée à 0,5 milliard d'unités en 2026 et projetée à 0,6 milliard d'unités en 2027, pour atteindre 1,42 milliard d'unités d'ici 2032. Le CAGR est de 18,74 % de 2027 à 2032.
Quels facteurs soutiennent la demande d'écouteurs ?
L'écoute liée à l'exercice, l'utilisation de l'internet mobile sur smartphone et la fonctionnalité abordable soutiennent la demande, illustrée par le lancement des Buds T500 Pro de realme en avril 2026 en Inde.
Quel format d'écouteur détient la plus grande part ?
Les écouteurs sans fil détenaient 73,93 % des expéditions en 2026 et sont prévus pour croître à un CAGR de 19,35 % de 2027 à 2032.
Qui sont les principaux fournisseurs d'écouteurs ?
Les principaux fournisseurs comprennent Apple Inc., Xiaomi Corp., BBK Electronics Corp. Ltd., Samsung Electronics Co. Ltd. et Imagine Marketing Ltd. (boAt).
Quel est le principal défi commercial pour les fournisseurs d'écouteurs ?
Le confort lors de longues sessions d'écoute limite les performances utilisables. Une étude à Qassim, en Arabie Saoudite, d'août 2023 à février 2024 a enregistré des douleurs et des démangeaisons aux oreilles que les participants attribuaient à l'utilisation prolongée d'écouteurs.
Quelle région est en tête des expéditions et de la croissance des écouteurs ?
L'Asie-Pacifique détenait 36,95 % des expéditions en 2026 et devrait croître à un CAGR de 19,05 % de 2027 à 2032.