
Taille et part du marché des maladies de l'œil sec
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.87 Milliards de dollars |
| Taille du Marché (2032) | 8.35 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
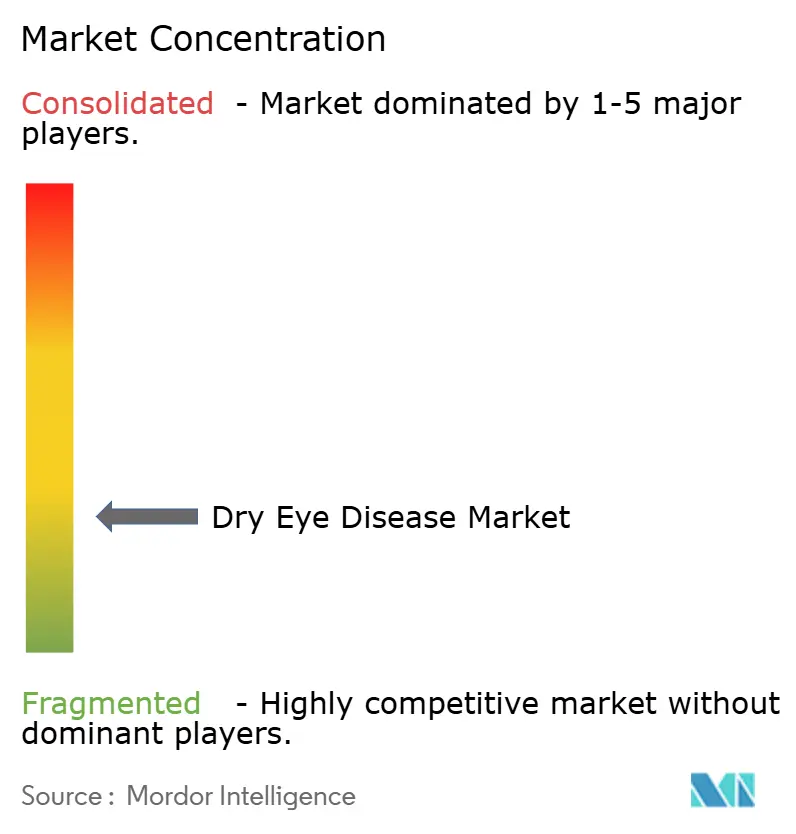
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des maladies de l'œil sec par Mordor Intelligence
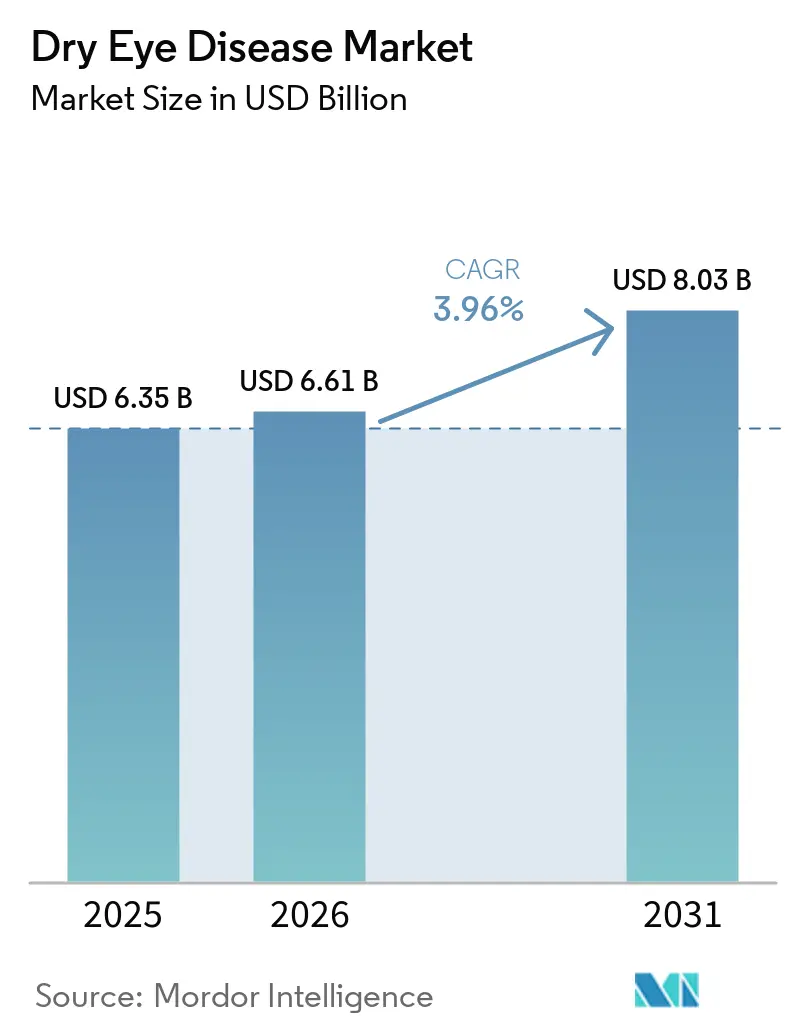
La taille du marché des maladies des yeux secs devrait progresser de 6,61 milliards USD en 2026 et 6,87 milliards USD en 2027 à 8,35 milliards USD d'ici 2032, enregistrant un CAGR de 3,96 % entre 2027 et 2032.
La croissance accélérée reflète une exposition permanente et accrue aux écrans, une population mondiale vieillissante rapidement et le passage des lubrifiants symptomatiques vers des agents sur ordonnance qui modulent la biologie sous-jacente du film lacrymal. L'innovation dans les sécrétagogues, les agonistes du TRPM8 et les inhibiteurs du RASP élargit les options thérapeutiques, tandis que la téléophtalmologie supprime les barrières géographiques et élargit le bassin de patients diagnostiqués. La différenciation concurrentielle repose désormais sur les formulations sans conservateur, la délivrance à libération prolongée et les dispositifs hybrides médicament-dispositif qui traitent simultanément le dysfonctionnement des glandes de Meibomius et la déficience aqueuse. Parallèlement, les fabricants naviguent dans les lacunes de remboursement dans les économies émergentes et font face à une pression générique croissante sur la cyclosporine, les forçant à recalibrer leurs stratégies de tarification et de cycle de vie.
Principaux enseignements du rapport
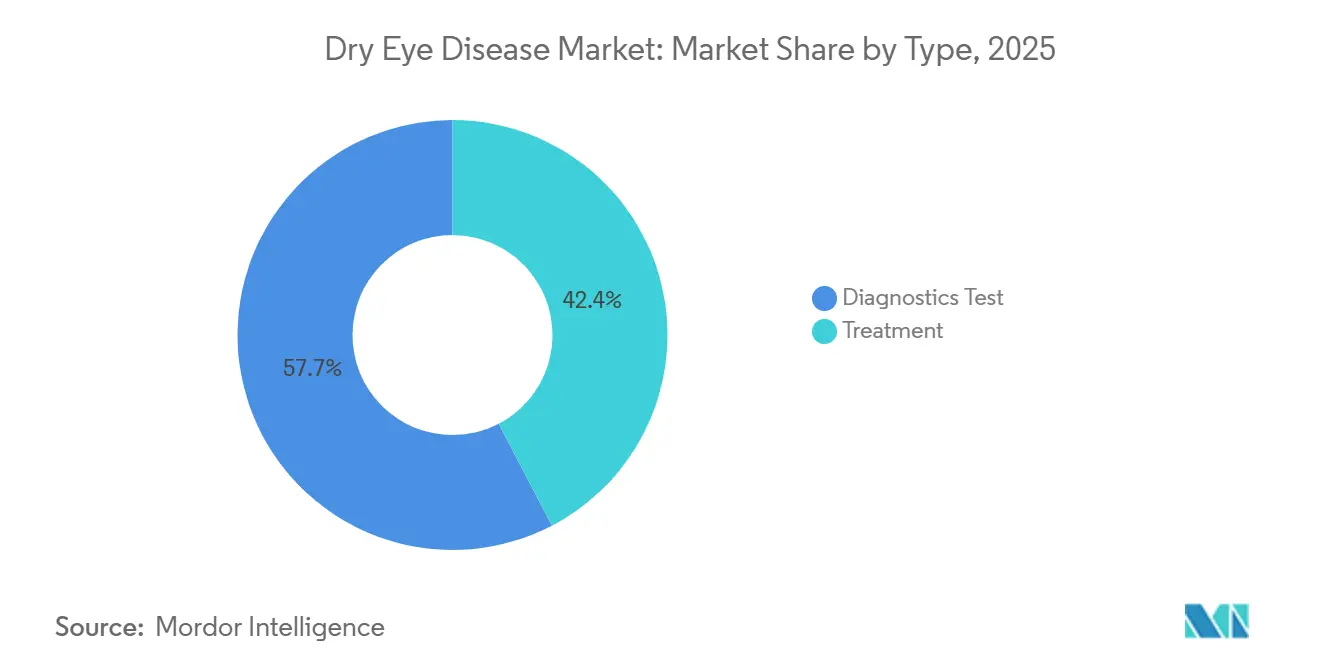
- Par modalité de traitement, les thérapies sur ordonnance ont dominé avec 42,35 % de la part du marché des maladies des yeux secs en 2026 ; les diagnostics devraient progresser à un CAGR de 6,62 % jusqu'en 2032.
- Par type de maladie, les cas évaporatifs ont représenté 52,40 % des revenus en 2026, tandis que les cas à déficience aqueuse devraient croître à un CAGR de 7,45 % jusqu'en 2032.
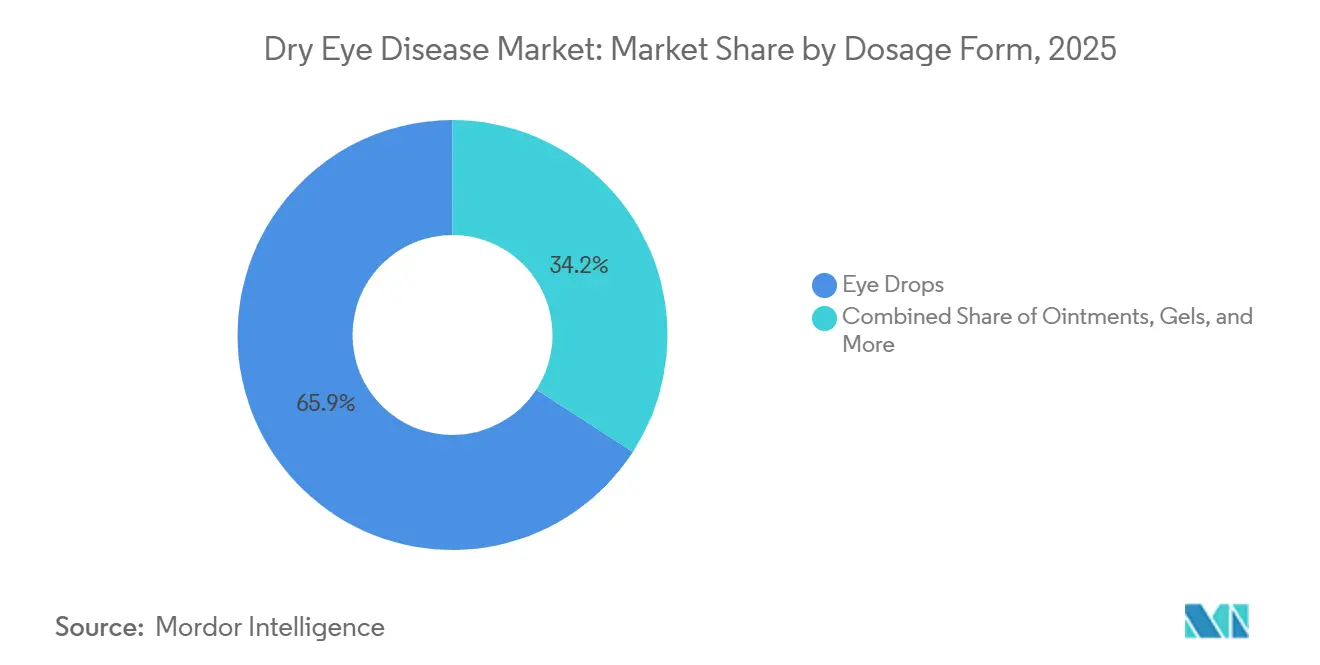
- Par forme galénique, les collyres ont représenté 65,85 % de la taille du marché des maladies des yeux secs en 2026 et les pommades progressent à un CAGR de 8,02 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières ont capté 61,60 % des revenus en 2026, tandis que les canaux en ligne devraient afficher un CAGR de 9,86 % jusqu'en 2032.
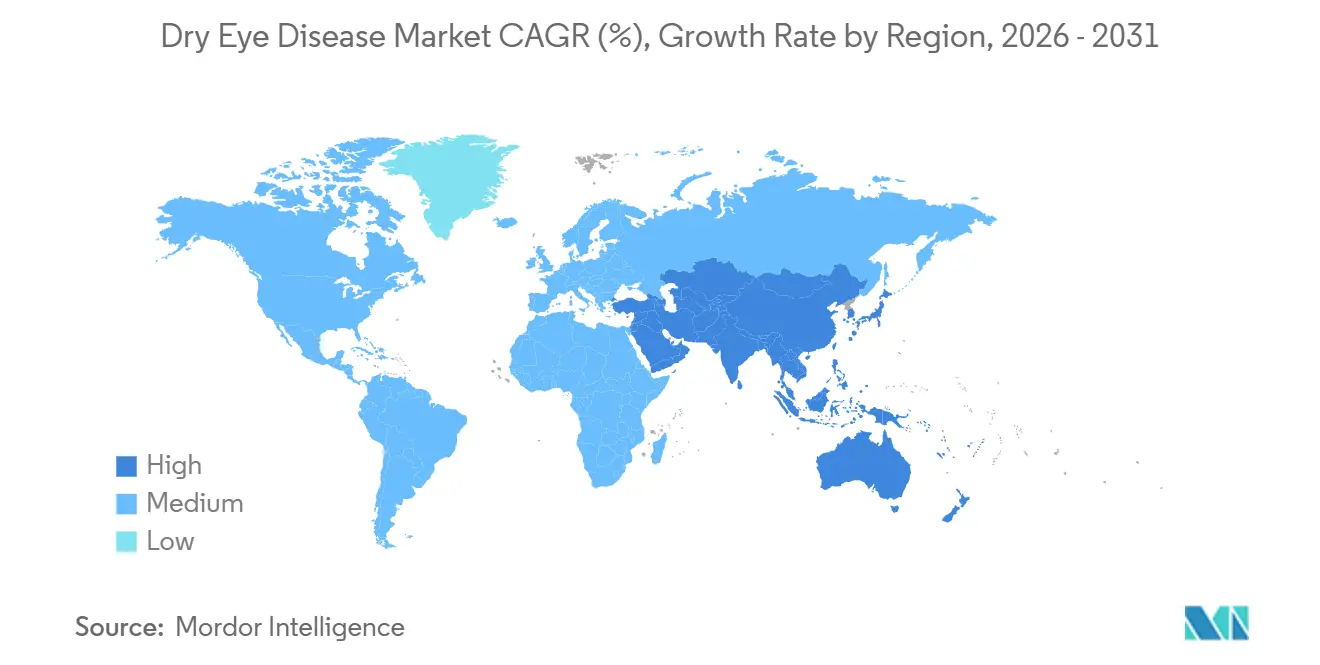
- Par zone géographique, l'Amérique du Nord a représenté 35,42 % des revenus en 2026 et l'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide, à 7,28 %, sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Prévalence mondiale croissante liée au vieillissement et aux comorbidités | +3.8% | Amérique du Nord, Europe, Japon, Corée du Sud | Long terme (≥4 ans) |
| Augmentation du temps passé devant les écrans dans tous les groupes d'âge | +6.6% | Centres urbains dans le monde entier | Court terme (≤2 ans) |
| Adoption des thérapies anti-inflammatoires sur ordonnance et des sécrétagogues | +2.9% | Amérique du Nord, Europe, villes de premier rang en Asie-Pacifique | Moyen terme (2-4 ans) |
| Voies réglementaires favorables à procédure accélérée | +2.2% | États-Unis, Union européenne | Moyen terme (2-4 ans) |
| Sensibilisation directe aux consommateurs et téléophtalmologie | +1.9% | Amérique du Nord, Europe, zones urbaines d'Asie-Pacifique et d'Amérique latine | Court terme (≤2 ans) |
| Innovations croissantes dans les options de traitement | +1.8% | Mondial | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante des maladies de l'œil sec liée au vieillissement et aux comorbidités
La population mondiale âgée de plus de 60 ans devrait doubler pour atteindre 2,1 milliards d'ici 2050, élargissant la cohorte à risque plus rapidement que l'infrastructure ophtalmologique actuelle ne peut la prendre en charge.[1] Le diabète et les maladies auto-immunes aggravent la charge de morbidité, le syndrome de Sjögren touchant 4 millions d'adultes aux États-Unis et générant des besoins de traitement multimodaux allant au-delà des larmes artificielles. Les entreprises pharmaceutiques définissent désormais cette affection comme une inflammation chronique plutôt qu'un inconfort passager, alignant les protocoles de traitement des yeux secs sur les voies de la rhumatologie et de l'endocrinologie afin d'obtenir un meilleur remboursement. Ce repositionnement reflète l'évolution de l'arthrose, dans laquelle les biologiques ont supplanté les AINS en traitant la physiopathologie plutôt que la seule douleur. En conséquence, l'adoption des médicaments sur ordonnance est en hausse et continuera de renforcer la trajectoire de la taille du marché des maladies des yeux secs.
L'augmentation du temps passé devant les écrans dans tous les groupes d'âge accroît le stress de la surface oculaire
L'utilisation numérique quotidienne moyenne des adultes aux États-Unis a atteint 7 heures en 2025, contre 4 heures en 2019, faisant de l'exposition prolongée aux écrans une réalité structurelle pour les travailleurs de bureau.[2] L'utilisation pédiatrique atteint désormais 4 à 6 heures par jour, augmentant les cas à début précoce. Les employeurs observent des pertes de productivité dues à la fatigue oculaire numérique et expérimentent des avantages en matière de bien-être visuel qui subventionnent les gouttes sans conservateur. Les ophtalmologistes recommandent des micro-pauses « 20-20-20 » associées à une pharmacothérapie, stimulant la demande de flacons unidoses qui commandent des primes de prix de 15 à 20 %. Ce moteur de demande comportemental amplifie la croissance à court terme du marché des maladies de l'œil sec.
Adoption mondiale des thérapies anti-inflammatoires sur ordonnance et des sécrétagogues
L'approbation par la FDA en mai 2025 du Tryptyr (acoltremon) a introduit le premier sécrétagogue muscarinique, réduisant de moitié les scores de symptômes en 30 minutes et validant les voies de stimulation lacrymale.[3] Conjointement avec les approbations de Vevye et Miebo en 2024, la boîte à outils sur ordonnance couvre désormais les stabilisateurs de la couche lipidique, les anti-inflammatoires et les sécrétagogues lacrymaux. Les organismes de soins gérés utilisent des protocoles de thérapie par étapes qui orientent les patients modérés à sévères vers des agents plus coûteux après l'échec des lubrifiants, un modèle qui se diffuse désormais dans les villes aisées d'Asie-Pacifique. Cette transition sous-tend la valeur croissante du marché des maladies de l'œil sec.
Voies réglementaires favorables et approbations à procédure accélérée pour les nouveaux modulateurs lacrymaux
Les désignations Breakthrough et PRIME ont raccourci les délais d'examen mondiaux jusqu'à deux ans, augmentant le financement par capital-risque et réduisant le risque du développement en phase précoce. Les orientations de la FDA de 2024 sur les critères d'évaluation rapportés par les patients ont fourni des critères d'évaluation plus clairs, réduisant le risque d'échec en phase tardive. L'harmonisation entre les pays de la CIH permet aux promoteurs de réutiliser les dossiers cliniques de la FDA pour le Japon, la Corée du Sud et l'Australie, accélérant les lancements multirégionaux et élargissant la portée du marché des maladies de l'œil sec.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Concurrence générique comprimant les prix de la cyclosporine et des lubrifiants | −1.8% | Amérique du Nord, Europe | Court terme (≤2 ans) |
| Données limitées sur l'efficacité et la sécurité à long terme des agents biologiques/dispositifs émergents | −1.2% | Mondial | Moyen terme (2-4 ans) |
| Couverture insuffisante et coûts élevés à la charge des patients dans les régions en développement | −0.9% | Asie-Pacifique (hors Japon/Corée du Sud), Amérique latine, Moyen-Orient et Afrique | Long terme (≥4 ans) |
| Charge de dosage chronique entravant l'observance | −1.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence générique comprimant les prix des marques établies de cyclosporine et de lubrifiants
Les coûts d'acquisition en gros de la cyclosporine générique sont tombés à 150 USD pour un approvisionnement de 30 jours contre 600 USD pour le Restasis de marque, incitant les payeurs à une substitution obligatoire. Les larmes artificielles à marque de distributeur sous-cotent désormais les marques leaders jusqu'à 50 %, forçant les innovateurs à justifier les primes par des lipides sans conservateur ou des gels à libération prolongée. La compression des marges est la plus aiguë aux États-Unis et en Europe, mais se propage en Asie à mesure que les régulateurs autorisent les génériques locaux. En conséquence, les acteurs établis réorientent leurs budgets de R&D vers les agonistes du TRPM8 et les sécrétagogues qui restent protégés par brevet au-delà de 2030.
Données limitées sur l'efficacité et la sécurité à long terme des dispositifs et agents biologiques émergents
Les essais pivots pour Miebo et Tryptyr ne couvrent que 12 semaines, laissant la durabilité incertaine au-delà de six mois. Les thérapies à base de dispositifs telles que la lumière pulsée intense manquent de protocoles standardisés, produisant des résultats variables qui inquiètent les assureurs. Les agents biologiques réaffectés depuis la rhumatologie soulèvent des préoccupations d'infection et de malignité chez les patients âgés, incitant les régulateurs à exiger des bases de données de sécurité plus importantes qui augmentent les coûts et retardent l'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les thérapies sur ordonnance gagnent du terrainLes modalités de traitement ont représenté 42,35 % des revenus de 2026 sur le marché des maladies des yeux secs. Les anti-inflammatoires et sécrétagogues sur ordonnance supplantent les lubrifiants en vente libre, les cas modérés à sévères recherchant un soulagement durable. Les agents nouvellement lancés — acoltremon, perfluorohexyloctane et cyclosporine à haute concentration — ont généré 300 millions USD de ventes lors de leur première année, confirmant l'attrait pour les interventions à base mécanistique. Parallèlement, les revenus diagnostiques augmentent, car les tests d'osmolarité lacrymale et les dosages de MMP-9 fournissent des données objectives justifiant l'escalade thérapeutique.
L'adoption des diagnostics stimule les volumes de traitement. Les dispositifs de soins au point d'intervention condensent les parcours multi-visites en consultations uniques, améliorant la conversion des patients. Le remboursement CPT des tests d'osmolarité incite les optométristes à adopter ces outils, élargissant l'accès au-delà des services d'ophtalmologie hospitalière. En conséquence, les diagnostics agissent comme un multiplicateur de force pour les gammes de médicaments sur ordonnance, soutenant la croissance globale du marché des maladies des yeux secs.
Par type de maladie :
les cas déficients en phase aqueuse s'accélèrentLes sous-types évaporatifs ont capté 52,40 % des revenus de 2026, reflétant la dysfonction meibomienne généralisée. Néanmoins, les cas à déficience aqueuse devraient afficher la trajectoire la plus rapide, avec un CAGR de 7,45 %, à mesure que les diagnostics du syndrome de Sjögren augmentent et que les cohortes post-LASIK vieillissent. Les sécrétagogues tels que l'acoltremon s'adressent spécifiquement aux déficits de volume lacrymal, créant de nouveaux flux de revenus.
Les présentations à mécanismes mixtes sont en hausse, les cliniciens déployant des diagnostics complets qui révèlent à la fois des déficiences lipidiques et aqueuses. Les combinaisons personnalisées, associant des traitements des glandes par dispositif à des sécrétagogues ou des immunomodulateurs, offrent des résultats supérieurs et encouragent la diversification des portefeuilles des entreprises. Cette approche nuancée positionne les fournisseurs à mécanismes multiples pour capter des parts de marché supplémentaires face aux concurrents à voie unique sur le marché des maladies des yeux secs.
Par forme galénique :
les pommades gagnent une niche nocturneLes collyres ont représenté 65,85 % des revenus en 2026. Cependant, les pommades et gels gagnent du terrain avec un CAGR prévu de 8,02 %, leur viscosité offrant une protection nocturne lorsque le flux lacrymal nocturne diminue. Les sprays nasaux et les inserts oculaires, bien que de niche aujourd'hui, répondent aux problèmes d'observance et pourraient se développer une fois que les payeurs reconnaîtront leurs avantages en matière de compliance.
Les flacons unidoses sans conservateur connaissent la croissance la plus rapide au sein du segment des collyres, l'exposition chronique au chlorure de benzalkonium endommageant la surface oculaire. La préférence réglementaire européenne pour les produits sans conservateur accélère l'importation de ce paradigme en Amérique du Nord. Parallèlement, des bouchons lacrymaux à libération prolongée en cours d'investigation pourraient réduire les prises quotidiennes multiples à des visites trimestrielles en cabinet, remodelant le calcul de la taille du marché des maladies des yeux secs pour les utilisateurs chroniques.

Par canal de distribution :
le commerce électronique perturbe la distribution traditionnelleLes pharmacies hospitalières et de détail contrôlent 61,60 % des revenus, tirant parti des références des optométristes en magasin et des services d'adjudication des assurances. Néanmoins, les pharmacies en ligne affichent la dynamique la plus forte, progressant à un TCAC de 9,86 % à mesure que les flux de travail de téléophtalmologie se normalisent après la pandémie. Les plateformes numériques intègrent des consultations virtuelles, des ordonnances électroniques et la livraison à domicile, offrant des parcours patients fluides qui résonnent avec les données démographiques technophiles.
Les pharmacies spécialisées consolident les volumes d'ordonnances à haute valeur en superposant des services de coaching à l'observance et de vérification des avantages. Pour les produits avancés tels que les agonistes du TRPM8 ou les inserts à élution médicamenteuse, ces canaux gèrent les autorisations préalables et coordonnent les boucles de rétroaction des cliniciens. Dans les marchés émergents, le commerce électronique transfrontalier contourne les inventaires locaux limités, élargissant l'accès mais compliquant également la surveillance de la pharmacovigilance. Les sites web en vente directe aux consommateurs permettent aux fabricants de contourner les majorations des pharmacies, comme en témoigne la collaboration de Bausch Health en 2024 avec Blink Health. Les lubrifiants en vente libre connaissent la plus grande perturbation à mesure que les acheteurs soucieux des prix migrent en ligne, mais l'exécution des ordonnances migre également grâce aux plateformes de téléophtalmologie qui intègrent la prescription électronique et la livraison à domicile. En conséquence, le commerce électronique devient un pilier central de la croissance du marché des maladies de l'œil sec, en particulier parmi les consommateurs nativement numériques.
Analyse géographique
Marché des maladies des yeux secs en Amérique du Nord et en Europe
L'Amérique du Nord a représenté 35,42 % des revenus de 2026, portée par des taux de diagnostic élevés, une couverture d'assurance généreuse et une adoption rapide des mécanismes nouvellement approuvés. Les États-Unis représentent 80 % du chiffre d'affaires régional, portés par la couverture Medicare Partie D de la cyclosporine et du lifitegrast et par les formulaires commerciaux qui remboursent de plus en plus les nouveaux sécrétagogues. La croissance du Canada est tempérée par les achats centralisés, mais bénéficie de campagnes de sensibilisation généralisées encourageant le diagnostic précoce. Le Mexique est en retard en raison d'une dépense par habitant plus faible, mais la téléophtalmologie élargit l'accès dans des centres urbains tels que Monterrey et Guadalajara, soutenant des gains réguliers sur le marché des maladies des yeux secs. L'Europe se classe deuxième en termes de revenus, mais est en retrait en matière de croissance, car les négociations de prix avec chaque État membre introduisent des délais de lancement et une pression sur les marges. Les fonds de santé statutaires allemands remboursent les agents sur ordonnance avec des co-paiements limités, faisant de l'Allemagne le marché européen le plus important.
Marché des maladies des yeux secs en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait afficher un CAGR de 7,28 % jusqu'en 2032, le plus élevé au niveau mondial. Les réformes réglementaires chinoises réduisent les écarts d'approbation avec l'Occident, permettant une entrée plus précoce des sécrétagogues tandis que les génériques de cyclosporine nationaux captent les segments sensibles aux prix. L'Inde peine avec l'accessibilité financière, mais les plateformes de soins basées sur les smartphones étendent la portée dans les villes de deuxième rang et permettent les commandes en gros de lubrifiants en ligne. Le Japon et la Corée du Sud, avec des démographies vieillissantes et une couverture d'assurance solide, adoptent rapidement les traitements innovants, offrant des opportunités de revenus précoces attractives. Le régime PBS australien subventionne les agents sur ordonnance, alignant étroitement son paysage thérapeutique sur celui de l'Amérique du Nord. Le Moyen-Orient et l'Afrique restent naissants, bien que les Émirats arabes unis et l'Arabie saoudite connaissent une demande croissante liée aux modes de vie urbains climatisés.
Paysage réglementaire
Les approbations de médicaments contre la sécheresse oculaire continuent d'être façonnées par les principaux régulateurs tels que la Food and Drug Administration (FDA) américaine et l'Agence européenne des médicaments (EMA), les actions récentes élargissant l'arsenal de prescription tout en durcissant les exigences de preuve en matière de cohérence entre signes et symptômes. En mai 2025, la FDA a approuvé TRYPTYR (solution ophtalmique d'acoltrémone) 0,003 % d'Alcon pour les signes et symptômes de la maladie de la sécheresse oculaire, ajoutant un mécanisme neuromodulateur de première classe. En Europe, la Commission européenne a accordé l'autorisation de mise sur le marché de Vevizye (solution de collyre à la ciclosporine 0,1 %) dans l'ensemble des États membres de l'UE en octobre 2024, à la suite d'un avis positif du CHMP en juillet 2024, soutenant des lancements paneuropéens via la procédure centralisée.
Du côté des dispositifs, le cadre réglementaire reste ancré dans les règles relatives aux dispositifs ophtalmiques, par exemple le 21 CFR Part 886 aux États-Unis, où de nombreux systèmes liés à la sécheresse oculaire sont classés comme dispositifs de Classe II avec contrôles spéciaux. Dans l'ensemble des agences, les développeurs sont tenus de justifier les résultats à l'aide de preuves cliniques telles que la coloration cornéenne et les mesures de production lacrymale, ce qui influe sur la conception des essais, le choix des critères d'évaluation et la génération de preuves post-approbation, tant pour les produits pharmaceutiques que pour les parcours de soins associés aux dispositifs.
Paysage concurrentiel
Le marché des maladies de l'œil sec est fragmenté, avec des acteurs établis tels qu'Alcon, Bausch Health et AbbVie (Allergan). Les acteurs en place amplifient leur R&D en absorbant des innovateurs plus petits ; l'intégration par Alcon du pipeline d'Aerie illustre cette stratégie. L'étendue du portefeuille permet la promotion croisée entre les marques de lubrifiants et les entrées sur ordonnance, maintenant la visibilité à travers les stades de traitement.
Les challengers pharmaceutiques spécialisés injectent une tension concurrentielle en ciblant des voies moléculaires uniques avec des candidats à haute puissance. Les start-ups faisant progresser les modulateurs mitochondriaux et les peptides neurostimulateurs se disputent des segments de niche tels que la maladie évaporative réfractaire. Les accords de licence et les accords de co-commercialisation régionaux offrent une entrée sur le marché efficace en capital ; par exemple, l'alliance de distribution de JIXING pour le spray nasal de varénicline élargit l'accès à la base de patients de la Grande Chine.
Les fabricants de dispositifs diversifient davantage le paysage. Les systèmes de pulsation thermique, les dispositifs à micro-plasma fractionné et les plateformes à lumière pulsée intense élargissent les options thérapeutiques au-delà de la pharmacologie. La concurrence intercatégories s'intensifie à mesure que les entreprises pharmaceutiques co-commercialisent avec les fabricants de dispositifs pour offrir des voies de soins groupées, s'alignant sur les préférences des cliniciens pour une gestion multimodale. Les compléments de santé numérique, notamment les tableaux de bord d'observance et les traceurs de symptômes basés sur l'IA, émergent comme des facteurs de différenciation dans les négociations contractuelles avec les réseaux de payeurs.
Leaders du secteur des maladies de l'œil sec
-
Santen Pharmaceutical Co. Ltd
-
Alcon Inc.
-
AbbVie Inc. (Allergan)
-
Bausch Health Companies Inc.
-
OASIS Medical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des maladies des yeux secs Entreprises couvertes dans ce rapport
- Abbvie
- Advanced Tear Diagnostics
- AFT Pharmaceuticals
- Alcon
- Bausch Health
- Carl Zeiss
- Dompe Farmaceutici
- Harrow Health (ImprimisRx)
- Horus Pharma
- Johnson & Johnson
- Kala Pharmaceuticals
- Novaliq
- Novartis
- OASIS Medical Inc.
- Otsuka
- Prestige Consumer Healthcare
- Reckitt Benckiser (TheraTears)
- Santen Pharmaceuticals
- Scope Ophthalmics Ltd
- Sentiss Pharma
- Sun Pharmaceuticals Industries
- TearLab Corporation
- Tomey
- Viatris Inc. (Oyster Point Pharma)
- VISUfarma B.V.
Opportunités de marché et perspectives d'avenir
La nouveauté mécanistique et une action plus rapide restent une voie de différenciation importante, comme l'illustre l'approbation par la FDA en mai 2025 de TRYPTYR (acoltrémone) d'Alcon pour les signes et symptômes de la maladie de la sécheresse oculaire. Cette approbation a élargi le modèle commercial au-delà des anti-inflammatoires vers la stimulation lacrymale et la modulation neurosensorielle, soutenant des stratégies de portefeuille associant des thérapies de prescription haut de gamme à des lubrifiants sans conservateur et à la distribution numérique. Cette approche s'aligne également sur les schémas de thérapie séquentielle qui font passer les patients de l'échec des produits en vente libre à des agents à plus forte valeur.
Une autre opportunité réside dans la stratification des patients et les approches de précision qui répondent à l'hétérogénéité de la sécheresse oculaire. Les progrès du programme d'enregistrement d'Oculis Holding AG, notamment la randomisation du premier patient en juin 2026 dans PREDICT-1 pour le licaminlimab, soutiennent une approche fondée sur le génotype ciblant un sous-groupe défini TNFR1. Parallèlement, la lettre de réponse complète de la FDA en mars 2026 concernant le reproxalap d'Aldeyra Therapeutics souligne le seuil d'approbation exigeant une efficacité substantielle et cohérente, renforçant la valeur commerciale des programmes capables de délivrer des bénéfices reproductibles en termes de signes et symptômes. Cela met également en évidence la nécessité d'un recrutement ciblé opérationnalisé, de diagnostics objectifs et de dossiers de preuves capables de résister à l'examen des régulateurs.
Développements industriels récents dans Marché des maladies des yeux secs
- Juin 2026 : Oculis Holding AG a annoncé que le premier patient avait été randomisé dans l'essai d'enregistrement PREDICT-1 du licaminlimab pour la maladie de la sécheresse oculaire. Le programme fait progresser une approche fondée sur le génotype qui cherche à concentrer l'effet du traitement dans un sous-groupe de patients défini, renforçant le positionnement en médecine de précision dans une indication traditionnellement hétérogène.
- Octobre 2025 : Santen a annoncé que les expéditions de la solution ophtalmique DIQUAS LX 3 %, qui faisait l'objet d'un rappel volontaire depuis mai 2024, devaient reprendre début décembre 2025. Cette mise à jour a répondu à la continuité d'approvisionnement d'une thérapie établie contre la sécheresse oculaire et a souligné l'attention portée par les fabricants à la remédiation et aux systèmes qualité afin de préserver la stabilité de leur franchise.
- Juin 2024 : Bausch + Lomb a lancé Blink NutriTears, un complément nutritionnel en vente libre contre la sécheresse oculaire, aux États-Unis. Ce lancement a élargi l'offre concurrentielle au-delà des gouttes topiques vers des approches complémentaires, orientées vers l'intérieur, pouvant être co-commercialisées aux côtés des portefeuilles principaux consacrés à la sécheresse oculaire.
Marché des maladies des yeux secs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires mondial généré par les thérapies utilisées pour traiter la maladie des yeux secs, couvrant les produits qui stabilisent le film lacrymal et réduisent l'inflammation de la surface oculaire dans les circuits de vente au détail et cliniques.
Exclusions du périmètre : Nous excluons les dispositifs de diagnostic autonomes, les équipements de traitement par chaleur ou lumière, ainsi que les procédures chirurgicales réfractives.
Aperçu de la segmentation
- Par type
- Traitement
- Larmes artificielles
- Médicaments sur ordonnance
- Anti-inflammatoires
- Sécrétagogues
- Autres thérapies sur ordonnance
- Bouchons lacrymaux
- Autres
- Test diagnostique
- Test de Schirmer
- Coloration cornéenne
- Temps de rupture du film lacrymal (TRFL)
- Tomographie par cohérence optique (TCO)
- Analyse de la stabilité du film lacrymal
- Osmolarité lacrymale
- Autres
- Traitement
- Par type de maladie
- Œil sec évaporatif
- Œil sec déficient en phase aqueuse
- Mécanisme mixte
- Par forme galénique
- Collyres (multidose et unidose sans conservateur)
- Pommades et gels
- Inserts ophtalmiques et sprays nasaux
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies indépendantes et drogueries
- Pharmacies en ligne et portails de commerce électronique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites de la maladie et du traitement, et pour ancrer quelques signaux de demande fiables avant la validation primaire. Les sources consultées comprenaient des statistiques de santé publique et des études telles que celles des CDC américains, de l'Organisation mondiale de la Santé et des agences de santé gouvernementales des grands pays, ainsi que la littérature ophtalmologique évaluée par des pairs qui suit la prévalence et les pratiques de traitement.
Nous avons également vérifié le contexte réglementaire et clinique à l'aide de sources telles que les notices de médicaments et les mises à jour de sécurité de la FDA américaine, les registres d'essais cliniques, ainsi que les notes de remboursement national et de formulaire lorsqu'elles étaient disponibles. Pour l'ancrage commercial, nous nous sommes appuyés sur les dépôts de documents des entreprises, les présentations aux investisseurs et la couverture de presse réputée, et nous avons utilisé un abonnement payant axé sur les données financières et le renseignement des entreprises pour standardiser la cartographie des revenus entre les catégories thérapeutiques. Les sources documentaires mentionnées ici sont données à titre illustratif uniquement, et des références publiques supplémentaires ont été utilisées pour collecter, valider et clarifier les points de données lorsque nécessaire.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est réellement prescrit et acheté pour la maladie des yeux secs, et sur la façon dont le flux de patients se traduit en demande traitée. Nous avons échangé avec des cliniciens, des parties prenantes des circuits pharmaceutiques et des dirigeants du secteur dans les principales régions afin de corriger les hypothèses sur la durée du traitement, le changement de produit et la progression des prix là où les sources documentaires étaient moins fournies.
Les contributions des répondants ont été utilisées pour affiner la répartition entre la pharmacie de détail et la demande institutionnelle, et pour vérifier si la persistance thérapeutique et le comportement de renouvellement correspondaient à la structure de prix et de catégorie utilisée dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 17 % | APAC : 42 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 32 % |
| Acteurs de plus petite taille : 22 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par la construction d'un bassin de demande descendant dans lequel les taux de prévalence et de diagnostic sont traduits en population traitée, puis reliés aux schémas d'utilisation des thérapies et aux prix pour reconstituer le chiffre d'affaires. Pour maintenir le réalisme du modèle, les résultats sont corroborés par des approximations ascendantes sélectives telles que des vérifications du prix de vente moyen (PVM) par échantillonnage entre les circuits, des contrôles de cohérence auprès des fournisseurs et distributeurs, et quelques points d'ancrage de revenus au niveau des produits issus de dépôts publics, puis utilisés pour ajuster les totaux là où des écarts apparaissent.
Les principaux paramètres qui influencent le modèle comprennent la prévalence des yeux secs par groupe d'âge, la part des cas modérés à sévères bénéficiant d'une thérapie sur ordonnance, la durée moyenne du traitement et le comportement de renouvellement, la répartition des circuits entre la pharmacie de détail et l'usage institutionnel, ainsi que l'évolution du PVM selon le type de formulation et l'adoption des médicaments de marque par rapport aux génériques. Les prévisions sont établies à l'aide d'une analyse de scénarios étayée par un consensus d'experts, dans laquelle des facteurs tels que le vieillissement, l'exposition au temps d'écran et le passage à une thérapie anti-inflammatoire sont modulés dans des plages réalistes, et la conversion des devises est maintenue cohérente par rapport à l'année indiquée afin de réduire le bruit lié au calendrier.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants tels que les commentaires sur la composition des ordonnances, les approbations réglementaires et les évolutions de prix observées, puis examinés pour détecter les valeurs aberrantes aux niveaux national et régional. Lorsqu'un écart est important, les hypothèses sont réexaminées et les répondants peuvent être recontactés pour confirmer si le changement est réel ou induit par le modèle.
Chaque rapport est actualisé annuellement, et des modifications intermédiaires sont apportées lorsque des événements significatifs surviennent, tels qu'un changement majeur de notice ou une révision importante des prix. Avant la livraison, un analyste effectue une vérification finale pour confirmer que les dernières données publiques et les notes primaires ont été reflétées de manière cohérente dans le modèle et les annexes.
Estimation du marché des maladies des yeux secs par Mordor Intelligence comparée à d'autres estimations publiées
Les différents chiffres publiés sur la maladie des yeux secs proviennent souvent de ce que chaque étude choisit de comptabiliser, notamment en ce qui concerne l'inclusion exclusive des médicaments ou l'intégration partielle des dispositifs et procédures adjacents. Les différences de calendrier jouent également un rôle, car certaines études retiennent une année de base antérieure, puis appliquent des courbes de prix et d'adoption plus rapides dans les prévisions.
Les facteurs d'écart apparaissent généralement à trois endroits : les limites du périmètre (substituts lacrymaux en vente libre et éléments assimilables à des procédures), la façon dont les bassins de patients traités sont estimés dans les régions où le signalement des diagnostics est limité, et la façon dont la progression du PVM est projetée lorsque les génériques se développent. Le calendrier de conversion des devises et la fréquence d'actualisation ajoutent une couche supplémentaire, car un modèle mis à jour après un changement majeur de produit peut ne pas être aligné avec un instantané plus ancien.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,61 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,00 milliards USD (2025) | Utilise une année de base 2025 et semble appliquer une trajectoire de croissance plus rapide, avec une clarté limitée sur l'inclusion éventuelle partielle de dispositifs liés aux yeux secs ou de revenus ophtalmologiques plus larges. |
| Éditeur sectoriel B | 5,88 milliards USD (2024) | Se concentre principalement sur les médicaments et les collyres et publie en millions USD, ce qui peut sous-estimer les éléments liés aux procédures tels que les bouchons méatiques et peut s'appuyer sur un bassin de patients traités plus étroit dans certaines régions. |
Le tableau montre un écart qui provient principalement de ce qui est comptabilisé et de l'année qui sert de base au calcul ; dans le modèle de Mordor Intelligence, le périmètre est limité aux thérapies telles que les médicaments sur ordonnance et en vente libre, les lubrifiants à base de larmes artificielles, les bouchons méatiques, les substituts lacrymaux nutraceutiques et les thérapies au sérum autologue, tandis que les équipements de diagnostic et les dispositifs à chaleur ou lumière sont exclus. Lorsque les paramètres sont retracés jusqu'à la logique de la population traitée et vérifiés par rapport au comportement réel des prix, le chiffre obtenu est plus facile à reproduire et à expliquer d'une région à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la valorisation actuelle du marché des maladies de l'œil sec ?
La taille du marché des maladies des yeux secs a atteint 6,87 milliards USD en 2027 et devrait progresser jusqu'à 8,35 milliards USD d'ici 2032.
À quelle vitesse le marché des maladies de l'œil sec devrait-il croître ?
Entre 2027 et 2032, le marché devrait se développer à un CAGR de 3,96 %, porté par le vieillissement démographique, l'augmentation du temps passé devant les écrans et les nouvelles thérapies sur ordonnance.
Quelle catégorie de traitement détient la plus grande part de marché ?
Les thérapies sur ordonnance ont représenté 42,35 % des revenus en 2026, dominant toutes les modalités de traitement.
Quelle région connaît la croissance la plus rapide pour les thérapies contre l'œil sec ?
L'Asie-Pacifique devrait afficher le rythme le plus rapide, progressant à environ 7,28 % de CAGR jusqu'en 2032.
Quel est l'impact des canaux en ligne sur la distribution des produits ?
Les pharmacies en ligne devraient afficher un CAGR de 9,86 % jusqu'en 2032, érodant la domination des pharmacies hospitalières grâce à la transparence des prix et à la livraison par courrier.
Quel est le plus grand défi pour le succès à long terme de la thérapie ?
L'observance reste critique ; seulement 48 % des patients restent conformes au dosage deux fois par jour à six mois, soulignant la nécessité de solutions à libération prolongée.