
Taille et part de marché du système d'automatisation des feeders de distribution
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.56 Milliards de dollars |
| Taille du Marché (2031) | 7.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du système d'automatisation des feeders de distribution par Mordor Intelligence
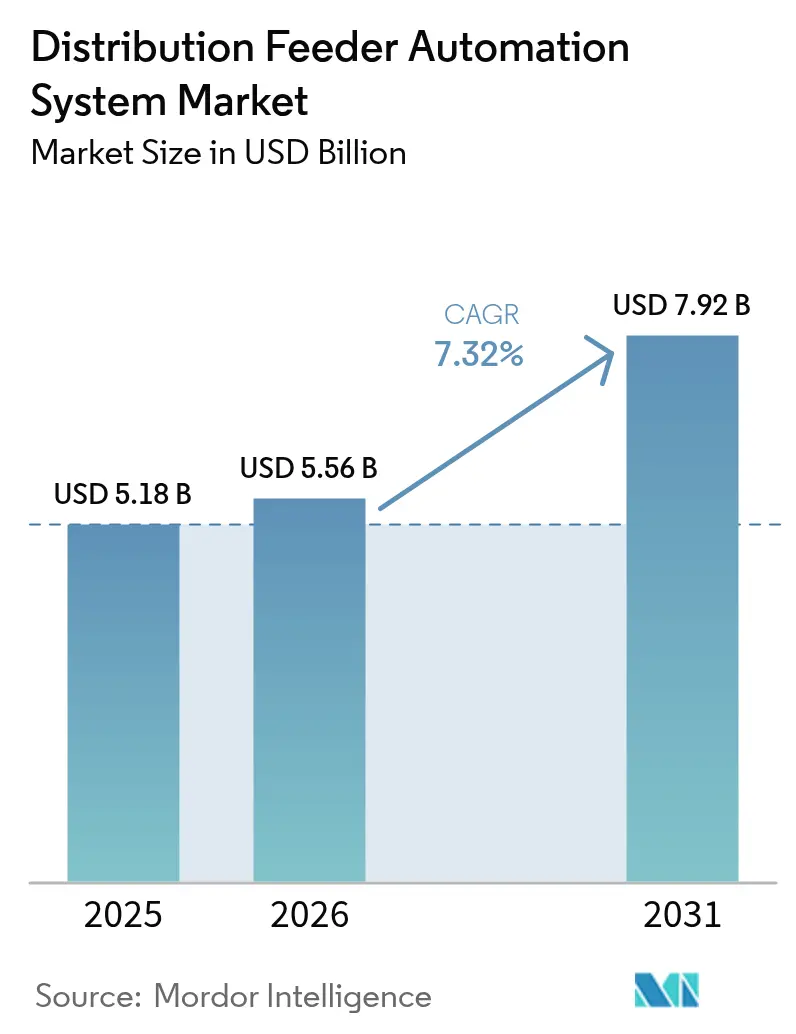
La taille du marché du système d'automatisation des feeders de distribution devrait passer de 5,18 milliards USD en 2025 à 5,56 milliards USD en 2026 et devrait atteindre 7,92 milliards USD d'ici 2031, à un TCAC de 7,32 % sur la période 2026-2031.
Les mandats réglementaires qui obligent les services publics à moderniser des actifs vieillissants, l'avantage économique des analyses de prédiction des défauts alimentées par l'IA, et un financement public sans précédent pour des réseaux résilients face au climat se combinent pour créer une demande soutenue. L'Amérique du Nord reste le leader en termes de revenus, tandis que le taux d'expansion à deux chiffres de l'Asie-Pacifique indique un rééquilibrage géographique imminent. Les services publics accordent de plus en plus la priorité aux solutions centrées sur le logiciel qui étendent la valeur du matériel installé, tandis qu'une vague de fusions parmi les distributeurs électriques indique que la dimension et l'intégration technologique dictent désormais l'avantage concurrentiel.
Principaux enseignements du rapport
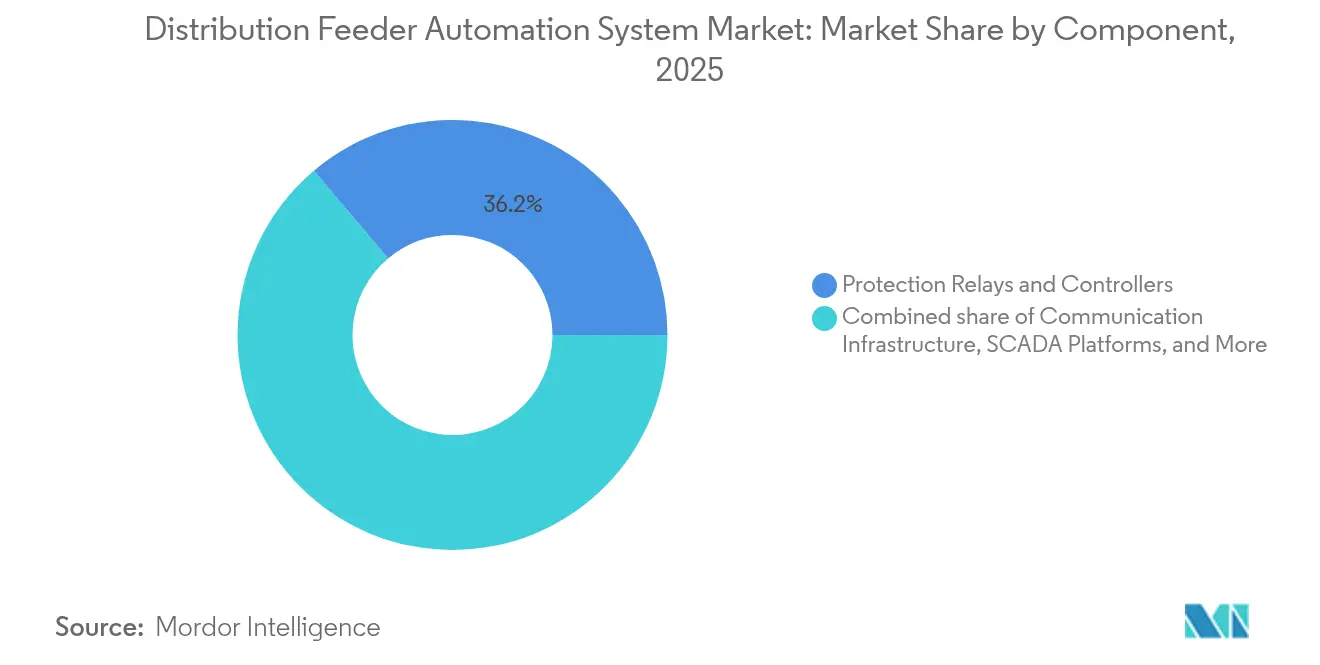
- Par composant, les relais de protection et contrôleurs ont représenté une part de marché de 36,15 % du système d'automatisation des feeders de distribution en 2025 ; l'infrastructure de communication devrait se développer à un TCAC de 10,6 % jusqu'en 2031.
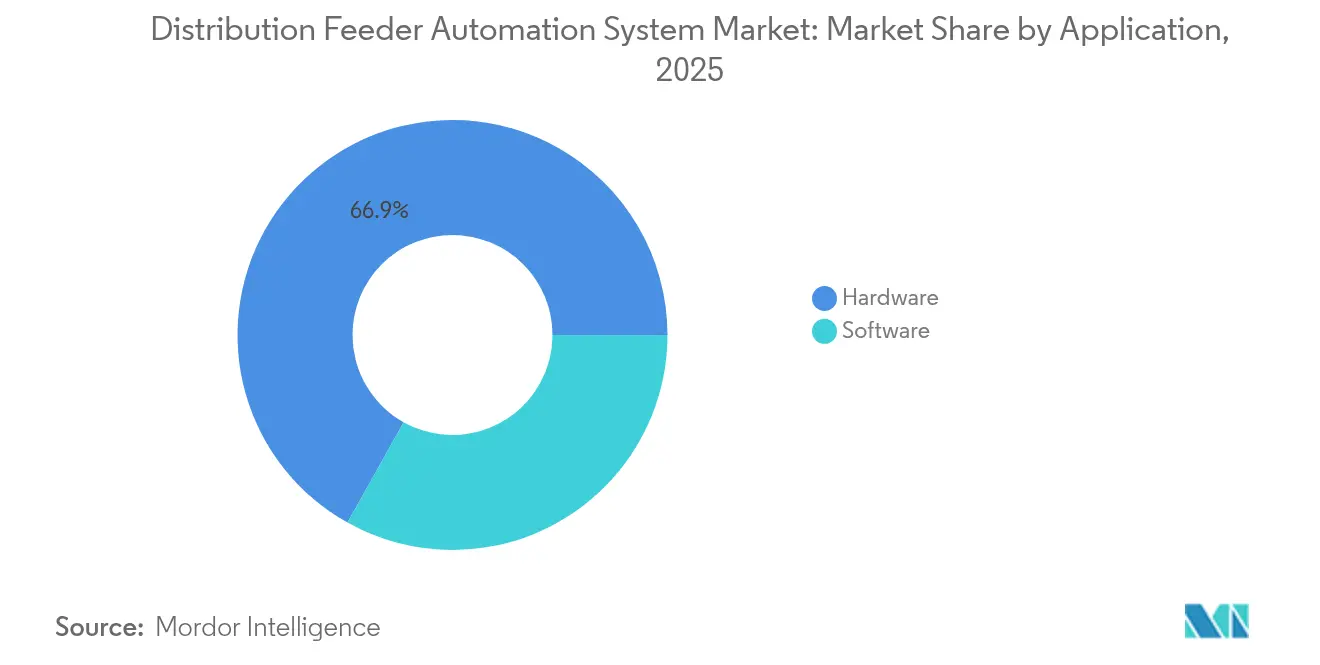
- Par application, le matériel a représenté 66,88 % de la taille du marché du système d'automatisation des feeders de distribution en 2025, tandis que les solutions logicielles devraient progresser à un TCAC de 9,6 % jusqu'en 2031.
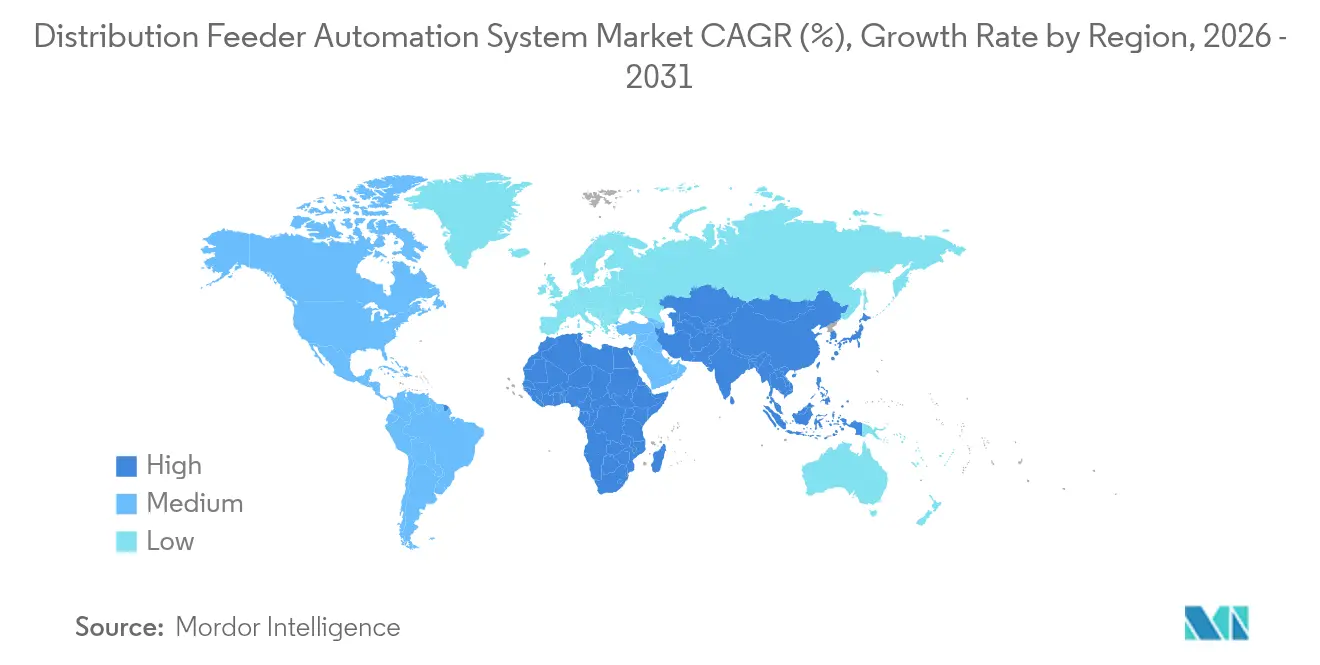
- Par géographie, l'Amérique du Nord a dominé avec une part de revenus de 31,75 % en 2025, tandis que la région Asie-Pacifique devrait afficher la croissance la plus rapide, avec un TCAC de 10,1 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats rapides de modernisation du réseau | +1.8% | Amérique du Nord, UE, APAC émergente | Moyen terme (2-4 ans) |
| Pénétration croissante de la production décentralisée (DER) | +1.5% | APAC et Amérique du Nord | Long terme (≥ 4 ans) |
| Cycles de remplacement des infrastructures de feeders vieillissantes | +1.2% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Programmes de rénovation numérique des sous-stations pilotés par les services publics (convergence OT-IT) | +1.0% | Marchés développés mondiaux | Moyen terme (2-4 ans) |
| Afflux de fonds d'investissement pour des réseaux résilients face au climat | +0.9% | Régions vulnérables au changement climatique | Court terme (≤ 2 ans) |
| Adoption des analyses de prédiction des défauts pilotées par l'IA | +0.7% | Amérique du Nord, UE, APAC en expansion | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats rapides de modernisation du réseau
Les programmes fédéraux et multilatéraux canalisent désormais des sommes records vers la résilience du réseau, offrant aux services publics une visibilité budgétaire pour investir dans des projets de système d'automatisation des feeders de distribution. Le programme américain de subventions de formule pour la résilience du réseau des États et des tribus (Grid Resilience State and Tribal Formula Grant) a seul versé 1,3 milliard USD en 2024 pour renforcer les réseaux de distribution contre les conditions météorologiques extrêmes.[1]Département de l'Énergie des États-Unis, "Subventions de formule pour la résilience du réseau des États et des tribus", energy.gov Les services publics européens sont soumis à des objectifs de décarbonation contraignants qui exigent que les dépenses annuelles de distribution doublent pour atteindre 67 milliards EUR (73,7 milliards USD) d'ici 2050.[2]Eurelectric, "Le secteur de l'énergie accélère l'investissement dans les réseaux de distribution", eurelectric.org Les premiers adoptants dans les deux régions enregistrent moins de pannes et des coûts d'exploitation plus faibles, ce qui incite les pairs plus lents à accélérer leurs achats. Les dépenses mandatées se traduisent par une visibilité pluriannuelle des revenus pour les fournisseurs et limitent les options de report des services publics. Les fournisseurs de matériel qui intègrent des analyses logicielles sont plus susceptibles de se qualifier pour des financements compétitifs, car les régulateurs mesurent de plus en plus les résultats en matière de fiabilité.
Pénétration croissante de la production décentralisée (DER)
Le solaire, l'éolien et le stockage derrière compteur transforment les circuits de distribution autrefois passifs en réseaux dynamiques bidirectionnels. La Californie prévoit 4,28 milliards USD d'économies annuelles pour les services publics une fois que son système intégré de gestion des DER (Integrated DER Management System) sera déployé à l'échelle de l'État.[3]Commission de l'énergie de Californie, "Analyse des économies du système intégré de gestion des DER", energy.ca.gov La variabilité de la production des DER oblige les services publics à adopter des algorithmes de coordination avancés que l'automatisation conventionnelle ne peut pas gérer. En conséquence, les planificateurs pilotés par logiciel et les optimiseurs en temps réel gagnent du terrain sur le marché du système d'automatisation des feeders de distribution. Les fournisseurs capables d'orchestrer simultanément des milliers d'onduleurs remportent des contrats dans les régions riches en énergie solaire, tandis que les fournisseurs uniquement axés sur le matériel risquent la marchandisation.
Cycles de remplacement des infrastructures de feeders vieillissantes
Les actifs de distribution aux États-Unis ont une durée de vie moyenne de 40 ans, et plus de 79 000 sous-stations nécessitent une modernisation pour prendre en charge les opérations numériques. Les services publics associent désormais le renouvellement des actifs à des mises à niveau de l'automatisation afin d'éviter de s'enfermer dans un autre cycle de plusieurs décennies de fonctionnalités limitées. Le programme de 1,42 milliard USD de FirstEnergy en Pennsylvanie illustre cette stratégie de regroupement, avec des dépenses consacrées aux ré-enclencheurs automatiques et à la comptage avancé intervenant en même temps que les remplacements de conducteurs. La concentration de la demande de remplacement dans les économies développées soulève la perspective de goulets d'étranglement dans l'approvisionnement, favorisant les fournisseurs qui ont déjà étendu leur capacité de production.
Programmes de rénovation numérique des sous-stations pilotés par les services publics (convergence OT-IT)
Les sous-stations qui hébergeaient autrefois des dispositifs de protection isolés fonctionnent désormais comme des concentrateurs de données alimentant les plateformes d'analyse d'entreprise. Le chiffre d'affaires mondial des sous-stations numériques a augmenté de 7,3 milliards USD en 2023 à 8,03 milliards USD en 2024. La norme IEC 61850 permet l'interopérabilité plug-and-play ; cependant, les déploiements peuvent accroître la complexité de la cybersécurité, gonflant les coûts des projets jusqu'à 30 % si cela n'est pas géré efficacement. Les fournisseurs d'automatisation dotés d'une expertise en sécurité intégrée captent une prime, car les services publics ne peuvent pas se permettre de longues fenêtres de vulnérabilité.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défis d'interopérabilité entre les protocoles hérités | -1.2% | Amérique du Nord | Moyen terme (2-4 ans) |
| Capex élevé pour l'automatisation des feeders ruraux | -0.8% | Économies en développement | Long terme (≥ 4 ans) |
| Responsabilité en matière de cybersécurité et coûts de conformité | -0.6% | Marchés développés | Court terme (≤ 2 ans) |
| Cycles d'approvisionnement prolongés des services publics dans les économies en développement | -0.4% | APAC, MEA, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis d'interopérabilité entre les protocoles hérités
Les services publics exploitent souvent les protocoles DNP3, IEC 61850 et des protocoles propriétaires sur le même circuit, ce qui double les dépenses d'intégration système et ralentit les déploiements. Les réseaux nord-américains sont les plus touchés en raison de la dépendance historique au DNP3, ce qui complique la migration. Les lacunes en matière de compatibilité augmentent la dépendance envers les fournisseurs et empêchent le marché du système d'automatisation des feeders de distribution d'atteindre une mise en appel d'offres compétitif complet, ajoutant jusqu'à 20 mois aux délais moyens des projets.
Capex élevé pour l'automatisation des feeders ruraux
Les faibles densités de clientèle font que les coûts par compteur dépassent les références urbaines jusqu'à 60 %. Le programme de modernisation rurale d'Ameren Missouri a nécessité des solutions radio sur mesure qui ont consommé près de la moitié des budgets totaux des projets. La récupération des coûts par le biais des tarifs est politiquement difficile, de sorte que certains services publics reportent l'automatisation rurale jusqu'à ce que les prix unitaires baissent ou que des subventions externes deviennent disponibles. Les fournisseurs de technologie qui proposent des dispositifs modulaires et à faible maintenance sont les mieux positionnés pour combler le fossé de viabilité rurale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'infrastructure de communication stimule la révolution de la connectivitéLes relais de protection et contrôleurs ont représenté 36,15 % de la taille du marché en 2025, tandis que l'infrastructure de communication devrait croître à un TCAC de 10,6 % jusqu'en 2031. Les services publics considèrent de plus en plus la bande passante et la latence comme des leviers stratégiques qui permettent aux services publics de couvrir les circuits sans déclencher des dépenses importantes en capital, tirant ainsi parti du potentiel des applications logicielles. Les portefeuilles de LTE privé et de radio maillée de Hitachi Energy illustrent comment les réseaux dédiés garantissent des performances déterministes même lors d'événements de pannes massives. En parallèle, les pilotes 5G de Honeywell et de Verizon valident que les réseaux publics peuvent transporter en toute sécurité le trafic de supervision à grande échelle. Le champ concurrentiel englobe donc les opérateurs de télécommunications, les spécialistes des sans-fil industriels et les OEM d'automatisation traditionnels qui s'empressent de regrouper la connectivité avec des dispositifs en périphérie de réseau.
Malgré une demande soutenue pour les relais liée aux normes de protection obligatoires, la concurrence sur les prix et les longs cycles de remplacement limitent la croissance. Les capteurs et les dispositifs électroniques intelligents bénéficient de la baisse des coûts unitaires qui permet aux services publics de couvrir les circuits sans déclencher d'approbations majeures du budget en capital.


Par application :
l'intelligence logicielle remodèle la domination du matérielLe matériel a conservé une part de marché de 66,88 % du système d'automatisation des feeders de distribution en 2025, car les actifs physiques — tels que les ré-enclencheurs, les sectionneurs et les régulateurs de tension — restent essentiels. Pourtant, le chiffre d'affaires des logiciels se développe à un TCAC de 9,6 %, soit deux fois le rythme du matériel, à mesure que les services publics passent du nombre d'actifs à l'intelligence des actifs. La plateforme One Digital Grid de Schneider Electric prétend réduire les minutes de panne de 40 % et raccourcir les délais d'examen du raccordement des DER de 25 % — des indicateurs que les régulateurs valorisent lors de l'approbation de la récupération des tarifs. La tarification par abonnement convertit les dépenses en capital autrefois irrégulières en dépenses d'exploitation prévisibles, en adéquation avec les attentes des investisseurs en matière de flux de trésorerie stables.
L'informatique en périphérie brouille davantage les frontières : les dispositifs intègrent désormais des micro-services qui filtrent les données localement, réduisant le trafic de backhaul de 70 % dans certains pilotes. Les fournisseurs principalement axés sur le matériel acquièrent donc ou s'associent avec des développeurs de cloud pour maintenir ou renforcer leurs positions sur le marché. Sur la période de prévision, les services publics devraient allouer plus d'un tiers des nouveaux budgets d'automatisation aux analyses, à la cybersécurité et à l'intégration de plateformes.
Analyse géographique
Marché nord-américain des systèmes d'automatisation des feeders de distribution
L'Amérique du Nord a généré 31,75 % des revenus mondiaux en 2025, portée par les dotations de 2,2 milliards USD du programme Grid Resilience and Innovation Partnerships, qui ont accru les dépenses d'automatisation dans 18 États. Les provinces canadiennes apportent un élan supplémentaire grâce à des investissements agressifs dans la lutte contre les incendies de forêt, tandis que le Mexique modernise ses feeders pour accueillir les exportations solaires transfrontalières. Les cadres réglementaires autorisant des rendements fondés sur la performance encouragent les services publics à piloter les diagnostics par intelligence artificielle et la logique de protection adaptative plus tôt que dans d'autres régions.
Marché Asie-Pacifique des systèmes d'automatisation des feeders de distribution
L'Asie-Pacifique représente le marché des systèmes d'automatisation des feeders de distribution à la croissance la plus rapide, progressant à un CAGR de 10,1 %, la Chine, l'Inde et le Japon dépensant collectivement davantage que leurs homologues des pays développés. State Grid en Chine s'est engagée à investir 600 milliards de yuans (84 milliards USD) en 2024 pour l'ultra-haute tension et l'intelligence de distribution, éclipsant tout programme national unique. Le pipeline du secteur énergétique indien de 478,58 milliards USD, ainsi que 1,25 billion de roupies (15 milliards USD) affectés aux compteurs intelligents, génèrent un volume de commandes soutenu pour au moins cinq ans. Parallèlement, les services publics japonais se sont engagés à investir près de 1 billion EUR (1,1 billion USD) dans le cadre du Plan de transformation verte pour renforcer les réseaux soutenant la croissance des centres de données. De tels avantages d'échelle réduisent les coûts des composants à l'échelle mondiale.
Marché européen des systèmes d'automatisation des feeders de distribution
L'Europe maintient une adoption régulière grâce aux directives climatiques contraignantes. L'obligation de doubler les dépenses annuelles de distribution pour atteindre 67 milliards EUR garantit la demande même en cas de ralentissement des économies régionales. Des projets tels que la collaboration de Hitachi Energy avec TransnetBW en Allemagne et son expansion de transformateurs de 80 millions EUR en Espagne témoignent de la confiance des fournisseurs. Les pilotes de réglage dynamique des lignes démontrent que les réseaux peuvent gagner 20 à 40 % de capacité supplémentaire sans nécessiter de nouveaux conducteurs, faisant des capteurs avancés une option attrayante pour les régulateurs soumis à des contraintes budgétaires.
Marché des systèmes d'automatisation des feeders de distribution en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud et le Moyen-Orient et l'Afrique affichent un potentiel émergent ; toutefois, les risques de change et les profils de crédit souverain limités ralentissent les déploiements à grande échelle. Les incitations à la fabrication locale au Brésil et en Arabie saoudite visent à réduire les coûts des équipements jusqu'à 25 %, améliorant ainsi la viabilité des projets.

Paysage réglementaire
Les programmes d'automatisation des départs de distribution sont de plus en plus façonnés par les exigences de fiabilité, d'interopérabilité et d'échange de données intégrées dans les normes et les obligations de planification. Aux États-Unis, le Department of Energy (DOE) continue d'ancrer les priorités de modernisation à travers les initiatives de l'Office of Electricity, notamment le plan stratégique de l'Office of Electricity du DOE de mars 2026, qui met l'accent sur la résilience et l'amélioration automatisée de la fiabilité pour répondre à la croissance de la charge liée aux centres de données et à l'industrie manufacturière, ainsi que le projet de National Transmission Needs Study 2026 publié en juillet 2026, qui met en évidence les contraintes du système et les besoins en infrastructures alimentant les investissements dans l'automatisation de la distribution.
En Europe, les attentes opérationnelles et d'échange de données pour les systèmes de distribution qui s'interfacent avec le transport sont renforcées par la recommandation ACER 01-2025 (DR NC), qui définit les considérations relatives à la réponse automatisée et à l'échange d'informations pour les systèmes connectés. Au niveau technique, les services publics et les fournisseurs alignent leurs conceptions d'automatisation des départs sur des normes mises à jour et nouvellement approuvées, notamment l'IEEE 1815.2-2025 pour les profils de communication DNP3 avec les ressources énergétiques distribuées, et l'IEEE 2413.2-2026 (approuvée en mars 2026), qui définit une architecture de référence pour l'IoT de distribution électrique. Au Royaume-Uni, les actions du DESNZ et les travaux connexes sur les codes et spécifications, notamment le calendrier de conformité prévu mi-à-fin 2026 pour une spécification de données tarifaires dans le Retail Energy Code destinée à soutenir l'interopérabilité des appareils intelligents, renforcent encore l'accent mis sur la gestion normalisée des données et l'intégration numérique sécurisée à travers les réseaux de distribution.
Paysage concurrentiel
Le marché du système d'automatisation des feeders de distribution est modérément fragmenté, avec ABB, Schneider Electric et Siemens qui s'appuient sur des décennies de matériel installé tout en prenant des décisions décisives vers les logiciels cloud. La consolidation des fournisseurs s'est accélérée en 2024 lorsque 20 distributeurs électriques — dont 11 issus du classement Top 100 d'Electrical Wholesaling — ont changé de mains, signalant une course pour la portée des canaux de distribution et le contrôle des stocks. L'acquisition par ABB de l'unité de conversion d'énergie Gamesa Electric a ajouté 40 GW de base installée utilisable et approfondi l'expertise en intégration des énergies renouvelables. Schneider Electric a investi 700 millions USD pour lancer sa plateforme d'IA, pariant que les analyses ancreront des contrats de service à long terme. Siemens s'aligne avec EnergyHub pour intégrer la gestion des DER dans sa pile d'automatisation, ciblant les services publics qui recherchent une responsabilité à fournisseur unique.
Les opportunités d'espaces blancs se concentrent autour de l'IA en périphérie de réseau et de la cybersécurité. Les start-ups qui proposent la détection des vibrations au niveau du transformateur ou des algorithmes d'auto-guérison des disjoncteurs de feeders attirent des pilotes des services publics parce qu'elles promettent des réductions mesurables des pannes sans engager de dépenses en capital importantes. Les acteurs établis répondent par des bras de capital-risque et des participations minoritaires, se couvrant contre les perturbations. Les fabricants asiatiques se concurrencent principalement sur le coût et le contenu local, tandis que les acheteurs mondiaux privilégient l'interopérabilité et les certifications de sécurité, ce qui limite le risque de marchandisation à court terme.
Leaders du secteur du système d'automatisation des feeders de distribution
ABB Ltd.
General Electric Company
Schneider Electric SA
Siemens AG
Eaton Corporation Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'automatisation des feeders de distribution
- ABB Ltd
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- General Electric Co.
- Schweitzer Engineering Laboratories Inc.
- G&W Electric Company
- Moxa Inc.
- Trilliant Holdings Inc.
- Cisco Systems Inc.
- S&C Electric Company
- Toshiba Energy Systems & Solutions
- Hitachi Energy Ltd.
- Landis+Gyr AG
- Itron Inc.
- Advanced Control Systems (Indra)
- Arteche Group
- NOJA Power Switchgear Pty Ltd
- Mitsubishi Electric Corporation
- Honeywell Process Solutions
Lire l’analyse des entreprises de système d'automatisation des feeders de distribution

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les services publics doivent connecter l'automatisation de terrain à des plateformes logicielles capables de maintenir un modèle de réseau précis et en temps réel et de coordonner les ressources énergétiques distribuées et les nouvelles charges. Ce changement est visible dans les lancements de plateformes des fournisseurs et les efforts d'intégration IT/OT des services publics, notamment le lancement par GE Vernova de GridOS for Distribution en février 2026 pour unifier les opérations en temps réel, la gestion des ressources énergétiques distribuées et la modélisation du réseau, ainsi que l'achèvement par FirstEnergy en juillet 2026 d'une intégration de modernisation ArcGIS Utility Network et ADMS visant à améliorer les mises à jour opérationnelles en temps réel. Ces déploiements ouvrent une voie claire pour les fournisseurs capables d'associer le matériel d'automatisation des départs à la gestion du modèle de réseau, aux services d'intégration et aux contrôles de cybersécurité qui réduisent les contraintes d'interopérabilité multi-fournisseurs.
L'activité normative élargit également le champ technique pour la détection en périphérie de réseau, l'IoT de distribution et les profils de communication, ce qui élargit les projets adressables au-delà des mises à niveau traditionnelles des recloseurs et sectionneurs. L'IEC TR 63353:2026 (publié en février 2026) décrit l'architecture et les exigences fonctionnelles pour les applications IoT dans la gestion de la distribution électrique, tandis que les travaux de l'IEEE tels que l'IEEE 2413.2-2026 et l'IEEE 1854-2025 renforcent les lignes directrices concernant les architectures de référence de l'IoT de distribution et les applications de distribution intelligente (y compris la vérification CVR). Du côté de la demande, les mandats de planification se précisent : une compilation du DOE publiée en janvier 2025 indique qu'environ 20 États américains ont adopté des exigences légales ou réglementaires en matière de planification des systèmes de distribution, spécifiant souvent un horizon d'au moins 10 ans, ce qui élargit le pipeline pour l'automatisation au niveau des départs, la backhaul de communication et le déploiement de capteurs nécessaires pour soutenir l'intégration des ressources énergétiques distribuées et l'électrification.
Recent Industry Developments in Marché des systèmes d'automatisation des feeders de distribution
- Juin 2026 : Schneider Electric a introduit l'Automation Processor 310 (AP310) et l'Edge Communication Node (ECN) pour faire progresser sa plateforme Foxboro Software Defined Automation. Ce lancement renforce la transition vers des architectures définies par logiciel et adaptées à l'informatique de périphérie, façonnant la manière dont les services publics et les intégrateurs conçoivent les couches de communication et de contrôle autour de l'automatisation des départs et des postes.
- Février 2026 : Schneider Electric et ETAP ont lancé une solution de jumeau numérique basée sur la physique, intégrée à la One Digital Grid Platform de Schneider Electric et à EcoStruxure ArcFM Web pour la gestion des actifs des services publics. La liaison des modèles de conception et opérationnels soutient les flux de travail ADMS, de planification et de gestion des coupures, poussant les projets d'automatisation des départs vers une intégration plus étroite des plateformes SIG-ADMS-données.
- Novembre 2024 : LUMA Energy a rapporté le déploiement de plus de 9 000 dispositifs d'automatisation du réseau et la poursuite de la mise en œuvre de systèmes d'automatisation des départs à commutation automatique sur les circuits de distribution de Porto Rico. L'ampleur du déploiement des dispositifs et de l'automatisation de la commutation des départs souligne comment les programmes axés sur la résilience peuvent accélérer l'adoption du matériel d'automatisation de terrain et des réseaux de communication associés.


Marché des systèmes d'automatisation des feeders de distribution Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les systèmes et solutions utilisés pour automatiser la surveillance, la protection, le contrôle et la communication sur les départs de distribution électrique, permettant aux services publics de détecter les défauts, d'isoler les problèmes et de rétablir le service plus rapidement.
Exclusions du périmètre : l'automatisation du transport et les systèmes de contrôle du côté production sont exclus, et le dimensionnement ne prend pas en compte l'informatique de réseau non liée qui n'est pas déployée pour l'automatisation au niveau des départs.
Aperçu de la segmentation
- Par composant
- Relais de protection et contrôleurs
- Capteurs et dispositifs électroniques intelligents
- Infrastructure de communication
- Plateformes SCADA/HMI
- Par application
- Logiciel
- Matériel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté avec des signaux publics de fiabilité et d'investissement dans le réseau qui ancrent indirectement la demande d'automatisation des départs, puis nous avons cartographié ces signaux par rapport à l'adoption probable des solutions. Nous avons examiné des sources telles que l'US Energy Information Administration (EIA) pour le contexte du réseau de distribution, les documents sur les réseaux intelligents du US Department of Energy pour l'orientation des programmes, et l'Agence internationale de l'énergie (AIE) pour les tendances plus larges d'investissement dans les réseaux électriques.
Pour traduire ces signaux en données de marché, nous avons également consulté des sources telles que les publications de l'IEEE pour les cas d'usage de l'automatisation des départs, les pages de normes de la Commission électrotechnique internationale (CEI) pour les pratiques de protection et de communication, ainsi que les ordonnances et dépôts de la US Federal Energy Regulatory Commission (FERC) qui influencent les feuilles de route d'automatisation des services publics. Les dépôts d'entreprises, les présentations aux investisseurs, les documents d'appels d'offres des services publics et la presse crédible ont été utilisés pour confirmer le calendrier de déploiement et les offres groupées de solutions. Un abonnement payant axé sur les données financières et l'intelligence économique des entreprises a été utilisé de manière sélective pour normaliser les lignes de reporting. Il s'agit d'exemples illustratifs, et de nombreuses autres sources publiques ont été utilisées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Des entretiens primaires et des enquêtes structurées ont été utilisés pour éprouver la courbe d'adoption des fonctions d'automatisation des départs et pour confirmer ce qui est réellement inclus dans les périmètres de projet au niveau du départ. Nous avons couvert les rôles d'ingénierie et d'exploitation des services publics, les intégrateurs de systèmes et les fournisseurs de composants, et les discussions ont été réparties entre l'APAC, l'EMEA et les Amériques afin que les cycles de mise à niveau régionaux et les styles d'approvisionnement ne soient pas surgénéralisés.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 17 % | APAC : 37 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 36 % |
| Acteurs plus petits : 22 % | Managers : 44 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une combinaison descendante et ascendante, commençant par une construction descendante où les dépenses d'automatisation du réseau de distribution sont reconstituées à travers l'orientation des dépenses d'investissement des services publics, le déploiement des programmes de réseaux intelligents et le mélange typique d'équipements et de logiciels observé dans les déploiements au niveau des départs. Ce pool de dépenses est ensuite réparti entre les blocs constitutifs des systèmes d'automatisation des départs à l'aide de parts vérifiées lors d'entretiens, et les résultats sont construits par région avant d'être consolidés en un total mondial.
Pour ancrer le dimensionnement, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des valeurs de projets échantillonnées à partir d'appels d'offres, le nombre typique de dispositifs par section de départ (recloseurs, sectionneurs, relais, capteurs), et des fourchettes de prix de vente moyens indicatives pour les couches d'infrastructure de communication et de plateforme SCADA/IHM. Lorsque les divulgations publiques ne séparent pas l'automatisation des départs de l'automatisation de la distribution au sens large, nous appliquons des filtres de périmètre basés sur le libellé documenté des projets, puis nous revérifions l'économie unitaire implicite afin que les totaux ne dérivent pas.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption dépend de l'impulsion politique, des objectifs de performance en matière de coupures et des cycles budgétaires des services publics, qui peuvent évoluer rapidement. Les principaux éléments que nous suivons incluent les programmes d'amélioration de la fiabilité de la distribution (par exemple, les objectifs SAIDI et SAIFI), la croissance des interconnexions de ressources énergétiques distribuées qui augmentent les besoins de surveillance, les plans d'investissement des services publics pour les réseaux de distribution, la modernisation des réseaux de communication des départs, et les cycles de remplacement des relais de protection et des contrôleurs. Les hypothèses sont finalisées après examen du rythme de déploiement attendu avec des praticiens, et nous conservons au moins un scénario baissier et un scénario haussier afin d'éviter de nous fixer sur une seule trajectoire de croissance.
Validation des données et cycle de mise à jour
La validation est effectuée par étapes afin que le chiffre final ne soit pas déterminé par une seule série de données. Nous comparons les résultats du modèle à des signaux indépendants tels que l'orientation des dépenses des services publics, les attributions de projets et le mélange implicite des couches matérielles, logicielles et de communication, puis les anomalies sont examinées au niveau régional avant validation finale.
En cas d'écart, nous revérifions les définitions, le calendrier de conversion des devises et les parts d'adoption utilisées pour chaque bloc de solution, et nous recontactons des experts sélectionnés lorsqu'un changement de programme important pourrait modifier la courbe. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient le rythme de déploiement ou la tarification, et avant livraison, un analyste effectue un nouveau passage afin que les clients reçoivent la vision la plus récente.
Taille du marché des systèmes d'automatisation des départs de distribution de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'automatisation des départs ne correspondent souvent pas car la frontière entre l'automatisation des départs et l'automatisation de la distribution au sens large n'est pas tracée de la même manière, et parce que certaines estimations mélangent des logiciels de réseau adjacents avec des équipements sur départ. Les différences proviennent également de la manière dont les fournisseurs sont associés à ce marché, de ce qui est compté comme un système par rapport à un composant, et du fait que l'année utilisée est une année civile ou un exercice fiscal décalé.
Les valeurs d'attribution d'appels d'offres, les divulgations des plans d'investissement des services publics et les vérifications de déploiement de dispositifs par départ sont les éléments probants qui relient Mordor Intelligence aux déploiements au niveau des départs lors du dimensionnement du marché à 5,56 milliards USD (2026). Les écarts s'élargissent généralement lorsqu'une étude comptabilise des plateformes complètes d'automatisation de la distribution, inclut les dépenses d'automatisation des postes, ou suppose une expansion plus rapide des prix de vente moyens pour les capteurs et les couches de communication sans revalidation par rapport aux offres et au rythme des approvisionnements récents.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,56 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,54 milliards USD (2023) | Utilise une année de référence antérieure et une saisie plus restreinte du périmètre du système, et semble sous-estimer les infrastructures de communication et les couches SCADA/IHM fréquemment intégrées dans les programmes d'automatisation des départs. |
| Éditeur sectoriel B | 4,80 milliards USD (2025) | Mélange l'automatisation des départs avec certains postes d'automatisation de la distribution, et la répartition entre logiciels et matériel n'est pas clairement rattachée au libellé du périmètre des projets de départs ou aux points de référence récents des appels d'offres des services publics. |
L'écart observé dans le tableau provient principalement de l'endroit où chaque éditeur trace la frontière entre les systèmes d'automatisation des départs et les dépenses d'automatisation de la distribution adjacentes, ainsi que des hypothèses d'année et de tarification utilisées. En ancrant le périmètre sur les déploiements au niveau des départs et en vérifiant le résultat par rapport à des signaux observables de programmes et d'appels d'offres, nous obtenons un chiffre équilibré qui peut être retracé à travers des données d'entrée claires et des étapes reproductibles.


Questions clés répondues dans le rapport
Quelle est la valeur actuelle du marché du système d'automatisation des feeders de distribution ?
La taille du marché du système d'automatisation des feeders de distribution est évaluée à 5,56 milliards USD en 2026 et devrait atteindre 7,92 milliards USD d'ici 2031.
Quelle région domine le marché aujourd'hui ?
L'Amérique du Nord détient la plus grande part de revenus de 31,75 %, soutenue par un financement fédéral étendu pour la résilience du réseau.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un TCAC de 10,1 % jusqu'en 2031, en raison d'investissements massifs de la Chine, de l'Inde et du Japon.
Quel segment de composants se développe le plus rapidement ?
L'infrastructure de communication croît à un TCAC de 10,6 % car les services publics accordent la priorité à une connectivité robuste pour l'échange de données en temps réel.
Comment les services publics font-ils face au vieillissement des infrastructures ?
Ils combinent les programmes de remplacement avec des mises à niveau de l'automatisation, comme l'illustre le plan de modernisation de 1,42 milliard USD de FirstEnergy approuvé en 2024.
Pourquoi le logiciel gagne-t-il des parts dans ce secteur ?
Les analyses alimentées par l'IA et l'intelligence en périphérie de réseau aident les services publics à réduire les minutes de panne et à intégrer la production décentralisée, stimulant la trajectoire de croissance à un TCAC de 9,6 % du logiciel.
Dernière mise à jour de la page le:



