
配電フィーダーオートメーションシステム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
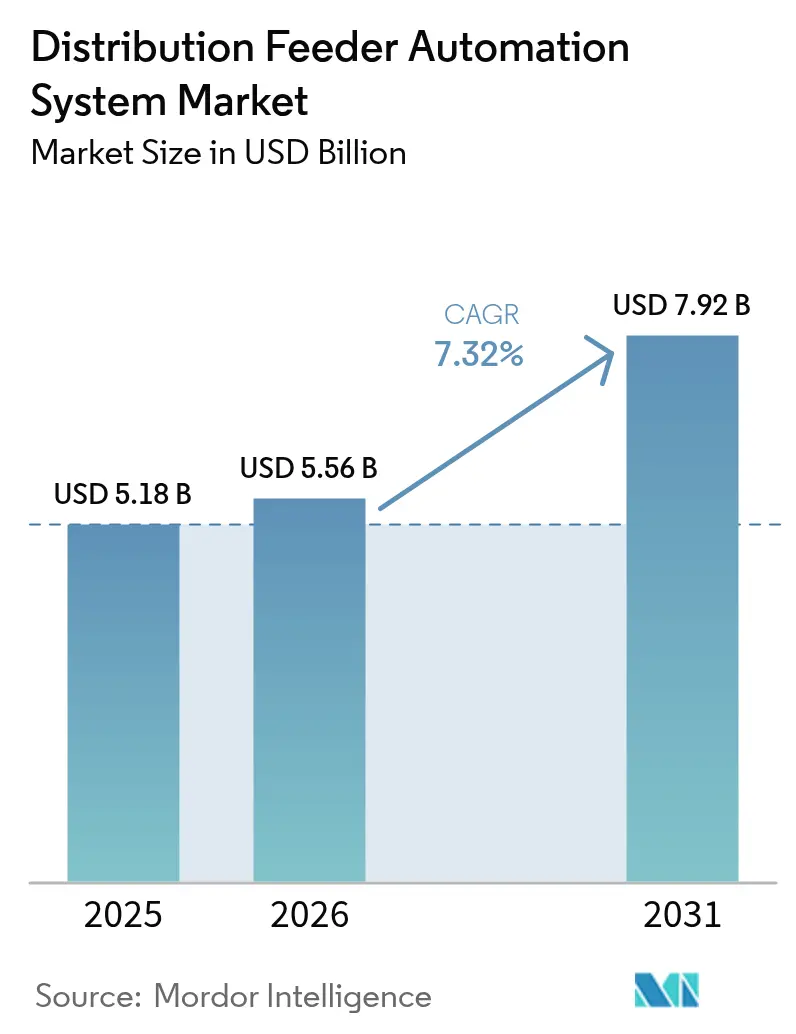
| 市場規模 (2026) | 5.56 十億米ドル |
| 市場規模 (2031) | 7.92 十億米ドル |
| Growth Rate (2026 - 2031) | 7.32 % |
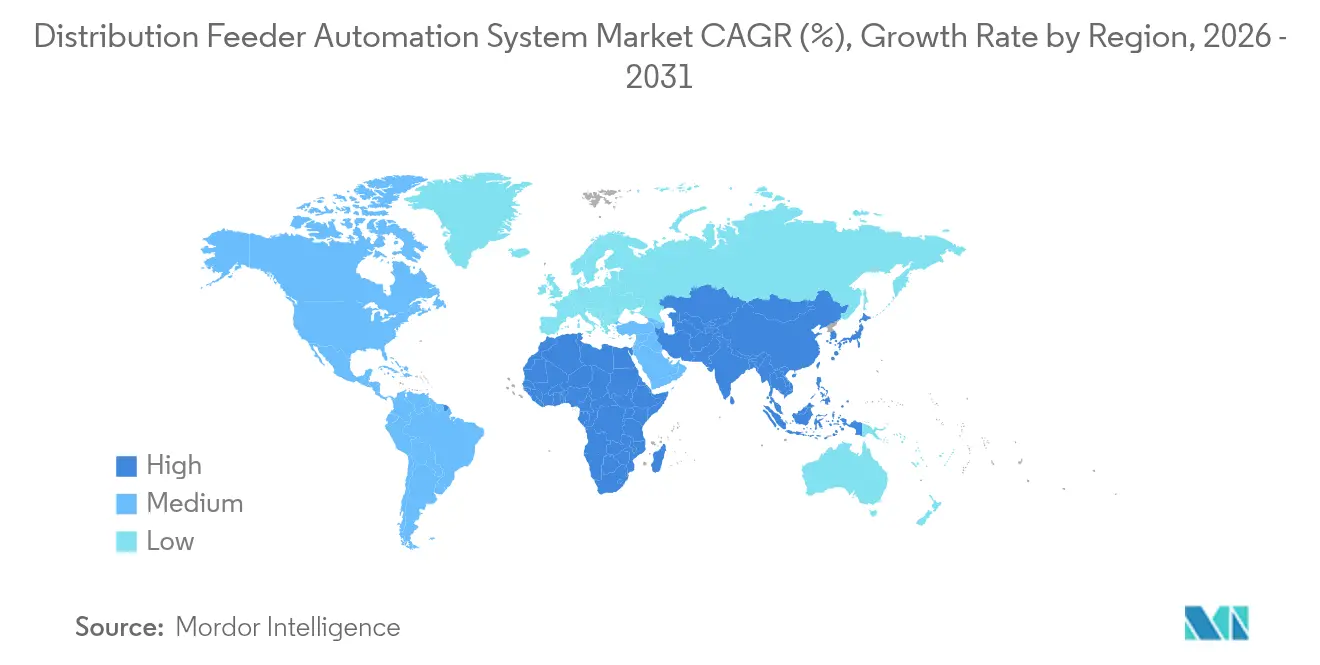
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
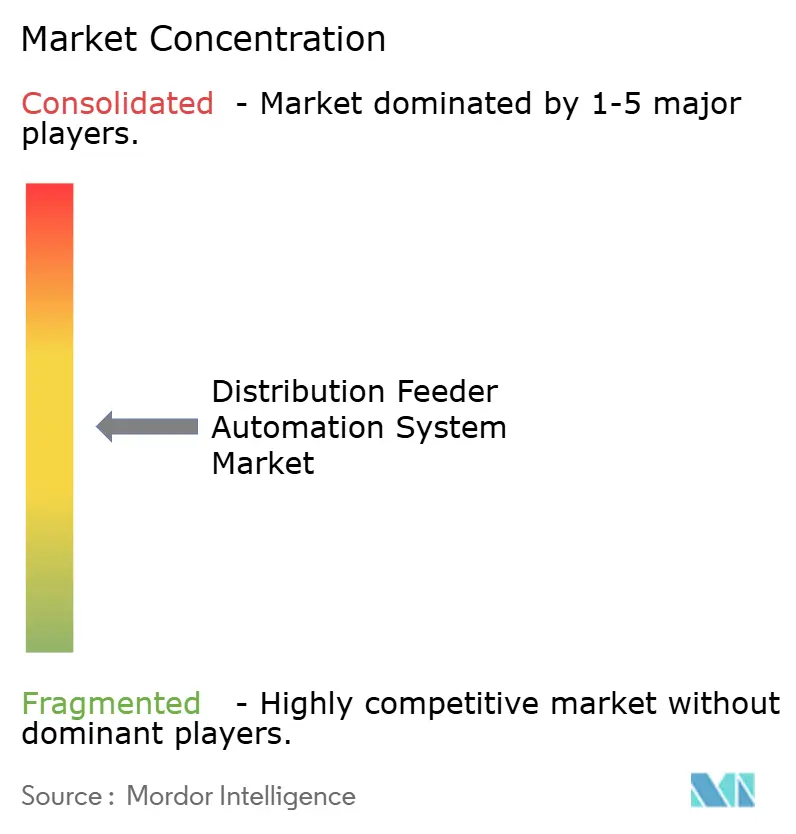
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による配電フィーダーオートメーションシステム市場分析
配電フィーダーオートメーションシステムの市場規模は、2025年の51億8,000万米ドルから2026年には55億6,000万米ドルへと成長し、2026年から2031年の年平均成長率7.32%で2031年までに79億2,000万米ドルに達すると予測されています。
老朽化した資産の近代化を電力会社に義務付ける規制命令、AI駆動の故障予測分析によるコスト優位性、そして気候変動に強靭な電力網に向けた前例のない公的資金が相まって、持続的な需要を生み出しています。北米は依然として収益のリーダーである一方、アジア太平洋の二桁成長率は地理的な勢力バランスの変化が迫っていることを示しています。電力会社はインストール済みハードウェアの価値を拡張するソフトウェア中心のソリューションをますます優先しており、電気系ディストリビューター間の合併急増は、規模と技術統合が競争優位を左右するようになったことを示しています。
主要レポートポイント
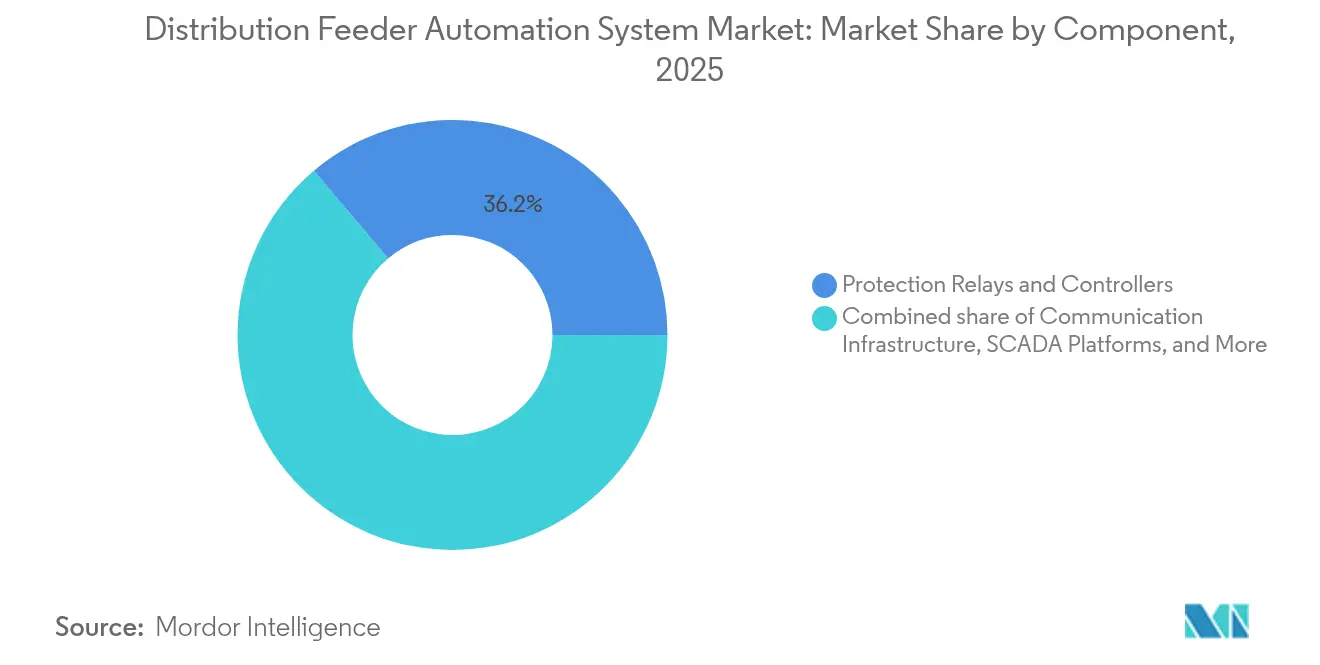
- コンポーネント別では、保護リレーおよびコントローラーが2025年における配電フィーダーオートメーションシステムの市場シェアの36.15%を占めました。通信インフラは2031年にかけて年平均成長率10.6%で拡大する見込みです。
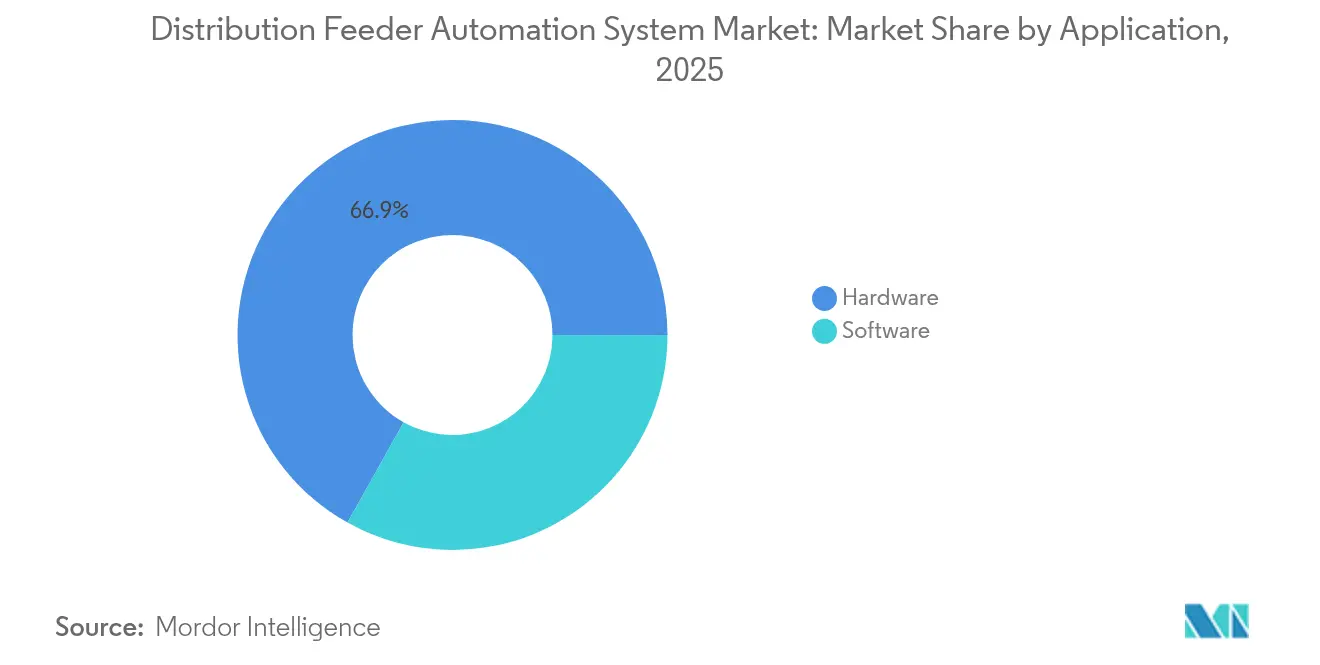
- アプリケーション別では、2025年の配電フィーダーオートメーションシステム市場規模においてハードウェアが66.88%を占める一方、ソフトウェアソリューションは2031年にかけて年平均成長率9.6%で成長する見込みです。
- 地域別では、北米が2025年に31.75%の収益シェアでリードしており、アジア太平洋地域は2026年から2031年にかけて最も高い年平均成長率10.1%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な電力網近代化義務 | +1.8% | 北米、EU、新興アジア太平洋 | 中期(2〜4年) |
| 分散型エネルギー資源(DER)の普及拡大 | +1.5% | アジア太平洋および北米 | 長期(4年以上) |
| 老朽化フィーダーインフラの更新サイクル | +1.2% | 北米、EU | 長期(4年以上) |
| 電力会社主導のデジタル変電所改修プログラム(OT-IT統合) | +1.0% | 世界の先進市場 | 中期(2〜4年) |
| 気候変動に強靭な電力網への投資資金の急増 | +0.9% | 気候変動脆弱地域 | 短期(2年以内) |
| AI駆動の故障予測分析の採用 | +0.7% | 北米、EU、拡大するアジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速な電力網近代化義務
連邦および多国間プログラムが電力網の強靭化に過去最高の資金を投入しており、電力会社に配電フィーダーオートメーションシステムプロジェクトへの投資に向けた予算の確実性を提供しています。米国の電力網強靭化州・部族別交付金プログラム(Grid Resilience State and Tribal Formula Grant)だけで2024年に13億米ドルを拠出し、極端な気象に対して配電ネットワークを強化しました。[1]米国エネルギー省、「電力網強靭化州・部族別交付金」、energy.gov 欧州の電力会社は拘束力のある脱炭素化目標に直面しており、2050年までに配電への年間支出を670億ユーロ(737億米ドル)に倍増させる必要があります。[2]Eurelectric、「電力セクターが配電電力網投資を加速」、eurelectric.org 両地域の早期採用者は停電の減少と運営コストの低下を実証しており、遅れを取る競合他社の調達加速を促しています。義務付けられた支出はサプライヤーに複数年の収益の見通しをもたらし、電力会社の先送りの選択肢を狭めています。ソフトウェア分析をバンドルするハードウェアベンダーは、規制当局が信頼性の成果をますます測定するようになる中で、競争的資金の資格を得やすくなっています。
分散型エネルギー資源(DER)の普及拡大
太陽光、風力、およびメーター後ろの蓄電池が、かつては受動的であった配電回路を動的な双方向ネットワークへと変えつつあります。カリフォルニア州は、統合型DER管理システムが州全体に普及した際に年間42億8,000万米ドルの光熱費削減を見込んでいます。[3]カリフォルニア州エネルギー委員会、「統合型DER管理システムの節約分析」、energy.ca.gov DER出力の変動性により、電力会社は従来の自動化では対応できない高度な調整アルゴリズムを採用せざるを得なくなっています。その結果、ソフトウェア駆動のスケジューラーおよびリアルタイムオプティマイザーが配電フィーダーオートメーションシステム市場全体で支持を集めています。何千ものインバーターを同時に統制できるサプライヤーが太陽光資源豊富な地域で契約を獲得する一方、ハードウェアのみのベンダーはコモディティ化のリスクにさらされています。
老朽化フィーダーインフラの更新サイクル
米国の配電資産は平均耐用年数が40年であり、79,000を超える変電所がデジタル運用をサポートするための近代化を必要としています。電力会社は今や、限られた機能のまま次の数十年サイクルを固定しないよう、資産更新と自動化アップグレードを組み合わせています。ペンシルベニア州におけるFirstEnergyの14億2,000万米ドルのプログラムは、自動再閉路器および高度なメータリングへの支出が導線交換と同時に行われるこのバンドル戦略を体現しています。先進国経済における集中的な交換需要はサプライチェーンのボトルネックの可能性を高めており、すでに生産能力を拡大済みのサプライヤーが有利な立場にあります。
電力会社主導のデジタル変電所改修プログラム(OT-IT統合)
かつては独立した保護装置を収容していた変電所が、今やエンタープライズ分析プラットフォームにデータを供給するデータハブとして機能しています。世界のデジタル変電所収益は2023年の73億米ドルから2024年には80億3,000万米ドルへと増加しました。IEC 61850はプラグアンドプレイの相互運用性を実現していますが、展開時にサイバーセキュリティの複雑さが加わり、効果的に管理されない場合はプロジェクトコストが最大30%増加する可能性があります。電力会社は長期にわたる脆弱性のリスクを許容できないため、セキュリティの専門知識を組み込んだ自動化ベンダーがプレミアムを獲得しています。
阻害要因影響分析*
| 阻害要因 | CAGRへの影響(%)(概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシープロトコル間の相互運用性の課題 | -1.2% | 北米 | 中期(2〜4年) |
| 農村部フィーダー自動化の高い設備投資 | -0.8% | 途上国経済 | 長期(4年以上) |
| サイバーセキュリティ責任およびコンプライアンスコスト | -0.6% | 先進市場 | 短期(2年以内) |
| 途上国経済における電力会社の長期調達サイクル | -0.4% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシープロトコル間の相互運用性の課題
電力会社は同一回路上でDNP3、IEC 61850、および独自プロトコルを運用することが多く、システム統合費用が2倍になり展開が遅延します。北米の電力網はDNP3への歴史的な依存度が高いため最も影響を受けており、移行を複雑にしています。互換性の欠如はベンダーロックインを強め、配電フィーダーオートメーションシステム市場が完全な競争入札に達することを妨げ、平均プロジェクトスケジュールに最大20ヶ月を追加します。
農村部フィーダー自動化の高い設備投資
顧客密度の低さにより、1メーター当たりのコストが都市部の基準を最大60%上回ります。Ameren Missouriの農村部近代化プログラムでは、プロジェクト総予算のほぼ半分を消費する専用無線ソリューションが必要でした。料金を通じてコストを回収することは政治的に困難であるため、一部の電力会社は単価が下落するか外部助成金が利用可能になるまで農村部の自動化を延期します。モジュール式で低メンテナンスのデバイスを提供する技術プロバイダーが農村部の実行可能性ギャップを埋めるうえで最も有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
通信インフラが接続革命を牽引保護リレーおよびコントローラーは2025年の市場規模の36.15%を占め、通信インフラは2031年にかけて年平均成長率10.6%で成長すると予測されています。電力会社はますます帯域幅とレイテンシを、大規模な設備予算支出を引き起こすことなく回路をカバーし、ソフトウェアアプリケーションの可能性を活用することを可能にする戦略的なレバーとして捉えています。Hitachi EnergyのプライベートLTEおよびメッシュ無線ポートフォリオは、専用ネットワークが大規模停電イベント時でも確定的なパフォーマンスを保証する方法を示しています。並行して、HoneywellとVerizonによる5Gパイロットは、公共ネットワークが監視トラフィックを安全かつ大規模に伝送できることを実証しています。したがって、競争領域は通信キャリア、産業用ワイヤレス専門業者、およびエッジデバイスと接続性をバンドルしようと競う従来の自動化OEMにまで及んでいます。
必須保護規格に結びついたリレー需要は持続しているものの、価格競争と長い更新サイクルが成長を抑制しています。センサーおよびインテリジェント電子デバイスは、電力会社が主要な設備予算承認を必要とせずに回路をカバーできる単位コストの低下から恩恵を受けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


アプリケーション別:
ソフトウェアインテリジェンスがハードウェア優位を再編再閉路器、区分開閉器、電圧調整器などの物理的資産が依然として不可欠であるため、2025年にはハードウェアが配電フィーダーオートメーションシステム市場シェアの66.88%を占めました。しかし、電力会社が資産数から資産インテリジェンスへとシフトするにつれて、ソフトウェア収益はハードウェアの2倍のペースである年平均成長率9.6%で拡大しています。Schneider ElectricのOne Digital Gridプラットフォームは、停電時間を40%削減し、DER系統連系審査を25%短縮すると主張しており、これらは規制当局が料金回収を承認する際に重視する指標です。サブスクリプション価格設定により、かつては不均一だった設備投資が予測可能な運営支出に転換され、安定したキャッシュフローに対する投資家の期待と一致します。
エッジコンピューティングがさらに境界を曖昧にしています。デバイスは今やローカルでデータをフィルタリングするマイクロサービスを組み込んでおり、一部のパイロットではバックホールトラフィックを70%削減しています。そのため、ハードウェア中心のベンダーはクラウド開発者を買収またはパートナーシップを締結し、市場ポジションを維持または強化しています。予測期間にわたり、電力会社は新規自動化予算の3分の1以上を分析、サイバーセキュリティ、およびプラットフォーム統合に配分することが見込まれています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米配電フィーダー自動化シスム市場
北米は2025年に世界収益の31.75%を創出した。これは22億米ドルのグリッド・レジリエンス・アンド・イノベーション・パートナーシップ助成金によって推進されており、18州における自動化支出を増加させた。カナダの各州は積極的な山火事対策投資によって勢いを加え、メキシコは国境を越えた太陽光発電の輸出に対応するためフィーダーの高度化を進めている。パフォーマンスベースの収益を認める規制の枠組みにより、電力会社は他の地域よりも早期にAI診断および適応型保護ロジックの試験導入を行うことが可能となっている。
アジア太平洋配電フィーダー自動化システム市場
アジア太平洋地域は配電フィーダー自動化システム市場において最も成長が速く、CAGR 10.1%で拡大している。中国、インド、日本が先進国を上回る支出を行っていることがその主因である。中国の国家電網は2024年に超高圧および配電インテリジェンスへ6,000億元(840億米ドル)の投資を確約しており、単一国のプログラムとしては他を圧倒する規模である。インドの4,785.8億米ドルに上る電力セクターのパイプインと、スマートメーターに充当された1.25兆ルピー(150億米ドル)は、少なくとも5年間にわたる持続的な受注量を生み出す。一方、日本の電力会社はデータセンターの成長を支えるネットワーク強化のため、グリーン・トランスフォーメーション計画のもとで約1兆ユーロ(1.1兆米ドル)の投資を誓約している。このような規模の優位性は、世界的なコンポーネントコストの低下をもたらす。
欧州配電フィーダー自動化システム市場
欧州は拘束力のある気候指令を背景に、安定した普及を維持している。配電への年間支出を670億ユーロに倍増させる要件は、地域経済が減速した場合でも需要を確保する。ドイツにおけるHitachi EnergyとTransnetBWの協業や、スペインでの8,000万ユーロの変圧器増設プロジェクトは、サプライヤーの信頼を示している。ダイナミック・ライン・レーティングの試験導入により、新たな導線を必要とせずに送電容量を20〜40%増加できることが実証されており、コスト制約のある規制当局にとって高度センサーは魅力的な選択肢となっている。
南米・中東アフリカ配電フィーダー自動化システム市場
南米および中東・アフリカは新興の潜在力を示しているが、通貨リスクおよび限られた国家信用力が大規模展開を遅らせている。ブラジルおよびサウジアラビアにおける現地製造インセンティブは、機器コストを最大25%削減し、プロジェクトの実現可能性を高めることを目的としている。

規制環境
配電フィーダー自動化プログラムは、規格や計画義務に組み込まれた信頼性、相互運用性、データ交換要件によって、ますます形作られている。米国では、エネルギー省(DOE)が電力局のイニシアチブを通じて近代化の優先事項を継続的に支えており、その中には2026年3月のDOE電力局戦略計画があり、データセンターや製造業からの負荷成長に対応するための強靭性と自動化された信頼性向上を強調している。また、2026年7月に発表された2026年国家送電需要調査(草案)は、配電自動化投資に反映されるシステム制約とインフラ需要を浮き彫りにしている。
欧州では、送電系統と接続する配電システムに対する運用およびデータ交換の要件が、ACER勧告01-2025(DR NC)によって強化されており、接続システムに関する自動応答および情報交換の考慮事項を定めている。技術層では、電力会社およびベンダーが、DERを備えたDNP3通信プロファイル向けのIEEE 1815.2-2025や、配電IoTの参照アーキテクチャを定義するIEEE 2413.2-2026(2026年3月承認)など、更新・新規承認された規格にフィーダー自動化設計を整合させている。英国では、DESNZの取り組みおよび関連するコード・仕様策定作業(スマート家電の相互運用性を支援するリテールエネルギーコードにおける料金データ仕様の2026年中盤から後半のコンプライアンス期限を含む)により、配電ネットワーク全体における標準化されたデータ処理と安全なデジタル統合の重要性がさらに高まっている。
競争環境
配電フィーダーオートメーションシステム市場は中程度に断片化しており、ABB、Schneider Electric、Siemensが数十年にわたるインストール済みハードウェアを活用しながら、クラウドソフトウェアへの果断な移行を進めています。2024年にはサプライヤーの統合が加速し、電気系卸売業者トップ100のうち11社を含む20社が買収されました。これはチャネルリーチと在庫管理をめぐる競争を示しています。ABBによるGamesa Electricの電力変換ユニット買収は400万kWのサービス可能なインストールベースを追加し、再生可能エネルギー統合の専門性を深化させました。Schneider Electricは7億米ドルを投資してAIプラットフォームを立ち上げ、分析が長期サービス契約の基盤となると見込んでいます。SiemensはEnergyHubと連携してDER管理を自動化スタックに統合し、単一ベンダーの責任を求める電力会社をターゲットとしています。
ホワイトスペースの機会はエッジベースのAIおよびサイバーセキュリティに集中しています。変圧器レベルの振動センシングやフィーダー遮断器の自己修復アルゴリズムを提供するスタートアップは、大きな設備投資なしに停電の測定可能な削減を約束するため、電力会社のパイロットを引き付けています。既存企業はベンチャー部門や少数株主持分を通じて対応し、混乱に対するリスクをヘッジしています。アジアのメーカーは主にコストとローカルコンテンツで競争している一方、グローバルのバイヤーは相互運用性とセキュリティ認証を優先しており、近い将来のコモディティ化リスクを制限しています。
配電フィーダーオートメーションシステム産業リーダー
ABB Ltd.
General Electric Company
Schneider Electric SA
Siemens AG
Eaton Corporation Inc
- *免責事項:主要選手の並び順不同
配電フィーダー自動化システム市場
- ABB Ltd
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- General Electric Co.
- Schweitzer Engineering Laboratories Inc.
- G&W Electric Company
- Moxa Inc.
- Trilliant Holdings Inc.
- Cisco Systems Inc.
- S&C Electric Company
- Toshiba Energy Systems & Solutions
- Hitachi Energy Ltd.
- Landis+Gyr AG
- Itron Inc.
- Advanced Control Systems (Indra)
- Arteche Group
- NOJA Power Switchgear Pty Ltd
- Mitsubishi Electric Corporation
- Honeywell Process Solutions

市場機会と将来展望
機会は、電力会社が現場自動化を、正確でリアルタイムなネットワークモデルを維持し、DERや新たな負荷を協調させることができるソフトウェアプラットフォームに接続する必要がある領域に集中している。この動きは、ベンダーのプラットフォーム発表や電力会社のIT/OT統合の取り組みに見られ、GE Vernovaはリアルタイムオペレーション、DER管理、ネットワークモデリングを統合するために2026年2月にGridOS for Distributionを発表し、FirstEnergyは2026年7月にArcGIS Utility NetworkとADMSの近代化統合を完了させ、リアルタイムの運用更新を改善した。これらの導入により、フィーダー自動化ハードウェアをネットワークモデル管理、統合サービス、および複数ベンダー間の相互運用性の負担を軽減するサイバーセキュリティ管理と組み合わせることができるベンダーに対し、明確な道筋が生まれている。
規格に関する取り組みは、グリッドエッジセンシング、配電IoT、通信プロファイルの技術的な余地を広げており、従来のリクローザーやセクショナライザーの更新にとどまらず、対象となるプロジェクトの範囲を拡大している。IEC TR 63353:2026(2026年2月発行)は、配電管理におけるIoTアプリケーションのアーキテクチャと機能要件を概説しており、IEEE 2413.2-2026やIEEE 1854-2025などのIEEEの取り組みは、配電IoT参照アーキテクチャおよびスマート配電アプリケーション(CVR検証を含む)に関する指針を強化している。需要側では、計画義務がより具体化しており、2025年1月に発表されたDOEの集計によると、米国の約20州が配電系統計画に関する法的または規制上の要件を採用しており、多くは少なくとも10年の計画期間を規定している。これにより、DER統合と電化を支えるために必要なフィーダーレベルの自動化、通信バックホール、センサー展開のパイプラインが拡大している。
Recent Industry Developments in 配電フィーダー自動化システム市場
- 2026年6月:Schneider ElectricはFoxboro Software Defined Automationプラットフォームを進化させるため、Automation Processor 310(AP310)およびEdge Communication Node(ECN)を発表した。この発表は、ソフトウェア定義型かつエッジ対応型アーキテクチャへの移行を強化するもので、電力会社やインテグレーターがフィーダーおよび変電所自動化に関する通信・制御レイヤーをどのように設計するかに影響を与える。
- 2026年2月:Schneider ElectricとETAPは、Schneider ElectricのOne Digital Grid PlatformおよびEcoStruxure ArcFM Web(電力資産管理向け)と統合された、物理ベースのデジタルツインソリューションを発表した。設計モデルと運用モデルの連携はADMS、計画、停電対応のワークフローを支え、フィーダー自動化プロジェクトをGIS-ADMS-データプラットフォームのより緊密な統合へと推進する。
- 2024年11月:LUMA Energyは、9,000台以上のグリッド自動化デバイスの導入と、プエルトリコの配電回線全体における自動切替フィーダー自動化システムの継続的な実装を報告した。デバイス導入の規模とフィーダー切替の自動化は、強靭性を重視したプログラムが現場自動化ハードウェアおよびそれを支える通信ネットワークの採用をどのように加速できるかを示している。


配電フィーダー自動化システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査方法では、電力会社が障害を検知し、問題を切り離し、より迅速にサービスを復旧できるように、配電フィーダーにおける監視、保護、制御、通信を自動化するために使用されるシステムおよびソリューションを対象とする。
対象外の範囲:送電自動化および発電側の制御システムは対象外であり、市場規模には、フィーダーレベルの自動化のために展開されていない無関係なグリッドITは含まれていない。
セグメンテーション概要
- コンポーネント別
- 保護リレーおよびコントローラー
- センサーおよびインテリジェント電子デバイス
- 通信インフラ
- SCADA/HMIプラットフォーム
- アプリケーション別
- ソフトウェア
- ハードウェア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、フィーダー自動化の需要を間接的に裏付ける、公的なグリッド信頼性および投資に関する指標から開始し、それらの指標を予想されるソリューション採用にマッピングした。配電網の状況については米国エネルギー情報局(EIA)、プログラムの方向性については米国エネルギー省のスマートグリッド資料、より広範な電力網投資の傾向については国際エネルギー機関(IEA)などの資料を参照した。
これらの指標を市場インプットに変換するため、フィーダー自動化の使用事例についてはIEEEの出版物、保護・通信手法については国際電気標準会議(IEC)の規格ページ、電力会社の自動化計画に影響を与える米国連邦エネルギー規制委員会(FERC)の命令や申請書なども参照した。導入時期およびソリューションの組み合わせを確認するため、企業の開示資料、投資家向け資料、電力会社の入札文書、信頼できる報道が使用された。企業財務および業界インテリジェンスに特化した有料サブスクリプションは、報告項目の正規化のために選択的に使用された。これらは例示であり、データ収集、前提条件の検証、未解決の疑問点の明確化のために、他にも多くの公開情報源が使用された。
一次インタビューおよび調査
一次インタビューおよび構造化調査は、フィーダー自動化機能の採用曲線を検証し、フィーダーレベルのプロジェクト範囲に実際に何が含まれているかを確認するために使用された。対象は電力会社のエンジニアリングおよび運用担当者、システムインテグレーター、部品サプライヤーであり、地域ごとの更新サイクルや調達スタイルを過度に一般化しないよう、議論はAPAC、EMEA、アメリカ地域に分散させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):17% | APAC:37% |
| ミドルティア:49% | 部門/事業リーダー:39% | EMEA:36% |
| 小規模プレイヤー:22% | マネージャー:44% | アメリカ:27% |
市場規模算定および予測
基本モデルは、トップダウンとボトムアップを組み合わせた手法を採用しており、まず、電力会社の資本支出の方向性、スマートグリッドプログラムの展開、フィーダーレベル導入において一般的な機器・ソフトウェアの組み合わせを通じて配電グリッド自動化支出を再構築するトップダウン構築から開始する。その支出プールは、インタビューで確認されたシェアを用いてフィーダー自動化システムの構成要素に割り当てられ、結果は地域別に構築された後、世界全体の合計に統合される。
市場規模算定の妥当性を保つため、入札からの抽出プロジェクト値、フィーダーセクションあたりの典型的なデバイス数(リクローザー、セクショナライザー、リレー、センサー)、通信インフラおよびSCADA/HMIプラットフォームレイヤーの参考ASP範囲といった、選択的なボトムアップの近似値と合計値を相互検証している。公開資料がフィーダー自動化と広範な配電自動化を区別していない場合、記載されているプロジェクト内容に基づいて範囲フィルターを適用し、その後、暗示されるユニットエコノミクスを再確認することで、合計値がずれないようにしている。
予測については、政策の推進、停電性能目標、電力会社の予算サイクルなど、採用速度に急速な変化をもたらしうる要因に依存するため、シナリオ分析が用いられる。追跡している主要なインプットには、配電信頼性向上プログラム(例:SAIDIおよびSAIFI目標)、監視需要を高める分散型エネルギー資源相互接続の増加、配電網に対する電力会社の投資計画、フィーダー通信網の近代化、保護リレーおよびコントローラーの更新サイクルが含まれる。前提条件は、実務者との協議によって想定される導入速度を確認した後に確定され、単一の成長経路に偏らないよう、少なくとも1つの下振れケースと1つの上振れケースを維持している。
データ検証および更新サイクル
検証は段階的に行われ、最終的な数値が単一のデータシリーズに依存しないようにしている。電力会社の支出動向、プロジェクトの受注、ハードウェア・ソフトウェア・通信レイヤーの暗示される構成比といった独立した指標とモデルの出力を比較し、異常値については承認前に地域レベルで確認している。
差異が生じた場合は、定義、通貨換算のタイミング、各ソリューションブロックに使用された採用シェアを再確認し、大規模なプログラム変更が予測曲線に影響を与える可能性がある場合は、選定した専門家に再度連絡を取る。レポートは年次で更新され、導入速度や価格に大きな影響を与える事象が発生した場合には中間更新を行い、納品前にはアナリストが最新の見解をクライアントに提供できるよう、改めて確認作業を行う。
Mordor Intelligenceによる配電フィーダー自動化システム市場規模と他の公開推定値との比較
フィーダー自動化と広範な配電自動化の境界線が同じように引かれておらず、また一部の推定値が隣接するグリッドソフトウェアとフィーダー上の機器を混在させているため、公開されているフィーダー自動化の市場規模はしばしば一致しない。差異は、ベンダーがこの市場にどのようにマッピングされているか、システムとコンポーネントの区別、使用される年が暦年か変則会計年度かによっても生じる。
入札受注額、電力会社の投資計画開示、フィーダーあたりのデバイス導入状況の確認は、市場規模を5.56億米ドル(2026年)と算定する際に、Mordor Intelligenceがフィーダーレベルの導入と結びつけるための証拠となっている。差異は、調査が配電自動化プラットフォーム全体を計上する場合、変電所自動化支出を含める場合、あるいは最近の入札や調達動向と再検証せずにセンサーや通信レイヤーのASPの急速な拡大を想定する場合に、通常拡大する傾向がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 5.56億米ドル(2026年) | |
| グローバルコンサルティングA | 4.54億米ドル(2023年) | より早い基準年と、狭いシステム範囲の捕捉を用いており、フィーダー自動化プログラムにしばしば組み込まれる通信インフラおよびSCADA/HMIレイヤーを過小評価しているように見える。 |
| 業界パブリッシャーB | 4.80億米ドル(2025年) | フィーダー自動化と選択された配電自動化の項目を混在させており、ソフトウェアとハードウェアの区分は、フィーダープロジェクトの範囲表現や最近の電力会社入札のベンチマークに明確に結びついていない。 |
表内のばらつきは主に、各発行元がフィーダー自動化システムと隣接する配電自動化支出との境界線をどこに引くか、また使用される年および価格の前提条件に起因している。範囲をフィーダー導入に固定し、観測可能なプログラムおよび入札の指標に対して出力を確認することで、明確なインプットと再現可能な手順を通じて追跡できる、バランスの取れた数値を得ている。


レポートで回答される主要な質問
配電フィーダーオートメーションシステム市場の現在の市場規模は?
配電フィーダーオートメーションシステムの市場規模は2026年に56億米ドルと評価されており、2031年までに79億2,000万米ドルに達すると予測されています。
現在、どの地域が市場をリードしていますか?
北米が最大の31.75%の収益シェアを保持しており、広範な連邦電力網強靭化資金によって支えられています。
最も急速に成長している地域はどこですか?
アジア太平洋は中国、インド、日本による大規模な投資により、2031年まで年平均成長率10.1%で成長すると予測されています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
通信インフラは、電力会社がリアルタイムデータ交換のための強固な接続性を優先するため、年平均成長率10.6%で成長しています。
電力会社は老朽化インフラにどのように対処していますか?
電力会社は更新プログラムと自動化アップグレードを組み合わせており、2024年に承認されたFirstEnergyの14億2,000万米ドルの近代化計画がその好例です。
なぜソフトウェアがこの産業でシェアを拡大しているのですか?
AI駆動の分析とエッジインテリジェンスにより、電力会社は停電時間を削減し分散型発電を統合できるようになっており、ソフトウェアの年平均成長率9.6%という成長軌跡を牽引しています。
最終更新日:



