
Tamaño y Cuota del Mercado de Sistemas de Automatización de Alimentadores de Distribución
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.32 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Automatización de Alimentadores de Distribución por Mordor Intelligence
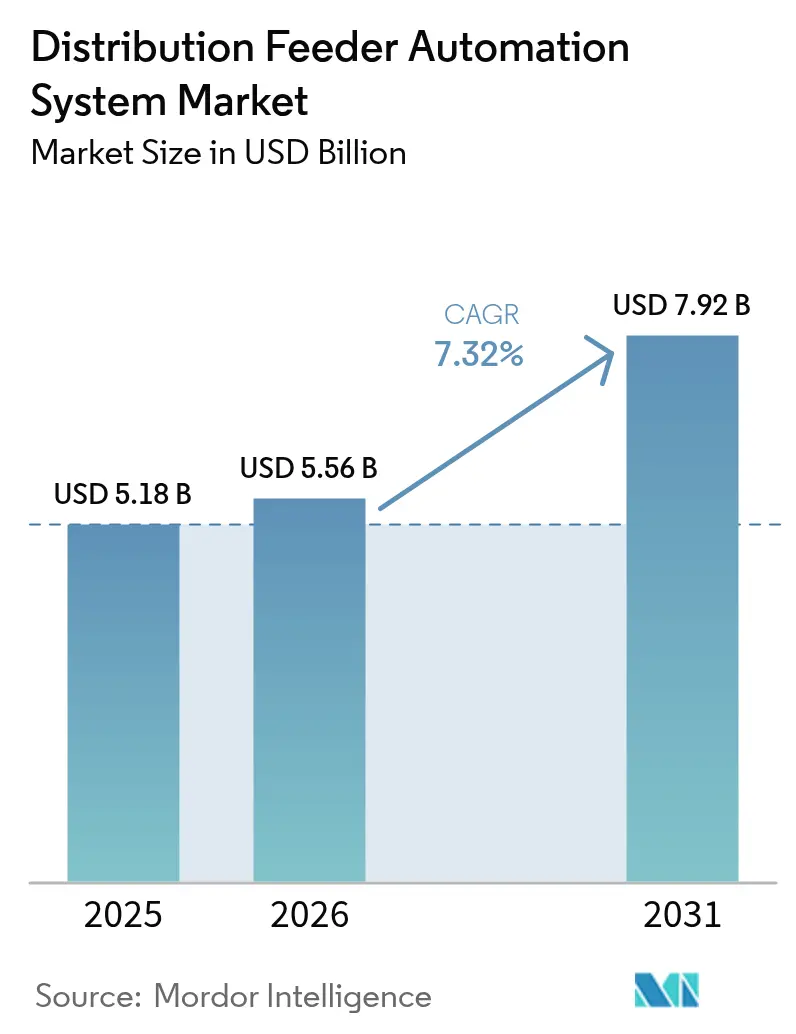
Se espera que el tamaño del Mercado de Sistemas de Automatización de Alimentadores de Distribución crezca de USD 5,18 mil millones en 2025 a USD 5,56 mil millones en 2026, y se prevé que alcance USD 7,92 mil millones en 2031 a una CAGR del 7,32% durante el período 2026-2031.
Los mandatos regulatorios que obligan a las empresas de servicios públicos a modernizar activos envejecidos, la ventaja de costos de los análisis de predicción de fallos impulsados por IA y el financiamiento público sin precedentes para redes eléctricas resilientes al clima se combinan para generar una demanda sostenida. América del Norte sigue siendo el líder en ingresos, aunque la tasa de expansión de dos dígitos de Asia-Pacífico indica un inminente reequilibrio geográfico. Las empresas de servicios públicos priorizan cada vez más soluciones centradas en software que amplían el valor del hardware instalado, mientras que un auge de fusiones entre distribuidores eléctricos indica que la escala y la integración tecnológica ahora dictan la ventaja competitiva.
Conclusiones Clave del Informe
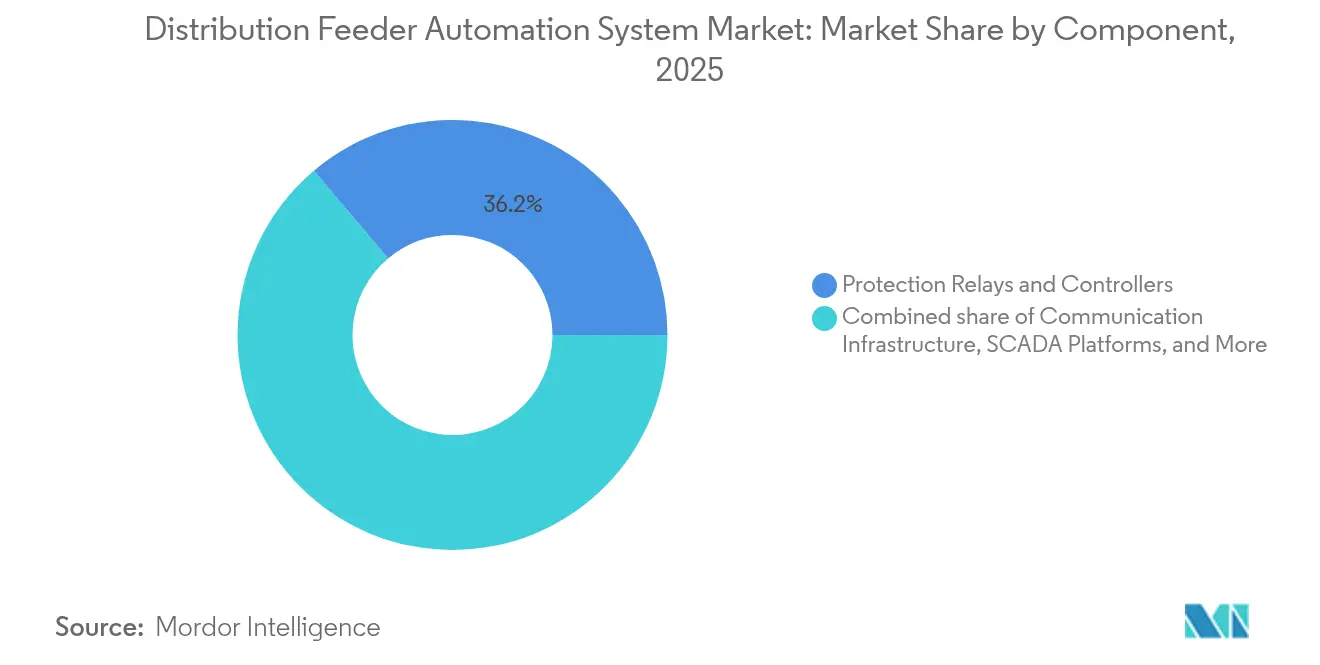
- Por componente, los relés de protección y controladores representaron una cuota de mercado del 36,15% del sistema de automatización de alimentadores de distribución en 2025; se proyecta que la infraestructura de comunicaciones se expandirá a una CAGR del 10,6% hasta 2031.
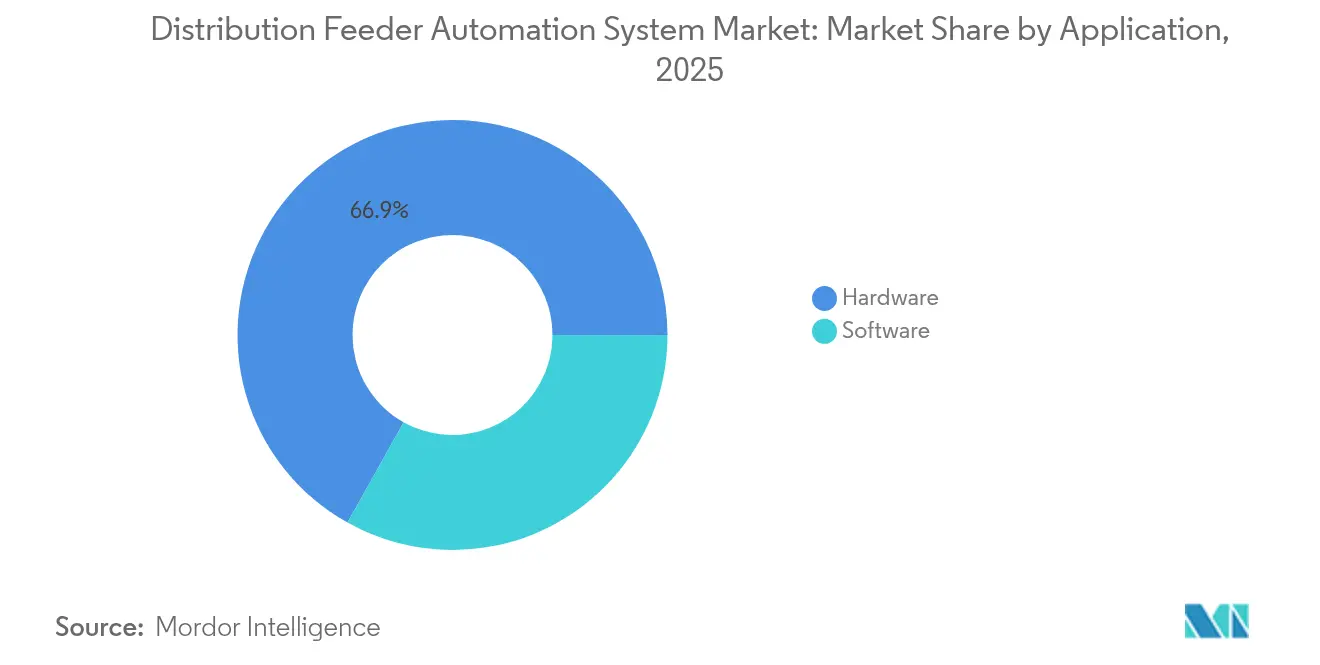
- Por aplicación, el hardware representó el 66,88% del tamaño del mercado de sistemas de automatización de alimentadores de distribución en 2025, mientras que se proyecta que las soluciones de software avanzarán a una CAGR del 9,6% hasta 2031.
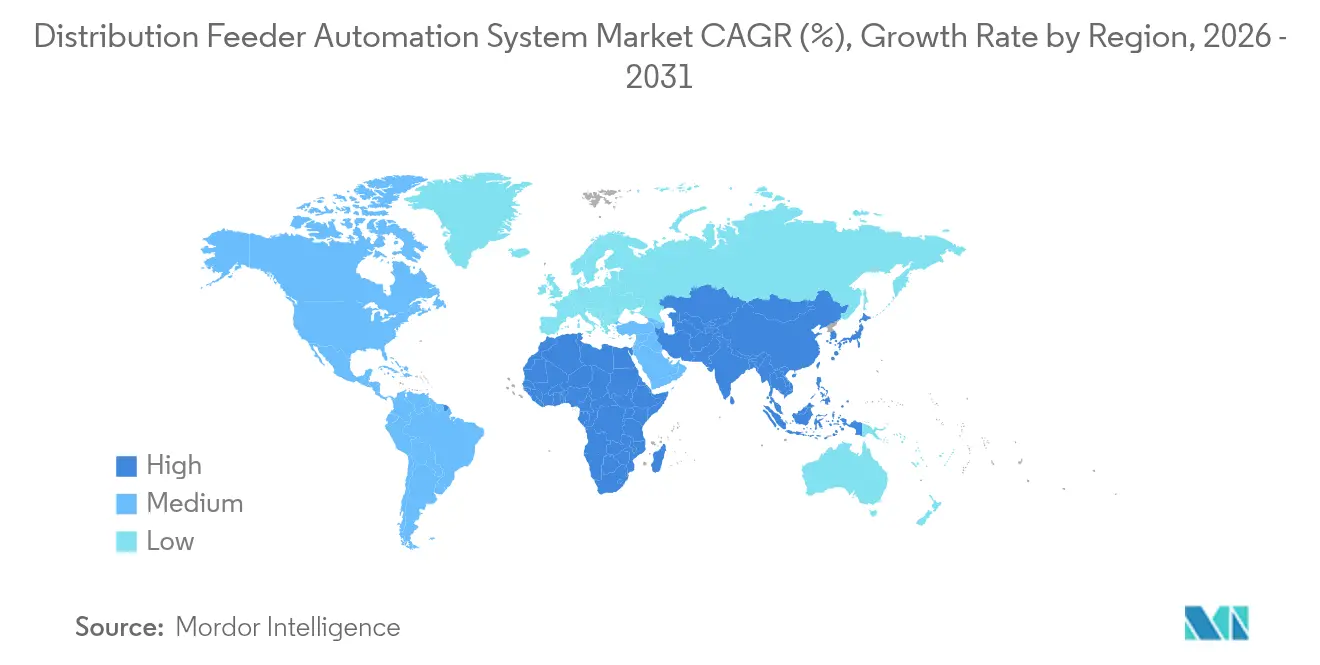
- Por geografía, América del Norte lideró con una cuota de ingresos del 31,75% en 2025, mientras que se pronostica que la región Asia-Pacífico registrará el crecimiento más rápido, con una CAGR del 10,1% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de modernización acelerada de redes eléctricas | +1.8% | América del Norte, UE, APAC emergente | Mediano plazo (2-4 años) |
| Mayor penetración de generación distribuida (GD) | +1.5% | APAC y América del Norte | Largo plazo (≥ 4 años) |
| Ciclos de reemplazo de infraestructura de alimentadores envejecida | +1.2% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Programas de modernización de subestaciones digitales liderados por empresas de servicios públicos (convergencia OT-IT) | +1.0% | Mercados desarrollados a nivel global | Mediano plazo (2-4 años) |
| Auge en fondos de inversión en redes eléctricas resilientes al clima | +0.9% | Regiones vulnerables al clima | Corto plazo (≤ 2 años) |
| Adopción de análisis de predicción de fallos impulsados por IA | +0.7% | América del Norte, UE, APAC en expansión | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Modernización Acelerada de Redes Eléctricas
Los programas federales y multilaterales canalizan ahora sumas récord hacia la resiliencia de las redes eléctricas, proporcionando a las empresas de servicios públicos certeza presupuestaria para invertir en proyectos de sistemas de automatización de alimentadores de distribución. El programa de Subsidios de Fórmula para Resiliencia de Redes Eléctricas para Estados y Tribus de EE. UU. por sí solo desembolsó USD 1.300 millones en 2024 para reforzar las redes de distribución frente a condiciones meteorológicas extremas.[1]Departamento de Energía de EE. UU., "Subsidios de Fórmula para Resiliencia de Redes Eléctricas para Estados y Tribus," energy.gov Las empresas de servicios públicos europeas enfrentan objetivos de descarbonización vinculantes que requieren que el gasto anual en distribución se duplique hasta alcanzar los EUR 67 mil millones (USD 73.700 millones) para 2050.[2]Eurelectric, "El sector eléctrico acelera la inversión en redes de distribución," eurelectric.org Los adoptantes tempranos en ambas regiones demuestran menos interrupciones del suministro y menores costos operativos, lo que motiva a sus pares rezagados a acelerar las adquisiciones. El gasto obligatorio se traduce en visibilidad de ingresos plurianuales para los proveedores y reduce las opciones de diferimiento de las empresas de servicios públicos. Los proveedores de hardware que integran análisis de software tienen más probabilidades de calificar para financiación competitiva, ya que los reguladores miden cada vez más los resultados en materia de fiabilidad.
Mayor Penetración de Generación Distribuida (GD)
La energía solar, eólica y el almacenamiento detrás del medidor están convirtiendo los circuitos de distribución anteriormente pasivos en redes dinámicas y bidireccionales. California proyecta USD 4.280 millones en ahorros anuales para las empresas de servicios públicos una vez que su Sistema de Gestión Integrada de Generación Distribuida se implante a nivel estatal.[3]Comisión de Energía de California, "Análisis de Ahorros del Sistema de Gestión Integrada de Generación Distribuida," energy.ca.gov La variabilidad de la producción de generación distribuida obliga a las empresas de servicios públicos a adoptar algoritmos avanzados de coordinación que la automatización convencional no puede manejar. Como resultado, los programadores basados en software y los optimizadores en tiempo real ganan terreno en el mercado de sistemas de automatización de alimentadores de distribución. Los proveedores capaces de orquestar simultáneamente miles de inversores obtienen contratos en regiones con alta penetración solar, mientras que los proveedores exclusivamente de hardware se enfrentan al riesgo de convertirse en commodities.
Ciclos de Reemplazo de Infraestructura de Alimentadores Envejecida
Los activos de distribución en los Estados Unidos tienen una vida útil media de 40 años, y más de 79.000 subestaciones requieren modernización para respaldar las operaciones digitales. Las empresas de servicios públicos ahora combinan la renovación de activos con mejoras de automatización para evitar consolidar otro ciclo de varias décadas de funcionalidad limitada. El programa de USD 1.420 millones de FirstEnergy en Pensilvania ejemplifica esta estrategia de agrupación, con gasto en recicladores automáticos y medición avanzada que ocurre de manera concurrente con los reemplazos de conductores. La demanda de reemplazo concentrada en economías desarrolladas plantea la perspectiva de cuellos de botella en el suministro, lo que favorece a los proveedores que ya han ampliado su capacidad de producción.
Programas de Modernización de Subestaciones Digitales Liderados por Empresas de Servicios Públicos (Convergencia OT-IT)
Las subestaciones que alojaban dispositivos de protección aislados ahora operan como centros de datos que alimentan plataformas de análisis empresarial. Los ingresos globales de subestaciones digitales aumentaron de USD 7.300 millones en 2023 a USD 8.030 millones en 2024. La norma IEC 61850 permite la interoperabilidad plug-and-play; sin embargo, las implementaciones pueden añadir complejidad en materia de ciberseguridad, lo que incrementa los costos del proyecto hasta en un 30% si no se gestionan eficazmente. Los proveedores de automatización con experiencia integrada en seguridad obtienen una prima porque las empresas de servicios públicos no pueden permitirse ventanas de vulnerabilidad prolongadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de interoperabilidad entre protocolos heredados | -1.2% | América del Norte | Mediano plazo (2-4 años) |
| Alto gasto de capital para la automatización de alimentadores rurales | -0.8% | Economías en desarrollo | Largo plazo (≥ 4 años) |
| Responsabilidad en ciberseguridad y costos de cumplimiento | -0.6% | Mercados desarrollados | Corto plazo (≤ 2 años) |
| Ciclos de adquisición prolongados de empresas de servicios públicos en economías en desarrollo | -0.4% | APAC, MEA, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Interoperabilidad entre Protocolos Heredados
Las empresas de servicios públicos frecuentemente operan los protocolos DNP3, IEC 61850 y protocolos propietarios en el mismo circuito, lo que duplica el gasto en integración de sistemas y ralentiza los despliegues. Las redes eléctricas de América del Norte son las más afectadas debido a la dependencia histórica del protocolo DNP3, lo que complica la migración. Las brechas de compatibilidad aumentan el bloqueo del proveedor e impiden que el mercado de sistemas de automatización de alimentadores de distribución alcance una licitación competitiva plena, añadiendo hasta 20 meses a los plazos medios de los proyectos.
Alto Gasto de Capital para la Automatización de Alimentadores Rurales
La baja densidad de clientes eleva los costos por medidor por encima de los niveles de referencia urbanos hasta en un 60%. El programa de modernización rural de Ameren Missouri requirió soluciones de radio personalizadas que consumieron casi la mitad de los presupuestos totales del proyecto. La recuperación de costos a través de tarifas es políticamente difícil, por lo que algunas empresas de servicios públicos difieren la automatización rural hasta que los precios unitarios disminuyan o se disponga de subvenciones externas. Los proveedores de tecnología que ofrecen dispositivos modulares de bajo mantenimiento están mejor posicionados para cerrar la brecha de viabilidad en zonas rurales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Infraestructura de Comunicaciones Impulsa la Revolución de la ConectividadLos relés de protección y controladores representaron el 36,15% del tamaño del mercado en 2025, mientras que se prevé que la infraestructura de comunicaciones crezca a una CAGR del 10,6% hasta 2031. Las empresas de servicios públicos consideran cada vez más el ancho de banda y la latencia como palancas estratégicas que permiten cubrir circuitos sin desencadenar grandes gastos de capital, aprovechando así el potencial de las aplicaciones de software. Las carteras de LTE privada y radio en malla de Hitachi Energy ilustran cómo las redes dedicadas garantizan un rendimiento determinístico incluso durante eventos de interrupción masiva. Paralelamente, los pilotos de 5G de Honeywell y Verizon validan que las redes públicas pueden transportar de forma segura el tráfico de supervisión a escala. El campo competitivo abarca, por tanto, a operadores de telecomunicaciones, especialistas en comunicaciones inalámbricas industriales y fabricantes de equipos originales de automatización tradicionales que compiten por integrar la conectividad con los dispositivos de borde.
A pesar de la demanda sostenida de relés vinculada a los estándares de protección obligatorios, la competencia de precios y los largos ciclos de reemplazo limitan el crecimiento. Los sensores y los dispositivos electrónicos inteligentes se benefician de la caída de los costos unitarios, que permiten a las empresas de servicios públicos cubrir circuitos sin desencadenar grandes aprobaciones de presupuesto de capital.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Aplicación:
La Inteligencia del Software Redefine el Dominio del HardwareEl hardware mantuvo una cuota de mercado del 66,88% en el mercado de sistemas de automatización de alimentadores de distribución en 2025, dado que los activos físicos —como recicladores automáticos, seccionalizadores y reguladores de tensión— siguen siendo esenciales. Sin embargo, los ingresos por software se están expandiendo a una CAGR del 9,6%, el doble del ritmo del hardware, a medida que las empresas de servicios públicos pasan del recuento de activos a la inteligencia de activos. La Plataforma One Digital Grid de Schneider Electric afirma reducir los minutos de interrupción en un 40% y acortar las revisiones de interconexión de generación distribuida en un 25% —métricas que los reguladores valoran al aprobar la recuperación de tarifas—. Los precios por suscripción convierten los gastos de capital anteriormente irregulares en gastos operativos predecibles, alineándose con las expectativas de los inversores de flujos de efectivo estables.
La computación en el borde difumina aún más los límites: los dispositivos ahora integran microservicios que filtran datos localmente, reduciendo el tráfico de retorno en un 70% en algunos pilotos. Los proveedores centrados en hardware, por tanto, adquieren o se asocian con desarrolladores de nube para mantener o fortalecer su posición en el mercado. Durante el período de pronóstico, se espera que las empresas de servicios públicos destinen más de un tercio de los nuevos presupuestos de automatización a análisis, ciberseguridad e integración de plataformas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Sistemas de Automatización de Alimentadores de Distribución en América del Norte
América del Norte generó el 31,75% de los ingresos globales en 2025, impulsada por los premios del Programa de Resiliencia e Innovación de la Red por valor de 2,2 mil millones de USD, que incrementaron los gastos en automatización en 18 estados. Las provincias canadienses añaden impulso a través de inversiones agresivas en mitigación de incendios forestales, mientras que México moderniza los alimentadores para acomodar las exportaciones solares transfronterizas. Los marcos regulatorios que permiten rendimientos basados en el desempeño alientan a las empresas de servicios públicos a implementar diagnósticos de inteligencia artificial y lógica de protección adaptativa antes que otras regiones.
Mercado de Sistemas de Automatización de Alimentadores de Distribución en Asia-Pacífico
Asia-Pacífico representa el mercado de sistemas de automatización de alimentadores de distribución de más rápido crecimiento, avanzando a una CAGR del 10,1%, ya que China, India y Japón superan colectivamente el gasto de sus pares desarrollados. La Red Estatal de China comprometió 600 mil millones de yuanes (84 mil millones de USD) en 2024 para la inteligencia de distribución y de ultra alta tensión, eclipsando cualquier programa de un solo país. El plan de inversión del sector energético de India por valor de 478,58 mil millones de USD, junto con 1,25 billones de rupias (15 mil millones de USD) destinados a medidores inteligentes, crea un volumen de pedidos sostenido durante al menos cinco años. Mientras tanto, las empresas de servicios públicos japonesas se han comprometido con casi 1 billón de EUR (1,1 billones de USD) en el marco del Plan de Transformación Verde para fortalecer las redes que respaldan el crecimiento de los centros de datos. Estas ventajas de escala reducen los costos de componentes a nivel mundial.
Mercado de Sistemas de Automatización de Alimentadores de Distribución en Europa
Europa mantiene una adopción constante respaldada por directivas climáticas vinculantes. El requisito de duplicar el gasto anual en distribución hasta 67 mil millones de EUR asegura la demanda incluso si las economías regionales se desaceleran. Proyectos como la colaboración de Hitachi Energy con TransnetBW en Alemania y su expansión de transformadores por 80 millones de EUR en España subrayan la confianza de los proveedores. Los proyectos piloto de Calificación Dinámica de Líneas demuestran que las redes pueden ganar entre un 20% y un 40% de capacidad adicional sin necesidad de nuevos conductores, lo que convierte a los sensores avanzados en una opción atractiva para los reguladores con restricciones presupuestarias.
Mercado de Sistemas de Automatización de Alimentadores de Distribución en América del Sur y MEA
América del Sur y Oriente Medio y África muestran un potencial emergente; sin embargo, los riesgos cambiarios y los limitados perfiles de crédito soberano ralentizan los despliegues a gran escala. Los incentivos de fabricación localizada en Brasil y Arabia Saudita tienen como objetivo reducir los costos de equipos hasta en un 25%, mejorando la viabilidad de los proyectos.

Panorama regulatorio
Los programas de automatización de alimentadores de distribución están cada vez más determinados por los requisitos de fiabilidad, interoperabilidad e intercambio de datos incorporados en las normas y las obligaciones de planificación. En Estados Unidos, el Departamento de Energía (DOE) continúa fijando las prioridades de modernización mediante iniciativas de la Oficina de Electricidad, incluido el Plan Estratégico de la Oficina de Electricidad del DOE de marzo de 2026, que hace hincapié en la resiliencia y en las mejoras automatizadas de la fiabilidad para abordar el crecimiento de la demanda proveniente de centros de datos y la manufactura, y el borrador del National Transmission Needs Study de 2026 publicado en julio de 2026, que destaca las limitaciones del sistema y las necesidades de infraestructura que alimentan las inversiones en automatización de la distribución.
En Europa, las expectativas operativas y de intercambio de datos para los sistemas de distribución que interactúan con la transmisión se refuerzan mediante la Recomendación ACER 01-2025 (DR NC), que establece consideraciones sobre respuesta automatizada e intercambio de información para los sistemas conectados. En el plano técnico, las empresas de servicios públicos y los proveedores están alineando los diseños de automatización de alimentadores con normas actualizadas y recientemente aprobadas, incluida la IEEE 1815.2-2025 para perfiles de comunicación DNP3 con DER, y la IEEE 2413.2-2026 (aprobada en marzo de 2026), que define una arquitectura de referencia para el IoT de distribución eléctrica. En el Reino Unido, las acciones de DESNZ y los trabajos relacionados con códigos y especificaciones, incluido el plazo de cumplimiento de mediados a finales de 2026 para una especificación de datos de tarifas dentro del Retail Energy Code destinada a favorecer la interoperabilidad de los electrodomésticos inteligentes, aumentan aún más el énfasis en el manejo estandarizado de datos y la integración digital segura en las redes de distribución.
Panorama Competitivo
El mercado de sistemas de automatización de alimentadores de distribución está moderadamente fragmentado, con ABB, Schneider Electric y Siemens aprovechando décadas de hardware instalado mientras realizan movimientos decisivos hacia el software en la nube. La consolidación de proveedores se aceleró en 2024, cuando 20 distribuidores eléctricos —11 de los cuales figuran en el Top 100 de Electrical Wholesaling— cambiaron de manos, lo que señala una carrera por el alcance del canal y el control del inventario. La adquisición por parte de ABB de la unidad de conversión de energía de Gamesa Electric añadió 40 GW de base instalada disponible para servicios y profundizó la experiencia en integración de energías renovables. Schneider Electric invirtió USD 700 millones para lanzar su plataforma de IA, apostando a que los análisis consolidarán contratos de servicios a largo plazo. Siemens se alinea con EnergyHub para integrar la gestión de generación distribuida en su stack de automatización, con el objetivo de captar empresas de servicios públicos que buscan responsabilidad de un único proveedor.
Las oportunidades de espacio en blanco se concentran en torno a la IA basada en el borde y la ciberseguridad. Las empresas emergentes que ofrecen detección de vibraciones a nivel de transformador o algoritmos de autocuración de interruptores de alimentadores atraen proyectos piloto de empresas de servicios públicos porque prometen reducciones medibles en las interrupciones sin incurrir en grandes gastos de capital. Las empresas establecidas responden a través de fondos de capital riesgo y participaciones minoritarias, protegiéndose contra la disrupción. Los fabricantes asiáticos compiten principalmente en costo y contenido local, mientras que los compradores globales priorizan la interoperabilidad y las certificaciones de seguridad, lo que limita el riesgo de convertirse en commodities en el corto plazo.
Líderes de la Industria de Sistemas de Automatización de Alimentadores de Distribución
ABB Ltd.
General Electric Company
Schneider Electric SA
Siemens AG
Eaton Corporation Inc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Automatización de Alimentadores de Distribución
- ABB Ltd
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- General Electric Co.
- Schweitzer Engineering Laboratories Inc.
- G&W Electric Company
- Moxa Inc.
- Trilliant Holdings Inc.
- Cisco Systems Inc.
- S&C Electric Company
- Toshiba Energy Systems & Solutions
- Hitachi Energy Ltd.
- Landis+Gyr AG
- Itron Inc.
- Advanced Control Systems (Indra)
- Arteche Group
- NOJA Power Switchgear Pty Ltd
- Mitsubishi Electric Corporation
- Honeywell Process Solutions
Lea el análisis de las empresas de sistema de automatización de alimentadores de distribución

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde las empresas de servicios públicos deben conectar la automatización de campo con plataformas de software que mantienen un modelo de red preciso y en tiempo real y que pueden coordinar los DER y las nuevas cargas. Este cambio se observa en los lanzamientos de plataformas de proveedores y en los esfuerzos de integración de TI/OT de las empresas de servicios públicos, incluido el lanzamiento de GridOS for Distribution por parte de GE Vernova en febrero de 2026 para unificar las operaciones en tiempo real, la gestión de DER y el modelado de red, y la finalización por parte de FirstEnergy de una integración de modernización de ArcGIS Utility Network y ADMS en julio de 2026 para mejorar las actualizaciones operativas en tiempo real. Estos despliegues crean un camino claro para los proveedores que pueden empaquetar el hardware de automatización de alimentadores con la gestión del modelo de red, servicios de integración y controles de ciberseguridad que reducen las cargas de interoperabilidad entre múltiples proveedores.
La actividad normativa también está ampliando el margen técnico para la detección en el borde de la red, el IoT de distribución y los perfiles de comunicación, lo que amplía los proyectos abordables más allá de las actualizaciones tradicionales de recloser y seccionalizador. La IEC TR 63353:2026 (publicada en febrero de 2026) describe la arquitectura y los requisitos funcionales para aplicaciones de IoT en la gestión de la distribución eléctrica, mientras que trabajos de la IEEE como la IEEE 2413.2-2026 y la IEEE 1854-2025 refuerzan la orientación sobre arquitecturas de referencia de IoT de distribución y aplicaciones de distribución inteligente (incluida la verificación de CVR). Del lado de la demanda, los mandatos de planificación se están volviendo más específicos: una recopilación del DOE publicada en enero de 2025 señala que alrededor de 20 estados de EE. UU. han adoptado requisitos legislados o regulatorios para la planificación del sistema de distribución, a menudo especificando un horizonte de al menos 10 años, lo que amplía la cartera de automatización a nivel de alimentador, la infraestructura de comunicación de respaldo y los despliegues de sensores necesarios para apoyar la integración de DER y la electrificación.
Recent Industry Developments in Mercado de Sistemas de Automatización de Alimentadores de Distribución
- Junio de 2026: Schneider Electric presentó el Automation Processor 310 (AP310) y el Edge Communication Node (ECN) para impulsar su plataforma Foxboro Software Defined Automation. El lanzamiento refuerza el cambio hacia arquitecturas definidas por software y habilitadas para el borde, lo que influye en la forma en que las empresas de servicios públicos y los integradores diseñan las capas de comunicación y control en torno a la automatización de alimentadores y subestaciones.
- Febrero de 2026: Schneider Electric y ETAP lanzaron una solución de gemelo digital basada en física integrada con la One Digital Grid Platform de Schneider Electric y EcoStruxure ArcFM Web para la gestión de activos de empresas de servicios públicos. La vinculación de los modelos de diseño y operativos respalda los flujos de trabajo de ADMS, planificación e interrupciones, impulsando los proyectos de automatización de alimentadores hacia una integración más estrecha entre GIS, ADMS y plataformas de datos.
- Noviembre de 2024: LUMA Energy informó el despliegue de más de 9.000 dispositivos de automatización de red y la implementación continua de sistemas de automatización de alimentadores con conmutación automática en los circuitos de distribución de Puerto Rico. La escala del despliegue de dispositivos y la automatización de conmutación de alimentadores subrayan cómo los programas orientados a la resiliencia pueden acelerar la adopción de hardware de automatización de campo y de las redes de comunicación de soporte.


Mercado de Sistemas de Automatización de Alimentadores de Distribución Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los sistemas y soluciones utilizados para automatizar la supervisión, protección, control y comunicación en los alimentadores de distribución eléctrica, de modo que las empresas de servicios públicos puedan detectar fallas, aislar problemas y restablecer el servicio más rápido.
Exclusiones del alcance: se excluyen la automatización de la transmisión y los sistemas de control del lado de la generación, y el dimensionamiento no incluye la TI de red no relacionada que no se despliega para la automatización a nivel de alimentador.
Descripción general de la segmentación
- Por Componente
- Relés de Protección y Controladores
- Sensores y Dispositivos Electrónicos Inteligentes
- Infraestructura de Comunicaciones
- Plataformas SCADA/HMI
- Por Aplicación
- Software
- Hardware
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con señales públicas de fiabilidad e inversión de la red que anclan indirectamente la demanda de automatización de alimentadores, y luego relacionamos esas señales con la probable adopción de soluciones. Revisamos fuentes como la Administración de Información Energética de EE. UU. (EIA) para el contexto de la red de distribución, los materiales sobre redes inteligentes del Departamento de Energía de EE. UU. para la orientación de los programas, y la Agencia Internacional de la Energía (IEA) para tendencias más amplias de inversión en redes eléctricas.
Para traducir esas señales en insumos de mercado, también consultamos fuentes como publicaciones de la IEEE sobre casos de uso de automatización de alimentadores, páginas de normas de la Comisión Electrotécnica Internacional (IEC) sobre prácticas de protección y comunicación, y órdenes y presentaciones de la Comisión Federal Reguladora de Energía de EE. UU. (FERC) que influyen en las hojas de ruta de automatización de las empresas de servicios públicos. Se utilizaron presentaciones de empresas, presentaciones a inversionistas, documentos de licitación de empresas de servicios públicos y prensa confiable para confirmar los plazos de implementación y los paquetes de soluciones. Se utilizó de forma selectiva una suscripción de pago centrada en información financiera e inteligencia empresarial para normalizar las partidas de los informes. Estos son ejemplos ilustrativos, y se emplearon muchas otras fuentes públicas para recopilar datos, validar supuestos y aclarar dudas pendientes.
Entrevistas primarias y encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para poner a prueba la curva de adopción de las funciones de automatización de alimentadores y para confirmar qué se incluye realmente en el alcance de los proyectos a nivel de alimentador. Cubrimos roles de ingeniería y operaciones de empresas de servicios públicos, integradores de sistemas y proveedores de componentes, y las conversaciones se distribuyeron entre Asia-Pacífico, EMEA y América para no generalizar excesivamente los ciclos de actualización regionales y los estilos de adquisición.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 17% | Asia-Pacífico: 37% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores más pequeños: 22% | Gerentes: 44% | América: 27% |
Dimensionamiento y previsión del mercado
El modelo central utiliza una combinación de enfoque descendente y ascendente, comenzando con una construcción descendente en la que el gasto en automatización de la red de distribución se reconstruye a través de la orientación del capex de las empresas de servicios públicos, la implementación de programas de redes inteligentes y la combinación típica de equipos y software observada en los despliegues a nivel de alimentador. Ese fondo de gasto se asigna luego a los bloques de construcción del sistema de automatización de alimentadores utilizando participaciones verificadas en entrevistas, y los resultados se construyen por región antes de consolidarse en un total global.
Para mantener el dimensionamiento fundamentado, corroboramos los totales con aproximaciones ascendentes selectivas, como valores de proyectos muestreados de licitaciones, recuentos típicos de dispositivos por sección de alimentador (reclosers, seccionalizadores, relés, sensores), y rangos indicativos de ASP para la infraestructura de comunicación y las capas de plataforma SCADA/HMI. Cuando las divulgaciones públicas no separan la automatización de alimentadores de la automatización de distribución más amplia, aplicamos filtros de alcance basados en el lenguaje documentado de los proyectos, y luego verificamos nuevamente la economía unitaria implícita para que los totales no se desvíen.
Para la previsión, se utiliza el análisis de escenarios porque la adopción depende del impulso de las políticas, los objetivos de desempeño ante interrupciones y los ciclos presupuestarios de las empresas de servicios públicos, que pueden cambiar rápidamente. Los insumos clave que rastreamos incluyen programas de mejora de la fiabilidad de la distribución (por ejemplo, objetivos SAIDI y SAIFI), el crecimiento de las interconexiones de recursos energéticos distribuidos que aumentan las necesidades de supervisión, los planes de inversión de las empresas de servicios públicos para las redes de distribución, la modernización de las redes de comunicación de alimentadores, y los ciclos de reemplazo de relés de protección y controladores. Los supuestos se finalizan después de revisar el ritmo de despliegue esperado con profesionales del sector, y mantenemos al menos un escenario a la baja y uno al alza para evitar ajustar una única trayectoria de crecimiento.
Validación de datos y ciclo de actualización
La validación se realiza en etapas para que la cifra final no dependa de una sola serie de datos. Comparamos los resultados del modelo con señales independientes, como la orientación del gasto de las empresas de servicios públicos, la adjudicación de proyectos y la combinación implícita de capas de hardware, software y comunicación, y luego las anomalías se revisan a nivel regional antes de la aprobación final.
Si aparece una variación, verificamos nuevamente las definiciones, el momento de conversión de divisas y las participaciones de adopción utilizadas para cada bloque de solución, y volvemos a contactar a expertos seleccionados cuando un cambio de programa significativo podría alterar la curva. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes cambian el ritmo de despliegue o los precios, y antes de la entrega un analista realiza una nueva revisión para que los clientes reciban la última visión actualizada.
Comparación del tamaño del mercado de sistemas de automatización de alimentadores de distribución de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la automatización de alimentadores a menudo no coinciden porque la línea entre la automatización de alimentadores y la automatización de distribución más amplia no se traza de la misma manera, y porque algunas estimaciones combinan software de red adyacente con equipos instalados en el alimentador. Las diferencias también surgen de cómo se asignan los proveedores a este mercado, qué se cuenta como sistema frente a componente, y si el año utilizado es un año calendario o un año fiscal desplazado.
Los valores de adjudicación de licitaciones, las divulgaciones de los planes de inversión de las empresas de servicios públicos y las verificaciones de despliegue de dispositivos por alimentador son los puntos de evidencia que vinculan a Mordor Intelligence con los despliegues a nivel de alimentador al dimensionar el mercado en 5,56 mil millones de USD (2026). Las brechas suelen ampliarse cuando un estudio contabiliza plataformas completas de automatización de la distribución, incluye el gasto en automatización de subestaciones, o supone una expansión más rápida de los ASP para sensores y capas de comunicación sin revalidar frente a licitaciones recientes y el ritmo de adquisición.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,56 mil millones de USD (2026) | |
| Consultora global A | 4,54 mil millones de USD (2023) | Utiliza un año base anterior y una captura más estrecha del alcance del sistema, y parece subestimar la infraestructura de comunicación y las capas SCADA/HMI que con frecuencia se incluyen en los programas de automatización de alimentadores. |
| Editorial sectorial B | 4,80 mil millones de USD (2025) | Combina la automatización de alimentadores con partidas seleccionadas de automatización de distribución, y la división entre software y hardware no está claramente vinculada al lenguaje de alcance de los proyectos de alimentadores ni a referencias recientes de licitaciones de empresas de servicios públicos. |
La dispersión en la tabla proviene principalmente de dónde cada editor traza la línea entre los sistemas de automatización de alimentadores y el gasto adyacente en automatización de distribución, y de los supuestos de año y precios utilizados. Al anclar el alcance a los despliegues de alimentadores y verificar el resultado frente a señales observables de programas y licitaciones, obtenemos una cifra equilibrada que puede rastrearse mediante insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de automatización de alimentadores de distribución?
El tamaño del mercado de sistemas de automatización de alimentadores de distribución se valora en USD 5.560 millones en 2026 y se proyecta que alcance USD 7.920 millones en 2031.
¿Qué región lidera el mercado actualmente?
América del Norte posee la mayor cuota de ingresos del 31,75%, respaldada por un amplio financiamiento federal para la resiliencia de las redes eléctricas.
¿Qué región está creciendo más rápidamente?
Se prevé que Asia-Pacífico crezca a una CAGR del 10,1% hasta 2031 debido a las masivas inversiones de China, India y Japón.
¿Qué segmento de componentes se está expandiendo con mayor rapidez?
La infraestructura de comunicaciones está creciendo a una CAGR del 10,6%, ya que las empresas de servicios públicos priorizan una conectividad robusta para el intercambio de datos en tiempo real.
¿Cómo abordan las empresas de servicios públicos la infraestructura envejecida?
Combinan programas de reemplazo con mejoras de automatización, ejemplificado por el plan de modernización de USD 1.420 millones de FirstEnergy aprobado en 2024.
¿Por qué el software está ganando cuota en esta industria?
Los análisis impulsados por IA y la inteligencia en el borde ayudan a las empresas de servicios públicos a reducir los minutos de interrupción e integrar la generación distribuida, impulsando la trayectoria de crecimiento del software a una CAGR del 9,6%.
Última actualización de la página el:



