
Tamanho e Participação do Mercado de Sistema de Automação de Alimentador de Distribuição
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Automação de Alimentador de Distribuição pela Mordor Intelligence
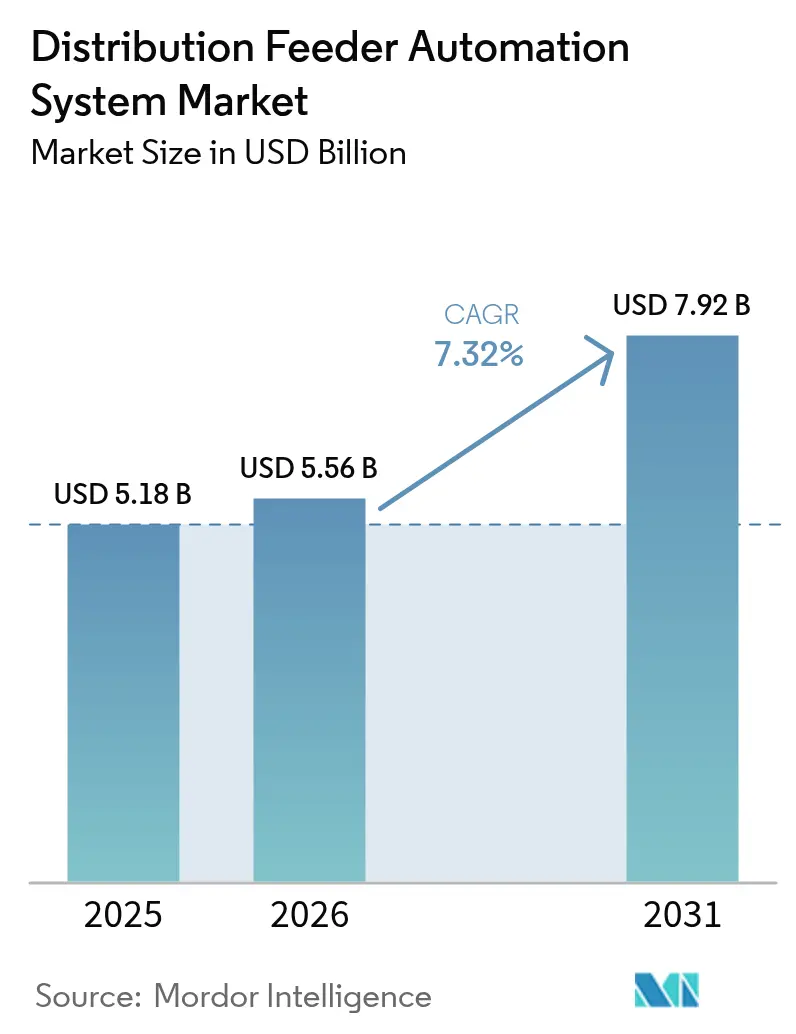
O tamanho do Mercado de Sistema de Automação de Alimentador de Distribuição deve crescer de USD 5,18 bilhões em 2025 para USD 5,56 bilhões em 2026 e tem previsão de atingir USD 7,92 bilhões até 2031 a uma CAGR de 7,32% no período de 2026 a 2031.
Mandatos regulatórios que obrigam as concessionárias a modernizar ativos envelhecidos, a vantagem de custo das análises de previsão de falhas baseadas em IA e o financiamento público sem precedentes para redes resilientes ao clima se combinam para criar uma demanda sustentada. A América do Norte permanece como líder em receita, porém a taxa de expansão de dois dígitos da Ásia-Pacífico indica um iminente reequilíbrio geográfico. As concessionárias estão priorizando cada vez mais soluções centradas em software que ampliam o valor do hardware instalado, enquanto um surto de fusões entre distribuidores elétricos indica que escala e integração tecnológica agora ditam a vantagem competitiva.
Principais Conclusões do Relatório
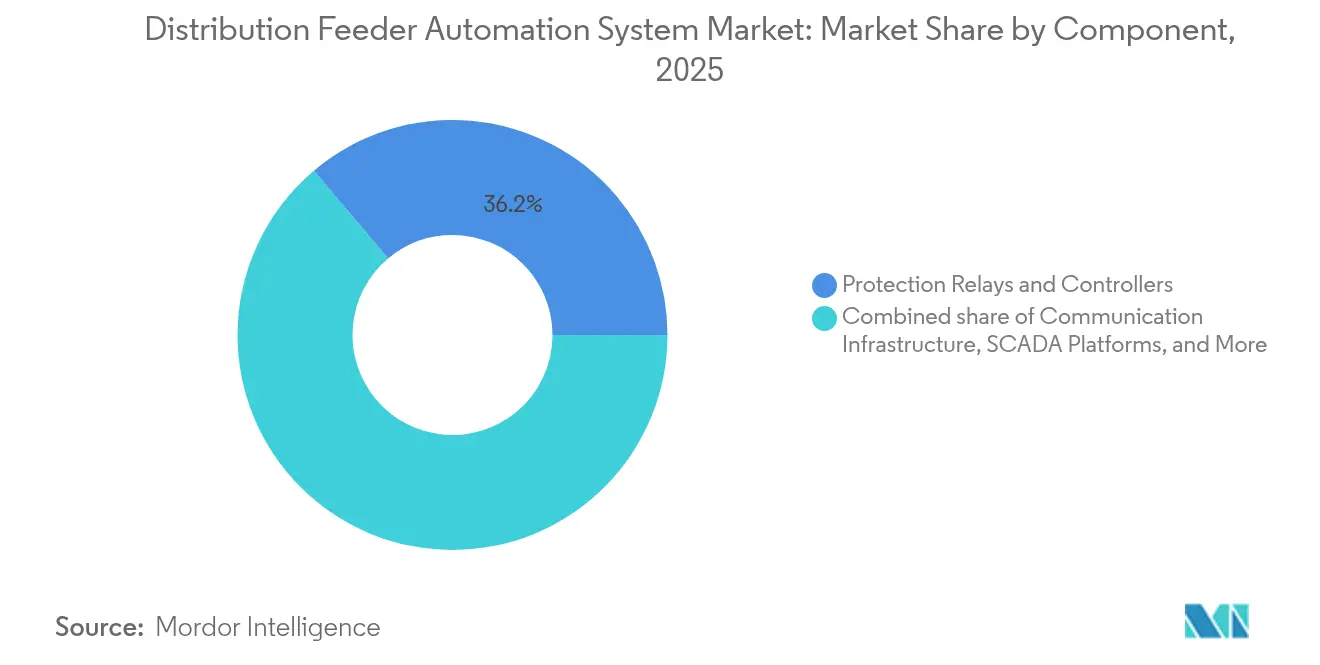
- Por componente, os relés de proteção e controladores detinham uma participação de mercado de 36,15% do sistema de automação de alimentador de distribuição em 2025; projeta-se que a infraestrutura de comunicação se expanda a uma CAGR de 10,6% até 2031.
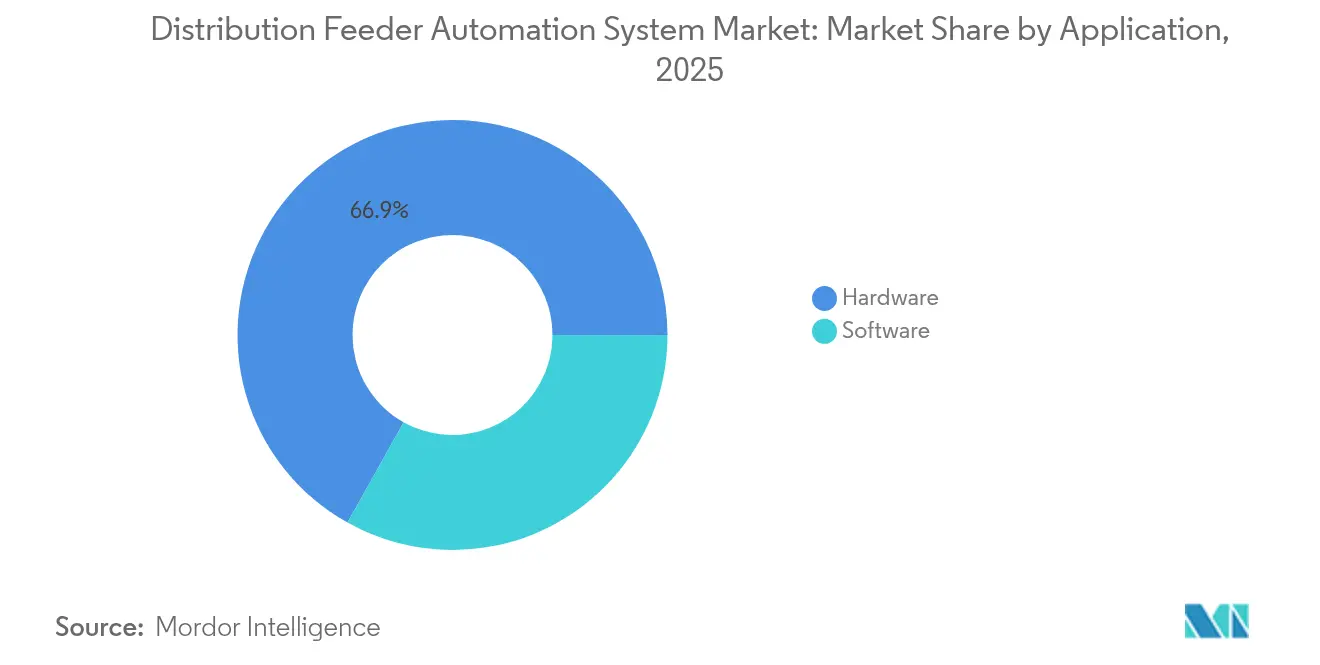
- Por aplicação, o hardware respondeu por 66,88% do tamanho do mercado de sistema de automação de alimentador de distribuição em 2025, enquanto as soluções de software projetam avançar a uma CAGR de 9,6% até 2031.
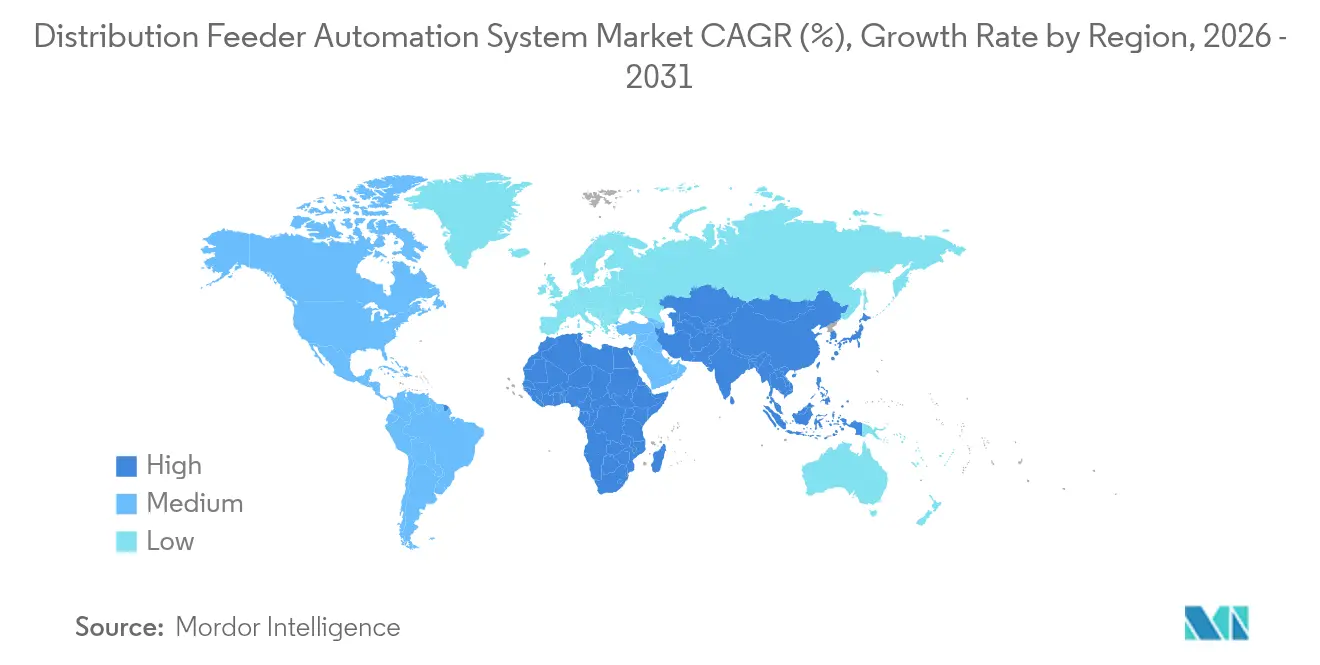
- Por geografia, a América do Norte liderou com uma participação de receita de 31,75% em 2025, enquanto a região Ásia-Pacífico tem previsão de registrar o crescimento mais rápido, de 10,1% de CAGR entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mandatos acelerados de modernização de redes | +1.8% | América do Norte, UE, APAC emergente | Médio prazo (2 a 4 anos) |
| Crescente penetração de geração distribuída (DER) | +1.5% | APAC e América do Norte | Longo prazo (≥ 4 anos) |
| Ciclos de substituição de infraestrutura de alimentador envelhecida | +1.2% | América do Norte, UE | Longo prazo (≥ 4 anos) |
| Programas de retrofit de subestações digitais liderados por concessionárias (convergência OT-IT) | +1.0% | Mercados desenvolvidos globais | Médio prazo (2 a 4 anos) |
| Aumento dos fundos de investimento em redes resilientes ao clima | +0.9% | Regiões vulneráveis ao clima | Curto prazo (≤ 2 anos) |
| Adoção de análises de previsão de falhas baseadas em IA | +0.7% | América do Norte, UE, APAC em expansão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Acelerados de Modernização de Redes
Programas federais e multilaterais agora canalizam somas recordes para a resiliência das redes, proporcionando às concessionárias certeza orçamentária para investir em projetos de sistema de automação de alimentador de distribuição. Apenas o programa norte-americano de Subvenções por Fórmula para Resiliência de Redes para Estados e Tribos desembolsou USD 1,3 bilhão em 2024 para fortalecer as redes de distribuição contra condições climáticas extremas.[1]Departamento de Energia dos Estados Unidos, "Subvenções por Fórmula para Resiliência de Redes para Estados e Tribos," energy.gov As concessionárias europeias enfrentam metas vinculantes de descarbonização que exigem que os gastos anuais com distribuição dobrem para EUR 67 bilhões (USD 73,7 bilhões) até 2050.[2]Eurelectric, "Setor Elétrico Acelera Investimento em Redes de Distribuição," eurelectric.org Os adotantes precoces em ambas as regiões demonstram menos interrupções e menores custos operacionais, motivando os pares retardatários a acelerar as aquisições. Os gastos obrigatórios se traduzem em visibilidade de receita plurianual para os fornecedores e comprimem as opções de adiamento das concessionárias. Os fornecedores de hardware que agrupam análises de software têm maior probabilidade de se qualificar para financiamento competitivo, à medida que os reguladores medem cada vez mais os resultados de confiabilidade.
Crescente Penetração de Geração Distribuída (DER)
Energia solar, eólica e armazenamento atrás do medidor estão transformando circuitos de distribuição antes passivos em redes dinâmicas e bidirecionais. A Califórnia projeta USD 4,28 bilhões em economias anuais para as concessionárias quando o seu Sistema de Gestão Integrada de DER for escalado para todo o estado.[3]Comissão de Energia da Califórnia, "Análise de Economias do Sistema de Gestão Integrada de DER," energy.ca.gov A variabilidade da produção de DER obriga as concessionárias a adotar algoritmos avançados de coordenação que a automação convencional não consegue gerenciar. Como resultado, programadores orientados por software e otimizadores em tempo real ganham espaço no mercado de sistema de automação de alimentador de distribuição. Fornecedores capazes de orquestrar milhares de inversores simultaneamente conquistam contratos em regiões ricas em energia solar, enquanto os fornecedores exclusivamente de hardware correm o risco de comoditização.
Ciclos de Substituição de Infraestrutura de Alimentador Envelhecida
Os ativos de distribuição nos Estados Unidos têm uma vida útil média de 40 anos, e mais de 79.000 subestações requerem modernização para suportar operações digitais. As concessionárias agora combinam a renovação de ativos com atualizações de automação para evitar a perpetuação de outro ciclo de várias décadas de funcionalidade limitada. O programa de USD 1,42 bilhão da FirstEnergy na Pensilvânia exemplifica essa estratégia de agrupamento, com gastos em religadores automatizados e medição avançada ocorrendo simultaneamente com as substituições de condutores. A demanda concentrada de substituição em economias desenvolvidas aumenta a perspectiva de gargalos de fornecimento, favorecendo os fornecedores que já expandiram a capacidade de produção.
Programas de Retrofit de Subestações Digitais Liderados por Concessionárias (Convergência OT-IT)
As subestações que antes hospedavam dispositivos de proteção isolados agora operam como hubs de dados que alimentam plataformas de análise empresarial. A receita global de subestações digitais cresceu de USD 7,3 bilhões em 2023 para USD 8,03 bilhões em 2024. O IEC 61850 permite interoperabilidade plug-and-play; no entanto, as implantações podem aumentar a complexidade de cibersegurança, inflando os custos do projeto em até 30% se não gerenciadas de forma eficaz. Os fornecedores de automação com experiência em segurança incorporada capturam um prêmio porque as concessionárias não podem se dar ao luxo de janelas prolongadas de vulnerabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Desafios de interoperabilidade entre protocolos legados | -1.2% | América do Norte | Médio prazo (2 a 4 anos) |
| Alto capex para automação de alimentador rural | -0.8% | Economias em desenvolvimento | Longo prazo (≥ 4 anos) |
| Responsabilidade de cibersegurança e custos de conformidade | -0.6% | Mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Ciclos prolongados de aquisição por concessionárias em economias em desenvolvimento | -0.4% | APAC, MEA, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Desafios de Interoperabilidade entre Protocolos Legados
As concessionárias frequentemente operam os protocolos DNP3, IEC 61850 e protocolos proprietários no mesmo circuito, duplicando os gastos com integração de sistemas e retardando as implantações. As redes norte-americanas são as mais afetadas devido à dependência histórica do DNP3, o que complica a migração. As lacunas de compatibilidade aumentam o bloqueio de fornecedores e impedem o mercado de sistema de automação de alimentador de distribuição de atingir uma licitação competitiva plena, adicionando até 20 meses aos cronogramas médios dos projetos.
Alto Capex para Automação de Alimentador Rural
As baixas densidades de clientes elevam os custos por medidor acima dos parâmetros urbanos em até 60%. O programa de modernização rural da Ameren Missouri exigiu soluções de rádio personalizadas que consumiram quase metade dos orçamentos totais do projeto. A recuperação de custos por meio de tarifas é politicamente desafiadora, fazendo com que algumas concessionárias adiem a automação rural até que os preços unitários diminuam ou subsídios externos se tornem disponíveis. Os provedores de tecnologia que oferecem dispositivos modulares e de baixa manutenção estão mais bem posicionados para fechar a lacuna de viabilidade rural.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Infraestrutura de Comunicação Impulsiona a Revolução da ConectividadeOs relés de proteção e controladores responderam por 36,15% do tamanho do mercado em 2025, enquanto a infraestrutura de comunicação tem previsão de crescer a uma CAGR de 10,6% até 2031. As concessionárias estão cada vez mais enxergando largura de banda e latência como alavancas estratégicas que desbloqueiam, permitindo às concessionárias cobrir circuitos sem desencadear grandes despesas de capital, aproveitando assim o potencial das aplicações de software. Os portfólios de LTE privado e rádio em malha da Hitachi Energy ilustram como redes dedicadas garantem desempenho determinístico mesmo durante eventos massivos de interrupção. Em paralelo, os pilotos de 5G da Honeywell e da Verizon validam que as redes públicas podem transportar com segurança tráfego de supervisão em escala. O campo competitivo, portanto, abrange operadoras de telecomunicações, especialistas em wireless industrial e fabricantes tradicionais de automação que correm para agrupar conectividade com dispositivos de borda.
Apesar da demanda sustentada por relés vinculada a normas obrigatórias de proteção, a concorrência de preços e os longos ciclos de substituição limitam o crescimento. Os sensores e dispositivos eletrônicos inteligentes se beneficiam da queda nos custos unitários, que permitem às concessionárias cobrir circuitos sem acionar aprovações de capital orçamentário de grande porte.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Aplicação:
A Inteligência de Software Remodela a Dominância do HardwareO hardware reteve uma participação de mercado de sistema de automação de alimentador de distribuição de 66,88% em 2025 porque os ativos físicos — como religadores, seccionalizadores e reguladores de tensão — permanecem essenciais. No entanto, a receita de software está se expandindo a uma CAGR de 9,6%, o dobro do ritmo do hardware, à medida que as concessionárias mudam de contagem de ativos para inteligência de ativos. A Plataforma One Digital Grid da Schneider Electric afirma reduzir os minutos de interrupção em 40% e encurtar as análises de interconexão de DER em 25% — métricas que os reguladores valorizam ao aprovar a recuperação tarifária. O modelo de preços por assinatura converte despesas de capital antes irregulares em despesas operacionais previsíveis, alinhando-se às expectativas dos investidores por fluxos de caixa estáveis.
A computação de borda confunde ainda mais os limites: os dispositivos agora incorporam microsserviços que filtram dados localmente, reduzindo o tráfego de retorno em 70% em alguns pilotos. Os fornecedores centrados em hardware, portanto, adquirem ou fazem parcerias com desenvolvedores de nuvem para manter ou fortalecer suas posições de mercado. Ao longo do período de previsão, espera-se que as concessionárias aloquem mais de um terço dos novos orçamentos de automação para análises, cibersegurança e integração de plataformas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Sistemas de Automação de Alimentadores de Distribuição da América do Norte
A América do Norte gerou 31,75% da receita global em 2025, impulsionada pelos prêmios do Programa de Resiliência e Inovação de Redes no valor de 2,2 bilhões de USD, que aumentaram os gastos com automação em 18 estados. As províncias canadenses agregam impulso por meio de investimentos agressivos na mitigação de incêndios florestais, enquanto o México moderniza os alimentadores para acomodar exportações de energia solar transfronteiriças. Estruturas regulatórias que permitem retornos baseados em desempenho incentivam as concessionárias a implementar diagnósticos de inteligência artificial e lógica de proteção adaptativa mais cedo do que em outras regiões.
Mercado de Sistemas de Automação de Alimentadores de Distribuição da Ásia-Pacífico
A Ásia-Pacífico representa o mercado de sistemas de automação de alimentadores de distribuição de crescimento mais rápido, avançando a um CAGR de 10,1%, com China, Índia e Japão superando coletivamente os gastos de seus pares desenvolvidos. A State Grid da China comprometeu 600 bilhões de yuans (84 bilhões de USD) em 2024 para inteligência de distribuição e tensão ultra-alta, eclipsando qualquer programa de país único. O pipeline do setor elétrico da Índia no valor de 478,58 bilhões de USD, juntamente com 1,25 trilhão de rúpias (15 bilhões de USD) destinados a medidores inteligentes, cria um volume de pedidos sustentado por pelo menos cinco anos. Enquanto isso, as concessionárias japonesas comprometeram quase 1 trilhão de EUR (1,1 trilhão de USD) no âmbito do Plano de Transformação Verde para fortalecer as redes que suportam o crescimento de centros de dados. Tais vantagens de escala reduzem os custos de componentes globalmente.
Mercado de Sistemas de Automação de Alimentadores de Distribuição da Europa
A Europa mantém uma adoção estável com base em diretivas climáticas vinculantes. A exigência de dobrar os gastos anuais com distribuição para 67 bilhões de EUR garante a demanda mesmo que as economias regionais desacelerem. Projetos como a colaboração da Hitachi Energy com a TransnetBW na Alemanha e sua expansão de transformadores de € 80 milhões na Espanha reforçam a confiança dos fornecedores. Os projetos-piloto de Classificação Dinâmica de Linhas demonstram que as redes podem ganhar 20 a 40% de capacidade adicional sem necessidade de novos condutores, tornando os sensores avançados uma opção atraente para reguladores com restrições de custos.
Mercado de Sistemas de Automação de Alimentadores de Distribuição da América do Sul e do Oriente Médio e África
A América do Sul e o Oriente Médio e África apresentam potencial emergente; no entanto, os riscos cambiais e os perfis de crédito soberano limitados retardam as implantações em larga escala. Incentivos à fabricação localizada no Brasil e na Arábia Saudita visam reduzir os custos de equipamentos em até 25%, melhorando a viabilidade dos projetos.

Panorama regulatório
Os programas de automação de alimentadores de distribuição estão cada vez mais moldados por requisitos de confiabilidade, interoperabilidade e troca de dados incorporados em normas e obrigações de planejamento. Nos Estados Unidos, o Departamento de Energia (DOE) continua a ancorar as prioridades de modernização por meio das iniciativas do Office of Electricity, incluindo o Plano Estratégico do DOE Office of Electricity de março de 2026, que enfatiza a resiliência e melhorias automatizadas de confiabilidade para lidar com o crescimento da carga proveniente de data centers e manufatura, e o rascunho do National Transmission Needs Study de 2026, divulgado em julho de 2026, que destaca as restrições do sistema e as necessidades de infraestrutura que alimentam os investimentos em automação de distribuição.
Na Europa, as expectativas operacionais e de troca de dados para sistemas de distribuição que fazem interface com a transmissão são reforçadas pela Recomendação ACER 01-2025 (DR NC), que estabelece considerações sobre resposta automatizada e troca de informações para sistemas conectados. Na camada técnica, concessionárias e fornecedores estão alinhando os projetos de automação de alimentadores a normas atualizadas e recém-aprovadas, incluindo a IEEE 1815.2-2025 para perfis de comunicação DNP3 com DER, e a IEEE 2413.2-2026 (aprovada em março de 2026), que define uma arquitetura de referência para IoT em distribuição de energia. No Reino Unido, as ações do DESNZ e os trabalhos relacionados de códigos e especificações, incluindo o cronograma de conformidade de meados a final de 2026 para uma especificação de dados tarifários no Retail Energy Code visando apoiar a interoperabilidade de eletrodomésticos inteligentes, aumentam ainda mais a ênfase no tratamento padronizado de dados e na integração digital segura nas redes de distribuição.
Cenário Competitivo
O mercado de sistema de automação de alimentador de distribuição é moderadamente fragmentado, com ABB, Schneider Electric e Siemens aproveitando décadas de hardware instalado enquanto fazem movimentos decisivos para o software em nuvem. A consolidação de fornecedores acelerou em 2024, quando 20 distribuidores elétricos — 11 do Top 100 da Electrical Wholesaling — mudaram de mãos, sinalizando uma corrida pelo alcance de canais e controle de estoque. A aquisição pela ABB da unidade de conversão de energia da Gamesa Electric adicionou 40 GW de base instalada passível de manutenção e aprofundou a expertise em integração de energias renováveis. A Schneider Electric investiu USD 700 milhões para lançar sua plataforma de IA, apostando que as análises ancorarão contratos de serviço de longo prazo. A Siemens se alinha à EnergyHub para integrar a gestão de DER em sua pilha de automação, visando concessionárias que buscam responsabilidade de fornecedor único.
As oportunidades de espaço em branco se concentram em torno de IA de borda e cibersegurança. As startups que oferecem sensoriamento de vibração em nível de transformador ou algoritmos de auto-recuperação de disjuntores de alimentador atraem projetos-piloto de concessionárias porque prometem reduções mensuráveis nas interrupções sem incorrer em elevadas despesas de capital. As empresas estabelecidas respondem por meio de divisões de capital de risco e participações minoritárias, protegendo-se contra a disrupção. Os fabricantes asiáticos competem principalmente em custo e conteúdo local, enquanto os compradores globais priorizam a interoperabilidade e as certificações de segurança, o que limita o risco de comoditização no curto prazo.
Líderes do Setor de Sistema de Automação de Alimentador de Distribuição
ABB Ltd.
General Electric Company
Schneider Electric SA
Siemens AG
Eaton Corporation Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Automação de Alimentadores de Distribuição
- ABB Ltd
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- General Electric Co.
- Schweitzer Engineering Laboratories Inc.
- G&W Electric Company
- Moxa Inc.
- Trilliant Holdings Inc.
- Cisco Systems Inc.
- S&C Electric Company
- Toshiba Energy Systems & Solutions
- Hitachi Energy Ltd.
- Landis+Gyr AG
- Itron Inc.
- Advanced Control Systems (Indra)
- Arteche Group
- NOJA Power Switchgear Pty Ltd
- Mitsubishi Electric Corporation
- Honeywell Process Solutions

Oportunidades de mercado e perspectivas futuras
As oportunidades estão concentradas onde as concessionárias precisam conectar a automação de campo a plataformas de software que mantenham um modelo de rede preciso e em tempo real e que possam coordenar DER e novas cargas. Essa mudança é visível nos lançamentos de plataformas de fornecedores e nos esforços de integração de TI/OT das concessionárias, incluindo o lançamento pela GE Vernova da GridOS for Distribution em fevereiro de 2026 para unificar operações em tempo real, gestão de DER e modelagem de rede, e a conclusão pela FirstEnergy de uma integração de modernização do ArcGIS Utility Network e ADMS em julho de 2026 para melhorar as atualizações operacionais em tempo real. Essas implantações criam um caminho claro para fornecedores capazes de empacotar hardware de automação de alimentadores com gestão de modelo de rede, serviços de integração e controles de cibersegurança que reduzem os encargos de interoperabilidade entre múltiplos fornecedores.
A atividade normativa também está expandindo o espaço técnico para sensoriamento na borda da rede, IoT de distribuição e perfis de comunicação, o que amplia os projetos endereçáveis além das tradicionais atualizações de religadores e seccionalizadores. A IEC TR 63353:2026 (publicada em fevereiro de 2026) descreve a arquitetura e os requisitos funcionais para aplicações de IoT na gestão de distribuição de energia, enquanto trabalhos da IEEE, como a IEEE 2413.2-2026 e a IEEE 1854-2025, fortalecem as diretrizes sobre arquiteturas de referência de IoT de distribuição e aplicações de distribuição inteligente (incluindo verificação de CVR). No lado da demanda, os mandatos de planejamento estão se tornando mais específicos: uma compilação do DOE divulgada em janeiro de 2025 observa que cerca de 20 estados dos EUA adotaram requisitos legislados ou regulatórios para o planejamento do sistema de distribuição, frequentemente especificando um horizonte de pelo menos 10 anos, o que amplia o pipeline para automação em nível de alimentador, backhaul de comunicações e implantações de sensores necessárias para apoiar a integração de DER e a eletrificação.
Recent Industry Developments in Mercado de Sistemas de Automação de Alimentadores de Distribuição
- Junho de 2026: a Schneider Electric apresentou o Automation Processor 310 (AP310) e o Edge Communication Node (ECN) para avançar sua plataforma Foxboro Software Defined Automation. O lançamento reforça a mudança em direção a arquiteturas definidas por software e habilitadas para borda, moldando a forma como concessionárias e integradores projetam as camadas de comunicação e controle em torno da automação de alimentadores e subestações.
- Fevereiro de 2026: a Schneider Electric e a ETAP lançaram uma solução de gêmeo digital baseada em física, integrada à One Digital Grid Platform da Schneider Electric e ao EcoStruxure ArcFM Web para gestão de ativos de concessionárias. A conexão entre modelos de projeto e operacionais apoia fluxos de trabalho de ADMS, planejamento e interrupções, empurrando os projetos de automação de alimentadores para uma integração mais estreita entre GIS, ADMS e plataformas de dados.
- Novembro de 2024: a LUMA Energy reportou a implantação de mais de 9.000 dispositivos de automação de rede e a continuidade da implementação de sistemas de automação de alimentadores com comutação automática nos circuitos de distribuição de Porto Rico. A escala da implantação de dispositivos e da automação de comutação de alimentadores ressalta como programas orientados à resiliência podem acelerar a adoção de hardware de automação de campo e das redes de comunicação de apoio.


Mercado de Sistemas de Automação de Alimentadores de Distribuição Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange sistemas e soluções usados para automatizar o monitoramento, a proteção, o controle e a comunicação em alimentadores de distribuição de eletricidade, permitindo que as concessionárias detectem falhas, isolem problemas e restabeleçam o serviço mais rapidamente.
Exclusões de escopo: automação de transmissão e sistemas de controle do lado da geração são excluídos, e o dimensionamento não contabiliza a TI de rede não relacionada que não é implantada para automação em nível de alimentador.
Visão geral da segmentação
- Por Componente
- Relés de Proteção e Controladores
- Sensores e Dispositivos Eletrônicos Inteligentes
- Infraestrutura de Comunicação
- Plataformas SCADA/HMI
- Por Aplicação
- Software
- Hardware
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com sinais públicos de confiabilidade da rede e de investimento que ancoram indiretamente a demanda por automação de alimentadores, e então mapeamos esses sinais para a provável adoção de soluções. Analisamos fontes como a US Energy Information Administration (EIA) para contexto da rede de distribuição, materiais sobre redes inteligentes do Departamento de Energia dos EUA para direção de programas, e a International Energy Agency (IEA) para tendências mais amplas de investimento em redes elétricas.
Para traduzir esses sinais em insumos de mercado, também consultamos fontes como publicações do IEEE para casos de uso de automação de alimentadores, páginas de normas da International Electrotechnical Commission (IEC) para práticas de proteção e comunicação, e ordens e arquivamentos da US Federal Energy Regulatory Commission (FERC) que influenciam os roteiros de automação das concessionárias. Arquivamentos de empresas, apresentações a investidores, documentos de licitação de concessionárias e imprensa confiável foram usados para confirmar o cronograma de implantação e os pacotes de soluções. Uma assinatura paga focada em dados financeiros e inteligência de empresas foi usada seletivamente para normalizar as linhas de reporte. Estes são exemplos ilustrativos, e muitas outras fontes públicas foram usadas para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas estruturadas foram usadas para testar a curva de adoção das funções de automação de alimentadores e para confirmar o que realmente está incluído nos escopos de projeto no nível do alimentador. Cobrimos funções de engenharia e operações de concessionárias, integradores de sistemas e fornecedores de componentes, e as discussões foram distribuídas entre APAC, EMEA e Américas para que os ciclos regionais de atualização e os estilos de aquisição não fossem generalizados demais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Executivos de alto nível (CXOs): 17% | APAC: 37% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Empresas menores: 22% | Gerentes: 44% | Américas: 27% |
Dimensionamento de mercado e previsão
O modelo principal utiliza uma combinação top-down e bottom-up, começando com uma construção top-down em que os gastos com automação da rede de distribuição são reconstruídos por meio da direção de capex das concessionárias, dos lançamentos de programas de redes inteligentes e do mix típico de equipamentos e software observado nas implantações em nível de alimentador. Esse volume de gastos é então alocado aos blocos de construção do sistema de automação de alimentadores usando participações verificadas em entrevistas, e os resultados são construídos por região antes de serem consolidados em um total global.
Para manter o dimensionamento embasado, corroboramos os totais com aproximações bottom-up seletivas, como valores de projetos amostrados a partir de licitações, contagens típicas de dispositivos por seção de alimentador (religadores, seccionalizadores, relés, sensores) e faixas indicativas de ASP para infraestrutura de comunicação e camadas de plataformas SCADA/HMI. Quando as divulgações públicas não separam a automação de alimentadores da automação de distribuição mais ampla, aplicamos filtros de escopo com base na linguagem documentada dos projetos e, em seguida, reverificamos a economia unitária implícita para que os totais não se distorçam.
Para a previsão, é utilizada a análise de cenários, pois a adoção depende do impulso das políticas, das metas de desempenho de interrupções e dos ciclos orçamentários das concessionárias, que podem mudar rapidamente. Os principais insumos que acompanhamos incluem programas de melhoria da confiabilidade da distribuição (por exemplo, metas de SAIDI e SAIFI), o crescimento das interconexões de recursos energéticos distribuídos que elevam as necessidades de monitoramento, os planos de investimento das concessionárias para redes de distribuição, a modernização das redes de comunicação de alimentadores e os ciclos de substituição de relés e controladores de proteção. As premissas são finalizadas após a revisão do ritmo esperado de implantação com profissionais do setor, e mantemos pelo menos um cenário de baixa e um de alta para evitar o ajuste a uma única trajetória de crescimento.
Validação de dados e ciclo de atualização
A validação é feita em etapas para que o número final não seja determinado por uma única série de dados. Comparamos os resultados do modelo com sinais independentes, como a direção dos gastos das concessionárias, as adjudicações de projetos e o mix implícito de camadas de hardware, software e comunicação, e as anomalias são então revisadas em nível regional antes da aprovação final.
Se surgir uma variação, reverificamos as definições, o momento da conversão cambial e as participações de adoção usadas para cada bloco de solução, e recontatamos especialistas selecionados quando uma grande mudança de programa puder deslocar a curva. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais alteram o ritmo de implantação ou os preços, e antes da entrega um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de sistemas de automação de alimentadores de distribuição da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para automação de alimentadores frequentemente não coincidem porque a linha entre automação de alimentadores e automação de distribuição mais ampla não é traçada da mesma forma, e porque algumas estimativas misturam software de rede adjacente com equipamentos instalados no alimentador. As diferenças também surgem da forma como os fornecedores são mapeados para este mercado, do que é contado como sistema versus componente, e de se o ano usado é um ano calendário ou um ano fiscal deslocado.
Os valores de adjudicações de licitações, as divulgações de planos de investimento das concessionárias e as verificações de implantação de dispositivos por alimentador são os pontos de evidência que vinculam a Mordor Intelligence às implantações em nível de alimentador ao dimensionar o mercado em 5,56 bilhões de dólares americanos (2026). As lacunas geralmente se ampliam quando um estudo contabiliza plataformas completas de automação de distribuição, inclui gastos com automação de subestações, ou assume uma expansão de ASP mais rápida para sensores e camadas de comunicação sem revalidar em relação a licitações recentes e ao ritmo de aquisição.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,56 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 4,54 bilhões de dólares americanos (2023) | Utiliza um ano-base anterior e uma captura mais restrita do escopo do sistema, e parece subestimar a infraestrutura de comunicação e as camadas SCADA/HMI que frequentemente são agrupadas em programas de automação de alimentadores. |
| Editora do Setor B | 4,80 bilhões de dólares americanos (2025) | Mistura a automação de alimentadores com itens selecionados de automação de distribuição, e a divisão entre software e hardware não está claramente vinculada à linguagem de escopo dos projetos de alimentadores ou a referências recentes de licitações de concessionárias. |
A dispersão na tabela decorre principalmente de onde cada editora traça a linha entre sistemas de automação de alimentadores e os gastos adjacentes de automação de distribuição, além do ano e das premissas de preços utilizadas. Ao ancorar o escopo às implantações de alimentadores e verificar o resultado em relação a sinais observáveis de programas e licitações, chegamos a um número equilibrado que pode ser rastreado por meio de insumos claros e etapas repetíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de sistema de automação de alimentador de distribuição?
O tamanho do mercado de sistema de automação de alimentador de distribuição é avaliado em USD 5,56 bilhões em 2026 e tem previsão de atingir USD 7,92 bilhões até 2031.
Qual região lidera o mercado atualmente?
A América do Norte detém a maior participação de receita de 31,75%, apoiada por extenso financiamento federal para resiliência de redes.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a uma CAGR de 10,1% até 2031 em razão dos maciços investimentos da China, Índia e Japão.
Qual segmento de componente está se expandindo mais rapidamente?
A infraestrutura de comunicação está crescendo a uma CAGR de 10,6%, à medida que as concessionárias priorizam conectividade robusta para troca de dados em tempo real.
Como as concessionárias estão enfrentando a infraestrutura envelhecida?
Elas combinam programas de substituição com atualizações de automação, exemplificados pelo plano de modernização de USD 1,42 bilhão da FirstEnergy aprovado em 2024.
Por que o software está ganhando participação neste setor?
As análises baseadas em IA e a inteligência de borda ajudam as concessionárias a reduzir os minutos de interrupção e integrar a geração distribuída, impulsionando a trajetória de crescimento de CAGR de 9,6% do software.
Página atualizada pela última vez em:



