
Marktgröße und Marktanteil für Verteilungsnetz-Automatisierungssysteme
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.56 Milliarden US-Dollar |
| Marktgröße (2031) | 7.92 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Verteilungsnetz-Automatisierungssysteme von Mordor Intelligence
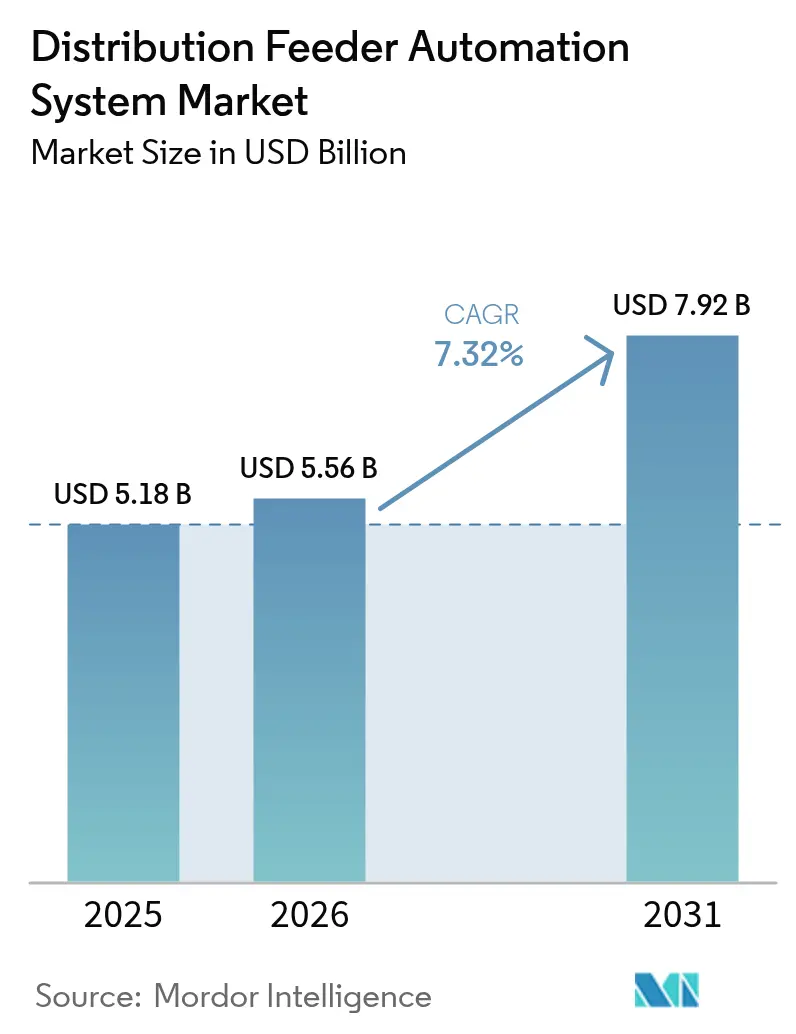
Die Marktgröße für Verteilungsnetz-Automatisierungssysteme wird voraussichtlich von USD 5,18 Milliarden im Jahr 2025 auf USD 5,56 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 7,32 % über den Zeitraum 2026–2031 USD 7,92 Milliarden erreichen.
Regulatorische Vorgaben, die Versorgungsunternehmen zur Modernisierung alternder Anlagen zwingen, der Kostenvorteil KI-gestützter Fehlerprognosanalysen sowie beispiellose öffentliche Mittel für klimaresistente Netze schaffen gemeinsam eine nachhaltige Nachfrage. Nordamerika bleibt der Umsatzführer, doch die zweistellige Wachstumsrate des Asien-Pazifik-Raums deutet auf eine bevorstehende geografische Neuausrichtung hin. Versorgungsunternehmen priorisieren zunehmend softwarezentrierte Lösungen, die den Wert installierter Hardware erweitern, während eine Welle von Fusionen unter Elektrogroßhändlern darauf hindeutet, dass Skalierung und Technologieintegration nun den Wettbewerbsvorteil bestimmen.
Wichtigste Erkenntnisse des Berichts
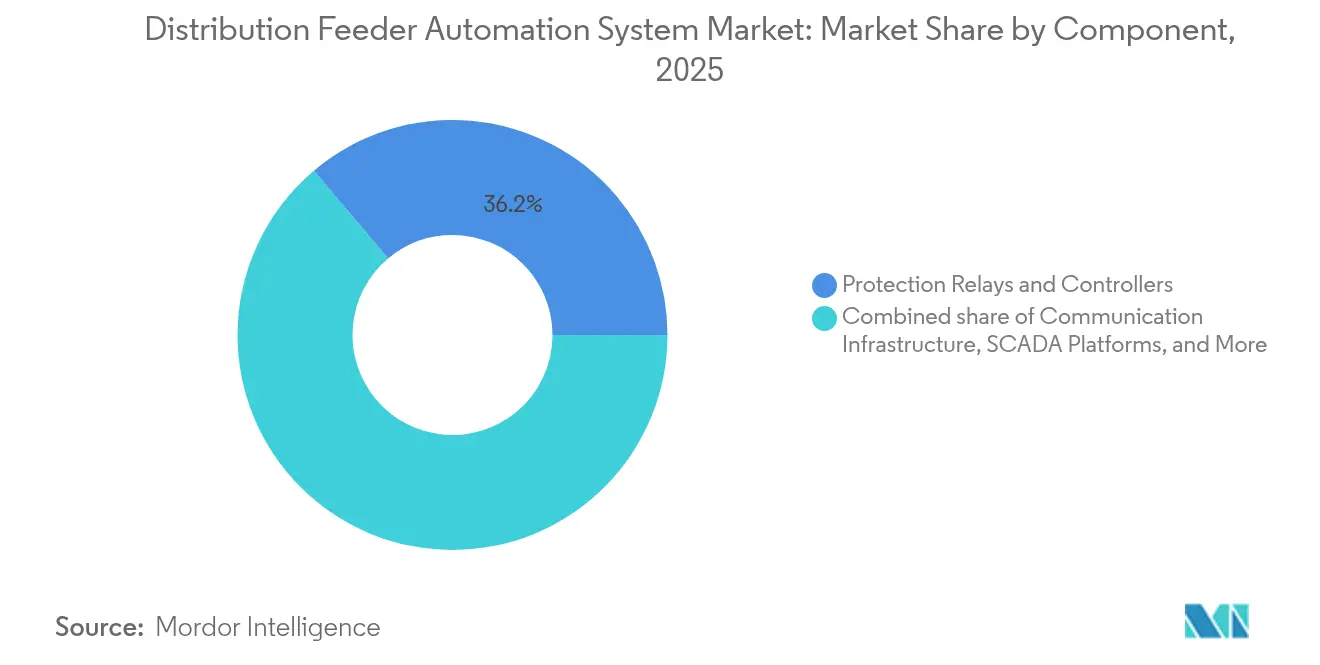
- Nach Komponente entfielen 36,15 % des Marktanteils des Verteilungsnetz-Automatisierungssystems im Jahr 2025 auf Schutzrelais und Steuergeräte; die Kommunikationsinfrastruktur wird bis 2031 voraussichtlich mit einem CAGR von 10,6 % wachsen.
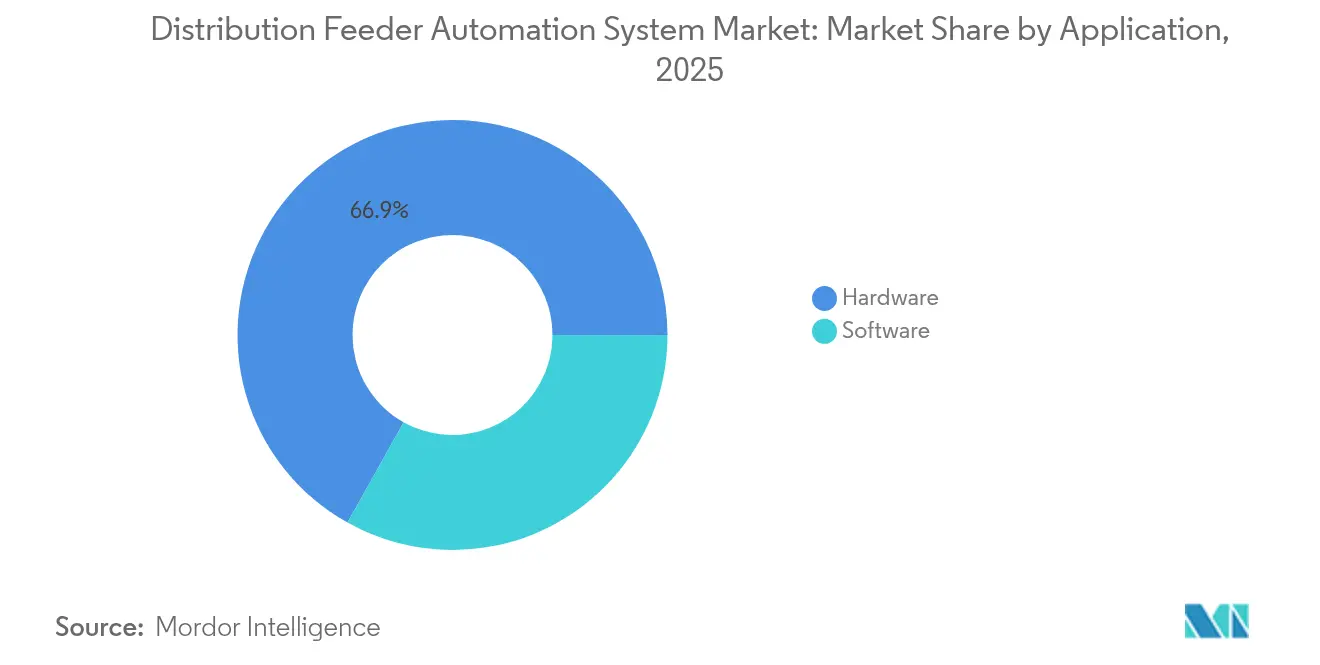
- Nach Anwendung entfielen 66,88 % der Marktgröße des Verteilungsnetz-Automatisierungssystems im Jahr 2025 auf Hardware, während Softwarelösungen bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
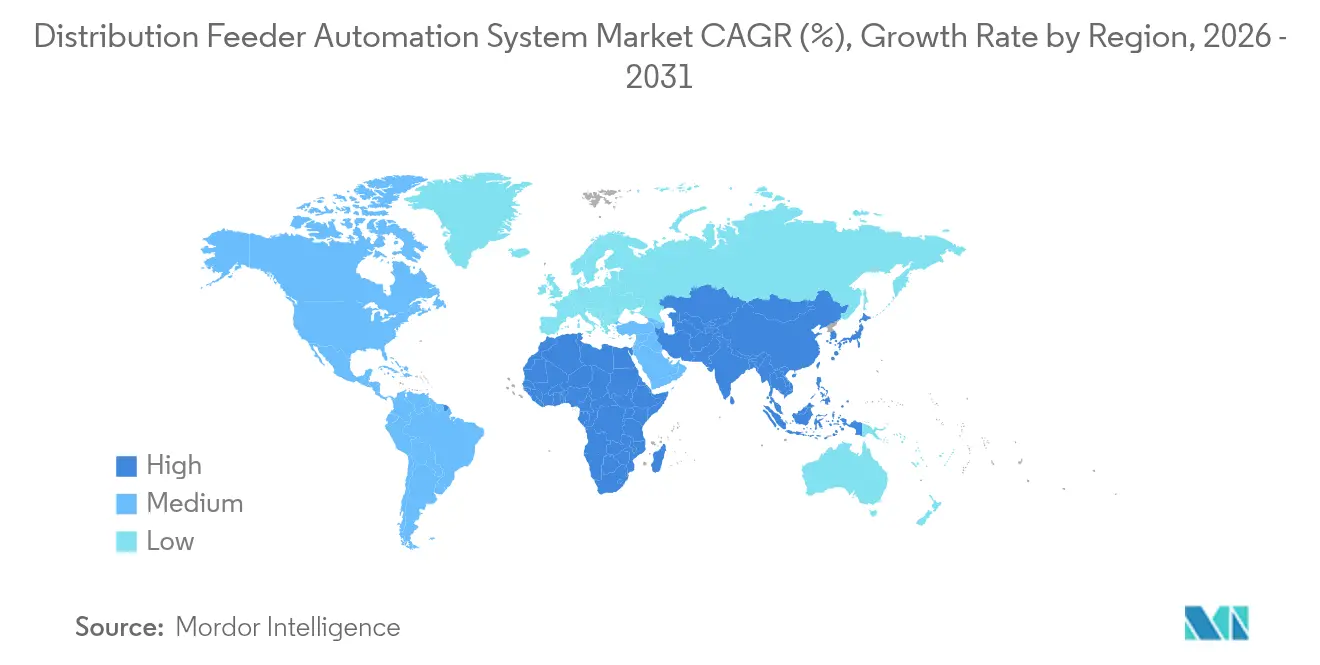
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 31,75 %, während die Asien-Pazifik-Region zwischen 2026 und 2031 das stärkste Wachstum mit einem CAGR von 10,1 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Mandate zur Netzmodernisierung | +1.8% | Nordamerika, EU, aufstrebende Märkte im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Durchdringung dezentraler Energieerzeugung (DER) | +1.5% | Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Erneuerungszyklen für alternde Verteilernetz-Infrastruktur | +1.2% | Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Von Versorgungsunternehmen geleitete Programme zur Nachrüstung digitaler Umspannwerke (OT-IT-Konvergenz) | +1.0% | Globale Industriemärkte | Mittelfristig (2–4 Jahre) |
| Anstieg der Investitionen in klimaresistente Netzfonds | +0.9% | Klimagefährdete Regionen | Kurzfristig (≤ 2 Jahre) |
| Einführung KI-gestützter Fehlerprognosanalysen | +0.7% | Nordamerika, EU, expandierender Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Mandate zur Netzmodernisierung
Staatliche und multilaterale Programme lenken nun Rekordsummen in die Netzresilienz und bieten Versorgungsunternehmen Budgetsicherheit für Investitionen in Projekte für Verteilungsnetz-Automatisierungssysteme. Allein das US-amerikanische Grid Resilience State and Tribal Formula Grant-Programm hat im Jahr 2024 USD 1,3 Milliarden ausgezahlt, um Verteilungsnetze gegen extreme Wetterereignisse zu stärken.[1]US-Energieministerium, „Grid Resilience State and Tribal Formula Grants,” energy.gov Europäische Versorgungsunternehmen sehen sich verbindlichen Dekarbonisierungszielen gegenüber, die erfordern, dass die jährlichen Verteilungsausgaben bis 2050 auf EUR 67 Milliarden (USD 73,7 Milliarden) verdoppelt werden.[2]Eurelectric, „Power Sector Accelerates Distribution Grid Investment,” eurelectric.org Frühe Anwender in beiden Regionen verzeichnen weniger Ausfälle und niedrigere Betriebskosten, was zurückhaltende Mitbewerber dazu motiviert, ihre Beschaffung zu beschleunigen. Mandatierte Ausgaben bieten Lieferanten mehrjährige Umsatzsicherheit und schränken die Möglichkeiten der Versorgungsunternehmen zur Verzögerung von Investitionen ein. Hardware-Anbieter, die Softwareanalysen bündeln, haben eine höhere Wahrscheinlichkeit, sich für wettbewerbsfähige Fördermittel zu qualifizieren, da Regulierungsbehörden zunehmend Zuverlässigkeitsergebnisse messen.
Zunehmende Durchdringung dezentraler Energieerzeugung (DER)
Solar-, Wind- und hinter dem Zähler betriebene Speichersysteme verwandeln ehemals passive Verteilungsleitungen in dynamische, bidirektionale Netze. Kalifornien prognostiziert jährliche Einsparungen für Versorgungsunternehmen in Höhe von USD 4,28 Milliarden, sobald sein integriertes DER-Managementsystem landesweit skaliert ist.[3]California Energy Commission, „Integrated DER Management System Savings Analysis,” energy.ca.gov Die Variabilität der DER-Einspeisung zwingt Versorgungsunternehmen, fortschrittliche Koordinationsalgorithmen einzusetzen, mit denen herkömmliche Automatisierung nicht umgehen kann. Infolgedessen gewinnen softwaregesteuerte Scheduler und Echtzeit-Optimierer im Markt für Verteilungsnetz-Automatisierungssysteme an Bedeutung. Lieferanten, die in der Lage sind, Tausende von Wechselrichtern gleichzeitig zu koordinieren, gewinnen Aufträge in sonnenreichen Regionen, während reine Hardware-Anbieter Gefahr laufen, zur Massenware zu werden.
Erneuerungszyklen für alternde Verteilernetz-Infrastruktur
Verteilungsanlagen in den Vereinigten Staaten haben eine durchschnittliche Nutzungsdauer von 40 Jahren, und mehr als 79.000 Umspannwerke müssen modernisiert werden, um den digitalen Betrieb zu unterstützen. Versorgungsunternehmen kombinieren jetzt die Erneuerung von Anlagen mit Automatisierungsupgrades, um nicht einen weiteren jahrzehntelangen Zyklus mit eingeschränkter Funktionalität einzuleiten. FirstEnergys USD 1,42 Milliarden-Programm in Pennsylvania verdeutlicht diese Bündelungsstrategie, bei der Investitionen in automatische Wiedereinschalter und fortschrittliche Messtechnik gleichzeitig mit dem Leitersatzersatz erfolgen. Die konzentrierte Ersatznachfrage in entwickelten Volkswirtschaften birgt das Risiko von Lieferengpässen und begünstigt Lieferanten, die ihre Produktionskapazitäten bereits ausgebaut haben.
Von Versorgungsunternehmen geleitete Programme zur Nachrüstung digitaler Umspannwerke (OT-IT-Konvergenz)
Umspannwerke, die früher isolierte Schutzgeräte beherbergten, funktionieren nun als Datenzentren, die Unternehmensanalyseplattformen speisen. Der weltweite Umsatz mit digitalen Umspannwerken stieg von USD 7,3 Milliarden im Jahr 2023 auf USD 8,03 Milliarden im Jahr 2024. IEC 61850 ermöglicht Plug-and-Play-Interoperabilität; Rollouts können jedoch die Komplexität der Cybersicherheit erhöhen und die Projektkosten um bis zu 30 % in die Höhe treiben, wenn sie nicht effektiv gemanagt werden. Automatisierungsanbieter mit eingebetteter Sicherheitskompetenz erzielen einen Preisaufschlag, da Versorgungsunternehmen sich keine längeren Sicherheitslücken leisten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilitätsprobleme bei Legacy-Protokollen | -1.2% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Hohe Investitionskosten für die Automatisierung ländlicher Verteilungsnetze | -0.8% | Entwicklungsländer | Langfristig (≥ 4 Jahre) |
| Haftungsrisiken und Compliance-Kosten im Bereich Cybersicherheit | -0.6% | Industriemärkte | Kurzfristig (≤ 2 Jahre) |
| Langwierige Beschaffungszyklen der Versorgungsunternehmen in Entwicklungsländern | -0.4% | Asien-Pazifik, Naher Osten und Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilitätsprobleme bei Legacy-Protokollen
Versorgungsunternehmen betreiben häufig DNP3, IEC 61850 und proprietäre Protokolle auf demselben Leitungskreis, was die Systemintegrationskosten verdoppelt und Bereitstellungen verlangsamt. Nordamerikanische Netze sind am stärksten betroffen, da sie historisch auf DNP3 angewiesen sind, was die Migration erschwert. Kompatibilitätslücken erhöhen die Anbieterabhängigkeit und hindern den Markt für Verteilungsnetz-Automatisierungssysteme daran, eine vollständige Wettbewerbsausschreibung zu erreichen, was zu einer Verlängerung der durchschnittlichen Projektzeitpläne um bis zu 20 Monate führt.
Hohe Investitionskosten für die Automatisierung ländlicher Verteilungsnetze
Geringe Kundendichten treiben die Kosten pro Zähler um bis zu 60 % über den städtischen Richtwert. Ameren Missouris ländliches Modernisierungsprogramm erforderte maßgeschneiderte Funklösungen, die fast die Hälfte der gesamten Projektbudgets verbrauchten. Die Kostendeckung über Tarife ist politisch schwierig, sodass manche Versorgungsunternehmen die Automatisierung ländlicher Netze aufschieben, bis die Stückpreise sinken oder externe Fördermittel verfügbar werden. Technologieanbieter, die modulare, wartungsarme Geräte anbieten, sind am besten positioniert, um die Wirtschaftlichkeitslücke im ländlichen Raum zu schließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Kommunikationsinfrastruktur treibt die Konnektivitätsrevolution voranSchutzrelais und Steuergeräte machten 2025 36,15 % der Marktgröße aus, während die Kommunikationsinfrastruktur bis 2031 voraussichtlich mit einem CAGR von 10,6 % wachsen wird. Versorgungsunternehmen betrachten Bandbreite und Latenz zunehmend als strategische Hebel, die es ermöglichen, Leitungskreise zu erschließen, ohne größere Kapitalbudgetausgaben auszulösen, und so das Potenzial von Softwareanwendungen zu nutzen. Die privaten LTE- und Mesh-Radio-Portfolios von Hitachi Energy veranschaulichen, wie dedizierte Netze eine deterministische Leistung selbst bei massiven Ausfällen gewährleisten. Gleichzeitig bestätigen 5G-Pilotprojekte von Honeywell und Verizon, dass öffentliche Netze Überwachungsverkehr im großen Maßstab sicher übertragen können. Das Wettbewerbsfeld umfasst daher Telekommunikationsanbieter, industrielle Funkspezialist und traditionelle Automatisierungs-OEMs, die darum wetteifern, Konnektivität mit Edge-Geräten zu bündeln.
Trotz einer anhaltenden Relaisnachfrage, die auf verbindliche Schutzstandards zurückzuführen ist, begrenzen Preiswettbewerb und lange Erneuerungszyklen das Wachstum. Sensoren und intelligente elektronische Geräte profitieren von sinkenden Stückkosten, die es Versorgungsunternehmen ermöglichen, Leitungskreise abzudecken, ohne größere Kapitalbudgetgenehmigungen auszulösen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich


Nach Anwendung:
Software-Intelligenz formt die Hardware-Dominanz umHardware hielt im Jahr 2025 einen Marktanteil von 66,88 % am Markt für Verteilungsnetz-Automatisierungssysteme, da physische Anlagen – wie Wiedereinschalter, Streckentrennschalter und Spannungsregler – weiterhin unverzichtbar sind. Der Softwareumsatz wächst jedoch mit einem CAGR von 9,6 %, dem doppelten Tempo der Hardware, da Versorgungsunternehmen von der Anlagenzahl zur Anlageneffizienz wechseln. Schneider Electrics One Digital Grid Platform beansprucht, die Ausfallminuten um 40 % zu reduzieren und DER-Netzanschlussüberprüfungen um 25 % zu verkürzen – Kennzahlen, die Regulierungsbehörden bei der Genehmigung von Tariferstattungen schätzen. Abonnementpreisgestaltung wandelt ehemals unregelmäßige Investitionsausgaben in planbare Betriebsausgaben um, was den Erwartungen der Investoren nach stabilen Cashflows entspricht.
Edge-Computing verwischt die Grenzen weiter: Geräte betten nun Mikrodienste ein, die Daten lokal filtern und den Backhaul-Verkehr in einigen Pilotprojekten um 70 % reduzieren. Hardware-zentrierte Anbieter erwerben daher Cloud-Entwickler oder gehen Partnerschaften ein, um ihre Marktpositionen zu halten oder zu stärken. Im Prognosezeitraum werden Versorgungsunternehmen voraussichtlich mehr als ein Drittel der neuen Automatisierungsbudgets für Analysen, Cybersicherheit und Plattformintegration aufwenden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
Markt für Verteilungsnetz-Automatisierungssysteme in Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 31,75 % am globalen Umsatz, angetrieben durch die Förderprogramme des Grid Resilience and Innovation Partnerships in Höhe von 2,2 Milliarden USD, die die Automatisierungsausgaben in 18 Bundesstaaten erhöhten. Kanadische Provinzen verstärken diesen Trend durch aggressive Investitionen zur Waldbrandprävention, während Mexiko seine Verteilungsnetze ausbaut, um grenzüberschreitende Solarstromexporte zu ermöglichen. Regulatorische Rahmenbedingungen, die leistungsbasierte Renditen erlauben, ermutigen Versorgungsunternehmen, KI-Diagnosen und adaptive Schutzlogik früher als in anderen Regionen zu erproben.
Markt für Verteilungsnetz-Automatisierungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum stellt den am schnellsten wachsenden Markt für Verteilungsnetz-Automatisierungssysteme dar und verzeichnet eine CAGR von 10,1 %, da China, Indien und Japan gemeinsam mehr ausgeben als ihre entwickelten Pendants. Das chinesische State Grid hat im Jahr 2024 600 Milliarden Yuan (84 Milliarden USD) für Ultrahochspannungs- und Verteilungsintelligenz bereitgestellt und übertrifft damit jedes einzelstaatliche Programm bei weitem. Indiens Investitionspipeline im Energiesektor in Höhe von 478,58 Milliarden USD sowie 1,25 Billionen Rupien (15 Milliarden USD), die für intelligente Stromzähler vorgesehen sind, schaffen ein nachhaltiges Auftragsvolumen für mindestens fünf Jahre. Japanische Versorgungsunternehmen haben unterdessen im Rahmen des Green Transformation Plans nahezu 1 Billion EUR (1,1 Billionen USD) zugesagt, um Netze zu stärken, die das Wachstum von Rechenzentren unterstützen. Derartige Skalenvorteile senken die Komponentenkosten weltweit.
Markt für Verteilungsnetz-Automatisierungssysteme in Europa
Europa verzeichnet eine stetige Akzeptanz auf der Grundlage verbindlicher Klimarichtlinien. Die Anforderung, die jährlichen Verteilungsausgaben auf 67 Milliarden EUR zu verdoppeln, sichert die Nachfrage, selbst wenn sich die regionalen Volkswirtschaften verlangsamen. Projekte wie die Zusammenarbeit von Hitachi Energy mit TransnetBW in Deutschland und die Transformatorenerweiterung im Wert von 80 Millionen EUR in Spanien unterstreichen das Vertrauen der Lieferanten. Pilotprojekte zum dynamischen Leitungsrating zeigen, dass Netze eine um 20–40 % höhere Kapazität erreichen können, ohne neue Leitungen zu benötigen, was fortschrittliche Sensoren zu einer attraktiven Option für kostenbewusste Regulierungsbehörden macht.
Markt für Verteilungsnetz-Automatisierungssysteme in Südamerika und dem Nahen Osten und Afrika
Südamerika sowie der Nahe Osten und Afrika weisen aufstrebendes Potenzial auf; Währungsrisiken und begrenzte staatliche Kreditprofile verlangsamen jedoch groß angelegte Einführungen. Lokale Fertigungsanreize in Brasilien und Saudi-Arabien zielen darauf ab, die Ausrüstungskosten um bis zu 25 % zu senken und damit die Projektrealisierbarkeit zu verbessern.

Regulatorisches Umfeld
Programme zur Automatisierung von Verteilnetz-Abzweigen werden zunehmend durch Anforderungen an Zuverlässigkeit, Interoperabilität und Datenaustausch geprägt, die in Normen und Planungsvorgaben verankert sind. In den Vereinigten Staaten setzt das Department of Energy (DOE) weiterhin durch Initiativen des Office of Electricity Modernisierungsprioritäten, darunter der DOE Office of Electricity Strategic Plan vom März 2026, der Resilienz und automatisierte Zuverlässigkeitsverbesserungen zur Bewältigung des Lastwachstums durch Rechenzentren und die Fertigungsindustrie betont, sowie die im Juli 2026 veröffentlichte Entwurfsfassung der National Transmission Needs Study 2026, die Systembeschränkungen und Infrastrukturbedarf hervorhebt, die in Investitionen in die Verteilnetzautomatisierung einfließen.
In Europa werden die betrieblichen und datentechnischen Erwartungen an Verteilnetze, die mit Übertragungsnetzen verbunden sind, durch die ACER-Empfehlung 01-2025 (DR NC) gestärkt, die automatisierte Reaktions- und Informationsaustauschaspekte für verbundene Systeme festlegt. Auf der technischen Ebene richten Versorgungsunternehmen und Anbieter ihre Abzweigautomatisierungskonzepte an aktualisierten und neu verabschiedeten Normen aus, darunter IEEE 1815.2-2025 für DNP3-Kommunikationsprofile mit DER sowie IEEE 2413.2-2026 (verabschiedet im März 2026), das eine Referenzarchitektur für IoT in der Stromverteilung definiert. Im Vereinigten Königreich verstärken Maßnahmen von DESNZ sowie damit verbundene Arbeiten an Kodizes und Spezifikationen, einschließlich der für Mitte bis Ende 2026 vorgesehenen Compliance-Frist für eine Tarifdatenspezifikation im Retail Energy Code zur Unterstützung der Interoperabilität intelligenter Geräte, die Betonung standardisierter Datenverarbeitung und sicherer digitaler Integration in den Verteilnetzen.
Wettbewerbslandschaft
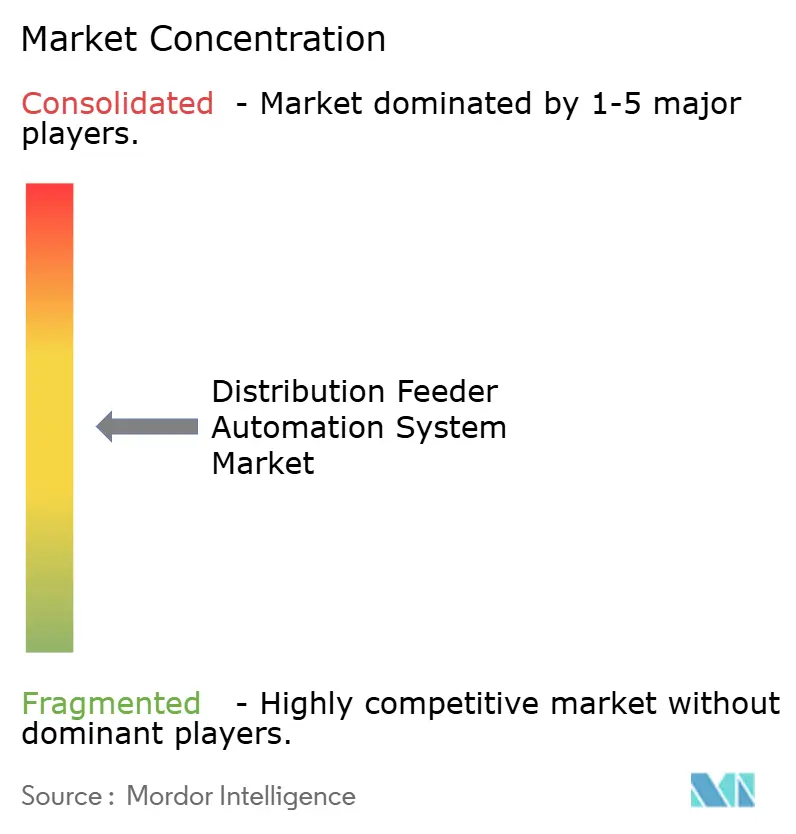
Der Markt für Verteilungsnetz-Automatisierungssysteme ist mäßig fragmentiert, wobei ABB, Schneider Electric und Siemens ihre jahrzehntelange installierte Hardware nutzen und gleichzeitig entscheidende Schritte in Richtung Cloud-Software unternehmen. Die Lieferantenkonsolidierung beschleunigte sich im Jahr 2024, als 20 Elektrogroßhändler – 11 aus den Electrical Wholesaling Top 100 – den Besitzer wechselten, was auf ein Rennen um Kanalreichweite und Bestandskontrolle hindeutet. ABBs Übernahme der Gamesa Electric-Einheit für Energieumwandlung fügte eine installierte Basis von 40 GW servicefähiger Anlagen hinzu und vertiefte das Know-how bei der Integration erneuerbarer Energien. Schneider Electric investierte USD 700 Millionen in die Einführung seiner KI-Plattform, in der Überzeugung, dass Analysen langfristige Serviceverträge verankern werden. Siemens arbeitet mit EnergyHub zusammen, um das DER-Management in seinen Automatisierungsbaukasten zu integrieren, und zielt dabei auf Versorgungsunternehmen ab, die eine Verantwortung bei einem einzigen Anbieter suchen.
Freiflächen-Chancen konzentrieren sich auf Edge-basierte KI und Cybersicherheit. Start-ups, die Schwingungserfassung auf Transformatorebene oder selbstheilende Algorithmen für Leitungsschutzschalter anbieten, ziehen Pilotprojekte von Versorgungsunternehmen an, weil sie messbare Reduzierungen von Ausfällen ohne hohe Investitionskosten versprechen. Etablierte Unternehmen reagieren durch Venture-Abteilungen und Minderheitsbeteiligungen und sichern sich damit gegen Disruptionen ab. Asiatische Hersteller konkurrieren hauptsächlich über den Preis und lokale Inhalte, während globale Käufer Interoperabilität und Sicherheitszertifizierungen priorisieren, was das Risiko der Kommoditisierung kurzfristig begrenzt.
Branchenführer im Bereich Verteilungsnetz-Automatisierungssysteme
ABB Ltd.
General Electric Company
Schneider Electric SA
Siemens AG
Eaton Corporation Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verteilungsnetz-Automatisierungssysteme
- ABB Ltd
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- General Electric Co.
- Schweitzer Engineering Laboratories Inc.
- G&W Electric Company
- Moxa Inc.
- Trilliant Holdings Inc.
- Cisco Systems Inc.
- S&C Electric Company
- Toshiba Energy Systems & Solutions
- Hitachi Energy Ltd.
- Landis+Gyr AG
- Itron Inc.
- Advanced Control Systems (Indra)
- Arteche Group
- NOJA Power Switchgear Pty Ltd
- Mitsubishi Electric Corporation
- Honeywell Process Solutions
Lesen Sie die Analyse der Verteilungsnetz-Automatisierungssystem-Unternehmen

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo Versorgungsunternehmen die Feldautomatisierung mit Softwareplattformen verbinden müssen, die ein genaues, echtzeitfähiges Netzmodell pflegen und DER sowie neue Lasten koordinieren können. Dieser Wandel zeigt sich in der Einführung von Anbieterplattformen und in IT/OT-Integrationsbemühungen von Versorgungsunternehmen, darunter die Einführung von GridOS for Distribution durch GE Vernova im Februar 2026 zur Vereinheitlichung von Echtzeitbetrieb, DER-Management und Netzmodellierung sowie der Abschluss einer Modernisierungsintegration von ArcGIS Utility Network und ADMS durch FirstEnergy im Juli 2026 zur Verbesserung echtzeitnaher Betriebsaktualisierungen. Diese Implementierungen schaffen einen klaren Weg für Anbieter, die Hardware zur Abzweigautomatisierung mit Netzmodellmanagement, Integrationsdienstleistungen und Cybersicherheitskontrollen kombinieren können, die den Aufwand der Multi-Vendor-Interoperabilität verringern.
Die Normungsaktivität erweitert auch den technischen Spielraum für Sensorik am Netzrand, Verteilnetz-IoT und Kommunikationsprofile, wodurch sich das adressierbare Projektspektrum über traditionelle Recloser- und Trennschalter-Upgrades hinaus vergrößert. IEC TR 63353:2026 (veröffentlicht im Februar 2026) beschreibt Architektur- und Funktionsanforderungen für IoT-Anwendungen im Management der Stromverteilung, während IEEE-Arbeiten wie IEEE 2413.2-2026 und IEEE 1854-2025 die Leitlinien zu Referenzarchitekturen für Verteilnetz-IoT und intelligente Verteilnetzanwendungen (einschließlich CVR-Verifizierung) stärken. Auf der Nachfrageseite werden Planungsvorgaben konkreter: Eine im Januar 2025 veröffentlichte DOE-Zusammenstellung stellt fest, dass rund 20 US-Bundesstaaten gesetzlich oder regulatorisch vorgeschriebene Anforderungen an die Verteilnetzplanung eingeführt haben, häufig mit einem Planungshorizont von mindestens 10 Jahren, was die Projektpipeline für Automatisierung auf Abzweigebene, Kommunikationsanbindung und den Ausbau von Sensoren erweitert, die zur Unterstützung von DER-Integration und Elektrifizierung benötigt werden.
Recent Industry Developments in Markt für Verteilungsnetz-Automatisierungssysteme
- Juni 2026: Schneider Electric stellte den Automation Processor 310 (AP310) und den Edge Communication Node (ECN) vor, um seine Foxboro Software Defined Automation-Plattform weiterzuentwickeln. Die Einführung verstärkt den Wandel hin zu softwaredefinierten und edge-fähigen Architekturen und beeinflusst, wie Versorgungsunternehmen und Integratoren Kommunikations- und Steuerungsebenen rund um die Abzweig- und Umspannwerksautomatisierung gestalten.
- Februar 2026: Schneider Electric und ETAP führten eine physikbasierte Digital-Twin-Lösung ein, die in die One Digital Grid Platform von Schneider Electric und EcoStruxure ArcFM Web für das Asset-Management von Versorgungsunternehmen integriert ist. Die Verknüpfung von Design- und Betriebsmodellen unterstützt ADMS-, Planungs- und Störfallmanagement-Workflows und treibt Projekte zur Abzweigautomatisierung in Richtung einer engeren Integration von GIS-, ADMS- und Datenplattformen.
- November 2024: LUMA Energy meldete den Einsatz von mehr als 9.000 Netzautomatisierungsgeräten sowie die fortlaufende Implementierung automatischer Schaltsysteme zur Abzweigautomatisierung in den Verteilnetzen von Puerto Rico. Der Umfang der Geräteinstallationen und der Automatisierung der Abzweigschaltung unterstreicht, wie resilienzgetriebene Programme die Einführung von Feldautomatisierungshardware und unterstützenden Kommunikationsnetzen beschleunigen können.


Markt für Verteilungsnetz-Automatisierungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Methodik umfasst der Markt Systeme und Lösungen zur Automatisierung von Überwachung, Schutz, Steuerung und Kommunikation auf Stromverteilnetz-Abzweigen, damit Versorgungsunternehmen Fehler erkennen, Probleme isolieren und die Versorgung schneller wiederherstellen können.
Ausschlüsse des Geltungsbereichs: Übertragungsautomatisierung und Steuerungssysteme auf der Erzeugungsseite sind ausgeschlossen, und die Marktgrößenberechnung umfasst keine nicht verwandte Netz-IT, die nicht für die Automatisierung auf Abzweigebene eingesetzt wird.
Übersicht der Segmentierung
- Nach Komponente
- Schutzrelais und Steuergeräte
- Sensoren und intelligente elektronische Geräte
- Kommunikationsinfrastruktur
- SCADA/HMI-Plattformen
- Nach Anwendung
- Software
- Hardware
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit öffentlichen Signalen zu Netzzuverlässigkeit und Investitionen, die indirekt die Nachfrage nach Abzweigautomatisierung untermauern; anschließend haben wir diese Signale auf die wahrscheinliche Lösungsakzeptanz übertragen. Wir haben Quellen wie die US Energy Information Administration (EIA) für den Kontext der Verteilnetze, Materialien des US Department of Energy zu intelligenten Netzen für die Programmrichtung und die International Energy Agency (IEA) für breitere Investitionstrends bei Stromnetzen herangezogen.
Um diese Signale in Markteingaben zu übersetzen, haben wir zudem Quellen wie IEEE-Publikationen zu Anwendungsfällen der Abzweigautomatisierung, Normseiten der International Electrotechnical Commission (IEC) zu Schutz- und Kommunikationspraktiken sowie Anordnungen und Einreichungen der US Federal Energy Regulatory Commission (FERC), die Automatisierungsfahrpläne von Versorgungsunternehmen beeinflussen, herangezogen. Unternehmensmeldungen, Investorenpräsentationen, Ausschreibungsunterlagen von Versorgungsunternehmen und glaubwürdige Presseberichte wurden verwendet, um Einführungszeitpunkte und Lösungsbündel zu bestätigen. Ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen und -informationen wurde selektiv genutzt, um Berichtslinien zu normalisieren. Dies sind veranschaulichende Beispiele, und viele weitere öffentliche Quellen wurden verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um die Akzeptanzkurve für Funktionen der Abzweigautomatisierung zu prüfen und zu bestätigen, was tatsächlich im Projektumfang auf Abzweigebene enthalten ist. Wir haben Funktionen in Engineering und Betrieb von Versorgungsunternehmen, Systemintegratoren und Komponentenlieferanten abgedeckt, und die Gespräche verteilten sich auf APAC, EMEA und Amerika, damit regionale Erneuerungszyklen und Beschaffungsstile nicht übergeneralisiert wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 17% | APAC: 37% |
| Mid-Tier: 49% | Funktions-/Bereichsleiter: 39% | EMEA: 36% |
| Kleinere Akteure: 22% | Manager: 44% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Das Kernmodell verwendet eine Mischung aus Top-Down- und Bottom-Up-Ansatz, ausgehend von einem Top-Down-Aufbau, bei dem die Ausgaben für Verteilnetzautomatisierung anhand der Investitionsrichtung von Versorgungsunternehmen, der Einführung von Smart-Grid-Programmen und der typischen Ausrüstungs- und Softwaremischung, die bei Implementierungen auf Abzweigebene zu beobachten ist, rekonstruiert werden. Dieser Ausgabenpool wird dann anhand von in Interviews überprüften Anteilen auf die Bausteine der Abzweigautomatisierungssysteme verteilt, und die Ergebnisse werden regional erstellt, bevor sie zu einer globalen Gesamtsumme zusammengeführt werden.
Um die Größenbestimmung fundiert zu halten, gleichen wir die Gesamtsummen mit selektiven Bottom-Up-Näherungen ab, wie stichprobenartig erhobenen Projektwerten aus Ausschreibungen, typischen Gerätezahlen pro Abzweigabschnitt (Recloser, Trennschalter, Relais, Sensoren) und indikativen ASP-Bandbreiten für Kommunikationsinfrastruktur- und SCADA/HMI-Plattformebenen. Wenn öffentliche Angaben die Abzweigautomatisierung nicht von der breiteren Verteilnetzautomatisierung trennen, wenden wir Geltungsbereichsfilter basierend auf dokumentierten Projektbeschreibungen an und überprüfen anschließend die implizite Einheitenökonomie erneut, damit die Gesamtsummen nicht abweichen.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Akzeptanz von politischem Druck, Zielen zur Ausfallleistung und Budgetzyklen der Versorgungsunternehmen abhängt, die sich schnell ändern können. Zu den wichtigsten von uns verfolgten Eingaben zählen Programme zur Verbesserung der Verteilnetzzuverlässigkeit (zum Beispiel SAIDI- und SAIFI-Ziele), das Wachstum bei Anschlüssen dezentraler Energieressourcen, das den Überwachungsbedarf erhöht, Investitionspläne von Versorgungsunternehmen für Verteilnetze, die Modernisierung von Kommunikationsnetzen für Abzweige und Austauschzyklen für Schutzrelais und Steuergeräte. Annahmen werden finalisiert, nachdem das erwartete Einführungstempo mit Praktikern überprüft wurde, und wir behalten mindestens ein Abwärts- und ein Aufwärtsszenario bei, um nicht auf einen einzigen Wachstumspfad festgelegt zu sein.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schritten, damit die endgültige Zahl nicht von einer einzelnen Datenreihe bestimmt wird. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie der Investitionsrichtung von Versorgungsunternehmen, Projektvergaben und der impliziten Mischung aus Hardware-, Software- und Kommunikationsebenen, und Anomalien werden anschließend auf regionaler Ebene überprüft, bevor eine Freigabe erfolgt.
Zeigt sich eine Abweichung, überprüfen wir erneut Definitionen, den Zeitpunkt der Währungsumrechnung und die für jeden Lösungsbaustein verwendeten Akzeptanzanteile, und wir kontaktieren ausgewählte Experten erneut, wenn eine größere Programmänderung die Kurve verschieben könnte. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse das Einführungstempo oder die Preisgestaltung verändern, und vor der Auslieferung führt ein Analyst einen neuen Durchlauf durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Verteilnetz-Abzweigautomatisierungssysteme von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Abzweigautomatisierung stimmen häufig nicht überein, da die Grenze zwischen Abzweigautomatisierung und breiterer Verteilnetzautomatisierung nicht einheitlich gezogen wird und weil manche Schätzungen benachbarte Netzsoftware mit Abzweigausrüstung vermischen. Unterschiede ergeben sich zudem daraus, wie Anbieter diesem Markt zugeordnet werden, was als System im Gegensatz zu einer Komponente gezählt wird, und ob das verwendete Jahr ein Kalenderjahr oder ein verschobenes Geschäftsjahr ist.
Werte von Ausschreibungsvergaben, Angaben zu Investitionsplänen von Versorgungsunternehmen und Prüfungen der Geräteeinführung pro Abzweig sind die Belege, die Mordor Intelligence mit Implementierungen auf Abzweigebene verknüpfen, wenn der Markt auf 5,56 Mrd. USD (2026) geschätzt wird. Abweichungen vergrößern sich typischerweise, wenn eine Studie vollständige Verteilnetzautomatisierungsplattformen zählt, Ausgaben für Umspannwerksautomatisierung einbezieht oder eine schnellere ASP-Ausweitung für Sensoren und Kommunikationsebenen annimmt, ohne dies mit aktuellen Ausschreibungen und dem Beschaffungstempo erneut zu validieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,56 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 4,54 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und eine engere Erfassung des Systemumfangs und scheint Kommunikationsinfrastruktur- sowie SCADA/HMI-Ebenen zu unterschätzen, die häufig in Programme zur Abzweigautomatisierung eingebunden sind. |
| Branchenverlag B | 4,80 Mrd. USD (2025) | Vermischt Abzweigautomatisierung mit ausgewählten Posten der Verteilnetzautomatisierung, und die Aufteilung zwischen Software und Hardware ist nicht klar an die Formulierungen des Projektumfangs für Abzweige oder an aktuelle Benchmarks von Ausschreibungen der Versorgungsunternehmen zurückgebunden. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, wo jeder Herausgeber die Grenze zwischen Abzweigautomatisierungssystemen und angrenzenden Ausgaben für Verteilnetzautomatisierung zieht, sowie aus den verwendeten Jahres- und Preisannahmen. Indem wir den Geltungsbereich auf Abzweigimplementierungen fokussieren und das Ergebnis mit beobachtbaren Programm- und Ausschreibungssignalen abgleichen, erhalten wir eine ausgewogene Zahl, die sich durch klare Eingaben und wiederholbare Schritte nachvollziehen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Verteilungsnetz-Automatisierungssysteme?
Die Marktgröße für Verteilungsnetz-Automatisierungssysteme wird im Jahr 2026 auf USD 5,56 Milliarden geschätzt und soll bis 2031 USD 7,92 Milliarden erreichen.
Welche Region führt den Markt aktuell an?
Nordamerika hält den größten Umsatzanteil von 31,75 %, unterstützt durch umfangreiche staatliche Förderung für Netzresilienz.
Welche Region wächst am schnellsten?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einem CAGR von 10,1 % wachsen, da China, Indien und Japan massiv investieren.
Welches Komponentensegment wächst am schnellsten?
Die Kommunikationsinfrastruktur wächst mit einem CAGR von 10,6 %, da Versorgungsunternehmen robuster Konnektivität für den Echtzeit-Datenaustausch Priorität einräumen.
Wie gehen Versorgungsunternehmen mit der alternden Infrastruktur um?
Sie kombinieren Erneuerungsprogramme mit Automatisierungsupgrades, exemplarisch veranschaulicht durch FirstEnergys im Jahr 2024 genehmigten USD 1,42 Milliarden Modernisierungsplan.
Warum gewinnt Software in dieser Branche an Marktanteil?
KI-gestützte Analysen und Edge-Intelligenz helfen Versorgungsunternehmen, Ausfallminuten zu reduzieren und dezentrale Energieerzeugung zu integrieren, was die Wachstumsdynamik der Software mit einem CAGR von 9,6 % antreibt.
Seite zuletzt aktualisiert am:



