
Taille et Part du Marché du Marketing Digital
Analyse du Marché du Marketing Digital par Mordor Intelligence
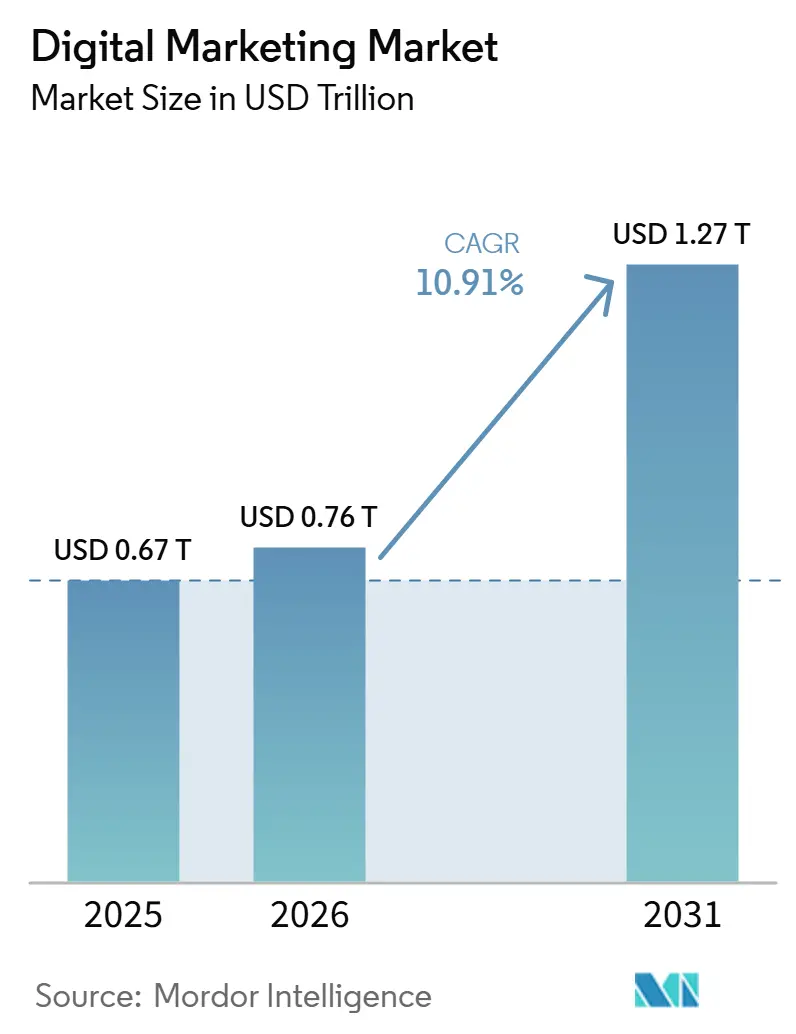
La taille du marché du marketing digital est estimée à 0,76 trillion USD en 2026 et devrait atteindre 0,84 trillion USD en 2027, pour atteindre 1,38 trillion USD d'ici 2032, avec un CAGR de 10,47 % de 2027 à 2032.
Aux États-Unis, l'investissement dans les créateurs de contenu et l'activité de référencement payant soutiennent la demande de services de campagne au-delà du simple placement médiatique. L'utilisation des données propriétaires et la planification assistée par l'IA offrent aux prestataires des opportunités supplémentaires pour relier les informations clients à l'exécution des campagnes. Cela favorise des offres compétitives combinant collaboration de données, activation et mesure au sein des services d'agences et de logiciels. La pression liée à la Coupe du Monde de la FIFA sur les prix mondiaux des médias à partir de juin 2026 était prévue pour augmenter le coût des placements payants, renforçant l'argument en faveur des services démontrant le retour de chaque placement. Les restrictions de signaux limitent les données de mesure disponibles, tandis que les contraintes d'intégration ajoutent du travail avant que ces données puissent éclairer les décisions de campagne.
Principaux Enseignements du Rapport
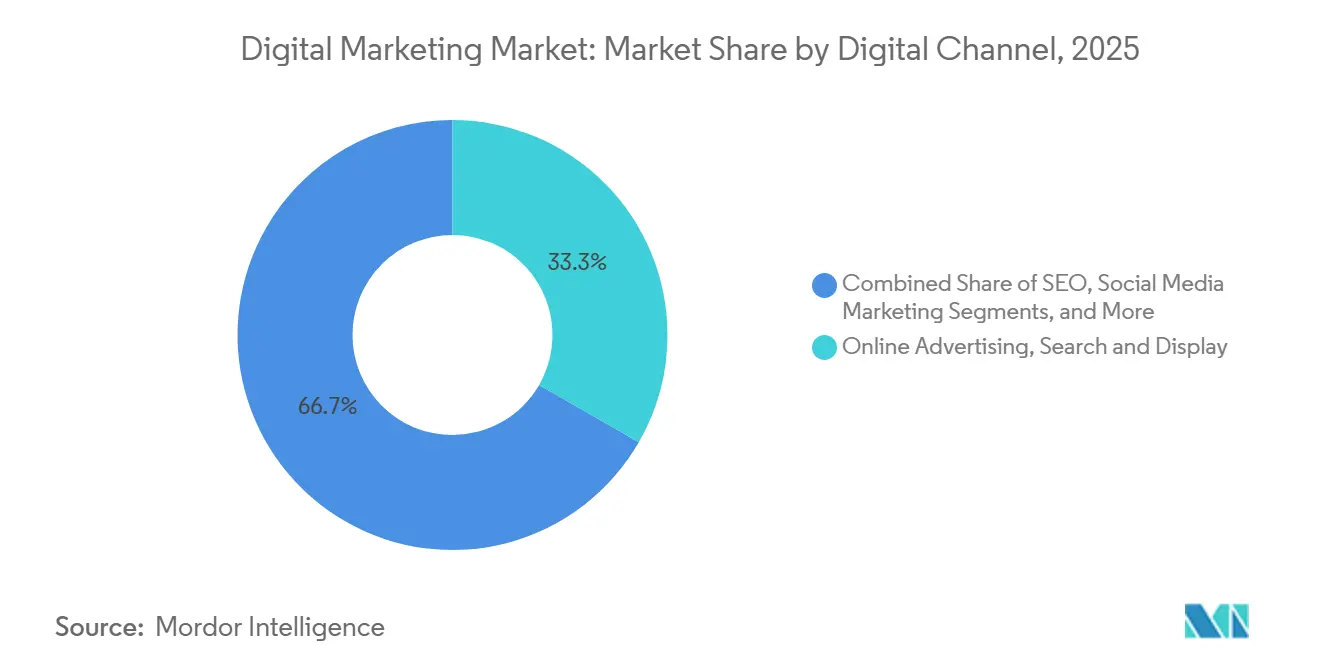
- Par canal digital, la publicité en ligne, la recherche et l'affichage détenaient une part de marché du marketing digital de 33,15 % en 2026, tandis que le marketing d'influence devrait connaître la croissance la plus rapide avec un CAGR de 14,75 % de 2027 à 2032.
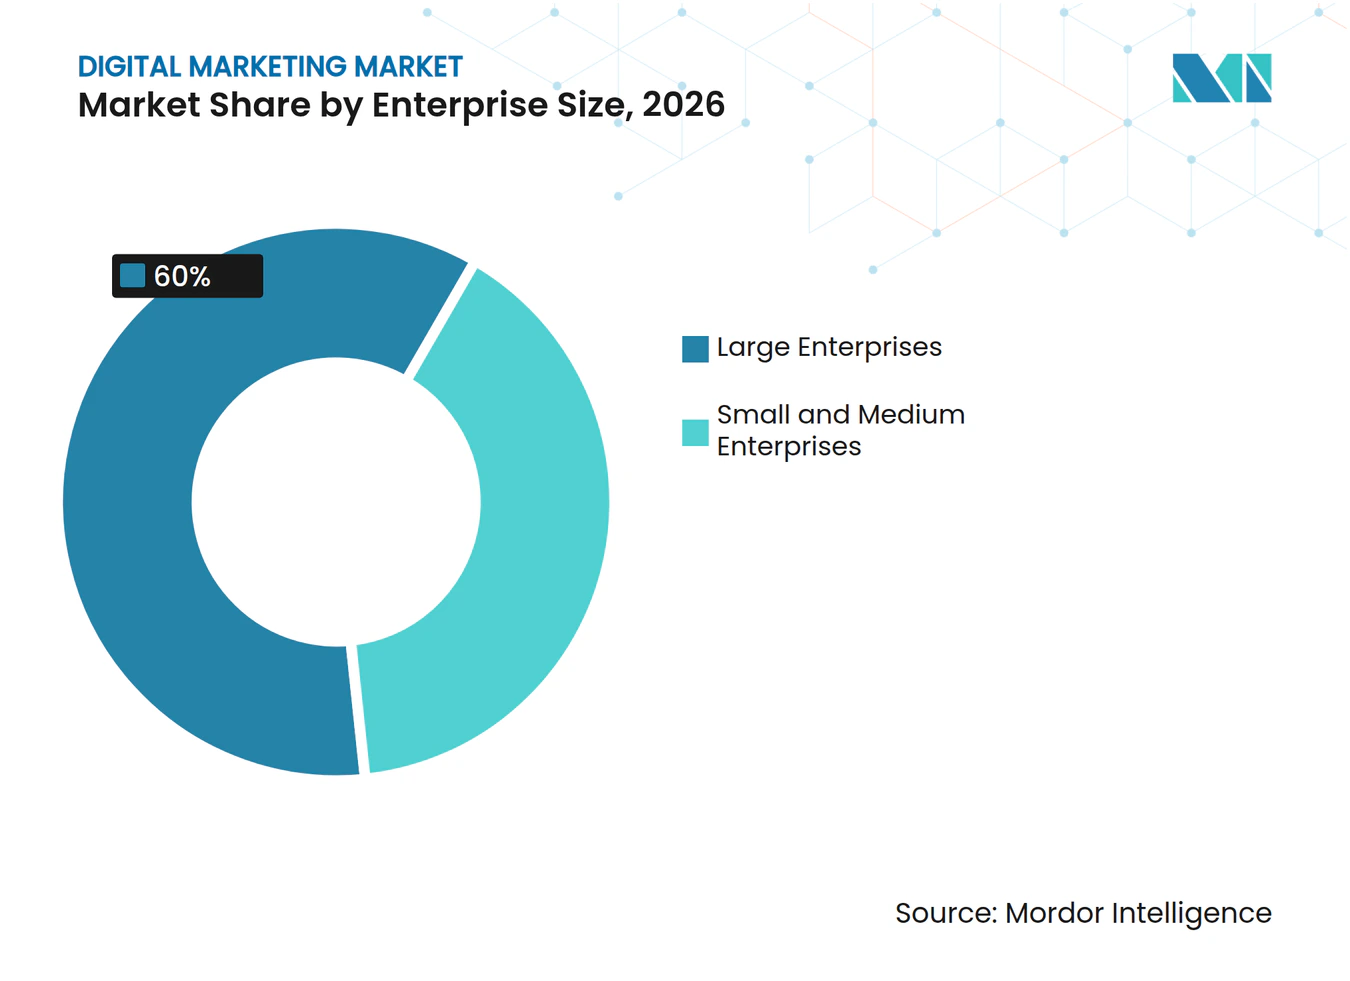
- Par taille d'entreprise, les grandes entreprises ont dominé avec une part de 60 % de la taille du marché du marketing digital en 2026, et les petites et moyennes entreprises devraient connaître la croissance la plus rapide avec un CAGR de 15,12 % de 2027 à 2032.
- Parmi les secteurs d'utilisation finale, le commerce de détail et l'e-commerce ont dominé avec une part de 29,87 % en 2026, tandis que le segment de la santé et des sciences de la vie devrait connaître la croissance la plus rapide avec un CAGR de 14,2 % de 2027 à 2032.
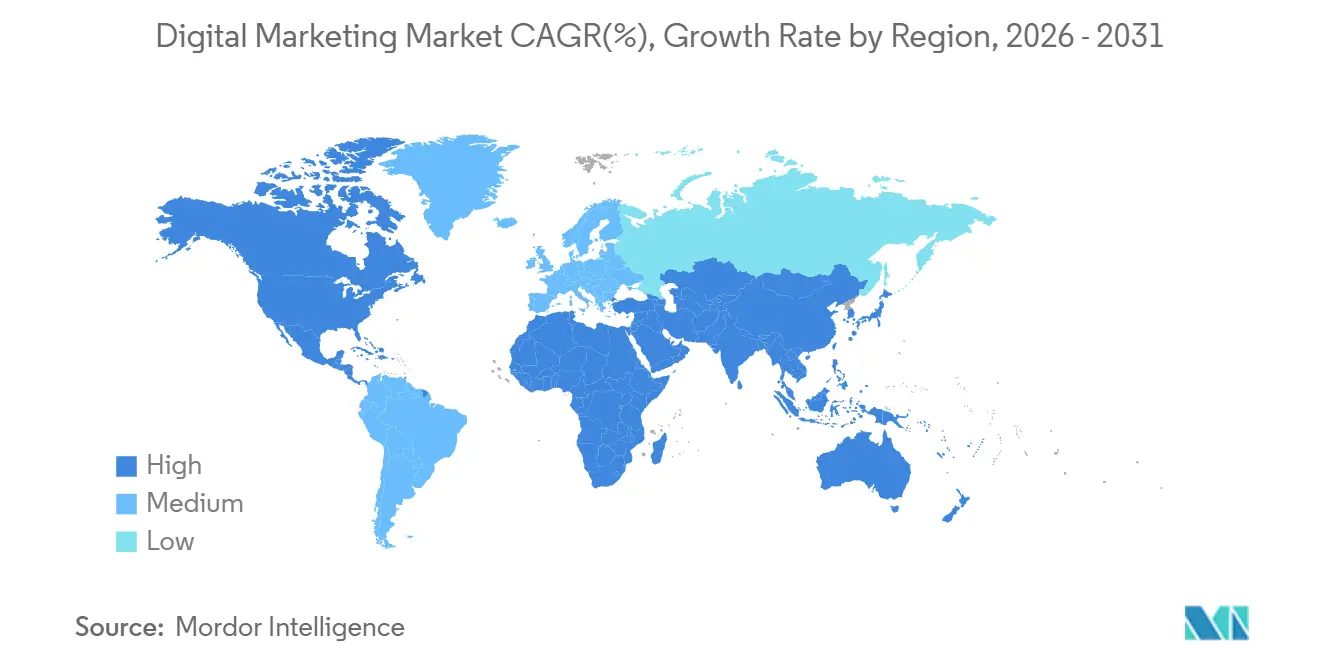
- Géographiquement, l'Amérique du Nord a dominé avec une part de 35,81 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 15,7 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Adoption Croissante des Données Propriétaires au sein des Jardins Clos | +2.7% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Passage Rapide à la Planification et à l'Optimisation de Campagnes Assistées par l'IA | +3.2% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion du Marketing Social et des Créateurs de Contenu Axé sur le Commerce | +2.6% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Croissance de la Mesure Résiliente à la Confidentialité et des Tests d'Incrémentalité | +2.1% | États-Unis et Europe | Moyen terme (2-4 ans) |
| Demande Croissante de Flux de Travail MarTech Spécifiques aux Secteurs Verticaux | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence de l'Automatisation du Marketing avec les CRM et les Plateformes de Données Clients | +1% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Croissante des Données Propriétaires au sein des Jardins Clos
L'utilisation croissante des informations appartenant aux annonceurs crée un rôle commercial pour la préparation et l'activation des données en parallèle des médias payants. Dans l'enquête sur les métriques 2025 de l'Advertising Research Foundation (ARF), 62 % des agences et 48 % des annonceurs ont déclaré augmenter leur utilisation des données propriétaires. Pour une agence travaillant avec ces données, la tâche consiste à relier les informations spécifiques à l'annonceur à une décision d'audience ou de mesure définie. La réponse plus élevée des agences indique que ce changement affecte également les intermédiaires de campagne, et pas seulement les annonceurs détenant les données.
Passage Rapide à la Planification et à l'Optimisation de Campagnes Assistées par l'IA
L'adoption de l'IA crée une opportunité d'implémentation plus large lorsqu'elle atteint les décisions médiatiques ainsi que le travail créatif. L'étude 2026 de la World Federation of Advertisers (WFA) a couvert 54 répondants seniors de 46 grands propriétaires de marques et a constaté que 96 % utilisaient l'IA générative ou agentique, contre 45 % en 2023.[1] Au sein de cet échantillon, 54 % utilisaient l'IA pour l'achat et l'optimisation des médias, tandis que 48 % l'utilisaient pour la stratégie et la planification marketing. Environ la moitié des propriétaires de marques interrogés n'ont pas déclaré utiliser l'IA dans chacune de ces activités liées au budget. Un soutien reliant une recommandation de l'IA à une décision de planification ou d'achat répondrait à un écart d'adoption spécifique au sein de ces grandes opérations de marques.
Expansion du Marketing Social et des Créateurs de Contenu Axé sur le Commerce
La publicité via des créateurs de contenu axée sur le commerce soutient la demande à la fois pour les relations avec les créateurs et pour la distribution entourant leur contenu. L'Interactive Advertising Bureau (IAB) a estimé les dépenses publicitaires des créateurs de contenu dans le commerce de détail et les biens de consommation emballés aux États-Unis, y compris la beauté et les soins personnels, à 12,3 milliards USD en 2025, en hausse de 38 % par rapport à 2024. Sa mesure incluait les partenariats directs avec les créateurs, l'amplification payante et les publicités adjacentes placées intentionnellement. Dans l'enquête 2026 de l'IAB aux États-Unis, 57 % des acheteurs publicitaires s'attendaient à consacrer plus de temps ou de ressources aux publicités ou partenariats avec des créateurs et des influenceurs, contre 48 % en 2025. Cette combinaison offre aux agences une ouverture commerciale couvrant l'exécution des partenariats et la distribution payante, avec la demande des détaillants et des marques de grande consommation comme fondation spécifique.
Croissance de la Mesure Résiliente à la Confidentialité et des Tests d'Incrémentalité
Les tests créent une opportunité de service distincte lorsque les annonceurs ont besoin de distinguer une réponse additionnelle d'un parcours de conversion enregistré. L'enquête 2026 de l'IAB a révélé que 76 % des décideurs côté achat aux États-Unis utilisaient des tests d'incrémentalité, la plus courante des 3 approches de mesure avancées suivies. Elle décrivait l'incrémentalité comme mesurant l'effet causal, l'attribution comme capturant les parcours de conversion, et les modèles de mix marketing comme informant l'allocation budgétaire. Ces différentes fonctions donnent aux fournisseurs de mesure une base pour des services complémentaires plutôt que des produits de reporting interchangeables. Dans l'enquête de perspectives aux États-Unis de l'IAB, 72 % s'attendaient à une attention accrue portée à la mesure multiplateforme en 2026, contre 64 % déclarant une attention accrue dans l'enquête 2025.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Perte de Signal due aux Restrictions sur les Cookies Tiers et aux Contrôles de Confidentialité Mobile | -0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Fragmentation de la Pile MarTech et Dette d'Intégration | -0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Hausse des Coûts de Contenu, de Talents et de Médias Payants | -0.45% | États-Unis, Allemagne et Espagne | Court terme (≤ 2 ans) |
| Complexité de la Mesure sur les Parcours Multi-Appareils et Multi-Points de Contact | -0.35% | Sur les marchés européens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Perte de Signal due aux Restrictions sur les Cookies Tiers et aux Contrôles de Confidentialité Mobile
Les identifiants dépendants des autorisations réduisent les preuves disponibles pour les annonceurs d'applications comparant les canaux d'acquisition. Apple exige l'autorisation App Tracking Transparency pour le suivi publicitaire inter-entreprises sur iOS 14.5, iPadOS 14.5 et tvOS 14.5 ou ultérieur. Sans autorisation, le suivi couvert est interdit et l'identifiant publicitaire est entièrement composé de zéros. Dans l'enquête d'IAB Europe d'août à septembre 2025 auprès de plus de 79 annonceurs, agences, éditeurs et fournisseurs de technologie publicitaire dans plus de 27 marchés européens, 53 % ont identifié l'attribution sans cookies comme un défi de mesure. Ces deux contraintes augmentent le travail nécessaire pour relier l'exposition à la réponse, limitant la capacité des annonceurs à évaluer uniformément les canaux. La charge de vérification restante rend l'expansion des campagnes d'applications plus difficile à justifier sur la seule base des conversions observées.
Fragmentation de la Pile MarTech et Dette d'Intégration
L'ajout d'un outil marketing peut créer une obligation de déploiement avant que ses nouvelles capacités ne deviennent commercialement utiles. Dans l'enquête State of Your Stack 2025 de MarTech, 65,7 % des 169 répondants ont cité l'intégration des données parmi leurs plus grands défis dans la gestion de leurs piles MarTech. Cette charge peut détourner les efforts d'implémentation du déploiement de nouvelles capacités de campagne vers la connexion des systèmes dont ces capacités dépendent. Le 27 mai 2025, Eagle Eye a lancé Eagle Eye Connect pour relier sa plateforme de fidélité AIR aux systèmes de données clients, d'automatisation du marketing et d'e-commerce des détaillants pris en charge. Pour les connexions en dehors de cet ensemble pris en charge, des travaux d'intégration supplémentaires peuvent augmenter les coûts d'implémentation ou retarder l'utilisation d'un nouvel outil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Canal Digital :
L'Échelle des Placements Payants et l'Investissement dans les Créateurs Façonnent la DemandeLa publicité en ligne, la recherche et l'affichage représentaient une part de 33,15 % de la taille du marché du marketing digital en 2026, ce qui en fait le segment le plus important. La publicité sur les moteurs de recherche aux États-Unis a généré 114,2 milliards USD en 2025, selon l'IAB et PwC.[2] Le même rapport a établi les revenus publicitaires display aux États-Unis à 81,6 milliards USD, en hausse de 9,8 % d'une année sur l'autre en 2025. Les propriétés Google Search & autres d'Alphabet, incluant Gmail, Google Maps et Google Play, ont enregistré 13 % de clics payants supplémentaires et des charges moyennes par clic 3 % plus élevées au T2 2026 par rapport au T2 2025. Pour l'activité de Google basée sur les clics, la hausse de volume plus importante que la hausse de prix place la livraison d'engagement au cœur de l'échelle, tandis que des charges unitaires plus élevées accroissent l'importance des retours.
Le marketing d'influence est le segment à la croissance la plus rapide, avec un CAGR projeté de 14,75 % de 2027 à 2032. L'enquête mondiale 2026 de CreatorIQ a rapporté un investissement annuel moyen dans le marketing des créateurs de 4,8 millions USD parmi les organisations interrogées, en hausse de 33 % d'une année sur l'autre. L'étude menée de juillet à août a interrogé 2 000 répondants de marques et d'agences dans 9 pays et a rapporté 8,8 millions USD d'investissement en entreprise. Au sein de cette enquête, la lecture entreprise identifie un niveau de clients à budget plus élevé avec plus de marge pour les services autour de la coordination des créateurs et de la gestion des campagnes.



Par Taille d'Entreprise :
Les Programmes Intégrés et l'Adoption par les Petites Entreprises Soutiennent des Offres DifférentesLes grandes entreprises représentaient une part de marché du marketing digital de 60 % en 2026, ce qui en fait le segment le plus important. L'enquête 2026 de Gartner a couvert 401 responsables marketing en Amérique du Nord, au Royaume-Uni et en Europe, principalement issus d'organisations dépassant 1 milliard USD de chiffre d'affaires annuel. Les médias digitaux représentaient plus des deux tiers de leur investissement médiatique, en hausse de 18 % depuis 2024. Pour un prestataire coordonnant les données d'audience, la diffusion créative et la mesure, cette allocation majoritairement digitale crée une opportunité de service couvrant la partie dominante de l'investissement médiatique plutôt qu'un seul canal.
Les petites et moyennes entreprises constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 15,12 % de 2027 à 2032. L'enquête de mars 2025 d'Intuit SMB MediaLabs aux États-Unis a révélé que 75 % des répondants petites entreprises déclaraient utiliser la publicité sur les réseaux sociaux. L'enquête portait sur les entreprises comptant jusqu'à 100 employés et incluait également des répondants d'entreprises plus grandes. Elle a constaté que 81 % des répondants petites entreprises utilisaient régulièrement des outils de technologie marketing pour vérifier le retour sur investissement (ROI) publicitaire. Le reporting du ROI fait partie de l'offre d'exécution pour ces acheteurs, puisque l'enquête identifie à la fois une vérification régulière des retours et une utilisation généralisée des publicités sur les réseaux sociaux.

Par Secteur d'Utilisation Finale :
L'Engagement dans le Commerce de Détail et la Confidentialité dans la Santé Créent des Besoins de Service DistinctsLe commerce de détail et l'e-commerce détenaient la plus grande part de segment à 29,87 % en 2026. Jumia Technologies AG a déclaré 5,5 millions USD de dépenses de ventes et de publicité au T2 2026, en hausse de 33 % par rapport au T2 2025, couvrant le marketing en ligne et hors ligne dans ses opérations africaines. Ses canaux comprenaient le marketing en ligne payant, la gestion de la relation client et l'optimisation pour les moteurs de recherche (SEO) pour l'acquisition, l'engagement et le comportement de répétition des clients. Un objectif de performance axé uniquement sur l'acquisition passerait à côté de l'utilisation déclarée par Jumia du marketing pour encourager le comportement de répétition.
La santé et les sciences de la vie constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 14,2 % de 2027 à 2032. Le rapport 2025 de l'IAB, utilisant les estimations de catégorie Guideline, a établi les dépenses publicitaires en vidéo digitale pharmaceutique aux États-Unis à 6,3 milliards USD pour 2025, soit 19 % au-dessus de 2024. Les payeurs de soins de santé interrogés par Freshpaint et Becker's Hospital Review en 2025 ont signalé une contrainte de confidentialité, avec plus de 50 % ayant arrêté la publicité digitale dans une étude portant sur 100 professionnels du marketing de payeurs nationaux et régionaux. Ce contraste fait de l'exécution sensible à la confidentialité une exigence commerciale particulière pour les comptes de soins de santé, même parallèlement à l'expansion des dépenses en vidéo pharmaceutique. Pour les payeurs interrogés, la résolution des préoccupations de confidentialité est une condition pour reconstruire une offre publicitaire, tandis que la croissance de la vidéo pharmaceutique représente une opportunité d'acheteur différente.
Analyse Géographique
Marché du Marketing Digital en Amérique du Nord
L'Amérique du Nord représentait 35,81 % de la taille du marché du marketing digital en 2026, ce qui en fait la plus grande géographie. L'IAB et PwC ont rapporté des revenus publicitaires internet aux États-Unis de 294,6 milliards USD en 2025, en hausse de 13,9 % d'une année sur l'autre. Au Canada, le chiffre d'affaires publicitaire global 2025 a augmenté de 16 % d'une année sur l'autre dans les catégories de publicité digitale établies de l'enquête. Pour les prestataires régionaux, la base publicitaire canadienne en expansion indépendante soutient une offre d'exécution nationale aux côtés des campagnes aux États-Unis.
Marché du Marketing Digital en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 15,7 % de 2027 à 2032. IAB SEA+India a rapporté en octobre 2025 que les médias de commerce de détail passaient d'un canal spécialisé à une composante centrale du mix marketing et commercial en Asie du Sud-Est et en Inde. IAB Australia a rapporté une croissance de 14 % d'une année sur l'autre dans la série de revenus publicitaires internet non audités en Australie pour l'exercice 26, mesurée en charges brutes commissionnables avant remises d'agences. Ces données relient l'opportunité de services de campagne de la région aux médias liés au commerce ainsi qu'à une base de revenus publicitaires australienne en croissance. Étant donné que la mesure australienne comptabilise les charges publicitaires brutes, les frais d'exécution et de mesure doivent être distingués des montants médiatiques reversés aux plateformes.
En Europe, l'investissement dans les médias de commerce de détail a augmenté de 16,7 % en 2025, dépassant pour la première fois 10 % des dépenses publicitaires digitales, tandis que la publicité en vidéo en ligne en Pologne s'est développée d'une année sur l'autre au T1 2026. En Amérique du Sud, le commerce représentait 25 % de l'investissement publicitaire digital brésilien en 2025, tandis que l'investissement publicitaire des influenceurs en Colombie a augmenté cette année-là. Au Moyen-Orient, les outils de Meta ont montré que la portée potentielle des publicités Instagram au Qatar augmentait de 200 000, soit 13,3 %, d'octobre 2024 à octobre 2025, tandis que le Décret-Loi n° 102 de 2026 du Koweït, publié le 4 octobre et devant entrer en vigueur six mois après sa publication, exigera des licences pour les promoteurs rémunérés et non rémunérés sur les réseaux sociaux ciblant les audiences locales, sous réserve des réglementations d'application. En Afrique, 121 professionnels du secteur sud-africains interrogés en 2025 valorisaient le contenu de marque principalement pour la visibilité plutôt que pour l'engagement, tandis que Facebook dominait les canaux de publicité digitale au Kenya pour l'exercice 2025/26. Les médias de commerce de détail en Europe et les annonceurs du commerce au Brésil illustrent les achats liés au commerce, les répondants sud-africains ont privilégié la visibilité, et les futures licences au Koweït ajouteront des obligations de conformité.
Cadre Réglementaire et Perspectives
La comparaison examine des juridictions sélectionnées et des instruments nationaux du point de vue des prestataires de services de marketing digital exécutant des campagnes pour des clients commerciaux et traitant les données personnelles associées. L'envoi d'e-mails, l'utilisation des données d'audience et les contrats de sous-traitance créent des obligations différentes selon le rôle qu'un prestataire remplit. En vertu des règles CAN-SPAM des États-Unis, l'entreprise promue et l'expéditeur peuvent tous deux être légalement responsables, tandis que la réglementation sur la confidentialité et les communications électroniques (PECR) du Royaume-Uni peut s'appliquer à la fois à l'expéditeur et à l'instigateur. Ces distinctions font de l'allocation des tâches opérationnelles un enjeu commercial central lorsqu'un client fait appel à un prestataire de campagne externe.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Royaume-Uni | Inde | Arabie Saoudite | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Commission Fédérale du Commerce | ANPD | Bureau du Commissaire à l'Information | Conseil de Protection des Données de l'Inde | Autorité Saoudienne des Données et de l'Intelligence Artificielle | Régulateur de l'Information |
| Instruments ou orientations clés | Loi et Règlement CAN-SPAM pour les e-mails commerciaux | Conditions de base légale et d'intérêt légitime de la LGPD | Règles PECR sur le marketing par courrier électronique | Règles DPDP 2025, Règle 6 avec entrée en vigueur progressive | Règlement d'Application de la PDPL, Article 29 | Loi sur la Protection des Informations Personnelles (POPIA), article 69 |
| Effet commercial | Identification de l'expéditeur et traitement des demandes de désinscription dans les 10 jours ouvrables | Base légale requise ; l'intérêt légitime doit respecter la finalité, la nécessité, la transparence et les droits | Consentement ou un opt-in doux qualifiant pour les courriers électroniques non sollicités aux particuliers ; les règles de consentement des abonnés professionnels diffèrent | Les fiduciaires doivent inclure les garanties de sécurité applicables aux contrats de sous-traitance lorsque la Règle 6 entrera en vigueur | Les responsables du traitement ont besoin du consentement de l'Article 11, d'un opt-out aussi facile que le consentement, d'une identification claire de l'expéditeur et d'une cessation sans délai injustifié après retrait | Les parties responsables ont besoin du consentement ou d'une base client conditionnelle en vertu de l'article 69(3) pour le marketing électronique non sollicité |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Durcissement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||||||
Les États-Unis maintiennent les obligations CAN-SPAM sans transition annoncée, tandis que les conditions opératives de la LGPD au Brésil et l'agenda 2025-2026 de l'ANPD laissent les exigences relatives aux données de campagne inchangées, soutenant respectivement une attractivité Élevée et Moyenne, et Aucun changement. Les notes Moyenne et Aucun changement du Royaume-Uni intègrent les conditions d'opt-in doux réservées aux associations caritatives du 5 février 2026 et les pénalités PECR maximales plus élevées atteignant 4 % du chiffre d'affaires mondial, avec les distinctions relatives aux abonnés commerciaux maintenues. L'Inde est notée Moyenne avec une orientation Durcissement car la Règle 6 est prévue pour entrer en vigueur 18 mois après la publication au Journal officiel, ajoutant des garanties fiduciaires et des exigences de contrats de sous-traitance. L'Article 29 de la PDPL d'Arabie Saoudite et l'article 69 de la POPIA d'Afrique du Sud maintiennent leurs obligations respectives de consentement du responsable du traitement et de consentement ou client conditionnel sans transition annoncée, soutenant Moyenne et Aucun changement de la perspective de ce prestataire.
Étapes de la Chaîne de Valeur
La comparaison suit une campagne axée sur les services depuis la planification de l'audience et des médias jusqu'au travail créatif et au placement publicitaire. WPP plc et ses filiales fournissent des services d'intelligence médiatique, des solutions de données, des services créatifs et des capacités de production. Publicis Groupe S.A. combine expertise médiatique, actifs de données, offres créatives et technologie. Ces capacités qui se recoupent permettent aux groupes de services de participer à plusieurs étapes, tandis que Google tire des revenus publicitaires des paiements de placement ou de performance, tels qu'un clic.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Planification de l'audience et des médias | Groupes de services de données et de médias tels que WPP plc et ses filiales, Publicis Groupe S.A. | Honoraires de planification et de services de données | Aligner les objectifs de campagne avec des définitions d'audience utilisables | Convenir des définitions d'audience et des résultats de campagne avant le travail créatif |
| Développement créatif et production | Groupes de services créatifs tels que Publicis Groupe S.A. ; groupes créatifs et de production tels que WPP plc et ses filiales | Honoraires créatifs et de production | Produire des actifs cohérents pour les placements planifiés | Réutiliser les composants de conception approuvés et tester les variantes par canal |
| Placement publicitaire | Plateformes publicitaires telles que Google LLC | Paiements publicitaires basés sur le placement et la performance | Faire correspondre les placements ou clics facturés avec les objectifs de l'annonceur | Relier les unités de facturation aux mesures de campagne convenues |
| Source: Mordor Intelligence | ||||
Le transfert de la planification à la création offre une opportunité de facturation pour les fournisseurs capables de traduire les objectifs de campagne en définitions d'audience utilisables. WPP plc et ses filiales et Publicis Groupe S.A. combinent des capacités de données, de médias et de création, leur permettant de gérer les deux côtés de ce transfert. Convenir de la définition de l'audience avant la production répond au goulot d'étranglement de la planification et réduit le risque que les honoraires créatifs financent des actifs conçus pour une audience différente.
Paysage Concurrentiel
Concentration du Marché
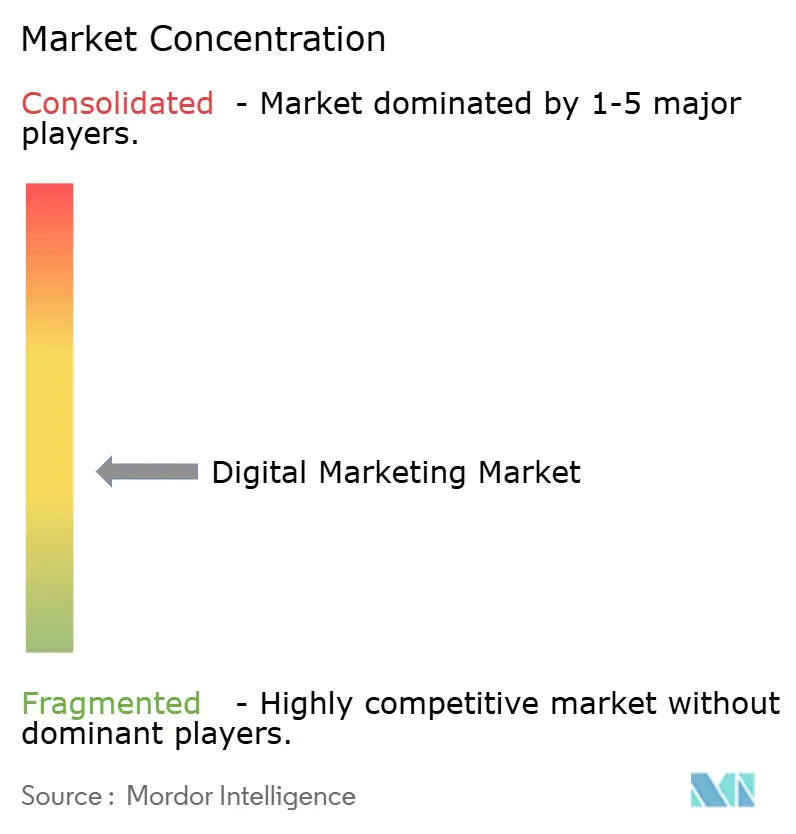
La structure des fournisseurs couvre les plateformes publicitaires, les logiciels de marketing et les services d'agences, les principaux fournisseurs occupant différentes parties de la livraison de campagnes. Google LLC et Meta Platforms, Inc. exploitent des plateformes publicitaires, Adobe Inc. et Salesforce, Inc. fournissent des logiciels de marketing, et WPP plc fournit des services de marketing et de médias. Salesforce a déclaré un chiffre d'affaires consolidé de 41,5 milliards USD pour l'exercice clos le 31 janvier 2026, en hausse de 10 % d'une année sur l'autre. Le chiffre d'affaires récurrent annuel d'Agentforce a atteint 800 millions USD, en hausse de 169 % d'une année sur l'autre, donnant à Salesforce une plateforme d'IA monétisée couvrant le marketing et d'autres fonctions d'entreprise.
Le 20 avril 2026, Adobe Inc. a annoncé une solution de visibilité de marque répondant aux surfaces de découverte par l'IA et à l'engagement direct des clients sur les propriétés détenues. En avril 2025, WPP a annoncé l'acquisition d'InfoSum, indiquant que la plateforme de collaboration de données rejoindrait GroupM, que WPP a relancé sous le nom de WPP Media en mai 2025. Pour les annonceurs conservant des données dans plusieurs clouds, la capacité d'InfoSum à connecter des sources sans déplacer ni exposer les données offre à l'intelligence d'audience pilotée par les agences une ouverture qui ne nécessite pas de consolidation des données.
La conception des autorisations de données façonne également les capacités que les fournisseurs de publicité peuvent offrir en parallèle des performances de ciblage. En avril 2025, la Commission européenne a jugé le modèle publicitaire Consentement ou Paiement de Meta dans l'Union européenne non conforme au Digital Markets Act.[3] Elle a ordonné une alternative moins personnalisée mais équivalente pour les utilisateurs n'ayant pas consenti à l'utilisation complète de leurs données personnelles pour les publicités ciblées. La Commission a rapporté que Meta avait présenté aux utilisateurs européens de Facebook et Instagram un nouveau choix publicitaire aux côtés d'un accès payant sans publicité d'ici la fin janvier 2026, avec un retour d'information sur l'impact et l'adoption prévu après la mise en œuvre complète. Pour les annonceurs évaluant ce choix, une mesure comparable entre les états d'autorisation permettrait de distinguer la valeur de chaque offre de la capacité à diffuser un placement.
Leaders du Secteur du Marketing Digital
-
Google LLC
-
Meta Platforms, Inc.
-
Adobe Inc.
-
Salesforce, Inc.
-
WPP plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Marketing Digital Entreprises couvertes dans ce rapport
- Google LLC
- Meta Platforms, Inc.
- Adobe Inc.
- Salesforce, Inc.
- WPP plc
- Publicis Groupe S.A.
- Interpublic Group of Companies, Inc.
- Dentsu Group Inc.
- Accenture plc
- HubSpot, Inc.
- SAP SE
- Microsoft Corporation
- Oracle Corporation
- IBM Corporation
- Hootsuite Inc.
- Sprinklr, Inc.
- Braze, Inc.
- Criteo S.A.
- Klaviyo, Inc.
- The Trade Desk, Inc.
Opportunités Clés pour les Acteurs du Marché
La comparaison couvre les transitions de campagnes de recherche et les flux de travail de divulgation pour la publicité politique en ligne. Google prévoit des mises à niveau automatiques des campagnes Dynamic Search Ads vers AI Max à partir de février 2027. En vertu des règles de publicité politique de l'UE applicables à partir du 10 octobre 2025, les prestataires doivent exiger des informations spécifiées sur le commanditaire dans les contrats, et les commanditaires doivent en assurer l'exactitude avant ou pendant la diffusion des publicités. Meta a cessé de diffuser des publicités politiques, électorales et relatives à des questions sociales dans l'UE le 6 octobre 2025, et Google a cessé la publicité politique dans l'UE en octobre 2025, limitant cette opportunité de flux de travail aux campagnes couvertes diffusées via d'autres canaux.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Segment acheteur / prospect | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Migration de la recherche gérée | Transition programmée du flux de travail Dynamic Search Ads | Annonceurs petites et moyennes entreprises | Documenter les objectifs de campagne et tester les configurations successeurs | Préserver l'intention de campagne lors des changements de paramètres | Agences de campagnes de recherche ; Google LLC |
| Gouvernance de la configuration de portefeuille | Contrôles de ciblage et de création améliorés dans AI Max | Grandes entreprises gérant plusieurs campagnes de recherche | Définir les contrôles approuvés et séquencer les modifications de compte | Concilier les règles communes de marque avec les choix de campagne individuels | Prestataires d'intégration de campagnes ; Google LLC |
| Services de flux de travail pour les informations sur le commanditaire | Obligations de divulgation opératives pour la publicité politique en ligne couverte | Commanditaires de campagnes politiques et prestataires de services de publicité en ligne | Intégrer les déclarations de commanditaire et les étapes de vérification dans les contrats de campagne | Coordonner l'exactitude du commanditaire avec les responsabilités contractuelles du prestataire | Prestataires de flux de travail de publicité politique et de services de campagne |
| Source: Mordor Intelligence | |||||
La migration de la recherche offre une tâche d'implémentation datée, tandis que les services d'informations sur le commanditaire dépendent du fait qu'un annonceur gère effectivement des campagnes politiques en ligne couvertes via des canaux qui les acceptent. La tarification par projet correspond à la transition programmée, tandis que le soutien récurrent aux flux de travail n'est pertinent que lorsqu'un prestataire gère ces campagnes couvertes. L'ouverture centrale est la transition de recherche définie, la conformité aux publicités politiques étant une proposition de service plus étroite et dépendante du canal.
Développements industriels récents dans Marché du Marketing Digital
- Juin 2026 : Meta Platforms, Inc. a commencé à déployer une destination « À propos de cette publicité » avec des informations sur l'IA et a indiqué qu'elle étiquetterait les publicités créées ou modifiées avec des outils d'IA tiers lorsque détectées via des signaux conformes aux normes du secteur.
- Mai 2026 : Google LLC a permis aux annonceurs de gérer leur présence sur le Réseau Display de Google directement via les campagnes Demand Gen.
- Avril 2026 : Adobe Inc. a annoncé une solution de visibilité de marque répondant aux surfaces de découverte par l'IA et à l'engagement direct des clients sur les propriétés détenues.
Marché du Marketing Digital Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché mondial du marketing digital mesure les dépenses annuelles des organisations dans le monde entier en matière de placements dans les médias digitaux, de services de campagnes digitales et de logiciels et outils spécifiques au marketing utilisés pour acquérir, engager ou mesurer des audiences. Les valeurs correspondent aux dépenses annuelles des acheteurs en USD.
Exclusions du périmètre : La publicité et le marketing hors ligne, y compris la télévision, la radio, la presse écrite et les placements extérieurs, les logiciels CRM et d'entreprise à usage général sans fonctionnalité de marketing digital, et les ventes de biens ou services promus par l'acheteur sont exclus.
Vue d'Ensemble de la Segmentation
- Par Canal Digital
- Optimisation pour les Moteurs de Recherche (SEO)
- Marketing sur les Réseaux Sociaux
- Publicité en Ligne, Recherche et Display
- Marketing de Contenu
- Marketing par E-mail
- Marketing d'Influence
- Automatisation du Marketing
- Solutions d'Engagement Client Digital
- Outils d'Analyse et de Reporting
- Autres Canaux Digitaux
- Par Taille d'Entreprise
- Grandes Entreprises
- Petites et Moyennes Entreprises
- Par Secteur d'Activité des Utilisateurs Finaux
- Commerce de Détail et E-Commerce
- IT et Télécommunications
- BFSI
- Santé et Sciences de la Vie
- Médias et Divertissements
- Voyage et Hôtellerie
- Fabrication et Industries
- Autres Secteurs d'Activité des Utilisateurs Finaux
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Qatar
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les preuves publiques sont tirées de sources telles que l'étude State of AI in Marketing de la World Federation of Advertisers pour l'adoption de l'IA dans les médias, la planification et les flux de travail, les rapports de l'Interactive Advertising Bureau pour les revenus publicitaires et les tendances des canaux, l'AdEx Benchmark d'IAB Europe pour l'investissement publicitaire régional, et la série e-commerce de détail du Bureau du recensement des États-Unis pour le contexte du secteur acheteur. Ces sources aident à distinguer les dépenses médiatiques de la demande de services et de logiciels, à identifier les signaux de canaux et régionaux, et à cadrer les moteurs commerciaux du marché.
Les dépôts d'entreprises, les documents destinés aux investisseurs, la couverture de presse réputée et les publications économiques et technologiques publiques connexes fournissent des vérifications supplémentaires sur les dépenses déclarées, l'activité des produits et les conditions du marché. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées incluraient des dirigeants du marketing et des finances, des responsables de canaux digitaux et de médias, des directeurs de services d'agences, et des responsables de produits ou de ventes de technologie marketing dans les régions mondiales. Les répondants vérifieraient les preuves secondaires sur les dépenses annuelles des acheteurs, les limites des canaux et des logiciels, les modèles d'entreprises et de secteurs, et l'allocation géographique, tout en identifiant les transferts médiatiques dupliqués ou les services groupés. Lorsque les informations publiques laissent un écart, l'analyste comparerait les explications des répondants avec les dépôts, les indicateurs de canaux et les preuves échantillonnées de fournisseurs ou d'agences, puis documenterait la plage restante et les hypothèses pour la triangulation.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le modèle estime les dépenses annuelles mondiales des acheteurs de manière descendante, puis vérifie les totaux sélectionnés par rapport aux divulgations des fournisseurs, aux signaux de revenus des agences et des plateformes, et aux dépenses moyennes échantillonnées de services ou de logiciels multipliées par les volumes d'acheteurs. Les indicateurs clés comprennent les revenus publicitaires en ligne, les honoraires d'agences attribuables aux campagnes digitales, l'adoption des logiciels d'automatisation du marketing et d'engagement, l'activité du commerce électronique de détail, et les dépenses par taille d'entreprise et secteur d'utilisation finale. Chacun aide à dimensionner une partie différente de la limite de transaction définie. Les parts de segment sont construites à partir des preuves de revenus des canaux et des fournisseurs, du mix d'acheteurs, des modèles de dépenses sectorielles et des indicateurs publicitaires et technologiques régionaux, avec les médias payés via les agences comptés une seule fois et les honoraires d'agences attribuables traités séparément. Une régression multivariée peut relier les dépenses historiques à ces indicateurs de demande et de technologie lorsque des séries chronologiques cohérentes existent, tandis que l'analyse de scénarios gère les données éparses ou structurellement changeantes. Des vérifications ascendantes sélectives sont conservées sous forme de plages lorsque les preuves des fournisseurs, des acheteurs ou des prix sont incomplètes. Les répondants primaires examineraient la direction et la signification pratique des prévisions au niveau des variables, et les analystes réconcilieraient les signaux contradictoires avant d'appliquer les trajectoires de croissance résultantes sur 2027-2032.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les divulgations des fournisseurs, les indicateurs publicitaires et commerciaux, les dépôts d'entreprises, la recherche publique et les preuves primaires, en vérifiant si chaque signal mesure les dépenses des acheteurs, les revenus des fournisseurs ou une activité adjacente. Ils examinent les valeurs aberrantes, les ruptures d'une année sur l'autre, les totaux de segments et les écarts importants entre les sources, retracent les anomalies jusqu'aux définitions ou au calendrier, et documentent une résolution avant la validation finale. Un second analyste examine les liens vers les sources, les calculs, le traitement des limites et les moteurs de prévision, avec une reprise de contact avec les répondants déclenchée par des explications contradictoires ou une hypothèse importante non résolue. L'ensemble de données est actualisé annuellement, révisé entre les cycles après des événements importants sur le marché ou réglementaires, et fait l'objet d'une nouvelle vérification des sources et des calculs avant la livraison.
Taille du Marché du Marketing Digital de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial du marketing digital mesure les dépenses annuelles des organisations dans le monde entier en matière de placements dans les médias digitaux, de services de campagnes digitales et de logiciels et outils spécifiques au marketing utilisés pour acquérir, engager ou mesurer des audiences.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts de segment sont construites à partir des preuves de revenus des canaux et des fournisseurs, du mix d'acheteurs, des modèles de dépenses sectorielles et des indicateurs publicitaires et technologiques régionaux, avec les médias payés via les agences comptés une seule fois et les honoraires d'agences attribuables traités séparément.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,84 T USD (2027) | |
| Consultance Mondiale A | 988,89 milliards USD (2025) | À sa base 2025, cette estimation est supérieure de 17,7 % à la valeur 2027 de ce rapport de 0,84 T USD, 2 ans plus tard. Son périmètre déclaré s'étend aux canaux détenus et aux systèmes de gestion de la relation client, ce qui peut ajouter une activité au-delà de la limite des logiciels spécifiques au marketing de ce rapport. |
| Consultance Mondiale B | 456,7 milliards USD (2025) | À sa base 2025, cette estimation est inférieure de 45,6 % à la valeur 2027 de ce rapport de 0,84 T USD, 2 ans plus tard. Son périmètre listé met l'accent sur l'activité des canaux et n'identifie pas les achats de logiciels d'automatisation du marketing, d'engagement ou d'analyse inclus dans ce rapport. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les indicateurs publicitaires et commerciaux, les dépôts d'entreprises, la recherche publique et les preuves primaires, en vérifiant si chaque signal mesure les dépenses des acheteurs, les revenus des fournisseurs ou une activité adjacente.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du marketing digital et ses perspectives de croissance ?
La taille est estimée à 0,76 trillion USD en 2026 et projetée à 0,84 trillion USD en 2027, pour atteindre 1,38 trillion USD d'ici 2032 avec un CAGR de 10,47 % de 2027 à 2032.
Qu'est-ce qui stimule les dépenses de campagnes digitales ?
La planification assistée par l'IA et le marketing des créateurs axé sur le commerce sont des moteurs. L'étude 2026 de la WFA portant sur 54 répondants seniors de 46 grands propriétaires de marques a rapporté que 54 % utilisaient l'IA pour l'achat et l'optimisation des médias.
Quel canal de marketing digital détient la plus grande part ?
La publicité en ligne, la recherche et l'affichage ont dominé avec une part de 33,15 % en 2026. Le marketing d'influence devrait connaître la croissance la plus rapide avec un CAGR de 14,75 % de 2027 à 2032.
Quelles entreprises sont les principaux fournisseurs de marketing digital ?
Les principaux fournisseurs comprennent Google LLC, Meta Platforms, Inc., Adobe Inc., Salesforce, Inc. et WPP plc.
Quels défis affectent les perspectives de la publicité digitale ?
La perte de signal et l'intégration des piles technologiques sont des freins. Sur les plateformes Apple couvertes, l'identifiant publicitaire de l'appareil est entièrement composé de zéros sans autorisation pour le suivi publicitaire inter-entreprises.
Quelle région est en tête de la demande en marketing digital et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord a dominé avec une part de 35,81 % en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 15,7 % de 2027 à 2032.