
Größe und Marktanteil des digitalen Marketingmarkts
Analyse des digitalen Marketingmarkts von Mordor Intelligence
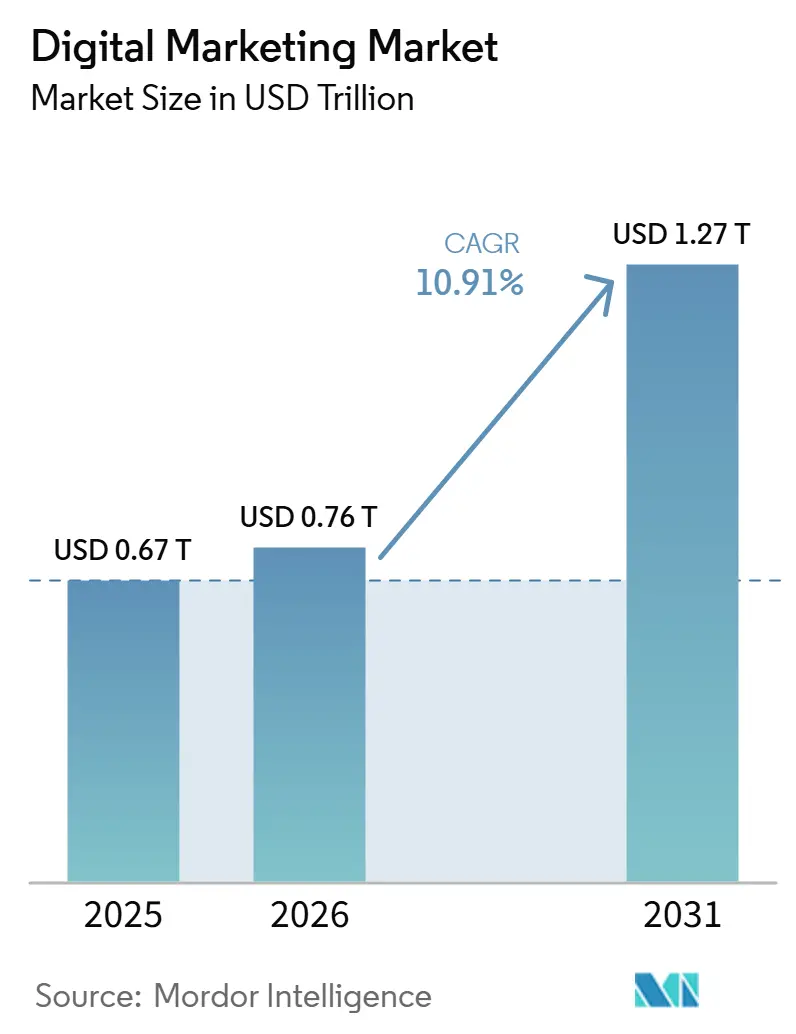
Die Marktgröße für digitales Marketing wird für 2026 auf 0,76 Billionen USD geschätzt und soll 2027 bei 0,84 Billionen USD liegen, um bis 2032 auf 1,38 Billionen USD zu wachsen, mit einer CAGR von 10,47 % von 2027 bis 2032.
In den Vereinigten Staaten stützen Creator-Investitionen und Paid-Search-Aktivitäten die Nachfrage nach Kampagnendienstleistungen, die über die reine Mediaplatzierung hinausgehen. Die Nutzung von First-Party-Daten und KI-gestützte Planung verschaffen Anbietern zusätzliche Aufgaben bei der Verknüpfung von Kundeninformationen mit der Kampagnendurchführung. Dies unterstützt wettbewerbsfähige Angebote, die Datenzusammenarbeit, Aktivierung und Messung über Agentur- und Softwaredienstleistungen hinweg kombinieren. Der durch die FIFA-Weltmeisterschaft ab Juni 2026 prognostizierte Druck auf die globalen Medienpreise sollte die Kosten für bezahlte Platzierungen erhöhen und damit das Argument für Dienstleistungen stärken, die den Ertrag jeder einzelnen Platzierung nachweisen. Signal-Einschränkungen begrenzen die Messeingaben, während Integrationsaufwände zusätzliche Arbeit erzeugen, bevor diese Eingaben Kampagnenentscheidungen informieren können.
Wichtigste Erkenntnisse des Berichts
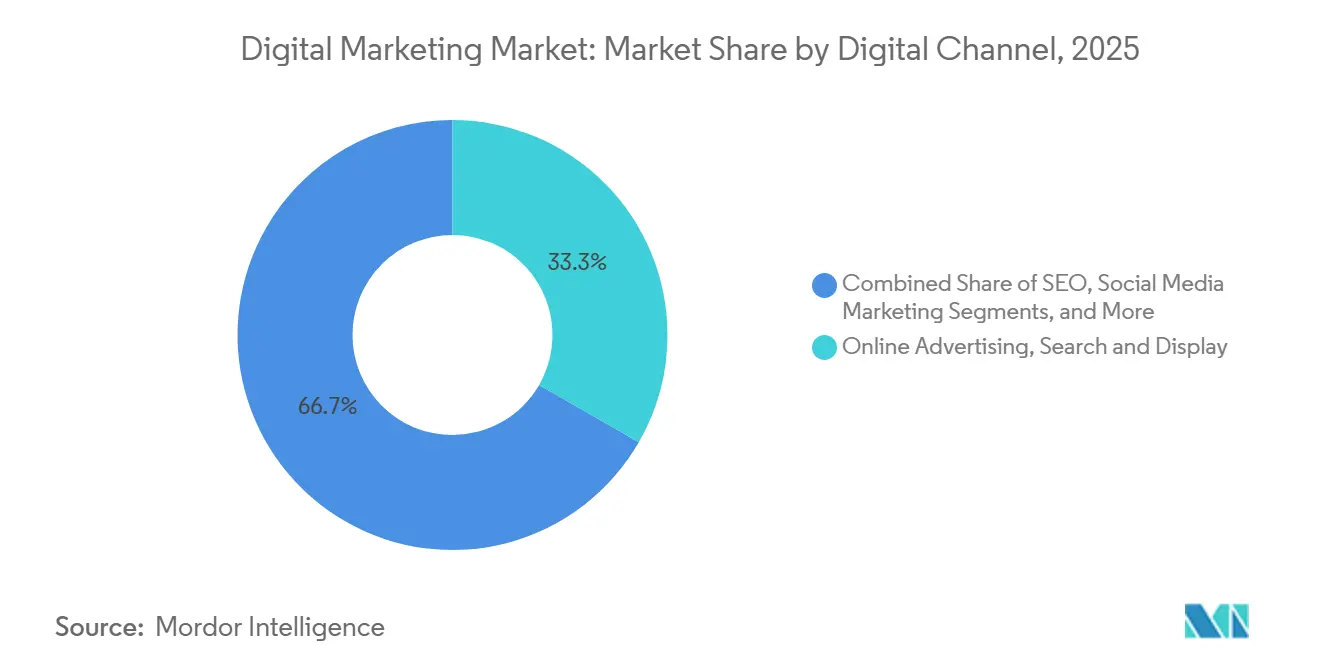
- Nach digitalem Kanal hielten Online-Werbung, Suche und Display im Jahr 2026 einen Marktanteil von 33,15 % am Markt für digitales Marketing, während Influencer-Marketing mit einer CAGR von 14,75 % von 2027 bis 2032 am schnellsten wachsen soll.
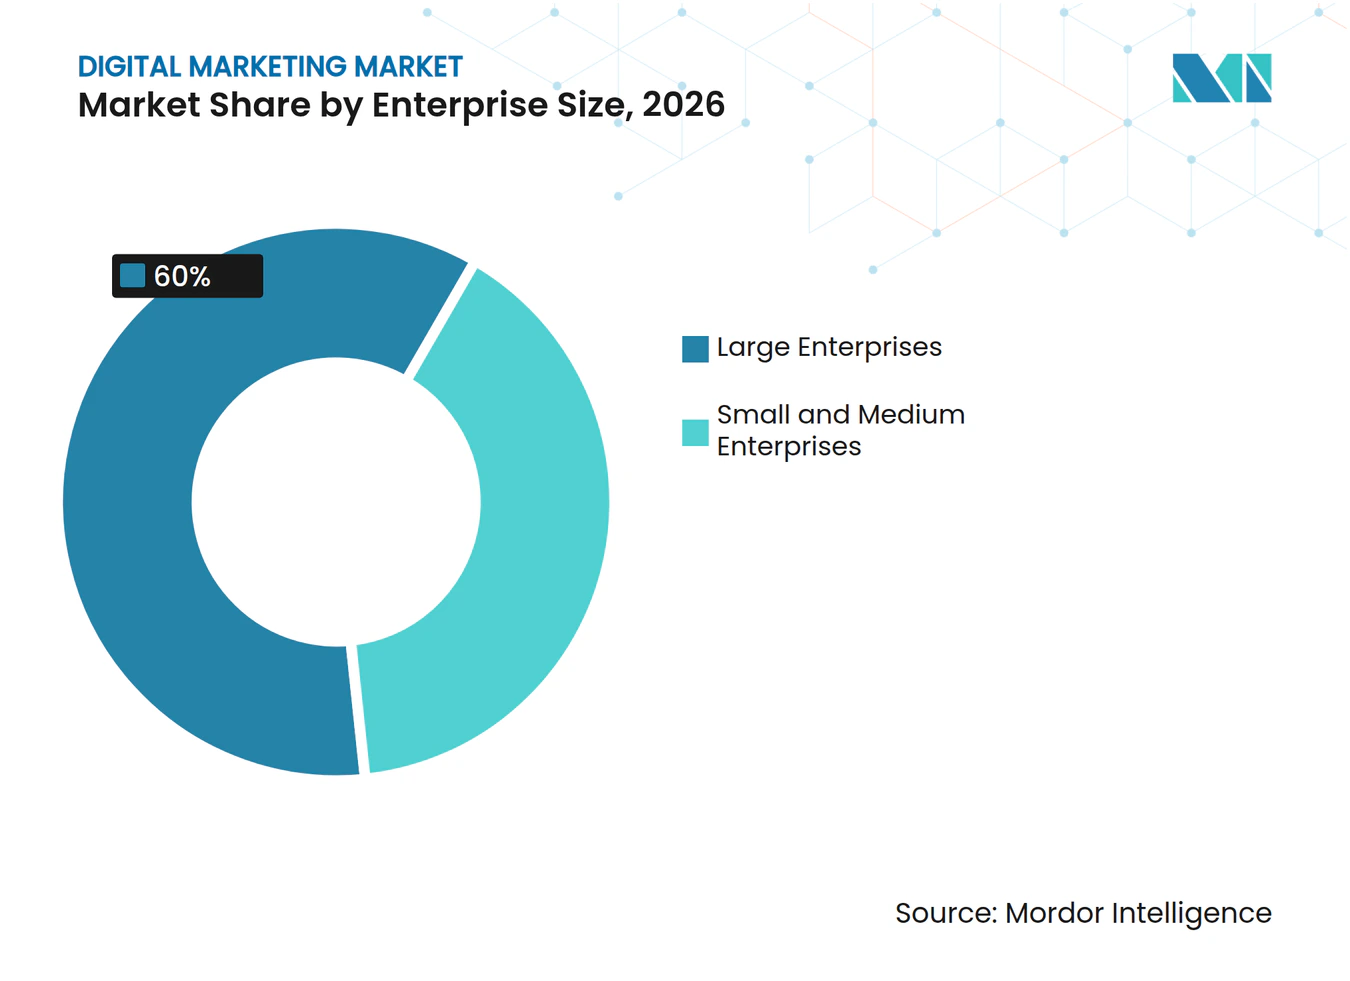
- Nach Unternehmensgröße führten Großunternehmen mit einem Anteil von 60 % an der Marktgröße für digitales Marketing im Jahr 2026, und kleine und mittlere Unternehmen sollen mit einer CAGR von 15,12 % von 2027 bis 2032 am schnellsten wachsen.
- Unter den Endnutzerbranchen führte Einzelhandel und E-Commerce mit einem Anteil von 29,87 % im Jahr 2026, während das Segment Gesundheitswesen und Biowissenschaften mit einer CAGR von 14,2 % von 2027 bis 2032 am schnellsten wachsen soll.
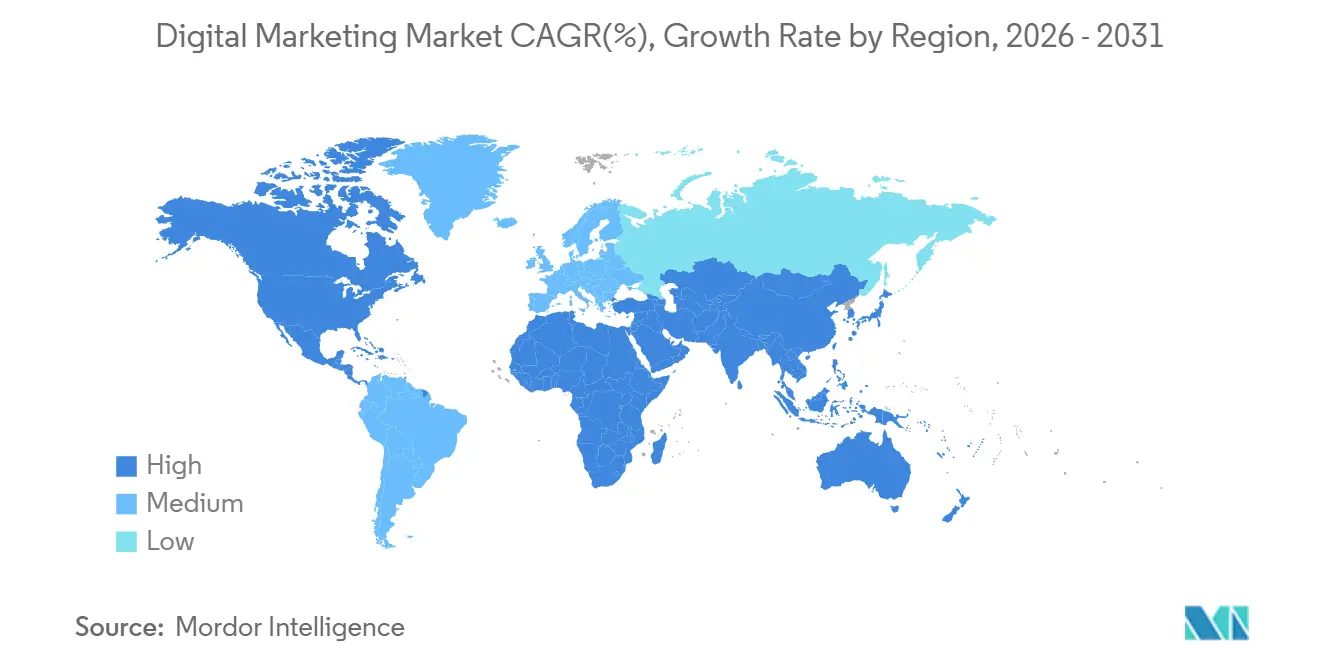
- Geografisch führte Nordamerika mit einem Anteil von 35,81 % im Jahr 2026, und Asien-Pazifik soll mit einer CAGR von 15,7 % von 2027 bis 2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von First-Party-Daten in geschlossenen Plattformökosystemen | +2.7% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rascher Übergang zu KI-gestützter Kampagnenplanung und -optimierung | +3.2% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion des commerce-getriebenen Social- und Creator-Marketings | +2.6% | In den gesamten Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum datenschutzresistenter Messung und Inkrementalitätstests | +2.1% | Vereinigte Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach branchenspezifischen MarTech-Workflows | +1.1% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Konvergenz von Marketing-Automatisierung mit CRM und Kundendatenplattformen | +1% | Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von First-Party-Daten in geschlossenen Plattformökosystemen
Die wachsende Nutzung werbetreibendeneigener Informationen schafft eine kommerzielle Rolle für die Datenvorbereitung und -aktivierung neben bezahlten Medien. In der ARF-Metrikstudie 2025 (Advertising Research Foundation) berichteten 62 % der Agenturen und 48 % der Werbetreibenden von einer verstärkten Nutzung von First-Party-Daten. Für eine Agentur, die mit diesen Eingaben arbeitet, besteht die Aufgabe darin, werbetreibendespezifische Informationen mit einer definierten Zielgruppe oder Messentscheidung zu verknüpfen. Die höhere Agenturantwortrate zeigt, dass diese Veränderung auch Kampagnenvermittler betrifft und nicht nur die Werbetreibenden, die die Daten besitzen.
Rascher Übergang zu KI-gestützter Kampagnenplanung und -optimierung
Die KI-Einführung schafft eine breitere Implementierungsmöglichkeit, wenn sie neben kreativer Arbeit auch Medienentscheidungen erreicht. Die Studie des World Federation of Advertisers (WFA) aus dem Jahr 2026 umfasste 54 leitende Befragte aus 46 großen Markeninhabern und ergab, dass 96 % generative oder agentische KI nutzten, verglichen mit 45 % im Jahr 2023.[1] Innerhalb dieser Stichprobe nutzten 54 % KI für den Mediaeinkauf und die Optimierung, während 48 % sie für Marketingstrategie und -planung einsetzten. Etwa die Hälfte der befragten Markeninhaber berichtete in keiner dieser budgetbezogenen Aktivitäten von KI-Nutzung. Unterstützung, die eine KI-Empfehlung mit einer Planungs- oder Einkaufsentscheidung verbindet, würde eine spezifische Einführungslücke innerhalb dieser Großmarkenoperationen schließen.
Expansion des commerce-getriebenen Social- und Creator-Marketings
Commerce-getriebene Creator-Werbung unterstützt die Nachfrage sowohl nach Creator-Beziehungen als auch nach der Distribution rund um deren Inhalte. Das Interactive Advertising Bureau (IAB) schätzte die Ausgaben für Creator-Werbung im US-amerikanischen Einzelhandel und bei Konsumgütern, einschließlich Beauty und Körperpflege, auf 12,3 Milliarden USD im Jahr 2025, ein Anstieg von 38 % gegenüber 2024. Die Messung umfasste direkte Creator-Partnerschaften, bezahlte Verstärkung und absichtlich platzierte angrenzende Anzeigen. In der IAB-Umfrage 2026 in den Vereinigten Staaten erwarteten 57 % der Werbeeinkäufer, mehr Zeit oder Ressourcen für Creator- und Influencer-Anzeigen oder -Partnerschaften aufzuwenden, gegenüber 48 % im Jahr 2025. Diese Kombination eröffnet Agenturen eine kommerzielle Möglichkeit, die Partnerschaftsdurchführung und bezahlte Distribution umfasst, mit Einzelhändler- und Konsumgütermarkennachfrage als spezifischer Grundlage.
Wachstum datenschutzresistenter Messung und Inkrementalitätstests
Tests schaffen eine eigenständige Dienstleistungsmöglichkeit, wenn Werbetreibende zusätzliche Reaktionen von einem aufgezeichneten Konversionspfad unterscheiden müssen. Die IAB-Umfrage 2026 ergab, dass 76 % der US-amerikanischen Buy-Side-Entscheidungsträger Inkrementalitätstests nutzten, den häufigsten der 3 erfassten fortgeschrittenen Messansätze. Sie beschrieb Inkrementalität als Messung kausaler Wirkung, Attribution als Erfassung von Konversionspfaden und Marketing-Mix-Modelle als Grundlage für die Budgetallokation. Diese unterschiedlichen Funktionen geben Messanbietern eine Grundlage für komplementäre Dienstleistungen statt austauschbarer Berichtsprodukte. In der US-amerikanischen Ausblicksumfrage des IAB erwarteten 72 % eine verstärkte Fokussierung auf plattformübergreifende Messung im Jahr 2026, verglichen mit 64 %, die in der Umfrage 2025 eine verstärkte Fokussierung berichteten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Signalverlust durch Drittanbieter-Cookie-Einschränkungen und mobile Datenschutzkontrollen | -0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fragmentierung des MarTech-Stacks und Integrationsschulden | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Inhalte, Talente und bezahlte Medien | -0.45% | Vereinigte Staaten, Deutschland und Spanien | Kurzfristig (≤ 2 Jahre) |
| Messkomplexität über geräteübergreifende und Multi-Touch-Journeys | -0.35% | In den Märkten Europas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Signalverlust durch Drittanbieter-Cookie-Einschränkungen und mobile Datenschutzkontrollen
Erlaubnisabhängige Identifikatoren schränken die für App-Werbetreibende verfügbaren Belege beim Vergleich von Akquisitionskanälen ein. Apple verlangt die Zustimmung zur App-Tracking-Transparenz für geräteübergreifendes Werbetracking auf iOS 14.5, iPadOS 14.5 und tvOS 14.5 oder höher. Ohne Zustimmung ist das abgedeckte Tracking verboten und der Werbeidentifikator besteht aus lauter Nullen. In der IAB-Europe-Umfrage von August bis September 2025 unter über 79 Werbetreibenden, Agenturen, Publishern und Ad-Tech-Anbietern in mehr als 27 europäischen Märkten identifizierten 53 % die Attribution ohne Cookies als Messherausforderung. Beide Einschränkungen erhöhen den Aufwand, Exposition mit Reaktion zu verknüpfen, und begrenzen, wie einheitlich Werbetreibende Kanäle bewerten können. Die verbleibende Verifikationslast erschwert es, die Ausweitung von App-Kampagnen allein auf Basis beobachteter Konversionen zu rechtfertigen.
Fragmentierung des MarTech-Stacks und Integrationsschulden
Das Hinzufügen eines Marketing-Tools kann eine Implementierungsverpflichtung erzeugen, bevor seine neuen Funktionen kommerziell nutzbar werden. In MarTechs State-of-Your-Stack-Umfrage 2025 nannten 65,7 % von 169 Befragten die Datenintegration als eine ihrer größten Herausforderungen bei der Verwaltung ihrer MarTech-Stacks. Diese Belastung kann Implementierungsaufwand von der Bereitstellung neuer Kampagnenfunktionen hin zur Verbindung der Systeme umlenken, von denen diese Funktionen abhängen. Am 27. Mai 2025 startete Eagle Eye Eagle Eye Connect, um seine AIR-Loyalitätsplattform mit unterstützten Kundendaten-, Marketing-Automatisierungs- und E-Commerce-Systemen von Einzelhändlern zu verknüpfen. Für Verbindungen außerhalb dieses unterstützten Sets kann zusätzlicher Integrationsaufwand die Implementierungskosten erhöhen oder die Nutzung eines neuen Tools verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach digitalem Kanal:
Bezahlte Platzierungsgröße und Creator-Investitionen prägen die NachfrageOnline-Werbung, Suche und Display machten 2026 einen Anteil von 33,15 % an der Marktgröße für digitales Marketing aus und bildeten damit das größte Segment. Die US-amerikanische Suchmaschinenwerbung erzielte laut IAB und PwC im Jahr 2025 einen Umsatz von 114,2 Milliarden USD.[2] Derselbe Bericht bezifferte den US-amerikanischen Display-Werbeumsatz auf 81,6 Milliarden USD, ein Anstieg von 9,8 % im Jahresvergleich im Jahr 2025. Alphabets Google Search & andere Properties, einschließlich Gmail, Google Maps und Google Play, verzeichneten im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 13 % mehr bezahlte Klicks und 3 % höhere durchschnittliche Kosten pro Klick. Für Googles klickgetriebenes Geschäft macht der größere Volumenzuwachs gegenüber dem Preisanstieg die Engagement-Lieferung zum zentralen Skalierungsfaktor, während höhere Stückkosten die Bedeutung der Rendite erhöhen.
Influencer-Marketing ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,75 % von 2027 bis 2032. CreatorIQs globale Umfrage 2026 berichtete von durchschnittlichen jährlichen Creator-Marketing-Investitionen von 4,8 Millionen USD unter den befragten Organisationen, ein Anstieg von 33 % im Jahresvergleich. Die von Juli bis August durchgeführte Studie befragte 2.000 Marken- und Agenturvertreter aus 9 Ländern und berichtete von 8,8 Millionen USD an Unternehmensinvestitionen. Innerhalb dieser Umfrage identifiziert der Unternehmenswert ein höherbudgetiertes Kundensegment mit mehr Spielraum für Dienstleistungen rund um Creator-Koordination und Kampagnenmanagement.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Integrierte Programme und Akzeptanz bei kleinen Unternehmen unterstützen unterschiedliche AngeboteGroßunternehmen repräsentierten 2026 einen Marktanteil von 60 % am Markt für digitales Marketing und bildeten damit das größte Segment. Gartners Umfrage 2026 umfasste 401 Marketingleiter in Nordamerika, dem Vereinigten Königreich und Europa, überwiegend aus Organisationen mit einem Jahresumsatz von über 1 Milliarde USD. Digitale Medien machten mehr als zwei Drittel ihrer Mediainvestitionen aus, ein Anstieg von 18 % seit 2024. Für einen Anbieter, der Zielgruppendaten, kreative Auslieferung und Messung koordiniert, schafft diese überwiegend digitale Allokation eine Dienstleistungsmöglichkeit über den dominanten Teil der Mediainvestitionen hinaus, nicht nur für einen einzelnen Kanal.
Kleine und mittlere Unternehmen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,12 % von 2027 bis 2032. Die US-amerikanische Umfrage von Intuit SMB MediaLabs vom März 2025 ergab, dass 75 % der befragten Kleinunternehmen Social-Media-Werbung nutzten. Die Umfrage konzentrierte sich auf Unternehmen mit bis zu 100 Mitarbeitern und umfasste auch Befragte aus größeren Unternehmen. Sie ergab, dass 81 % der befragten Kleinunternehmen regelmäßig Marketing-Technologie-Tools zur Überprüfung des Werbeinvestitionsrendite (ROI) nutzten. ROI-Berichterstattung gehört zum Ausführungsangebot für diese Käufer, da die Umfrage sowohl regelmäßige Renditeprüfungen als auch eine weit verbreitete Nutzung von Social-Anzeigen identifiziert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Einzelhandelsengagement und Datenschutz im Gesundheitswesen schaffen unterschiedliche DienstleistungsanforderungenEinzelhandel und E-Commerce hielten 2026 mit 29,87 % den größten Segmentanteil. Jumia Technologies AG berichtete für das zweite Quartal 2026 von Vertriebs- und Werbeausgaben in Höhe von 5,5 Millionen USD, ein Anstieg von 33 % gegenüber dem zweiten Quartal 2025, der Online- und Offline-Marketing in seinen afrikanischen Betrieben abdeckt. Zu den Kanälen gehörten bezahltes Online-Marketing, Customer-Relationship-Management und Suchmaschinenoptimierung (SEO) für Kundenakquise, -bindung und Wiederholungsverhalten. Ein ausschließlich auf Akquise ausgerichtetes Performance-Ziel würde Jumias erklärte Nutzung von Marketing zur Förderung von Wiederholungsverhalten außer Acht lassen.
Gesundheitswesen und Biowissenschaften bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,2 % von 2027 bis 2032. Der IAB-Bericht 2025, der Guideline-Kategorieabschätzungen verwendet, bezifferte die US-amerikanischen Ausgaben für pharmazeutische digitale Videowerbung auf 6,3 Milliarden USD für 2025, 19 % über dem Wert von 2024. Krankenversicherer, die 2025 von Freshpaint und Becker's Hospital Review befragt wurden, berichteten von einer Datenschutzbeschränkung, wobei über 50 % in einer Studie mit 100 Marketingfachleuten von nationalen und regionalen Versicherern digitale Werbung einstellten. Dieser Kontrast macht datenschutzsensible Ausführung zu einer besonderen kommerziellen Anforderung für Gesundheitskonten, selbst neben der Ausweitung der pharmazeutischen Videowerbung. Für die befragten Versicherer ist die Lösung von Datenschutzbedenken eine Voraussetzung für den Wiederaufbau eines Werbeangebots, während das Wachstum der pharmazeutischen Videowerbung eine andere Käufermöglichkeit darstellt.
Geografische Analyse
Markt für digitales Marketing in Nordamerika
Nordamerika machte 2026 mit 35,81 % den größten Anteil an der Marktgröße für digitales Marketing aus. IAB und PwC berichteten von einem US-amerikanischen Internet-Werbeumsatz von 294,6 Milliarden USD im Jahr 2025, ein Anstieg von 13,9 % im Jahresvergleich. In Kanada wuchs der Werbeumsatz 2025 um 16 % im Jahresvergleich über die etablierten digitalen Werbekategorien der Umfrage hinweg. Für regionale Anbieter unterstützt Kanadas eigenständig wachsende Werbebasis ein nationales Ausführungsangebot neben US-amerikanischen Kampagnen.
Markt für digitales Marketing im Asien-Pazifik-Raum
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 15,7 % von 2027 bis 2032. IAB SEA+India berichtete im Oktober 2025, dass Retail Media in Südostasien und Indien von einem Spezialkanal zu einem zentralen Bestandteil des Marketing- und Commerce-Mix wird. IAB Australia berichtete von einem Wachstum von 14 % im Jahresvergleich bei Australiens ungeprüfter Internet-Werbeumsatzreihe im Geschäftsjahr 2026, gemessen als brutto provisionierbare Gebühren vor Agenturrabatten. Diese Erkenntnisse verknüpfen die Kampagnendienstleistungsmöglichkeit der Region mit commerce-verknüpften Medien sowie einer wachsenden australischen Werbeumsatzbasis. Da das australische Maß brutto Werbegebühren zählt, müssen Ausführungs- und Messgebühren von den an Plattformen weitergeleiteten Medienbeträgen unterschieden werden.
In Europa wuchs die Retail-Media-Investition 2025 um 16,7 % und überschritt erstmals 10 % der digitalen Werbeausgaben, während Polens Online-Videowerbung im ersten Quartal 2026 im Jahresvergleich zunahm. In Südamerika entfiel 25 % der brasilianischen digitalen Werbeinvestitionen 2025 auf Commerce, während Kolumbiens Influencer-Werbeinvestitionen in diesem Jahr wuchsen. Im Nahen Osten zeigten Metas Tools, dass Katars potenzielle Instagram-Anzeigenreichweite von Oktober 2024 bis Oktober 2025 um 200.000 bzw. 13,3 % stieg, während Kuwaits Gesetzesdekret Nr. 102 von 2026, veröffentlicht am 4. Oktober und sechs Monate nach der Veröffentlichung in Kraft tretend, Lizenzen für bezahlte und unbezahlte Social-Media-Promoter verlangen wird, die lokale Zielgruppen ansprechen, vorbehaltlich der Durchführungsverordnungen. In Afrika bewerteten 121 im Jahr 2025 befragte südafrikanische Branchenfachleute Branded Content hauptsächlich nach Sichtbarkeit statt nach Engagement, während Facebook Kenias digitale Werbekanäle im Geschäftsjahr 2025/26 anführte. Retail Media in Europa und Commerce-Werbetreibende in Brasilien zeigen commerce-verknüpften Einkauf, südafrikanische Befragte priorisierten Sichtbarkeit, und Kuwaits künftige Lizenzen werden Compliance-Aufwand hinzufügen.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen und nationale Instrumente aus der Perspektive von Anbietern digitaler Marketingdienstleistungen, die kommerzielle Kundenkampagnen durchführen und damit verbundene personenbezogene Daten verarbeiten. E-Mail-Versand, Zielgruppendatennutzung und Auftragsverarbeitungsverträge schaffen je nach der Rolle, die ein Anbieter übernimmt, unterschiedliche Verpflichtungen. Nach den US-amerikanischen CAN-SPAM-Regeln können sowohl das beworbene Unternehmen als auch der Absender rechtlich verantwortlich sein, während die britischen Datenschutz- und elektronischen Kommunikationsvorschriften (PECR) sowohl für den Absender als auch für den Auftraggeber gelten können. Diese Unterscheidungen machen die Zuweisung operativer Aufgaben zu einem zentralen kommerziellen Thema, wenn ein Kunde einen externen Kampagnenanbieter beauftragt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Brasilien | Vereinigtes Königreich | Indien | Saudi-Arabien | Südafrika |
|---|---|---|---|---|---|---|
| Zuständige Behörde | Federal Trade Commission | ANPD | Information Commissioner's Office | Datenschutzbehörde Indiens | Saudi-Arabische Datenschutz- und Behörde für Künstliche Intelligenz | Information Regulator |
| Wesentliche Instrumente oder Ausrichtung | CAN-SPAM Act und Regelung für kommerzielle E-Mails | LGPD-Rechtsgrundlage und Bedingungen für berechtigte Interessen | PECR-Regeln für elektronisches E-Mail-Marketing | DPDP-Regeln 2025, Regel 6 mit gestaffeltem Inkrafttreten | PDPL-Durchführungsverordnung, Artikel 29 | Protection of Personal Information Act (POPIA), Abschnitt 69 |
| Kommerzielle Auswirkung | Absenderidentifikation und Opt-out-Anfragen werden innerhalb von 10 Werktagen bearbeitet | Rechtsgrundlage erforderlich; berechtigtes Interesse muss Zweck, Notwendigkeit, Transparenz und Rechte berücksichtigen | Einwilligung oder ein qualifizierendes Soft-Opt-in für unaufgeforderte elektronische Post an Einzelpersonen; Regeln für die Einwilligung von Unternehmensabonnenten unterscheiden sich | Verantwortliche müssen anwendbare Sicherheitsvorkehrungen für Auftragsverarbeitungsverträge einbeziehen, wenn Regel 6 in Kraft tritt | Verantwortliche benötigen Einwilligung nach Artikel 11, Opt-out so einfach wie Einwilligung, klare Absenderidentifikation und Einstellung ohne unangemessene Verzögerung nach Widerruf | Verantwortliche Parteien benötigen Einwilligung oder eine bedingte Kundenbasis nach Abschnitt 69(3) für unaufgefordertes elektronisches Marketing |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||||
Die Vereinigten Staaten behalten CAN-SPAM-Pflichten ohne angekündigten Übergang bei, während Brasiliens operative LGPD-Bedingungen und die ANPD-Agenda 2025–2026 die Anforderungen an Kampagnendaten unverändert lassen, was Hohe bzw. Mittlere Attraktivität und Keine Änderung unterstützt. Die Mittlere und Keine-Änderung-Bewertung des Vereinigten Königreichs berücksichtigt die am 5. Februar 2026 eingeführten Soft-Opt-in-Bedingungen nur für gemeinnützige Organisationen sowie höhere maximale PECR-Strafen von bis zu 4 % des globalen Umsatzes, wobei die Unterscheidungen für Unternehmensabonnenten beibehalten werden. Indien wird mit Mittel und Verschärfungsrichtung bewertet, da Regel 6 18 Monate nach der Veröffentlichung im Amtsblatt in Kraft treten soll und treuhänderische Schutzmaßnahmen sowie Anforderungen an Auftragsverarbeitungsverträge hinzufügt. Saudi-Arabiens PDPL-Artikel 29 und Südafrikas POPIA-Abschnitt 69 behalten ihre jeweiligen Verantwortlichen-Einwilligungs- und Einwilligungs-oder-bedingten-Kundenpflichten ohne angekündigten Übergang bei, was Mittel und Keine Änderung aus dieser Anbieterperspektive unterstützt.
Wertschöpfungskettenstufen
Der Vergleich folgt einer dienstleistungsgeführten Kampagne von der Zielgruppen- und Mediaplanung über die kreative Arbeit bis zur Werbeplatzierung. WPP plc und seine Tochtergesellschaften bieten Media-Intelligence, Datenlösungen, kreative Dienstleistungen und Produktionskapazitäten. Publicis Groupe S.A. kombiniert Media-Expertise, Datenbestände, kreative Angebote und Technologie. Diese überlappenden Fähigkeiten ermöglichen es Dienstleistungsgruppen, an mehreren Stufen teilzunehmen, während Google Werbeeinnahmen aus Platzierungs- oder Leistungszahlungen, wie einem Klick, erzielt.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Zielgruppen- und Mediaplanung | Daten- und Mediadienstleistungsgruppen wie WPP plc und seine Tochtergesellschaften, Publicis Groupe S.A. | Planungs- und Datendienstleistungsgebühren | Abstimmung von Kampagnenzielen mit nutzbaren Zielgruppendefinitionen | Zielgruppendefinitionen und Kampagnenergebnisse vor der kreativen Arbeit vereinbaren |
| Kreative Entwicklung und Produktion | Kreative Dienstleistungsgruppen wie Publicis Groupe S.A.; kreative und Produktionsgruppen wie WPP plc und seine Tochtergesellschaften | Kreative und Produktionsgebühren | Konsistente Assets für die geplanten Platzierungen erstellen | Genehmigte Designkomponenten wiederverwenden und Kanalvarianten testen |
| Werbeplatzierung | Werbeplattformen wie Google LLC | Platzierungs- und leistungsbasierte Werbezahlungen | Abgerechnete Platzierungen oder Klicks mit Werbezielen abgleichen | Abrechnungseinheiten mit vereinbarten Kampagnenmaßnahmen verknüpfen |
| Quelle: Mordor Intelligence | ||||
Die Übergabe von Planung zu Kreation schafft eine Gebührenmöglichkeit für Anbieter, die Kampagnenziele in nutzbare Zielgruppendefinitionen übersetzen können. WPP plc und seine Tochtergesellschaften sowie Publicis Groupe S.A. kombinieren Daten-, Media- und Kreativfähigkeiten, sodass sie beide Seiten dieser Übergabe abdecken können. Die Vereinbarung der Zielgruppendefinition vor der Produktion adressiert den Planungsengpass und reduziert das Risiko, dass Kreativgebühren Assets finanzieren, die für eine andere Zielgruppe konzipiert wurden.
Wettbewerbslandschaft
Marktkonzentration
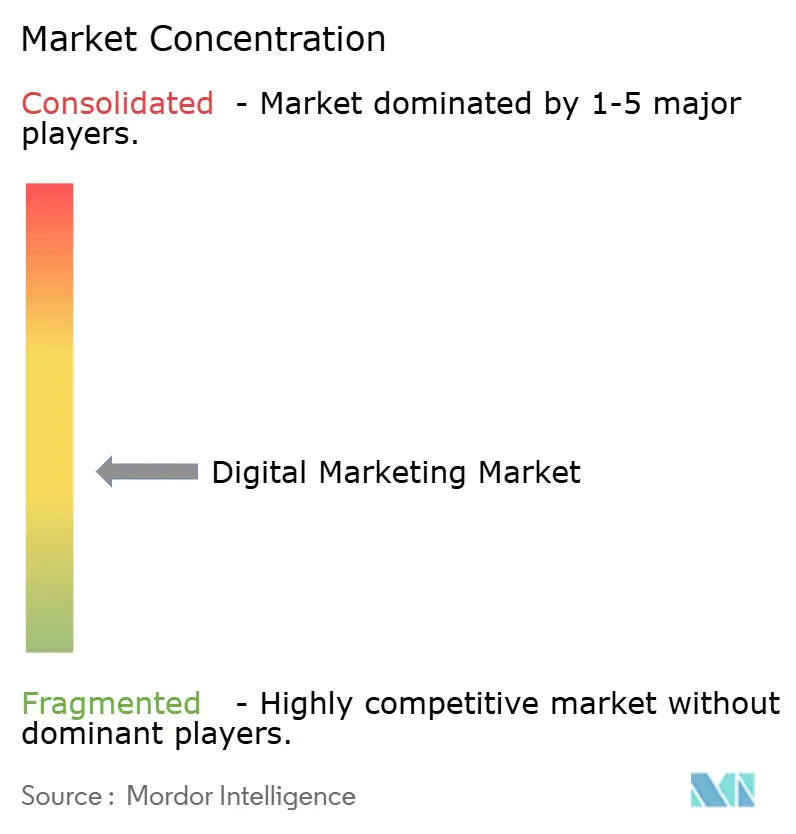
Die Anbieterstruktur umfasst Werbeplattformen, Marketing-Software und Agenturdienstleistungen, wobei große Anbieter unterschiedliche Teile der Kampagnenauslieferung besetzen. Google LLC und Meta Platforms, Inc. betreiben Werbeplattformen, Adobe Inc. und Salesforce, Inc. liefern Marketing-Software, und WPP plc bietet Marketing- und Mediadienstleistungen. Salesforce berichtete für das am 31. Januar 2026 endende Geschäftsjahr einen konsolidierten Umsatz von 41,5 Milliarden USD, ein Anstieg von 10 % im Jahresvergleich. Der jährlich wiederkehrende Umsatz von Agentforce erreichte 800 Millionen USD, ein Anstieg von 169 % im Jahresvergleich, und gibt Salesforce eine monetarisierte KI-Plattform, die Marketing und andere Unternehmensfunktionen umfasst.
Am 20. April 2026 kündigte Adobe Inc. eine Markensichtbarkeitslösung an, die KI-Entdeckungsoberflächen und direkte Kundenbindung auf eigenen Eigenschaften adressiert. Im April 2025 kündigte WPP die Übernahme von InfoSum an und erklärte, dass die Datenzusammenarbeitsplattform GroupM beitreten würde, das WPP im Mai 2025 als WPP Media neu startete. Für Werbetreibende, die Daten über Clouds hinweg behalten, gibt InfoSums Fähigkeit, Quellen zu verbinden, ohne Daten zu verschieben oder offenzulegen, agenturgeführter Zielgruppenintelligenz eine Möglichkeit, die keine Datenkonsolidierung erfordert.
Das Design von Datengenehmigungen prägt auch die Fähigkeiten, die Werbeanbieter neben der Targeting-Performance anbieten können. Im April 2025 stellte die Europäische Kommission fest, dass Metas Consent-or-Pay-Werbemodell in der Europäischen Union nicht mit dem Digital Markets Act konform ist.[3] Sie ordnete eine weniger personalisierte, aber gleichwertige Alternative für Nutzer an, die nicht in die vollständige Nutzung ihrer personenbezogenen Daten für zielgerichtete Werbung eingewilligt hatten. Die Kommission berichtete, dass Meta EU-Facebook- und Instagram-Nutzern bis Ende Januar 2026 eine neue Werbeauswahl neben bezahltem werbefreiem Zugang präsentierte, mit geplantem Feedback zu Auswirkungen und Akzeptanz nach vollständiger Implementierung. Für Werbetreibende, die diese Wahl bewerten, würde eine vergleichbare Messung über Einwilligungszustände hinweg den Wert jedes Angebots von der Fähigkeit unterscheiden, eine Platzierung zu liefern.
Marktführer im Bereich digitales Marketing
-
Google LLC
-
Meta Platforms, Inc.
-
Adobe Inc.
-
Salesforce, Inc.
-
WPP plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Digitales Marketing Markt Unternehmen in diesem Bericht
- Google LLC
- Meta Platforms, Inc.
- Adobe Inc.
- Salesforce, Inc.
- WPP plc
- Publicis Groupe S.A.
- Interpublic Group of Companies, Inc.
- Dentsu Group Inc.
- Accenture plc
- HubSpot, Inc.
- SAP SE
- Microsoft Corporation
- Oracle Corporation
- IBM Corporation
- Hootsuite Inc.
- Sprinklr, Inc.
- Braze, Inc.
- Criteo S.A.
- Klaviyo, Inc.
- The Trade Desk, Inc.
Wesentliche Chancen für Marktteilnehmer
Der Vergleich umfasst Search-Kampagnenübergänge und Offenlegungsworkflows für politische Online-Werbung. Google plant automatische Upgrades von Dynamic-Search-Ads-Kampagnen auf AI Max ab Februar 2027. Nach den EU-Regeln für politische Werbung, die ab dem 10. Oktober 2025 gelten, müssen Anbieter bestimmte Sponsoreninformationen in Verträgen verlangen, und Sponsoren müssen deren Richtigkeit vor oder während der Anzeigenauslieferung sicherstellen. Meta stellte die Auslieferung politischer, wahlbezogener und gesellschaftlicher Anzeigen in der EU am 6. Oktober 2025 ein, und Google stellte politische EU-Werbung im Oktober 2025 ein, was diese Workflow-Möglichkeit auf abgedeckte Kampagnen beschränkt, die über andere Kanäle ausgeliefert werden.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Lead-Segment | Empfohlene Vorgehensweise | Wesentliche Hürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Verwaltete Search-Migration | Geplanter Dynamic-Search-Ads-Workflow-Übergang | Kleine und mittlere Unternehmen als Werbetreibende | Kampagnenziele dokumentieren und Nachfolgekonfigurationen testen | Kampagnenabsicht bei sich ändernden Einstellungen bewahren | Search-Kampagnenagenturen; Google LLC |
| Portfolio-Konfigurationssteuerung | Erweiterte Targeting- und Kreativkontrollen in AI Max | Großunternehmen, die mehrere Search-Kampagnen verwalten | Genehmigte Kontrollen definieren und Kontoänderungen sequenzieren | Gemeinsame Markenregeln mit individuellen Kampagnenentscheidungen in Einklang bringen | Kampagnenintegrationsanbieter; Google LLC |
| Sponsoreninformations-Workflow-Dienstleistungen | Operative Offenlegungspflichten für abgedeckte politische Werbung | Politische Kampagnensponsoren und Online-Werbedienstleister | Sponsorenerklärungen und Verifizierungsschritte in Kampagnenverträge einbauen | Sponsorengenauigkeit mit vertraglichen Verantwortlichkeiten des Anbieters koordinieren | Anbieter von politischen Werbe-Workflows und Kampagnendienstleistungen |
| Quelle: Mordor Intelligence | |||||
Die Search-Migration bietet eine terminierte Implementierungsaufgabe, während Sponsoreninformationsdienstleistungen davon abhängen, dass ein Werbetreibender tatsächlich abgedeckte politische Online-Kampagnen über Kanäle ausführt, die diese akzeptieren. Projektpreisgestaltung passt zum geplanten Übergang, während wiederkehrende Workflow-Unterstützung nur dort relevant ist, wo ein Anbieter diese abgedeckten Kampagnen betreut. Die zentrale Möglichkeit ist der definierte Search-Übergang, wobei die Einhaltung politischer Werbung ein engeres, kanalabhängiges Dienstleistungsangebot darstellt.
Neueste Industrielle Entwicklungen in Digitales Marketing Markt
- Juni 2026: Meta Platforms, Inc. begann mit der Einführung eines „Über diese Anzeige”-Ziels mit KI-Informationen und kündigte an, Anzeigen zu kennzeichnen, die mit KI-Tools von Drittanbietern erstellt oder bearbeitet wurden, wenn diese durch branchenübliche Signale erkannt werden.
- Mai 2026: Google LLC ermöglichte Werbetreibenden, ihre Google-Display-Network-Präsenz direkt über Demand-Gen-Kampagnen zu verwalten.
- April 2026: Adobe Inc. kündigte eine Markensichtbarkeitslösung an, die KI-Entdeckungsoberflächen und direkte Kundenbindung auf eigenen Eigenschaften adressiert.
Digitales Marketing Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für digitales Marketing misst die jährlichen weltweiten Organisationsausgaben für digitale Mediaplatzierungen, digitale Kampagnendienstleistungen sowie marketing-spezifische Software und Tools, die zur Gewinnung, Bindung oder Messung von Zielgruppen eingesetzt werden. Die Werte entsprechen den jährlichen Käuferausgaben in USD.
Ausschlüsse aus dem Umfang: Offline-Werbung und -Marketing, einschließlich Fernsehen, Radio, Print und Außenwerbung, allgemeine CRM- und Unternehmenssoftware ohne digitale Marketingfunktionalität sowie der Verkauf von Waren oder Dienstleistungen, die vom Käufer beworben werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach digitalem Kanal
- Suchmaschinenoptimierung (SEO)
- Social-Media-Marketing
- Online-Werbung, Suche und Display
- Content-Marketing
- E-Mail-Marketing
- Influencer-Marketing
- Marketing-Automatisierung
- Digitale Kundenbindungslösungen
- Analyse- und Berichtstools
- Weitere digitale Kanäle
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Endnutzerbranche
- Einzel- und E-Commerce
- IT und Telekommunikation
- BFSI
- Gesundheitswesen und Biowissenschaften
- Medien und Unterhaltung
- Reise und Gastgewerbe
- Fertigung und Industrie
- Weitere Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege werden aus Quellen wie der WFA-Studie zum Stand der KI im Marketing für die Einführung von KI in Medien, Planung und Workflows, IAB-Berichten zu Werbeumsätzen und Kanaltrends, IAB Europes AdEx Benchmark für regionale Werbeinvestitionen sowie der Einzelhandels-E-Commerce-Reihe des US Census Bureau für den Käufersektor-Kontext herangezogen. Diese Quellen helfen dabei, Medienausgaben von Dienstleistungs- und Softwarenachfrage zu unterscheiden, Kanal- und Regionalsignale zu identifizieren und die kommerziellen Treiber des Marktes zu rahmen.
Unternehmensberichte, Investorenmaterialien, seriöse Presseberichterstattung sowie verwandte öffentliche Wirtschafts- und Technologiepublikationen liefern zusätzliche Überprüfungen zu berichteten Ausgaben, Produktaktivitäten und Marktbedingungen. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Marketing- und Finanzführungskräfte, digitale Kanal- und Medialeiter, Agenturdienstleistungsleiter sowie Marketing-Technologie-Produkt- oder Vertriebsleiter aus globalen Regionen umfassen. Befragte würden Sekundärbelege zu jährlichen Käuferausgaben, Kanal- und Softwaregrenzen, Unternehmens- und Branchenmustern sowie geografischer Allokation überprüfen und dabei doppelt gezählte Medien-Durchleitungen oder gebündelte Dienstleistungen identifizieren. Wo öffentliche Informationen eine Lücke lassen, würde der Analyst Befragtenaussagen mit Berichten, Kanalindikatoren und Stichproben von Anbieter- oder Agenturbelegen vergleichen und den verbleibenden Bereich sowie die Annahmen für die Triangulation dokumentieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 40 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 45 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Käuferausgaben von oben nach unten und überprüft ausgewählte Gesamtwerte anhand von Anbieteroffenlegungen, Agentur- und Plattformumsatzsignalen sowie Stichproben durchschnittlicher Dienstleistungs- oder Softwareausgaben multipliziert mit Käufervolumina. Wesentliche Indikatoren umfassen Online-Werbeumsätze, Agenturgebühren, die digitalen Kampagnen zuzurechnen sind, die Einführung von Marketing-Automatisierungs- und Engagement-Software, Einzelhandels-E-Commerce-Aktivitäten sowie Ausgaben nach Unternehmensgröße und Endnutzerbranche. Jeder hilft dabei, einen anderen Teil der definierten Transaktionsgrenze zu bemessen. Segmentanteile werden aus Kanal- und Anbieterumsatzbelegen, Käufermix, Branchenausgabenmustern sowie regionalen Werbe- und Technologieindikatoren aufgebaut, wobei über Agenturen bezahlte Medien einmal gezählt und zurechenbare Agenturgebühren separat behandelt werden. Eine multivariate Regression kann historische Ausgaben mit diesen Nachfrage- und Technologieindikatoren in Beziehung setzen, wo konsistente Zeitreihen vorhanden sind, während die Szenarioanalyse spärliche oder strukturell sich verändernde Eingaben behandelt. Selektive Bottom-up-Überprüfungen werden als Bandbreiten beibehalten, wenn Anbieter-, Käufer- oder Preisbelege unvollständig sind. Primärbefragte würden die Richtung und praktische Bedeutung von Prognosen auf Variablenebene überprüfen, und Analysten würden widersprüchliche Signale abstimmen, bevor die resultierenden Wachstumspfade für 2027–2032 angewendet werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Anbieteroffenlegungen, Werbe- und Commerce-Indikatoren, Unternehmensberichte, öffentliche Forschung und Primärbelege und prüfen, ob jedes Signal Käuferausgaben, Anbieterumsatz oder eine angrenzende Aktivität misst. Sie untersuchen Ausreißer, Jahresbrüche, Segmentgesamtwerte und wesentliche Abweichungen zwischen Quellen, verfolgen Anomalien auf Definitionen oder Zeitpunkte zurück und dokumentieren eine Lösung vor der Freigabe. Ein zweiter Analyst überprüft Quellenlinks, Berechnungen, Grenzbehandlung und Prognosetreiber, wobei eine erneute Kontaktaufnahme mit Befragten durch widersprüchliche Erklärungen oder eine wesentliche ungelöste Annahme ausgelöst wird. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Regulierungsereignissen überprüft und erhält vor der Auslieferung einen neuen Quellen- und Berechnungsdurchlauf.
Mordor Intelligences Marktgröße für digitales Marketing im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Markt für digitales Marketing misst die jährlichen weltweiten Organisationsausgaben für digitale Mediaplatzierungen, digitale Kampagnendienstleistungen sowie marketing-spezifische Software und Tools, die zur Gewinnung, Bindung oder Messung von Zielgruppen eingesetzt werden.
Wesentliche Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Segmentanteile werden aus Kanal- und Anbieterumsatzbelegen, Käufermix, Branchenausgabenmustern sowie regionalen Werbe- und Technologieindikatoren aufgebaut, wobei über Agenturen bezahlte Medien einmal gezählt und zurechenbare Agenturgebühren separat behandelt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,84 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 988,89 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 17,7 % über dem Wert dieses Berichts von 0,84 Billionen USD für 2027, zwei Jahre später. Die angegebene Abdeckung erstreckt sich auf eigene Kanäle und Kundenbeziehungssysteme, was Aktivitäten über die marketing-spezifische Softwaregrenze dieses Berichts hinaus hinzufügen kann. |
| Globales Beratungsunternehmen B | 456,7 Milliarden USD (2025) | Auf Basis seines Ausgangswerts von 2025 liegt diese Schätzung 45,6 % unter dem Wert dieses Berichts von 0,84 Billionen USD für 2027, zwei Jahre später. Die aufgeführte Abdeckung betont Kanalaktivitäten und identifiziert nicht die in diesem Bericht enthaltenen Käufe von Marketing-Automatisierungs-, Engagement- oder Analysesoftware. |
Mordor Intelligences Analysten triangulieren Anbieteroffenlegungen, Werbe- und Commerce-Indikatoren, Unternehmensberichte, öffentliche Forschung und Primärbelege und prüfen, ob jedes Signal Käuferausgaben, Anbieterumsatz oder eine angrenzende Aktivität misst.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitales Marketing und wie ist der Wachstumsausblick?
Die Größe wird für 2026 auf 0,76 Billionen USD geschätzt und für 2027 auf 0,84 Billionen USD prognostiziert, mit einem Erreichen von 1,38 Billionen USD bis 2032 bei einer CAGR von 10,47 % von 2027 bis 2032.
Was treibt die Ausgaben für digitale Kampagnen an?
KI-gestützte Planung und commerce-getriebenes Creator-Marketing sind Treiber. Die WFA-Studie 2026 mit 54 leitenden Befragten aus 46 großen Markeninhabern berichtete, dass 54 % KI für den Mediaeinkauf und die Optimierung nutzten.
Welcher digitale Marketingkanal hält den größten Anteil?
Online-Werbung, Suche und Display führten 2026 mit einem Anteil von 33,15 %. Influencer-Marketing soll mit einer CAGR von 14,75 % von 2027 bis 2032 am schnellsten wachsen.
Welche Unternehmen sind die wichtigsten Anbieter im Bereich digitales Marketing?
Zu den wichtigsten Anbietern gehören Google LLC, Meta Platforms, Inc., Adobe Inc., Salesforce, Inc. und WPP plc.
Welche Herausforderungen beeinflussen den Ausblick für digitale Werbung?
Signalverlust und Stack-Integration sind Hemmnisse. Auf abgedeckten Apple-Plattformen besteht der Geräte-Werbeidentifikator ohne Erlaubnis für geräteübergreifendes Werbetracking aus lauter Nullen.
Welche Region führt die Nachfrage nach digitalem Marketing an und welche wächst am schnellsten?
Nordamerika führte 2026 mit einem Anteil von 35,81 %. Asien-Pazifik soll mit einer CAGR von 15,7 % von 2027 bis 2032 am schnellsten wachsen.