
Tamanho e Participação do Mercado de Marketing Digital
Análise do Mercado de Marketing Digital por Mordor Intelligence
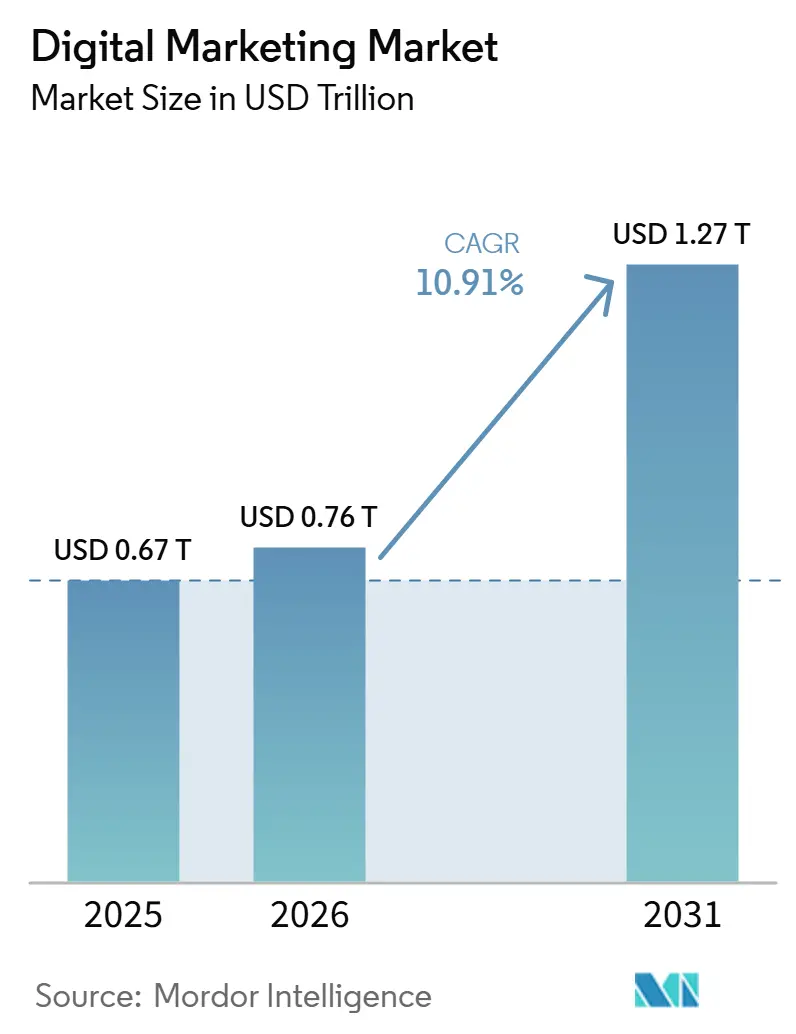
O tamanho do mercado de marketing digital é estimado em 0,76 trilhões de USD em 2026 e tem projeção de 0,84 trilhões de USD em 2027, atingindo 1,38 trilhões de USD até 2032, crescendo a um CAGR de 10,47% de 2027 a 2032.
Nos Estados Unidos, o investimento em criadores de conteúdo e a atividade de pesquisa paga sustentam a demanda por serviços de campanha além da veiculação de mídia. O uso de dados primários e o planejamento assistido por IA oferecem aos fornecedores trabalho adicional de conexão das informações dos clientes com a execução das campanhas. Isso sustenta ofertas competitivas que combinam colaboração de dados, ativação e mensuração em serviços de agência e software. A pressão da Copa do Mundo da FIFA sobre os preços globais de mídia a partir de junho de 2026 foi prevista para elevar o custo dos espaços pagos, fortalecendo o argumento em favor de serviços que demonstram o retorno de cada espaço. As restrições de sinais limitam os insumos de mensuração, enquanto os encargos de integração adicionam trabalho antes que esses insumos possam embasar as decisões de campanha.
Principais Conclusões do Relatório
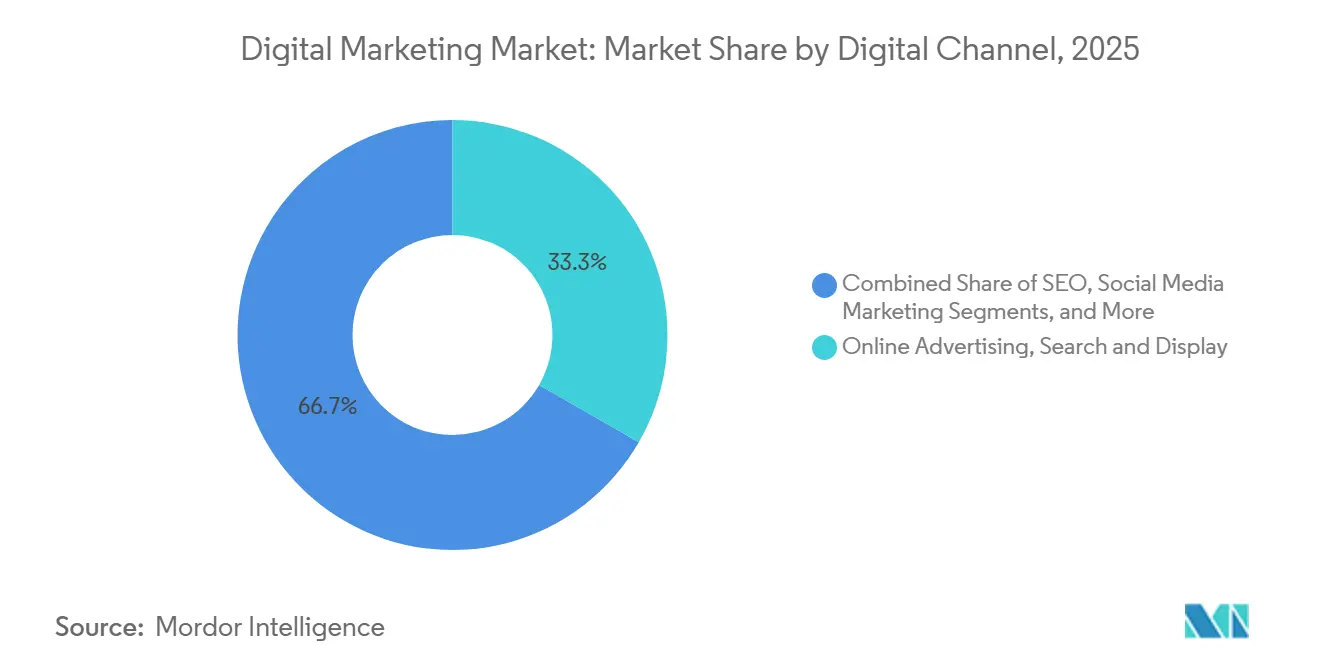
- Por canal digital, publicidade online, pesquisa e display detinham 33,15% da participação do mercado de marketing digital em 2026, enquanto o marketing de influenciadores tem previsão de crescimento mais rápido, com um CAGR de 14,75% de 2027 a 2032.
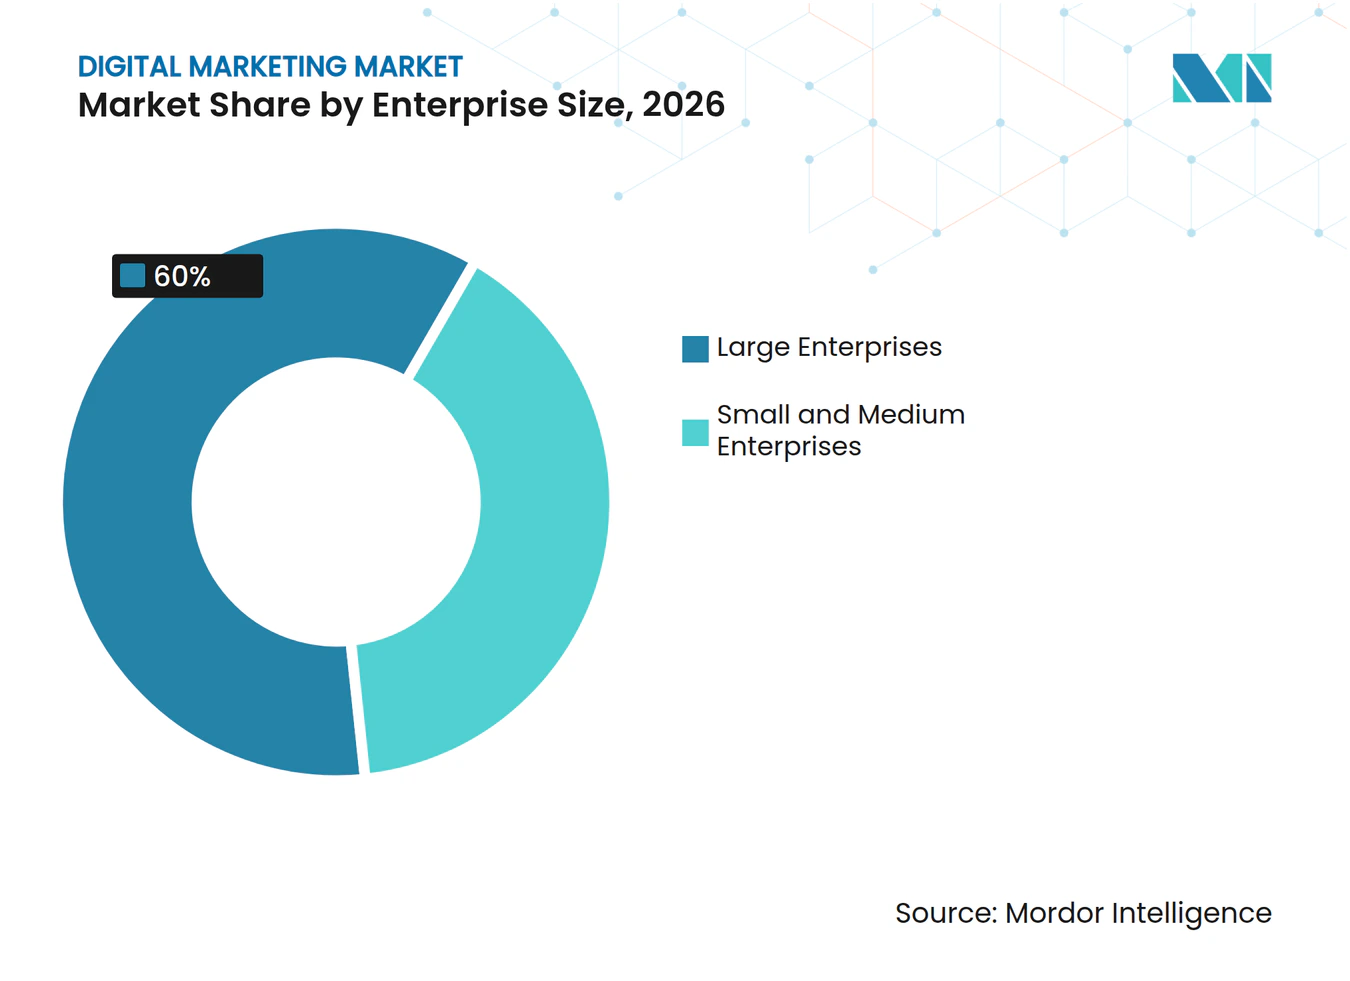
- Por porte empresarial, as grandes empresas lideraram com 60% da participação do tamanho do mercado de marketing digital em 2026, e as pequenas e médias empresas têm projeção de crescimento mais rápido, com um CAGR de 15,12% de 2027 a 2032.
- Entre os setores de usuários finais, o varejo e o comércio eletrônico lideraram com 29,87% de participação em 2026, enquanto o segmento de saúde e ciências da vida tem projeção de crescimento mais rápido, com um CAGR de 14,2% de 2027 a 2032.
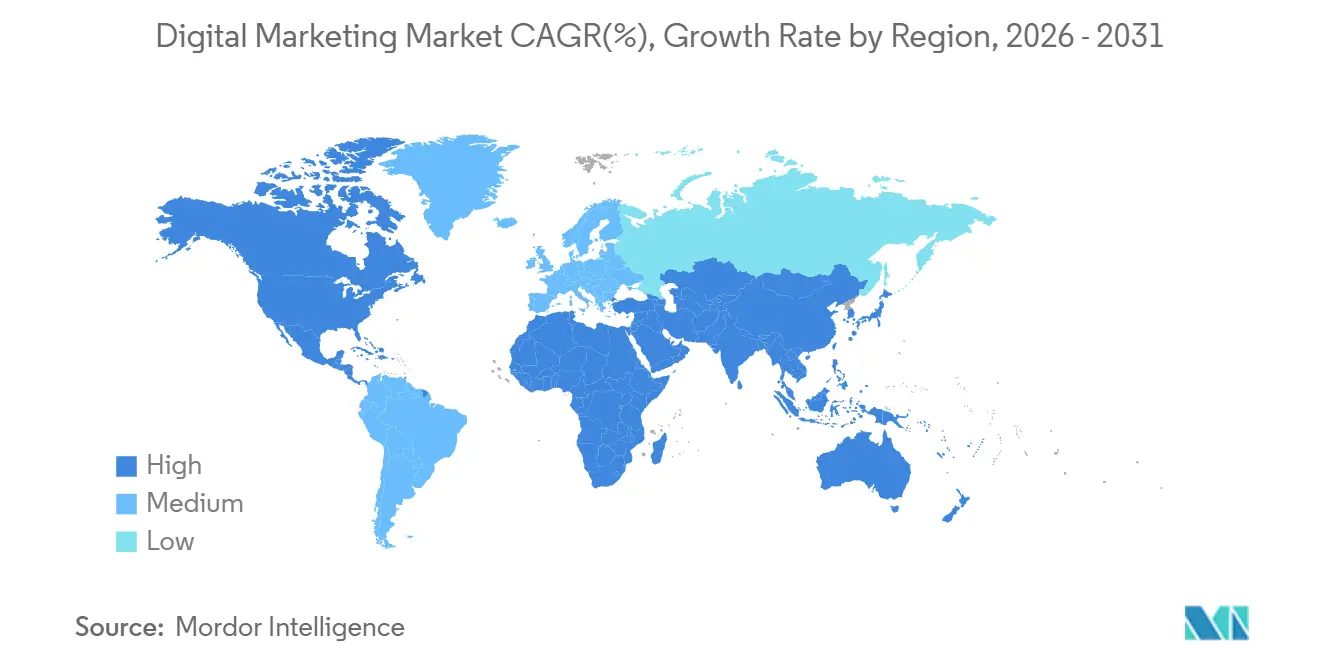
- Geograficamente, a América do Norte liderou com 35,81% de participação em 2026, e a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 15,7% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção de Dados Primários em Jardins Murados | +2.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Rápida Transição para o Planejamento e Otimização de Campanhas Assistidos por IA | +3.2% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão do Marketing Social e de Criadores Liderado pelo Comércio | +2.6% | Em todo os Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescimento da Mensuração Resiliente à Privacidade e dos Testes de Incrementalidade | +2.1% | Estados Unidos e Europa | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Fluxos de Trabalho de MarTech Específicos por Vertical | +1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Convergência da Automação de Marketing com CRM e Plataformas de Dados de Clientes | +1% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Dados Primários em Jardins Murados
O uso crescente de informações de propriedade do anunciante cria um papel comercial para a preparação e ativação de dados ao lado da mídia paga. Na Pesquisa de Métricas de 2025 da Advertising Research Foundation (ARF), 62% das agências e 48% dos anunciantes relataram aumento no uso de dados primários. Para uma agência que trabalha com esses insumos, a tarefa é conectar informações específicas do anunciante a uma decisão de audiência definida ou de mensuração. A resposta mais elevada das agências indica que essa mudança também afeta os intermediários de campanha, e não apenas os anunciantes que detêm os dados.
Rápida Transição para o Planejamento e Otimização de Campanhas Assistidos por IA
A adoção de IA cria uma oportunidade de implementação mais ampla quando alcança as decisões de mídia, além do trabalho criativo. O estudo de 2026 da World Federation of Advertisers (WFA) abrangeu 54 respondentes sênior de 46 grandes proprietários de marcas e constatou que 96% utilizavam IA generativa ou agêntica, em comparação com 45% em 2023.[1] Nessa amostra, 54% utilizavam IA para compra e otimização de mídia, enquanto 48% a utilizavam para estratégia e planejamento de marketing. Aproximadamente metade dos proprietários de marcas pesquisados não relatou uso de IA em cada uma dessas atividades relacionadas ao orçamento. O suporte que conecta uma recomendação de IA a uma decisão de planejamento ou compra abordaria uma lacuna específica de adoção nessas operações de grandes marcas.
Expansão do Marketing Social e de Criadores Liderado pelo Comércio
A publicidade de criadores liderada pelo comércio sustenta a demanda tanto por relacionamentos com criadores quanto pela distribuição em torno de seus conteúdos. O Interactive Advertising Bureau (IAB) estimou os gastos com anúncios de criadores no varejo e em bens de consumo embalados nos Estados Unidos, incluindo beleza e cuidados pessoais, em 12,3 bilhões de USD em 2025, alta de 38% em relação a 2024. Sua medição incluiu parcerias diretas com criadores, amplificação paga e anúncios adjacentes intencionalmente posicionados. Na pesquisa do IAB de 2026 nos Estados Unidos, 57% dos compradores de anúncios esperavam dedicar mais tempo ou recursos a anúncios ou parcerias com criadores e influenciadores, em comparação com 48% em 2025. Essa combinação oferece às agências uma abertura comercial que abrange a execução de parcerias e a distribuição paga, com a demanda de varejistas e marcas de consumo como base específica.
Crescimento da Mensuração Resiliente à Privacidade e dos Testes de Incrementalidade
Os testes criam uma oportunidade de serviço distinta quando os anunciantes precisam distinguir a resposta adicional de um caminho de conversão registrado. A pesquisa do IAB de 2026 constatou que 76% dos tomadores de decisão do lado da compra nos Estados Unidos utilizavam testes de incrementalidade, a mais comum das 3 abordagens avançadas de mensuração rastreadas. O estudo descreveu a incrementalidade como a mensuração do aumento causal, a atribuição como a captura de caminhos de conversão e os modelos de mix de marketing como a orientação para a alocação de orçamento. Essas diferentes funções oferecem aos fornecedores de mensuração uma base para serviços complementares, em vez de produtos de relatórios intercambiáveis. Na pesquisa de perspectivas dos Estados Unidos do IAB, 72% esperavam maior foco na mensuração entre plataformas em 2026, em comparação com 64% que relataram maior foco na pesquisa de 2025.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perda de Sinal por Restrições de Cookies de Terceiros e Controles de Privacidade em Dispositivos Móveis | -0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fragmentação do Conjunto de MarTech e Dívida de Integração | -0.6% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Conteúdo, Talentos e Mídia Paga | -0.45% | Estados Unidos, Alemanha e Espanha | Curto prazo (≤ 2 anos) |
| Complexidade de Mensuração em Jornadas entre Dispositivos e Multitoque | -0.35% | Em mercados da Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Perda de Sinal por Restrições de Cookies de Terceiros e Controles de Privacidade em Dispositivos Móveis
Os identificadores dependentes de permissão reduzem as evidências disponíveis para os anunciantes de aplicativos que comparam canais de aquisição. A Apple exige permissão de Transparência de Rastreamento de Aplicativos para rastreamento de publicidade entre empresas no iOS 14.5, iPadOS 14.5 e tvOS 14.5 ou posterior. Sem permissão, o rastreamento coberto é proibido e o identificador de publicidade é todo zeros. Na pesquisa do IAB Europe de agosto a setembro de 2025, com mais de 79 anunciantes, agências, editores e fornecedores de tecnologia de publicidade em mais de 27 mercados europeus, 53% identificaram a atribuição sem cookies como um desafio de mensuração. Ambas as restrições aumentam o trabalho necessário para conectar a exposição à resposta, limitando a uniformidade com que os anunciantes podem avaliar os canais. O ônus de verificação remanescente torna mais difícil justificar a expansão de campanhas de aplicativos a partir de conversões observadas isoladamente.
Fragmentação do Conjunto de MarTech e Dívida de Integração
A adição de uma ferramenta de marketing pode criar uma obrigação de implantação antes que suas novas capacidades se tornem comercialmente úteis. Na Pesquisa sobre o Estado do Seu Conjunto de 2025 da MarTech, 65,7% de 169 respondentes apontaram a integração de dados entre seus maiores desafios na gestão de seus conjuntos de MarTech. Esse ônus pode desviar o esforço de implementação da implantação de novas capacidades de campanha para a conexão dos sistemas dos quais essas capacidades dependem. Em 27 de maio de 2025, a Eagle Eye lançou o Eagle Eye Connect para vincular sua plataforma de fidelidade AIR a sistemas de dados de clientes, automação de marketing e comércio eletrônico de varejistas suportados. Para conexões fora desse conjunto suportado, o trabalho adicional de integração pode elevar os custos de implementação ou atrasar o uso de uma nova ferramenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Canal Digital:
Escala de Espaços Pagos e Investimento em Criadores Moldam a DemandaPublicidade online, pesquisa e display responderam por 33,15% da participação do tamanho do mercado de marketing digital em 2026, tornando-se o maior segmento. A publicidade em pesquisa nos Estados Unidos gerou 114,2 bilhões de USD em 2025, de acordo com o IAB e a PwC.[2] O mesmo relatório situou a receita de publicidade em display nos Estados Unidos em 81,6 bilhões de USD, alta de 9,8% em relação ao ano anterior em 2025. As propriedades Google Search e outras da Alphabet, incluindo Gmail, Google Maps e Google Play, registraram 13% mais cliques pagos e 3% de cobranças médias por clique mais elevadas no segundo trimestre de 2026 em comparação com o segundo trimestre de 2025. Para o negócio orientado a cliques do Google, o aumento de volume maior do que o de preço torna a entrega de engajamento central para a escala, enquanto cobranças unitárias mais elevadas aumentam a importância dos retornos.
O marketing de influenciadores é o segmento de crescimento mais rápido, com um CAGR projetado de 14,75% de 2027 a 2032. A pesquisa global de 2026 da CreatorIQ relatou investimento médio anual em marketing de criadores de 4,8 milhões de USD entre as organizações pesquisadas, alta de 33% em relação ao ano anterior. O estudo de julho a agosto pesquisou 2.000 respondentes de marcas e agências em 9 países e relatou 8,8 milhões de USD em investimento empresarial. Dentro dessa pesquisa, a leitura empresarial identifica um nível de clientes com orçamento mais elevado e mais espaço para serviços em torno da coordenação de criadores e gestão de campanhas.



Por Porte Empresarial:
Programas Integrados e Adoção por Pequenas Empresas Sustentam Ofertas DistintasAs grandes empresas representaram 60% da participação do mercado de marketing digital em 2026, tornando-se o maior segmento. A pesquisa de 2026 da Gartner abrangeu 401 líderes de marketing na América do Norte, no Reino Unido e na Europa, majoritariamente de organizações com receita anual acima de 1 bilhão de USD. A mídia digital representou mais de dois terços de seu investimento em mídia, alta de 18% desde 2024. Para um fornecedor que coordena dados de audiência, entrega criativa e mensuração, essa alocação majoritariamente digital cria uma oportunidade de serviço na parcela dominante do investimento em mídia, e não em um único canal.
As pequenas e médias empresas são o segmento de crescimento mais rápido, com um CAGR projetado de 15,12% de 2027 a 2032. A pesquisa de março de 2025 do Intuit SMB MediaLabs nos Estados Unidos constatou que 75% dos respondentes de pequenas empresas relataram usar publicidade em mídias sociais. A pesquisa focou em empresas com até 100 funcionários e também incluiu respondentes de empresas maiores. Constatou que 81% dos respondentes de pequenas empresas utilizavam regularmente ferramentas de tecnologia de marketing para verificar o retorno sobre o investimento (ROI) em publicidade. O relatório de ROI faz parte da oferta de execução para esses compradores, uma vez que a pesquisa identifica tanto a verificação regular de retorno quanto o uso generalizado de anúncios em mídias sociais.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Setor do Usuário Final:
Engajamento no Varejo e Privacidade na Saúde Criam Necessidades de Serviço DistintasO varejo e o comércio eletrônico detiveram a maior participação de segmento, com 29,87% em 2026. A Jumia Technologies AG relatou 5,5 milhões de USD em despesas de vendas e publicidade no segundo trimestre de 2026, alta de 33% em relação ao segundo trimestre de 2025, cobrindo marketing online e offline em suas operações africanas. Seus canais incluíam marketing online pago, gestão de relacionamento com clientes e otimização para mecanismos de busca (SEO) para aquisição, engajamento e comportamento de recompra de clientes. Uma meta de desempenho exclusivamente voltada para aquisição ignoraria o uso declarado de marketing pela Jumia para incentivar o comportamento de recompra.
Saúde e ciências da vida constituem o segmento de crescimento mais rápido, com um CAGR projetado de 14,2% de 2027 a 2032. O relatório do IAB de 2025, utilizando estimativas de categoria da Guideline, situou os gastos com publicidade em vídeo digital farmacêutico nos Estados Unidos em 6,3 bilhões de USD para 2025, 19% acima de 2024. Os pagadores de saúde pesquisados pela Freshpaint e pela Becker's Hospital Review em 2025 relataram uma restrição de privacidade, com mais de 50% interrompendo a publicidade digital em um estudo com 100 profissionais de marketing de pagadores nacionais e regionais. Esse contraste torna a execução sensível à privacidade um requisito comercial específico para contas de saúde, mesmo diante da expansão dos gastos com vídeo farmacêutico. Para os pagadores pesquisados, resolver as preocupações com privacidade é uma condição para reconstruir uma oferta de publicidade, enquanto o crescimento do vídeo farmacêutico representa uma oportunidade de comprador diferente.
Análise Geográfica
Mercado de Marketing Digital da América do Norte
A América do Norte respondeu por 35,81% do tamanho do mercado de marketing digital em 2026, tornando-se a maior geografia. O IAB e a PwC relataram receita de publicidade na internet nos Estados Unidos de 294,6 bilhões de USD em 2025, alta de 13,9% em relação ao ano anterior. No Canadá, o total de publicidade de 2025 cresceu 16% em relação ao ano anterior nas categorias de publicidade digital estabelecidas da pesquisa. Para os fornecedores regionais, a base de publicidade em expansão independente do Canadá sustenta uma oferta de execução nacional ao lado das campanhas nos Estados Unidos.
Mercado de Marketing Digital da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 15,7% de 2027 a 2032. O IAB SEA+India relatou em outubro de 2025 que a mídia de varejo estava migrando de um canal especializado para uma parte central do mix de marketing e comércio no Sudeste Asiático e na Índia. O IAB Australia relatou crescimento de 14% em relação ao ano anterior na série de receita de publicidade na internet não auditada da Austrália no exercício fiscal de 2026, medida como cobranças brutas comissionáveis antes dos rebates de agências. Essas leituras conectam a oportunidade de serviços de campanha da região à mídia vinculada ao comércio, bem como a uma base de receita de publicidade australiana em crescimento. Como a medida australiana contabiliza cobranças brutas de publicidade, as taxas de execução e mensuração precisam ser distinguidas dos valores de mídia repassados às plataformas.
Na Europa, o investimento em mídia de varejo cresceu 16,7% em 2025, superando pela primeira vez 10% dos gastos com publicidade digital, enquanto a publicidade em vídeo online da Polônia se expandiu em relação ao ano anterior no primeiro trimestre de 2026. Na América do Sul, o comércio respondeu por 25% do investimento em publicidade digital do Brasil em 2025, enquanto o investimento em anúncios de influenciadores da Colômbia cresceu naquele ano. No Oriente Médio, as ferramentas da Meta mostraram que o alcance potencial de anúncios no Instagram do Catar cresceu 200.000, ou 13,3%, de outubro de 2024 a outubro de 2025, enquanto o Decreto-Lei nº 102 do Kuwait de 2026, publicado em 4 de outubro e com previsão de entrar em vigor seis meses após a publicação, exigirá licenças para promotores pagos e não pagos em mídias sociais que visem audiências locais, sujeito a regulamentos executivos. Na África, 121 profissionais do setor sul-africano pesquisados em 2025 valorizaram o conteúdo de marca principalmente pela visibilidade, e não pelo engajamento, enquanto o Facebook liderou os canais de publicidade digital do Quênia no exercício fiscal de 2025/26. A mídia de varejo na Europa e os anunciantes de comércio no Brasil demonstram compras vinculadas ao comércio, os respondentes sul-africanos priorizaram a visibilidade, e as futuras licenças do Kuwait adicionarão trabalho de conformidade.
Estrutura Regulatória e Perspectivas
A comparação examina jurisdições selecionadas e instrumentos nacionais sob a perspectiva de fornecedores de serviços de marketing digital que executam campanhas para clientes comerciais e tratam dados pessoais relacionados. O envio de e-mails, o uso de dados de audiência e os contratos de processador criam obrigações diferentes dependendo do papel que o fornecedor desempenha. Sob as regras CAN-SPAM dos Estados Unidos, a empresa promovida e o remetente podem ser ambos legalmente responsáveis, enquanto os Regulamentos de Privacidade e Comunicações Eletrônicas (PECR) do Reino Unido podem se aplicar tanto ao remetente quanto ao instigador. Essas distinções tornam a alocação de tarefas operacionais uma questão comercial central quando um cliente contrata um fornecedor externo de campanhas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | Índia | Arábia Saudita | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | ANPD | Escritório do Comissário de Informação | Conselho de Proteção de Dados da Índia | Autoridade Saudita de Dados e Inteligência Artificial | Regulador de Informação |
| Principais instrumentos ou direção | Lei e Regra CAN-SPAM para e-mail comercial | Base legal da LGPD e condições de interesse legítimo | Regras de marketing por correio eletrônico do PECR | Regras da DPDP de 2025, Regra 6 com início escalonado | Regulamento de Implementação da PDPL, Artigo 29 | Lei de Proteção de Informações Pessoais (POPIA), seção 69 |
| Efeito comercial | Identificação do remetente e solicitações de cancelamento atendidas em 10 dias úteis | Base legal obrigatória; o interesse legítimo deve respeitar finalidade, necessidade, transparência e direitos | Consentimento ou um soft opt-in qualificado para correio eletrônico não solicitado a pessoas físicas; as regras de consentimento para assinantes corporativos diferem | Os fiduciários devem incluir salvaguardas de segurança aplicáveis ao contrato de processador quando a Regra 6 entrar em vigor | Os controladores precisam de consentimento nos termos do Artigo 11, opt-out tão fácil quanto o consentimento, identificação clara do remetente e cessação sem demora indevida após a retirada | As partes responsáveis precisam de consentimento ou de uma base de cliente condicional nos termos da seção 69(3) para marketing eletrônico não solicitado |
| Atratividade política atual | Alta | Média | Média | Média | Média | Média |
| Direão futura da atratividade política | Sem alteração | Sem alteração | Sem alteração | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
Os Estados Unidos mantêm as obrigações do CAN-SPAM sem uma transição anunciada, enquanto as condições operativas da LGPD do Brasil e a agenda 2025-2026 da ANPD deixam os requisitos de dados de campanha inalterados, sustentando atratividade Alta e Média, respectivamente, e Sem alteração. As classificações Média e Sem alteração do Reino Unido incorporam as condições de soft opt-in exclusivas para organizações de caridade de 5 de fevereiro de 2026 e penalidades máximas mais elevadas do PECR, chegando a 4% do faturamento global, com as distinções de assinantes comerciais mantidas. A Índia é classificada como Média com direção de Endurecimento porque a Regra 6 está programada para entrar em vigor 18 meses após a publicação no Diário Oficial, adicionando salvaguardas fiduciárias e requisitos de contrato de processador. O Artigo 29 da PDPL da Arábia Saudita e a seção 69 da POPIA da África do Sul mantêm suas respectivas obrigações de consentimento do controlador e consentimento ou cliente condicional sem uma transição anunciada, sustentando Média e Sem alteração sob essa perspectiva do fornecedor.
Etapas da Cadeia de Valor
A comparação acompanha uma campanha orientada a serviços desde o planejamento de audiência e mídia, passando pelo trabalho criativo, até a veiculação de publicidade. A WPP plc e suas subsidiárias fornecem inteligência de mídia, soluções de dados, serviços criativos e capacidades de produção. A Publicis Groupe S.A. combina expertise em mídia, ativos de dados, ofertas criativas e tecnologia. Essas capacidades sobrepostas permitem que os grupos de serviços participem de várias etapas, enquanto o Google obtém receita de publicidade a partir de pagamentos por veiculação ou desempenho, como um clique.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Planejamento de audiência e mídia | Grupos de dados e serviços de mídia como WPP plc e suas subsidiárias, Publicis Groupe S.A. | Taxas de planejamento e serviços de dados | Alinhar os objetivos da campanha com definições de audiência utilizáveis | Acordar definições de audiência e resultados de campanha antes do trabalho criativo |
| Desenvolvimento e produção criativa | Grupos de serviços criativos como Publicis Groupe S.A.; grupos criativos e de produção como WPP plc e suas subsidiárias | Taxas criativas e de produção | Produzir ativos consistentes para os espaços planejados | Reutilizar componentes de design aprovados e testar variantes de canal |
| Veiculação de publicidade | Plataformas de publicidade como Google LLC | Pagamentos de publicidade por veiculação e baseados em desempenho | Corresponder veiculações ou cliques faturados aos objetivos do anunciante | Vincular unidades de faturamento às medidas de campanha acordadas |
| Fonte: Mordor Intelligence | ||||
A transição do planejamento para o criativo cria uma oportunidade de taxa para fornecedores capazes de traduzir objetivos de campanha em definições de audiência utilizáveis. A WPP plc e suas subsidiárias e a Publicis Groupe S.A. combinam capacidades de dados, mídia e criativo, permitindo-lhes lidar com ambos os lados dessa transição. Acordar a definição de audiência antes da produção aborda o gargalo de planejamento e reduz o risco de que as taxas criativas financiem ativos projetados para uma audiência diferente.
Cenário Competitivo
Concentração do Mercado
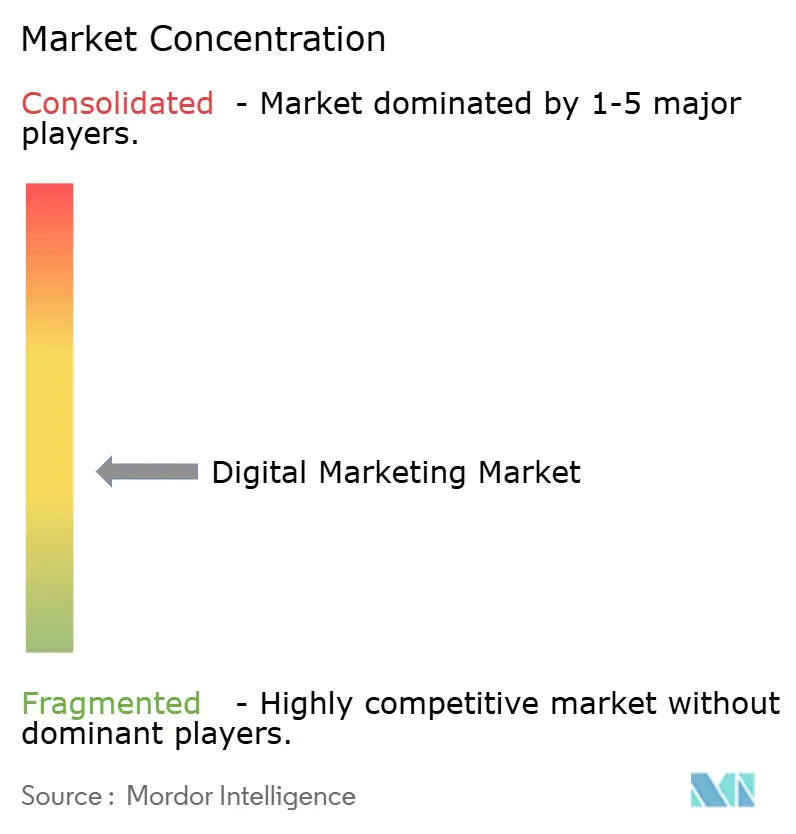
A estrutura de fornecedores abrange plataformas de publicidade, software de marketing e serviços de agência, com os principais fornecedores ocupando diferentes partes da entrega de campanhas. Google LLC e Meta Platforms, Inc. operam plataformas de publicidade, Adobe Inc. e Salesforce, Inc. fornecem software de marketing, e WPP plc fornece serviços de marketing e mídia. A Salesforce relatou receita consolidada de 41,5 bilhões de USD para o exercício fiscal encerrado em 31 de janeiro de 2026, alta de 10% em relação ao ano anterior. A receita recorrente anual do Agentforce atingiu 800 milhões de USD, alta de 169% em relação ao ano anterior, conferindo à Salesforce uma plataforma de IA monetizada que abrange marketing e outras funções empresariais.
Em 20 de abril de 2026, a Adobe Inc. anunciou uma solução de visibilidade de marca voltada para superfícies de descoberta de IA e engajamento direto com clientes em propriedades próprias. Em abril de 2025, a WPP anunciou a aquisição da InfoSum, afirmando que a plataforma de colaboração de dados se juntaria ao GroupM, que a WPP relançou como WPP Media em maio de 2025. Para os anunciantes que retêm dados em nuvens, a capacidade da InfoSum de conectar fontes sem mover ou expor dados oferece à inteligência de audiência liderada por agências uma abertura que não requer consolidação de dados.
O design de permissão de dados também molda as capacidades que os fornecedores de publicidade podem oferecer ao lado do desempenho de segmentação. Em abril de 2025, a Comissão Europeia considerou o modelo de publicidade Consentimento ou Pagamento da Meta na União Europeia em desconformidade com a Lei dos Mercados Digitais.[3] Ela ordenou uma alternativa menos personalizada, mas equivalente, para usuários que não consentiram com o uso total de seus dados pessoais para anúncios direcionados. A Comissão relatou que a Meta apresentou aos usuários do Facebook e Instagram na União Europeia uma nova opção de publicidade ao lado do acesso pago sem anúncios até o final de janeiro de 2026, com feedback sobre impacto e adesão planejado após a implementação completa. Para os anunciantes que avaliam essa opção, uma mensuração comparável entre os estados de permissão distinguiria o valor de cada oferta da capacidade de entregar um espaço.
Líderes do Setor de Marketing Digital
-
Google LLC
-
Meta Platforms, Inc.
-
Adobe Inc.
-
Salesforce, Inc.
-
WPP plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Marketing Digital Empresas cobertas neste relatório
- Google LLC
- Meta Platforms, Inc.
- Adobe Inc.
- Salesforce, Inc.
- WPP plc
- Publicis Groupe S.A.
- Interpublic Group of Companies, Inc.
- Dentsu Group Inc.
- Accenture plc
- HubSpot, Inc.
- SAP SE
- Microsoft Corporation
- Oracle Corporation
- IBM Corporation
- Hootsuite Inc.
- Sprinklr, Inc.
- Braze, Inc.
- Criteo S.A.
- Klaviyo, Inc.
- The Trade Desk, Inc.
Principais Oportunidades para os Participantes do Mercado
A comparação abrange as transições de campanhas de Pesquisa e os fluxos de trabalho de divulgação para publicidade política online. O Google programa atualizações automáticas de campanhas de Anúncios de Pesquisa Dinâmica para AI Max a partir de fevereiro de 2027. Sob as regras de publicidade política da União Europeia aplicáveis a partir de 10 de outubro de 2025, os fornecedores devem exigir informações especificadas do patrocinador nos contratos, e os patrocinadores devem garantir sua precisão antes ou durante a entrega do anúncio. A Meta parou de veicular anúncios políticos, eleitorais e de questões sociais na União Europeia em 6 de outubro de 2025, e o Google parou a publicidade política na União Europeia em outubro de 2025, limitando essa oportunidade de fluxo de trabalho a campanhas cobertas veiculadas por outros canais.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / cliente potencial | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Migração gerenciada de Pesquisa | Transição programada do fluxo de trabalho de Anúncios de Pesquisa Dinâmica | Anunciantes de pequenas e médias empresas | Documentar os objetivos da campanha e testar as configurações sucessoras | Preservar a intenção da campanha enquanto as configurações mudam | Agências de campanha de pesquisa; Google LLC |
| Governança de configuração de portfólio | Controles aprimorados de segmentação e criativo no AI Max | Grandes empresas que gerenciam múltiplas campanhas de Pesquisa | Definir controles aprovados e sequenciar as alterações de conta | Conciliar regras comuns de marca com escolhas individuais de campanha | Fornecedores de integração de campanhas; Google LLC |
| Serviços de fluxo de trabalho de informações do patrocinador | Obrigações operativas de divulgação para publicidade política online coberta | Patrocinadores de campanhas políticas e fornecedores de serviços de publicidade online | Incorporar declarações do patrocinador e etapas de verificação nos contratos de campanha | Coordenar a precisão do patrocinador com as responsabilidades contratuais do fornecedor | Fornecedores de fluxo de trabalho de publicidade política e serviços de campanha |
| Fonte: Mordor Intelligence | |||||
A migração de Pesquisa oferece uma tarefa de implementação com data definida, enquanto os serviços de informações do patrocinador dependem de um anunciante que efetivamente execute campanhas políticas online cobertas por canais que as aceitem. O preço por projeto se adequa à transição programada, enquanto o suporte recorrente de fluxo de trabalho é relevante apenas onde um fornecedor lida com essas campanhas cobertas. A abertura central é a transição definida de Pesquisa, com a conformidade de anúncios políticos sendo uma proposta de serviço mais restrita e dependente do canal.
Desenvolvimentos industriais recentes em Mercado de Marketing Digital
- Jun 2026: A Meta Platforms, Inc. começou a implementar um destino Sobre este anúncio com informações de IA e afirmou que rotularia anúncios criados ou editados com ferramentas de IA de terceiros quando detectados por meio de sinais padrão do setor.
- Mai 2026: A Google LLC permitiu que os anunciantes gerenciassem sua presença na Rede de Display do Google diretamente por meio de campanhas Demand Gen.
- Abr 2026: A Adobe Inc. anunciou uma solução de visibilidade de marca voltada para superfícies de descoberta de IA e engajamento direto com clientes em propriedades próprias.
Mercado de Marketing Digital Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de marketing digital mede os gastos anuais das organizações em todo o mundo com veiculações de mídia digital, serviços de campanha digital e software e ferramentas específicos de marketing usados para adquirir, engajar ou mensurar audiências. Os valores representam os gastos anuais dos compradores em USD.
Exclusões de escopo: Publicidade e marketing offline, incluindo televisão, rádio, impressos e espaços externos, CRM de uso geral e software empresarial sem funcionalidade de marketing digital, e vendas de bens ou serviços promovidos pelo comprador estão excluídos.
Visão Geral da Segmentação
- Por Canal Digital
- Otimização para Mecanismos de Busca (SEO)
- Marketing em Mídias Sociais
- Publicidade Online de Busca e Display
- Marketing de Conteúdo
- Marketing por E-mail
- Marketing de Influenciadores
- Automação de Marketing
- Soluções de Engajamento Digital do Cliente
- Ferramentas de Análise e Relatórios
- Outros Canais Digitais
- Por Porte Empresarial
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Setor do Usuário Final
- Varejo e Comércio Eletrônico
- TI e Telecomunicações
- BFSI
- Saúde e Ciências da Vida
- Mídia e Entretenimento
- Viagens e Hotelaria
- Manufatura e Industriais
- Outros Setores de Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
As evidências públicas são extraídas de fontes como o estudo Estado da IA em Marketing da World Federation of Advertisers para adoção de IA em mídia, planejamento e fluxos de trabalho, relatórios do Interactive Advertising Bureau para receita de publicidade e tendências de canais, o AdEx Benchmark do IAB Europe para investimento publicitário regional e a série de comércio eletrônico varejista do U.S. Census Bureau para contexto do setor comprador. Essas fontes ajudam a distinguir os gastos com mídia da demanda por serviços e software, identificar sinais de canais e regiões e enquadrar os impulsionadores comerciais do mercado.
Registros de empresas, materiais para investidores, cobertura jornalística de reputação e publicações econômicas e tecnológicas públicas relacionadas fornecem verificações adicionais sobre gastos relatados, atividade de produtos e condições de mercado. As fontes mencionadas não são exaustivas, e outras fontes embasam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
As entrevistas e pesquisas estruturadas incluiriam executivos de marketing e finanças, líderes de canais digitais e mídia, chefes de serviços de agências e líderes de produtos ou vendas de tecnologia de marketing em regiões globais. Os respondentes verificariam evidências secundárias sobre gastos anuais dos compradores, limites de canais e software, padrões empresariais e setoriais e alocação geográfica, ao mesmo tempo em que identificariam repasses de mídia duplicados ou serviços agrupados. Onde as informações públicas deixam uma lacuna, o analista compararia as explicações dos respondentes com registros, indicadores de canais e evidências amostradas de fornecedores ou agências, documentando então o intervalo remanescente e as premissas para triangulação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
O modelo estima os gastos anuais globais dos compradores de cima para baixo, verificando então totais selecionados em relação a divulgações de fornecedores, sinais de receita de agências e plataformas e gastos médios amostrados de serviços ou software multiplicados pelos volumes de compradores. Os principais indicadores incluem receita de publicidade online, taxas de agências atribuíveis a campanhas digitais, adoção de software de automação de marketing e engajamento, atividade de comércio eletrônico varejista e gastos por porte empresarial e setor do usuário final. Cada um ajuda a dimensionar uma parte diferente do limite de transação definido. As participações de segmento são construídas a partir de evidências de receita de canais e fornecedores, mix de compradores, padrões de gastos do setor e indicadores de publicidade e tecnologia regionais, com a mídia paga por agências contabilizada uma vez e as taxas de agências atribuíveis tratadas separadamente. Uma regressão multivariada pode relacionar os gastos históricos a esses indicadores de demanda e tecnologia onde existem séries temporais consistentes, enquanto a análise de cenários lida com insumos escassos ou estruturalmente mutáveis. Verificações ascendentes seletivas são mantidas como intervalos quando as evidências de fornecedores, compradores ou preços são incompletas. Os respondentes primários revisariam a direção e o significado prático das previsões em nível de variável, e os analistas reconciliariam sinais conflitantes antes de aplicar os caminhos de crescimento resultantes ao período de 2027 a 2032.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de fornecedores, indicadores de publicidade e comércio, registros de empresas, pesquisas públicas e evidências primárias, verificando se cada sinal mede os gastos dos compradores, a receita dos fornecedores ou uma atividade adjacente. Eles investigam valores discrepantes, quebras ano a ano, totais de segmentos e variações materiais entre fontes, rastreiam anomalias até definições ou cronogramas e documentam uma resolução antes da aprovação. Um segundo analista revisa os links de fontes, cálculos, tratamento de limites e impulsionadores de previsão, com o recontato de respondentes acionado por explicações conflitantes ou uma premissa material não resolvida. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado ou regulatórios e recebe uma nova passagem de fontes e cálculos antes da entrega.
Tamanho do Mercado de Marketing Digital da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de marketing digital mede os gastos anuais das organizações em todo o mundo com veiculações de mídia digital, serviços de campanha digital e software e ferramentas específicos de marketing usados para adquirir, engajar ou mensurar audiências.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações de segmento são construídas a partir de evidências de receita de canais e fornecedores, mix de compradores, padrões de gastos do setor e indicadores de publicidade e tecnologia regionais, com a mídia paga por agências contabilizada uma vez e as taxas de agências atribuíveis tratadas separadamente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,84 T de USD (2027) | |
| Consultoria Global A | 988,89 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,7% acima do valor de 2027 deste relatório de 0,84 T de USD, 2 anos depois. Sua cobertura declarada se estende por canais próprios e sistemas de relacionamento com clientes, o que pode adicionar atividade além do limite de software específico de marketing do relatório. |
| Consultoria Global B | 456,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 45,6% abaixo do valor de 2027 deste relatório de 0,84 T de USD, 2 anos depois. Sua cobertura listada enfatiza a atividade de canais e não identifica as compras de software de automação de marketing, engajamento ou análise incluídas neste relatório. |
Os analistas da Mordor Intelligence triangulam divulgações de fornecedores, indicadores de publicidade e comércio, registros de empresas, pesquisas públicas e evidências primárias, verificando se cada sinal mede os gastos dos compradores, a receita dos fornecedores ou uma atividade adjacente.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de marketing digital?
O tamanho é estimado em 0,76 trilhões de USD em 2026 e projetado em 0,84 trilhões de USD em 2027, atingindo 1,38 trilhões de USD até 2032 a um CAGR de 10,47% de 2027 a 2032.
O que está impulsionando os gastos com campanhas digitais?
O planejamento assistido por IA e o marketing de criadores liderado pelo comércio são impulsionadores. O estudo de 2026 da WFA com 54 respondentes sênior de 46 grandes proprietários de marcas relatou que 54% utilizavam IA para compra e otimização de mídia.
Qual canal de marketing digital detém a maior participação?
Publicidade online, pesquisa e display lideraram com 33,15% de participação em 2026. O marketing de influenciadores tem projeção de crescimento mais rápido, com um CAGR de 14,75% de 2027 a 2032.
Quais empresas são os principais fornecedores de marketing digital?
Os principais fornecedores incluem Google LLC, Meta Platforms, Inc., Adobe Inc., Salesforce, Inc. e WPP plc.
Quais desafios afetam as perspectivas de publicidade digital?
A perda de sinal e a integração de conjuntos são restrições. Nas plataformas Apple cobertas, o identificador de publicidade do dispositivo é todo zeros sem permissão para rastreamento de publicidade entre empresas.
Qual região lidera a demanda por marketing digital e qual cresce mais rapidamente?
A América do Norte liderou com 35,81% de participação em 2026. A Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 15,7% de 2027 a 2032.