
Tamaño y Participación del Mercado de Marketing Digital
Análisis del Mercado de Marketing Digital por Mordor Intelligence
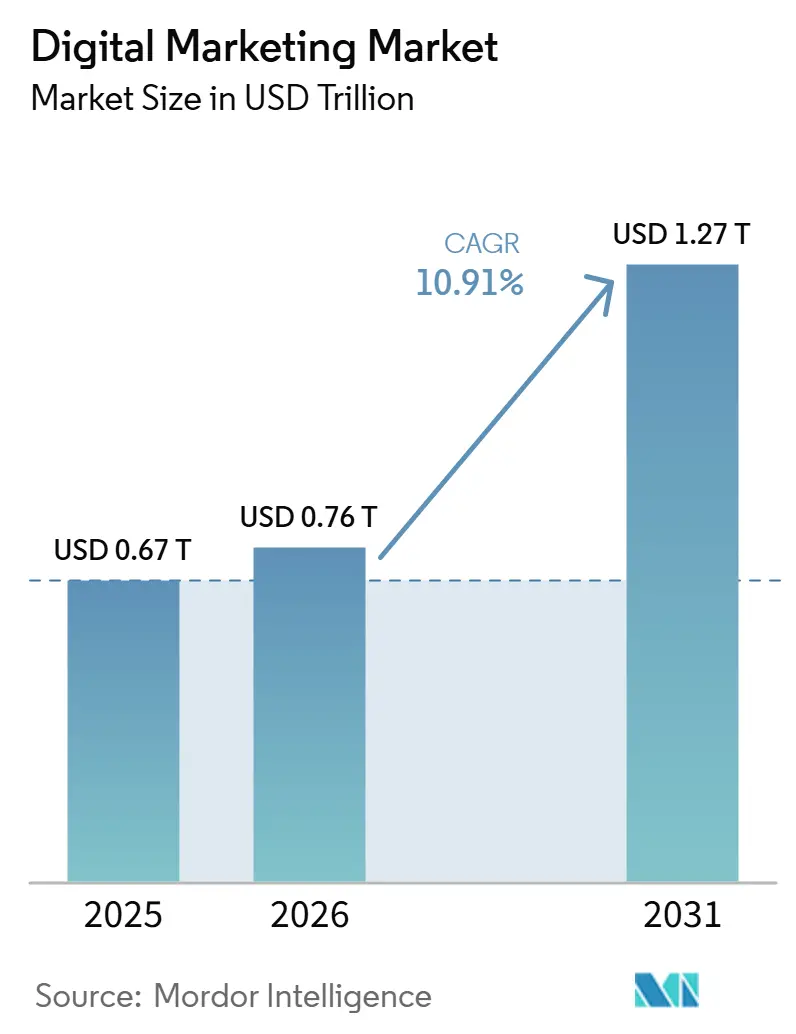
El tamaño del mercado de marketing digital se estima en 0,76 billones de USD en 2026 y se proyecta en 0,84 billones de USD en 2027, alcanzando 1,38 billones de USD para 2032, creciendo a una CAGR del 10,47% de 2027 a 2032.
En los Estados Unidos, la inversión en creadores de contenido y la actividad de búsqueda pagada respaldan la demanda de servicios de campaña más allá de la colocación de medios. El uso de datos de primera parte y la planificación asistida por IA ofrecen a los proveedores trabajo adicional para conectar la información del cliente con la ejecución de campañas. Esto respalda ofertas competitivas que combinan colaboración de datos, activación y medición en servicios de agencia y software. Se pronosticó que la presión relacionada con la Copa Mundial de la FIFA sobre los precios globales de los medios a partir de junio de 2026 elevaría el costo de las colocaciones pagadas, fortaleciendo el argumento a favor de los servicios que muestran el retorno de cada colocación. Las restricciones de señales limitan los insumos de medición, mientras que las cargas de integración añaden trabajo antes de que esos insumos puedan informar las decisiones de campaña.
Conclusiones Clave del Informe
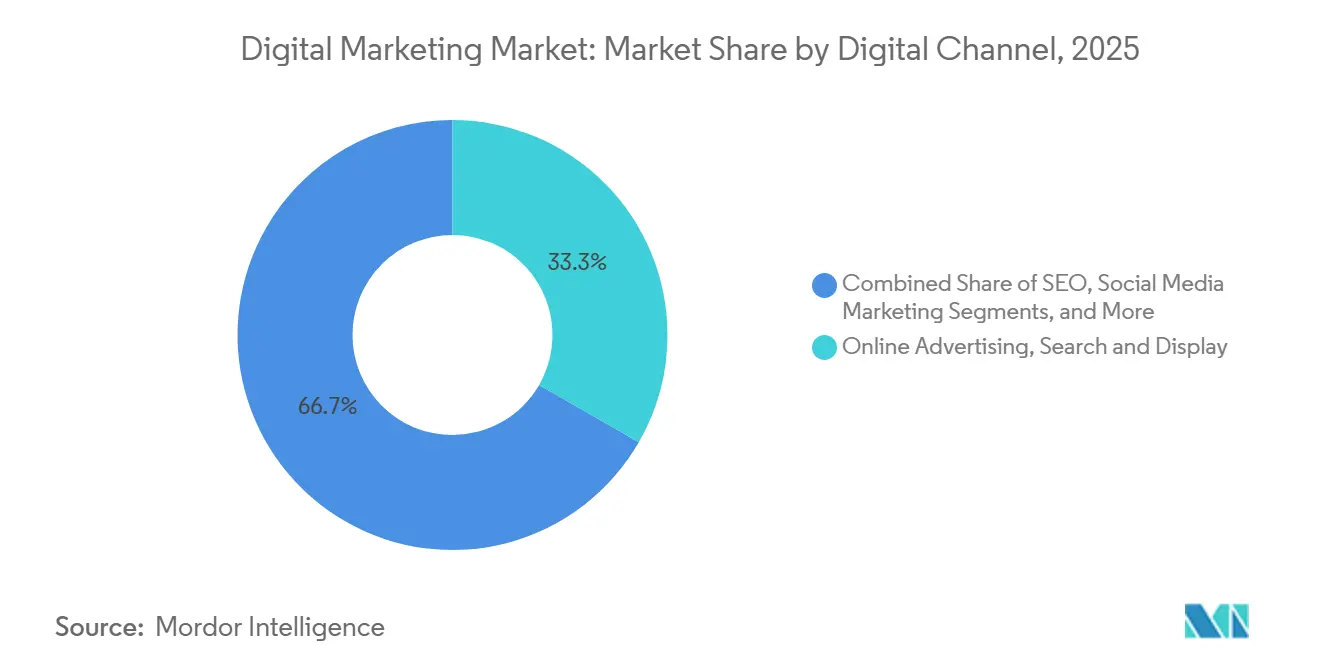
- Por canal digital, la publicidad en línea, búsqueda y display tuvo una participación del 33,15% en el mercado de marketing digital en 2026, mientras que se prevé que el marketing de influencers crezca más rápido con una CAGR del 14,75% de 2027 a 2032.
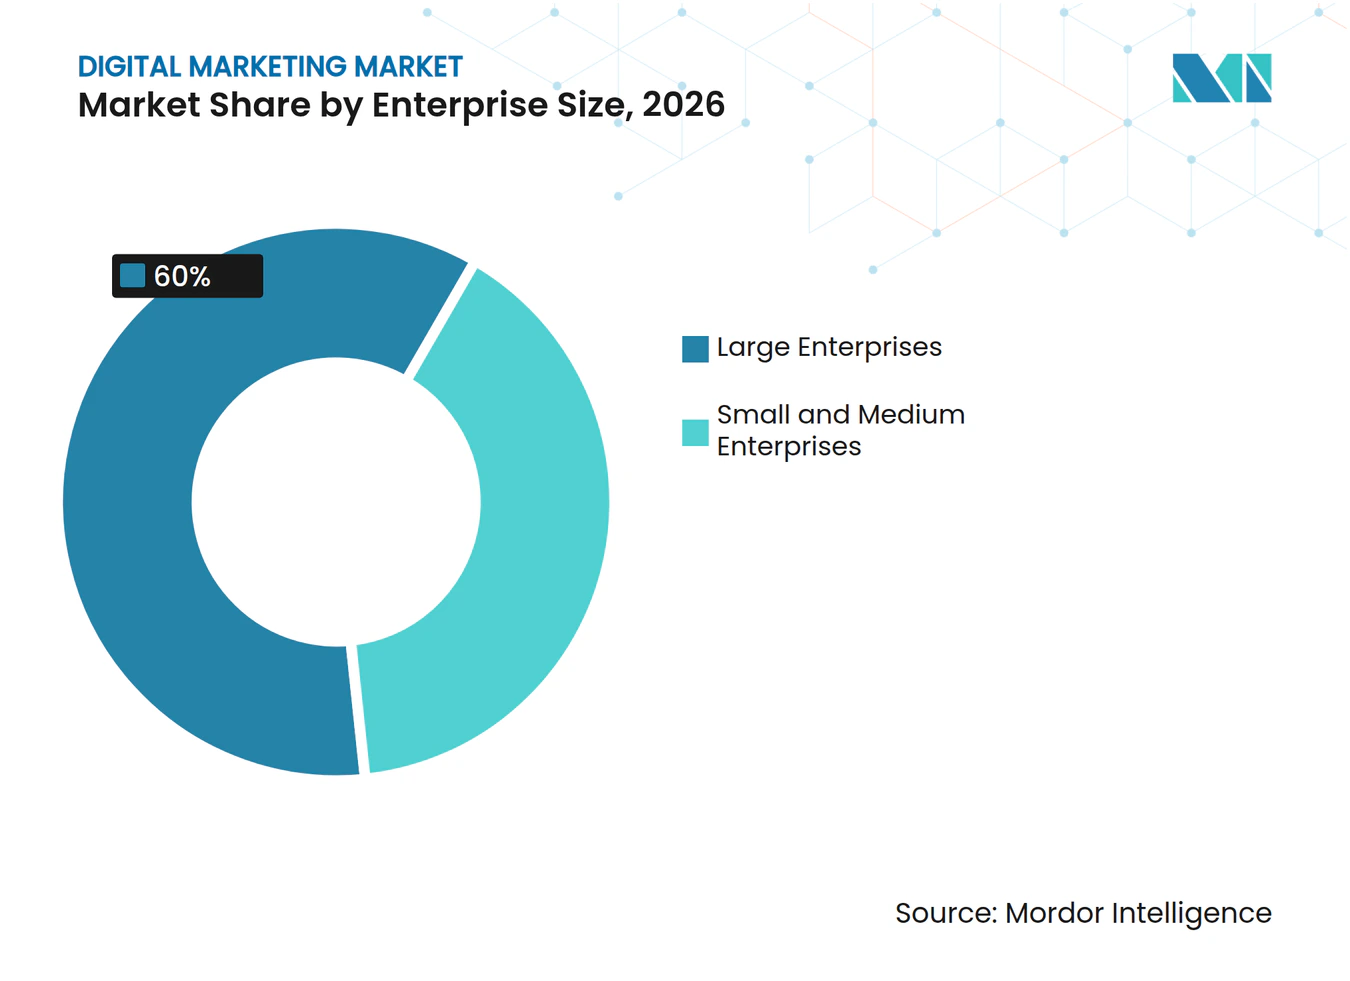
- Entre los tamaños de empresa, las grandes empresas lideraron con una participación del 60% del tamaño del mercado de marketing digital en 2026, y se proyecta que las pequeñas y medianas empresas crezcan más rápido con una CAGR del 15,12% de 2027 a 2032.
- Entre las industrias de usuarios finales, el comercio minorista y el comercio electrónico lideraron con una participación del 29,87% en 2026, mientras que se proyecta que el segmento de salud y ciencias de la vida crezca más rápido con una CAGR del 14,2% de 2027 a 2032.
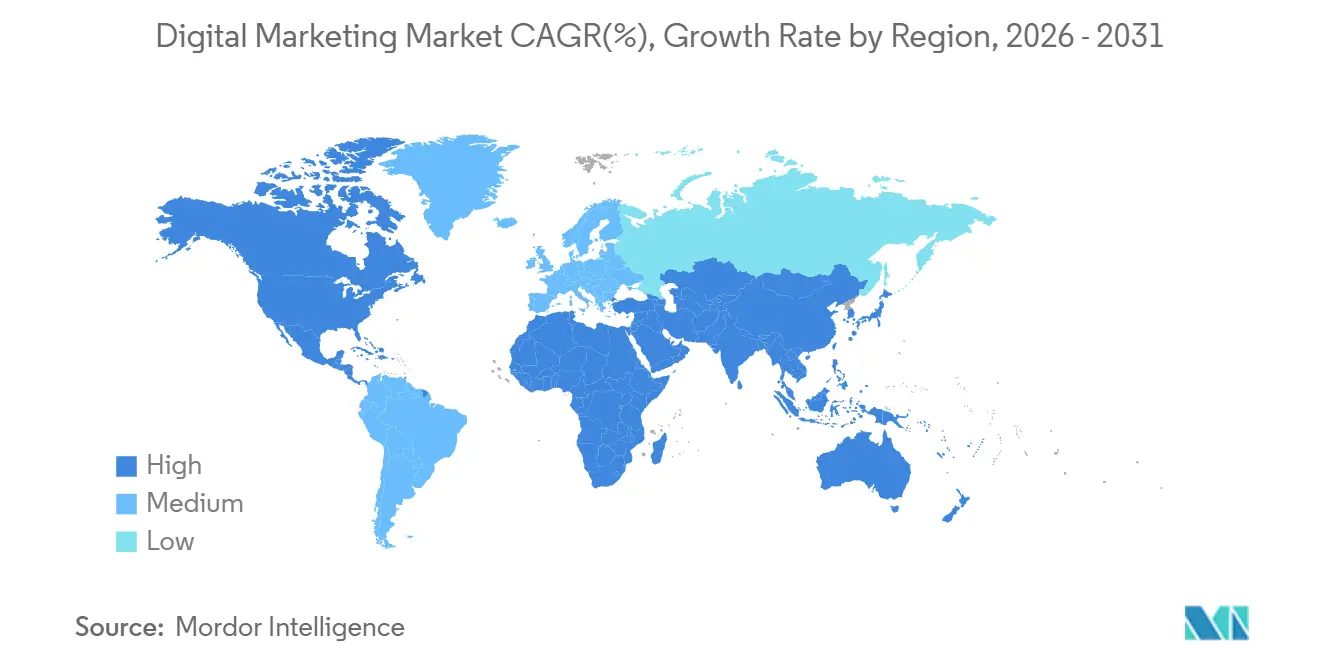
- Geográficamente, América del Norte lideró con una participación del 35,81% en 2026, y se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 15,7% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Datos de Primera Parte en Jardines Vallados | +2.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápido Cambio hacia la Planificación y Optimización de Campañas Asistida por IA | +3.2% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión del Marketing Social y de Creadores Liderado por el Comercio | +2.6% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Crecimiento de la Medición Resiliente a la Privacidad y las Pruebas de Incrementalidad | +2.1% | Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Demanda Creciente de Flujos de Trabajo de MarTech Específicos por Sector | +1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de la Automatización de Marketing con CRM y Plataformas de Datos de Clientes | +1% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Datos de Primera Parte en Jardines Vallados
El uso creciente de información propiedad del anunciante crea un rol comercial para la preparación y activación de datos junto con los medios pagados. En la Encuesta de Métricas 2025 de la Advertising Research Foundation (ARF), el 62% de las agencias y el 48% de los anunciantes reportaron un mayor uso de datos de primera parte. Para una agencia que trabaja con esos insumos, la tarea consiste en conectar la información específica del anunciante con una audiencia definida o una decisión de medición. La mayor respuesta de las agencias indica que este cambio también afecta a los intermediarios de campaña, y no solo a los anunciantes que poseen los datos.
Rápido Cambio hacia la Planificación y Optimización de Campañas Asistida por IA
La adopción de IA crea una oportunidad de implementación más amplia cuando alcanza las decisiones de medios además del trabajo creativo. El estudio 2026 de la Federación Mundial de Anunciantes (WFA) abarcó 54 encuestados senior de 46 grandes propietarios de marcas y encontró que el 96% utilizaba IA generativa o agéntica, en comparación con el 45% en 2023.[1] Dentro de esa muestra, el 54% utilizó IA para la compra y optimización de medios, mientras que el 48% la utilizó para la estrategia y planificación de marketing. Aproximadamente la mitad de los propietarios de marcas encuestados no reportó el uso de IA en cada una de estas actividades relacionadas con el presupuesto. El soporte que conecta una recomendación de IA con una decisión de planificación o compra abordaría una brecha de adopción específica dentro de estas operaciones de grandes marcas.
Expansión del Marketing Social y de Creadores Liderado por el Comercio
La publicidad de creadores liderada por el comercio respalda la demanda tanto de relaciones con creadores como de la distribución que rodea su contenido. El Interactive Advertising Bureau (IAB) estimó el gasto en publicidad de creadores en el sector minorista y de bienes de consumo envasados de los Estados Unidos, incluidos belleza y cuidado personal, en 12.300 millones de USD en 2025, un 38% más que en 2024. Su medición incluyó asociaciones directas con creadores, amplificación pagada y anuncios adyacentes colocados intencionalmente. En la encuesta de IAB de 2026 en los Estados Unidos, el 57% de los compradores de publicidad esperaba dedicar más tiempo o recursos a anuncios o asociaciones con creadores e influencers, frente al 48% en 2025. Esa combinación ofrece a las agencias una apertura comercial que abarca la ejecución de asociaciones y la distribución pagada, con la demanda de minoristas y marcas de consumo como base específica.
Crecimiento de la Medición Resiliente a la Privacidad y las Pruebas de Incrementalidad
Las pruebas crean una oportunidad de servicio diferenciada cuando los anunciantes necesitan distinguir la respuesta adicional de una ruta de conversión registrada. La encuesta de IAB de 2026 encontró que el 76% de los responsables de la toma de decisiones del lado comprador en los Estados Unidos utilizó pruebas de incrementalidad, el más común de los 3 enfoques avanzados de medición rastreados. Describió la incrementalidad como la medición del incremento causal, la atribución como la captura de rutas de conversión, y los modelos de mezcla de marketing como la información para la asignación de presupuesto. Estas diferentes funciones ofrecen a los proveedores de medición una base para servicios complementarios en lugar de productos de informes intercambiables. En la encuesta de perspectivas de IAB para los Estados Unidos, el 72% esperaba un mayor enfoque en la medición multiplataforma en 2026, en comparación con el 64% que reportó mayor enfoque en la encuesta de 2025.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pérdida de Señal por Restricciones de Cookies de Terceros y Controles de Privacidad Móvil | -0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fragmentación del Stack de MarTech y Deuda de Integración | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Costos de Contenido, Talento y Medios Pagados | -0.45% | Estados Unidos, Alemania y España | Corto plazo (≤ 2 años) |
| Complejidad de Medición en Recorridos Multidispositivo y Multitoque | -0.35% | En los mercados de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Pérdida de Señal por Restricciones de Cookies de Terceros y Controles de Privacidad Móvil
Los identificadores dependientes de permisos reducen la evidencia disponible para los anunciantes de aplicaciones que comparan canales de adquisición. Apple requiere el permiso de Transparencia de Seguimiento de Aplicaciones para el seguimiento publicitario entre empresas en iOS 14.5, iPadOS 14.5 y tvOS 14.5 o posterior. Sin permiso, el seguimiento cubierto está prohibido y el identificador publicitario es todo ceros. En la encuesta de IAB Europe de agosto a septiembre de 2025, realizada a más de 79 anunciantes, agencias, editores y proveedores de tecnología publicitaria en más de 27 mercados europeos, el 53% identificó la atribución sin cookies como un desafío de medición. Ambas restricciones aumentan el trabajo necesario para conectar la exposición con la respuesta, limitando la uniformidad con que los anunciantes pueden evaluar los canales. La carga de verificación restante hace que la expansión de campañas de aplicaciones sea más difícil de justificar solo a partir de las conversiones observadas.
Fragmentación del Stack de MarTech y Deuda de Integración
Agregar una herramienta de marketing puede crear una obligación de implementación antes de que sus nuevas capacidades sean comercialmente útiles. En la Encuesta sobre el Estado de su Stack 2025 de MarTech, el 65,7% de 169 encuestados nombró la integración de datos entre sus mayores desafíos en la gestión de sus stacks de martech. Esa carga puede desviar el esfuerzo de implementación desde el despliegue de nuevas capacidades de campaña hacia la conexión de los sistemas de los que dependen esas capacidades. El 27 de mayo de 2025, Eagle Eye lanzó Eagle Eye Connect para vincular su plataforma de fidelización AIR con los sistemas de datos de clientes, automatización de marketing y comercio electrónico de minoristas compatibles. Para las conexiones fuera de ese conjunto compatible, el trabajo de integración adicional puede aumentar los costos de implementación o retrasar el uso de una nueva herramienta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Canal Digital:
La Escala de Colocación Pagada y la Inversión en Creadores Configuran la DemandaLa publicidad en línea, búsqueda y display representó una participación del 33,15% del tamaño del mercado de marketing digital en 2026, convirtiéndola en el segmento más grande. La publicidad de búsqueda en los Estados Unidos generó 114.200 millones de USD en 2025, según IAB y PwC.[2] El mismo informe situó los ingresos por publicidad display en los Estados Unidos en 81.600 millones de USD, un 9,8% más interanual en 2025. Google Search y otras propiedades de Alphabet, incluidas Gmail, Google Maps y Google Play, registraron un 13% más de clics pagados y un 3% más de cargos promedio por clic en el segundo trimestre de 2026 que en el segundo trimestre de 2025. Para el negocio de Google basado en clics, el mayor aumento de volumen que de precio hace que la entrega de participación sea central para la escala, mientras que los cargos unitarios más altos aumentan la importancia de los retornos.
El marketing de influencers es el segmento de más rápido crecimiento, con una CAGR proyectada del 14,75% de 2027 a 2032. La encuesta global de CreatorIQ de 2026 reportó una inversión promedio anual en marketing de creadores de 4.800.000 USD entre las organizaciones encuestadas, un 33% más interanual. El estudio de julio a agosto encuestó a 2.000 encuestados de marcas y agencias en 9 países y reportó 8.800.000 USD en inversión empresarial. Dentro de esa encuesta, la lectura empresarial identifica un nivel de clientes con mayor presupuesto y más margen para servicios en torno a la coordinación de creadores y la gestión de campañas.



Por Tamaño de Empresa:
Los Programas Integrados y la Adopción por Pequeñas Empresas Respaldan Diferentes OfertasLas grandes empresas representaron una participación del 60% en el mercado de marketing digital en 2026, convirtiéndolas en el segmento más grande. La encuesta de Gartner de 2026 abarcó a 401 líderes de marketing en América del Norte, el Reino Unido y Europa, principalmente de organizaciones con ingresos anuales superiores a 1.000 millones de USD. Los medios digitales representaron más de dos tercios de su inversión en medios, un 18% más desde 2024. Para un proveedor que coordina datos de audiencia, entrega creativa y medición, esta asignación mayoritariamente digital crea una oportunidad de servicio en la porción dominante de la inversión en medios, en lugar de un solo canal.
Las pequeñas y medianas empresas son el segmento de más rápido crecimiento, con una CAGR proyectada del 15,12% de 2027 a 2032. La encuesta de marzo de 2025 de Intuit SMB MediaLabs en los Estados Unidos encontró que el 75% de los encuestados de pequeñas empresas reportó el uso de publicidad en redes sociales. La encuesta se centró en empresas con hasta 100 empleados e incluyó también encuestados de empresas más grandes. Encontró que el 81% de los encuestados de pequeñas empresas utilizaba regularmente herramientas de tecnología de marketing para verificar el retorno sobre la inversión (ROI) publicitaria. Los informes de ROI forman parte de la oferta de ejecución para estos compradores, ya que la encuesta identifica tanto la verificación regular del retorno como el uso generalizado de publicidad en redes sociales.

Por Industria de Usuario Final:
El Compromiso Minorista y la Privacidad en Salud Crean Necesidades de Servicio DiferenciadasEl comercio minorista y el comercio electrónico tuvieron la mayor participación de segmento con el 29,87% en 2026. Jumia Technologies AG reportó 5.500.000 USD en gastos de ventas y publicidad en el segundo trimestre de 2026, un 33% más que en el segundo trimestre de 2025, cubriendo marketing en línea y fuera de línea en sus operaciones africanas. Sus canales incluyeron marketing en línea pagado, gestión de relaciones con clientes y optimización para motores de búsqueda (SEO) para la adquisición, participación y comportamiento de repetición de clientes. Un objetivo de rendimiento exclusivo de adquisición pasaría por alto el uso declarado por Jumia del marketing para fomentar el comportamiento de repetición.
La salud y las ciencias de la vida constituyen el segmento de más rápido crecimiento, con una CAGR proyectada del 14,2% de 2027 a 2032. El informe de IAB de 2025, utilizando estimaciones de la categoría Guideline, situó el gasto en publicidad de video digital farmacéutico en los Estados Unidos en 6.300 millones de USD para 2025, un 19% por encima de 2024. Los pagadores de salud encuestados por Freshpaint y Becker's Hospital Review en 2025 reportaron una restricción de privacidad, con más del 50% deteniendo la publicidad digital en un estudio de 100 profesionales de marketing de pagadores nacionales y regionales. Este contraste hace que la ejecución sensible a la privacidad sea un requisito comercial particular para las cuentas de salud, incluso junto con la expansión del gasto en video farmacéutico. Para los pagadores encuestados, resolver las preocupaciones de privacidad es una condición para reconstruir una oferta publicitaria, mientras que el crecimiento del video farmacéutico representa una oportunidad de comprador diferente.
Análisis Geográfico
Mercado de Marketing Digital de América del Norte
América del Norte representó el 35,81% del tamaño del mercado de marketing digital en 2026, convirtiéndola en la geografía más grande. IAB y PwC reportaron ingresos por publicidad en internet en los Estados Unidos de 294.600 millones de USD en 2025, un 13,9% más interanual. En Canadá, el total de publicidad de 2025 creció un 16% interanual en las categorías de publicidad digital establecidas de la encuesta. Para los proveedores regionales, la base publicitaria en expansión independiente de Canadá respalda una oferta de ejecución nacional junto con las campañas de los Estados Unidos.
Mercado de Marketing Digital en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR proyectada del 15,7% de 2027 a 2032. IAB SEA+India informó en octubre de 2025 que los medios de comercio minorista estaban pasando de ser un canal especializado a ser una parte central de la combinación de marketing y comercio en el Sudeste Asiático e India. IAB Australia reportó un crecimiento interanual del 14% en la serie de ingresos por publicidad en internet no auditada de Australia en el ejercicio fiscal 26, medida como cargos brutos comisionables antes de los descuentos de agencia. Estas lecturas conectan la oportunidad de servicio de campaña de la región con los medios vinculados al comercio, así como con una base de ingresos publicitarios australiana en crecimiento. Dado que la medida australiana contabiliza los cargos publicitarios brutos, las tarifas de ejecución y medición deben distinguirse de los montos de medios transferidos a las plataformas.
En Europa, la inversión en medios de comercio minorista creció un 16,7% en 2025, superando por primera vez el 10% del gasto en publicidad digital, mientras que la publicidad de video en línea de Polonia se expandió interanualmente en el primer trimestre de 2026. En América del Sur, el comercio representó el 25% de la inversión en publicidad digital de Brasil en 2025, mientras que la inversión en publicidad de influencers de Colombia creció ese año. En Oriente Medio, las herramientas de Meta mostraron que el alcance potencial de anuncios en Instagram de Catar aumentó en 200.000, o un 13,3%, de octubre de 2024 a octubre de 2025, mientras que el Decreto-Ley No. 102 de 2026 de Kuwait, publicado el 4 de octubre y con entrada en vigor seis meses después de su publicación, requerirá licencias para los promotores de redes sociales pagados y no pagados que se dirijan a audiencias locales, sujeto a reglamentos ejecutivos. En África, 121 profesionales de la industria sudafricana encuestados en 2025 valoraron el contenido de marca principalmente por visibilidad en lugar de participación, mientras que Facebook lideró los canales de publicidad digital de Kenia en el ejercicio fiscal 2025/26. Los medios de comercio minorista en Europa y los anunciantes de comercio en Brasil muestran compras vinculadas al comercio, los encuestados sudafricanos priorizaron la visibilidad, y las futuras licencias de Kuwait añadirán trabajo de cumplimiento.
Marco Regulatorio y Perspectivas
La comparación examina jurisdicciones seleccionadas e instrumentos nacionales desde la perspectiva de los proveedores de servicios de marketing digital que ejecutan campañas para clientes comerciales y gestionan los datos personales relacionados. El envío de correos electrónicos, el uso de datos de audiencia y los contratos de procesador crean diferentes obligaciones según el rol que desempeña un proveedor. Bajo las reglas CAN-SPAM de los Estados Unidos, tanto la empresa promovida como el remitente pueden ser legalmente responsables, mientras que las Regulaciones de Privacidad y Comunicaciones Electrónicas (PECR) del Reino Unido pueden aplicarse tanto al remitente como al instigador. Esas distinciones hacen que la asignación de tareas operativas sea un asunto comercial central cuando un cliente contrata a un proveedor externo de campañas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Reino Unido | India | Arabia Saudita | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | ANPD | Oficina del Comisionado de Información | Junta de Protección de Datos de India | Autoridad Saudita de Datos e Inteligencia Artificial | Regulador de Información |
| Instrumentos clave o dirección | Ley y Reglamento CAN-SPAM para correo electrónico comercial | Condiciones de base legal y de interés legítimo de la LGPD | Reglas de marketing por correo electrónico electrónico de la PECR | Reglamento DPDP, 2025, Regla 6 con inicio escalonado | Reglamento de Implementación de la PDPL, Artículo 29 | Ley de Protección de Información Personal (POPIA), sección 69 |
| Efecto comercial | Identificación del remitente y solicitudes de exclusión voluntaria atendidas dentro de los 10 días hábiles | Se requiere base legal; el interés legítimo debe respetar el propósito, la necesidad, la transparencia y los derechos | Consentimiento o una exclusión voluntaria suave calificada para correo electrónico no solicitado a personas físicas; las reglas de consentimiento para suscriptores corporativos difieren | Los fiduciarios deben incluir las salvaguardas de seguridad del contrato de procesador aplicables cuando comience la Regla 6 | Los responsables del tratamiento necesitan el consentimiento del Artículo 11, la exclusión voluntaria tan fácil como el consentimiento, la identificación clara del remitente y el cese sin demora indebida tras la retirada | Las partes responsables necesitan consentimiento o una base de cliente condicional bajo la sección 69(3) para marketing electrónico no solicitado |
| Atractivo de la política actual | Alto | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Los Estados Unidos mantienen las obligaciones CAN-SPAM sin una transición anunciada, mientras que las condiciones operativas de la LGPD de Brasil y la agenda 2025-2026 de la ANPD dejan sin cambios los requisitos de datos de campaña, respaldando un atractivo Alto y Medio, respectivamente, y Sin cambios. Las calificaciones de Medio y Sin cambios del Reino Unido incorporan las condiciones de exclusión voluntaria suave exclusivas para organizaciones benéficas del 5 de febrero de 2026 y las penalidades máximas más altas de la PECR que alcanzan el 4% de la facturación global, con las distinciones de suscriptores comerciales retenidas. India está calificada como Medio con una dirección de Endurecimiento porque la Regla 6 está programada para comenzar 18 meses después de la publicación en el Boletín Oficial, añadiendo salvaguardas fiduciarias y requisitos de contratos de procesador. El Artículo 29 de la PDPL de Arabia Saudita y la sección 69 de la POPIA de Sudáfrica mantienen sus respectivas obligaciones de consentimiento del responsable del tratamiento y de consentimiento o cliente condicional sin una transición anunciada, respaldando Medio y Sin cambios desde la perspectiva de este proveedor.
Etapas de la Cadena de Valor
La comparación sigue una campaña liderada por servicios desde la planificación de audiencia y medios a través del trabajo creativo hasta la colocación publicitaria. WPP plc y sus subsidiarias proporcionan inteligencia de medios, soluciones de datos, servicios creativos y capacidades de producción. Publicis Groupe S.A. combina experiencia en medios, activos de datos, ofertas creativas y tecnología. Estas capacidades superpuestas permiten a los grupos de servicios participar en varias etapas, mientras que Google obtiene ingresos publicitarios de pagos por colocación o rendimiento, como un clic.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Planificación de audiencia y medios | Grupos de servicios de datos y medios como WPP plc y sus subsidiarias, Publicis Groupe S.A. | Honorarios de planificación y servicios de datos | Alinear los objetivos de campaña con definiciones de audiencia utilizables | Acordar las definiciones de audiencia y los resultados de campaña antes del trabajo creativo |
| Desarrollo y producción creativa | Grupos de servicios creativos como Publicis Groupe S.A.; grupos creativos y de producción como WPP plc y sus subsidiarias | Honorarios creativos y de producción | Producir activos consistentes para las colocaciones planificadas | Reutilizar componentes de diseño aprobados y probar variantes de canal |
| Colocación publicitaria | Plataformas publicitarias como Google LLC | Pagos publicitarios por colocación y basados en rendimiento | Hacer coincidir las colocaciones facturadas o los clics con los objetivos del anunciante | Vincular las unidades de facturación con las medidas de campaña acordadas |
| Fuente: Mordor Intelligence | ||||
La transición de planificación a creativo crea una oportunidad de honorarios para los proveedores capaces de traducir los objetivos de campaña en definiciones de audiencia utilizables. WPP plc y sus subsidiarias y Publicis Groupe S.A. combinan capacidades de datos, medios y creatividad, lo que les permite gestionar ambos lados de esa transición. Acordar la definición de audiencia antes de la producción aborda el cuello de botella de planificación y reduce el riesgo de que los honorarios creativos financien activos diseñados para una audiencia diferente.
Panorama Competitivo
Concentración del Mercado
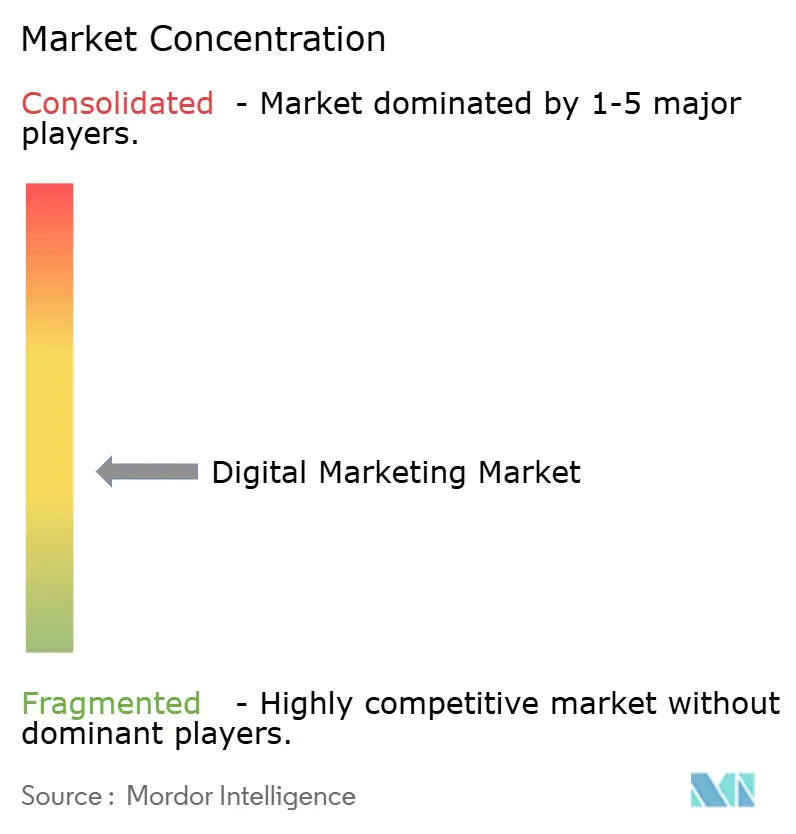
La estructura de proveedores abarca plataformas publicitarias, software de marketing y servicios de agencia, con los principales proveedores ocupando diferentes partes de la entrega de campañas. Google LLC y Meta Platforms, Inc. operan plataformas publicitarias, Adobe Inc. y Salesforce, Inc. suministran software de marketing, y WPP plc proporciona servicios de marketing y medios. Salesforce reportó ingresos consolidados de 41.500 millones de USD para el año fiscal terminado el 31 de enero de 2026, un 10% más interanual. Los ingresos recurrentes anuales de Agentforce alcanzaron 800 millones de USD, un 169% más interanual, dando a Salesforce una plataforma de IA monetizada que abarca marketing y otras funciones empresariales.
El 20 de abril de 2026, Adobe Inc. anunció una solución de visibilidad de marca que aborda las superficies de descubrimiento de IA y la participación directa del cliente en propiedades propias. En abril de 2025, WPP anunció su adquisición de InfoSum, indicando que la plataforma de colaboración de datos se uniría a GroupM, que WPP relanzó como WPP Media en mayo de 2025. Para los anunciantes que retienen datos en múltiples nubes, la capacidad de InfoSum para conectar fuentes sin mover ni exponer datos ofrece a la inteligencia de audiencia liderada por agencias una apertura que no requiere consolidación de datos.
El diseño de permisos de datos también configura las capacidades que los proveedores de publicidad pueden ofrecer junto con el rendimiento de segmentación. En abril de 2025, la Comisión Europea determinó que el modelo publicitario de Consentimiento o Pago de Meta en la Unión Europea no cumplía con la Ley de Mercados Digitales.[3] Ordenó una alternativa menos personalizada pero equivalente para los usuarios que no consintieron el uso completo de sus datos personales para anuncios dirigidos. La Comisión informó que Meta presentó a los usuarios de Facebook e Instagram en la Unión Europea una nueva opción publicitaria junto con acceso de pago sin anuncios para finales de enero de 2026, con retroalimentación sobre el impacto y la adopción planificada tras la implementación completa. Para los anunciantes que evalúan esa opción, una medición comparable entre los estados de permiso distinguiría el valor de cada oferta de la capacidad de entregar una colocación.
Líderes de la Industria de Marketing Digital
-
Google LLC
-
Meta Platforms, Inc.
-
Adobe Inc.
-
Salesforce, Inc.
-
WPP plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Marketing Digital Empresas cubiertas en este informe
- Google LLC
- Meta Platforms, Inc.
- Adobe Inc.
- Salesforce, Inc.
- WPP plc
- Publicis Groupe S.A.
- Interpublic Group of Companies, Inc.
- Dentsu Group Inc.
- Accenture plc
- HubSpot, Inc.
- SAP SE
- Microsoft Corporation
- Oracle Corporation
- IBM Corporation
- Hootsuite Inc.
- Sprinklr, Inc.
- Braze, Inc.
- Criteo S.A.
- Klaviyo, Inc.
- The Trade Desk, Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación abarca las transiciones de campañas de Búsqueda y los flujos de trabajo de divulgación para publicidad política en línea. Google programa actualizaciones automáticas de las campañas de Anuncios de Búsqueda Dinámica a AI Max a partir de febrero de 2027. Bajo las reglas de publicidad política de la Unión Europea aplicables desde el 10 de octubre de 2025, los proveedores deben exigir información específica del patrocinador en los contratos, y los patrocinadores deben garantizar su exactitud antes o durante la entrega del anuncio. Meta dejó de entregar anuncios políticos, electorales y de asuntos sociales en la Unión Europea el 6 de octubre de 2025, y Google dejó de hacer publicidad política en la Unión Europea en octubre de 2025, limitando esta oportunidad de flujo de trabajo a las campañas cubiertas entregadas a través de otros canales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / cliente potencial | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Migración de Búsqueda gestionada | Transición programada del flujo de trabajo de Anuncios de Búsqueda Dinámica | Anunciantes de pequeñas y medianas empresas | Documentar los objetivos de campaña y probar las configuraciones sucesoras | Preservar la intención de campaña mientras cambian los ajustes | Agencias de campañas de búsqueda; Google LLC |
| Gobernanza de configuración de cartera | Controles mejorados de segmentación y creatividad en AI Max | Grandes empresas que gestionan múltiples campañas de Búsqueda | Definir los controles aprobados y secuenciar los cambios de cuenta | Conciliar las reglas de marca comunes con las elecciones de campaña individuales | Proveedores de integración de campañas; Google LLC |
| Servicios de flujo de trabajo de información del patrocinador | Obligaciones operativas de divulgación para publicidad política en línea cubierta | Patrocinadores de campañas políticas y proveedores de servicios de publicidad en línea | Incorporar las declaraciones del patrocinador y los pasos de verificación en los contratos de campaña | Coordinar la exactitud del patrocinador con las responsabilidades contractuales del proveedor | Proveedores de flujo de trabajo de publicidad política y servicios de campaña |
| Fuente: Mordor Intelligence | |||||
La migración de Búsqueda ofrece una tarea de implementación con fecha definida, mientras que los servicios de información del patrocinador dependen de que un anunciante ejecute efectivamente campañas políticas en línea cubiertas a través de canales que las acepten. El precio por proyecto se adapta a la transición programada, mientras que el soporte de flujo de trabajo recurrente es relevante solo cuando un proveedor gestiona esas campañas cubiertas. La apertura central es la transición de Búsqueda definida, con el cumplimiento de publicidad política como una propuesta de servicio más limitada y dependiente del canal.
Desarrollos recientes de la industria en Mercado de Marketing Digital
- Jun 2026: Meta Platforms, Inc. comenzó a implementar un destino Acerca de este anuncio con información de IA y dijo que etiquetaría los anuncios realizados o editados con herramientas de IA de terceros cuando se detecten a través de señales estándar de la industria.
- May 2026: Google LLC permitió a los anunciantes gestionar su presencia en la Red de Display de Google directamente a través de campañas Demand Gen.
- Abr 2026: Adobe Inc. anunció una solución de visibilidad de marca que aborda las superficies de descubrimiento de IA y la participación directa del cliente en propiedades propias.
Mercado de Marketing Digital Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de marketing digital mide el gasto anual de las organizaciones en todo el mundo en colocaciones de medios digitales, servicios de campaña digital y software y herramientas específicos de marketing utilizados para adquirir, comprometer o medir audiencias. Los valores representan el gasto anual del comprador en USD.
Exclusiones del alcance: Se excluyen la publicidad y el marketing fuera de línea, incluidas las colocaciones en televisión, radio, prensa y exterior, el software de CRM y empresarial de uso general sin funcionalidad de marketing digital, y las ventas de bienes o servicios promovidos por el comprador.
Descripción General de la Segmentación
- Por Canal Digital
- Optimización para Motores de Búsqueda (SEO)
- Marketing en Redes Sociales
- Publicidad en Línea, Búsqueda y Display
- Marketing de Contenidos
- Marketing por Correo Electrónico
- Marketing de Influencers
- Automatización del Marketing
- Soluciones de Compromiso Digital con el Cliente
- Herramientas de Análisis e Informes
- Otros Canales Digitales
- Por Tamaño de Empresa
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Industria de Usuario Final
- Comercio Minorista y Electrónico
- TI y Telecomunicaciones
- BFSI
- Salud y Ciencias de la Vida
- Medios y Entretenimiento
- Viajes y Hospitalidad
- Manufactura e Industriales
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública se extrae de fuentes como el estudio Estado de la IA en Marketing de la Federación Mundial de Anunciantes para la adopción de IA en medios, planificación y flujos de trabajo, los informes del Interactive Advertising Bureau para ingresos publicitarios y tendencias de canales, el AdEx Benchmark de IAB Europe para la inversión publicitaria regional, y la serie de comercio electrónico minorista de la Oficina del Censo de los Estados Unidos para el contexto del sector comprador. Estas fuentes ayudan a distinguir el gasto en medios de la demanda de servicios y software, identificar señales de canales y regiones, y enmarcar los impulsores comerciales del mercado.
Los archivos de empresas, materiales para inversores, cobertura de prensa de reputación y publicaciones económicas y tecnológicas públicas relacionadas proporcionan verificaciones adicionales sobre el gasto reportado, la actividad de productos y las condiciones del mercado. Las fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas incluirían a ejecutivos de marketing y finanzas, líderes de canales digitales y medios, directores de servicios de agencia y líderes de productos o ventas de tecnología de marketing en regiones globales. Los encuestados verificarían la evidencia secundaria sobre el gasto anual del comprador, los límites de canales y software, los patrones empresariales e industriales, y la asignación geográfica, al tiempo que identificarían los medios transferidos duplicados o los servicios agrupados. Cuando la información pública deja una brecha, el analista compararía las explicaciones de los encuestados con los archivos, los indicadores de canales y la evidencia muestral de proveedores o agencias, y luego documentaría el rango restante y los supuestos para la triangulación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | APAC: 40% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el gasto anual global del comprador de arriba hacia abajo, luego verifica los totales seleccionados con las divulgaciones de proveedores, las señales de ingresos de agencias y plataformas, y el gasto promedio muestral de servicios o software multiplicado por los volúmenes de compradores. Los indicadores clave incluyen los ingresos por publicidad en línea, las tarifas de agencia atribuibles a campañas digitales, la adopción de software de automatización de marketing y participación, la actividad de comercio electrónico minorista, y el gasto por tamaño de empresa e industria de usuario final. Cada uno ayuda a dimensionar una parte diferente del límite de transacción definido. Las participaciones de segmento se construyen a partir de evidencia de ingresos de canales y proveedores, mezcla de compradores, patrones de gasto de la industria e indicadores de publicidad y tecnología regionales, con los medios pagados a través de agencias contados una vez y las tarifas de agencia atribuibles tratadas por separado. Una regresión multivariante puede relacionar el gasto histórico con estos indicadores de demanda y tecnología donde existen series temporales consistentes, mientras que el análisis de escenarios maneja los insumos escasos o estructuralmente cambiantes. Las verificaciones ascendentes selectivas se retienen como rangos cuando la evidencia de proveedores, compradores o precios es incompleta. Los encuestados primarios revisarían la dirección y el significado práctico de los pronósticos a nivel de variable, y los analistas reconciliarían las señales contradictorias antes de aplicar las trayectorias de crecimiento resultantes en 2027-2032.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan las divulgaciones de proveedores, los indicadores de publicidad y comercio, los archivos de empresas, la investigación pública y la evidencia primaria, verificando si cada señal mide el gasto del comprador, los ingresos del proveedor o una actividad adyacente. Investigan valores atípicos, rupturas interanuales, totales de segmentos y variaciones materiales entre fuentes, rastrean anomalías hasta definiciones o tiempos, y documentan una resolución antes de la aprobación. Un segundo analista revisa los enlaces de fuentes, los cálculos, el tratamiento de límites y los impulsores de pronóstico, con el recontacto de encuestados activado por explicaciones contradictorias o un supuesto material no resuelto. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de mercado o regulatorios, y recibe una nueva revisión de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Marketing Digital de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de marketing digital mide el gasto anual de las organizaciones en todo el mundo en colocaciones de medios digitales, servicios de campaña digital y software y herramientas específicos de marketing utilizados para adquirir, comprometer o medir audiencias.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Las participaciones de segmento se construyen a partir de evidencia de ingresos de canales y proveedores, mezcla de compradores, patrones de gasto de la industria e indicadores de publicidad y tecnología regionales, con los medios pagados a través de agencias contados una vez y las tarifas de agencia atribuibles tratadas por separado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,84 billones de USD (2027) | |
| Consultora Global A | 988.890 millones de USD (2025) | En su base de 2025, esta estimación es un 17,7% superior al valor de este informe para 2027 de 0,84 billones de USD, 2 años después. Su cobertura declarada se extiende a los canales propios y los sistemas de relaciones con clientes, lo que puede añadir actividad más allá del límite de software específico de marketing de este informe. |
| Consultora Global B | 456.700 millones de USD (2025) | En su base de 2025, esta estimación es un 45,6% inferior al valor de este informe para 2027 de 0,84 billones de USD, 2 años después. Su cobertura listada enfatiza la actividad de canales y no identifica las compras de software de automatización de marketing, participación o análisis incluidas en este informe. |
Los analistas de Mordor Intelligence triangularizan las divulgaciones de proveedores, los indicadores de publicidad y comercio, los archivos de empresas, la investigación pública y la evidencia primaria, verificando si cada señal mide el gasto del comprador, los ingresos del proveedor o una actividad adyacente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de marketing digital y las perspectivas de crecimiento?
El tamaño se estima en 0,76 billones de USD en 2026 y se proyecta en 0,84 billones de USD en 2027, alcanzando 1,38 billones de USD para 2032 con una CAGR del 10,47% de 2027 a 2032.
¿Qué impulsa el gasto en campañas digitales?
La planificación asistida por IA y el marketing de creadores liderado por el comercio son impulsores. El estudio de 2026 de la WFA con 54 encuestados senior de 46 grandes propietarios de marcas reportó que el 54% utilizó IA para la compra y optimización de medios.
¿Qué canal de marketing digital tiene la mayor participación?
La publicidad en línea, búsqueda y display lideró con una participación del 33,15% en 2026. Se proyecta que el marketing de influencers crezca más rápido con una CAGR del 14,75% de 2027 a 2032.
¿Qué empresas son los principales proveedores de marketing digital?
Los principales proveedores incluyen Google LLC, Meta Platforms, Inc., Adobe Inc., Salesforce, Inc. y WPP plc.
¿Qué desafíos afectan las perspectivas de publicidad digital?
La pérdida de señal y la integración del stack son restricciones. En las plataformas Apple cubiertas, el identificador publicitario del dispositivo es todo ceros sin permiso para el seguimiento publicitario entre empresas.
¿Qué región lidera la demanda de marketing digital y cuál crece más rápido?
América del Norte lideró con una participación del 35,81% en 2026. Se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 15,7% de 2027 a 2032.