
デジタルマーケティング市場規模とシェア
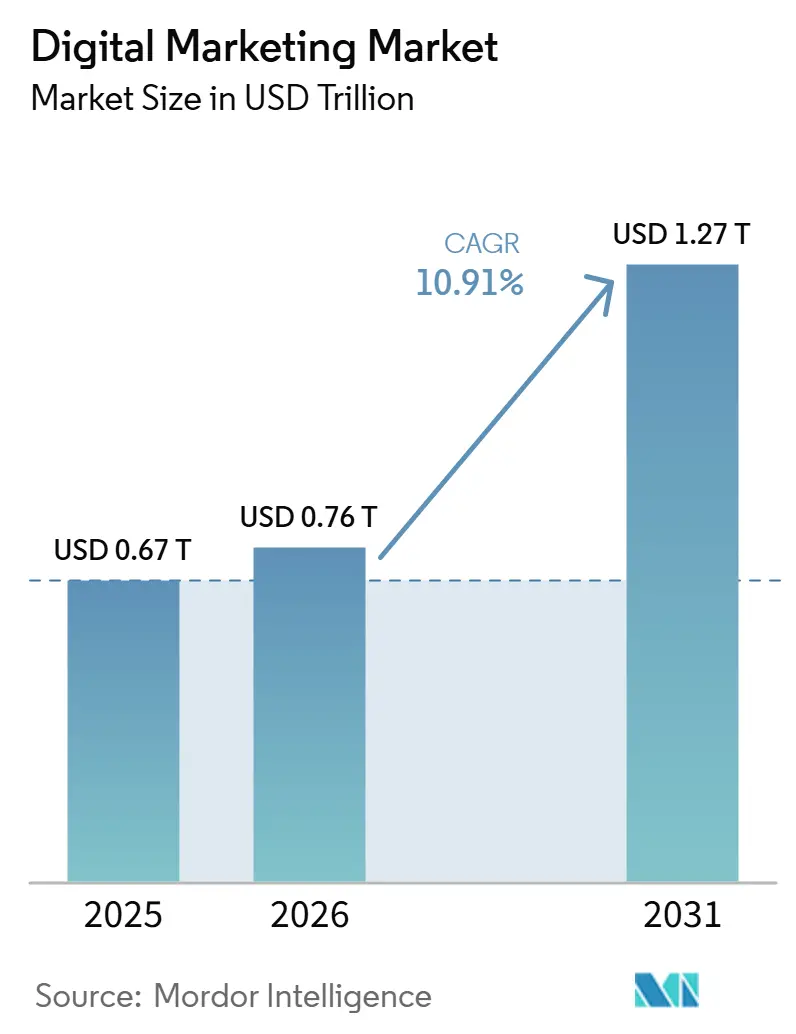
Mordor Intelligenceによるデジタルマーケティング市場分析
デジタルマーケティング市場規模は2026年に0.76 トリリオン 米ドルと推定され、2027年には0.84 トリリオン 米ドル、2032年には1.38 トリリオン 米ドルに達し、2027年から2032年にかけてCAGR 10.47%で成長すると予測されています。
米国では、クリエイター投資と有料検索活動が、メディア配置を超えたキャンペーンサービスへの需要を支えています。ファーストパーティデータの活用とAIアシストによる計画は、顧客情報をキャンペーン実行に結びつける追加業務をプロバイダーにもたらします。これにより、エージェンシーおよびソフトウェアサービスにわたるデータコラボレーション、アクティベーション、測定を組み合わせた競争力のあるオファーが支えられています。2026年6月以降、FIFAワールドカップに関連した世界的なメディア価格への圧力により有料プレースメントのコストが上昇すると予測され、各プレースメントのリターンを示すサービスへの需要が強まっています。シグナル制限により測定インプットが制約される一方、統合の負担はそれらのインプットがキャンペーン意思決定に活用される前の作業量を増加させています。
主要レポートのポイント
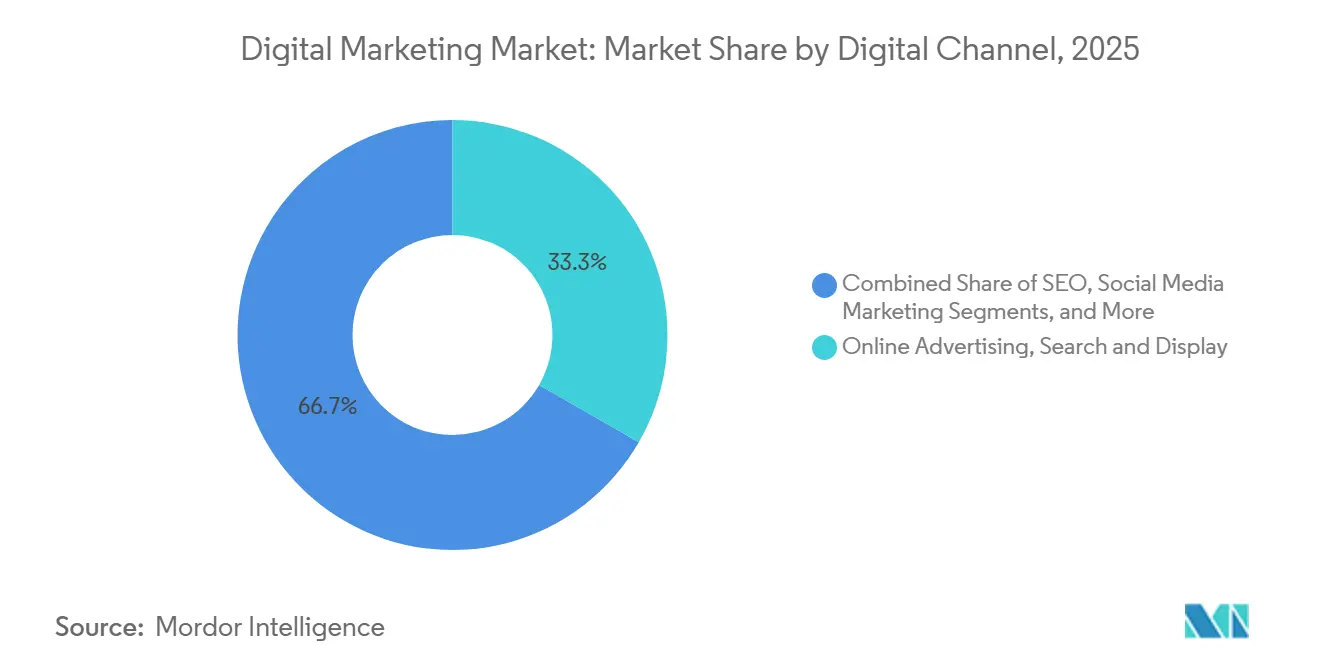
- デジタルチャネル別では、オンライン告・検索・ディスプレイが2026年のデジタルマーケティング市場シェアの33.15%を占め、インフルエンサーマーケティングは2027年から2032年にかけてCAGR 14.75%で最も速く成長すると予測されています。
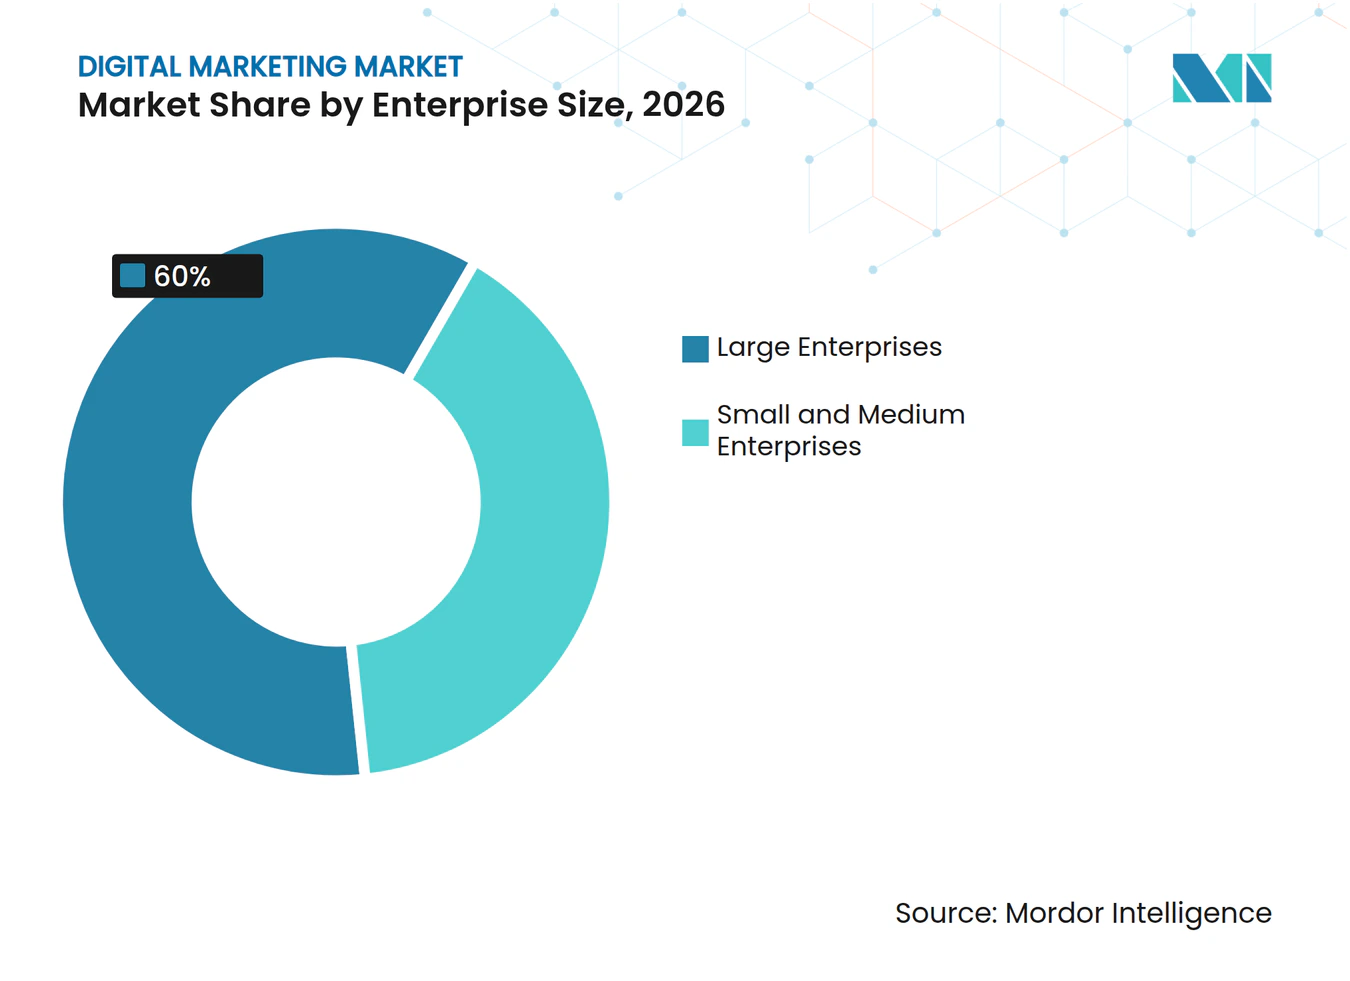
- 企業規模別では、大企業が2026年のデジタルマーケティング市場規模の60%のシェアをリードし、中小企業が2027年から2032年にかけてCAGR 15.12%で最も速く成長すると予測されています。
- エンドユーザー産業別では、小売・Eコマースが2026年に29.87%のシェアでリードし、ヘルスケアおよびライフサイエンスセグメントが2027年から2032年にかけてCAGR 14.2%で最も速く成長すると予測されています。
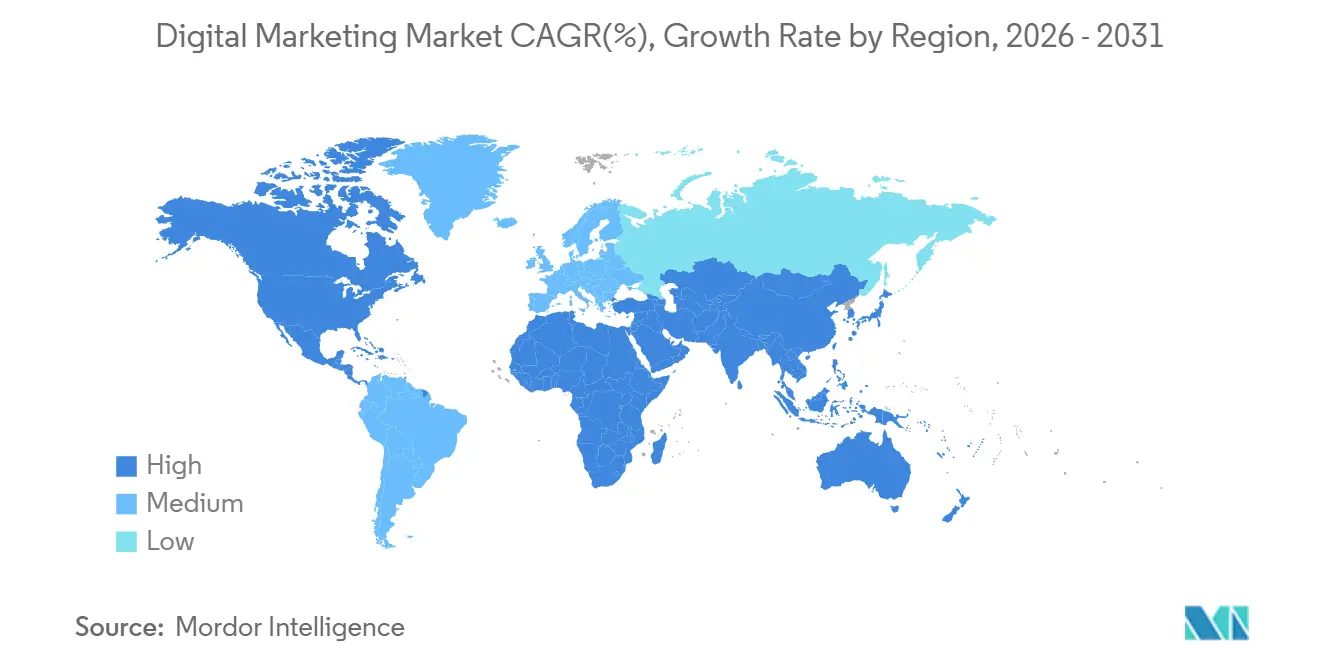
- 地域別では、北米が2026年に35.81%のシェアでリードし、アジア太平洋地域が2027年から2032年にかけてCAGR 15.7%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ウォールドガーデン全体でのファーストパーティデータ活用の拡大 | +2.7% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| AIアシストによるキャンペーン計画および最適化への急速なシフト | +3.2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| コマース主導のソーシャルおよびクリエイターマーケティングの拡大 | +2.6% | 米国全体 | 短期(2年以内) |
| プライバシー耐性の高い測定とインクリメンタリティテストの成長 | +2.1% | 米国および欧州 | 中期(2〜4年) |
| 垂直特化型マーテックワークフローへの需要増加 | +1.1% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| マーケティングオートメーションとCRMおよびカスタマーデータプラットフォームの統合 | +1% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ウォールドガーデン全体でのファーストパーティデータ活用の拡大
広告主所有の情報の活用拡大により、有料メディアと並行してデータ準備およびアクティベーショの商業的役割が生まれています。広告調査財団(ARF)の2025年メトリクス調査では、エージェンシーの62%、広告主の48%がファーストパーティデータの活用を増加させたと報告しています。これらのインプットを使用するエージェンシーにとって、課題は広告主固有の情報を特定のオーディエンスや測定の意思決定に結びつけることです。エージェンシーの回答率が高いことは、この変化がデータを保有する広告主だけでなく、キャンペーン仲介業者にも影響していることを示しています。
AIアシストによるキャンペーン計画および最適化への急速なシフト
AIの採用がメディア意思決定だけでなくクリエイティブ作業にも及ぶ場合、より広範な実装機会が生まれます。世界広告主連盟(WFA)の2026年調査は、46の主要ブランドオーナーから54名のシニア回答者を対象とし、96%が生成AIまたはエージェンティックAIを使用していたことを示しており、2023年の45%から増加しています。[1] その中で、54%がメディアバイイングと最適化にAIを活用し、48%がマーケティング戦略と計画に活用していました。調査対象のブランドオーナーの約半数は、これらの予算関連活動それぞれにおけるAI活用を報告していませんでした。AIの推奨事項を計画や購入の意思決定に結びつけるサポートは、これらの大手ブランド事業における特定の採用ギャップに対応するものです。
コマース主導のソーシャルおよびクリエイターマーケティングの拡大
コマース主導のクリエイター広告は、クリエイターとの関係とそのコンテンツを取り巻く流通の両方に対する需要を支えています。インタラクティブ広告局(IAB)は、ビューティーおよびパーソナルケアを含む米国の小売・消費財のクリエイター広告支出を2025年に12.3 ビリオン 米ドルと推定しており、2024年から38%増加しています。この測定には、直接クリエイターとのパートナーシップ、有料増幅意図的に配置された隣接広告が含まれています。IABの2026年米国調査では、広告バイヤーの57%がクリエイターおよびインフルエンサー広告またはパートナーシップにより多くの時間やリソースを充てる予定と回答しており、2025年の48%から増加しています。この組み合わせにより、エージェンシーはパートナーシップ実行と有料配信にわたる商業的機会を得ており、小売業者および消費者ブランドの需要が特定の基盤となっています。
プライバシー耐性の高い測定とインクリメンタリティテストの成長
広告主が記録されたコンバージョンパスから追加的な反応を区別する必要がある場合、テストは独自のサービス機会を生み出します。IABの2026年調査では、米国のバイサイド意思決定者の76%がインクリメンタリティテストを使用しており、追跡された3つの高度な測定アプローチの中で最も一般的でした。同調査では、インクリメンタリティを因果的リフトの測定、アトリビューションをコンバージョンパスの把握、マーケティングミックスモデルを予算配分の情報提供として説明しています。これらの異る機能は、測定サプライヤーに互換性のあるレポート製品ではなく、補完的なサービスの基盤を与えています。IABの米国見通し調査では、72%が2026年のクロスプラットフォーム測定への注力が高まると予想しており、2025年調査で注力が高まったと報告した64%を上回っています。
阻害要因影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サードパーティCookieの制限とモバイルプライバシー管理によるシグナル損失 | -0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| マーテックスタックの断片化と統合負債 | -0.6% | 北米および欧州 | 中期(2〜4年) |
| コンテンツ、人材、有料メディアコストの上昇 | -0.45% | 米国、ドイツ、スペイン | 短期(2年以内) |
| クロスデバイスおよびマルチタッチジャーニーにわたる測定の複雑さ | -0.35% | 欧州の市場全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サードパーティCookieの制限とモバイルプライバシー管理によるシグナル損失
権限依存の識別子は、アプリ広告主が獲得チャネルを比較するために利用できるエビデンスを狭めています。Appleは、iOS 14.5、iPadOS 14.5、tvOS 14.5以降での企業間広告トラッキングにApp Tracking Transparencyの許可を必要とします。許可なしには、対象となるトラッキングは禁止され、広告識別子はすべてゼロになります。IABヨーロッパの2025年8月〜9月の調査では、27以上の欧州市場にわたる79名以上の広告主、エージェンシー、パブリッシャー、アドテクプロバイダーを対象とし、53%がCookieなしのアトリビューションを測定上の課題として挙げました。両方の制約により、露出と反応を結びつけるために必要な作業が増加し、広告主がチャネルを均一に評価する能力が制限されています。残された検証の負担により、観察されたコンバージョンのみからアプリキャンペーンの拡大を正当化することが難しくなっています。
マーテックスタックの断片化と統合負債
マーケティングツールを追加すると、その新しい機能が商業的に有用になる前に展開義務が生じる可能性があります。MarTechの2025年スタックの現状調査では、169名の回答者の65.7%がマーテックスタックの管理における最大の課題としてデータ統合を挙げました。この負担は、新しいキンペーン機能の展開から、それらの機能が依存するシステムの接続へと実装の労力を転換させる可能性があります。2025年5月27日、Eagle Eyeは、AIRロイヤルティプラットフォームをサポートされた小売業者のカスタマーデータ、マーケティングオートメーション、Eコマースシステムと連携させるEagle Eye Connectをローンチしました。そのサポートされたセット以外の接続については、追加の統合作業により実装コストが増加したり、新しいツールの使用が遅延したりする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デジタルチャネル別:
有料プレースメントの規模とクリエイター投資が需要を形成オンライン広告・検索・ディスプレイは2026年のデジタルマーケティング市場規模の33.15%のシェアを占め、最大セグメントとなっています。IABおよびPwCによると、米国の検索広告は2025年に114.2 ビリオン 米ドルを生み出しました。[2] 同レポートによると、米国のディスプレイ広告収益は81.6 ビリオン 米ドルで、2025年の前年比9.8%増となっています。AlphabetのGoogle検索およびその他のプロパティ(Gmail、Googleマップ、Google Playを含む)は、2026年第2四半期に2025年第2四半期と比較して有料クリック数が13%増加し、クリック単価が3%上昇しました。Googleのクリック主導ビジネスにとって、価格上昇よりも大きい数量増加はエンゲージメント配信をスケールの中心に置き、単価の上昇はリターンの重要性を高めています。
インフルエンサーマーケティングは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 14.75%と予測されています。CreatorIQの2026年グローバル調査では、調査対象組織のクリエイターマーケティング年間投資の平均が4.8 ミリオン 米ドルで、前年比33%増加していることが報告されています。7月〜8月の調査では、9カ国の2,000名のブランドおよびエージェンシー回答者を対象とし、エンタープライズ投資は8.8 ミリオン 米ドルと報告されています。その調内で、エンタープライズの数値は、クリエイターコーディネーションおよびキャンペーン管理に関連するサービスにより大きな余地を持つ、より高予算のクライアント層を特定しています。


注記: 各セグメントのシェアはレポート購入時にご利用いただけます
企業規模別:
統合プログラムと中小企業の採用が異なるオファーを支える大企業は2026年のデジタルマーケティング市場シェアの60%を占め、最大セグメントとなっています。Gartnerの2026年調査は、北米、英国、欧州の401名のマーケティングリーダーを対象とし、そのほとんどが年間売上高1 ビリオン 米ドル以上の組織からの参加者でした。デジタルメディアはメディア投資の3分の2以上を占め、2024年ら18%増加しています。オーディエンスデータ、クリエイティブデリバリー、測定を調整するプロバイダーにとって、このほぼデジタルに特化した配分は、単一チャネルではなくメディア投資の主要部分にわたるサービス機会を生み出しています。
中小企業は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 15.12%と予測されています。Intuit SMB MediaLabsの2025年3月の米国調査では、小企業の回答者の75%がソーシャルメディア広告を使用していると報告しました。この調査は従業員数100名までの企業に焦点を当て、より大きな企業の回答者も含まれていました。小企業の回答者の81%が広告の投資対効果(ROI)を確認するためにマーケティングテクノロジーツールを定期的に使用していることが判明しました。ROIレポートはこれらのバイヤーの実行オファーに含まれます。調査では定期的なリターン確認と広範なソーシャル広告利用の両方が確認されているためです。

注記: 各セグメントのシェアはレポート購入時にご利用いただけま
エンドユーザー産業別:
小売のエンゲージメントとヘルスケアのプライバシーが独自のサービスニーズを生み出す小売・Eコマースは2026年に29.87%の最大セグメントシェアを保有しています。Jumia Technologies AGは、2026年第2四半期の販売および広告費用として5.5 ミリオン 米ドルを報告しており、2025年第2四半期から33%増加し、アフリカ事業全体のオンラインおよびオフラインマーケティングをカバーしています。そのチャネルには、顧客獲得、エンゲージメント、リピート行動のための有料オンラインマーケティング、顧客関係管理、検索エンジン最適化(SEO)が含まれていました。獲得のみのパフォーマンス目標では、リピート行動を促進するためのマーケティング活用というJumiaの明示された目的が見落とされます。
ヘルスケアおよびライフサイエンスは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 14.2%と予測されてます。IABの2025年レポートは、Guidelineのカテゴリー推計を使用し、米国の製薬デジタルビデオ広告支出を2025年に6.3 ビリオン 米ドルとしており、2024年比19%増加しています。FreshpaintとBecker's Hospital Reviewが2025年に調査したヘルスケアペイヤーはプライバシー上の制約を報告しており、全国および地域のペイヤーから100名のマーケティング専門家を対象とした調査では、50%以上がデジタル広告を停止していました。このコントラストにより、製薬ビデオ支出の拡大が続く中でも、プライバシーに配慮した実行がヘルスケアアカウントの特定の商業要件となっています。調査対象のペイヤーにとって、プライバシー上の懸念を解消することが広告オファーを再構築するための条件であり、製薬ビデオの成長は異なるバイヤー機会を表しています。
地理的分析
北米デジタルマーケティング市場
北米は2026年のデジタルマーケティング市場規模の35.81%を占め、最大の地域となっています。IABおよびPwCによると、米国のインターネット広告収益は2025年に294.6 ビリオン 米ドルで、前年比13.9%増加しました。カナダで、2025年の広告トップラインが調査の確立されたデジタル広告カテゴリー全体で前年比16%増加しました。地域プロバイダーにとって、カナダの独自に拡大する広告基盤は、米国キャンペーンと並行した国内実行オファーを支えています。
アジア太平洋デジタルマーケティング市場
アジア太平洋地域は最も速く成長する地域であり、2027年から2032年にかけてCAGR 15.7%と予測されています。IAB SEA+Indiaは2025年10月、東南アジアおよびインドでリテールメディアが専門チャネルからマーケティングおよびコマースミックスの中核へと移行していると報告しました。IABオーストラリアは、FY26においてオーストラリアの未監査インターネット広告収益シリーズが前年比14%成長したと報告しており、エージェンシーリベート前の総コミッショナブルチャージとして測定されています。これらの数値は、地域のキャンペーンサービス機会をコマース連動メディアおよび拡大するオーストラリアの広告収益基盤に結びつけています。オーストラリアの測定は総広告チャージをカウントしているため、実行および測定手数料をプラットフォームに引き渡されるメディア額と区別する必要があります。
欧州では、リテールメディア投資が2025年に16.7%増加し、デジタル広告支出の10%を初めて超えた一方、ポーランドのオンラインビデオ広告は2026年第1四半期に前年比拡大しました。南米では、コマースがブラジルの2025年デジタル広告投資の25%を占め、コロンビアのインフルエンサー広告投資はその年に成長しました。中東では、MetaのツールがカタールのInstagramの潜在的広告リーチが2024年10月から2025年10月にかけて200,000件(13.3%)増加したことを示し、一方クウェートの2026年政令第102号(10月4日公布、公布から6カ月後に発効予定)は、ローカルオーディエンスを対象とした有料および無料のソーシャルメディアプロモーターに対して、行政規則に従いライセンスを要求する予定です。アフリカでは、2025年に調査された121名の南アフリカ業界専門家がブランデッドコンテンツをエンゲージメントよりも主に視認性のために評価し、一方FacebookがケニアのFY2025/26デジタル広告チャネルをリードしました。欧州のテールメディアとブラジルのコマース広告主はコマース連動の購買を示し、南アフリカの回答者は視認性を優先し、クウェートの将来のライセンスはコンプライアンス作業を追加することになります。
規制の枠組みと見通し
この比較は、商業クライアントのキャンペーンを実行し、関連する個人データを取り扱うデジタルマーケティングサービスプロバイダーの観点から、選択された法域および国内法規制を検討しています。電子メール送信、オーディエンスデータの使用、プロセッサー契約は、プロバイダーが果たす役割に応じて異なる義務を生じます。米国のCAN-SPAM規則の下では、宣伝された会社と送信者の両方が法的責任を負う可能性があり、英国のプライバシーおよび電子通信規則(PECR)は送信者と発起人の両方に適用される場合があります。これらの区別は、クライアントが外部のキャンペーンプロバイダーを起用する際に、業務タスクの割り当てを中心的な商業課題とします。
規制テーブル
| 決定要因 | 米国 | ブラジル | 英国 | インド | サウジアラビア | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 連邦取引委員会 | ANPD | 情報コミッショナーオフィス | インドデータ保護委員会 | サウジデータ・人工知能庁 | 情報規制機関 |
| 主要法規または方向性 | 商業電子メールに関するCAN-SPAMおよびその規則 | LGPDの適法根拠および正当な利益条件 | 個人への迷惑電子メールに関するPECRの電子メールマーケティング規則 | DPDP規則2025年第6条(段階的施行) | PDPL施行規則第29条 | 個人情報保護法(POPIA)第69条 |
| 商業的効果 | 送信者識別と配信停止要求への10営業日以内の対応 | 適法根拠が必要;正当な利益は目的、必要性、透明性、権利を尊重しなければならない | 個人への迷惑電子メールに対する同意または適格なソフトオプトイン;法人加入者の同意規則は異なる | 第6条が開始する際、受託者は適用されるプロセッサー契約のセキュリティ保護措置を含めなければならない | 管理者は第11条に基づく同意、同意と同様に簡単なオプトアウト、明確な送信者識別、撤回後の不当な遅延なき停止が必要 | 責任当事者は第69条(3)に基づく同意または条件付き顧客基盤が迷惑電子メールマーケティングに必要 |
| 現在のポリシー魅力度 | 高 | 中 | 中 | 中 | 中 | 中 |
| 将来のポリシー魅力度の方向性 | 変化なし | 変化なし | 変化なし | 厳格化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
米国はCAN-SPAMの義務を移行の発表なしに維持しており、ブラジルの有効なLGPD条件とANPDの2025〜2026年アジェンダはキャンペーンデータ要件を変更せず、それぞれ高および中の魅力度と変化なしを支持しています。英国の中および変化なしの評価は、2026年2月5日の慈善団体限定のソフトオプトイン条件と、世界売上高の4%に達するPECRの最高罰則引き上げを反映しており、商業加入者の区別は維持されています。インドは中と厳格化方向と評価されており、第6条が官報公布から18か月後に開始される予定で、受託者の保護措置とプロセッサー契約要件が追加されるためす。サウジアラビアのPDPL第29条および南アフリカのPOPIA第69条は、それぞれの管理者同意および同意または条件付き顧客義務を移行の発表なしに維持しており、このプロバイダーの観点から中および変化なしを支持しています。
バリューチェーンの段階
この比較は、オーディエンスおよびメディアプランニングからクリエイティブ作業を経て広告配置に至るサービス主導のキャンペーンを追跡しています。WPP plcとその子会社はメディアインテリジェンス、データソリューション、クリエイティブサービス、制作能力を提供しています。Publicis Groupe S.A.はメディアの専門知識、データ資産、クリエイティブオファリング、テクノロジーを組み合わせています。これらの重複する能力により、サービスグループは複数の段階に参加でき、一方Google LLCはクリックなどのプレースメントまたはパフォーマンス支払いから広告収益を得ています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| オーディエンスおよびメディアプランニング | WPP plcおよびその子会社、Publicis Groupe S.A.などのデータおよびメディアサービスグループ | プランニングおよびデータサービス手数料 | キャンペーン目標を実用的なオーディエンス定義に合わせること | クリエイティブ作業の前にオーディエンス定義とキャンペーンアウトプットに合意する |
| クリエイティブ開発と制作 | Publicis Groupe S.A.などのクリエイティブサービスグループ;WPP plcおよびその子会社などのクリエイティブおよび制作グループ | クリエイティブおよび制作手数料 | 計画されたプレースメントに対して一貫したアセットを制作すること | 承認されたデザインコンポーネントを再利用し、チャネルバリアントをテストする |
| 広告配置 | Google LLCなどの広告プラットフォーム | プレースメントおよびパフォーマンスベースの広告支払い | 請求されたプレースメントまたはクリックを広告主の目標と一致させること | 請求単位を合意されたキャンペーン指標にリンクする |
| 情報源: Mordor Intelligence | ||||
プランニングからクリエイティブへの引き継ぎは、キャンペーン目標を実用的なオーディエンス定義に変換できサプライヤーに手数料の機会を生み出します。WPP plcおよびその子会社とPublicis Groupe S.A.はデータ、メディア、クリエイティブの能力を組み合わせており、その引き継ぎの両側を処理することができます。制作前にオーディエンス定義に合意することで、プランニングのボトルネックに対処し、クリエイティブ手数料が異なるオーディエンス向けに設計されたアセットに充てられるリスクを軽減します。
競合ランドスケープ
市場集中度
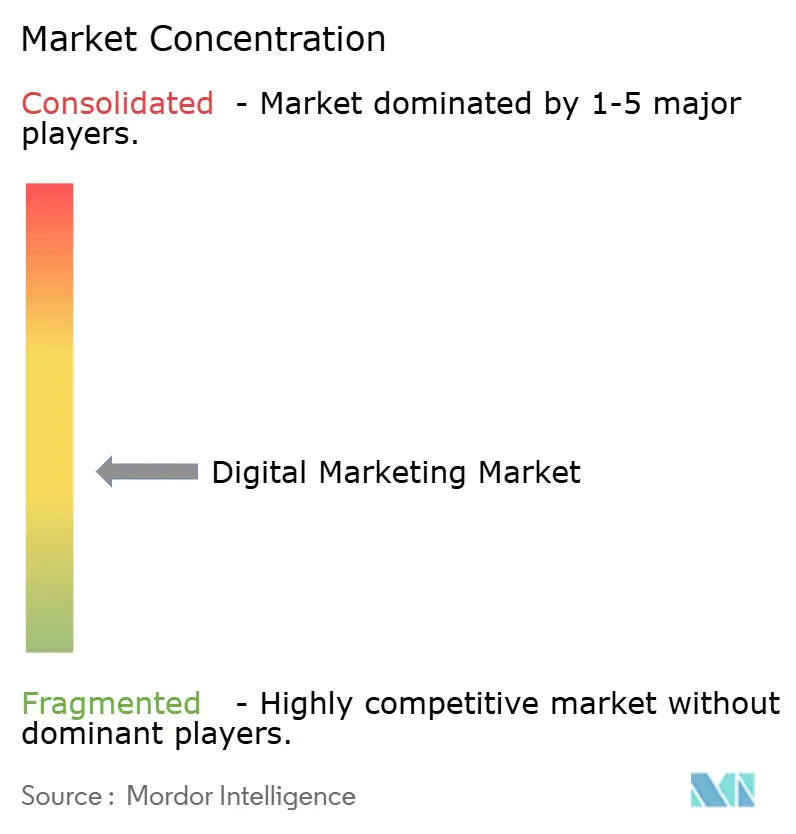
サプライヤー構造は広告プラットフォーム、マーケティングソフトウェア、エージェンシーサービスにわたり、主要サプライヤーはキャンペーン配信の異なる部分を占めています。Google LLCとMeta Platforms, Inc.は広告プラットフォームを運営し、Adobe Inc.とSalesforce, Inc.はマーケティングソフトウェアを供給し、WPP plcはマーケティングおよびメディアサービスを提供しています。Salesforceは2026年1月31日終了の会計年度について連結収益41.5 ビリオン 米ドルを報告し、前年比10%増加しました。AgentforceのARRは800 ミリオン 米ドルに達し、前年比169%増加し、Salesforceにマーケティングおよびその他エンタープライズ機能にわたる収益化されたAIプラットフォームを与えています。
2026年4月20日、Adobe Inc.はAIディスカバリーサーフェスと所有プロパティにおける直接顧客エンゲージメントに対応するブランド視認性ソリューションを発表しました。2025年4月、WPP plcはInfoSumの買収を発表し、データコラボレーションプラットフォームがGroupMに参加すると述べました。GroupMはWPP plcが2025年5月にWPP Mediaとして再ローンチしました。クラウドをまたいでデータを保持する広告主にとって、InfoSumのデータを移動または公開せずにソースを接続する能力は、データ統合を必要としないエージェンシー主導のオーディエンスインテリジェンスの機会を与えています。
データ許可の設計も、広告サプライヤーがターゲティングパフォーマンスと並んで提供できる機能を形作っています。2025年4月、欧州委員会はMetaのEUにおける同意または支払い広告モデルがデジタル市場法に準拠していないと判断しました。[3] 欧州委員会は、ターゲット広告への個人データの完全な利用に同意しなかったユーザーに対して、パーソナライズ度は低いが同等の代替案を命じました。欧州委員会は、Meta社が2026年1月末までにEUのFacebookおよびInstagramユーザーに有料広告なしアクセスとともに新しい広告選択肢を提示したと報告し、完全実装後に影響と採用のフィードバックを計画しています。その選択肢を評価する広告主にとって、許可状態をまたいだ比較可能な測定により、各オファーの価値とプレースメントを配信する能力が区別されます。
デジタルマーケティング産業リーダー
-
Google LLC
-
Meta Platforms, Inc.
-
Adobe Inc.
-
Salesforce, Inc.
-
WPP plc
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルマーケティング市場 このレポートでカバーされる企業
- Google LLC
- Meta Platforms, Inc.
- Adobe Inc.
- Salesforce, Inc.
- WPP plc
- Publicis Groupe S.A.
- Interpublic Group of Companies, Inc.
- Dentsu Group Inc.
- Accenture plc
- HubSpot, Inc.
- SAP SE
- Microsoft Corporation
- Oracle Corporation
- IBM Corporation
- Hootsuite Inc.
- Sprinklr, Inc.
- Braze, Inc.
- Criteo S.A.
- Klaviyo, Inc.
- The Trade Desk, Inc.
市場参加者にとっての主要な機会
この比較は、検索キャンペーンの移行と政治的オンライン広告の開示ワークフローをカバーしています。Google LLCは2027年2月から動的検索広告キャンペーンのAI Maxへの自動アップグレドをスケジュールしています。2025年10月10日から適用されるEUの政治広告規則の下では、プロバイダーは契約において指定されたスポンサー情報を要求しなければならず、スポンサーは広告配信前または配信中にその正確性を確保しなければなりません。Meta Platforms, Inc.は2025年10月6日にEUの政治・選挙・社会問題広告の配信を停止し、Google LLCは2025年10月にEUの政治広告を停止し、このワークフロー機会を他のチャネルを通じて配信される対象キャンペーンに限定しています。
市場機会テーブル
| 機会 | 今がなぜ好機か | バイヤー・リードセグメント | 推奨アプローチ | 主な障壁 | 恩恵を受ける可能性が高い者 |
|---|---|---|---|---|---|
| 管理された検索移行 | スケジュールされた動的検索広告ワークフローの移行 | 中小企業の広告主 | キャンペーン目標を文書化し、後継設定をテストする | 設定変更中のキャンペーン意図の保持 | 検索キャンペーンエージェンシー;Google LLC |
| ポートフォリオ設定ガバナンス | AI Maxにおける強化されたターゲティングとクリエイティブコントロール | 複数の検索キャンペーンを管理る大企業 | 承認されたコントロールを定義し、アカウント変更を順序付ける | 個々のキャンペーン選択との共通ブランドルールの調整 | キャンペーン統合プロバイダー;Google LLC |
| スポンサー情報ワークフローサービス | 対象となる政治広告に対する施行中の開示義務 | 政治キャンペーンスポンサーとオンライン広告サービスプロバイダー | スポンサー申告と検証ステップをキャンペーン契約に組み込む | プロバイダーの契約上の責任とスポンサーの正確性の調整 | 政治広告ワークフローおよびキャンペーンサービスプロバイダー |
| 情報源: Mordor Intelligence | |||||
検索移行は期限付きの実装タスクを提供する一方、スポンサー情報サービスは広告主が実際に対象となる政治的オンラインキャンペーンをそれを受け入れるチャネルを通じて実行することに依存しています。プロジェクト価格設定はスケジュールされた移行に適合し、定期的なワークフローサポートはプロバイダーがこれらの対象キャンペーンを処理する場合にのみ関連します。中心的な機会は定義された検索移行であり、政治広告コンプライアンスはより狭いチャル依存のサービス提案です。
最近の産業開発事情 デジタルマーケティング市場
- 2026年6月:Meta Platforms, Inc.はAI情報を含む「この広告について」の表示先のロールアウトを開始し、業界標準シグナルを通じて検出された際にサードパーティのAIツールで作成または編集された広告にラベルを付けると発表しました。
- 2026年5月:Google LLCは広告主がデマンドジェンキャンペーンを通じてGoogleディスプレイネットワークのプレゼンスを直接管理できるようにしました。
- 2026年4月:Adobe Inc.はAIディスカバリーサーフェスと所有プロパティにおける直接顧客エンゲージメントに対応するブランド視認性ソリューションを発表しました。
デジタルマーケティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルデジタルマーケティング市場は、デジタルメディアプレースメント、デジタルキャンペーンサービス、オーディエンスの獲得、エンゲージメント、または測定に使用されるマーケティング固有のソフトウェアおよびツールへの世界的な組織の年間支出を測定しています。値は米ドルでの年間バイヤー支出です。
スコープの除外事項:テレビ、ラジオ、印刷物、屋外プレースメントを含むオフライン広告おびマーケティング、デジタルマーケティング機能を持たない汎用CRMおよびエンタープライズソフトウェア、バイヤーが宣伝する商品またはサービスの販売は除外されています。
セグメンテーションの概要
- デジタルチャネル別
- 検索エンジン最適化(SEO)
- ソーシャルメディアマーケティング
- オンライン広告・検索・ディスプレイ
- コンテンツマーケティング
- 電子メールマーケティング
- インフルエンサーマーケティング
- マーケティングオートメーション
- デタルカスタマーエンゲージメントソリューション
- アナリティクスおよびレポーティングツール
- その他のデジタルチャネル
- 企業規模別
- 大企業
- 中小企業
- エンドユーザー産業別
- 小売・Eコマース
- ITおよび通信
- BFSI
- ヘルスケアおよびライフサイエンス
- メディアおよびエンターテインメント
- 旅行およびホスピタリティ
- 製造業および産業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- カタール
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模推定、検証
デスクリサーチ
公開エビデンスは、メディア、計画、ワークフローにおけるAI採用に関する世界広告主連盟のマーケティングにおけるAIの現状調査、広告収益とチャネルトレンドに関するインタラクティブ広告局のレポート、地域広告投資に関するIABヨーロッパのAdExベンチマーク、バイヤーセクターの文脈のための米国国勢調査局の小売Eコマースシリーズなどのソースから得られています。これらのソースはメディア支出をサービスおよびソフトウェア需要から区別し、チャネルおよび地域のシグナルを特定し、市場の商業ドライバーを枠組みするのに役立ちます。
企業の開示資料、投資家向け資料、信頼できるプレスカバレッジ、および関連する公開経済・技術出版物は、報告された支出、製品活動、市場状況に関する追加的なチェックを提供します。名前の挙がったソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供しています。
一次インタビューおよび調査
インタビューおよび構造化調査には、グローバル地域にわたるマーケティングおよびファイナンスのエグゼクティブ、デジタルチャネルおよびメディアリーダー、エージェンシーサービスヘッド、マーケティングテクノロジー製品または販売リーダーが含まれます。回答者は年間バイヤー支出、チャネルおよびソフトウェアの境界、エンタープライズおよび産業パターン、地理的配分に関する二次エビデンスを確認し、重複したメディアパススルーまたはバンドルサービスを特定します。公開情報にギャップがある場合、アナリストは回答者の説明を開示資料、チャネル指標、サンプリングされたサプライヤーまたはエージェンシーのエビデンスと比較し、残りの範囲と前提を三角測量のために文書化します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者のポジション | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー35% | EMEA:30% |
| 中小プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模推定と予測
このモデルはトップダウンアプローチでグローバル年間バイヤー支出を推定し、選択された合計をサプライヤーの開示資料、エージェンシーおよびプラットフォームの収益シグナル、および抽出されたサービスまたはソフトウェアの平均支出にバイヤー数量を乗じたものと照合します。主要指標には、オンライン広告収益、デジタルキャンペーンに帰属するエージェンシー手数料、マーケティングオートメーションおよびエンゲージメントソフトウェアの採用、小売Eコマース活動、企業規模およびエンドユーザー産業別の支出が含まれます。それぞれが定義された取引境界の異なる部分の規模推定に役立ちます。セグメントシェアはチャネルおよびベンダーの収益エビデンス、バイヤーミックス、産業支出パターン、地域広告およびテクノロジー指標から構築されており、エージェンシーを通じて支払われたメディアは一度だけカウントされ、帰属可能なエージェンシー手数料は別途処理されます。一貫した時系列が存在する場合、多変量回帰はこれらの需要およびテクノロジー指標に対する過去の支出を関連付けることができ、シナリオ分析はデータが乏しいまたは構造的に変化しているインプットを処理します。サプライヤー、バイヤー、または価格設定のエビデンスが不完全な場合、選択的なボトムアップチェックが範囲として保持されます。一次回答者は変数レベルの予測の方向と実用的な意味をレビューし、アナリストは2027年から2032年にわたる成長パスを適用する前に矛盾するシグナルを調整します。
データ検証と更新サイクル
アナリストはサプライヤーの開示資料、広告およびコマース指標、企業の開示資料、公開調査、一次エビデンスを三角測量し、各シグナルがバイヤー支出、サプライヤー収益、または隣接活動を測定しているかどうかを確認します。外れ値、前年比の断絶、セグメント合計、ソース間の重大な差異を調査し、異常を定義またはタイミングに遡り、サインオフ前に解決策を文書化します。2番目のアナリストがソースリンク、計算、境界処理、予測ドライバーをレビュし、矛盾する説明または重大な未解決の前提によって回答者への再連絡がトリガーされます。データセットは毎年更新され、重大な市場または規制上のイベントの後にサイクル間でレビューされ、納品前に新しいソースおよび計算パスが行われます。
Mordor Intelligenceのデジタルマーケティング市場規模と他の公表推計との比較
公表された推計は、カウントする取引や製品、および需要のモデル化に使用されるインプットが異なる場合があります。グローバルデジタルマーケティング市場は、デジタルメディアプレースメント、デジタルキャンペーンサービス、オーディエンスの獲得、エンゲージメント、または測定に使用されるマーケティング固有のソフトウェアおよびツールへの世界的な組織の年間支出を測定しています。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング上の選択が含まれます。セグメントシェアはチャネルおよびベンダーの収益エビデンス、バイヤーミックス、産業支出パターン、地域広告およびテクノロジー指標から構築されており、エジェンシーを通じて支払われたメディアは一度だけカウントされ、帰属可能なエージェンシー手数料は別途処理されます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.84 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 988.89 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年の0.84 トリリオン 米ドルの値(2年後)より17.7%高くなっています。記載された対象範囲はオウンドチャネルと顧客関係システムにまで及んでおり、本レポートのマーケティング固有のソフトウェア境界を超えた活動が追加される可能性があります。 |
| グローバルコンサルタンシーB | 456.7 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は本レポートの2027年の0.84 トリリオン 米ドルの値(2年後)より45.6%低くなっています。記載された対象範囲はチャネル活動を強調しており、本レポートに含まれるマーケティングオートメーション、エンゲージメント、またはアナリティクスソフトウェアの購入を特定していません。 |
Mordor Intelligenceのアナリストはサプライヤーの開示資料、広告およびコマース指標、企業の開示資料、公開調査、一次エビデンスを三角測量し、各シグナルがバイヤー支出、サプライヤー収益、または隣接活動を測定しているかどうかを確認します。
レポートで回答される主要な質問
デジタルマーケティング市場の規模と成長見通しはどのようなものですか?
規模は2026年に0.76 トリリオン 米ドルと推定され、2027年には0.84 トリリオン 米ドル、2032年には1.38 トリリオン 米ドルに達し、2027年から2032年にかけてCAGR 10.47%で成長すると予測されています。
デジタルキャンペーン支出を促進しているものは何ですか?
AIアシストによる計画とコマース主導のクリエイターマーケティングがドライバーです。WFAの2026年調査(46の主要ブランドオーナーから54名のシニア回答者を対象)では、54%がメディアバイイングと最適化にAIを用していたと報告されています。
どのデジタルマーケティングチャネルが最大のシェアを保有していますか?
オンライン広告・検索・ディスプレイが2026年に33.15%のシェアでリードしています。インフルエンサーマーケティングは2027年から2032年にかけてCAGR 14.75%で最も速く成長すると予測されています。
主要なデジタルマーケティングサプライヤーはどの企業ですか?
主要サプライヤーにはGoogle LLC、Meta Platforms, Inc.、Adobe Inc.、Salesforce, Inc.、WPP plcが含まれます。
デジタル広告の見通しに影響を与える課題は何ですか?
シグナル損失とスタック統合が阻害要因です。対象となるAppleプラットフォームでは、企業間広告トラッキングの許可なしにデバイス広告識別子はすべてゼロになります。
どの地域がデジタルマーケティング需要をリードし、どの地域が最も速く成長しますか?
北米が2026年に35.81%のシェアでリードしています。アジア太平洋地域が2027年から2032年にかけてCAGR 15.7%で最も速く成長すると予測されています。