
Taille et parts du marché de la publicité en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 323.74 Milliards de dollars |
| Taille du Marché (2031) | 525.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.17 % |
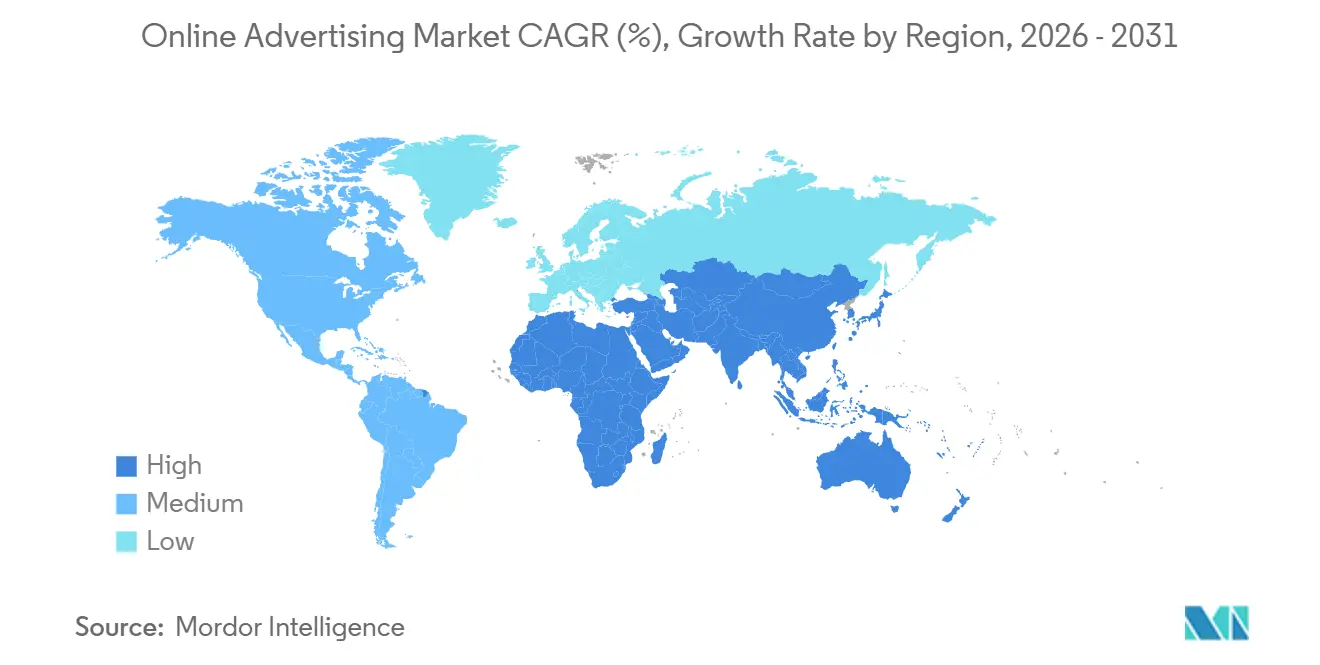
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
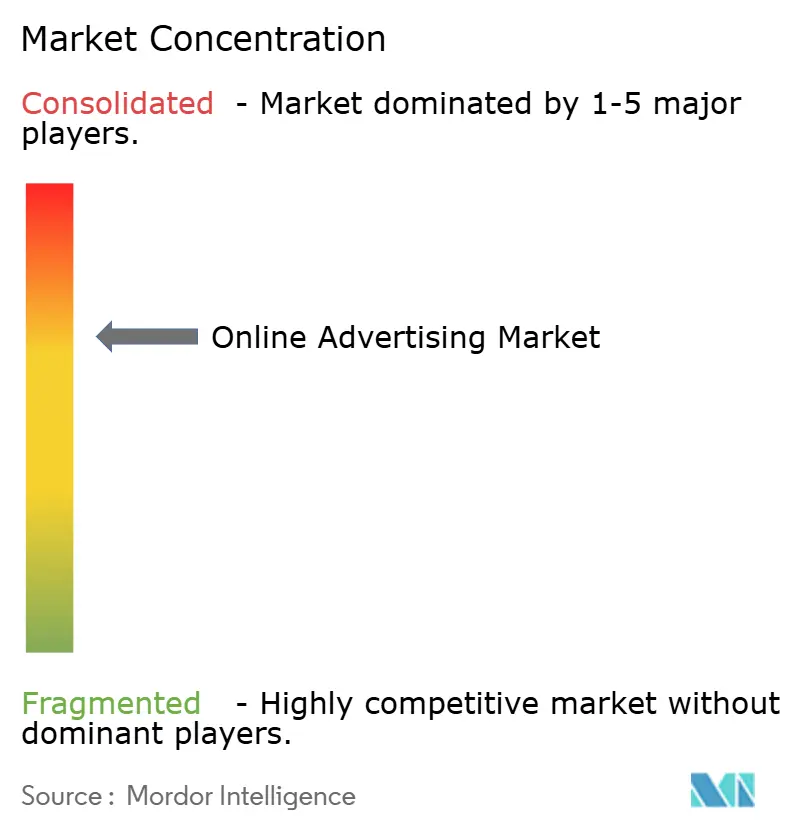
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la publicité en ligne par Mordor Intelligence
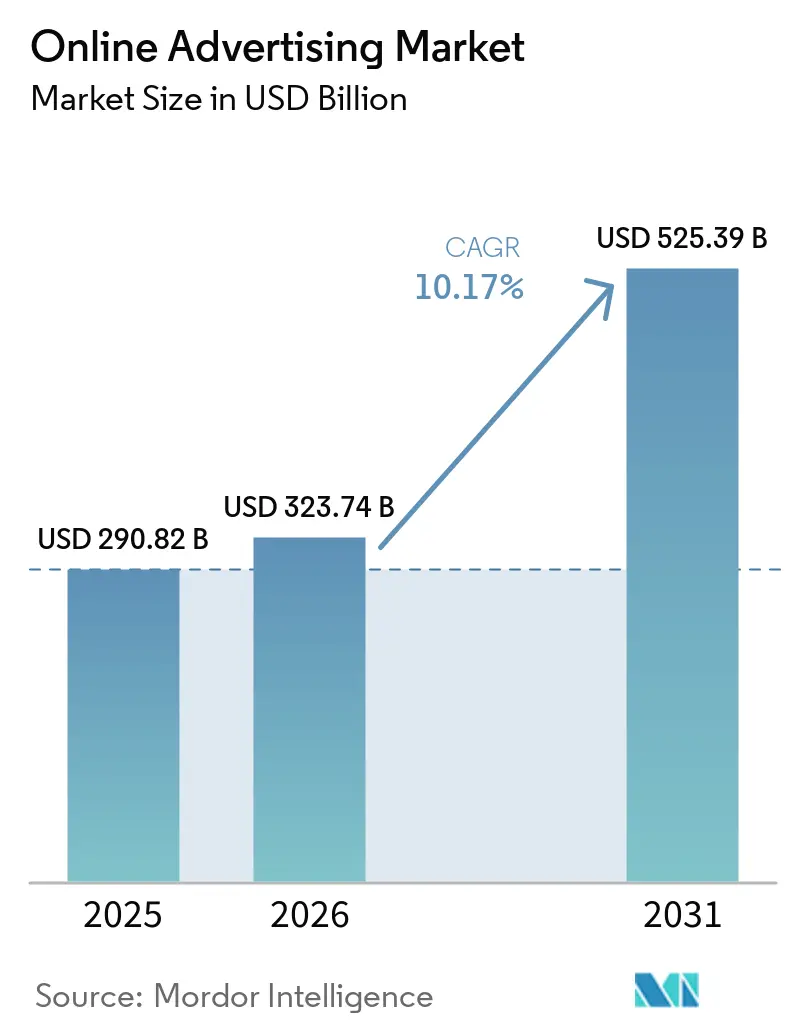
La taille du marché de la publicité en ligne devrait passer de 290,82 milliards USD en 2025 et 323,74 milliards USD en 2026 à 525,39 milliards USD d'ici 2031, enregistrant un CAGR de 10,17 % entre 2026 et 2031.
La croissance reflète un transfert régulier des budgets de la télévision linéaire vers les canaux numériques adressables, la monétisation rapide des réseaux de médias de détail et une utilisation plus approfondie de l'automatisation programmatique qui relie les dépenses à des résultats d'achat mesurables. Les annonceurs privilégient les inventaires basés sur les enchères qui actualisent les offres en quelques millisecondes, s'appuient sur les vidéos courtes qui surpassent les bannières statiques et ciblent les audiences migrant vers les écrans mobiles et de télévision connectée. L'avantage concurrentiel découle désormais de la possession de données consommateurs de première partie plutôt que de la simple échelle, tandis que les différentiels de croissance régionaux favorisent l'Asie-Pacifique, où les super-applications intègrent achats, paiements et flux sociaux au sein d'une même connexion. Dans ce contexte, la réglementation sur la vie privée, les taxes sur les services numériques et la fraude par robots gonflent les coûts de conformité pour les entreprises de technologie publicitaire de taille moyenne et concentrent les dépenses au sein des grandes plateformes capables d'absorber les nouveaux frais généraux.
Principaux enseignements du rapport
- Par modèle d'achat publicitaire, les enchères en temps réel programmatiques ont dominé avec 54,28 % de la part du marché de la publicité en ligne en 2025 et progressent à un CAGR de 11,22 % jusqu'en 2031.
- Par plateforme, le mobile a représenté 63,79 % de la taille du marché de la publicité en ligne en 2025, tandis que la télévision connectée progresse à un CAGR de 11,09 % jusqu'en 2031.
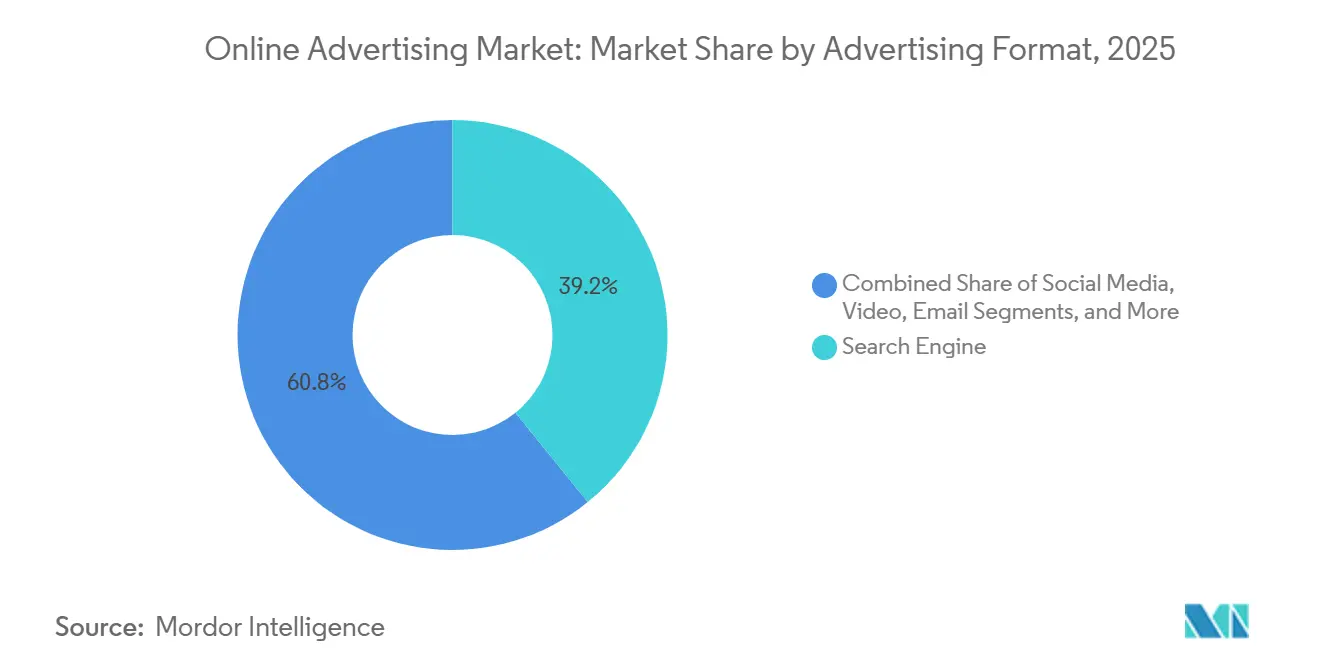
- Par format publicitaire, la recherche a conservé une part de revenus de 39,16 % en 2025 ; la vidéo est le format à la croissance la plus rapide avec un CAGR de 10,59 % jusqu'en 2031.
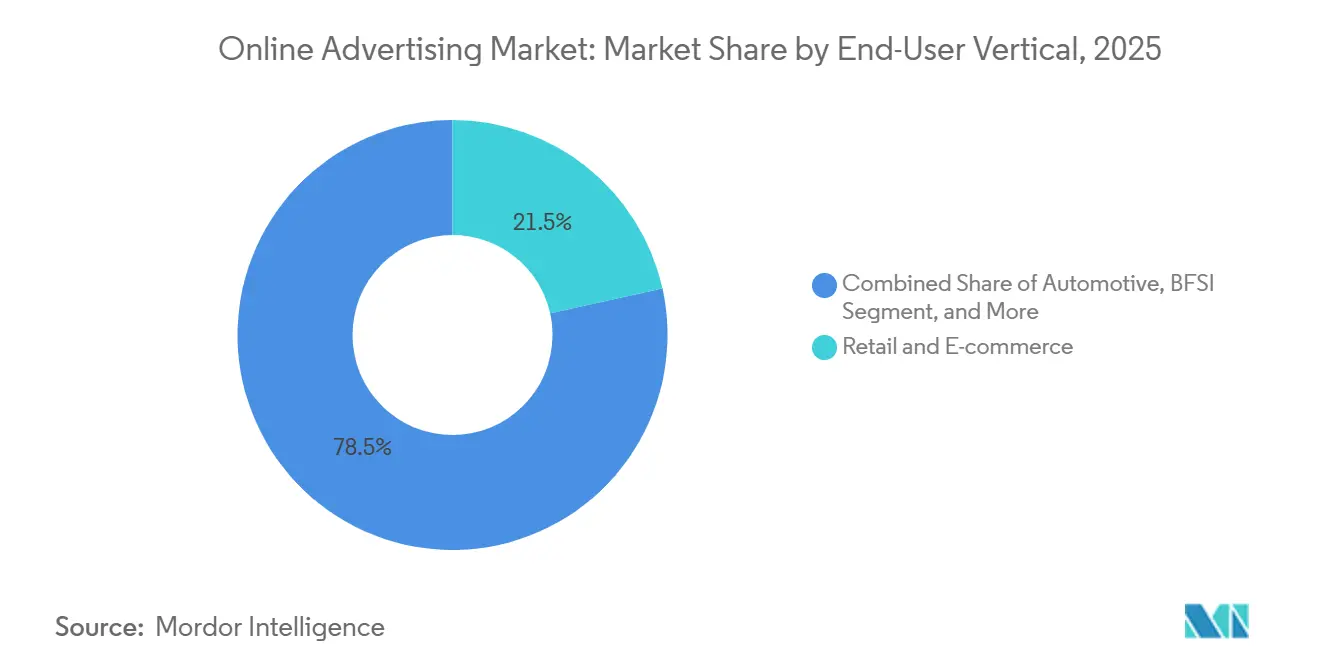
- Par secteur d'utilisation final, le commerce de détail et l'e-commerce ont capté 21,53 % des dépenses en 2025 et devraient progresser à un CAGR de 10,84 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait environ 35,19 % du marché de la publicité en ligne en 2025, tandis que l'Asie-Pacifique a enregistré le taux de croissance à deux chiffres le plus rapide jusqu'en 2031 à 11,37 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Monétisation des réseaux de médias de détail stimulant le ROAS en boucle fermée pour les marques de produits de grande consommation | +2.1% | Mondial, avec concentration en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Augmentation de la pénétration des smartphones stimulant les impressions publicitaires mobiles à l'échelle mondiale | +1.8% | Mondial, avec accélération en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Transfert des budgets télévisés vers les plateformes de télévision connectée élargissant l'inventaire vidéo programmatique | +2.3% | Amérique du Nord et Europe en tête, émergent en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Publicités vidéo immersives activées par la 5G accélérant les dépenses en Asie du Sud-Est | +1.5% | Asie du Sud-Est en premier lieu, avec répercussions sur l'Inde et le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Optimisation créative dynamique générée par l'IA réduisant le CPA en Amérique du Nord | +1.6% | Amérique du Nord et Europe, adoption précoce en Australie | Court terme (≤ 2 ans) |
| Intégration commerce-recherche dans les super-applications alimentant les publicités intégrées aux applications en Chine et en Asie du Sud-Est | +1.9% | Chine et Asie du Sud-Est en tête, adoption limitée en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Monétisation des réseaux de médias de détail stimulant le ROAS en boucle fermée pour les marques de produits de grande consommation
Les réseaux de médias de distribution sont devenus des centres de profit stratégiques en 2025, Amazon Ads, Walmart Connect et Instacart Ads attirant conjointement environ 50 milliards USD de dépenses annuelles. Les médias de distribution devraient atteindre 179,5 milliards USD en 2025, soit 23 % des dépenses numériques, et constituent un pilier du marché de la publicité display en ligne. Les marques valorisent l'attribution en boucle fermée qui relie les impressions sur site aux achats confirmés, éliminant ainsi les approximations liées aux indicateurs de visibilité. Bain and Company a calculé un retour sur les dépenses publicitaires deux à cinq fois supérieur pour les médias de distribution par rapport à l'affichage sur le web ouvert en 2025. Sam's Club a étendu sa plateforme Member Access Platform en fournissant aux fournisseurs des données transactionnelles pour des capacités de segmentation d'audience granulaires que les éditeurs conventionnels ne peuvent pas égaler. En conséquence, les supports d'affichage traditionnels perdent des parts de budget, et l'offre d'inventaire se concentre dans des écosystèmes verticalement intégrés qui possèdent à la fois le serveur publicitaire et le point de vente.
Augmentation de la pénétration des smartphones stimulant les impressions publicitaires mobiles à l'échelle mondiale
Les abonnements mondiaux aux smartphones ont atteint 6,8 milliards en 2025, portant le mobile à 63,79 % des dépenses totales et offrant aux annonceurs un écran toujours actif qui domine le temps médiatique quotidien.[1] Les utilisateurs passent en moyenne 4,8 heures par jour sur des appareils portables, soit plus du double de l'engagement sur ordinateur de bureau. Les téléphones 5G moins chers en Inde, en Indonésie et au Nigeria élargissent les audiences adressables là où la possession d'ordinateurs de bureau reste inférieure à 20 %. Les campagnes Performance Max de Google ont généré 18 % de conversions supplémentaires par dollar sur les emplacements mobiles par rapport aux ordinateurs de bureau au cours du premier semestre 2025, renforçant la préférence des annonceurs pour les stratégies créatives axées sur le mobile.
Transfert des budgets télévisés vers les plateformes de télévision connectée élargissant l'inventaire vidéo programmatique
Les dépenses de télévision linéaire aux États-Unis ont chuté de 8 % en glissement annuel en 2025, libérant 7 milliards USD qui ont migré vers des environnements de télévision connectée offrant un ciblage d'audience et des rapports en temps réel. Amazon a introduit des publicités sur Prime Video en 2024, ajoutant instantanément 200 millions de téléspectateurs avec publicités. Le chiffre d'affaires de la plateforme Roku a progressé de 16 % en 2025, les canaux programmatiques contribuant à 55 % des ventes publicitaires contre 42 % en 2023. Les annonceurs bénéficient d'une segmentation au niveau du foyer et de taux de complétion de 90 % que la diffusion hertzienne ne peut pas reproduire, accélérant le désabonnement au câble et pesant sur les marges des réseaux traditionnels.
Publicités vidéo immersives activées par la 5G accélérant les dépenses en Asie du Sud-Est
Les abonnements 5G en Asie du Sud-Est ont dépassé 150 millions en 2025, permettant des vidéos verticales haute définition et des essayages en réalité augmentée qui étaient limités par la bande passante en 4G.[2] TikTok a signalé un engagement 22 % plus élevé pour les publicités immersives en Indonésie par rapport aux unités standard dans le fil d'actualité. Le partenariat de Telkomsel avec Google permet un inventaire vidéo à accès gratuit, étendant la portée auprès des utilisateurs sensibles aux prix tout en préservant les données comportementales de première partie.[3] Cette convergence de la vitesse du réseau, des appareils riches en capteurs et des outils créatifs accroît l'appétit des marques pour les formats expérientiels en Asie du Sud-Est.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Perte de signal due à la suppression des cookies tiers dans l'UE compromettant le ciblage | -1.4% | Europe en tête, avec impact secondaire en Amérique du Nord et en Australie | Moyen terme (2 à 4 ans) |
| Taxes sur les services numériques au Royaume-Uni et en France comprimant les marges des plateformes | -0.8% | Royaume-Uni et France en premier lieu, expansion potentielle vers l'Allemagne et l'Italie | Court terme (≤ 2 ans) |
| Réglementations strictes sur la vie privée telles que le CCPA et le LGPD augmentant les coûts de conformité | -1.1% | Amérique du Nord (Californie), Amérique du Sud (Brésil), avec influence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Trafic frauduleux généré par des robots à base d'IA gonflant les CPM dans les marchés émergents | -0.9% | Marchés émergents en Asie, en Afrique et en Amérique du Sud, avec répercussions sur l'Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Perte de signal due à la suppression des cookies tiers dans l'Union européenne compromettant le ciblage
La suppression progressive des cookies tiers par Google a supprimé les identifiants intersites pour 65 % des internautes européens à mi-2025. L'IAB Europe a enregistré une baisse de 23 % des CPM programmatiques pour les éditeurs du web ouvert au cours du premier semestre 2025. Le chiffre d'affaires européen de Criteo a reculé de 11 % en glissement annuel au deuxième trimestre 2025, les partenariats de données commerciales n'ayant pas réussi à remplacer entièrement les cookies déterministes. Les API de Privacy Sandbox restent en dessous de 30 % d'adoption en décembre 2025, élargissant l'écart de performance entre les jardins clos et le web ouvert.
Taxes sur les services numériques au Royaume-Uni et en France comprimant les marges des plateformes
Les prélèvements de 2 % au Royaume-Uni et de 3 % en France sur le chiffre d'affaires brut de la publicité numérique ont extrait environ 1,2 milliard USD des opérateurs de plateformes en 2025. Les plateformes côté offre de plus petite taille telles que PubMatic et Magnite ont subi des baisses de 4 % à 6 % de leur résultat net, les contraignant à augmenter leurs tarifs pour les annonceurs ou à réduire les parts de revenus versées aux éditeurs. L'incertitude autour d'une taxe plus large à l'échelle de l'UE en 2027 retarde les investissements en infrastructure et pousse certains fournisseurs à délocaliser leurs entités juridiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format publicitaire :
la vidéo s'accélère à mesure que la monétisation des formats courts arrive à maturitéLa vidéo représentait 29 % des dépenses de 2025 et croît à un CAGR de 10,59 %, dépassant le marché global de la publicité en ligne. YouTube Shorts a enregistré 70 milliards de vues quotidiennes en 2025, et Alphabet a activé la monétisation mid-roll au deuxième trimestre, débloquant un nouvel inventaire.[4] Les unités intégrées au fil d'actualité de TikTok ont généré 14,5 milliards USD de chiffre d'affaires en 2024, en hausse de 35 % en glissement annuel. Les annonceurs intègrent des étiquettes de produits dans les images vidéo pour des achats en un seul clic, mêlant commerce et divertissement. La recherche a conservé une part dominante de 39,16 % en 2025 car les requêtes riches en intention convertissent deux à trois fois mieux que les emplacements interruptifs, bien que la croissance se modère à mesure que le volume de requêtes incrémentales plafonne. L'affichage fait face à des vents contraires structurels liés à la suppression des cookies, orientant les dépenses vers des emplacements contextuels qui affichent des CPM plus faibles. L'e-mail reste une niche pour les marques en vente directe aux consommateurs utilisant des listes propriétaires pour contourner les frais de plateforme, mais la saturation des boîtes de réception et le renforcement des filtres anti-spam limitent l'échelle.
Une deuxième vague d'innovation relie directement la vidéo aux données transactionnelles. La Fire TV d'Amazon intègre des superpositions achetables liées à la caisse Prime, tandis que Advantage+ de Meta génère des créations vidéo à la volée, réduisant le CPA de 12 % dans des études pilotes. À mesure que la vidéo fusionne avec le commerce et l'automatisation, la part du format dans la taille du marché de la publicité en ligne devrait continuer à s'élargir sur l'horizon de prévision.

Par plateforme :
la télévision connectée perturbe la télévision linéaire à mesure que l'adressabilité s'étendLe mobile a maintenu 63,79 % des dépenses en 2025 car les smartphones accompagnent les utilisateurs tout au long de la journée et génèrent un comportement multi-sessions. La part de la télévision connectée reste plus faible mais progresse à un CAGR de 11,09 %, la trajectoire de plateforme la plus rapide au sein du marché de la publicité en ligne. Prime Video d'Amazon a introduit des publicités auprès de 200 millions de téléspectateurs mondiaux, assouplissant temporairement les CPM de 12 % au premier trimestre 2024 avant que la demande ne rattrape. Roku a terminé 2024 avec 85 millions de comptes actifs, et Samsung Ads lit désormais les données de visionnage de 60 millions de téléviseurs intelligents en Amérique du Nord et en Europe. L'utilisation des ordinateurs de bureau diminue chez les jeunes cohortes qui privilégient la consommation axée sur le mobile, bien qu'elle conserve de la valeur pour les campagnes B2B en milieu professionnel. Les autres écrans tels que les jeux vidéo ou l'affichage numérique hors domicile ajoutent une portée incrémentale mais manquent de mesure unifiée, limitant pour l'instant les flux budgétaires.
Les solutions d'identité multi-écrans cherchent à relier l'exposition au niveau du foyer sur la télévision connectée au reciblage mobile. Le système d'exploitation Ventura de The Trade Desk offre un tableau de bord unique pour la planification sur l'affichage, l'audio et le streaming, simplifiant le flux de travail pour les annonceurs de taille moyenne entrant dans l'achat programmatique. À mesure que l'adressabilité s'améliore, la télévision connectée pourrait concurrencer le mobile pour les dollars incrémentaux, notamment pour les budgets vidéo de marque se déplaçant depuis la diffusion hertzienne.
Par secteur d'utilisation final :
le commerce de détail et l'e-commerce en tête à mesure que l'attribution se resserreLe commerce de détail et l'e-commerce représentaient 21,53 % des dépenses de 2025 et progresseront à un CAGR de 10,84 %, reflétant l'expansion des réseaux de médias de détail. Walmart Connect a réalisé 3,4 milliards USD de chiffre d'affaires au cours de l'exercice 2025, en hausse de 26 % en glissement annuel. Instacart Ads a dépassé 1 milliard USD en 2024, captant les budgets de marketing commercial directement au point d'achat. L'automobile a augmenté ses dépenses numériques de 14 % en 2025 pour lancer de nouveaux modèles de véhicules électriques en utilisant des vidéos à fort impact et des diffusions en direct qui contournent les concessionnaires traditionnels. Le secteur BFSI s'appuie sur des publicités axées sur le mobile pour promouvoir les services bancaires par application et les paiements sans contact. La santé reste réglementée en dehors des États-Unis, mais les applications de télémédecine créent des canaux conformes à la vie privée pour les messages spécifiques à certaines pathologies. Les secteurs sans données transactionnelles, tels que les médias de diffusion, font face à une compression des rendements, faisant de la connaissance commerciale de première partie le déterminant de la part future au sein du marché de la publicité en ligne.
Les détaillants étendent de plus en plus leurs données hors site. Sam's Club et Carrefour vendent des segments d'acheteurs dans les canaux de streaming et sociaux, produisant un contrôle de fréquence omnicanal. À mesure que l'attribution en boucle fermée devient la norme, la part du commerce de détail et de l'e-commerce dans la taille du marché de la publicité en ligne devrait continuer à progresser, comprimant les éditeurs qui ne peuvent pas égaler l'optimisation basée sur les achats.
Par modèle d'achat publicitaire :
les enchères en temps réel programmatiques étendent leur avance à mesure que l'automatisation s'approfonditLes enchères en temps réel programmatiques représentent déjà 54,28 % des dépenses de 2025 et affichent un CAGR de 11,22 %, renforçant l'automatisation comme flux de travail par défaut. La liquidité des enchères ouvertes permet aux annonceurs de longue traîne d'entrer avec des budgets inférieurs à 1 000 USD, bien que les petits acheteurs paient des CPM effectifs plus élevés que les cohortes d'entreprises qui négocient des remises sur volume. Le programmatique garanti séduit les campagnes de marque cherchant un placement dans du contenu premium à des tarifs fixes, mais croît plus lentement car l'offre est limitée et les éditeurs préfèrent les enchères maximisant le rendement. Les ordres d'insertion manuels se maintiennent pour les événements phares mais perdent des parts à mesure que les agences se numérisent. Les tableaux de bord en libre-service de Meta et Google simplifient la configuration des campagnes pour les PME mais transfèrent la charge créative sur les annonceurs, rendant les outils d'IA générative essentiels.
Les acteurs indépendants innovent pour concurrencer les jardins clos. L'IA Kokai de The Trade Desk utilise des grands modèles de langage pour corréler les signaux contextuels avec les modificateurs d'enchères, réduisant les impressions gaspillées de 18 % pour les pilotes automobiles. Magnite a affiché une croissance de 31 % en glissement annuel du chiffre d'affaires de la télévision connectée au troisième trimestre 2025, les applications de streaming ayant transféré l'inventaire invendu des accords directs vers les canaux programmatiques. À mesure que davantage d'impressions passent par des enchères automatisées, la part des enchères en temps réel programmatiques dans la part du marché de la publicité en ligne dépassera vraisemblablement 60 % avant 2031.
Analyse géographique
Marché de la publicité en ligne en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 35,19 % des dépenses de 2025, portée par les États-Unis où les dépenses par habitant ont atteint 650 USD et où Google, Meta et Amazon ont absorbé plus de 60 % des budgets. Le Canada a progressé de 9 % en 2025, grâce aux réseaux de fidélisation PC Optimum de Loblaw et Triangle Rewards de Canadian Tire. Le Mexique a avancé de 12 % alors que Mercado Libre monétisait les données des acheteurs. Si la réglementation sur la vie privée, telle que le California Consumer Privacy Act, alourdit les charges de conformité, les consommateurs à forte valeur soutiennent des CPM premium.
Marché de la publicité en ligne en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,37 %. La Chine a généré environ 120 milliards USD de revenus publicitaires en 2025, Taobao et Douyin combinant vidéo, commerce et paiements. L'Inde, l'Indonésie et le Vietnam s'appuient sur des utilisateurs exclusivement mobiles, permettant aux annonceurs de contourner les infrastructures de l'ère du bureau. Le Japon a réorienté ses budgets vers la télévision connectée, où NHK et Fuji Television ont lancé des services de streaming financés par la publicité. La Corée du Sud mise sur les écosystèmes de super-applications de Naver et Kakao. CartologyAI en Australie pousse l'audio programmatique tandis que la Nouvelle-Zélande s'inspire de ces modèles.
Marché de la publicité en ligne en Europe
L'Europe est confrontée à la suppression des cookies et aux taxes sur les services numériques qui freinent la monétisation du web ouvert. L'Allemagne, le Royaume-Uni et la France représentent 55 % des dépenses régionales. Le Royaume-Uni a tout de même progressé de 7 % en 2025, les marques se réfugiant dans les jardins clos.[5] La France a enregistré une croissance de 18 % de la télévision connectée grâce à l'insertion programmatique de publicités par Canal+. L'Italie et l'Espagne ont progressé respectivement de 9 % et 8 % dans le sillage du commerce mobile.
Marché de la publicité en ligne en Amérique du Sud
L'Amérique du Sud a progressé de 13 % en 2025, le Brésil représentant 60 % des dépenses régionales grâce à la croissance des médias de distribution de Mercado Libre et Magazine Luiza. L'Argentine a reculé de 5 % sous l'effet des tensions monétaires. Les dépenses par habitant, faibles à 85 USD, limitent le potentiel de hausse, et la télévision connectée est en retard en raison des lacunes en matière de haut débit.
Marché de la publicité en ligne au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique sont les plus petits marchés mais connaissent une expansion rapide. Les Émirats arabes unis et l'Arabie saoudite concentrent 70 % des dépenses au Moyen-Orient. La Turquie a progressé de 15 % en 2025 malgré la volatilité de la lire, et l'Afrique du Sud a augmenté de 11 % grâce aux placements publicitaires sur WhatsApp Business mobile. Les goulets d'étranglement infrastructurels freinent les formats à haute bande passante, mais la jeunesse démographique offre un potentiel à long terme au sein du marché de la publicité en ligne.
Paysage réglementaire
L'environnement réglementaire de la publicité en ligne se resserre autour de la confidentialité, de la transparence publicitaire et de la justification des allégations, ce qui alourdit la charge de conformité pour les annonceurs, les éditeurs et les intermédiaires de l'ad-tech. Dans l'Union européenne, le Digital Services Act (DSA) impose aux plateformes des obligations d'étiquetage et de transparence publicitaires, notamment l'obligation de divulguer des informations clés sur le ciblage publicitaire et les parties impliquées, avec des obligations renforcées pour les Très Grandes Plateformes en Ligne (VLOP) opérant à grande échelle (généralement au-delà de 45 millions d'utilisateurs mensuels dans l'UE). Par ailleurs, le règlement (UE) 2024/900 relatif à la transparence et au ciblage de la publicité politique (adopté en mars 2024) introduit des avis de transparence normalisés et des attentes de divulgation de type répertoire pour les publicités politiques en ligne, augmentant les exigences opérationnelles et de vérification pour les campagnes, les plateformes et les partenaires de vérification.
Le Royaume-Uni élabore son approche à travers des programmes tels que l'Online Advertising Taskforce (rapport d'avancement en 2025) et l'application continue de la confidentialité au titre du UK GDPR et du PECR. En mai 2026, l'Information Commissioner's Office (ICO) du Royaume-Uni a fourni un avis au Department for Science, Innovation and Technology (DSIT) concernant de nouvelles exceptions potentielles à la Regulation 6 du PECR (règles relatives aux cookies et au suivi similaire) pour la publicité en ligne, tout en notant que tout changement relatif au suivi reste soumis aux obligations du UK GDPR en matière de traitement des données personnelles. Aux États-Unis, la Federal Trade Commission (FTC) poursuit un cadre fondé sur des principes en vertu de la Section 5 du FTC Act (allégations véridiques, non trompeuses et étayées par des preuves) et des lignes directrices sur les recommandations et témoignages au titre du 16 CFR Part 255, façonnant les pratiques de divulgation dans la publicité d'influence, de performance et de marque.
Paysage concurrentiel
Le marché reste oligopolistique ; Google, Meta et Amazon ont capté environ 55 % des dépenses de 2025 en associant recherche, médias sociaux, commerce et streaming à des graphes de données de première partie inégalés. Les jardins clos intègrent serveur publicitaire, plateforme côté demande et outils de mesure, créant des coûts de changement élevés pour les annonceurs à la recherche d'une attribution en boucle fermée. Les entreprises indépendantes de technologie publicitaire telles que The Trade Desk, Magnite et PubMatic agrègent l'inventaire du web ouvert, mais leur potentiel de croissance dépend des éditeurs partageant des identifiants authentifiés à mesure que les cookies tiers disparaissent.
Les réseaux de médias de détail ajoutent un troisième pilier concurrentiel. Amazon, Walmart et Instacart disposent d'historiques de transactions qui offrent une attribution au niveau de l'unité de gestion des stocks indisponible pour les supports traditionnels. La technologie est le nouveau fossé : Advantage+ de Meta génère automatiquement des variantes publicitaires et a réduit le CPA de 12 % au troisième trimestre 2025, tandis que Kokai de The Trade Desk ajuste les enchères en fonction de la météo locale pour réduire le gaspillage de 18 %. Les fournisseurs plus petits dépourvus d'IA propriétaire font face à une compression des frais à mesure que les annonceurs se tournent vers des plateformes regroupant médias, création et analytique.
Les spécialistes régionaux progressent également. Tencent en Chine et Grab en Asie du Sud-Est intègrent des publicités dans des super-applications combinant messagerie, covoiturage et paiements, créant des jardins clos à l'échelle géographique. ByteDance intègre la caisse dans TikTok Shop sur 12 marchés, augmentant le ROAS de 18 % dans les pilotes. À mesure que les régimes de protection des données se renforcent, les plateformes qui possèdent des graphes de connexion restent les mieux positionnées pour capter des parts incrémentales au sein du marché de la publicité en ligne.
Leaders du secteur de la publicité en ligne
-
Google LLC
-
Meta Platforms Inc.
-
Amazon.com Inc. (Amazon Ads)
-
ByteDance Ltd. (TikTok)
-
Microsoft Corp. (LinkedIn, Bing Ads)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la publicité en ligne
- Google LLC
- Meta Platforms Inc.
- Amazon.com Inc. (Amazon Ads)
- ByteDance Ltd. (TikTok)
- Microsoft Corp. (LinkedIn, Bing Ads)
- Alibaba Group (Alimama)
- Tencent Holdings Ltd. (WeChat, Tencent Ads)
- Baidu Inc.
- Snap Inc.
- Pinterest Inc.
- X Corp. (Twitter)
- Spotify Technology S.A.
- Roku Inc.
- Comcast Corp. (FreeWheel)
- Samsung Ads
- Verizon Media (Yahoo)
- Adobe Inc.
- Oracle Advertising
- The Trade Desk Inc.
- Magnite Inc.
- Criteo S.A.
- Taboola Inc.
- PubMatic Inc.
Opportunités de marché et perspectives d'avenir
Le retail media et la mesure en circuit fermé continuent d'élargir la marge budgétaire pour les plateformes capables de relier l'exposition publicitaire aux résultats d'achat, comme l'illustrent Amazon Ads, Walmart Connect et Instacart Ads qui atteignent environ 50 milliards USD de dépenses annuelles combinées en 2025 dans le contexte de ce rapport. Cela soutient un espace vacant pour les extensions de retail media hors site et les flux de mesure interopérables permettant aux détaillants et aux annonceurs d'appliquer des segments d'acheteurs au-delà de l'inventaire détenu et exploité (par exemple, la vente de segments dans le streaming et le social pour soutenir le contrôle de fréquence omnicanal). Du côté de l'offre, les circuits programmatiques de la télévision connectée s'étendent à mesure que les offres publicitaires en streaming et l'insertion programmatique arrivent à maturité, mais la résolution d'identité et la mesure inter-écrans restent inégales selon les éditeurs, laissant une place aux couches d'activation et de mesure indépendantes.
La perte de signal liée à la confidentialité et les mandats de transparence modifient également la stratégie produit et les priorités d'investissement. En Europe, l'abandon des cookies et les exigences de transparence du DSA poussent les annonceurs vers les données propriétaires, la mesure basée sur le consentement, l'achat contextuel et la collaboration de type clean room, concentrant la valeur au sein des plateformes et éditeurs disposant d'un trafic authentifié. L'infrastructure et les capacités d'IA deviennent des contraintes pratiques et des zones d'opportunité : Meta a annoncé des plans de dépenses d'investissement très importants pour 2026 liés aux centres de données IA et à l'infrastructure cloud, et en juillet 2026 a annoncé une extension de son campus de centre de données de Richland Parish, en Louisiane, à 5 GW avec un investissement de 50 milliards USD, illustrant comment la disponibilité de la puissance de calcul peut influencer la latence des enchères, la modélisation et l'automatisation créative à grande échelle. En conséquence, la demande augmente pour les outils réduisant la friction créative et de mesure (optimisation créative dynamique, mesure de conversion modélisée et activation d'audience respectueuse de la confidentialité), tandis que les entreprises d'ad-tech de taille moyenne font face à des barrières plus élevées lorsque la profondeur de conformité et de calcul est absente.
Recent Industry Developments in Marché de la publicité en ligne
- Avril 2026 : Google a annoncé la transition des Dynamic Search Ads (DSA) vers les campagnes AI Max for Search, le changement devant entrer en vigueur en septembre 2026. Cette évolution consolide l'automatisation et le ciblage dans un flux de travail plus récent piloté par l'IA, obligeant les annonceurs et agences à mettre à jour les structures de campagne, les intrants créatifs et les pratiques de mesure pour l'achat sur les moteurs de recherche.
- Décembre 2025 : Google a activé les publicités vidéo générées par IA dans YouTube Shorts, réduisant le temps de cycle de production créative de plusieurs semaines à quelques heures. Cette itération plus rapide favorise une vélocité de test plus élevée pour la vidéo courte, et accroît la pression concurrentielle sur les annonceurs dépourvus d'automatisation créative interne.
- Avril 2024 : Amazon a introduit des publicités sur Prime Video, augmentant sensiblement l'inventaire mondial de streaming financé par la publicité en apportant des publicités à une large base de spectateurs. Cela a accéléré le transfert des budgets vidéo de marque vers la télévision connectée et soutenu une demande programmatique plus large pour l'offre de streaming premium.
Marché de la publicité en ligne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre la publicité payante diffusée via des appareils connectés à Internet, où les campagnes sont achetées et mesurées sur des bases tarifaires communes telles que le CPM, le CPC, le CPA ou des frais fixes. Il inclut les emplacements vendus via des outils en libre-service, des canaux programmatiques et des ordres d'insertion directs.
Exclusions du périmètre : les frais de production, les arrangements de troc avec des influenceurs et les inventaires d'affichage numérique hors domicile non connectés à Internet sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par format publicitaire
- Médias sociaux
- Moteur de recherche
- Vidéo
- Publicité display
- Par plateforme
- Mobile
- Ordinateur de bureau et portable
- Télévision connectée
- Autres plateformes
- Par secteur d'utilisation final
- Automobile
- Commerce de détail et e-commerce
- Santé et pharmacie
- BFSI
- Télécommunications
- Autres secteurs d'utilisation final
- Par modèle d'achat publicitaire
- Enchères en temps réel programmatiques
- Programmatique garanti
- Ordre d'insertion direct
- Libre-service
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du pool de dépenses et des canaux de diffusion qui rendent la publicité en ligne mesurable en termes monétaires. Nous nous appuyons sur des références publiques telles que les statistiques du commerce électronique de détail du recensement américain, l'Union internationale des télécommunications pour les indicateurs de connectivité, les comptes nationaux de l'OCDE pour l'intensité publicitaire par rapport au PIB, et la Banque mondiale pour les séries d'inflation et de taux de change.
Pour ancrer les hypothèses, des vérifications supplémentaires sont effectuées à partir des dépôts auprès de la SEC et des présentations aux investisseurs des principaux éditeurs numériques et intermédiaires de la technologie publicitaire, des retranscriptions d'appels de résultats, ainsi que des sites d'associations et de régulateurs réputés décrivant les règles publicitaires et les limites en matière de confidentialité. Lorsque des données financières structurées d'entreprises sont nécessaires, ou lorsque des signaux de brevets, des données commerciales au niveau des expéditions pour le matériel lié à la publicité, ou des détails de contrats et d'appels d'offres doivent être quantifiés, nous utilisons également des abonnements à des bases de données payantes approuvées pour ces cas d'usage précis. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, les recoupements et les clarifications.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour vérifier la cohérence des parts de canaux, de la progression des prix et des répartitions des modèles d'achat, car ceux-ci évoluent plus rapidement que la plupart des ensembles de données publics. Nous nous entretenons avec des équipes côté demande (spécialistes du marketing de marque et à la performance), des équipes côté offre (éditeurs et réseaux) et des prestataires de services. Ensuite, nous validons les différences entre l'APAC, l'EMEA et les Amériques afin que le mix final ne soit pas dominé par le modèle de canal et de monétisation d'une seule région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs de plus petite taille : 18 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction de la demande descendante où les budgets publicitaires totaux sont reconstitués à partir des signaux de dépenses en médias numériques, de la pénétration des utilisateurs d'Internet et des smartphones, et du transfert continu des médias hors ligne vers les formats en ligne. Les totaux sont ensuite répartis à l'aide d'indicateurs de mix observables tels que la part de la recherche par rapport à l'affichage et à la vidéo, l'utilisation mobile par rapport au bureau et à la télévision connectée, et la répartition entre le RTB programmatique, les ordres d'insertion directs et les achats en libre-service.
Pour éviter que les totaux ne dérivent, nous corroborons le résultat avec des approximations ascendantes sélectives, notamment des agrégations d'échantillons de revenus d'éditeurs, des vérifications de canaux sur les fourchettes de CPM et de CPC, et des vérifications volume-par-couverture (impressions, clics et vues de vidéos traduites par des taux de monétisation typiques). Lorsque les éléments ascendants sont incomplets, les lacunes sont comblées à l'aide de pondérations proxy issues de géographies comparables, puis ajustées après que les retours primaires confirment la direction et l'ampleur de l'écart.
Pour les prévisions, une analyse de scénarios est utilisée car les prix, les règles de confidentialité et le mix de plateformes peuvent évoluer par paliers plutôt que de manière progressive. Les facteurs les plus importants comprennent les tendances de la charge publicitaire numérique, les changements liés aux cookies et aux identifiants, les taux de croissance des médias de distribution, l'expansion de l'inventaire de télévision connectée, et les évolutions attendues des CPM et des CPC, qui sont examinés avec les personnes interrogées afin que les perspectives finales restent pratiques et explicables.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation et vérifications des écarts afin que le modèle reste traçable. Nous comparons les résultats avec des signaux indépendants tels que les tendances régionales des dépenses numériques, l'évolution des revenus des éditeurs et les changements de modèles d'achat, puis les anomalies sont examinées avant validation finale.
Si un écart significatif est constaté, l'équipe vérifie à nouveau les hypothèses, recontacte les répondants concernés et réexamine le calendrier des devises et le traitement de l'inflation pour éliminer les distorsions évitables. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels que des changements de politique affectant le suivi, des chocs importants de la demande ou des mouvements de prix soudains. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients disposent de la vue la plus récente et actualisée.
Estimation du marché de la publicité en ligne par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la publicité en ligne ne concordent pas toujours, car les limites de ce qui est comptabilisé peuvent être légèrement différentes, même lorsque le libellé semble identique. Les différences proviennent généralement de ce qui est inclus dans les dépenses publicitaires, de la manière dont les modèles d'achat sont traités, et de la question de savoir si des éléments adjacents comme les services de production sont intégrés dans le chiffre.
Le tableau montre également que le choix de l'année et le calendrier des devises peuvent élargir l'écart, car les prix et les volumes peuvent évoluer rapidement dans les domaines de la recherche, de la vidéo et de la télévision connectée. Certaines estimations s'appuient sur des définitions plus larges de la « publicité sur Internet » qui regroupent davantage de types d'activités, tandis que d'autres sont construites à partir de pools de dépenses médias mais appliquent des répartitions de canaux et des scénarios de croissance différents qui ne sont pas toujours vérifiés auprès des acteurs du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 323,74 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 566,58 milliards USD (2026) | Utilise un périmètre de dépenses publicitaires numériques plus large pouvant inclure des catégories de monétisation adjacentes et des définitions de plateformes plus étendues, ce qui élève le total par rapport à un pool de publicité en ligne strictement défini. |
| Éditeur professionnel B | 888,52 milliards USD (2026) | Présenté sous un cadre de publicité sur Internet pouvant inclure un ensemble plus large de revenus de promotion basés sur Internet et d'offres connexes, ce qui gonfle les totaux par rapport à un comptage plus étroit des médias payants. |
Le tableau met en évidence un écart lié au périmètre ; dans le modèle de Mordor Intelligence, la valeur est limitée aux publicités payantes diffusées sur des appareils connectés à Internet et exclut les frais de production, le troc avec des influenceurs et l'affichage numérique hors domicile non connecté à Internet, ce qui ramène le total 2026 en dessous des chiffres de dépenses plus larges. Avec les mêmes données de base visibles dans les données publiques, puis affinées par des vérifications primaires, le résultat reste équilibré et reproductible, et les utilisateurs peuvent retracer les changements jusqu'à des facteurs clairs de mix et de prix.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la publicité en ligne ?
Le marché de la publicité en ligne a atteint 323,74 milliards USD en 2026 et devrait croître jusqu'à 525,39 milliards USD d'ici 2031.
Quelle plateforme se développe le plus rapidement dans la publicité numérique ?
La télévision connectée est la plateforme à la croissance la plus rapide, progressant à un CAGR de 11,09 % jusqu'en 2031 à mesure que les services de streaming développent leurs niveaux avec publicités.
Pourquoi les réseaux de médias de détail attirent-ils davantage de dépenses publicitaires ?
Ils relient les impressions publicitaires aux passages en caisse confirmés au sein du même écosystème, offrant un retour sur investissement publicitaire trois à cinq fois supérieur à celui de l'affichage sur le web ouvert.
Comment la suppression des cookies tiers affecte-t-elle les annonceurs ?
La suppression des cookies en Europe a réduit les CPM programmatiques de 23 % pour les éditeurs du web ouvert, poussant les annonceurs vers les données de première partie au sein des jardins clos.
Quelle région offre le plus grand potentiel de croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 11,37 % grâce aux populations axées sur le mobile, aux écosystèmes de super-applications et à la hausse des revenus disponibles.
Quel rôle joue l'IA dans la publicité numérique ?
L'IA générative automatise la production créative et l'optimisation des enchères, réduisant le coût par acquisition de pourcentages à deux chiffres dans les premiers déploiements.