
Taille et part de marché des applications de fitness numérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
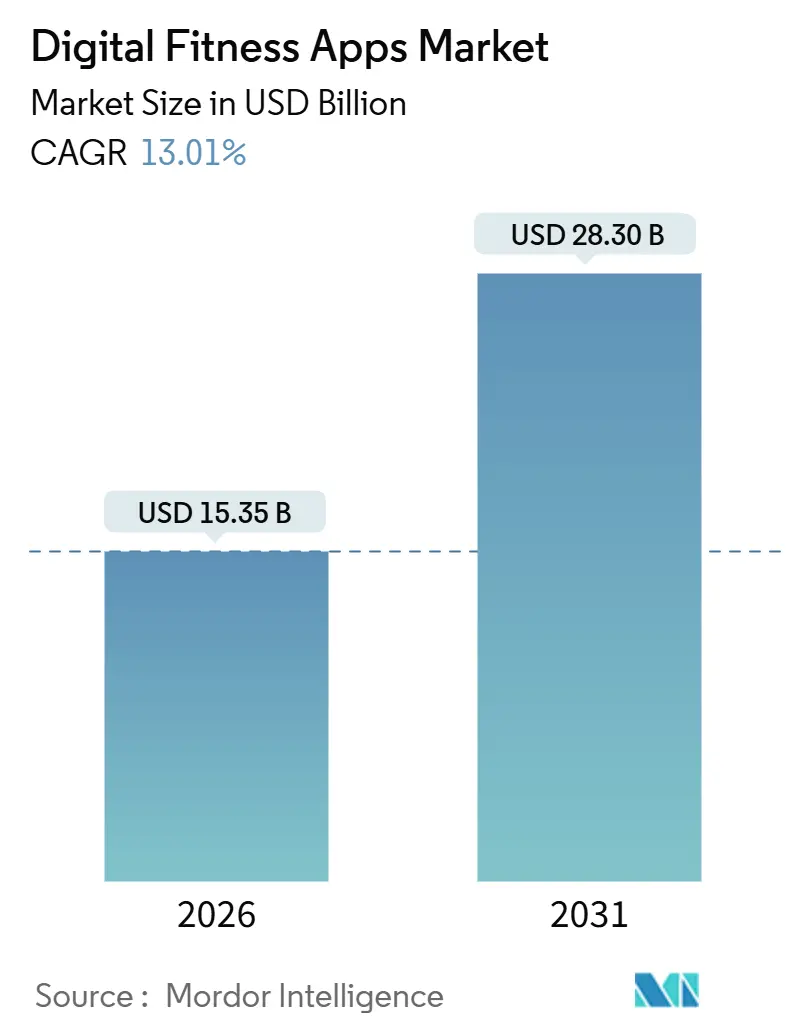
| Taille du Marché (2026) | 15.35 Milliards de dollars |
| Taille du Marché (2031) | 28.30 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.01 % |
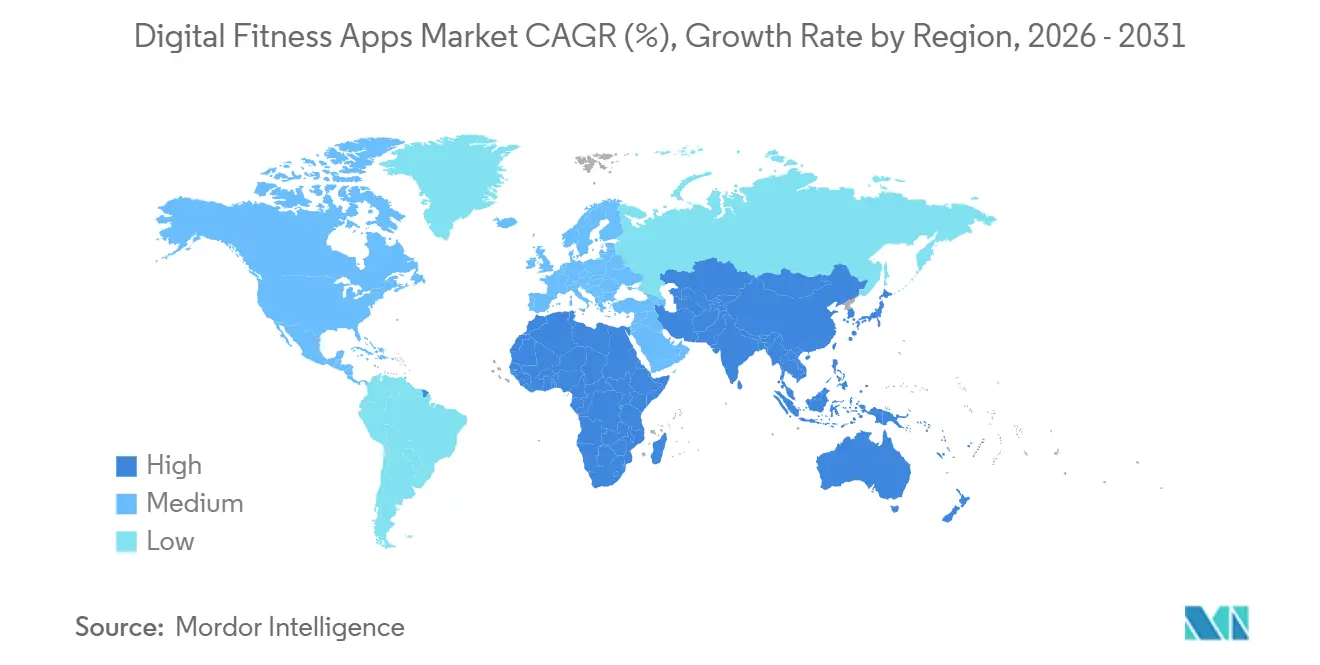
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
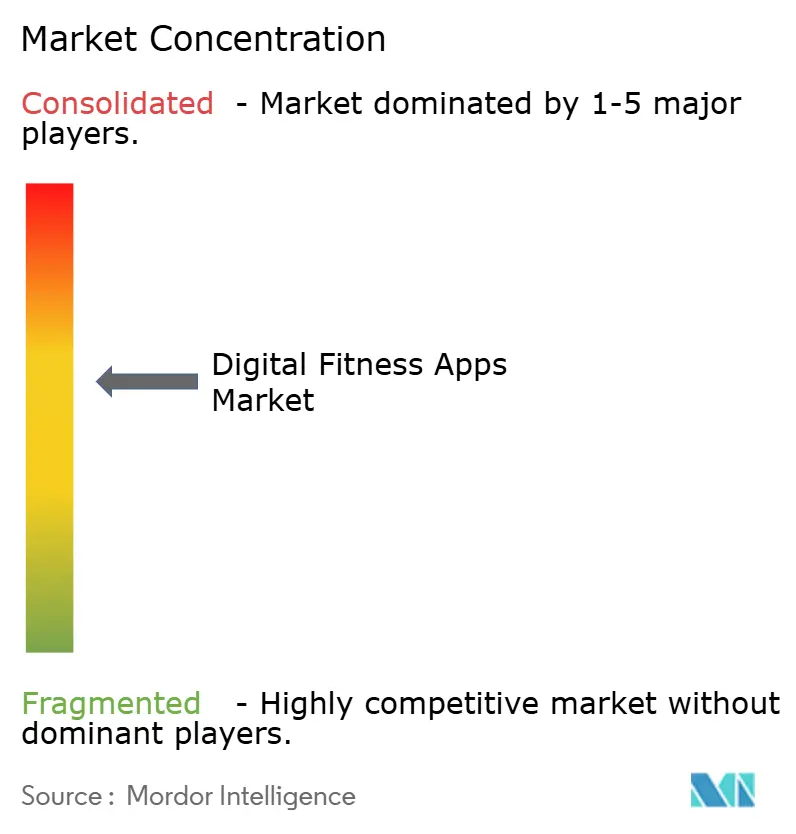
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des applications de fitness numérique par Mordor Intelligence
La taille du marché des applications de fitness numérique s'établit à 15,35 milliards USD en 2026 et devrait atteindre 28,30 milliards USD d'ici 2031, ce qui correspond à un TCAC de 13,01 % sur la période de prévision. L'alignement continu avec les thérapies amaigrissantes à base d'agonistes du récepteur GLP-1, les avancées rapides dans le coaching vocal par IA embarquée et l'expansion soutenue des avantages bien-être financés par les employeurs repositionnent les applications numériques, qui passent du statut d'accessoires lifestyle facultatifs à celui d'outils de santé préventive essentiels. Les fabricants de dispositifs qui intègrent des capteurs homologués par la FDA dans des montres, bagues et bracelets approfondissent les pipelines de données qui alimentent les modèles d'IA générative, améliorant la personnalisation en temps réel et augmentant les coûts de migration. Parallèlement, les assureurs et les employeurs auto-assurés prennent en charge des abonnements premium, protégeant les développeurs du taux de désabonnement volatile des consommateurs tout en renforçant les exigences de validation clinique. Un contrôle accru en matière de confidentialité des données et la hausse des coûts d'acquisition tempèrent l'élan, mais la pénétration soutenue du matériel et la convergence entre médicaments et logiciels maintiennent le marché des applications de fitness numérique sur une trajectoire de doublement d'ici 2031.
Principaux enseignements du rapport
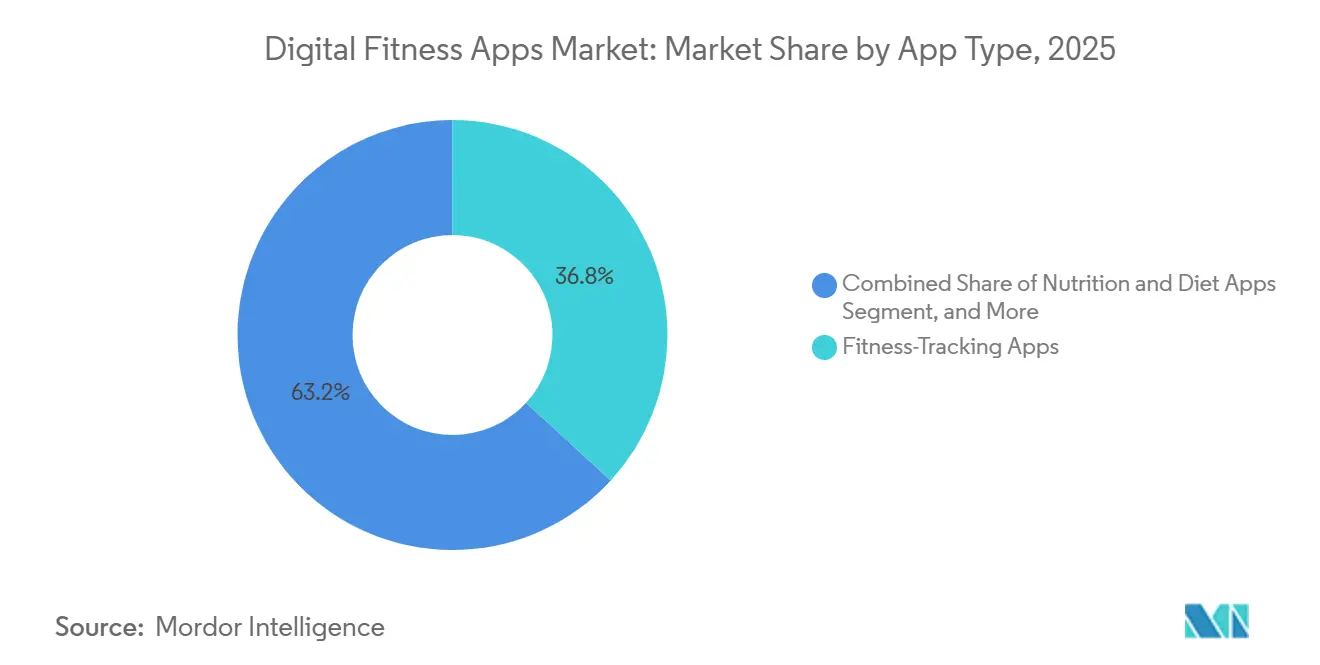
- Par type d'application, les applications de suivi de la condition physique ont dominé avec une part de chiffre d'affaires de 36,83 % en 2025, tandis que les offres dédiées à la fertilité et à la contraception se développent à un TCAC de 13,88 % jusqu'en 2031.
- Par plateforme, iOS a représenté 55,73 % de la base 2025, tandis que les titres natifs pour systèmes d'exploitation de wearables progressent à un TCAC de 14,67 % jusqu'en 2031.
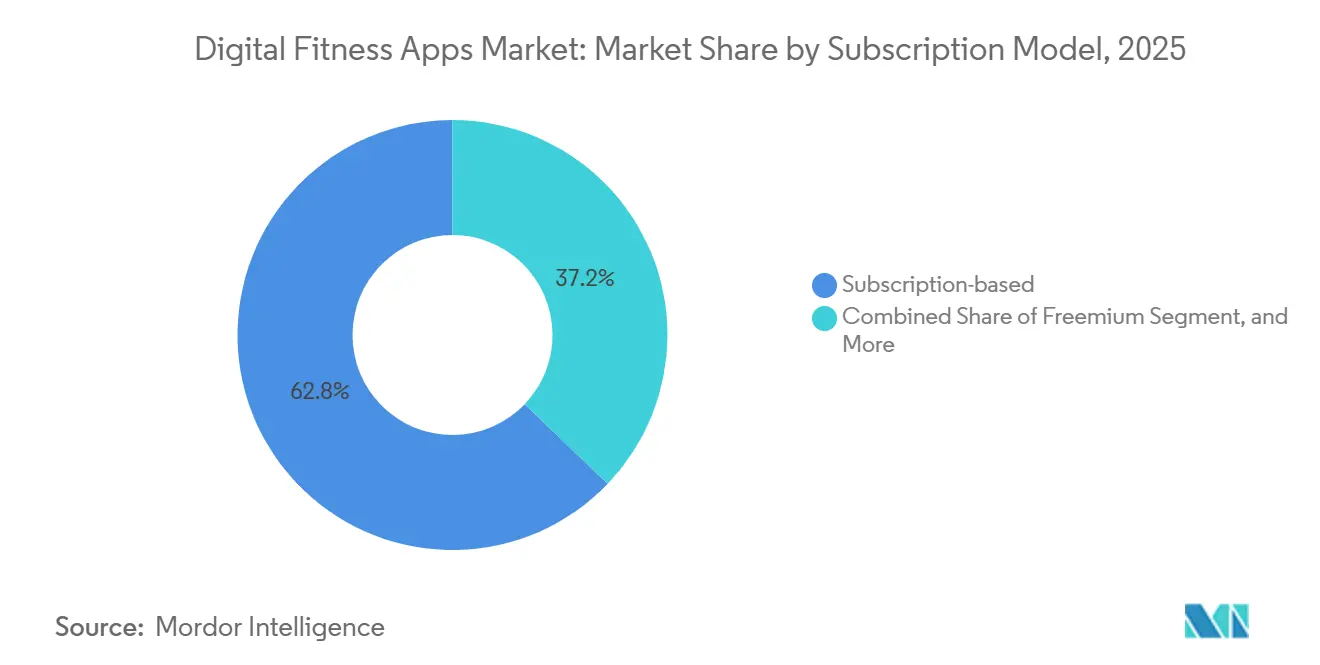
- Par modèle d'abonnement, les services par abonnement représentaient 62,83 % du chiffre d'affaires 2025, mais les offres freemium croissent à un TCAC de 14,89 % à mesure que l'efficacité d'acquisition s'érode.
- Par utilisateur final, les consommateurs individuels détenaient une part de 56,82 % en 2025, tandis que les prestataires de soins de santé et les assureurs affichent le TCAC le plus rapide, soit 14,78 %, sous l'effet de l'accélération du remboursement dans le cadre des soins fondés sur la valeur.
- Par zone géographique, l'Amérique du Nord a capturé 38,73 % de la part en 2025, tandis que la région Asie-Pacifique devrait mener le peloton avec un TCAC de 14,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des applications de fitness numérique
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (∼) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégrations avec les programmes amaigrissants à base d'agonistes du récepteur GLP-1 | +3.2% | Amérique du Nord, Europe, avec une adoption précoce dans les marchés urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Différenciation par le coaching vocal en IA générative | +2.8% | Mondial, avec une pénétration au niveau premium en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Hausse des incitations des assureurs et des employeurs pour le bien-être via les applications | +2.5% | Amérique du Nord, Europe, avec des programmes pilotes au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Pénétration explosive des smartphones et des wearables | +2.1% | Cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Gamification et effets de réseau dans le fitness social | +1.3% | Mondial, avec le taux d'engagement le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de fitness pour les seniors de la cohorte des 55 ans et plus | +1.1% | Amérique du Nord, Europe, Japon, avec un intérêt émergent en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégrations avec les programmes amaigrissants à base d'agonistes du récepteur GLP-1
Les thérapies sur ordonnance basées sur le sémaglutide et le tirzépatide sont intégrées aux principales plateformes, associant des outils d'observance médicamenteuse à un coaching d'activité physique. WeightWatchers a commencé à délivrer des prescriptions d'agonistes du récepteur GLP-1 au sein de son application, orientant ses membres vers des prestataires de télésanté et simplifiant la livraison à domicile. Apple Fitness+ a ajouté des programmes d'entraînement synchronisés avec les calendriers de dosage, atténuant le risque de perte musculaire signalé par les endocrinologues. Omada Health a élargi sa voie remboursée de prévention du diabète afin d'inclure un accompagnement aux agonistes du récepteur GLP-1, transférant la charge financière des utilisateurs vers les assureurs. L'intégration de la pharmacothérapie élève les applications au rang de coordinateurs de soins hybrides, allonge les cycles d'engagement bien au-delà de l'horizon typique de désabonnement à 90 jours, et débloque des financements d'assureurs jusqu'alors réservés aux consultations cliniques.
Différenciation par le coaching vocal en IA générative
Les grands modèles de langage transforment les tutoriels statiques en dialogues bidirectionnels qui ajustent la forme, l'intensité et les intervalles de repos en temps réel. Le Coach de WHOOP exploite GPT-4 pour analyser les données de récupération nocturne et émettre des invites en temps réel pendant l'exercice. L'intégration de Gemini dans Fitbit ajoute des questions-réponses conversationnelles, en ancrant les réponses dans des données scientifiques évaluées par des pairs.[1]Umar Shakir, "Fitbit intègre l'IA Gemini," The Verge, theverge.com L'intelligence athlétique de Strava estime l'allure le jour de la course en utilisant des comparaisons de cohortes. L'interaction vocale libère les utilisateurs des coups d'œil à l'écran, réduit l'écart avec les entraîneurs humains et comprime les coûts de coaching, tout en générant des ensembles de données comportementales granulaires qui enrichissent les moteurs de personnalisation.
Hausse des incitations des assureurs et des employeurs pour le bien-être via les applications
Les payeurs évoluent au-delà du remboursement passif vers une subvention proactive. UnitedHealthcare verse désormais jusqu'à 1 000 USD par an aux membres qui atteignent des objectifs d'activité suivis via des wearables connectés. JPMorgan Chase prend en charge les abonnements à Peloton et Calm pour 250 000 employés après avoir observé une baisse de 12 % des absences liées à la santé mentale. Aetna finance le programme de prévention du diabète de Noom, sous réserve de taux de complétion sur 16 semaines. Les subventions transfèrent le risque de coût aux dépens des consommateurs, élargissent les revenus des licences d'entreprise et créent des contrats pluriannuels qui atténuent le taux de désabonnement, mais elles intensifient la demande de validation clinique et de conformité à la loi HIPAA.
Pénétration explosive des smartphones et des wearables
Les expéditions mondiales de montres connectées ont enregistré une croissance significative en termes d'unités en 2024, une progression du matériel qui alimente des boucles de données continues dans les applications. L'Apple Watch Series 10 a obtenu l'approbation de la FDA pour la détection de l'apnée du sommeil, requalifiant le dispositif en moniteur de grade diagnostique.[2]Équipe du Newsroom d'Apple, "L'Apple Watch Series 10 introduit la détection de l'apnée du sommeil," apple.com Le Galaxy Ring de Samsung, au prix de 399 USD, offre un suivi des signes vitaux en continu dans un format bague, facilitant l'observance chez les utilisateurs qui trouvent les objets portés au poignet encombrants. Garmin a révélé que 80 % de ses wearables de 2024 synchronisaient des données avec des applications tierces, soulignant le rôle des API ouvertes dans la découverte d'applications. Une portée des capteurs plus approfondie enrichit les modèles d'IA, améliore la précision et réduit les frictions, alimentant directement la rétention et les ventes additionnelles premium.
Analyse de l'impact des freins*
| Frein | Impact (∼) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des réglementations en matière de confidentialité des données (RGPD, DMA, ADPPA) | -1.8% | Europe (RGPD, DMA), Amérique du Nord (propositions ADPPA), avec des répercussions en Asie-Pacifique | Court terme (≤ 2 ans) |
| Fatigue des applications post-pandémie et baisse de la rétention | -1.5% | Mondial, avec un impact le plus marqué en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Hausse des coûts d'acquisition de clients sur des canaux publicitaires saturés | -0.9% | Mondial, avec l'inflation du CAC la plus élevée en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Écarts de précision par rapport aux wearables de grade clinique | -0.7% | Mondial, avec une surveillance réglementaire concentrée en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des réglementations en matière de confidentialité des données
Les régulateurs resserrent leur supervision autour des données de télémétrie de santé sensibles. La Commission irlandaise de protection des données a infligé à Meta une amende de 91 millions EUR (98 millions USD) en 2024 pour mauvaise gestion des données de fitness. La loi sur les marchés numériques de l'Union européenne interdit aux contrôleurs d'accès de pré-installer leurs propres applications, obligeant Apple et Google à se concurrencer sur le mérite.[3]Direction générale de la concurrence de la Commission européenne, "La loi sur les marchés numériques entre en vigueur," ec.europa.eu La législation américaine proposée imposerait un consentement explicite pour le partage des données, un obstacle que 40 % des utilisateurs refusent lorsqu'ils y sont invités. La conformité alourdit les charges d'ingénierie, complique la personnalisation multiplateforme et pousse les développeurs de taille modeste vers une consolidation.
Fatigue des applications post-pandémie et baisse de la rétention
Les pics de téléchargements initiaux de l'ère des confinements se sont avérés éphémères. La rétention à 30 jours pour la plupart des applications de santé est tombée à 3-8 % en 2024. La fidélisation au premier jour oscille entre 30-35 %, glissant en dessous de 2 % de conversion payante en l'espace d'un mois. Les abonnés au fitness connecté de Peloton sont passés de 3 millions en 2023 à 2,9 millions au troisième trimestre de l'exercice 2024, entraînant un refinancement de la dette de 1,4 milliard USD et un pivot stratégique vers les contenus et les formules entreprises. La réduction des fenêtres d'engagement oblige à un onboarding frontal intensif, mais des invites trop agressives risquent de provoquer des réactions négatives, amplifiant le taux de désabonnement et la hausse du CAC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'application : les autorisations réglementaires propulsent les applications de fertilité
Les applications de fertilité et de contraception, bien qu'elles représentent une part plus modeste du marché des applications de fitness numérique, progressent à un CAGR de 13,88 %, dépassant la domination de 36,83 % détenue par les trackers de fitness en 2025. Le moteur d'ovulation certifié CE de Flo Health permet aux assureurs européens de rembourser les abonnements, tandis que le protocole homologué par la FDA de Natural Cycles a attiré 2,5 millions d'utilisateurs payants en 2024. L'intégration avec les capteurs de température de l'Apple Watch et de la Samsung Galaxy Ring améliore la précision des prédictions jusqu'à 95 %, alignant les résultats des applications sur les références cliniques. La taille du marché des applications de fitness numérique pour les solutions de fertilité s'approfondit à mesure que les employeurs intègrent ces outils dans leurs budgets d'avantages liés à la fertilité, rattachant les revenus d'abonnement aux portefeuilles d'entreprise. L'intensité concurrentielle dans les trackers génériques pousse à la consolidation des fournisseurs, tandis que les voies réglementaires dans les applications de fertilité créent des avantages défensifs.
La fonctionnalité clinique élève également le potentiel de remboursement dans d'autres catégories. Les applications de régime et de nutrition associent les programmes de réduction progressive des GLP-1 à des tableaux de bord macronutritionnels, tandis que des marques de méditation telles que Calm obtiennent des contrats d'entreprise en regroupant des indicateurs de gestion du stress. Les trackers de sommeil et de posture s'appuient sur des programmes d'assureurs qui récompensent les jalons biométriques, prolongeant les parcours utilisateurs au-delà de l'horizon habituel de 90 jours. À l'inverse, les applications de journal d'entraînement pures, sans ancrage clinique, peinent à se différencier face aux géants des écosystèmes qui subventionnent les abonnements par la vente d'appareils. Dans l'ensemble, la progression réglementaire et l'alignement sur les dispositifs médicaux reconfigurent la hiérarchie des types d'applications au sein du marché des applications de fitness numérique.


Par plateforme : les systèmes d'exploitation natifs pour wearables étendent l'utilité
iOS a conservé une part de 55,73 % en 2025, mais les instances watchOS et Wear OS progressent à un taux de 14,67 % jusqu'en 2031 à mesure que le traitement se déplace directement sur le poignet. L'application Vitals de watchOS 11 d'Apple affiche les déviations nocturnes de la variabilité de la fréquence cardiaque (VFC) et du rythme respiratoire, incitant les utilisateurs à adopter des comportements préventifs sans intervention du téléphone. Wear OS 5 de Google a amélioré l'autonomie de la batterie de 20 %, un seuil qui rend le suivi sur plusieurs jours réaliste pour les cohortes Android. Le score d'énergie de Samsung agrège les signaux de sommeil, d'activité et de fréquence cardiaque en un indice de forme, traduisant des biomarqueurs complexes en une seule métrique exploitable.
La part de marché des applications de fitness numérique évolue parallèlement à ces tendances de systèmes d'exploitation, car les capteurs en continu alimentent les modèles d'IA en données plus riches, renforçant les cycles de personnalisation qui attachent les utilisateurs à des lignes de matériel spécifiques. Les applications web non natives sont à la traîne, limitées par les autorisations de capteurs et l'absence de traitement en arrière-plan. Pour les développeurs, la création native déverrouille l'inférence sur l'appareil et simplifie la conformité en matière de confidentialité en conservant les données brutes en local. Par conséquent, les feuilles de route axées sur les wearables occupent une place de plus en plus centrale dans les discussions sur la monétisation au sein du secteur des applications de fitness numérique.
Par modèle d'abonnement : la stratégie freemium équilibre les pressions liées au CAC
Les formules d'abonnement ont capturé 62,83 % du chiffre d'affaires en 2025, mais les cohortes freemium progressent à un TCAC de 14,89 % à mesure que les coûts d'acquisition bondissent de 40 à 60 % sur des canaux publicitaires saturés. Strava convertit 1,7 % d'une base de 150 millions d'utilisateurs en niveaux payants, générant tout de même 275 millions USD en 2024 grâce à des fonctionnalités à valeur ajoutée telles que les classements de segments. Les 200 millions de téléchargements de MyFitnessPal alimentent un entonnoir de vente additionnelle pour son forfait annuel à 80 USD, couvrant la planification des repas et l'analyse des macronutriments.
L'expansion de la taille du marché des applications de fitness numérique repose sur l'équilibre entre la portée gratuite et les charges d'infrastructure. Les licences d'entreprise offrent une couverture, Cigna finançant l'accès à Headspace pour 16 millions de membres et obtenant une baisse de 8 % des demandes de remboursement en santé mentale. Les niches à paiement unique persistent, mais leur flux de trésorerie limité contraint la vélocité des fonctionnalités. À mesure que l'inflation du CAC persiste, les modèles économiques freemium qui exploitent les données comportementales pour alimenter les moteurs d'IA sont en passe de dominer, notamment pour les acteurs bien capitalisés.
Par utilisateur final : les entités de santé développent les prescriptions numériques
Les utilisateurs individuels représentaient encore 56,82 % de la base 2025, mais les prestataires de soins de santé et les assureurs s'accélèrent à un TCAC de 14,78 %, positionnant ce canal comme le moteur de croissance à long terme. Le modèle de récompense par pas d'UnitedHealthcare a versé 1 000 USD par membre conforme, prouvant que les incitations ciblées peuvent modifier les résultats actuariels. Les contrats par membre et par mois d'Omada Health couvrent désormais 10 millions de vies assurées, illustrant la scalabilité des thérapeutiques numériques de grade clinique.
Pour le marché des applications de fitness numérique, l'adoption par les prestataires modifie les calendriers de développement produit, en mettant au premier plan la conformité HIPAA, les liens interopérables avec les dossiers médicaux électroniques (DME) et les données d'essais contrôlés randomisés. Les plateformes qui satisfont à ces exigences bénéficient de contrats pluriannuels et d'un taux de désabonnement réduit. Entre-temps, les studios de fitness s'appuient sur des applications en marque blanche pour rester connectés aux membres hors site, en utilisant l'infrastructure de Mindbody dans 60 000 établissements. Les deux vents favorables que sont l'aval des assureurs et les budgets bien-être des entreprises ancrent une évolution durable de la composition des utilisateurs finaux, au détriment des approches purement orientées consommateurs.
Analyse géographique
L'Amérique du Nord a conservé 38,73 % du chiffre d'affaires 2025, portée par les subventions Medicare Advantage et les mandats des employeurs qui intègrent les abonnements numériques dans les packages d'avantages sociaux. Les seniors américains interagissent avec les modules de prévention des chutes de SilverSneakers, tandis qu'Apple Fitness+ enrichit sa bibliothèque « Adultes plus âgés » pour capter les mêmes flux de remboursement. La croissance au Canada reste centrée sur les zones urbaines en raison d'une couverture internet à haut débit inégale dans les zones rurales, et la classe moyenne mexicaine en expansion adopte les plateformes de santé via des écosystèmes mobiles en premier.
L'Asie-Pacifique est la région qui progresse le plus rapidement, avec un TCAC de 14,66 % jusqu'en 2031. L'Inde et l'Indonésie sautent l'étape de l'informatique de bureau, adoptant des plateformes de santé centrées sur le mobile qui prospèrent sur des smartphones Android à bas coût. WeChat Sports de Tencent Holdings Ltd. a réuni 300 millions d'utilisateurs mensuels en intégrant des fils d'activité dans une super-application du quotidien, et la domination matérielle menée par Samsung en Corée du Sud garantit la pré-installation de Samsung Health sur les deux tiers des appareils domestiques. Les marchés émergents de l'ASEAN tels que la Thaïlande et le Vietnam prennent de l'élan à mesure que la couverture 4G s'élargit et que la facturation par opérateur débloque la conversion aux applications payantes sans carte de crédit.
L'Europe représente 22 % de la valeur 2025, l'Allemagne, le Royaume-Uni et la France représentant 60 % des dépenses régionales. La loi sur les marchés numériques nivèle le champ de découverte pour les acteurs de taille moyenne en interdisant les installations par défaut, améliorant la visibilité pour des marques telles que Strava. Le Moyen-Orient et l'Afrique sont en retrait en raison des frictions liées aux coûts des données, mais des poches d'opportunités existent, notamment le fonds Vision 2030 de l'Arabie saoudite de 500 millions USD qui finance des projets pilotes de télésanté. Les packs de données groupés par opérateur en Afrique du Sud incluant des applications de fitness illustrent un modèle émergent pour les marchés sensibles aux prix.

Paysage réglementaire
Les applications de fitness numérique se situent entre les fonctionnalités de bien-être grand public et la santé numérique réglementée, si bien que la formulation des allégations et le traitement des données constituent les principaux leviers de conformité. Aux États-Unis, la Food and Drug Administration (FDA) a mis à jour en janvier 2026 ses lignes directrices General Wellness: Policy for Low Risk Devices, précisant dans quels cas les fonctionnalités de bien-être à faible risque peuvent rester hors du champ de la surveillance des dispositifs médicaux, tandis que les allégations diagnostiques de qualité médicale rapprochent les produits de la réglementation de la FDA. Cette frontière devient de plus en plus pertinente à mesure que les fabricants de montres et de bagues intègrent des capacités de détection homologuées par la FDA (par exemple, la détection de l'apnée du sommeil sur Apple Watch) et que les applications ajoutent des fonctions de coaching pouvant être interprétées comme des conseils cliniques.
Les obligations en matière de confidentialité et de cybersécurité influencent également l'architecture des produits et le choix des partenaires. En Europe, l'application du RGPD continue d'accroître la sensibilité entourant les données télémétriques liées au fitness et à la santé, tandis que le Digital Markets Act (DMA) modifie la dynamique de distribution et d'applications par défaut pour les contrôleurs d'accès, ce qui affecte la manière dont les grands écosystèmes regroupent ou promeuvent les services de fitness. En pratique, les éditeurs d'applications font face à un contrôle parallèle des organismes de protection des consommateurs (par exemple, la Section 5 de la FTC aux États-Unis pour les pratiques de données trompeuses) et des réglementations sur les données de santé lorsqu'ils opèrent avec des entités couvertes par HIPAA, ce qui augmente la prime de conformité pour les déploiements financés par les assureurs et les prestataires de soins.
Analyse de la chaîne de valeur
En amont, la chaîne de valeur dépend des écosystèmes de capteurs et d'appareils (montres intelligentes, bagues, bracelets), des systèmes d'exploitation (iOS, Android, watchOS, Wear OS) et des couches de connectivité qui capturent les biométriques en continu. En milieu de chaîne, les développeurs d'applications de fitness numérique ingèrent et normalisent les biosignaux spécifiques aux appareils, appliquent des analyses et du coaching par IA, et gèrent l'identité, le consentement et les contrôles de sécurité, en s'appuyant de plus en plus sur le traitement sur l'appareil pour réduire l'exposition en matière de confidentialité. Les contenus et les leviers d'engagement (bibliothèques d'entraînements, intégration et licences musicales, fonctionnalités communautaires) différencient les offres, tandis que les boutiques d'applications et les préinstallations OEM restent des points de distribution importants.
En aval, les acheteurs d'entreprise (employeurs), les assureurs et les prestataires de soins de santé représentent une part plus importante de l'adoption payante et ajoutent des besoins d'intégration aux flux de travail cliniques, tels que le formatage compatible avec les DSE et la traçabilité. Les frictions se concentrent autour de formats de données incohérents entre les appareils, d'exigences de sécurité plus élevées et de demandes de validation qui ralentissent la mise à l'échelle pour les petits développeurs. Les modèles hybrides qui connectent les applications à des services hors ligne (comme les réseaux de salles de sport utilisant les données des membres pour réduire les coûts d'acquisition) étendent la chaîne en combinant l'engagement numérique avec l'exécution physique et les partenariats locaux.
Paysage concurrentiel
Le marché des applications de fitness numérique reste modérément fragmenté, mais les géants des écosystèmes de dispositifs resserrent leur part. Apple regroupe Fitness+ dans un jardin clos iOS et utilise la puce A18 pour l'inférence sur l'appareil, atténuant les préoccupations en matière de confidentialité. Samsung recherche la crédibilité clinique grâce à la détection de l'apnée du sommeil homologuée FDA sur Galaxy Watch et positionne le Galaxy Ring pour les utilisateurs qui n'aiment pas porter un dispositif au poignet. Alphabet intègre l'IA Gemini à travers Google Fit et Fitbit, associant des API ouvertes à des nudges premium basés sur l'IA.
Les spécialistes creusent toujours des niches défendables. Le bundle matériel et logiciel mensuel à 30 USD de WHOOP élimine les dépenses d'investissement initiales, séduisant les athlètes sérieux en quête d'analyses de récupération. Strava entretient des effets de réseau via 5,3 millions de participants annuels aux défis de groupe, et Zwift fusionne le cyclisme avec des mécaniques de jeu pour tripler la rétention par rapport aux sorties en solitaire. Des opportunités dans des espaces inoccupés persistent dans les contenus de fitness pour seniors et dans les thérapeutiques numériques pour les maladies chroniques, où Omada Health et Livongo poursuivent des voies d'homologation FDA que de nombreuses applications grand public évitent en raison des coûts réglementaires.
Le pouvoir de fixation des prix est corrélé aux capteurs propriétaires et à la validation clinique. Les fournisseurs sans infrastructure matérielle s'appuient sur des données de plateforme ouverte, que la loi sur les marchés numériques menace de restreindre. Les développeurs de taille moyenne cherchent à être acquis par des grands acteurs du matériel ou des assureurs désireux de s'approprier les points de contact d'engagement. L'équilibre concurrentiel oscille donc entre le regroupement horizontal de plateformes et l'intégration verticale qui s'étend aux couches du dispositif, des données et du contenu.
Leaders du secteur des applications de fitness numérique
Apple Inc.
Alphabet Inc. (Google Fit)
Fitbit LLC (Google)
Nike Inc.
Adidas AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité majeure réside dans la convergence de l'engagement fitness avec des parcours cliniquement adjacents qui soutiennent le paiement par des tiers. Les preuves actuelles du marché comprennent des programmes de subvention par les assureurs et les employeurs, notamment les incitations à l'activité d'UnitedHealthcare et le financement d'abonnements premium par de grands employeurs, ce qui déplace la monétisation d'un taux de désabonnement des consommateurs volatil vers des revenus basés sur des contrats. Ces modèles relèvent également le niveau d'exigence en matière de contrôles de confidentialité, de posture de sécurité et de résultats mesurables. Les applications de fertilité et de contraception fournissent une deuxième preuve de concept, où les homologations réglementaires peuvent soutenir des canaux de remboursement défendables grâce à des approches marquées CE et homologuées par la FDA qui rapprochent les applications des soins réglementés.
Un autre espace blanc est la personnalisation premium fondée sur l'IA et des flux de capteurs plus riches, en particulier à mesure que les applications natives des systèmes d'exploitation portables se développent et que les écosystèmes consolident les centres de données. L'activité de consolidation de Google en 2026 autour de Fitbit vers une orientation plus large de Google Health, ainsi que l'expansion continue du programme Fitness+ d'Apple, reflètent l'investissement des plateformes dans le coaching par IA, la télémétrie appareil-application et les offres groupées d'abonnement. Pour les petits développeurs, l'opportunité se concentre sur des couches de données interopérables (normalisant les biosignaux multi-appareils dans des formats prêts pour l'entreprise), des architectures orientées confidentialité qui réduisent la circulation des données brutes, et des partenariats qui comblent les lacunes de capacités (comme les licences musicales, l'analyse du mouvement et l'infrastructure sécurisée) sans nécessiter une propriété complète de la pile technologique.
Développements récents du secteur
- Mai 2026 : Transition de l'application mobile Fitbit vers l'application Google Health, avec consolidation effective au 19 mai 2026. La transition consolide les plateformes de santé et l'interopérabilité des données. Renforce l'écosystème Google Health et la propriété des données utilisateur, intensifiant la concurrence avec Apple Fitness+.
- Mai 2026 : Lancement du Fitbit Air, un tracker portable sans écran ; la précommande a débuté le 7 mai 2026 ; disponibilité en magasin aux États-Unis le 26 mai 2026. L'expansion du matériel portable s'intègre à une application de santé unifiée. Élargit la portée du produit et améliore la capture des données portables pour le coaching par IA au sein de l'écosystème Google Health.
- Mai 2026 : Rebranding de Fitbit Premium en Google Health Premium, intégrant les capacités du Google Health Coach alimenté par l'IA. Ce changement crée une offre premium au niveau de la plateforme au sein de l'écosystème Google Health. Renforce la personnalisation et l'engagement pilotés par l'IA, consolidant la fidélité à l'écosystème face aux concurrents.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les applications de fitness numérique destinées aux consommateurs et aux employeurs, qui soutiennent des programmes d'exercice, de coaching, de suivi ou de bien-être sur smartphones et appareils connectés, incluant les abonnements payants, les achats intégrés et la monétisation par la publicité le cas échéant.
Exclusions du périmètre : Nous excluons les ventes de matériel pur (appareils connectés et équipements domestiques) ainsi que les adhésions à des salles de sport ou studios en présentiel, sauf lorsqu'elles sont regroupées et comptabilisées en tant que revenus d'application.
Aperçu de la Segmentation
- Par type d'application
- Applications de suivi de la condition physique
- Applications de nutrition et de régime alimentaire
- Applications de méditation et de bien-être mental
- Applications de fertilité et de contraception
- Applications de médicaments et de rappel de pilules
- Autres applications de bien-être (sommeil, posture, etc.)
- Par plateforme
- iOS
- Android
- Application web / progressive
- Systèmes d'exploitation natifs pour wearables (watchOS, Wear OS, etc.)
- Par modèle d'abonnement
- Freemium
- Abonnement payant
- Achat unique
- Licence d'entreprise
- Par utilisateur final
- Consommateurs individuels
- Programmes de bien-être en entreprise
- Centres et studios de fitness
- Prestataires de soins de santé et assureurs
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier les modes de monétisation des applications et établir la première estimation de la demande régionale. Nous nous sommes appuyés sur des sources publiques réputées telles que l'Organisation mondiale de la Santé, les statistiques de santé de l'OCDE, les Centres américains pour le contrôle et la prévention des maladies, et les orientations de la FDA américaine en matière de santé numérique, afin de comprendre les facteurs d'utilisation du fitness et du bien-être, ainsi que les signaux de conformité qui influencent le positionnement et la commercialisation des applications de bien-être.
Pour relier la demande aux résultats payants, nous avons examiné les rapports de catégories des boutiques d'applications et les commentaires publics issus de l'analyse mobile, ainsi que les dépôts de documents d'entreprise, les présentations aux investisseurs et la couverture presse expliquant la tarification des abonnements, le taux d'attrition et les feuilles de route produits. Pour les vérifications complémentaires, nous avons utilisé des sources d'abonnement payant fournissant des données financières et des renseignements sur les entreprises, des actualités et données financières, ainsi que des bases de données de brevets pour confirmer les cycles de financement et l'innovation en matière de fonctionnalités. Ces sources documentaires sont illustratives plutôt qu'exhaustives, et d'autres ensembles de données et documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la clarification de la manière dont les revenus sont comptabilisés selon les modèles d'abonnement, de conversion freemium vers payant et de remboursement par les entreprises dans le cadre du bien-être au travail. Nous avons utilisé ces informations pour corriger les hypothèses issues de la recherche documentaire, puis confirmer des fourchettes de prix réalistes par région. Les personnes interrogées comprenaient des responsables produit, croissance et partenariats, ainsi que des managers chargés du suivi des cohortes d'abonnés payants et de la rétention, afin que le modèle puisse mieux refléter le comportement d'achat observé dans les principales zones géographiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % | APAC : 46 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Managers : 48 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les bassins d'utilisateurs de smartphones, l'adoption des applications de santé et de fitness, et les taux de conversion vers le payant sont appliqués par région, puis traduits en revenus à l'aide des fourchettes de prix d'abonnement observées et de l'intensité des achats intégrés. Une fois ce bassin de demande constitué, nous le corroborons par des approximations ascendantes sélectives, telles que les divulgations de revenus d'éditeurs d'applications échantillonnés, les vérifications de terrain sur les contrats de bien-être en entreprise, et les revenus implicites issus des comptages d'abonnés payants lorsque ceux-ci sont disponibles.
Parmi les données d'entrée qui ont eu de l'importance dans le modèle figurent la dynamique des utilisateurs actifs et des téléchargements par catégorie d'application, la part des utilisateurs freemium passant aux offres payantes, le revenu annualisé par utilisateur payant, la pénétration du remboursement par les employeurs, et l'évolution du mix entre les usages liés à l'entraînement, à la nutrition et au bien-être mental. Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par les avis d'experts sur les tendances de rétention, les révisions tarifaires et le rythme d'expansion des avantages employeurs, puis nous avons converti ces scénarios en un cas de base unique. Lorsque les signaux ascendants faisaient défaut pour les zones géographiques de plus petite taille, les lacunes ont été comblées par des marchés de référence présentant des niveaux de revenus et de pénétration des smartphones similaires, suivis d'un contrôle de vraisemblance sur les dépenses implicites par utilisateur actif.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par recoupement du modèle avec des signaux indépendants, puis par suivi des valeurs aberrantes jusqu'à ce que la logique soit cohérente entre les régions et les années. Nous comparons les résultats avec les indicateurs de dépenses des boutiques d'applications, les divulgations publiques de revenus et les tendances de croissance des utilisateurs. Lorsque des anomalies apparaissent, nous procédons à une deuxième revue analytique et reprenons contact avec certains interviewés.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la tarification, la réglementation ou les tendances de la demande. Avant la livraison, une dernière vérification analytique est réalisée afin que les clients reçoivent une vue actualisée reflétant les informations les plus récentes disponibles.
Taille du Marché des Applications de Fitness Numérique selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Différents éditeurs aboutissent souvent à des tailles de marché différentes parce qu'ils ne comptabilisent pas tous les mêmes flux de revenus, et certains s'appuient davantage sur les totaux généraux des catégories d'applications plutôt que sur la monétisation spécifique aux applications de fitness. Le calendrier joue également un rôle, car les dépenses des consommateurs peuvent fluctuer en fonction de la saisonnalité, des promotions et des tendances de bien-être à court terme.
Les signaux de revenus des achats intégrés dans les boutiques d'applications et les tendances de téléchargement sont utilisés comme vérifications externes qui maintiennent l'estimation de Mordor Intelligence ancrée dans la monétisation des applications de fitness payantes plutôt que dans l'univers plus large des applications de santé, puis les totaux sont réconciliés avec les réalités des abonnements et du bien-être en entreprise partagées lors des entretiens. En pratique, les écarts les plus importants proviennent généralement de la question de savoir si les remboursements de bien-être en entreprise sont inclus, si les applications adjacentes de suivi de la santé sont comptabilisées, et de la manière dont la progression des prix des abonnements est traitée selon les régions et les devises.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,35 milliards USD (2026) | |
| Organisme de Recherche Sectorielle A | 8,51 milliards USD (2025) | Utilise une année de base antérieure et une définition plus large du fitness numérique qui peut sous-estimer les abonnements financés par le bien-être en entreprise, et peut appliquer des grilles tarifaires plus simples ne reflétant pas le mix régional des offres et les remises. |
| Bulletin de Marché B | 9,85 milliards USD (2024) | Mesure un espace plus large d'applications de santé et de fitness avec une couverture des revenus peu claire, ce qui peut mélanger les applications de fitness avec le suivi de santé adjacent, et ne montre pas clairement comment les rapports basés uniquement sur les achats intégrés sont séparés des revenus d'abonnement complets. |
Sur les trois chiffres, la majeure partie de l'écart peut s'expliquer par les limites du périmètre et l'année utilisée comme point de départ, suivies de la manière dont la conversion payante et la tarification sont projetées. En ancrant le modèle sur des signaux observables de l'économie des applications et en validant la construction des revenus avec les retours des praticiens, l'estimation finale reste traçable à un ensemble d'entrées reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des applications de fitness numérique en 2026 ?
Le marché est évalué à 15,35 milliards USD en 2026 et est en bonne voie pour atteindre 28,30 milliards USD d'ici 2031.
Quel TCAC est attendu pour les applications de fitness numérique jusqu'en 2031 ?
Le secteur devrait se développer à un TCAC de 13,01 % durant la période 2026-2031.
Quelle catégorie d'applications connaît la croissance la plus rapide ?
Les applications de fertilité et de contraception progressent à un TCAC de 13,88 %, soutenues par des autorisations réglementaires qui débloquent le remboursement par les assureurs.
Pourquoi les assureurs et les employeurs financent-ils des abonnements ?
Des preuves de réduction des remboursements de soins de santé ont conduit des payeurs tels qu'UnitedHealthcare et des entreprises comme JPMorgan Chase à subventionner des applications premium de fitness, de nutrition et de bien-être mental.
Quel rôle jouent les médicaments agonistes du récepteur GLP-1 dans l'adoption des applications ?
Les intégrations avec les protocoles à base de sémaglutide et de tirzépatide prolongent l'engagement des utilisateurs, transfèrent les coûts vers les assureurs et créent des modèles de soins hybrides qui associent la prise de médicaments à un coaching comportemental.
Dernière mise à jour de la page le:



