
Taille et part du marché de la gestion du succès client
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
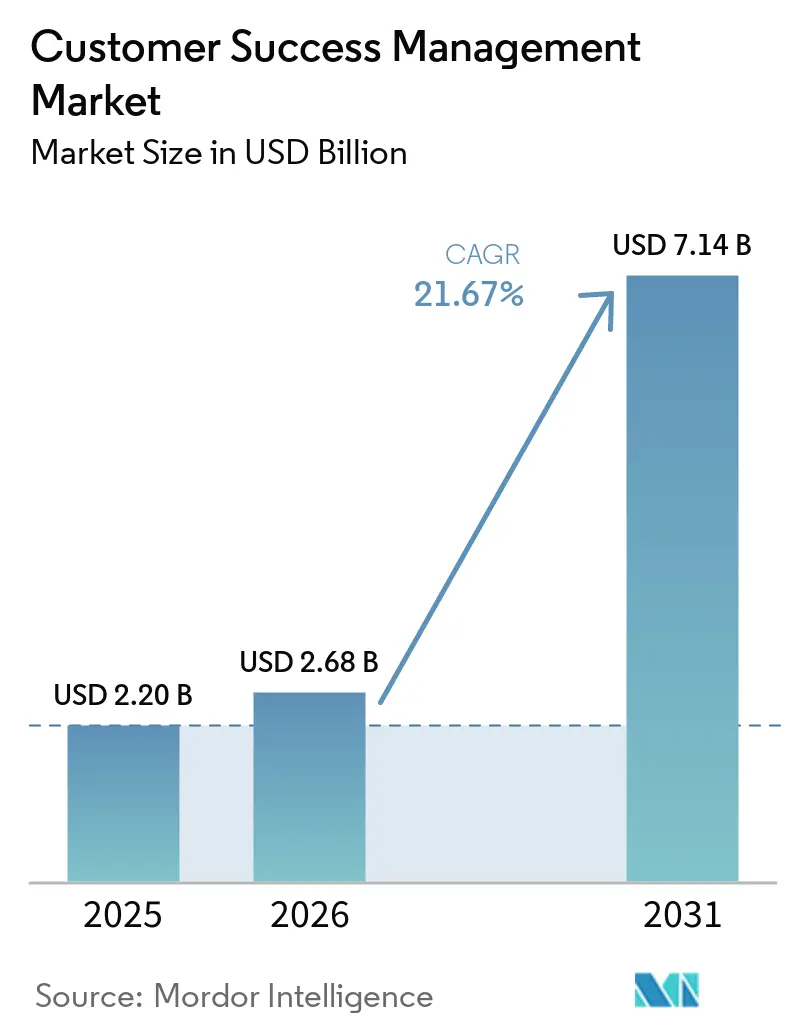
| Taille du Marché (2026) | 2.68 Milliards de dollars |
| Taille du Marché (2031) | 7.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.67 % |
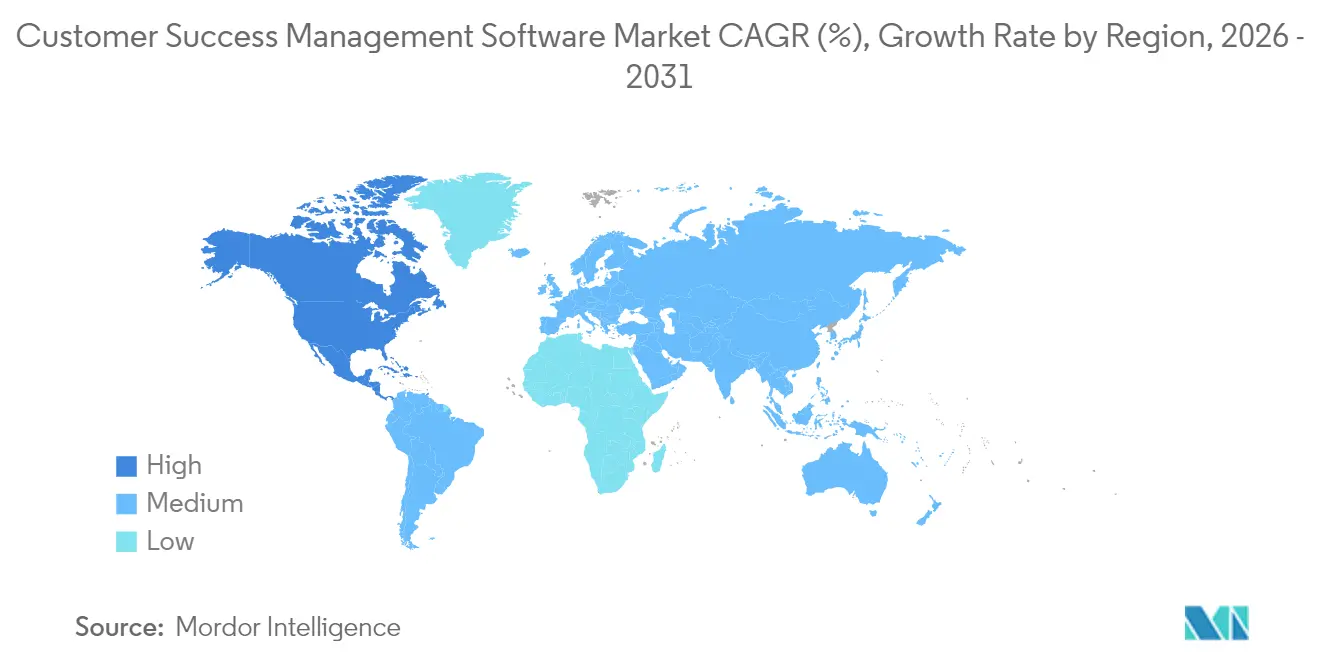
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion du succès client par Mordor Intelligence
La taille du marché de la gestion du succès client était évaluée à 2,20 milliards USD en 2025 et devrait croître de 2,68 milliards USD en 2026 pour atteindre 7,14 milliards USD d'ici 2031, à un TCAC de 21,67 % au cours de la période de prévision (2026-2031). Cette accélération résulte du pivot des entreprises vers des modèles d'abonnement dans lesquels la rétention et l'expansion pilotent les indicateurs de valorisation. L'adoption rapide du cloud, une intégration plus profonde de l'IA et la généralisation de la tarification à l'usage reconfigurent collectivement les exigences des plateformes et les critères d'achat. Les fournisseurs capables d'unifier la télémétrie produit avec les données commerciales et d'automatiser les guides opérationnels bénéficient d'un avantage concurrentiel net, tandis que les acheteurs accordent la priorité aux certifications de conformité et à la connectivité native aux entrepôts de données. Parallèlement, la rareté des talents, la complexité de l'intégration et la consolidation imminente des fournisseurs tempèrent des perspectives par ailleurs solides.
Points clés du rapport
- Par mode de déploiement, le cloud détenait 87,45 % de la taille du marché du Customer Success Management en 2025, tandis que le segment cloud devrait se développer à un CAGR de 21,88 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises étaient en tête avec 60,35 % de la taille du marché du Customer Success Management en 2025 ; les petites et moyennes entreprises progressent à un CAGR de 21,95 % jusqu'en 2031.
- Par composant, les plateformes représentaient 72,40 % de la taille du marché du Customer Success Management en 2025, tandis que les services enregistraient le CAGR prévisionnel le plus élevé à 22,05 % jusqu'en 2031.
- Par application, la gestion de l'expérience client captait 41,35 % de la taille du marché du Customer Success Management en 2025 ; l'analyse de l'utilisation des produits devrait progresser à un CAGR de 22,12 % jusqu'en 2031.
- Par vertical d'utilisateur final, le segment IT et télécommunications détenait 26,65 % de la taille du marché du Customer Success Management en 2025, tandis que la santé et les sciences de la vie devrait afficher un CAGR de 22,25 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord commandait 44,35 % de la taille du marché du Customer Success Management en 2025 ; l'Asie-Pacifique est positionnée pour un CAGR de 21,75 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption rapide des plateformes de succès client basées sur le cloud | +4.2% | Mondial – Amérique du Nord et Europe en tête | Moyen terme (2-4 ans) |
| Demande croissante d'expérience client personnalisée | +3.8% | Mondial – plus forte en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des modèles de revenus basés sur l'abonnement | +4.5% | Mondial – Asie-Pacifique en adoption la plus rapide | Long terme (≥ 4 ans) |
| Intégration avec les flux de travail de croissance tirée par le produit | +3.2% | Amérique du Nord et Europe au cœur | Moyen terme (2-4 ans) |
| Adoption du scoring de risque prédictif basé sur l'IA | +3.9% | Mondial – précoce dans les secteurs technologiques | Court terme (≤ 2 ans) |
| Essor de la tarification SaaS à l'usage nécessitant de nouvelles métriques de succès client | +2.6% | Mondial – concentré dans le logiciel | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption rapide des plateformes de succès client basées sur le cloud
Le déploiement cloud élimine la gestion de l'infrastructure et accélère le délai de création de valeur, renforçant la pénétration du marché des solutions de gestion du succès client qui s'appuient sur des architectures natives aux entrepôts de données se connectant directement aux lacs de données d'entreprise. Les entreprises exigent les certifications SOC 2 Type II et ISO 27001, ainsi que des analyses en temps réel et un calcul élastique pour les charges de travail IA, faisant du cloud le choix par défaut dans les secteurs réglementés comme non réglementés. Les entités d'Asie-Pacifique contournent entièrement les voies sur site héritées, adoptant des stratégies de succès axées sur le cloud qui s'alignent sur des plans de transformation numérique plus larges. Les plateformes cloud intègrent désormais des capacités agentiques qui associent des robots autonomes et la supervision humaine, permettant une personnalisation à grande échelle sans croissance proportionnelle des effectifs.[1]
Demande croissante d'expérience client personnalisée
Les entreprises passent des points de contact génériques du cycle de vie à des flux de travail individualisés alimentés par l'analytique comportementale. Une segmentation avancée déclenche des guides opérationnels contextuels basés sur la profondeur d'utilisation, le sentiment et l'atteinte des résultats plutôt que sur des données firmographiques. Le secteur de la santé illustre cette tendance, car les métriques de résultats des patients exigent une coordination nuancée impliquant de multiples parties prenantes dans le cadre de garde-fous de conformité stricts. Les plateformes intégrant l'exploration des sentiments à partir d'e-mails ou de transcriptions d'appels aident les gestionnaires à adapter les interventions, améliorant la satisfaction et les résultats en matière de rétention. La volonté de personnalisation de bout en bout accélère la consolidation des fournisseurs autour de modèles de données unifiés capables d'orchestrer l'engagement omnicanal.[2]
Expansion des modèles de revenus basés sur l'abonnement
Les revenus récurrents surpassent désormais les revenus de première vente, élevant le succès client du statut d'adjoint au support à celui de moteur stratégique des revenus. Les fournisseurs de logiciels rapportent que plus de 40 % de la croissance provient de l'expansion des clients existants, avec une intensification des investissements dans l'analytique de l'utilisation, la prévision des renouvellements et le scoring de santé. La tarification à l'usage se généralise, nécessitant une mesure qui alimente à la fois les tableaux de bord financiers et ceux du succès client, renforçant la demande de plateformes qui traduisent les données de consommation en informations facilement assimilables pour les gestionnaires et les clients. Les fabricants d'Asie-Pacifique en transition vers des modèles de services amplifient encore cette adoption, favorisant les suites intégrées qui consolident la facturation des abonnements, la télémétrie et les flux de travail d'engagement sur une plateforme unique.[3]
Intégration avec les flux de travail de croissance tirée par le produit
La croissance tirée par le produit (PLG) élargit les portefeuilles de comptes tout en imposant un engagement de précision ancré dans le comportement au sein de l'application. Les plateformes de succès intègrent donc ou couplent étroitement des analyses produit, permettant des messageries déclenchées automatiquement lorsque les utilisateurs accomplissent des actions clés ou marquent une baisse d'utilisation. Les flux de données en temps réel issus de la télémétrie offrent une plus grande fidélité pour les prévisions d'expansion que les variables démographiques, ce qui pousse les fournisseurs à proposer des connecteurs natifs aux entrepôts de données populaires. Les flux d'intégration en libre-service et d'expansion complètent les guides opérationnels à forte valeur ajoutée pour les comptes d'entreprise, favorisant une approche hybride numérique-humaine qui s'adapte sans compromettre la profondeur des relations.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Défis d'intégration et de synchronisation des données | -2.8% | Mondial – accentué dans les entreprises complexes | Moyen terme (2-4 ans) |
| Coûts initiaux élevés de mise en œuvre de la plateforme | -1.9% | Mondial – impact plus élevé dans les marchés émergents | Court terme (≤ 2 ans) |
| Risques de consolidation des fournisseurs et d'enfermement propriétaire | -1.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Pénurie de talents qualifiés en succès client | -2.1% | Mondial – aiguë dans les secteurs technologiques et de la santé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Défis d'intégration et de synchronisation des données
Les entreprises jonglent avec des systèmes disparates de CRM, ERP, support et télémétrie, rendant difficile la création d'une source de vérité unique. Les enregistrements en double, les identifiants incohérents et la latence des transferts de fichiers par lots érodent la précision des algorithmes et peuvent nuire aux relations clients. Les secteurs fortement réglementés imposent des exigences supplémentaires en matière de chiffrement, d'accès et d'audit, allongeant les cycles de déploiement et augmentant les coûts des services professionnels. La complexité contraint souvent les entreprises à déployer des plateformes d'intégration spécialisées et à allouer une capacité rare d'ingénierie des données, modérant la vitesse globale d'adoption.
Pénurie de talents qualifiés en succès client
La demande de professionnels maîtrisant l'analytique, la connaissance des produits et la gestion des relations dépasse l'offre, faisant grimper les salaires et creusant les écarts d'exécution. Des postes tels qu'analystes des opérations ou gestionnaires du succès technique restent fréquemment vacants pendant des mois, freinant le déploiement de workflows sophistiqués de scoring de santé ou de prédiction. Les pénuries régionales sont les plus aiguës en Asie-Pacifique, où la diversité linguistique complique le recrutement. Les entreprises répondent en misant davantage sur les académies internes et la formation croisée, mais les périodes de montée en compétence sont en retard sur la croissance du marché, limitant les ambitions de croissance à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode de déploiement :
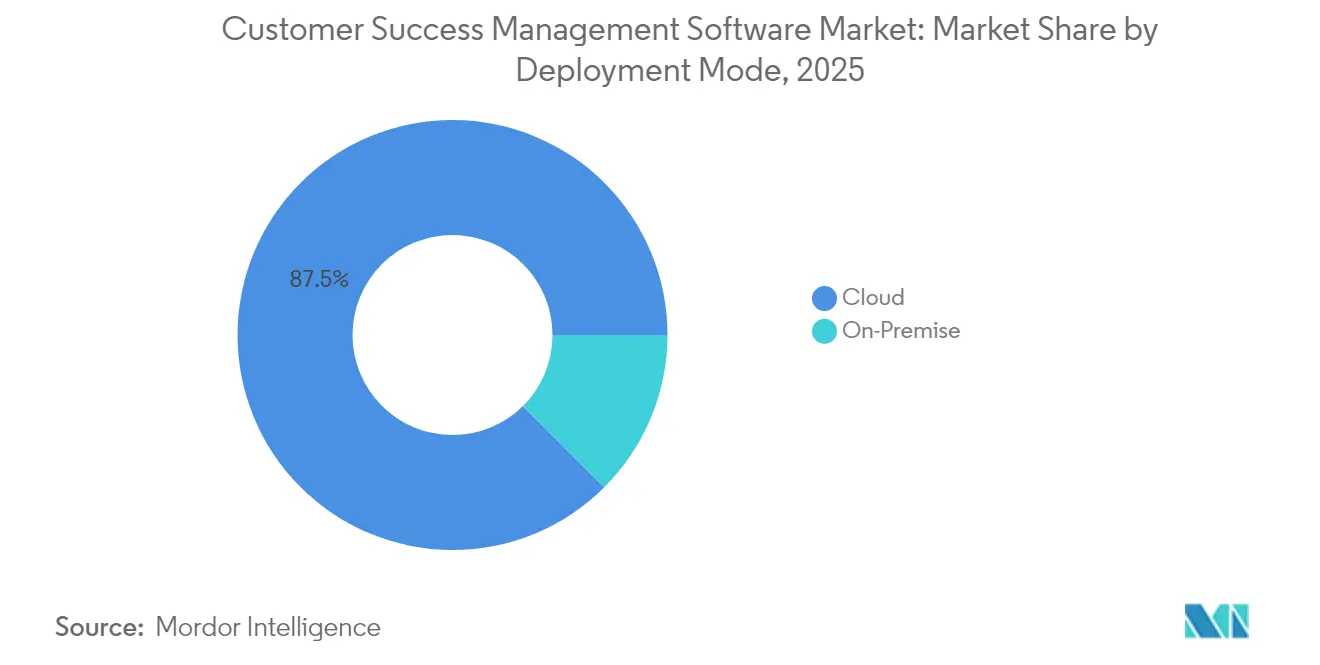
la suprématie du cloud stimule l'innovation des plateformesLe cloud représente 87,45 % de la part de marché de la gestion du succès client en 2025 et devrait afficher un TCAC de 21,88 % jusqu'en 2031. Les entreprises privilégient le cloud pour le calcul élastique prenant en charge les charges de travail fortement axées sur l'IA, tandis que les architectures natives aux entrepôts de données réduisent les délais ETL à quelques minutes. La demande sur site persiste uniquement là où des règles de souveraineté ou de données classifiées interdisent l'hébergement externe. Le mariage du cloud et de l'IA engendre des fonctionnalités « agentiques » qui confient les tâches routinières à des robots, libérant les gestionnaires pour la consultation stratégique. Les acheteurs soucieux de conformité examinent les plateformes pour des permissions granulaires et des pistes d'audit immuables, ce qui valorise les fournisseurs capables de certifier aux normes SOC 2 Type II et ISO 27001. Les offres hybrides qui conservent les données sensibles sur site tout en tirant parti de l'analytique cloud répondent aux scénarios de transition, maintenant ainsi la confiance des clients tout au long du processus de migration.
L'élan du segment cloud stimule les revenus auxiliaires dans les services professionnels, car les entreprises recherchent des configurations de bonnes pratiques pour des flottes complexes de produits et de géographies. Les fournisseurs qui maintiennent une infrastructure dans plusieurs régions ont tendance à remporter des contrats en Europe et en Asie-Pacifique, où la résidence des données est une considération clé. Par ailleurs, les stratégies natives aux entrepôts de données s'alignent sur le mouvement plus large vers les architectures composables : les clients utilisent les plateformes de succès cloud comme une couche d'information légère reposant sur des données centralisées et gouvernées, garantissant une extensibilité à long terme et une efficacité des coûts.



Par taille d'organisation :
l'accélération des PME met au défi la domination des grandes entreprisesLes grandes entreprises représentaient 60,35 % du chiffre d'affaires du marché de la gestion du succès client en 2025, portées par des portefeuilles de comptes complexes nécessitant des métriques de santé multidimensionnelles, un support multilingue et une sécurité avancée. Pourtant, les PME affichent le rythme de croissance le plus rapide à un TCAC de 21,95 %, soutenues par des interfaces sans code, des intégrations préconstruites et une tarification liée à la consommation qui reflète leurs cycles de revenus. La tendance à la démocratisation souligne un changement stratégique par lequel même les entreprises dont le chiffre d'affaires est inférieur à 100 millions USD considèrent le contrôle du taux d'attrition et les revenus d'expansion comme des métriques de niveau conseil d'administration.
Les praticiens en entreprise continuent de privilégier des plateformes robustes avec des environnements sandbox, des cadres de test et une sécurité basée sur les rôles qui s'alignent sur des structures organisationnelles complexes. Les déploiements à forte composante de services, englobant des ateliers de gestion du changement et l'alignement interdépartemental, maintiennent la domination en parts absolues de l'entreprise. Pendant ce temps, les PME privilégient un déploiement rapide en quelques semaines et une intégration sans friction du personnel non technique, créant des vents favorables pour les fournisseurs proposant des guides opérationnels préformatés et des assistants de configuration guidée. Les fournisseurs capables de modulariser les fonctionnalités et de proposer des tarifications par paliers se positionnent pour faire migrer en douceur les clients des offres PME vers des suites d'entreprise, fidélisant ainsi la valeur à vie.
Par composant :
la croissance des services reflète la complexité de la mise en œuvreLes plateformes dominent le marché de la gestion du succès client avec une part de 72,40 % en 2025, ancrant les fonctions essentielles telles que l'ingestion de données, le scoring de santé et l'orchestration des flux de travail. Pourtant, les services croissent le plus rapidement à un TCAC de 22,05 %, soulignant les défis de l'harmonisation des données, du changement culturel et de l'ajustement des modèles. Les entreprises traitent de plus en plus la transformation du succès client comme un programme de bout en bout englobant la gouvernance, le réalignement des métriques et l'optimisation continue, stimulant ainsi la demande de conseil, d'intégration et d'analytique gérée.
Les fournisseurs de plateformes augmentent leurs marges en groupant des packages de conseil comprenant la cartographie de la valeur commerciale, la conception des résultats et des cadres d'indicateurs clés de performance sur mesure. Les intégrateurs de systèmes tiers se créent des niches en intégrant le succès client avec l'ERP, le CPQ et l'analytique produit, notamment pour les transitions d'abonnement dans les secteurs de la fabrication héritée et de la santé. Les services gérés émergent pour les PME manquant de personnel spécialisé, couvrant la maintenance continue des tableaux de bord et la recalibration des modèles prédictifs, indiquant un flux de revenus annuels sur plusieurs années plutôt que des frais de mise en œuvre ponctuels.
Par application :
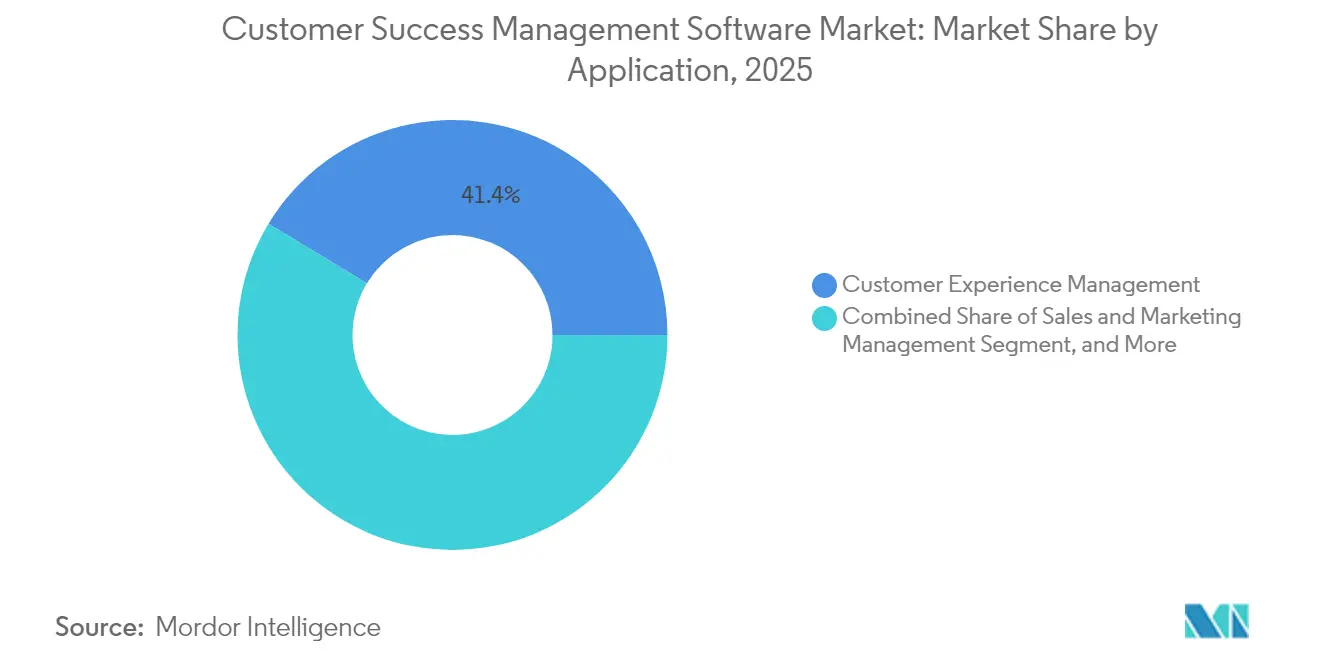
l'analytique de l'utilisation des produits stimule l'intelligence d'expansionLa gestion de l'expérience client représentait 41,35 % des revenus de 2025, assurant un rythme traditionnel de renouvellement, des campagnes d'adoption et le suivi du NPS. Cependant, l'analytique de l'utilisation des produits est positionnée pour un TCAC de 22,12 %, reflétant l'adoption de la croissance tirée par le produit, où le comportement au sein de l'application prédit la vente incitative plus précisément que les signaux démographiques. Les modèles de scoring de santé pèsent désormais la profondeur d'exploration des fonctionnalités, l'utilisation active quotidienne et les tendances d'expansion des licences, armant les gestionnaires de propositions d'expansion défendables.
La croissance de l'analytique de l'utilisation favorise des synergies plus étroites entre les équipes de succès et les équipes produit, alimentant les feuilles de route avec des métriques d'utilisation réelle. Les fournisseurs intègrent des collecteurs de télémétrie à faible code ou des SDK natifs, réduisant l'effort d'ingénierie requis des clients. Une traction supplémentaire provient des modules complémentaires de gestion des risques et de la conformité, notamment dans des secteurs comme la santé, où les journaux prêts pour l'audit et les rapports de résultats alimentent les dossiers réglementaires. Les couches de ventes et de marketing facilitent l'orchestration de la vente croisée en exposant les cohortes prêtes à l'expansion directement dans les flux de travail CRM, resserrant l'alignement de mise sur le marché et accélérant les cycles de revenus.

Par secteur d'utilisation final :
la transformation de la santé accélère l'adoptionLes TI et les télécommunications représentaient 26,65 % des dépenses de 2025 grâce à des cultures SaaS matures et des motions de renouvellement complexes. La santé et les sciences de la vie, bien que plus modestes, affichent la plus forte croissance avec un TCAC de 22,25 %, car les évolutions réglementaires et l'adoption des soins basés sur la valeur stimulent l'utilisation de modèles d'engagement axés sur les résultats. Les entreprises pharmaceutiques appliquent les méthodes de succès client aux équipements de service terrain, aux programmes d'adhérence des patients et à l'éducation des prestataires multicanaux, tandis que les fournisseurs de technologies médicales intègrent la télémétrie des appareils pour des interventions proactives.
Les services financiers adoptent des plateformes pour orchestrer la rétention de portefeuilles multi-produits et naviguer dans un environnement de conformité stricte, tandis que le commerce de détail et le commerce électronique exploitent les informations sur le succès client pour améliorer les abonnements aux coffrets et les avantages d'adhésion. Le secteur manufacturier explore les offres équipement-en-tant-que-service, utilisant des bilans de santé appuyés sur la télémétrie pour prévenir les temps d'arrêt et sécuriser des renouvellements pluriannuels. Cette diversification verticale élargit le marché adressable de la gestion du succès client et renforce la nécessité pour les fournisseurs de disposer de modules de conformité configurables et de flux de travail spécifiques aux secteurs.
Analyse géographique
Marché de la Gestion du Succès Client en Amérique du Nord
L'Amérique du Nord a contrôlé 44,35 % des revenus du marché de la Gestion du Succès Client en 2025, grâce à l'adoption précoce des abonnements, à une forte concentration de fournisseurs de logiciels et à une maturité établie en matière de succès client. Les entreprises évaluent régulièrement la rétention nette des revenus et allouent des budgets conséquents aux playbooks pilotés par l'IA, stimulant l'adoption de suites premium dotées de modélisation avancée des données et d'orchestration autonome. Les sociétés cotées américaines mettent en avant les indicateurs de rétention lors des appels aux résultats, institutionnalisant davantage le succès client comme levier de valorisation.
Marché de la Gestion du Succès Client en Europe
L'Europe suit de près, portée par des exigences strictes en matière de confidentialité et la complexité du commerce transfrontalier. L'hébergement conforme au RGPD, les options de résidence locale des données et la gestion fine du consentement figurent en tête des listes de critères des acheteurs. Les entreprises européennes consacrent des pourcentages budgétaires plus importants aux initiatives de revenus d'expansion, reflétant une croissance plus lente des nouveaux logos nets par rapport aux États-Unis. La dynamique du marché est visible dans les clusters SaaS allemands et français, où les champions régionaux déploient des playbooks multilingues à travers leurs filiales continentales.
Marché de la Gestion du Succès Client en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 21,75 % jusqu'en 2031, portée par la prolifération des infrastructures cloud, des bases d'utilisateurs axées sur le mobile et des écosystèmes de startups dynamiques. Les entreprises en Inde, à Singapour et en Indonésie contournent les systèmes sur site hérités pour adopter le Customer Success Management natif du cloud, en complément de stratégies de mise sur le marché PLG agressives. Le Japon et l'Australie, quant à eux, intègrent les plateformes de succès client dans des infrastructures IT matures, en mettant l'accent sur la conformité aux réglementations nationales de souveraineté des données.
Marché de la Gestion du Succès Client au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient connaissent une demande naissante mais croissante, concentrée dans la fintech, les télécommunications et la numérisation des services publics. Les fournisseurs brésiliens et mexicains pilotent des flux de travail de succès pour réduire le taux de désabonnement dans un contexte de déploiements concurrentiels du haut débit, tandis que les États du Golfe déploient des plateformes dans le cadre d'agendas nationaux d'IA pour améliorer la satisfaction des services aux citoyens. En Afrique, les premiers déploiements se concentrent autour des exportateurs SaaS sud-africains et des fintechs nigérianes cherchant à étendre leur économie unitaire dans la monnaie mobile. Collectivement, les marchés émergents soulignent l'universalité de l'économie de la rétention, confirmant la pertinence mondiale du marché de la Gestion du Succès Client.
Paysage réglementaire
Les plateformes de gestion de la réussite client (CSM) évoluent dans un cadre de plus en plus strict en matière de confidentialité, de cybersécurité, de résilience opérationnelle et de gouvernance de l'IA, car elles ingèrent et traitent des données CRM, de télémétrie produit, de facturation et d'interaction à travers les régions. Dans l'Union européenne, le règlement sur la résilience opérationnelle numérique (DORA) est en vigueur depuis le 17 janvier 2025 et accroît la surveillance des prestataires de services TIC qui soutiennent des entités financières réglementées, renforçant les attentes en matière de réponse aux incidents, de tests de résilience et de contrôles des risques liés aux tiers pour les déploiements CSM fournis en mode SaaS.
Les règles d'accès aux données et de portabilité influencent également les architectures de plateforme et les conditions commerciales. La loi européenne sur les données (Data Act, en vigueur depuis septembre 2025) renforce les droits des utilisateurs à accéder aux données issues des produits connectés et introduit des exigences de changement de fournisseur et de sortie des données d'ici le 12 janvier 2027, ce qui pousse les acheteurs à évaluer l'exportabilité, la connectivité aux entrepôts de données et les clauses contractuelles relatives à la dépendance envers un fournisseur. Hors de l'UE, les approches de conformité divergent encore davantage, notamment l'appel à contributions du Department for Science, Innovation and Technology du Royaume-Uni lancé en juillet 2026 (clôture le 9 septembre 2026) sur l'interaction entre la réglementation des données et l'IA et d'autres technologies à forte intensité de données, ainsi que la politique nationale de gouvernance des données du Pakistan publiée en juin 2026 par le ministère de l'Information Technology and Telecommunication. Cette politique formalise la supervision et la gouvernance des transferts transfrontaliers par l'intermédiaire de la Pakistan Digital Authority.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion de la réussite client commence par la création et la capture de données en amont, à travers les systèmes CRM, de support, de facturation/abonnement, et la télémétrie d'usage produit. Elle se poursuit avec l'ingestion et la résolution d'identité, l'analytique et le calcul de score de santé, l'automatisation des playbooks, et l'exécution d'engagement omnicanal. Les infrastructures cloud et les plateformes de données, en particulier les entrepôts de données d'entreprise, constituent des couches habilitantes clés pour un calcul élastique et un stockage gouverné, tandis que les contrôles de sécurité et de conformité (gestion des accès, journalisation d'audit, résilience) restent des facteurs déterminants pour l'adoption dans les déploiements réglementés et mondiaux.
En aval, la livraison combine de plus en plus logiciels et services pour résoudre les goulots d'étranglement d'intégration et la rareté des talents qualifiés en réussite client. Les intégrateurs de systèmes et les prestataires de services gérés configurent des connecteurs, normalisent les modèles de données et opérationnalisent les cadres de KPI, tandis que les éditeurs de plateformes développent des services professionnels et des automatisations préconstruites pour raccourcir le délai de création de valeur. L'évolution vers des flux de travail agentiques modifie également les rôles au sein de la chaîne. En mai 2026, Gainsight a introduit une pile agentique (incluant Agent Studio) et étendu son modèle logiciel-plus-services en faisant évoluer Atlas vers une activité de services IA-natifs capable d'exécuter de bout en bout les flux de travail de renouvellement, ce qui reflète une évolution plus large de la simple fourniture d'outils vers la responsabilité opérationnelle des résultats post-vente.
Paysage concurrentiel
Concentration du Marché
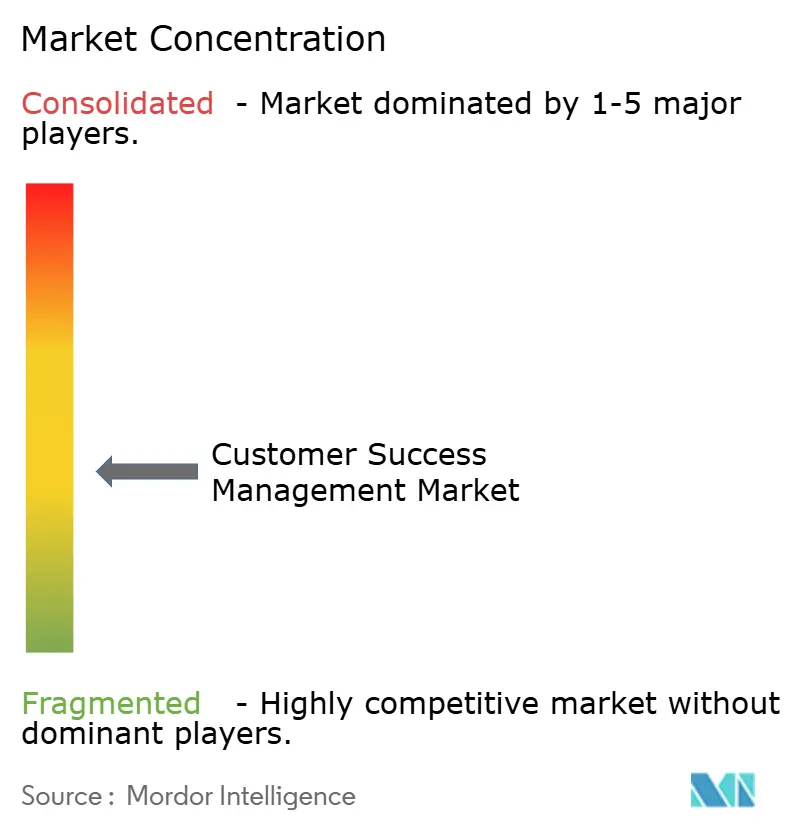
Le marché de la gestion du succès client est modérément fragmenté. Les acteurs établis tels que Salesforce, Gainsight et HubSpot ancrent le premier niveau avec des suites de bout en bout couplant CRM, analytique et moteurs de flux de travail. L'acquisition en 2025 par Gainsight du spécialiste de l'analytique des interactions Staircase AI a élargi ses capacités d'analyse des sentiments, tandis que Salesforce a infusé ses modules Data Cloud et Agentforce d'IA générative, propulsant le chiffre d'affaires récurrent annuel au-delà de 1,2 milliard USD.
Les perturbateurs s'appuient sur des principes natifs aux entrepôts de données et orientés API pour concurrencer les fournisseurs historiques sur la vitesse de mise en œuvre. L'apport de 50 millions USD de Planhat est affecté à l'expansion commerciale et à l'accélération des fonctionnalités IA, tandis que l'approche orientée gestion de projet de Vitally séduit les équipes post-vente transfonctionnelles. Les spécialistes sectoriels, tels que Veeva Systems dans les sciences de la vie et Totango dans la technologie, s'appuient sur des modèles sectoriels pour faciliter la conformité et accélérer le retour sur investissement.
Les fusions et acquisitions visent à consolider les fonctionnalités qui se chevauchent dans le domaine du succès client, de l'analytique produit et de la gestion des retours d'expérience. Le rachat en janvier 2025 de Product Signals par ClientSuccess intègre les boucles voix du client directement dans les moteurs de scoring de santé, signalant une tendance vers des plateformes post-vente unifiées. Simultanément, les acteurs à noyau ouvert expérimentent une tarification à la consommation, alignant les revenus des fournisseurs sur la réalisation effective des résultats plutôt que sur le nombre de licences.
La concurrence repose de plus en plus sur l'étendue de l'IA, la facilité d'intégration et les partenariats écosystémiques. Les fournisseurs intégrant des connecteurs natifs à Snowflake, Databricks ou Amazon Redshift sont favorisés par les acheteurs avertis en matière de données, tandis que les collaborations avec les hyperscalers débloquent des pipelines de co-vente. Les nouveaux entrants sur le marché contournent la pénurie de talents en intégrant des agents IA prescriptifs qui rédigent des e-mails d'engagement, proposent des ordres du jour de revue trimestrielle d'activité et signalent les alertes de risque d'attrition, abaissant les obstacles liés au niveau de compétence des utilisateurs et élargissant le marché total adressable accessible.
Leaders du secteur de la gestion du succès client
-
Gainsight Inc.
-
Salesforce.com, Inc.
-
IBM Corporation
-
Open Text Corporation
-
SAP SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Customer Success Management Entreprises couvertes dans ce rapport
- Gainsight, Inc.
- Salesforce, Inc.
- SAP SE
- Totango, Inc.
- Freshworks Inc.
- Planhat AB
- Medallia, Inc.
- UserIQ, Inc.
- ClientSuccess, Inc.
- Open Text Corporation
- Verint Systems Inc.
- Oracle Corporation
- IBM Corporation
- Armatic Technologies Inc. (BlueSnap)
- Sitecore Holding II A/S
- Microsoft Corporation
- HubSpot, Inc.
- Cisco Systems, Inc.
- Zendesk, Inc.
- Adobe Inc.
Opportunités de marché et perspectives d'avenir
Un espace blanc subsiste dans l'unification des données client fragmentées, incluant la télémétrie produit, le CRM, les interactions de support et la facturation, en une fondation unique de qualité gouvernance qui soutient un calcul de score de santé fiable et une automatisation à travers les régions et les unités commerciales. Le cloud représentant déjà 87,45 % des déploiements en 2025, les acheteurs évaluent de plus en plus les fournisseurs sur la connectivité native aux entrepôts de données, la portabilité des données et l'auditabilité, plutôt que sur les seules fonctionnalités de flux de travail. Cela crée de l'espace pour des implémentations natives d'entrepôt, des accélérateurs d'intégration et des modèles de données packagés qui réduisent l'effort de résolution d'identité et de standardisation des métriques.
Une seconde opportunité consiste à opérationnaliser la réussite client agentique et assistée par l'IA au-delà des copilotes, vers des flux de travail répétables et contrôlés qui gèrent les actions courantes tout en préservant les garde-fous d'entreprise. En mai 2026, ServiceNow a ajouté une fonctionnalité de feuille de route d'adoption produit pilotée par l'IA dans sa mise à jour du Technology Provider Service Management (TPSM) Australia Store, renforçant la demande d'outils qui traduisent les engagements historiques et les données de maturité en plans exploitables. Les feuilles de route des fournisseurs convergent également vers des modèles d'interopérabilité qui relient le contexte client aux LLM à usage général, y compris la prise en charge par Gainsight du Model Context Protocol (MCP) sur ses plateformes (annoncée en avril 2026). Cette capacité crée des voies d'intégration pour les entreprises souhaitant orchestrer des playbooks de fidélisation client sur plusieurs systèmes sans reconstruire la tuyauterie de contexte IA pour chaque cas d'usage.
Développements industriels récents dans Marché du Customer Success Management
- Mai 2026 : Gainsight a lancé l'Agentic Stack pour la fidélisation client, incluant Gainsight Agent Studio propulsé par Claude. Cette version étend l'automatisation de la réussite client de la génération d'insights aux flux de travail orchestrés, augmentant la pression concurrentielle sur les plateformes pour offrir des expériences d'agent gouvernées et de bout en bout plutôt que des fonctionnalités IA isolées.
- Février 2026 : Salesforce a révélé que plus de 180 organisations ont adopté Agentforce IT Service dans les quatre mois suivant son lancement. Cette étape indique une standardisation accélérée des entreprises autour des opérations de service agentique, ce qui affecte la manière dont les équipes de réussite client intègrent les flux de travail post-vente avec des piles plus larges de gestion des services et de l'IT.
- Septembre 2025 : Planhat a clôturé une série A de 50 millions USD pour développer à l'échelle mondiale sa plateforme client native d'entrepôt. Ce financement soutient le développement produit et l'expansion commerciale autour des architectures de données modernes, renforçant la demande des acheteurs pour des implémentations plus rapides et une connectivité native aux environnements d'analytique centralisés.
Marché du Customer Success Management Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus issus des plateformes de Customer Success Management et des services associés qui aident les entreprises à intégrer les utilisateurs, à suivre l'adoption, à réduire le taux d'attrition et à stimuler l'expansion. Il inclut les déploiements cloud et sur site dans les principaux secteurs d'activité.
Exclusions du périmètre : nous excluons les outils CRM à usage général, les centres de contact et les outils d'automatisation du marketing autonomes lorsqu'ils sont vendus et utilisés sans flux de travail de Customer Success Management défini.
Aperçu de la segmentation
- Par mode de déploiement
- Cloud
- Sur site
- Par taille d'organisation
- Petites et moyennes entreprises
- Grandes entreprises
- Par composant
- Plateformes
- Services
- Par application
- Gestion des ventes et du marketing
- Gestion de l'expérience client
- Gestion des risques et de la conformité
- Analytique de l'utilisation des produits
- Autres applications
- Par secteur d'utilisation final
- TI et télécommunications
- BFSI
- Santé et sciences de la vie
- Commerce de détail et commerce électronique
- Gouvernement
- Industrie et fabrication
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vue claire du bassin de demande adressable pour le Customer Success Management, puis par la mise en correspondance des signaux d'adoption avec les revenus. Nous nous sommes appuyés sur des sources publiques telles que les dépôts auprès de la SEC américaine pour les notes sur les revenus des produits, le Bureau of Labor Statistics des États-Unis pour les tendances des rôles liés au Customer Success Management, et les indicateurs de l'économie numérique de l'OCDE pour comprendre les tendances générales d'utilisation des SaaS.
Pour éviter le double comptage des logiciels adjacents, nous avons également examiné des sources telles que les publications de l'ISO et du NIST sur la terminologie relative aux données clients et à la gouvernance. Nous les avons complétées par des revues à comité de lecture sur la fidélisation des clients et la gestion du cycle de vie afin de distinguer ce qui est généralement traité comme Customer Success par rapport au support client. Nous avons ensuite associé ces données aux sites web des entreprises, aux présentations aux investisseurs et aux couvertures de presse réputées pour confirmer le packaging et les comportements d'achat typiques. Le cas échéant, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, des recherches de brevets, ainsi que des actualités et données financières pour recouper les calendriers et les orientations produits. Les sources documentaires listées ici sont données à titre illustratif uniquement, et d'autres documents publics ont été utilisés pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve les enseignements tirés des sources documentaires, notamment en ce qui concerne ce que les acheteurs incluent dans un programme de Customer Success Management et la manière dont les budgets sont répartis entre les plateformes et les services. Nous avons échangé avec un panel de fournisseurs de logiciels, de partenaires d'implémentation et d'utilisateurs en entreprise en Asie-Pacifique, en EMEA et dans les Amériques, puis nous avons réexaminé les hypothèses lorsque les réponses présentaient une grande variance en matière de tarification ou de maturité d'adoption.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 33 % |
| Acteurs de plus petite taille : 15 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Notre dimensionnement repose sur une approche descendante dans laquelle les dépenses en logiciels d'entreprise et les indicateurs d'adoption des SaaS sont traduits en un bassin de demande pour le Customer Success Management, puis répartis par mode de déploiement et type de client en utilisant les schémas d'adoption observés. Pour maintenir des totaux réalistes, le résultat est corroboré par des approximations ascendantes sélectives, telles que l'échantillonnage des valeurs contractuelles annuelles typiques, la validation des nombres d'utilisateurs par taille d'organisation et la vérification de la part des revenus de services attachés aux déploiements de plateformes.
Les principaux paramètres utilisés dans le modèle comprennent la préférence cloud par rapport au sur site par région, la part des entreprises à abonnement qui gèrent des programmes formels d'intégration et de scoring de santé, la progression de la valeur contractuelle moyenne par taille d'acheteur, l'intensité de l'implémentation et du support pour les déploiements complexes, et le rythme des initiatives de réduction du taux d'attrition dans les principaux secteurs verticaux. Lorsque des données manquaient pour des géographies plus petites, nous avons appliqué des ratios de substitution issus de marchés similaires et les avons ajustés après des vrifications auprès de répondants locaux.
Les prévisions sont basées sur une analyse de scénarios avec un ajustement de tendance simple. La croissance est liée à des moteurs tels que l'accent mis sur l'expansion des revenus récurrents, l'utilisation plus large de l'analyse de l'utilisation des produits et une automatisation accrue des parcours clients. Les hypothèses n'ont été ajustées qu'après que les retours d'experts se sont alignés sur la direction et l'ampleur, de sorte que la courbe finale reste explicable et reproductible.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats du modèle avec des signaux indépendants, notamment les indicateurs de croissance des budgets logiciels, les tendances de recrutement liées aux fonctions de Customer Success Management et la répartition observée entre revenus de plateformes et revenus de services dans les déploiements réels. Les valeurs aberrantes sont examinées d'abord au niveau régional, puis au niveau de la consolidation mondiale. Nous recontactons les répondants lorsque les prix, l'adoption ou les limites du périmètre semblent évoluer.
Avant la validation finale, le fichier est examiné par un autre analyste pour des vérifications arithmétiques, la cohérence des unités et la logique d'une année sur l'autre. Les ajustements sont documentés afin que la traçabilité soit facile à suivre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs susceptibles de modifier la demande ou les prix surviennent. Une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché du Customer Success Management de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le Customer Success Management correspondent rarement parfaitement, car les auteurs n'utilisent pas toujours les mêmes limites de produits, et l'année de référence peut différer. Le tableau permet de visualiser facilement l'écart et clarifie également pourquoi une comparaison à périmètre constant nécessite une attention particulière à ce qui est inclus.
Les différences proviennent en grande partie de ce qui est comptabilisé comme Customer Success Management par rapport aux piles d'expérience client plus larges, ainsi que de la manière dont les revenus de services sont traités. Dans le modèle de Mordor Intelligence, la valeur est liée aux plateformes de Customer Success Management et aux services associés par mode de déploiement et cas d'usage des utilisateurs finaux, ce qui réduit le chevauchement avec les dépenses CRM ou de centre de contact souvent incluses dans les estimations plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,68 milliards USD (2026) | |
| Consultance mondiale A | 2,43 milliards USD (2025) | Utilise une année de base antérieure et peut aboutir à un chiffre inférieur si le calendrier des revenus des fournisseurs est basé sur les exercices financiers déclarés, et si une partie des revenus de services est traitée comme optionnelle et non systématiquement rattachée aux déploiements de plateformes. |
| Éditeur sectoriel B | 2,67 milliards USD (2025) | Étend la fenêtre de prévision et peut être orienté à la hausse lorsque des scénarios d'adoption agressifs sont appliqués sur un horizon plus long, et lorsque des outils d'expérience adjacents sont regroupés dans le même poste de dépenses lors de la conversion de devises et du reporting. |
Pour les trois sources, le choix de l'année et le traitement des catégories de logiciels adjacents expliquent la majeure partie de l'écart, et non un manque de demande. En maintenant un périmètre strictement limité aux achats de Customer Success Management et en validant les hypothèses de tarification et d'adoption par des vérifications directes, nous fournissons un chiffre équilibré qui peut être retracé jusqu'à des données d'entrée claires et réexaminé à mesure que les conditions évoluent.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la gestion du succès client d'ici 2031 ?
Le marché devrait atteindre 7,14 milliards USD d'ici 2031 à un TCAC de 21,67 %.
Quel mode de déploiement est en tête dans les solutions de gestion du succès client ?
Le déploiement cloud domine avec une part de 87,45 % en 2025 et reste le segment à la croissance la plus rapide.
Quelle région connaît la croissance la plus rapide pour les plateformes de succès client ?
L'Asie-Pacifique devrait croître à un CAGR de 21,75 % jusqu'en 2031, dépassant toutes les autres régions.
Comment les petites et moyennes entreprises influencent-elles les tendances d'adoption ?
Les PME adoptent des plateformes sans code à tarification à la consommation, propulsant un TCAC de 21,95 % et défiant la domination des grandes entreprises.
Quel domaine d'application devrait connaître la croissance la plus rapide ?
L'analytique de l'utilisation des produits devrait progresser à un TCAC de 22,12 %, portée par les stratégies de croissance tirée par le produit.
Quelles contraintes pourraient ralentir l'expansion du marché ?
Les obstacles à l'intégration des données et la pénurie de talents qualifiés en succès client constituent les freins les plus significatifs à la croissance.