
Taille et part du marché de la télévision connectée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.01 Milliards de dollars |
| Taille du Marché (2031) | 37.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.77 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télévision connectée par Mordor Intelligence
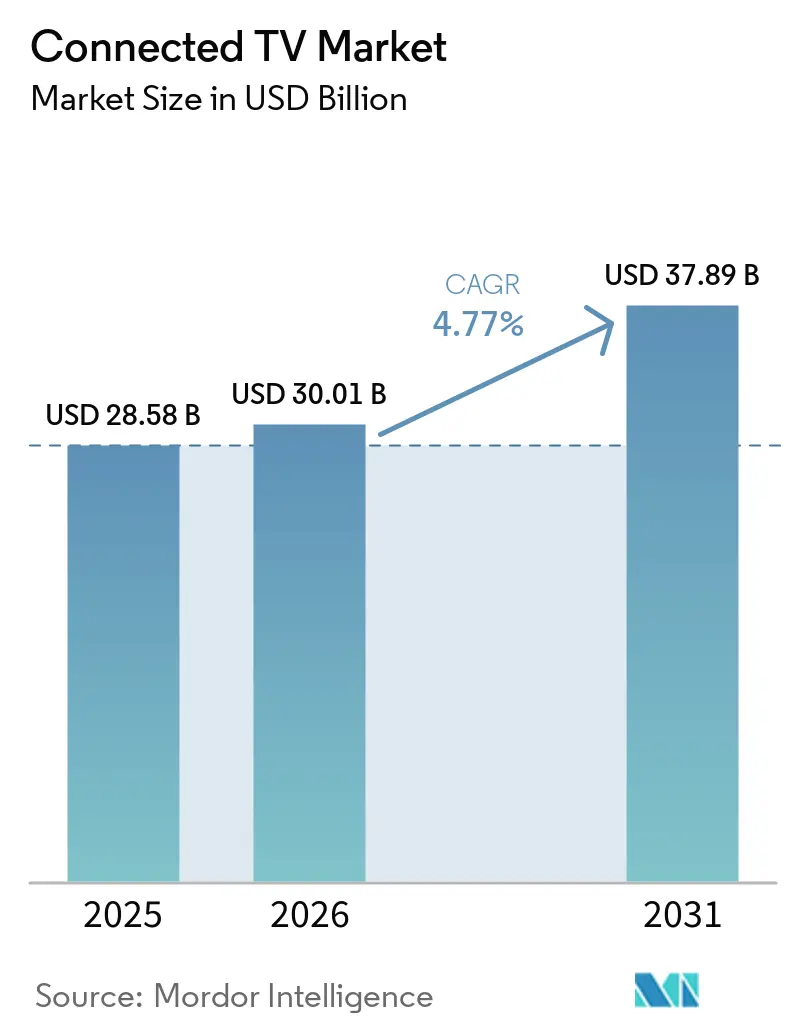
La taille du marché de la télévision connectée devrait passer de 28,58 milliards USD en 2025 et 30,01 milliards USD en 2026 à 37,89 milliards USD d'ici 2031, enregistrant un TCAC de 4,77 % entre 2026 et 2031.
L'essor de la diffusion en continu gratuite financée par la publicité, le matériel subventionné par les opérateurs et l'intelligence artificielle générative embarquée élargissent la base de revenus au-delà des ventes unitaires, tandis que le jeu vidéo rendu dans le nuage et les cadres de mesure unifiés débloquent de nouveaux budgets publicitaires. L'Asie-Pacifique domine en volume d'expéditions, l'Amérique du Nord affiche le meilleur rendement publicitaire, et le Moyen-Orient et l'Afrique enregistrent la croissance la plus rapide grâce à des déploiements agressifs de la fibre optique. Les fabricants de matériel subventionnent de plus en plus le prix d'entrée pour capter les revenus publicitaires et d'abonnement post-vente, ce qui incite les ménages à posséder plusieurs écrans et raccourcit les cycles de remplacement. Par ailleurs, les réglementations européennes sur l'efficacité énergétique et les pénuries de circuits intégrés SoC freinent l'adoption de la 8K et l'expansion des marges.
Points clés du rapport
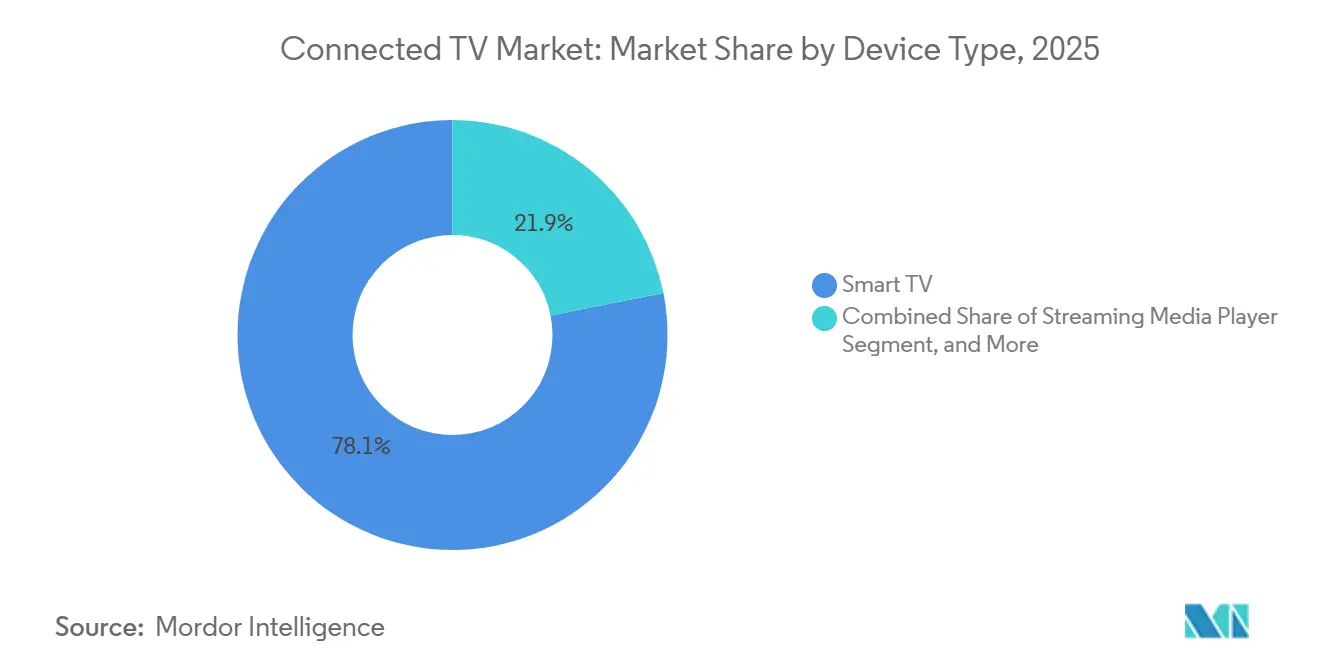
- Par appareil, les téléviseurs intelligents détenaient 78,12 % de la part du marché de la télévision connectée en 2025, tandis que les lecteurs multimédias en continu devraient afficher un TCAC de 5,12 % jusqu'en 2031.
- Par système d'exploitation, Tizen commandait 21,43 % de la part des revenus en 2025, tandis qu'Android TV et Google TV progressent à un TCAC de 5,89 % jusqu'en 2031.
- Par taille d'écran, la catégorie 46-55 pouces représentait 32,16 % de la taille du marché de la télévision connectée en 2025, et les dalles de plus de 66 pouces progressent à un TCAC de 5,21 % sur la même période.
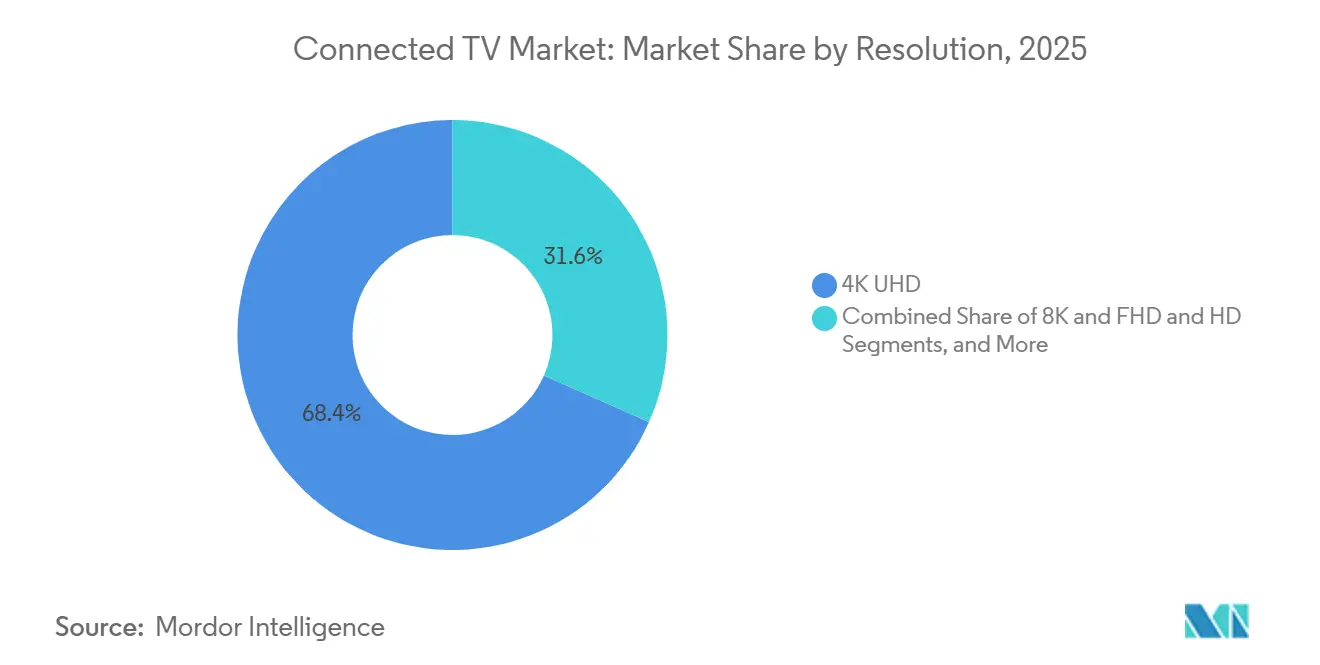
- Par résolution, la 4K UHD couvrait 68,37 % de la part en 2025, tandis que les modèles 8K progressent à un TCAC de 5,56 % malgré les obstacles réglementaires.
- Par technologie de dalle, les LED et Mini-LED ont capté 82,53 % de la part des revenus en 2025 ; le RGB Mini-LED devrait progresser à un TCAC de 6,01 % jusqu'en 2031.
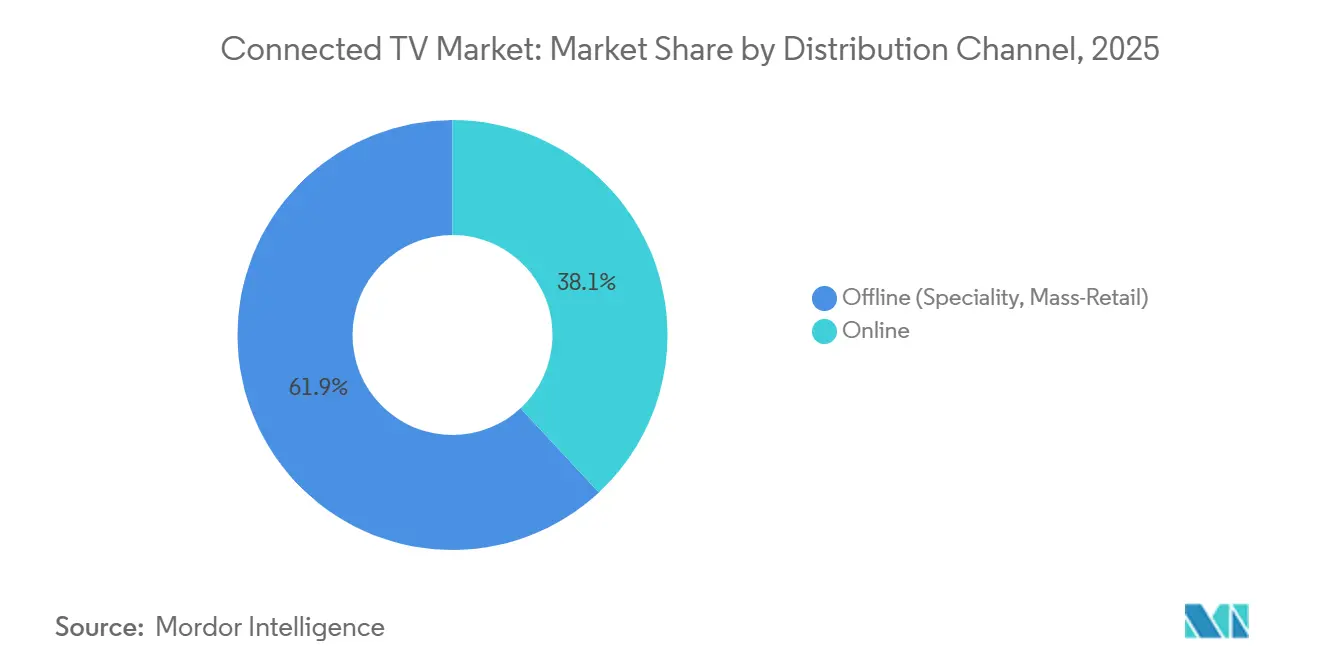
- Par canal de distribution, la vente au détail hors ligne conservait 61,92 % de la part en 2025, mais les ventes en ligne progressent à un TCAC de 5,92 % à mesure que les modèles de vente directe aux consommateurs compriment les marges.
- Par utilisation finale, les installations résidentielles étaient en tête avec 87,34 % de part en 2025, tandis que les déploiements commerciaux progressent à un TCAC de 5,33 % en raison de la demande croissante d'écrans pour l'hôtellerie et l'éducation.
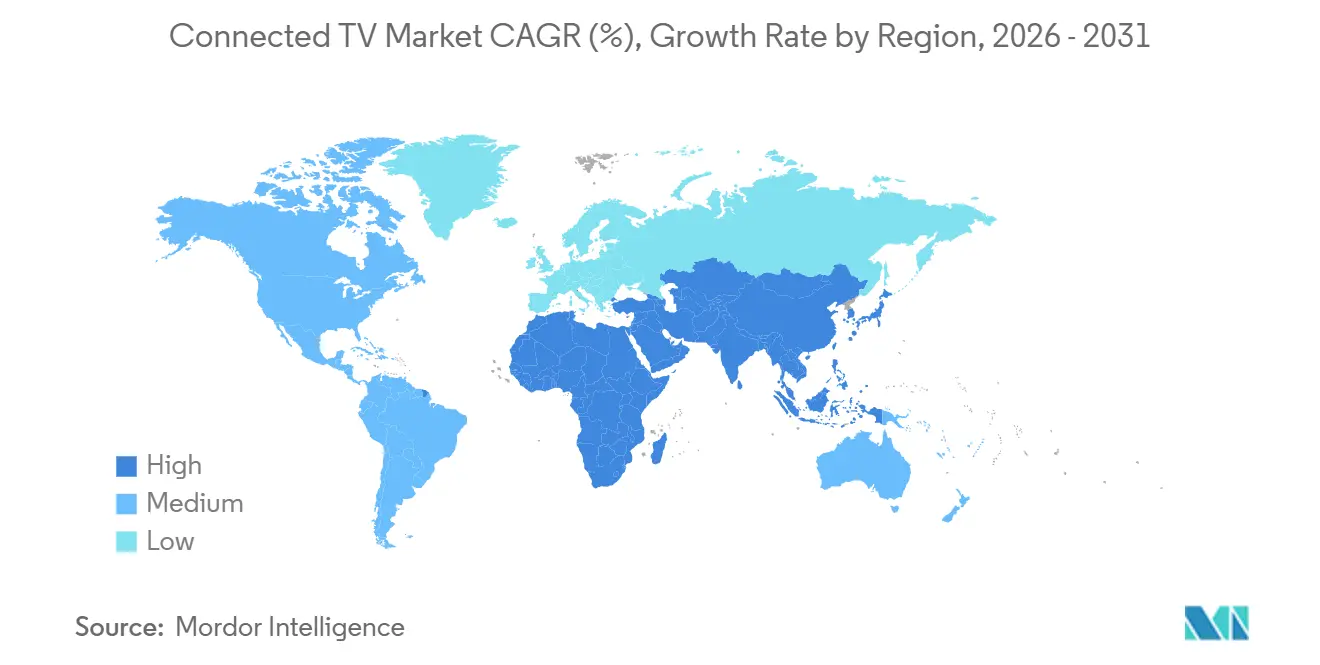
- Par géographie, l'Asie-Pacifique dominait avec une part de 44,53 % en 2025 ; le Moyen-Orient et l'Afrique devraient enregistrer le TCAC le plus rapide, à 5,72 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La prolifération des chaînes FAST financées par la publicité élève l'ARPU en Amérique du Nord | +1.20% | Amérique du Nord, avec des retombées en Europe occidentale et en Australie | Moyen terme (2 à 4 ans) |
| Les téléviseurs intelligents groupés avec les offres des opérateurs subventionnés accélèrent la première adoption en Inde et en Indonésie | +0.90% | Inde, Indonésie, avec une traction émergente aux Philippines et au Viêt Nam | Court terme (≤ 2 ans) |
| La mise à l'échelle par intelligence artificielle générative embarquée stimule le cycle de mise à niveau vers la 4K en Chine et en Corée du Sud | +0.80% | Chine, Corée du Sud, Japon, avec une adoption progressive en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Les déploiements de fibre optique domestique au-dessus de 100 Mbps stimulent la diffusion UHD dans les pays nordiques | +0.60% | Pays nordiques (Suède, Finlande, Norvège, Danemark), en expansion vers l'Europe centrale | Long terme (≥ 4 ans) |
| La standardisation de la mesure publicitaire (OpenAP, CFlight) oriente les budgets des marques vers la télévision connectée aux États-Unis | +0.70% | États-Unis, avec des programmes pilotes au Canada et au Royaume-Uni | Moyen terme (2 à 4 ans) |
| Les partenariats de jeu vidéo rendu dans le nuage créent de nouveaux cas d'usage | +0.50% | Mondial, avec une adoption précoce en Amérique du Nord, en Chine et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La prolifération des chaînes FAST financées par la publicité élève l'ARPU en Amérique du Nord
La télévision en continu gratuite financée par la publicité a généré 10,39 milliards USD en 2025, alors que 96,4 millions de foyers américains diffusaient 43 % d'heures de plus qu'un an auparavant. Les annonceurs paient des CPM premium pour un ciblage déterministe, ce qui fait augmenter le revenu moyen par utilisateur plus vite que la croissance de l'audience. Roku a enregistré 35,4 milliards d'heures sur sa plateforme cette année-là, soulignant les avantages en termes de temps de présence par rapport aux vidéos sociales de courte durée. La dynamique FAST incite les fabricants à subventionner les prix des appareils, un modèle qu'Amazon et Roku ont éprouvé à grande échelle. Un rendement publicitaire plus élevé soutient donc simultanément la pénétration du matériel, l'engagement plus profond et les revenus récurrents.[1]
La mise à l'échelle par intelligence artificielle générative embarquée stimule le cycle de mise à niveau vers la 4K en Chine et en Corée du Sud
Samsung et LG ont équipé leurs gammes de téléviseurs intelligents 2025 de processeurs neuronaux qui mettent à l'échelle les flux HD en images proches de la 4K, éliminant la latence du nuage. La puce MT9638 de MediaTek a apporté une capacité similaire aux appareils de milieu de gamme de TCL et Hisense, abaissant la barrière de coût pour le visionnage par intelligence artificielle. Les foyers chinois riches en bibliothèques HD héritées constatent désormais des avantages tangibles avec les nouvelles dalles 4K, tandis que les acheteurs sud-coréens considèrent l'intelligence artificielle comme une garantie pour l'avenir. Les cycles de remplacement se sont raccourcis de sept à cinq ans dans les grandes métropoles, augmentant les volumes de gamme premium et les prix de vente moyens.[2]
Les téléviseurs intelligents groupés avec les offres des opérateurs subventionnés accélèrent la première adoption en Inde et en Indonésie
Reliance Jio, Airtel, Telkomsel et le groupe fusionné XL Axiata-Smartfren traitent le téléviseur comme un coût d'acquisition client, en groupant des appareils de 43 et 55 pouces avec des offres fibre. Les subventions matérielles ramènent le prix initial à zéro, connectant pour la première fois des millions de foyers de villes de deuxième et troisième rang. Les offres OTT intégrées suppriment les frictions liées à la découverte d'applications et stimulent un ARPU haut débit plus élevé. Le modèle s'étend à travers l'Asie du Sud-Est, les opérateurs cherchant des contrats plus fidélisants et des opportunités de vente croisée.[3]
La standardisation de la mesure publicitaire oriente les budgets des marques vers la télévision connectée aux États-Unis
Un comité interprofessionnel a établi des indicateurs de référence en 2025, tandis qu'OpenAP et CFlight ont fourni des outils de portée multiplateforme et de conversion GRP. Cette monnaie commune rassure les acheteurs sur la comparabilité des impressions de télévision connectée avec les spots linéaires, incitant à des réallocations des dépenses de marque. L'API de conversions de l'Interactive Advertising Bureau unifie en outre l'attribution post-impression, permettant des rapports de résultats conformes à la vie privée. La standardisation alimente ainsi un cercle vertueux où des pools publicitaires plus importants financent un contenu plus riche, des prix d'appareils plus bas et une pénétration plus élevée dans les foyers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'écosystème fragmenté des systèmes d'exploitation de télévision connectée alourdit les coûts de portage d'applications et d'assurance qualité pour les fournisseurs OTT | -0.80% | Mondial, avec un impact aigu sur les petites plateformes OTT manquant de ressources de développement multi-systèmes d'exploitation | Moyen terme (2 à 4 ans) |
| Les plafonds restrictifs d'efficacité énergétique de l'Union européenne freinent les expéditions de dalles 8K | -0.50% | Union européenne, avec des retombées potentielles sur les marchés adoptant des normes d'écoconception similaires | Long terme (≥ 4 ans) |
| Les pénuries persistantes de SoC pour téléviseurs de milieu de gamme font grimper les coûts de nomenclature | -0.60% | Mondial, avec des contraintes d'approvisionnement concentrées sur les nœuds de procédé 28 nm et 40 nm | Court terme (≤ 2 ans) |
| Le renforcement du contrôle de la confidentialité des données des consommateurs limite le ciblage multi-appareils | -0.40% | Amérique du Nord et Europe sous le RGPD et le CCPA, avec des réglementations émergentes en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'écosystème fragmenté des systèmes d'exploitation de télévision connectée alourdit les coûts de portage d'applications et d'assurance qualité pour les fournisseurs OTT
Les acteurs OTT jonglent avec des bases de code pour Tizen, Android TV, webOS, Roku OS et Fire OS. Chaque plateforme exige son propre kit de développement logiciel, sa certification et son cycle de tests de régression, ce qui met à rude épreuve les petites équipes. Pluto TV a cessé de prendre en charge les anciens appareils fin 2025, montrant comment la fragmentation accélère l'obsolescence. Les implémentations de technologies publicitaires spécifiques à chaque plateforme multiplient les coûts, freinant la longue traîne des services de niche et concentrant le pouvoir chez les acteurs établis capables de supporter les charges de développement multi-systèmes d'exploitation.
Les plafonds restrictifs d'efficacité énergétique de l'Union européenne freinent les expéditions de dalles 8K
Le règlement européen sur l'écoconception 2019/2024 fixe des plafonds stricts de puissance en mode de fonctionnement que les téléviseurs 8K actuels respectent rarement. Samsung et LG ont donc limité leurs lancements européens de téléviseurs 8K aux modèles de moins de 75 pouces ou ont réduit la luminosité pour se conformer, fragmentant les stratégies mondiales de références produits. Des étiquettes d'efficacité énergétique moins favorables dissuadent les acheteurs soucieux de l'environnement et réduisent les économies d'échelle, ralentissant la baisse des coûts de la 8K jusqu'à la maturité des rétroéclairages Mini-LED et Micro-LED à faible consommation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par appareil :
les lecteurs multimédias en continu dépassent les écrans intégrésLes dongles et boîtiers de diffusion en continu affichent un TCAC plus rapide de 5,12 % jusqu'en 2031, tandis que les téléviseurs intelligents conservent encore une part unitaire dominante de 78,12 %. La taille du marché de la télévision connectée pour les lecteurs en continu bénéficie des foyers ajoutant des dongles bon marché à des dalles héritées et des coupeurs de câble dont le stockage intégré ou le système d'exploitation est obsolète. Amazon a vendu plus de 300 millions d'appareils Fire TV, actualisant récemment l'interface utilisateur avec l'intelligence artificielle générative Alexa+ pour la découverte conversationnelle. Roku OS, en tête des ventes aux États-Unis, au Canada et au Mexique début 2025, couvre à la fois les profils intégrés et externes, aidant le marché de la télévision connectée à se développer sans attendre le remplacement complet des téléviseurs.
Les acheteurs axés sur le jeu vidéo privilégient les consoles ou les téléviseurs avec des clients de jeu en nuage intégrés. Microsoft a étendu Xbox Cloud Gaming aux téléviseurs LG en 2025, et TCL a introduit le X11L avec une prise en charge native du jeu en nuage à 144 Hz en 2026. Bien que les consoles restent une niche, leur présence prolonge la durée des sessions et fait monter les prix de vente moyens de la gamme premium, amortissant les marges des fabricants même lorsque le matériel d'entrée de gamme est fortement subventionné.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par système d'exploitation :
Android TV et Google TV réduisent l'écartAndroid TV et Google TV sont en hausse, affichant un TCAC de 5,89 % entre 2026 et 2031. Ce changement intervient alors que les fabricants se détournent des systèmes propriétaires, cherchant à accéder à Google Play et aux avantages de l'intelligence artificielle Gemini. Avec l'introduction des spécifications obligatoires Android TV OS 10+, les performances et la longévité ont connu des améliorations notables, résolvant efficacement les problèmes de fragmentation passés. Ces avancées ont rendu Android TV et Google TV de plus en plus attractifs pour les fabricants souhaitant offrir des expériences utilisateur cohérentes et performantes.
L'adoption croissante de ces plateformes souligne l'accent mis par le secteur sur la standardisation et les fonctionnalités améliorées pour répondre aux attentes évolutives des consommateurs. webOS et Roku OS, chacun capturant une part à un chiffre moyen, se concentrent sur la fourniture d'une interface utilisateur intuitive et la maximisation des revenus publicitaires. Fire OS d'Amazon, un dérivé d'Android, alimente à la fois les clés de diffusion d'Amazon et certains appareils tiers, avec un accent clair sur la monétisation publicitaire. Notamment, les marques plus petites s'orientent de plus en plus vers Roku OS ou Fire OS, évitant ainsi le besoin de développement logiciel en interne. Cette tendance prend de l'ampleur sur les marchés émergents, où l'entrée rapide sur le marché est prioritaire sur la différenciation étendue des produits. La préférence pour ces plateformes parmi les petites marques souligne l'importance de l'efficacité des coûts et d'une mise sur le marché plus rapide dans des environnements concurrentiels et à ressources limitées.
Par taille d'écran :
les grands écrans commandent la primeÀ mesure que les salons évoluent et que les prix des écrans de classe 100 pouces baissent, les dalles dépassant 66 pouces connaissent un TCAC de 5,21 %. Omdia prévoit une augmentation des unités de 80 pouces et plus, projetant 13 millions d'unités d'ici 2029, contre 9 millions en 2025. Cette croissance est portée par la demande des consommateurs pour des écrans plus grands qui améliorent l'expérience de visionnage, notamment dans les configurations de divertissement à domicile. En 2025, Samsung, Hisense et TCL ont introduit des modèles de 115 pouces, ciblant à la fois les passionnés de home cinéma et les lieux commerciaux qui s'appuyaient auparavant sur des projecteurs. Ces écrans plus grands séduisent de plus en plus les consommateurs en quête d'expériences immersives et les entreprises souhaitant moderniser leurs solutions d'affichage. Le segment 46-55 pouces, commandant une part de 32,16 % en 2025, continue de dominer, trouvant un équilibre entre prix et distance de visionnage.
Le segment 46-55 pouces reste populaire auprès des ménages en raison de son accessibilité et de son adéquation aux dimensions moyennes des salons. Parallèlement, avec l'amélioration des rendements, les téléviseurs de 65 pouces sont de plus en plus proposés à des prix d'entrée de gamme, encourageant les ménages à passer à des écrans plus grands. Les écrans de moins de 32 pouces, en revanche, maintiennent leur présence dans les cuisines, les chambres et les établissements hôteliers, où les contraintes d'espace et de budget dictent la taille. Ces écrans plus petits répondent à des applications de niche, assurant leur pertinence dans des cas d'usage spécifiques malgré la préférence croissante pour les grands écrans.
Par résolution :
la 4K conserve son attrait de masse tandis que la 8K attendLa 4K UHD a capté 68,37 % des expéditions de 2025 et devrait conserver son avance à mesure que le coût des dalles converge avec celui du Full HD pour les écrans de 50 pouces et plus. La mise à l'échelle par intelligence artificielle générative intégrée dans les puces Samsung, LG et MediaTek rend les flux HD compressés plus nets, de sorte que les foyers disposant d'un haut débit inférieur à 100 Mbps peuvent toujours profiter d'images proches de la 4K. Ce pont technique accélère les mises à niveau dans les régions à bande passante limitée et prolonge la durée de vie des bibliothèques de contenus plus anciens. À l'extrémité premium, les modèles 8K s'expédient à un TCAC de 5,56 %, mais la demande réelle dépend des pipelines vidéo natifs, des essais de sports en direct et d'un rétroéclairage économe en énergie capable de satisfaire les limites d'écoconception européennes sans réduire la luminosité.
La dynamique pour la 8K est plus forte en Asie-Pacifique et en Amérique du Nord, où les premiers adoptants considèrent le format comme une garantie à long terme et peuvent se permettre les coûts d'électricité en dehors des plafonds de l'Union européenne. Les fabricants de dalles courtisent cette niche avec des écrans de 75 pouces et plus groupés avec des services de jeu en nuage et d'intelligence artificielle qui justifient des prix de vente moyens plus élevés. Pendant ce temps, les téléviseurs Full HD et HD persistent dans les offres groupées subventionnées par les opérateurs en Inde, en Indonésie et sur d'autres marchés sensibles aux prix, où la réduction du coût initial l'emporte sur les gains de résolution. À mesure que la pénétration de la fibre s'étend et que les codecs de compression tels qu'AV1 et VVC arrivent à maturité, le passage de la 4K à la 8K dépendra moins des plafonds de bande passante et davantage de la capacité des propriétaires de contenu à alimenter le pipeline avec une programmation ultra-haute résolution différenciée.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par technologie de dalle :
le Mini-LED défie les marges de l'OLEDLes dalles LED et Mini-LED représentaient ensemble 82,53 % du volume de 2025, bénéficiant de chaînes d'approvisionnement matures et d'un avantage de coût de 30 à 40 % par rapport aux équivalents OLED. Les rétroéclairages RGB Mini-LED ajoutent des milliers de zones de gradation locale, comblant l'écart de contraste avec les dalles organiques et générant un TCAC prévu de 6,01 % pour cette technologie. Les gammes QD-OLED de Samsung et OLED.EX de LG Display répondent avec une luminosité de pointe plus élevée et une durée de vie plus longue, tandis que l'usine de Guangzhou de TCL, d'une valeur de 4,1 milliards USD, vise à augmenter la production OLED et à comprimer encore davantage les primes de prix. Dans le milieu de gamme, le QLED maintient les coûts bas en superposant des points quantiques sur des LED standard, offrant une gamme de couleurs plus large sans les dépenses structurelles des pixels auto-émissifs.
Le champ de bataille stratégique se déplace désormais vers le traitement à valeur ajoutée plutôt que vers le type de dalle brut. Sony s'appuie sur des processeurs cognitifs pour une gestion supérieure du mouvement et une mise à l'échelle par intelligence artificielle, compensant une part unitaire plus faible par des prix de vente moyens élevés. TCL et Hisense exploitent le Mini-LED pour gagner en crédibilité dans le segment premium, en groupant de grands écrans avec des taux de rafraîchissement de 144 Hz ciblant les audiences de jeu en nuage. Les contraintes d'approvisionnement sur les rétroéclairages Mini-LED se sont atténuées à mesure que le conditionnement puce sur carte monte en puissance, mais les coûts des matériaux OLED restent liés à l'iridium et à d'autres métaux rares, limitant une baisse rapide des prix. Sur la période de prévision, le positionnement concurrentiel dépendra de l'équilibre entre les économies sur la nomenclature et la volonté des consommateurs de payer pour des profils plus fins, des noirs parfaits et des garanties contre le marquage d'écran.
Par canal de distribution :
le commerce en ligne profite de l'économie de la vente directe aux consommateursLa vente au détail hors ligne détenait encore 61,92 % de part en 2025, portée par les démonstrations en main propre, le retrait le jour même et les services d'installation à valeur ajoutée. Les grandes surfaces ont utilisé des offres promotionnelles sur les téléviseurs pendant les périodes de fêtes pour attirer du trafic en magasin, tandis que les magasins spécialisés groupaient la fixation murale et l'étalonnage pour préserver les prix premium. Sur les marchés émergents, les relations durables avec les revendeurs de proximité et les plans de paiement échelonné maintiennent la pertinence des canaux physiques, notamment pour les primo-acheteurs méfiants vis-à-vis des dommages à la livraison sur les grands écrans. Dans le même temps, les concepts omnicanaux, tels que la commande en ligne et le retrait en magasin, brouillent la frontière, permettant aux marques de satisfaire les consommateurs qui font leurs recherches en ligne mais préfèrent le retrait local.
Le commerce électronique progresse à un TCAC de 5,92 % à mesure que les marques de vente directe aux consommateurs contournent les marges de détail de 15 à 20 % et collectent des données de première partie. Le lancement de l'Ember Artline d'Amazon à 899 USD illustre une tarification agile pouvant s'ajuster à l'heure aux mouvements des concurrents, aux niveaux de stocks ou à la demande publicitaire. Les vendeurs exclusivement en ligne exploitent également les ventes flash et les diffusions en direct d'influenceurs pour stimuler les achats impulsifs chez les jeunes démographies. Les obstacles logistiques liés aux appareils de 75 pouces et plus s'atténuent grâce à des réseaux de livraison haut de gamme qui planifient la livraison et la fixation murale en 48 heures, réduisant un écart de service autrefois détenu par les commerces physiques. À mesure que les politiques de retour se libéralisent et que les applications de réalité augmentée aident les consommateurs à visualiser les tailles d'écran dans leurs pièces, le basculement vers les vitrines numériques devrait s'accélérer même pour les articles premium.
Par utilisation finale :
les environnements commerciaux rattrapent leur retardLes installations résidentielles représentaient 87,34 % des unités de 2025, portées par les foyers multi-téléviseurs où les écrans principaux du salon affichent en moyenne 55 à 65 pouces et où les pièces secondaires s'appuient sur des modèles inférieurs à 43 pouces. Les cycles de remplacement se sont raccourcis de sept à cinq ans sur les marchés à hauts revenus, les intégrations d'IA générative, les fonctionnalités de jeu et les tarifs subventionnés par la publicité encourageant des mises à niveau plus précoces. La progression du cord-cutting incite les consommateurs à ajouter des clés de streaming ou à acheter de nouveaux téléviseurs intelligents plutôt que de payer pour des décodeurs, maintenant ainsi le nombre d'appareils connectés en hausse même lorsque le total des minutes de visionnage se stabilise. Des catégories de niche telles que les projecteurs connectés séduisent les passionnés à la recherche de configurations cinéma portables, et les enceintes intelligentes se développent grâce aux associations audio spatial avec les téléviseurs, soulignant la synergie multi-appareils au sein du marché du salon connecté. La fatigue des abonnements poussant les téléspectateurs vers des chaînes gratuites financées par la publicité, les foyers perçoivent de la valeur dans les écrans offrant un support robuste du système d'exploitation et des mises à jour du micrologiciel sur le long terme.
Les déploiements commerciaux, dont la croissance est prévue à un CAGR de 5,33 %, vont au-delà des écrans traditionnels de chambre d'hôtel. Les chaînes hôtelières exigent désormais des capacités de diffusion sans fil et une intégration avec les systèmes de gestion immobilière afin de réduire le taux de désabonnement aux services de paiement à la séance en chambre et de diminuer les coûts des centres d'appels. Les écoles et universités adoptent des panneaux plats interactifs qui combinent les fonctions de tableau blanc, de vidéoconférence et de gestion de l'apprentissage, portant la taille des écrans jusqu'à 86 pouces dans les amphithéâtres. Les halls d'entreprise privilégient les murs vidéo 4K sans cadre pour l'image de marque et la signalétique, tandis que les détaillants migrent vers une signalétique numérique gérée de manière centralisée permettant de mettre à jour les promotions en quelques minutes plutôt qu'en quelques jours. Bien que les acheteurs commerciaux renouvellent leur matériel moins souvent que les consommateurs, ils paient des prix de vente moyens plus élevés pour des composants robustifiés, des garanties sur site et des suites de gestion à distance, ce qui améliore collectivement la marge des fournisseurs même sur des volumes unitaires plus faibles.
Analyse géographique
Marché de la télévision connectée en Asie-Pacifique
L'Asie-Pacifique détenait 44,53 % de part de marché en 2025 grâce à l'échelle de production de la Chine, aux subventions des opérateurs en Inde et au leadership premium de la Corée du Sud. Des marques chinoises telles que Xiaomi, Haier et TCL ont pratiqué une tarification agressive sur leur marché intérieur tout en exportant pour stabiliser les charges d'usine. Les offres groupées de Reliance Jio et Airtel ont stimulé la pénétration au-delà des villes de premier rang en Inde. La Corée du Sud a généré des revenus disproportionnés sur les segments OLED et QLED grâce à ses panneaux et systèmes d'exploitation propriétaires.
Marché de la télévision connectée au Moyen-Orient, en Afrique et en Amérique du Nord
Le Moyen-Orient et l'Afrique sont en passe d'enregistrer le CAGR le plus élevé, à 5,72 %, à mesure que les déploiements de fibre optique aux Émirats arabes unis et en Arabie saoudite éliminent les goulets d'étranglement en matière de bande passante. Les initiatives gouvernementales en matière de haut débit dans le cadre de la Vision 2030 de l'Arabie saoudite stimulent la diffusion en streaming UHD et l'adoption de grands écrans. L'Amérique du Nord maintient une valeur élevée grâce aux rendements publicitaires. Comscore a recensé 96,4 millions de foyers équipés d'une télévision connectée en 2025, et OpenAP ainsi que CFlight permettent désormais aux annonceurs d'acheter des espaces sur plusieurs plateformes avec des indicateurs de portée dédupliqués, transférant ainsi les budgets de la télévision linéaire.
Marché de la télévision connectée en Europe, en Amérique du Sud et en Afrique
L'Europe est confrontée à des réglementations énergétiques strictes qui freinent l'adoption des panneaux 8K et ultra-lumineux. Cependant, les pays nordiques, avec un taux de pénétration de la fibre optique supérieur à 90 % en Suède et de solides abonnements aux services de streaming en Norvège, en Suède et au Danemark, bénéficient d'une adoption robuste de l'UHD. L'Amérique du Sud et l'Afrique demeurent des marchés de téléviseurs intelligents d'entrée de gamme. L'urbanisation et l'expansion du haut débit mobile ouvrent des opportunités, mais la sensibilité aux prix et la faiblesse des réseaux de distribution limitent pour l'instant la pénétration des segments premium.
Paysage réglementaire
La réglementation se concentre de plus en plus sur la manière dont les interfaces de télévision connectée mettent en avant les contenus, sur la manière dont la vidéo est rendue accessible, et sur la gestion des obligations de divulgation publicitaire des plateformes. Au Royaume-Uni, le Media Act 2024 a instauré un régime de visibilité en ligne pour les services des diffuseurs de service public (PSB) sur les plateformes de télévision connectée, avec des avancées en 2026 lorsque l'Ofcom a consulté sur la visibilité et l'accessibilité sur les plateformes de télévision connectée, tandis qu'une législation secondaire (The Television Selection Services (Designation) Regulations 2026) a traduit ce régime en désignations exécutoires pour les services de sélection télévisuelle concernés.
Dans l'Union européenne, le Digital Services Act (DSA) constitue une couche de conformité essentielle pour les grandes plateformes en ligne, avec des obligations de transparence publicitaire, d'étiquetage et de divulgation des systèmes de recommandation qui façonnent le fonctionnement du streaming financé par la publicité et des couches de découverte sur les appareils connectés. Aux États-Unis, la FCC a continué d'étendre les obligations d'accessibilité aux appareils vidéo modernes, notamment en fixant un calendrier de conformité pour les exigences relatives aux paramètres d'affichage des sous-titres codés et en faisant progresser les travaux sur l'information d'urgence accessible et les exigences connexes en matière d'appareils, ce qui influence à son tour les commandes d'interface utilisateur des fabricants d'équipement d'origine et les feuilles de route de mise à jour logicielle des téléviseurs intelligents et des appareils de streaming.
Analyse de la chaîne de valeur
La chaîne de valeur de la télévision connectée couvre les intrants en dalles et semi-conducteurs (fabricants d'écrans, écosystèmes de rétroéclairage et SoC de milieu de gamme pour téléviseurs), l'assemblage OEM et ODM (marques mondiales et fabrication sous contrat), les systèmes d'exploitation et magasins d'applications (Tizen, webOS, Android TV/Google TV, Roku OS, Fire OS), ainsi que les voies de mise sur le marché via le commerce de détail traditionnel et le commerce électronique direct au consommateur. La monétisation post-vente constitue une couche essentielle de capture de valeur, les propriétaires de plateformes et les OEM regroupant des services FAST et vendant de l'inventaire via des piles publicitaires au niveau de l'appareil. Sur des marchés comme l'Inde et l'Indonésie, les opérateurs utilisent des offres groupées de téléviseurs intelligents subventionnés avec des forfaits fibre pour déplacer l'économie d'une marge matérielle ponctuelle vers un revenu de service récurrent.
Du côté publicitaire, la chaîne s'étend des propriétaires de contenu et éditeurs jusqu'aux plateformes côté vendeur, échanges, couches de données et d'identité, et plateformes côté demande, avec des frictions persistantes autour de la provenance et de la revente à plusieurs sauts. Les outils de transparence tels que ads.txt/app-ads.txt, sellers.json et OpenRTB sont renforcés par une gouvernance plus récente, notamment la mise à jour IAB Tech Lab SupplyChain v1.1 (annoncée en juin 2026), qui ajoute des détails techniques de garde aux traces des requêtes d'enchères pour répondre à la demande des acheteurs en matière de chemins d'approvisionnement auditables et de métadonnées plus fiables dans les achats programmatiques de CTV.
Paysage concurrentiel
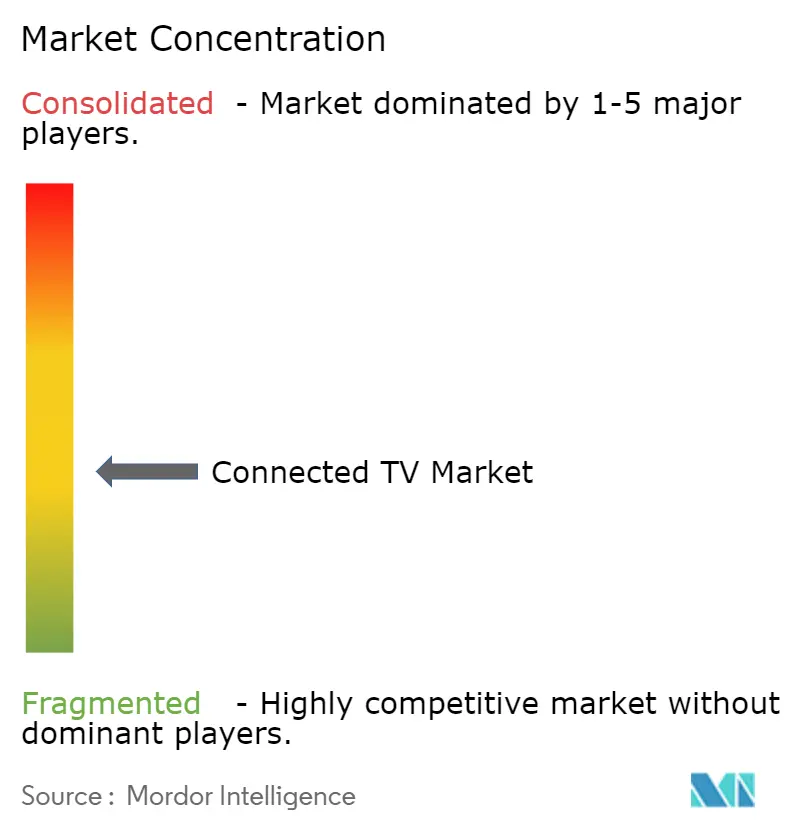
En 2025, Samsung, LG, TCL et Hisense représentaient collectivement un peu plus de 50 % des expéditions unitaires, soulignant une concentration de marché modérée. Cela indique que si le marché n'est pas très fragmenté, il n'est pas non plus dominé par un seul acteur, laissant de la place à une dynamique concurrentielle. Pendant ce temps, les géants des plateformes comme Amazon, Roku et Google font évoluer le paysage concurrentiel. En se concentrant sur la monétisation post-vente, ces plateformes subventionnent le matériel, élargissant ainsi leur portée publicitaire et créant de nouveaux flux de revenus. Samsung et LG utilisent leurs systèmes propriétaires, Tizen et webOS, pour renforcer leur économie d'appareils et maintenir le contrôle de leurs écosystèmes. En revanche, TCL et Hisense optent pour une entrée plus rapide sur le marché en concédant sous licence Roku OS et Fire OS, ce qui leur permet de se concentrer sur la mise à l'échelle de leur production et distribution matérielles.
Les acteurs de la vente directe aux consommateurs, tels que l'Ember Artline d'Amazon, pratiquent des prix inférieurs aux marges de détail traditionnelles, perturbant les modèles de tarification établis et forçant les concurrents à repenser leurs stratégies. De plus, les partenariats avec des leaders du jeu en nuage comme Microsoft, Nvidia et Amazon Luna non seulement prolongent les sessions de jeu, mais valident également le besoin de spécifications premium. Ces alliances stimulent la demande d'appareils haute performance, les consommateurs recherchant de plus en plus des expériences de jeu fluides. En 2025, une pénurie de SoC de milieu de gamme, notamment dans la plage 28-40 nm, a resserré les marges bénéficiaires. Cette contrainte de la chaîne d'approvisionnement a contraint les petites marques soit à absorber les coûts accrus, ce qui a affecté leur rentabilité, soit à se retirer du segment de prix moyen, réduisant la concurrence dans cette catégorie.
Sur un autre front, les réglementations sur la confidentialité telles que le RGPD et le CCPA amplifient les coûts de conformité. Cette dynamique renforce non seulement la position des grandes plateformes, qui disposent des ressources nécessaires pour gérer ces exigences, mais dissuade également les nouveaux entrants plus petits dans le domaine des technologies publicitaires d'entrer sur le marché. En conséquence, l'importance des données de première partie et du traitement embarqué a fortement augmenté, les entreprises cherchant à atténuer les risques réglementaires tout en améliorant la confidentialité des utilisateurs et la sécurité des données.
Leaders du secteur de la télévision connectée
-
Samsung Corporation
-
LG Electronics
-
Hisense
-
TCL
-
Sony Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la télévision connectée Entreprises couvertes dans ce rapport
- Samsung Electronics Co. Ltd.
- LG Electronics Inc.
- TCL Technology Group Corp.
- Hisense Group Co. Ltd.
- Sony Group Corporation
- Vizio Inc.
- Skyworth Group Ltd.
- Panasonic Holdings Corp.
- Sharp Corp.
- Xiaomi Corp.
- Haier Group Corp.
- Amazon.com Inc. (Fire TV)
- Apple Inc. (Apple TV)
- Roku Inc.
- Alphabet Inc. (Chromecast / Google TV)
- Philips (TPV Technology)
- Vestel Elektronik Sanayi ve Ticaret A.S.
- Funai Electric Co. Ltd.
- Konka Group Co. Ltd.
- Nvidia Corp. (Shield TV)
- Huawei Technologies Co. Ltd.
- Alibaba Group (Tmall Magic Box)
- Realme (BBK Electronics)
- OnePlus Technology (Shenzhen) Co. Ltd.
Opportunités de marché et perspectives d'avenir
La normalisation de la signalisation publicitaire et des définitions de formats ouvre de l'espace pour des placements CTV à plus forte valeur au-delà du pré-roll et du mid-roll, notamment à mesure que les interfaces ajoutent davantage de surfaces de découverte. En 2026, l'IAB Tech Lab a lancé un appel à commentaires publics sur les mises à jour du CTV Ad Portfolio afin de normaliser les signaux pour des formats émergents tels que les Pause and Menu Ads, et a également publié un projet actualisé des Video Ad Guidelines for Digital Video and CTV pour un nouveau commentaire public. Ensemble, ces mesures favorisent un rendu créatif, une mesure et des contrôles de marque plus cohérents à travers des systèmes d'exploitation d'appareils fragmentés, permettant aux éditeurs et aux plateformes de commercialiser un nouvel inventaire tout en réduisant la charge de contrôle qualité manuel.
Le CTV lié au commerce passe également des essais pilotes à une infrastructure en libre-service à grande échelle, les détaillants reliant les impressions de streaming aux données de transaction. Walmart a accepté d'acquérir Vibe.co en juin 2026 pour élargir l'accès à la publicité sur télévision connectée au sein de Walmart Connect, indiquant une intégration plus étroite entre le retail media et l'exécution publicitaire CTV. Parallèlement, la consolidation reflète des efforts continus pour combiner contenu, technologie de distribution et données de première partie à grande échelle, comme l'illustre l'accord définitif conclu par Fox Corporation en juin 2026 pour acquérir Roku, ce qui alignerait la portée du streaming, les outils publicitaires de plateforme et les bibliothèques de contenu détenues et exploitées au sein d'un seul périmètre opérationnel.
Développements industriels récents dans Marché de la télévision connectée
- Juin 2026 : Fox Corporation a annoncé un accord définitif pour acquérir Roku, visant à intégrer les capacités de distribution en streaming et de monétisation publicitaire au sein d'un seul écosystème. Cette opération redéfinit la dynamique concurrentielle entre les fournisseurs de systèmes d'exploitation de plateforme et les fabricants de téléviseurs en alignant la portée du streaming avec les outils publicitaires.
- Mai 2025 : Mediaocean a finalisé son acquisition d'Innovid et l'a intégrée à Flashtalking pour créer une suite ad-tech omnicanale couvrant la télévision linéaire et connectée. Cela a renforcé les capacités d'activation et de mesure inter-canaux pour les marques et agences allouant des budgets à la CTV.
- Juin 2024 : L'Union européenne a débuté la mise en œuvre progressive des obligations du Digital Services Act pour les plateformes en ligne, renforçant les exigences en matière de transparence publicitaire et de responsabilité des plateformes. Alors que le streaming financé par la publicité se développe sur les téléviseurs connectés, ces règles accroissent les exigences de conformité et de reporting pour les plateformes CTV opérant dans l'UE.
Marché de la télévision connectée Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché de la télévision connectée est défini comme les appareils matériels qui se connectent à Internet et sont utilisés pour diffuser du contenu vidéo sur un écran de télévision. La valeur du marché est mesurée en tant que chiffre d'affaires des appareils en USD.
Exclusions du périmètre : nous excluons les revenus publicitaires, les frais d'abonnement, les accessoires tels que les télécommandes de remplacement, ainsi que les téléviseurs plus anciens nécessitant un dongle externe pour devenir connectés.
Aperçu de la segmentation
- Par appareil
- Téléviseur intelligent
- Téléviseur intelligent 4K et UHD
- Téléviseur intelligent 8K
- Téléviseur intelligent HD/FHD
- Lecteur multimédia en continu
- Console de jeux (avec diffusion en continu activée)
- Téléviseur intelligent
- Par système d'exploitation
- Android TV / Google TV
- Tizen
- webOS
- Roku OS
- Fire OS
- Par taille d'écran
- Jusqu'à 32 pouces
- 33-45 pouces
- 46-55 pouces
- 56-65 pouces
- Plus de 66 pouces
- Par résolution
- 4K UHD
- 8K
- FHD et HD
- Par technologie de dalle
- LED / Mini-LED
- OLED
- QLED
- Par canal de distribution
- En ligne
- Hors ligne (spécialisé, grande distribution)
- Par utilisation finale
- Résidentiel
- Commercial (hôtellerie, éducation, hall d'entreprise, signalétique numérique)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Asie du Sud-Est
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par l'établissement d'une image claire de l'offre et de la demande en matière de matériel de télévision connectée, avant que les calculs de marché ne soient finalisés. Les sources publiques utilisées comprennent les statistiques commerciales gouvernementales et douanières, où les flux d'expédition pour les types de téléviseurs et de décodeurs sont observables, ainsi que les mises à jour des normes et des politiques émanant d'organismes tels que la FCC. Nous avons également examiné les signaux de connectivité au niveau du marché publiés par des organisations telles que l'UIT, axés sur le haut débit et la connectivité des foyers.
Pour affiner les hypothèses, nous avons examiné les informations sur les appareils et les plateformes contenues dans les rapports annuels, les présentations aux investisseurs et la couverture presse de référence sur les expéditions de téléviseurs intelligents et les cycles des appareils de streaming. Nous avons également utilisé des bases de données par abonnement qui agrègent les données financières des entreprises, ainsi que des bases de données distinctes sur les expéditions à l'importation ou à l'exportation, afin de recouper les répartitions de revenus et les flux unitaires déclarés lorsque les données publiques étaient trop agrégées. Les sources documentaires citées ici sont illustratives, et d'autres documents publics ont également été utilisés pour la collecte, la validation et les clarifications complémentaires.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve les domaines que la recherche documentaire ne peut pas confirmer clairement, principalement les limites des revenus des appareils et les mouvements de prix typiques par région et catégorie de produit. Nous avons échangé avec des participants à l'écosystème des appareils et des experts du côté des canaux de distribution, capables de commenter les délais d'expédition, les cycles de remplacement et la manière dont les boîtiers de streaming se comparent aux téléviseurs intelligents pour stimuler l'usage connecté.
Le marché de la télévision connectée étant mondial, les entretiens ont été répartis entre les principales régions de consommation et d'approvisionnement. Cela a réduit le risque que les prix de vente moyens, les évolutions de mix et les schémas de mise à niveau soient biaisés par une seule zone géographique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 37 % | Directeurs généraux (CXO) : 19 % | APAC : 39 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 22 % | EMEA : 35 % |
| Acteurs de taille plus modeste : 22 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement a utilisé une approche descendante. Le taux de pénétration du haut débit dans les foyers et les schémas d'adoption des appareils connectés ont été utilisés pour reconstituer la base installée adressable, puis traduits en demande unitaire annuelle à l'aide des cycles de remplacement et des taux de mise à niveau. Une fois le bassin de demande défini, la valeur a été dérivée en appliquant des prix de vente moyens sensibles à la région, reflétant les évolutions du mix produit entre les téléviseurs intelligents, les lecteurs multimédias en streaming et les consoles de dernière génération utilisées pour le streaming.
Pour maintenir des totaux réalistes, nous avons corroboré les résultats avec des approximations sélectives ascendantes, telles que l'échantillonnage des principales informations sur les expéditions, la vérification des commentaires des canaux sur les volumes unitaires, et la réalisation de vérifications prix de vente moyen x volume pour les principales régions avant de finaliser l'estimation. Les données d'entrée du modèle comprenaient la dynamique des expéditions de téléviseurs intelligents et de lecteurs de streaming, la taille moyenne des écrans et le mix lié aux fonctionnalités, la disponibilité du haut débit et du Wi-Fi, la durée typique du cycle de remplacement, et le calendrier des devises pour la conversion en USD. Les prévisions ont été produites à l'aide d'une analyse de scénarios, où les hypothèses d'adoption et de remplacement ont été ajustées dans des plages éclairées par les retours d'experts, puis réconciliées avec la vision la plus cohérente entre les régions.
Lorsque les données ascendantes étaient incomplètes, les lacunes ont été comblées par des indicateurs de substitution, tels que les tendances régionales d'importation d'appareils et les ratios de mix historiques. Ces indicateurs de substitution ont ensuite été retestés lors des entretiens primaires afin que les totaux finaux ne reposent pas sur un seul point de données fragile.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés à travers plusieurs cycles de révision afin de détecter rapidement les incohérences, notamment les variations soudaines des volumes unitaires, les mouvements irréalistes des prix de vente moyens et les totaux régionaux ne s'alignant pas avec les signaux macroéconomiques. Nous avons également comparé les résultats à des indicateurs de demande indépendants, tels que la croissance des foyers haut débit et l'orientation des expéditions d'électronique grand public, puis examiné tout écart ne pouvant être expliqué par le mix ou le calendrier.
Avant validation finale, les hypothèses sont examinées par un autre analyste, et des appels de suivi sont déclenchés lorsqu'une variable clé sort de la plage attendue. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des facteurs importants sont susceptibles de modifier les prix, l'offre ou l'adoption. Une dernière vérification avant livraison est utilisée pour intégrer la vue validée la plus récente.
Taille du marché de la télévision connectée selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la télévision connectée peuvent varier considérablement, car le terme est utilisé de manière inconsistante, et certaines estimations mélangent le matériel des appareils avec la publicité, les abonnements ou les dépenses plus larges en divertissement pour la maison intelligente. Les différences proviennent également de la manière dont les éditeurs traitent les consoles de jeux, de l'inclusion ou non des marges de détail, et de la façon dont les prix sont convertis en USD entre les régions.
Le tableau met en évidence un écart largement expliqué par les choix de périmètre et de capture de valeur, ainsi que par le degré d'agressivité avec lequel l'adoption et le remplacement sont modélisés dans les prévisions. Les écarts les plus importants apparaissent généralement lorsqu'un modèle inclut les dépenses publicitaires liées à la télévision connectée dans le marché, ou lorsque le chiffre d'affaires des appareils est mesuré au détail plutôt qu'au départ usine, ce qui tend à gonfler les totaux lorsque les promotions et les marges des canaux sont élevées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,58 milliards USD (2025) | |
| Revue professionnelle A | 33,35 milliards USD (2025) | Utilise les dépenses publicitaires liées à la télévision connectée aux États-Unis comme principal bassin de valeur, ce qui n'est pas comparable au dimensionnement mondial des revenus du matériel des appareils. |
| Cabinet de conseil régional B | 89,18 milliards USD (2025) | Semble valoriser le marché au détail et pourrait intégrer un ensemble plus large de téléviseurs intelligents et d'appareils de divertissement à domicile, ce qui élargit à la fois le périmètre unitaire et les hypothèses de prix réalisés. |
Le tableau indique que la principale variance provient de la question de savoir si le marché est traité comme un chiffre d'affaires matériel ou comme un écosystème de monétisation plus large, puis du point de tarification utilisé pour valoriser les appareils. Dans le modèle de Mordor Intelligence, seuls les chiffres d'affaires des appareils au départ usine pour les téléviseurs intelligents, les lecteurs multimédias en streaming et les consoles de dernière génération utilisées comme hubs de streaming sont comptabilisés, ce qui maintient l'estimation traçable par rapport aux unités, au mix et aux prix de vente moyens pouvant être vérifiés dans le temps.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la télévision connectée en 2026 et où se dirige-t-il d'ici 2031 ?
La taille du marché de la télévision connectée a atteint 30,01 milliards USD en 2026 et devrait atteindre 37,89 milliards USD d'ici 2031, progressant à un TCAC de 4,77 %.
Quel segment d'appareils croît plus vite que la demande globale du marché ?
Les lecteurs multimédias en continu devraient croître à un TCAC de 5,12 % jusqu'en 2031, dépassant les téléviseurs intelligents intégrés.
Quelle géographie devrait enregistrer la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient enregistrer un TCAC de 5,72 %, porté par les déploiements de fibre optique aux Émirats arabes unis et en Arabie saoudite.
Comment les chaînes FAST financées par la publicité influencent-elles les prix du matériel ?
La hausse des revenus publicitaires par utilisateur permet aux propriétaires de plateformes de subventionner les prix des appareils, réduisant le coût initial pour les ménages et stimulant la pénétration.
Pourquoi l'adoption de la 8K est-elle plus lente en Europe qu'en Asie-Pacifique ?
Les plafonds d'efficacité énergétique de l'Union européenne limitent la puissance en mode de fonctionnement, restreignant la disponibilité des écrans 8K et dissuadant les acheteurs malgré la baisse des coûts des dalles.
Quel système d'exploitation gagne du terrain sur l'avance de Tizen ?
Android TV et Google TV progressent à un TCAC de 5,89 % à mesure que les fabricants recherchent l'accès à Google Play et les fonctionnalités de l'intelligence artificielle Gemini.