
Taille et Part du Marché des Téléviseurs et Décodeurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
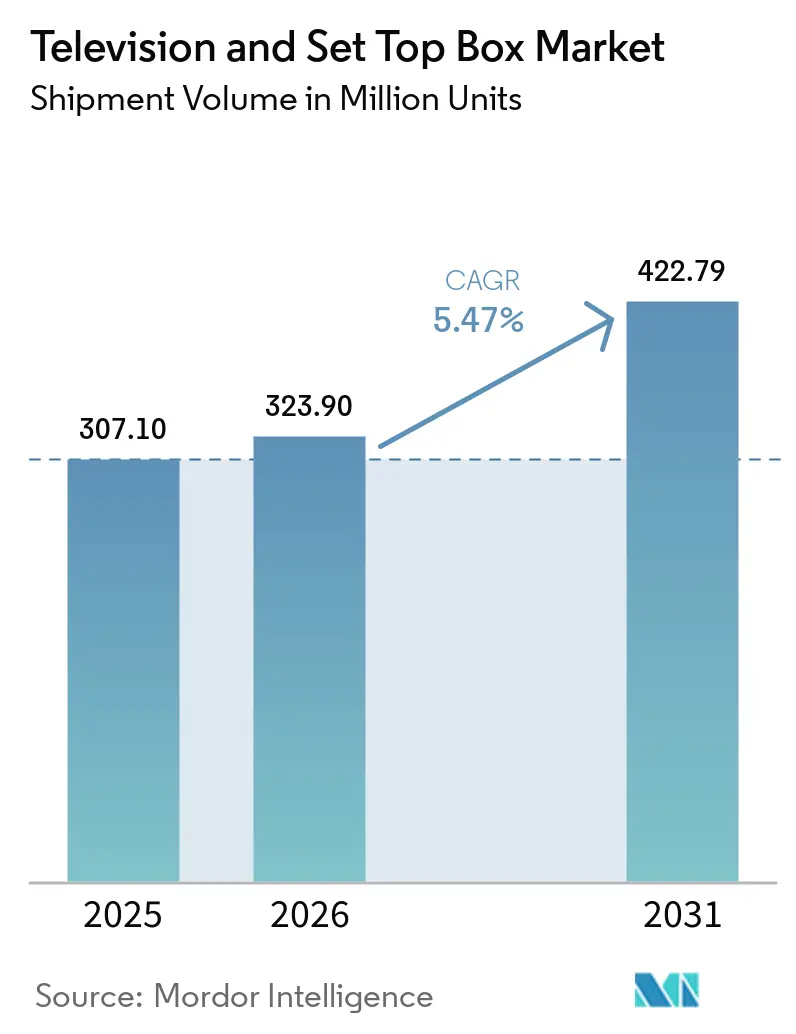
| Volume du Marché (2026) | 323.90 Millions d'unités |
| Volume du Marché (2031) | 422.79 Millions d'unités |
| Taux de croissance (2026 - 2031) | 5.47 % |
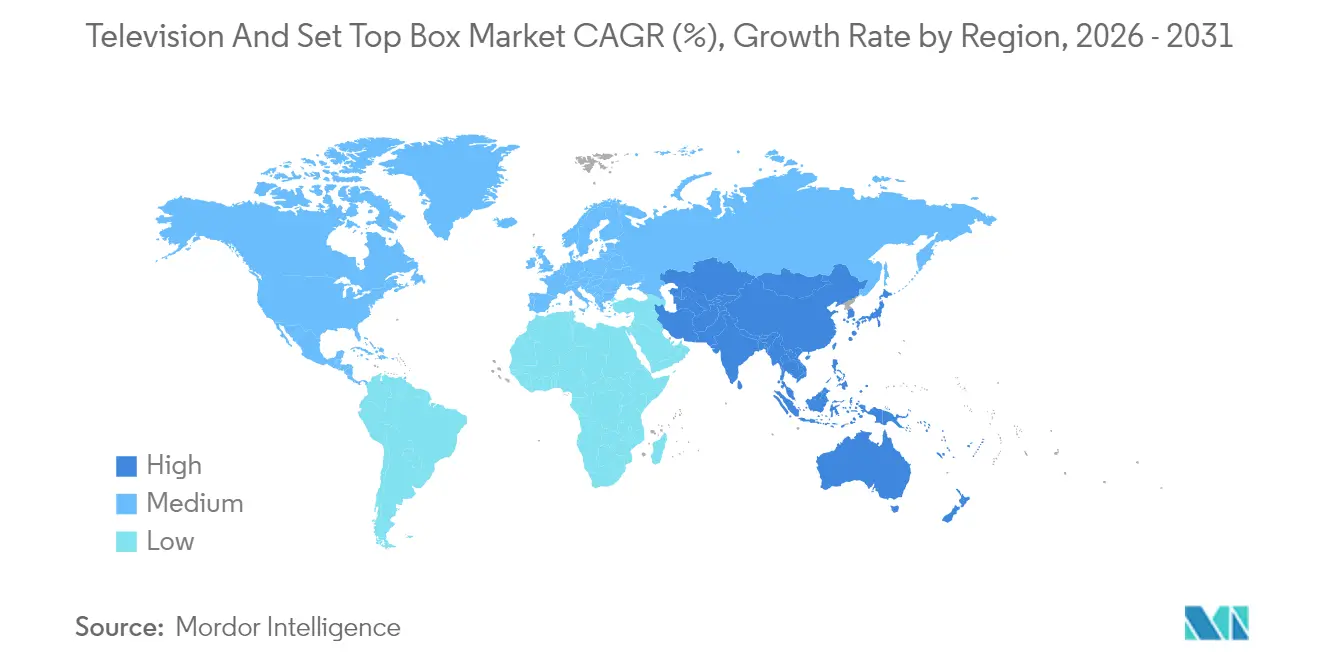
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
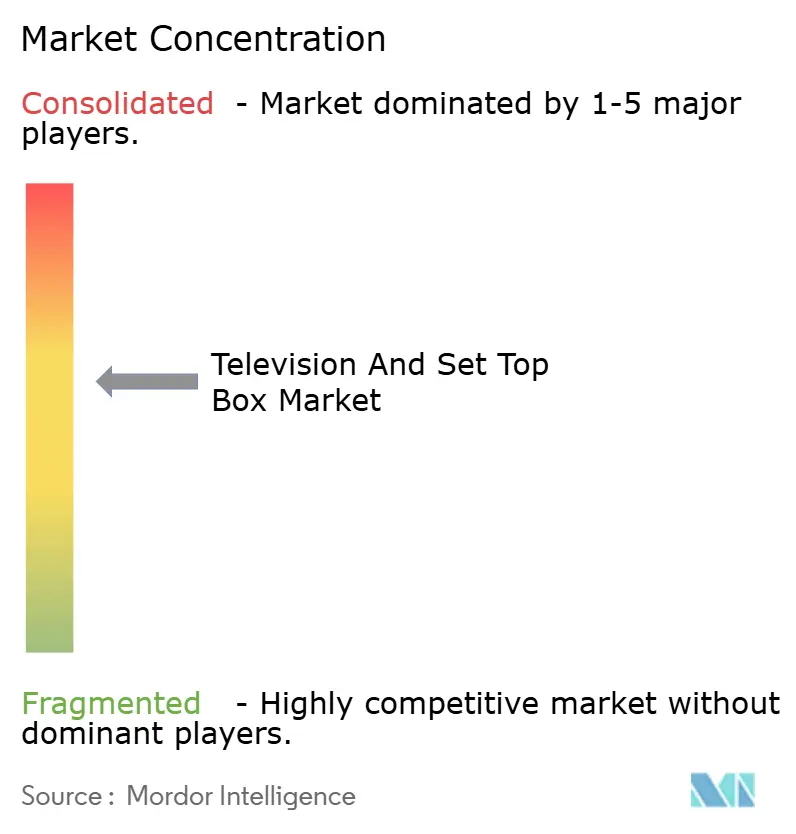
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Téléviseurs et Décodeurs par Mordor Intelligence
La taille du marché de la télévision et du décodeur devrait passer de 307,10 millions d'unités en 2025 à 323,9 millions d'unités en 2026 et devrait atteindre 422,79 millions d'unités d'ici 2031, à un CAGR de 5,47 % sur la période 2026-2031. Le marché de la télévision et du décodeur s'éloigne des équipements de diffusion traditionnels pour évoluer vers des écosystèmes connectés où les systèmes d'exploitation des téléviseurs intelligents, les dongles de streaming et les interfaces pilotées par l'IA remodèlent les cycles de renouvellement et le pouvoir de fixation des prix. La définition ultra-haute 4K demeure le principal facteur de résolution grand public, tandis que les programmes de transition numérique pilotés par les gouvernements et l'expansion des systèmes hybrides satellite-IP ruraux ouvrent de nouveaux segments de demande adressable. Les fabricants de la région Asie-Pacifique tirent parti de leur échelle pour raccourcir les délais de mise sur le marché et comprimer les coûts, même si les acheteurs nord-américains et européens se tournent vers les dalles premium grand format. Par ailleurs, les modèles publicitaires basés sur la périphérie créent des flux de revenus récurrents qui compensent partiellement la pression sur les marges exercée par la hausse des coûts des semi-conducteurs et des dalles.[1]
Principaux enseignements du rapport
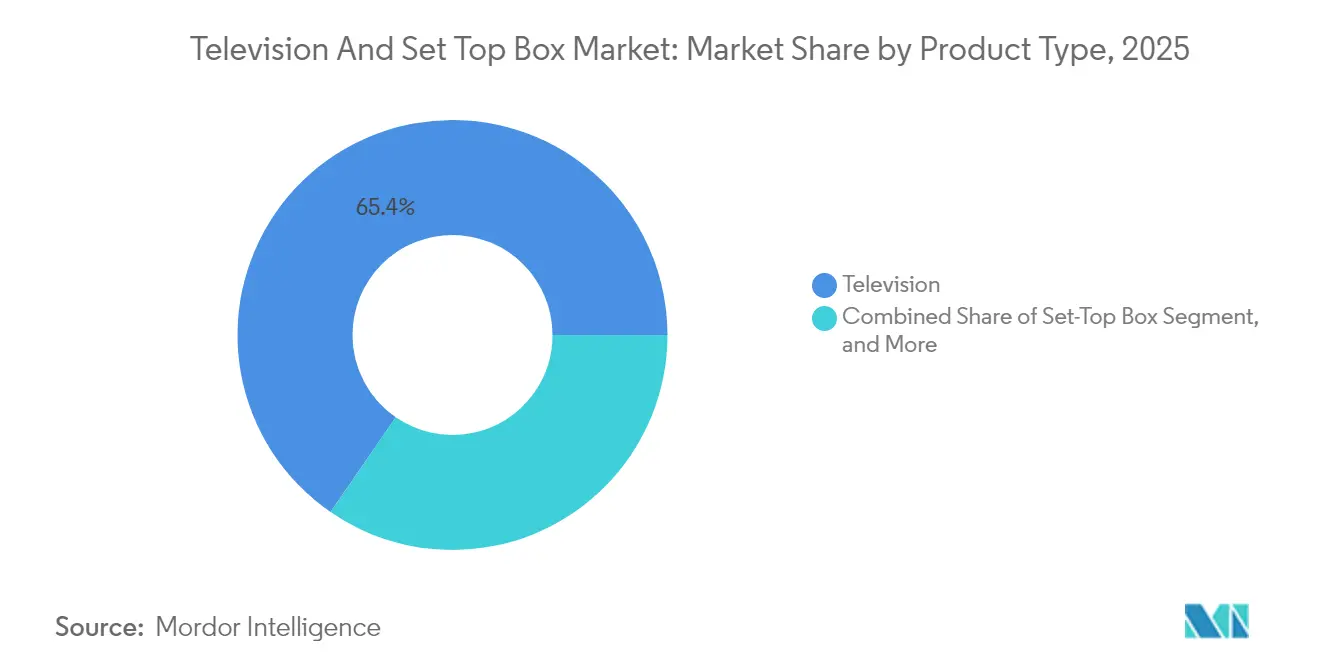
- Par type de produit, les dongles et bâtonnets de streaming ont progressé à un CAGR de 7,74 % entre 2026 et 2031, dépassant les téléviseurs qui ont conservé 65,40 % de la part de marché de la télévision et du décodeur en 2025.
- Par résolution, la 4K représentait 43,85 % de la part de marché de la télévision et du décodeur en 2025, tandis que le segment 8K affichait la croissance la plus rapide, avec un CAGR de 6,95 % jusqu'en 2031.
- Par taille d'écran, la catégorie 56-64 pouces était en tête avec 31,95 % de la part de marché de la télévision et du décodeur en 2025 ; les écrans de 75 pouces et plus devraient afficher un CAGR de 7,58 % jusqu'en 2031.
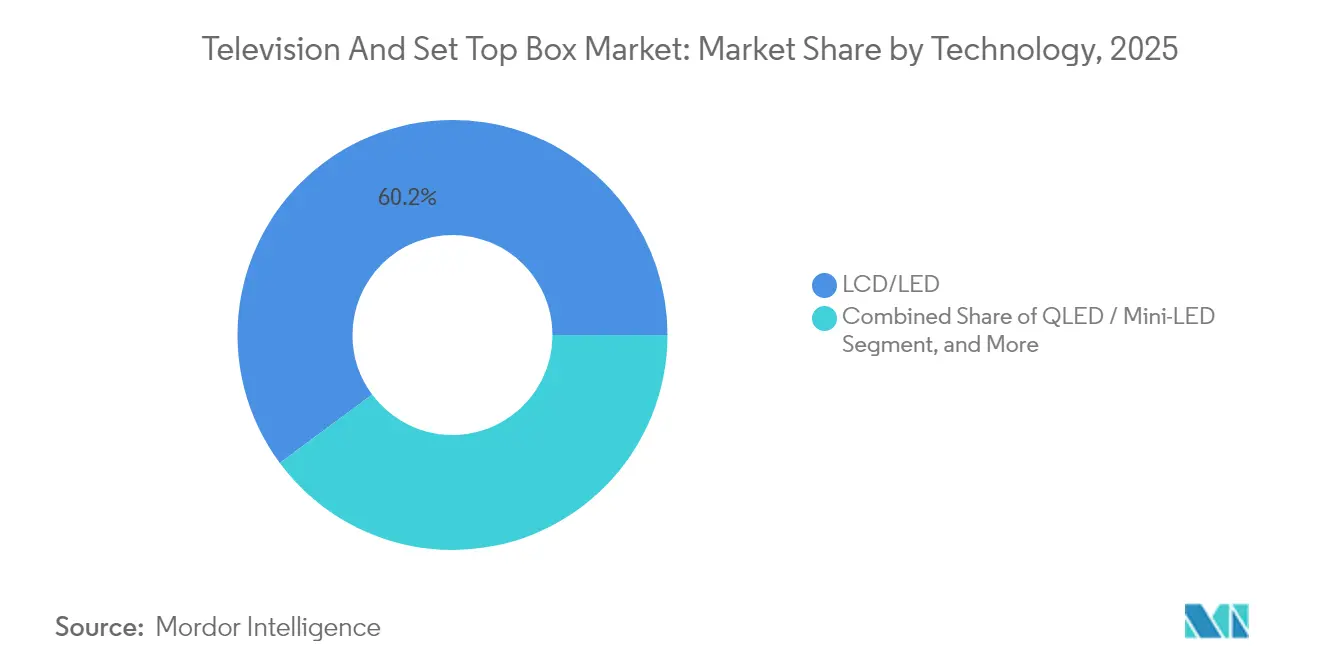
- Par technologie, LCD/LED détenait 60,15 % de la part de marché de la télévision et du décodeur en 2025, tandis que QLED et Mini-LED combinés devraient progresser de 7,46 % par an jusqu'en 2031.
- Par utilisateur final, les applications résidentielles représentaient 75,85 % de la taille du marché de la télévision et du décodeur en 2025 ; le segment commercial et institutionnel devrait afficher un CAGR de 7,06 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 42,20 % de la part de marché de la télévision et du décodeur en 2025 et devrait afficher un CAGR de 6,53 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration rapide des consommateurs vers la 4K et la 8K UHD | +1.2% | Asie-Pacifique, Amérique du Nord | Moyen terme (2-4 ans) |
| Écosystèmes de systèmes d'exploitation pour téléviseurs intelligents | +1.0% | Marchés développés à l'échelle mondiale | Court terme (≤2 ans) |
| Transition numérique imposée par les gouvernements | +0.8% | Asie-Pacifique émergente, Afrique, Amérique latine | Long terme (≥4 ans) |
| Interfaces personnalisées pilotées par l'IA | +0.7% | Amérique du Nord, Europe, Asie-Pacifique développée | Moyen terme (2-4 ans) |
| Publicité interactive basée sur la périphérie | +0.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Couverture rurale par satellite LEO | +0.4% | Zones rurales dans le monde entier | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Migration rapide des consommateurs vers les contenus UHD 4K et 8K
La demande croissante d'écrans à plus haute résolution comprime les cycles de remplacement et fait monter les prix de vente moyens. Bien que le matériel 8K existe, la faiblesse du contenu natif maintient l'adoption à un niveau limité, de sorte que la 4K continue de dominer les décisions de mise à niveau. BenQ prévoit que l'adoption généralisée de la 8K reste encore au moins six ans, ce qui renforce la primauté commerciale à moyen terme des dalles 4K.[2] Le vaste portefeuille de brevets 8K de Samsung est également susceptible d'influencer les structures de coûts et les licences concurrentielles. Le marché des téléviseurs et décodeurs s'appuie donc sur la 4K comme principal moteur de valeur, tout en considérant la 8K comme une voie premium à plus long terme. La demande de contenu 4K façonne le marché des décodeurs à mesure que les ménages remplacent leurs anciens appareils.
Les écosystèmes de systèmes d'exploitation pour téléviseurs intelligents accélèrent les cycles de remplacement
Les écosystèmes logiciels sont désormais au cœur de la différenciation des produits. Les téléviseurs Samsung 2025 intègrent Vision AI pour personnaliser les recommandations et les commandes vocales. LG s'associe à Microsoft Copilot pour ajouter des fonctionnalités de productivité, réduisant la durée de vie perçue des produits et encourageant des intervalles de renouvellement de 4 à 5 ans. La fragmentation des plateformes — Android TV, Roku, webOS et autres — crée des écosystèmes fermés qui fidélisent les utilisateurs aux interfaces de marque. En conséquence, les revenus des services et la publicité ciblée progressent parallèlement aux revenus matériels, stimulant ainsi le marché de la télévision et du décodeur.
Programmes de transition numérique imposés par les gouvernements
L'Union internationale des télécommunications coordonne les délais d'extinction des signaux analogiques, stimulant la demande d'équipements dans des pays tels que le Nigéria, l'Afrique du Sud et l'Indonésie.[3] Les subventions accordées aux décodeurs conformes et aux écrans à faible consommation d'énergie génèrent des achats prévisibles sur plusieurs années. Ces transitions échelonnées offrent aux fabricants une visibilité claire sur la production et soutiennent les initiatives d'assemblage local qui bénéficient des incitations à l'emploi dans les marchés émergents.
Interfaces utilisateur personnalisées pilotées par l'IA améliorant l'ARPU
Les algorithmes d'IA analysent de vastes historiques de visionnage pour proposer des chaînes personnalisées, ce qui améliore les indicateurs d'engagement et les CPM publicitaires. Vision AI de Samsung, par exemple, analyse les intentions et les habitudes pour affiner les promotions contextuelles. Les assistants vocaux collectent des données supplémentaires sur les foyers, permettant une segmentation publicitaire granulaire. Bien que l'expérience de Roku montre que la croissance des appareils sans ciblage raffiné offre une monétisation limitée, l'ensemble du secteur de la télévision et du décodeur anticipe des gains d'ARPU progressifs à mesure que la maturité de l'IA progresse.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts des dalles et des semi-conducteurs | -1.1% | Mondial | Court terme (≤2 ans) |
| Saturation des marchés développés | -0.9% | Amérique du Nord, Europe, Asie-Pacifique développée | Long terme (≥4 ans) |
| Basculement vers le mobile et le PC | -0.6% | Mondial, jeunes générations | Moyen terme (2-4 ans) |
| Réglementation carbone et relative aux déchets électroniques sur les grands écrans | -0.3% | Europe, Amérique du Nord, extension vers l'Asie-Pacifique | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts des dalles et des semi-conducteurs
Le verre d'affichage, les circuits intégrés de pilotage et les mémoires ont connu un rebond des coûts depuis mi-2024. La concentration de la fabrication de dalles en Asie de l'Est expose les marques à des risques géopolitiques et logistiques. Les fournisseurs de taille plus modeste ne disposent pas de leviers de couverture et doivent soit absorber les coûts, soit augmenter les prix de détail, ce qui pèse sur les marges. Les grandes entreprises privilégient l'intégration verticale et les accords à long terme sur les tranches de silicium, mais ces couvertures ne compensent que partiellement le frein négatif de 1,1 point de pourcentage sur le CAGR du marché de la télévision et du décodeur.
Saturation des marchés développés
Un taux de pénétration proche de 100 % en Amérique du Nord et en Europe occidentale allonge les cycles de remplacement et déplace l'attention vers les références premium plutôt que vers les volumes. Les mises à jour logicielles peuvent actualiser les téléviseurs existants, diluant davantage la demande matérielle à court terme. En conséquence, les fabricants se tournent vers les écrans commerciaux, les déploiements sur les marchés émergents et la monétisation des logiciels pour soutenir la croissance sur le marché de la télévision et du décodeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les appareils de streaming reconfigurent la consommationLa taille du marché de la télévision et du décodeur pour les téléviseurs a conservé une part de 65,40 % des revenus 2025, mais les dongles et bâtonnets de streaming ont affiché le CAGR le plus élevé du segment, à 7,74 %. Les dongles tirent leur essor de leur portabilité, de leur facilité d'installation et de leur faible prix d'entrée, réduisant la pertinence des décodeurs câble et satellite traditionnels. Dans les régions où la télévision payante traditionnelle reste dominante, les boîtiers hybrides satellite-IP répondent à la fois aux besoins de visionnage linéaire et OTT. Parallèlement, l'intégration dans les téléviseurs intelligents réduit la demande future de dongles autonomes dans les économies développées, mais les marchés émergents adoptent encore des accessoires bas de gamme comme première étape vers le contenu connecté. Les marques intègrent de plus en plus de chaînes de télévision en streaming gratuit financées par la publicité (FAST) dans leurs interfaces, accroissant ainsi l'engagement et la collecte de données.
Les guerres des prix sur les bâtonnets — Roku face à Amazon Fire TV et Xiaomi — compriment les marges tout en élargissant la base installée, ce qui alimente à son tour l'inventaire publicitaire. Les fabricants de téléviseurs répliquent en intégrant des fonctionnalités de système d'exploitation comparables directement dans les dalles, préservant ainsi le contrôle de la chaîne de valeur. Ce bras de fer garantit la diversité des produits, mais brouille également les frontières entre catégories, ce qui signifie que de nombreux foyers utilisent désormais plusieurs appareils de streaming parallèlement à des dalles intelligentes, gonflant le nombre total d'unités adressables au sein du marché de la télévision et du décodeur.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par résolution :
la 4K en pilier, la 8K en aspiranteLa part de marché de la télévision et du décodeur pour la 4K a atteint 43,85 % en 2025 et continue de dominer les renouvellements en milieu de cycle, portée par des rendements de production matures et une abondance de contenu natif via les plateformes OTT. Les acheteurs souhaitant passer à la gamme supérieure perçoivent des bénéfices visuels tangibles par rapport à la HD sur les tailles de dalles grand public, aidant les téléviseurs 4K à maintenir une valeur convaincante. À l'inverse, la catégorie 8K, bien qu'affichant un CAGR de 6,95 %, n'a livré que 143 000 unités en 2024, ce qui reflète son déficit en contenu et son positionnement prix premium. Les fabricants de matériel n'en continuent pas moins de promouvoir la 8K pour défendre leurs prix de vente moyens et leur leadership de marque.
Les fabricants appliquent la mise à l'échelle par IA pour pallier la rareté du contenu natif, espérant ainsi constituer une base installée avant l'avènement véritable de la diffusion 8K. BenQ Corporation n'anticipe pas d'adoption de masse avant 2031 au plus tôt, ce qui suggère une domination continue de la 4K sur toute la période de prévision. La HD et la Full HD persistent dans les pays émergents axés sur les coûts et dans les installations commerciales où les contraintes de bande passante et de contenu rendent la 4K superflue.
Par taille d'écran :
le plus grand devient la normeLa catégorie 56-64 pouces a capté 31,95 % des ventes 2025, mais la tranche 75 pouces et plus affichera un CAGR de 7,58 % alors que les consommateurs recherchent une immersion comparable à celle d'une salle de cinéma. Le prix par pouce diagonal pour les LCD 75 pouces est tombé en dessous de 500 USD dans les enseignes grand public, réduisant la prime de renouvellement et incitant les acheteurs à sauter les tailles intermédiaires. Les fabricants misent sur le marketing par surface, vendant des écrans plus grands plutôt que simplement plus d'unités, pour maintenir le revenu par foyer.
Les acheteurs commerciaux suivent la même tendance, spécifiant des écrans de 98 pouces pour les salles de réunion et la signalétique. En conséquence, les fabricants de dalles adaptent leurs installations pour des substrats plus grands, réalisant des économies d'échelle qui se répercutent sur des prix utilisateurs finaux plus bas, renforçant le cercle vertueux au sein du marché de la télévision et du décodeur.
Par technologie :
QLED et Mini-LED comblent l'écartLCD/LED détenait encore la première place sur le marché de la télévision et du décodeur avec une part de revenus de 60,15 % en 2025, grâce à des structures de coûts favorables. Pourtant, QLED et Mini-LED ont progressé de 7,46 % par an, les acheteurs soucieux du rapport qualité-prix se tournant vers la vivacité des points quantiques et la luminosité à gradation locale. Samsung a livré 8,34 millions de téléviseurs QLED en 2024, soit 46,8 % de ce sous-segment. Les stratégies d'imitateur rapide des marques chinoises — Hisense et TCL — doublent les volumes premium annuellement, faisant pression sur les leaders établis.
Les réseaux de microlentilles du Mini-LED augmentent la luminance de crête tout en évitant la rémanence de l'OLED, en faisant un favori des foyers pour les salons lumineux. L'OLED, autrefois au sommet, subit une compression des marges à mesure que les coûts de production convergent avec ceux des LCD avancés. Les fabricants diversifient désormais leurs gammes technologiques pour se prémunir contre la volatilité des coûts des matériaux et l'évolution des goûts des consommateurs.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par utilisateur final :
la demande commerciale diversifie les revenusLe résidentiel est resté dominant avec 75,85 % des ventes 2025, mais les applications commerciales et institutionnelles ont progressé de 7,06 % par an, amortissant les baisses cycliques de remplacement par les consommateurs. Le commerce de détail, l'hôtellerie et la restauration rapide déploient des panneaux de menu numériques et des systèmes d'orientation interactifs, stimulant les volumes dans les dalles de signalétique spécialisées. Les entreprises installent des systèmes IPTV et de capture OTA pour les communications sur site, privilégiant des décodeurs robustifiés bénéficiant d'un support étendu des microprogrammes.
Les budgets de l'enseignement allouent des fonds aux écrans interactifs grand format et aux appareils de streaming de cours, améliorant l'engagement en classe. Les tableaux de télémétrie et les solutions de divertissement pour les soins de santé nécessitent des boîtiers hygiéniques certifiés, commandant des prix premium. Cette diversification limite la volatilité des revenus et répartit le risque d'approvisionnement en composants à travers le marché de la télévision et du décodeur.
Analyse géographique
Marché des Téléviseurs et Décodeurs en Asie-Pacifique
L'Asie-Pacifique a généré 42,20 % des revenus mondiaux en 2025 et progressera à un TCAC de 6,53 %, portée par la production à grande échelle de la Chine et l'expansion à deux chiffres des foyers équipés de téléviseurs intelligents en Inde. Les champions nationaux TCL et Hisense tirent parti de coûts de main-d'œuvre plus faibles et d'incitations étatiques pour accélérer les expéditions de produits haut de gamme, réduisant ainsi l'écart avec les acteurs coréens établis. Les initiatives numériques gouvernementales en Indonésie, au Vietnam et aux Philippines augmentent les volumes unitaires, tandis que le Japon et la Corée du Sud maintiennent leur leadership technologique grâce aux essais 8K et aux normes audiovisuelles immersives.
Marché des Téléviseurs et Décodeurs en Amérique du Nord
L'Amérique du Nord représente un marché mature mais lucratif où les écrans grand format 4K et 8K dominent les salons. Les marques coréennes ont capturé 52 % de la part unitaire parmi les adultes américains, reflétant une solide notoriété de marque. La région affiche un TCAC de revenus robuste de 7,92 %, porté par la montée en gamme plutôt que par l'expansion des volumes unitaires, les consommateurs adoptant les assistants vocaux, les jeux sur console et les variantes HDR avancées. Les échanges commerciaux dans le cadre de l'accord ACEUM soutiennent une logistique en flux tendu depuis les centres d'assemblage mexicains, modérant le risque de stocks pour les détaillants.
Marché des Téléviseurs et Décodeurs en Europe et en Afrique
La croissance en Europe est plus stable, contrainte par les mandats d'efficacité énergétique et l'achèvement précoce de l'extinction de la diffusion analogique. Les règles d'écoconception imposent des microprogrammes d'économie d'énergie et des emballages recyclables, ajoutant des coûts de conformité que les petits entrants asiatiques pourraient avoir du mal à assumer. Néanmoins, l'Allemagne, le Royaume-Uni et la France privilégient les téléviseurs 4K de 65 pouces et plus, et l'adoption de l'OLED reste la plus forte dans les capitales d'Europe occidentale. L'Europe centrale et orientale émergente bénéficie de vents favorables liés au passage au numérique, similaires à certains États africains, offrant aux marques une longue piste de remplacement une fois les indicateurs économiques stabilisés.

Paysage réglementaire
La réglementation du marché des téléviseurs et des décodeurs s'ancre de plus en plus dans des exigences d'efficacité énergétique, d'accessibilité et d'interopérabilité qui façonnent la conception des appareils et les menus logiciels. Dans l'Union européenne, le règlement (UE) 2023/826 a introduit des exigences d'écoconception mises à jour pour les équipements électroniques domestiques et est entré en vigueur le 9 mai 2025, obligeant les fabricants d'équipement d'origine à actualiser les profils de gestion de l'énergie, la documentation et les processus de conformité pour les téléviseurs et récepteurs connectés mis sur le marché. Aux États-Unis, la Federal Communications Commission (FCC) continue de régir les obligations d'interface utilisateur liées à l'accessibilité pour les commandes, menus et guides de programmes des téléviseurs et décodeurs.
Un avis public de la FCC daté du 15 janvier 2025 (DA 25-48) a fixé une échéance de conformité au 17 août 2026 pour rendre facilement accessibles les paramètres d'affichage du sous-titrage, ce qui pousse les fabricants et les opérateurs de télévision payante vers des mises à jour de micrologiciel et d'interface utilisateur cohérentes entre les familles d'appareils et les boîtiers de marque opérateur. Parallèlement à ces règles d'accès au marché, des organismes de normalisation comme l'UIT-T renforcent également les référentiels techniques, notamment la Recommandation UIT-T J.298 (approuvée le 29 juin 2024) pour les décodeurs hybrides couvrant les transports terrestre et satellite, favorisant la convergence des exigences de diffusion et de distribution IP.
Analyse de la chaîne de valeur
La chaîne de valeur couvre le verre et les panneaux d'affichage, les semi-conducteurs (SoC, mémoire et connectivité), les pièces de boîtier et mécaniques, les plateformes logicielles (OS smart-TV et middleware de décodeur), l'assemblage final/EMS, la certification opérateur, et la distribution multicanal via les détaillants et les opérateurs de télévision payante/télécoms. La disponibilité des panneaux et des SoC reste une influence amont clé sur le rythme des produits et la nomenclature, tandis que la différenciation en milieu de chaîne s'est déplacée vers les piles logicielles (par exemple, Android TV et RDK dans les déploiements opérateurs) et les couches d'agrégation de contenu qui convertissent la base installée en revenus publicitaires et de service.
En aval, la qualification par les opérateurs et la conformité régionale ajoutent du temps et des coûts au déploiement des décodeurs, en particulier pour les appareils hybrides diffusion-large bande. La politique commerciale affecte également les empreintes de fabrication et les choix logistiques ; par exemple, les évolutions liées aux tarifs douaniers américains citées par des sources sectorielles ont renforcé l'intérêt de diversifier l'assemblage final hors de Chine vers le Mexique et le Vietnam pour les téléviseurs destinés à l'Amérique du Nord. Les mises à niveau des normes se répercutent sur les décisions d'approvisionnement en composants et en logiciels : l'intégration de la DRM par la HbbTV Association dans la spécification centrale HbbTV 2.0.5 (mars 2026) et les approbations par le DVB Steering Board de mises à jour majeures de DVB-I (juillet 2026) accroissent les exigences en matière de diffusion sécurisée de contenu, de découverte de services et d'interopérabilité hybride entre téléviseurs, appareils de streaming et boîtiers opérateurs.
Paysage concurrentiel
Le marché de la télévision et du décodeur présente une fragmentation modérée. Samsung a conservé son leadership global pour une 19e année consécutive avec une part mondiale de 28,3 % et près de 50 % de contrôle sur les téléviseurs dont le prix dépasse 2 500 USD. LG mise sur l'OLED et les alliances de jeu en nuage pour renforcer son positionnement premium, mais la percée de TCL dans la tranche haut de gamme au quatrième trimestre 2024 illustre comment les tactiques chinoises agressives de rapport qualité-prix érodent la domination coréenne. La croissance soutenue à deux chiffres des expéditions de Hisense reconfigure davantage les hiérarchies de parts de marché.
Sur le plan stratégique, les leaders investissent dans les écosystèmes logiciels pour se différencier au-delà de la technologie des dalles. Vision AI de Samsung et le partenariat de LG avec Copilot illustrent la convergence de la productivité, du contrôle de la maison intelligente et du divertissement sur un seul écran. La résilience de la chaîne d'approvisionnement détermine désormais la stabilité de la marge brute ; les usines de dalles intégrées verticalement ou les accords OLED sécurisés — comme l'utilisation par Sony de Samsung Display QD-OLED — atténuent les chocs sur les composants.
Les spécialistes des appareils de streaming comme Roku et Amazon représentent une concurrence adjacente, captant l'influence sur l'interface du salon. Pourtant, comme les fabricants de dalles intègrent des couches de système d'exploitation équivalentes, les prix de vente moyens des appareils de streaming autonomes se compriment, forçant ces marques à se concentrer davantage sur la publicité et la licence de plateforme. La matrice concurrentielle couvre donc les couches matérielle, logicielle et de services, le succès dépendant de la résonance de marque, de la fidélisation à la plateforme et d'une gestion disciplinée des coûts à travers le marché de la télévision et du décodeur.
Leaders du Secteur des Téléviseurs et Décodeurs
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
TCL Technology Group Corp.
-
Hisense Co., Ltd.
-
Sony Group Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Téléviseurs et Décodeurs
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- TCL Technology Group Corp.
- Hisense Co., Ltd.
- Sony Group Corporation
- Panasonic Holdings Corporation
- Sharp Corporation
- Vizio Holding Corp.
- Skyworth Group Co., Ltd.
- Xiaomi Corporation
- Haier Smart Home Co., Ltd.
- Koninklijke Philips N.V.
- TP Vision
- Toshiba Corporation
- Arris International Ltd. (CommScope)
- Technicolor S.A.
- Humax Co., Ltd.
- Sagemcom SAS
- ZTE Corporation
- Kaon Media Co., Ltd.
- Evolution Digital LLC
- Coship Electronics Co., Ltd.
- Intek Digital Inc.
- Gospell Digital Technology Co., Ltd.
- Roku, Inc.
- Amazon.com, Inc. (Fire TV)

Opportunités de marché et perspectives d'avenir
Les normes et déploiements hybrides diffusion-large bande créent des espaces vierges pour le renouvellement des appareils et les licences de plateforme, notamment là où les diffuseurs et opérateurs souhaitent une couche de service unique entre antenne/satellite et streaming IP. Au Brésil, DTV+ (TV 3.0) a été lancé en juin 2026 dans les grandes villes, notamment Rio de Janeiro, São Paulo et Brasilia, en utilisant des technologies de compression avancées (MPEG-5 LCEVC et VVC) sur des appareils commerciaux ; cela soutient une demande à court terme pour des puces, micrologiciels et références de vente au détail compatibles, capables de prendre en charge les expériences terrestres de nouvelle génération.
Dans le même temps, l'UIT-R a publié le rapport BT.2568-0 en mars 2026 afin de définir les exigences des plateformes de télédiffusion orientées applications, renforçant une voie vers l'interopérabilité entre les services de diffusion traditionnels et les services basés sur IP, et encourageant les fabricants d'équipement d'origine et les fournisseurs de middleware à normaliser les capacités entre les régions. Des opportunités axées sur la monétisation sont également visibles dans l'accélération des écosystèmes FAST gérés et des applications préinstallées, qui déplacent le pouvoir de négociation vers les propriétaires de plateformes et les opérateurs d'OS smart-TV. Netgem a annoncé en mars 2026 que sa plateforme Pleio TV avait été déployée auprès de la base de clients TV de Bouygues Telecom en France pour fournir une offre FAST gérée, soulignant la demande pour du contenu clé en main, l'insertion publicitaire et le contrôle de l'interface utilisateur plutôt que pour du matériel autonome. En Afrique, Canal+ et Samsung ont élargi un déploiement de préinstallation de l'application DStv Stream sur les nouveaux téléviseurs intelligents Samsung dans 18 marchés à compter du 1er juin 2026, illustrant comment les accords de distribution entre fabricants d'équipement d'origine et opérateurs peuvent déplacer l'acquisition de visionnage et d'abonnements vers le point de vente. Les parcs commerciaux et institutionnels constituent également un canal de déploiement actif : Foxtel Business iQ s'est développé avec Fortescue en mai 2026 pour un vaste déploiement d'écrans 4K Ultra HD dans des villages miniers isolés en Australie, soutenant la demande d'écrans robustes et de couches de distribution gérées dans des environnements non résidentiels.
Recent Industry Developments in Marché des Téléviseurs et Décodeurs
- Juillet 2026 : Samsung a déployé Vision AI Companion sur l'ensemble de sa gamme de téléviseurs 2026 et de ses moniteurs intelligents M70+, permettant des interactions vocales plus naturelles et des fonctionnalités d'IA embarquée. Ce lancement renforce la stratégie de Samsung consistant à utiliser les expériences logicielles pour différencier les gammes de matériel et approfondir l'engagement avec les services connectés.
- Juin 2026 : Canal+ et Samsung ont élargi un déploiement de préinstallation de l'application DStv Stream sur les nouveaux téléviseurs intelligents Samsung dans 18 marchés en Afrique, illustrant comment les accords de distribution entre fabricants d'équipement d'origine et opérateurs peuvent déplacer l'acquisition de visionnage et d'abonnements vers le point de vente. Ce déploiement souligne la demande croissante pour des écosystèmes de streaming gérés intégrés au point de vente.
- Mars 2026 : TCL a signé des accords définitifs avec Sony pour former Bravia Inc., une coentreprise dans laquelle TCL détient une participation de 51 % afin de reprendre les activités de divertissement domestique de Sony, le transfert opérationnel devant prendre effet en avril 2027. Cette opération associe l'échelle et le levier de la chaîne d'approvisionnement de TCL au positionnement de marque premium et de produit de Sony, redessinant la dynamique concurrentielle sur le haut de gamme du portefeuille de téléviseurs.


Marché des Téléviseurs et Décodeurs Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les téléviseurs et les décodeurs vendus aux utilisateurs finaux, y compris les modèles connectés et traditionnels, et il est mesuré en USD dans les principales régions.
Exclusions du périmètre : Nous excluons les abonnements à des contenus et les revenus purement logiciels ou de services qui ne sont pas liés à la vente d'un appareil.
Aperçu de la Segmentation
- Par type de produit
- Télévision
- Décodeur
- Dongles/Bâtonnets de streaming
- Par résolution
- SD
- HD/FHD
- 4K
- 8K et au-dessus
- Par taille d'écran
- 32" et en dessous
- 33–43"
- 44–55"
- 56–64"
- 65–74"
- 75" et au-dessus
- Par technologie
- LCD/LED
- QLED / Mini-LED
- OLED
- Téléviseur à laser / à projection
- Par utilisateur final
- Résidentiel
- Commercial et institutionnel
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous avons commencé par construire le contexte de la demande à l'aide de bases de données publiques montrant combien de ménages peuvent réalistement adopter des téléviseurs et des décodeurs opérateurs, et à quelle vitesse la distribution vidéo évolue. Les sources consultées comprennent des publications et des bases de données telles que les indicateurs haut débit de l'UIT, les statistiques télécom et ménages de l'OCDE, les séries macroéconomiques de la Banque mondiale et les flux commerciaux UN Comtrade pour les catégories d'électronique pertinentes.
Pour relier ce contexte aux revenus des appareils, nous avons également examiné les dépôts de sociétés et les présentations aux investisseurs, ainsi que les annonces des opérateurs et des régulateurs sur le passage au numérique. Pour le contexte des prix du marché, nous avons utilisé des articles de presse réputés sur l'approvisionnement en dalles et les prix de détail. Le cas chéant, nous avons eu recours à des abonnements payants pour les données financières des entreprises et la veille presse, ainsi qu'à une base de données de niveaux d'expéditions à l'import ou à l'export pour vérifier la cohérence des flux directionnels dans les principaux corridors. Ces sources sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont également été utilisées pour collecter, vérifier et clarifier les données.
Entretiens Primaires et Enquêtes
Des appels primaires et des enquêtes ont été utilisés pour tester les données issues des sources publiques, notamment en ce qui concerne les fourchettes de prix réelles, les cycles de remplacement et la façon dont les opérateurs migrent entre les décodeurs IPTV, hybrides et traditionnels. Nous avons échangé avec un panel de fabricants d'appareils, de participants aux composants et aux canaux de distribution, de contacts dans l'écosystème de la télévision payante et du haut débit, ainsi que de grands acheteurs en Asie-Pacifique, en EMEA et dans les Amériques, afin de corriger les hypothèses là où les comportements régionaux diffèrent.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement et Prévisions du Marché
Le dimensionnement de base commence par une construction descendante dans laquelle les schémas de pénétration des ménages, du haut débit et de la télévision payante sont utilisés pour reconstituer un bassin de demande d'appareils adressable, qui est ensuite traduit en revenus via des prix de vente moyens spécifiques à chaque région. Pour maintenir des totaux réalistes, nous avons corroboré le résultat par des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes d'unités issus de vérifications des canaux de distribution, ainsi que des signaux de revenus au niveau des fournisseurs et des marques lorsque les informations divulguées étaient claires.
Les principaux paramètres qui ont façonné le modèle comprennent les cycles de remplacement des téléviseurs par région, l'évolution du mix entre HD, 4K et 8K (et les primes de prix associées), les changements dans le mix de tailles d'écran qui font évoluer la valeur même lorsque les volumes d'unités sont stables, le rythme de migration des opérateurs vers les décodeurs IPTV et hybrides, ainsi que les facteurs macroéconomiques tels que le revenu disponible et l'inflation qui influencent le calendrier des mises à niveau. Lorsque les vérifications ascendantes présentaient des lacunes, les éléments manquants ont été traités par des répartitions de parts conservatrices ancrées au proxy observable le plus proche (par exemple, les flux commerciaux ou les revenus de catégorie divulgués), puis revalidés lors des entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios liée à un petit ensemble de variables sur lesquelles les répondants pouvaient se prononcer avec confiance, telles que les déploiements du haut débit, les tendances des abonnés à la télévision payante et les évolutions attendues des prix de vente moyens par résolution et taille d'écran. La trajectoire de prévision finale n'a été ajustée que lorsque les résultats des scénarios concordaient avec plusieurs signaux indépendants plutôt qu'avec une seule variation d'entrée.
Cycle de Validation des Données et de Mise à Jour
Nous effectuons des vérifications en plusieurs étapes afin que la valeur totale du marché et son évolution soient cohérentes avec des signaux externes tels que la direction des échanges commerciaux, le rythme de remplacement des appareils et les évolutions technologiques des opérateurs. Si des écarts importants apparaissent entre les régions ou entre les unités implicites et la valeur, les hypothèses sont réexaminées et les experts concernés sont de nouveau contactés avant validation.
Chaque rapport est actualisé selon un cycle annuel, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs sont susceptibles de modifier les prix, l'offre ou la demande de manière substantielle. Avant la livraison, un analyste effectue une nouvelle vérification des principaux paramètres et calculs afin que les clients reçoivent la vue la plus récente plutôt qu'un instantané plus ancien.
Estimation du Marché des Téléviseurs et Décodeurs par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les téléviseurs et les décodeurs peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours identique, même lorsque les titres semblent similaires. En pratique, les différences proviennent des produits comptabilisés, du fait que la valeur est construite à partir des expéditions ou des signaux de demande, et de la façon dont les prix sont traités à mesure que la 4K et les écrans plus grands gagnent des parts de marché.
En suivant les évolutions du mix de résolution et de taille d'écran et en actualisant les courbes de prix de vente moyens via des vérifications des canaux de distribution et des entretiens, Mordor Intelligence maintient le bassin de revenus des appareils centré sur les téléviseurs, les décodeurs et les clés de streaming, au lieu de mélanger l'électronique adjacente ou les revenus de services. Des écarts apparaissent également lorsqu'une estimation repose sur une seule région ou utilise une conversion de devises ponctuelle, tandis qu'une autre lisse les prix dans le temps et valide les hypothèses auprès des opérateurs et des canaux de distribution au détail.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 323,90 milliards USD (2026) | |
| Éditeur de Données Sectorielles A | 37,25 milliards USD (2024) | Ce chiffre ne dimensionne que les décodeurs et exclut les téléviseurs et les clés de streaming, ce qui comprime le total même si les taux de croissance semblent similaires. |
| Note Médias Mondiaux B | 8,16 milliards USD (2024) | L'estimation est présentée comme une croissance incrémentale sur une courte période plutôt que comme une valeur de marché complète, et elle se concentre également uniquement sur les décodeurs avec une clarté limitée sur les hypothèses de construction des prix. |
L'écart dans le tableau s'explique principalement par le périmètre et par la façon dont les revenus sont exprimés, qu'il s'agisse d'une valeur de marché complète pour les appareils ou d'un incrément de croissance pour une catégorie d'appareils. Lorsque le même ensemble de produits et une logique de prix cohérente sont appliqués à toutes les régions et vérifiés par rapport à plusieurs indicateurs de demande, le total obtenu devient plus facile à retracer et à reproduire d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la télévision et du décodeur en 2026 ?
Le marché s'établit à 323,9 milliards USD en 2026 avec une prévision d'atteindre 422,79 milliards USD d'ici 2031, impliquant un CAGR de 5,47 %.
Quel segment connaît la croissance la plus rapide par type de produit ?
Les dongles et bâtonnets de streaming affichent un CAGR de 7,74 %, dépassant les téléviseurs et les décodeurs traditionnels.
Quelle résolution domine l'adoption par les consommateurs ?
Les dalles 4K détiennent une part de revenus de 43,85 % et demeurent le facteur de renouvellement principal, tandis que l'adoption de la 8K est encore naissante.
Quelle région contribue le plus aux revenus ?
L'Asie-Pacifique représente 42,20 % des revenus 2025 et maintient le CAGR régional le plus rapide à 6,53 % jusqu'en 2031.
Qui est le leader mondial du marché de la télévision ?
Samsung a conservé la première position pour la 19e année consécutive avec une part mondiale de 28,3 % et un contrôle quasi total de la tranche de prix supérieure à 2 500 USD.
Pourquoi les installations commerciales sont-elles importantes ?
Les déploiements commerciaux et institutionnels progressent à un CAGR de 7,06 %, fournissant un flux de revenus stable qui amortit la saturation du marché grand public.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

