
Taille et part du marché des téléviseurs intelligents aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
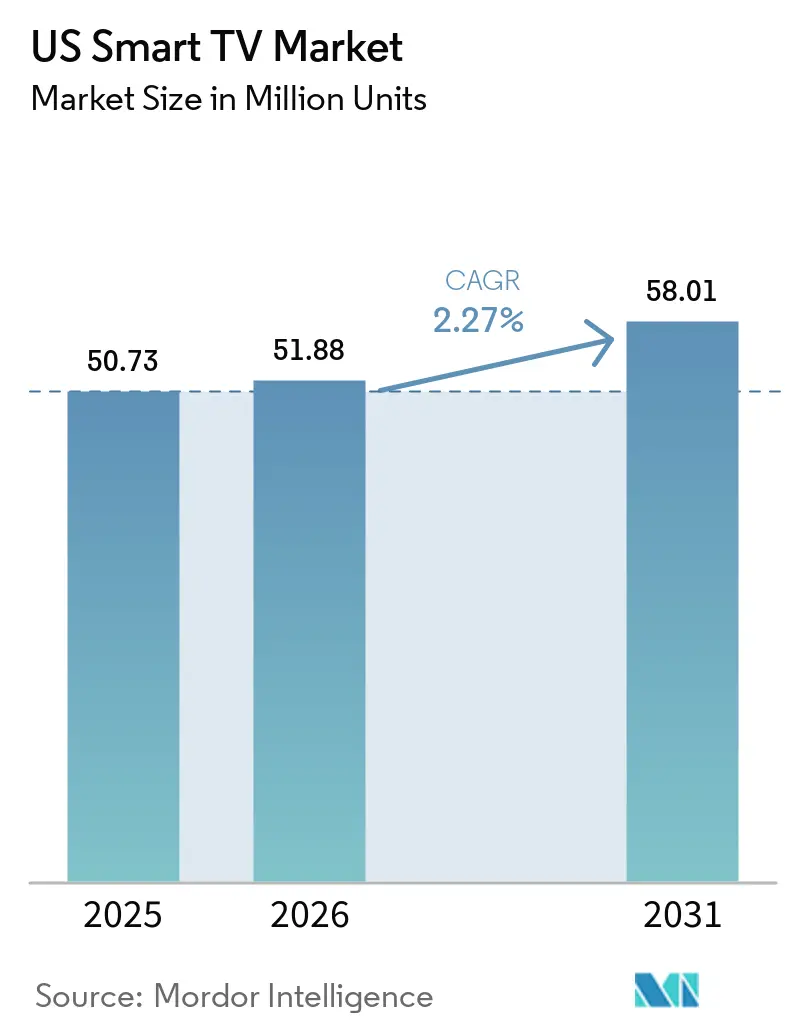
| Taille du marché de l'année de base (2025) | 50.73 Millions d'unités |
| Volume du Marché (2026) | 51.88 Millions d'unités |
| Volume du Marché (2031) | 58.01 Millions d'unités |
| Taux de croissance (2026 - 2031) | 2.27 % |
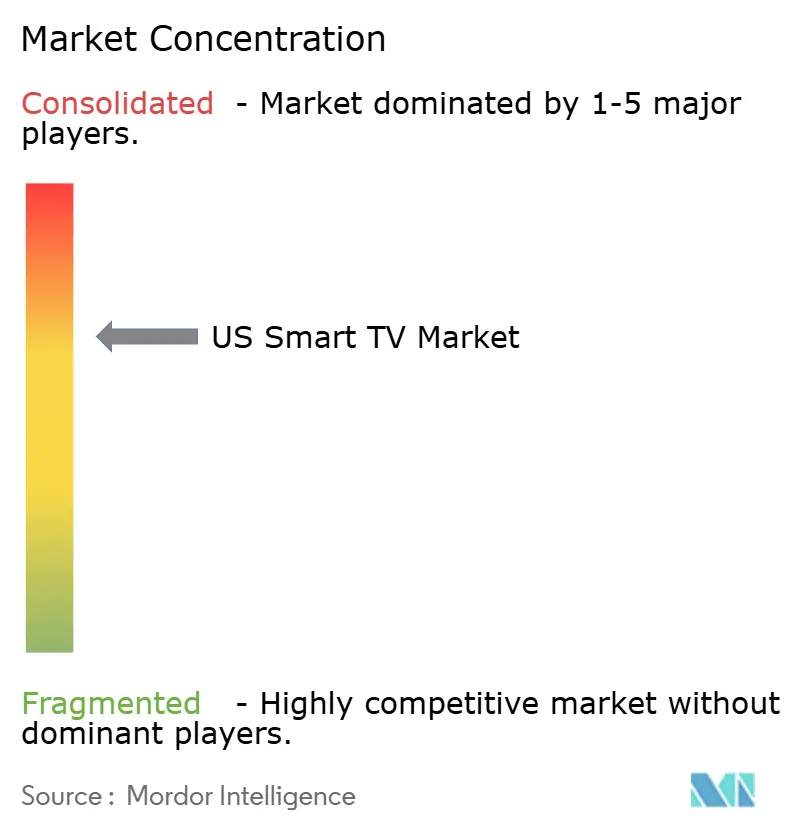
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des téléviseurs intelligents aux États-Unis par Mordor Intelligence
La taille du marché des téléviseurs intelligents aux États-Unis était évaluée à 50,73 millions d'unités en 2025 et devrait croître de 51,88 millions d'unités en 2026 pour atteindre 58,01 millions d'unités d'ici 2031, à un CAGR de 2,27 % durant la période de prévision (2026-2031).
La demande des utilisateurs finaux s'oriente vers une qualité d'image haut de gamme, des écosystèmes de streaming intégrés et des fonctionnalités adaptées aux jeux vidéo, même si la croissance globale se modère dans une catégorie d'électronique grand public arrivant à maturité. La dynamique autour des grands formats, notamment les écrans de 55 à 64 pouces, continue d'ancrer les volumes grand public, tandis que les écrans ultra-larges de 75 pouces et plus deviennent le principal achat aspirationnel. Parallèlement, les cycles d'innovation des dalles — OLED à 4 couches, mini-LED et rétroéclairage RGB émergent — raccourcissent les délais de remplacement. La monétisation des plateformes via la publicité sur la télévision connectée (CTV) subventionne désormais les prix du matériel, aidant les marques à défendre leur part de marché en volume face à la compression agressive des prix imposée par les nouveaux entrants chinois. Enfin, les incitations énergétiques au niveau des États et le renforcement des règles de confidentialité des données influencent tous deux les priorités de développement des produits, soulignant l'environnement réglementaire complexe qui entoure le marché des téléviseurs intelligents aux États-Unis.
Points clés du rapport
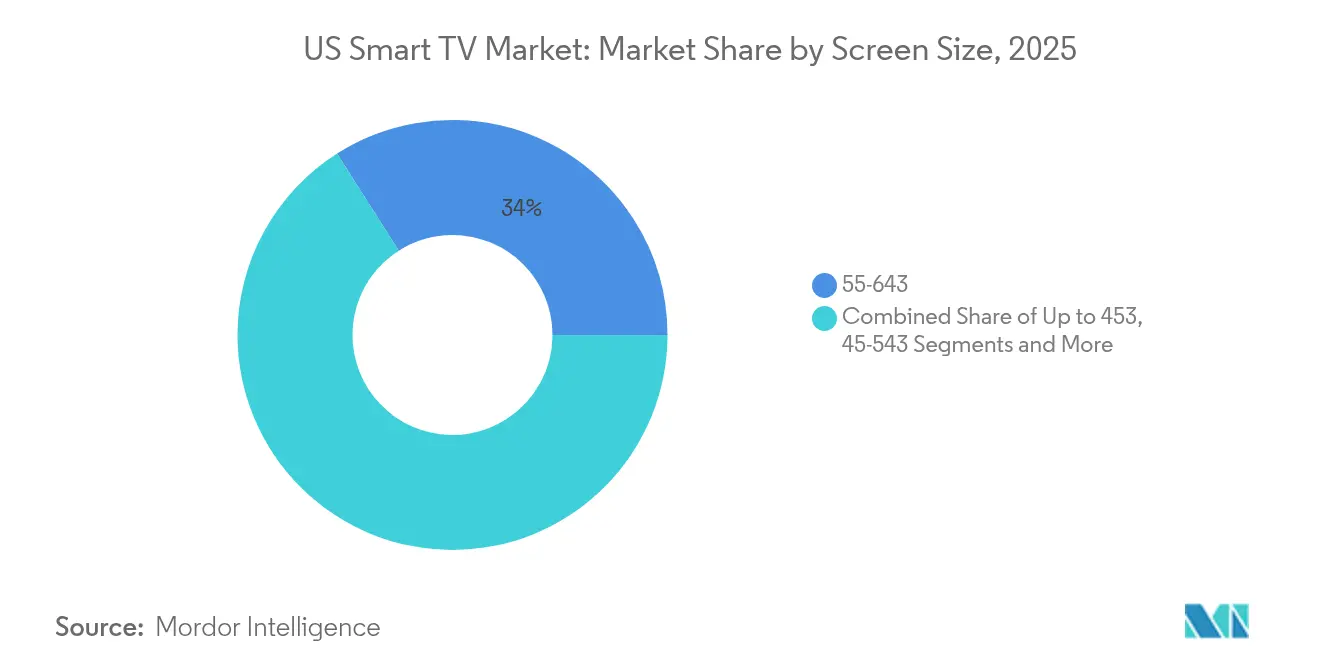
- Par taille d'écran, les modèles de 55 à 64 pouces ont dominé avec une part de marché de 34,02 % en 2025, tandis que les modèles de 75 pouces et plus ont affiché la croissance la plus rapide avec un TCAC de 2,69 % jusqu'en 2031.
- Par résolution, le 4K UHD a capturé 54,02 % du marché des téléviseurs intelligents aux États-Unis en 2025 ; le 8K UHD affiche les meilleures perspectives avec un TCAC de 3,17 % jusqu'en 2031.
- Par technologie de dalle, le LCD/LED a capturé 60,45 % de la taille du marché des téléviseurs intelligents aux États-Unis en 2025, tandis que l'OLED affiche une prévision de TCAC de 2,62 %, dépassant la croissance globale du marché des téléviseurs intelligents aux États-Unis.
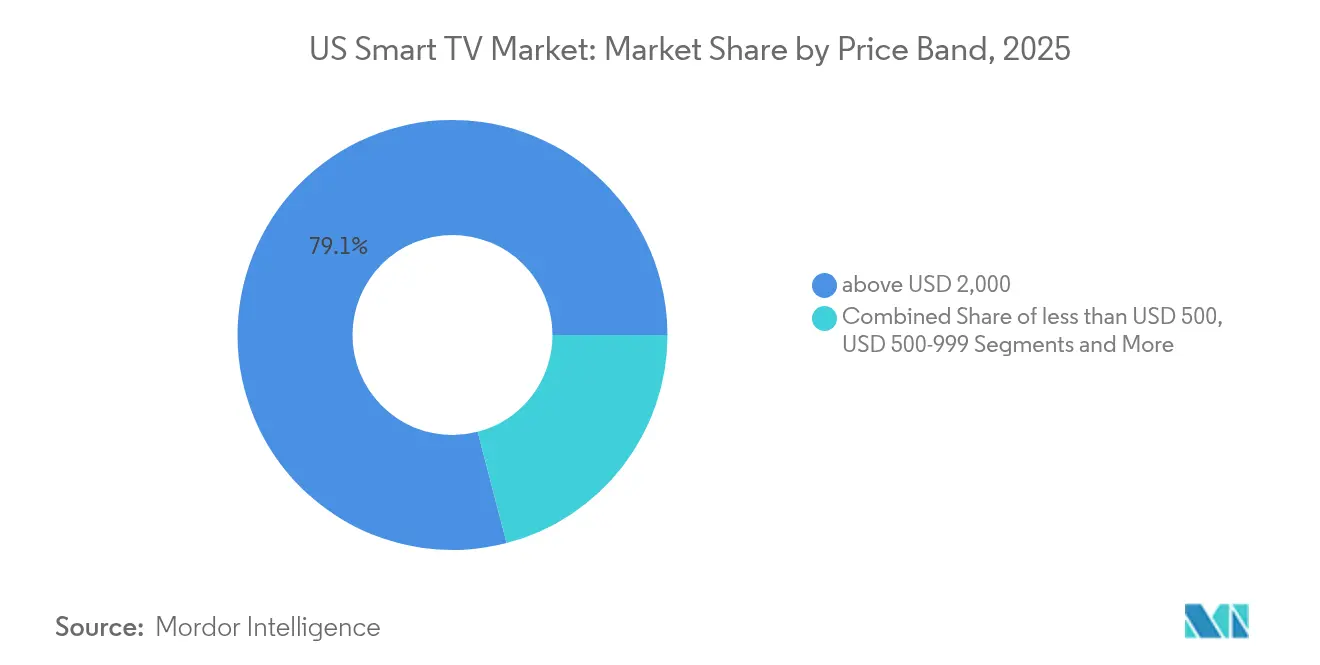
- Par gamme de prix, les téléviseurs dont le prix dépasse 2 000 USD ont contribué à 79,05 % du chiffre d'affaires du segment premium en 2025 et devraient progresser à un TCAC de 2,61 % jusqu'en 2031.
- Par système d'exploitation, Roku OS a dominé avec 38,12 % du chiffre d'affaires du segment premium en 2025, tandis que Google TV devrait croître à un TCAC de 2,6 % jusqu'en 2031.
- Samsung, LG et TCL ont ensemble détenu 78,95 % du chiffre d'affaires du segment premium en 2025, soulignant la forte concentration des marques en haut de gamme.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des téléviseurs intelligents aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | Impact (~) (%) sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycle rapide de mise à niveau 4K/8K | +0.8% | Clusters métropolitains nationaux | Moyen terme (2 à 4 ans) |
| Écosystèmes de streaming et d'applications intégrés | +0.6% | Régions en délinéarisation à l'échelle nationale | Court terme (≤ 2 ans) |
| Essor des achats d'écrans de plus de 65 pouces | +0.7% | Marchés à hauts revenus | Moyen terme (2 à 4 ans) |
| Partage des revenus publicitaires CTV avec les fabricants d'équipements d'origine (OEM) | +0.4% | Principales zones de marché désignées | Long terme (≥ 4 ans) |
| Fonctionnalités téléviseur optimisées pour le gaming | +0.3% | Démographies à forte densité de gamers | Court terme (≤ 2 ans) |
| Incitations fiscales à l'efficacité énergétique | +0.2% | États dotés de programmes de remboursement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Cycle rapide de mise à niveau 4K/8K
Le 4K UHD domine déjà plus de la moitié des expéditions, mais les fabricants raccourcissent le cycle technologique en démocratisant les processeurs compatibles 8K et le rétroéclairage avancé. Les prototypes RGB mini-LED de Samsung présentés en 2025 promettent un contraste de niveau OLED tout en maintenant la parité de coût avec le LCD[1]. L'architecture OLED à 4 couches de LG améliore la luminosité de crête de 40 %, résolvant les limitations HDR qui freinaient autrefois l'adoption premium[2]. Ces avancées technologiques incitent conjointement les propriétaires actuels à remplacer leur équipement plus tôt, d'autant que le streaming et les consoles de nouvelle génération exposent progressivement du contenu natif 8K.
Écosystèmes de streaming et d'applications intégrés
Les systèmes d'exploitation des téléviseurs intelligents reproduisent désormais les fonctionnalités des clés externes, regroupant boutiques d'applications, paiements et publicités ciblées sous la marque du téléviseur. Roku OS représente toujours la plus grande empreinte, mais Google TV est l'acteur qui progresse le plus vite grâce à la personnalisation par la recherche qui stimule le temps de visionnage. LG rapporte que son chiffre d'affaires publicitaire issu de webOS a dépassé 1 billion de KRW en 2024, preuve que l'économie des plateformes compense de plus en plus la compression des marges sur le matériel.[3]
Essor des achats d'écrans de plus de 65 pouces
La prime de prix pour les dalles de 75 pouces s'est réduite à environ 1,3 fois le coût d'un téléviseur de 65 pouces, contre près de 2 fois cinq ans auparavant. Les boîtiers déportés sans fil, qui se diffusent désormais des modèles OLED haut de gamme vers les lignes mini-LED milieu-haut de gamme, réduisent l'encombrement des câbles et les craintes d'installation. Simultanément, le passage aux modes de travail à distance a transformé les salons en centres de divertissement hybrides, encourageant les consommateurs à se justifier l'achat d'écrans surdimensionnés aussi bien pour la productivité diurne que pour le streaming en soirée.
Le partage des revenus publicitaires CTV crée de nouveaux modèles économiques
Les propriétaires de plateformes signent de plus en plus des accords de partage des revenus qui génèrent une croissance à deux chiffres de l'ARPU. Le chiffre d'affaires publicitaire webOS de LG en 2024 couvre déjà près de 15 % de son bénéfice brut total issu du divertissement à domicile, démontrant comment l'inventaire piloté par les données peut faire baisser les prix affichés sans éroder la contribution en résultat net.
Analyse de l'impact des freins*
| Frein | Impact (~) (%) sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cannibalisation par le visionnage sur smartphone/tablette | −0.5% | Cohortes urbaines jeunes | Long terme (≥ 4 ans) |
| Compression des prix par les marques chinoises à bas coût | −0.4% | Segments sensibles aux prix | Court terme (≤ 2 ans) |
| Résistance à la confidentialité des données au niveau du système d'exploitation | −0.3% | États axés sur la protection de la vie privée | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement en rétroéclairages Mini-LED | −0.2% | Disponibilité des produits premium | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Cannibalisation par le visionnage sur smartphone/tablette
Les écrans mobiles captent de plus en plus les minutes de divertissement diurnes, limitant les occasions de visionnage partagé qui justifiaient traditionnellement les mises à niveau vers les grands écrans. L'étude 2024 de la Commission fédérale du commerce (Federal Trade Commission) souligne que les plateformes de streaming sur-indexent leur conception d'interface utilisateur pour les appareils portables, renforçant les habitudes de consommation individuelle.[4] Cependant, le gaming et le contenu cinématographique premium restent les bastions de la télévision, tempérant l'effet de cannibalisation.
Compression des prix par les marques chinoises à bas coût
L'intégration verticale chez TCL CSOT et l'assemblage localisé de Hisense maintiennent les coûts de nomenclature environ 12 à 15 % en dessous de ceux des acteurs coréens établis. L'agressivité commerciale qui en résulte tire les prix de vente moyens grand public vers le bas, obligeant les marques premium à prouver leur valeur différenciée via des exclusivités de dalle et de plateforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille d'écran : les grands formats consolident la demande aspirationnelle
Le segment 55-64 pouces a conservé une part d'expéditions dominante de 34,02 % en 2025, confirmant son rôle de point d'équilibre grand public. Cependant, le segment 75 pouces et plus devrait croître le plus rapidement à un TCAC de 2,69 %, dépassant la croissance globale du marché des téléviseurs intelligents aux États-Unis. Les primo-adoptants citent le gaming immersif et le streaming de qualité cinéma comme justification pour acquérir des dalles qui coûtent désormais moins de 2 000 USD en promotion. Samsung détient environ un tiers des formats ultra-larges en s'appuyant sur sa chaîne d'approvisionnement en micro-LED et ses promotions agressives en circuit de distribution. Les modèles d'entrée de gamme de moins de 45 pouces continuent de reculer, pris en étau par les tablettes bon marché pour le visionnage personnel et par les téléviseurs de taille intermédiaire qui s'adaptent de plus en plus aux petits appartements grâce à la réduction des bordures.
Les installateurs rapportent que les boîtiers déportés sans fil réduisent le temps d'installation de près de 40 %, accélérant l'adoption des écrans de 75 pouces montés au mur dans les habitations existantes. Les données ENERGY STAR suggèrent que la consommation d'énergie par pouce carré diminue plus vite que la surface de la dalle n'augmente, réduisant les objections liées au coût de l'électricité chez les acheteurs soucieux de l'environnement. Collectivement, ces tendances signifient que les écrans grands formats resteront le principal moteur de croissance au sein du marché des téléviseurs intelligents aux États-Unis.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par résolution : le 8K trouve sa place grâce au gaming
La 4K UHD a atteint une part de 54,02 % des expéditions en 2025, étant déjà devenue un standard incontournable. Le segment naissant de la 8K devrait afficher un CAGR de 3,17 %, soutenu par des moteurs de suréchantillonnage par intelligence artificielle qui compensent la rareté des contenus sources. La Xbox Series X de Microsoft et la PlayStation 5 Pro de Sony ont toutes deux activé la sortie 8K lors des mises à jour du micrologiciel en 2025, et les fournisseurs de streaming ont commencé des tests de vidéo à la demande en 8K sur des marchés limités. Alors que le marché de la télévision 4K pivote vers des modèles axés sur les services, les mises à jour du micrologiciel et les intégrations de jeux en nuage prolongent les cycles de vie des produits. Les tactiques de vente incitative associent les dalles 8K à des plans de financement plus courts pour atténuer le choc du prix, garantissant que les premiers adoptants renouvellent leur achat tous les 3 à 4 ans. Les modèles Full HD ne subsistent désormais principalement que dans l'hôtellerie et les offres d'appel axées sur le prix en grande distribution.
Les fournisseurs d'OLED soutiennent que les gains de luminosité réduisent l'avantage perçu de la 8K par rapport à la 4K HDR de haute qualité, mais les données d'enquête montrent que les premiers joueurs choisissent de manière disproportionnée les téléviseurs 8K pour leurs droits de vantardise en matière de performances. Les enquêtes montrent que plus de 60 % des consommateurs américains citent la rareté des contenus comme principal frein à l'achat d'un téléviseur 8K, ce qui limite le potentiel à court terme du marché des téléviseurs 8K. À mesure que les codecs de compression arrivent à maturité, la charge en bande passante pour les flux 8K diminuera, supprimant l'un des derniers obstacles techniques au déploiement à grande échelle.
Par technologie de dalle : l'OLED réduit l'écart
La technologie LCD/LED détenait encore 60,45 % de part en unités en 2025, mais les expéditions OLED croissent à près de 30 points de base au-dessus du TCAC global du marché des téléviseurs intelligents aux États-Unis. L'architecture à 4 couches de LG pousse enfin la luminosité de crête HDR au-dessus de 1 500 nits, réduisant au silence la critique « uniquement pour les pièces sombres ». Pendant ce temps, la ligne OLED à points quantiques de Samsung bénéficie de la certification sans cadmium pour atténuer le risque de conformité environnementale. Les clusters Mini-LED donnent aux téléviseurs LCD premium un contraste quasi-OLED, brouillant les distinctions pour les acheteurs occasionnels et faisant basculer la segmentation par prix vers le marketing plutôt que vers les seules spécifications techniques. Les difficultés de la chaîne d'approvisionnement en Mini-LED renforcent la disponibilité comparative de l'OLED, offrant à LG et Sony un levier temporaire dans les cycles de produits du 4e trimestre.
Les démonstrations de Micro-LED au CES 2025 ont laissé entrevoir des facteurs de forme grand public, mais les rendements des tranches sont encore loin d'une économie commerciale viable. Dans l'intervalle, l'OLED et le Mini-LED continueront leur course à deux pour définir la différenciation du segment premium au sein du marché des téléviseurs intelligents aux États-Unis.
Par gamme de prix : la croissance premium dépasse le volume
Par gamme de prix, les téléviseurs dont le prix dépasse 2 000 USD ont contribué à 79,05 % du chiffre d'affaires du segment premium en 2025 et devraient progresser à un TCAC de 2,61 % jusqu'en 2031. Samsung et LG ont ensemble absorbé plus de la moitié de ce chiffre d'affaires premium, soutenus par la propriété intellectuelle sur les dalles, le design industriel et les services d'abonnement groupés. Les promotions financières étalent les paiements sur 36 mois sans intérêts, réduisant l'écart par rapport aux mensualités des gammes intermédiaires. À l'autre extrémité, les modèles à moins de 500 USD subissent une pression de marge croissante, TCL et Hisense monétisant l'après-vente via des publicités CTV ciblées plutôt que via la marge sur le matériel.
Les incitations énergétiques vont de pair avec les offres premium : les rétroéclairages Mini-LED peuvent dépasser 3 000 zones de gradation locale sans dépasser le budget énergétique de Niveau 2 de la Californie. Les acheteurs premium considèrent donc l'efficacité énergétique comme une justification supplémentaire pour une dépense initiale plus élevée. Dans les gammes intermédiaires (1 000 à 1 999 USD), les marques luttent pour maintenir leur différenciation via des exclusivités logicielles, des clients de cloud gaming, la commande vocale par IA, plutôt que par les seules métriques d'affichage brutes.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par système d'exploitation : les guerres de plateformes définissent la fidélisation
Roku OS représente toujours environ 38,12 % des écrans intelligents activés à l'échelle nationale, mais Google TV progresse de 2,6 % par an grâce à l'intégration de la recherche et de YouTube. Le succès de la monétisation de webOS par LG a conduit Samsung à relancer l'échange d'inventaire publicitaire de Tizen, générant une croissance à deux chiffres du CPM. Le système d'exploitation Fire TV d'Amazon injecte les données des foyers centrés sur Prime dans le volant commercial de l'entreprise, lui conférant un ROI publicitaire disproportionné malgré une part en unités plus faible. VIDAA U de Hisense, bien que acteur de niche, met l'accent sur les chaînes FAST localisées pour séduire les personnes ayant coupé le câble et cherchant une programmation gratuite financée par la publicité.
Le cloud gaming est en train de devenir rapidement la fonctionnalité différenciante des systèmes d'exploitation. L'extension en 2025 par Microsoft de Xbox Cloud Gaming aux modèles LG et Samsung a offert à ces marques une bibliothèque immédiate de plus de 50 titres sans achat de console. Alors que d'autres plateformes négocient des partenariats similaires, la différenciation au niveau du système d'exploitation pourrait reposer sur l'optimisation de la latence et la simplicité du couplage des manettes. Simultanément, les lois de confidentialité des États pourraient imposer des invites d'opt-in qui limiteraient la profondeur de collecte des données, menaçant l'écart d'ARPU publicitaire entre les écosystèmes fermés et ouverts.
Analyse géographique
Les États-Unis représentent l'un des marchés de téléviseurs intelligents les plus importants et les plus avancés technologiquement au monde, soutenu par un taux élevé de pénétration du haut débit dans les foyers, une adoption généralisée des services de streaming, un fort pouvoir d'achat des consommateurs et un écosystème de maison connectée mature. Les grandes régions métropolitaines telles que la Californie, le Texas, New York, la Floride et l'Illinois représentent une part significative de la demande en téléviseurs intelligents en raison de leurs populations importantes, de leur forte connectivité internet et de leur adoption soutenue des plateformes de divertissement numérique.
La côte Ouest, en particulier la Californie, demeure un pôle d'innovation clé, portée par la présence d'entreprises technologiques, de fournisseurs de streaming et d'adopteurs précoces de technologies d'affichage haut de gamme telles que l'OLED, le QLED, le Mini-LED et les téléviseurs 8K. Le Sud connaît une croissance rapide, soutenue par l'expansion démographique, la hausse des revenus disponibles et l'augmentation des investissements dans la maison intelligente, tandis que le Nord-Est continue de générer une forte demande en téléviseurs intelligents haut de gamme et grand écran auprès des consommateurs urbains.
Par ailleurs, le Midwest bénéficie de vastes réseaux de distribution au détail et d'une adoption croissante des services de divertissement connectés. À travers le pays, le passage continu de la télévision câblée traditionnelle à la consommation de contenus en streaming, combiné à l'intégration croissante des assistants vocaux, des applications de jeux vidéo et des commandes de maison intelligente, continue de stimuler la pénétration des téléviseurs intelligents, faisant des États-Unis un marché particulièrement attractif pour les fabricants tels que Samsung, LG, TCL, Sony, Hisense, Roku et Vizio.
Paysage réglementaire
Les États-Unis réglementent les téléviseurs intelligents sur les plans de la performance énergétique, des exigences d'accessibilité et de la gouvernance des données. ENERGY STAR pour les téléviseurs reste le principal point de référence pour la gestion de la consommation d'énergie, la version 9.1 ayant été finalisée en mars 2024 à mesure que la taille des écrans augmente. Concernant l'accessibilité et les droits des utilisateurs, la règle FCC 47 CFR 79.103(e) facilite la découverte des commandes de sous-titrage dans le cadre d'un jalon plus large fixé pour 2026 pour les appareils connectés.
Les exigences de sécurité évoluent également vers un étiquetage normalisé pour les terminaux IoT. Le programme volontaire U.S. Cyber Trust Mark, avec ioXt Alliance comme administrateur principal, fournit un cadre commun d'étiquetage de sécurité et est conçu pour s'aligner sur les mises à jour réglementaires jusqu'en 2026.
Analyse de la chaîne de valeur
La chaîne de valeur des téléviseurs intelligents aux États-Unis commence par les composants amont (dalles, SoC, mémoire et modules de connectivité), dont la production est concentrée à l'échelle mondiale, puis passe par l'assemblage final, la logistique et la distribution au détail. La monétisation se déplace de plus en plus vers les couches en aval, dominées par les systèmes d'exploitation, les magasins d'applications et la publicité sur téléviseurs connectés (CTV).
La concurrence entre fabricants d'équipement d'origine (OEM) se concentre autant sur l'économie des plateformes que sur la performance matérielle. La portée du système d'exploitation, les partenariats en ad-tech et les services groupés déterminent quelle part de la valeur reste chez les OEM par rapport aux distributeurs, tandis que les leviers de gouvernance de l'USMCA influencent également les choix d'approvisionnement et de conformité.
Paysage concurrentiel
Le marché des téléviseurs intelligents aux États-Unis présente une concentration modérée : les cinq premiers fournisseurs captent juste au-dessus de 70 % des expéditions en unités, correspondant à un score de concentration de marché de 7. Samsung reste le leader en chiffre d'affaires, s'appuyant sur un solide département de R&D et des économies d'échelle dans les substrats LCD et OLED. La réorientation de LG vers les revenus de plateforme lui a permis d'améliorer l'économie unitaire malgré la pression sur les prix de vente moyens. L'intégration verticale de TCL via TCL CSOT garantit des avantages en termes de coûts, permettant un positionnement tarifaire agressif sans éroder excessivement la marge brute.
Les initiatives stratégiques en 2025 se concentrent sur la mise en bundle de services. Samsung a associé sa gamme phare Neo QLED à six mois de Xbox Game Pass Ultimate, se différenciant immédiatement des concurrents à prix équivalent. LG riposte avec des niveaux freemium sur son service FAST webOS Channels, visant à doubler les impressions publicitaires par utilisateur actif. Hisense, déterminé à sortir du segment entrée de gamme, a lancé un téléviseur Mini-LED de 110 pouces en dessous de 3 000 USD, dépassant les marques coréennes en accessibilité et redéfinissant le plafond de l'abordabilité des grands écrans grand public.
L'ouverture des plateformes est le nouveau champ de bataille. Google et Amazon pressent pour la pénétration des designs de référence, courtisant les assembleurs plus petits pour diffuser leur empreinte de système d'exploitation. Samsung et LG défendent leurs piles propriétaires en promettant des mises à jour de fonctionnalités post-achat : affinements de la mise à l'échelle par IA, portails de gaming en essai gratuit et traduction linguistique embarquée. Le bras de fer s'intensifiera à mesure que les budgets publicitaires continueront de se réallouer de la télévision linéaire vers la CTV programmatique, le contrôle de la plateforme dictant la capture des revenus.
Leaders du secteur des téléviseurs intelligents aux États-Unis
-
LG Electronics Inc.
-
Samsung Electronics Co. Ltd
-
Sharp Corporation
-
Sony Group Corporation
-
Panasonic Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La monétisation des CTV pilotée par les plateformes crée une marge de manœuvre supplémentaire au-delà des marges matérielles ponctuelles, la portée au niveau du système d'exploitation et l'inventaire publicitaire faisant office d'actifs stratégiques pour les détaillants et les plateformes. L'initiative Walmart-VIZIO de 2024 illustre la commercialisation d'un système d'exploitation pilotée par un détaillant pour l'inventaire publicitaire, et l'accord Fox-Roku de 2026 indique une consolidation continue autour de la distribution des systèmes d'exploitation et de l'ad-tech.
Les évolutions réglementaires et politiques façonnent également les feuilles de route produits. Le programme U.S. Cyber Trust Mark et la loi HB 692 du Kentucky sur le traitement des données ACR influencent les décisions de confidentialité dès la conception, tandis que les exigences d'accessibilité maintiennent l'attention sur des fonctionnalités d'utilisabilité pratiques telles que la découverte des sous-titres, à l'approche du jalon de conformité de 2026.
Développements récents du secteur
- Avril 2026 : Fox Corporation a annoncé un accord pour acquérir Roku, Inc. pour environ 22 milliards USD dans le cadre d'une transaction en numéraire et en actions. L'accord déplace la valeur stratégique du système d'exploitation des téléviseurs intelligents vers les capacités de distribution et de publicité, ce qui modifie les négociations de licence de système d'exploitation et d'offre publicitaire.
- Janvier 2026 : LG Electronics a lancé la plateforme de téléviseur intelligent webOS26 avec des intégrations d'assistants IA, dont Microsoft Copilot et Google Gemini. Ce lancement renforce la différenciation au niveau du système d'exploitation comme levier d'engagement et de monétisation, associant découverte personnalisée et mises à niveau de la couche de services aux fonctionnalités matérielles.
- Novembre 2024 : Microsoft a permis le streaming de titres achetés sur le Xbox Store vers les téléviseurs intelligents Samsung, étendant le cloud gaming au-delà des catalogues d'abonnement. Cela a élargi le rôle des téléviseurs intelligents prêts pour le jeu et renforcé les centres de jeu intégrés au système d'exploitation comme argument de vente pour les écrans premium.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les téléviseurs intelligents vendus pour une utilisation aux États-Unis, où le téléviseur dispose d'une connectivité Internet intégrée et d'un système d'exploitation prenant en charge les applications de streaming et les fonctionnalités connectées.
Exclusions du périmètre : Nous excluons les clés de streaming externes, les décodeurs, les panneaux d'affichage vendus en tant que composants, ainsi que les écrans d'affichage professionnel même lorsqu'ils disposent de fonctionnalités connectées.
Aperçu de la segmentation
- Par taille d'écran
- Jusqu'à 45 pouces
- 45 à 54 pouces
- 55 à 64 pouces
- 65 à 74 pouces
- 75 pouces et plus
- Par type de résolution
- HDTV
- Full HD
- 4K UHD
- 8K UHD
- Par technologie de dalle
- LCD/LED
- QLED
- OLED
- Mini-LED
- Par gamme de prix
- Moins de 500 USD
- 500 à 999 USD
- 1 000 à 1 999 USD
- Plus de 2 000 USD
- Par système d'exploitation
- Roku OS
- Google/Android TV
- Tizen OS
- webOS
- Fire TV OS
- VIDAA U
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'identification du bassin de demande et du comportement de remplacement des téléviseurs, afin que la taille reste ancrée dans des habitudes d'achat réalistes des ménages. Nous examinons des données publiques telles que celles du Bureau du recensement des États-Unis, du Bureau des statistiques du travail et de la Commission américaine du commerce international pour comprendre les signaux de dépenses des consommateurs, les flux d'importation et l'évolution de la catégorie dans le temps. Des sources telles que la Commission fédérale des communications et les documents du programme ENERGY STAR sont également utilisées pour détecter les normes susceptibles d'influencer les spécifications des produits et le calendrier de renouvellement.
Parallèlement, nous utilisons les rapports annuels des entreprises, les présentations aux investisseurs, les annonces des détaillants et la couverture presse crédible pour comprendre les lancements de modèles, l'intensité des promotions et les évolutions des prix de vente moyens. Le cas échéant, nous recourons également à des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les bases de données de brevets, afin de valider les cycles de produits et les feuilles de route des fonctionnalités sans sur-ajuster le modèle. Ces sources ne sont pas exhaustives, et de nombreuses autres références publiques et payantes ont été utilisées pour les vérifications croisées et les clarifications au cours des travaux.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve le cycle de remplacement, la combinaison de canaux et la logique de tarification que les sources documentaires ne peuvent pas expliquer entièrement par elles-mêmes. Nous nous entretenons avec un ensemble de marques, de distributeurs et de spécialistes du côté de la distribution, puis nous validons également avec des personnes qui suivent l'adoption des plateformes et des systèmes d'exploitation à travers les États-Unis. Les contributions sont utilisées pour combler les lacunes concernant la profondeur des promotions, les taux d'adoption des fonctionnalités premium (4K, 8K, OLED, mini-LED), et la manière dont ces facteurs influencent les volumes et les revenus selon les différentes saisons de vente aux États-Unis.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 26 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus modestes : 19 % | Managers : 42 % |
Dimensionnement du marché et prévisions
Le modèle de base est construit selon une approche descendante dans laquelle le taux de possession de téléviseurs par les ménages, le calendrier du cycle de remplacement et la saisonnalité des ventes au détail sont utilisés pour reconstituer la demande annuelle en unités aux États-Unis. Pour maintenir des totaux réalistes, nous corroborons les résultats par des approximations ascendantes sélectives, telles que des expéditions d'unités échantillonnées par tranches de taille d'écran et une construction du prix de vente moyen vérifiée à travers des discussions avec les canaux de distribution.
Parmi les données pratiques de ce marché figurent l'évolution de la combinaison vers les écrans de 55 pouces et plus, la part de la 4K UHD par rapport à la HDTV et à la Full HD, le taux des technologies de panneaux premium telles que l'OLED et le mini-LED, ainsi que le schéma des promotions autour des grandes périodes de fêtes. La combinaison des systèmes d'exploitation est également surveillée car elle modifie souvent les ensembles de fonctionnalités et la tarification, ce qui alimente ensuite notre progression du prix de vente moyen. Pour les prévisions, une analyse de scénarios est utilisée afin que notre scénario de base puisse être ajusté pour des cycles de mise à niveau plus rapides ou plus lents, puis il est à nouveau ancré grâce aux avis d'experts sur la pression tarifaire, l'adoption des fonctionnalités et la dynamique attendue des expéditions. Lorsque les données sont incomplètes par gamme de prix ou résolution, nous comblons les lacunes en utilisant des répartitions prudentes basées sur le positionnement au détail observé, puis nous revérifions ces répartitions lors d'entretiens avant de finaliser les totaux.
Cycle de validation et de mise à jour des données
La validation est effectuée par le biais de multiples vérifications afin que le modèle ne s'écarte pas des signaux réels du marché. Nous comparons les résultats à des indicateurs indépendants tels que la direction des importations, les signaux de dépenses en électronique grand public et le volume de remplacement implicite, puis nous examinons les valeurs aberrantes par taille d'écran et gamme de prix avant validation. Si un écart ne peut pas être expliqué par un événement clairement identifiable, comme un changement de cycle promotionnel ou une modification de la combinaison technologique, les hypothèses sont réexaminées et des experts sélectionnés sont recontactés.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des mouvements de prix importants, des changements de politique affectant l'électronique, ou des évolutions notables des stocks dans les canaux de distribution. Avant la livraison, une révision finale par un analyste est effectuée afin que les clients reçoivent la vue la plus actuelle, traçable jusqu'aux variables et vérifications déclarées.
Taille du marché des téléviseurs intelligents aux États-Unis selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées pour le marché des téléviseurs intelligents aux États-Unis peuvent sembler très éloignées les unes des autres car l'année, l'unité de dimensionnement et la logique de tarification ne sont pas toujours traitées de la même manière. Des différences apparaissent également lorsqu'une étude mélange la valeur matérielle avec les économies liées aux plateformes, ou lorsque le calendrier des devises et les périodes de promotion sont traités de manière approximative.
Dans nos travaux, la cadence d'actualisation et les vérifications de validation sont traitées comme des données de premier ordre, étant donné que les prix des téléviseurs intelligents peuvent évoluer rapidement avec les lancements de modèles et les remises saisonnières, et les valeurs résultantes restent comparables d'une année à l'autre grâce à la manière dont Mordor Intelligence aligne les hypothèses de prix de vente moyen sur la fenêtre de tarification de l'année de base et les vérifie avec les retours des canaux de distribution.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 61,52 milliards USD (2025) | |
| Revue spécialisée A | 55,00 milliards USD (2024) | Utilise une estimation ponctuelle historique avec une fenêtre de tarification peu claire, et la référence annuelle n'est pas clairement indiquée, ce qui peut comprimer la valeur lorsque les périodes à forte intensité promotionnelle dominent. |
| Bulletin sectoriel B | 100,06 milliards USD (2030) | Rapporte une estimation pour une année future qui intègre probablement des hypothèses agressives de premiumisation et de remplacement, tandis que les étapes intermédiaires d'unités et de prix de vente moyen ne sont pas visibles pour permettre une réplication. |
L'écart provient principalement du mélange de différents choix de calendrier, du reporting en unités par rapport à la valeur, et de la manière dont les variations de prix sont reportées sur les années futures. Lorsque l'année et la fenêtre de tarification sont rendues explicites et que le chemin en unités est vérifié par rapport au comportement de remplacement, la taille du marché devient plus facile à défendre et à mettre à jour selon un calendrier reproductible.
Questions clés auxquelles le rapport répond
Quel est le volume d'expéditions prévu pour le marché des téléviseurs intelligents aux États-Unis en 2031 ?
Les expéditions devraient atteindre 58,01 millions d'unités d'ici 2031.
Quel segment de taille d'écran connaîtra la croissance la plus rapide jusqu'en 2031 ?
Les téléviseurs de 75 pouces et plus devraient croître à un TCAC de 2,69 %.
Comment les fabricants de téléviseurs compensent-ils la pression sur les marges matérielles ?
Ils monétisent l'inventaire publicitaire de la télévision connectée (CTV) ; la plateforme webOS de LG, par exemple, a généré plus de 1 billion de KRW de chiffre d'affaires en 2024.
Quel système d'exploitation est actuellement en tête des activations aux États-Unis ?
Roku OS conserve la plus grande empreinte, couvrant environ 38,12 % des écrans intelligents actifs.