
Taille et part du marché des encres conductrices
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
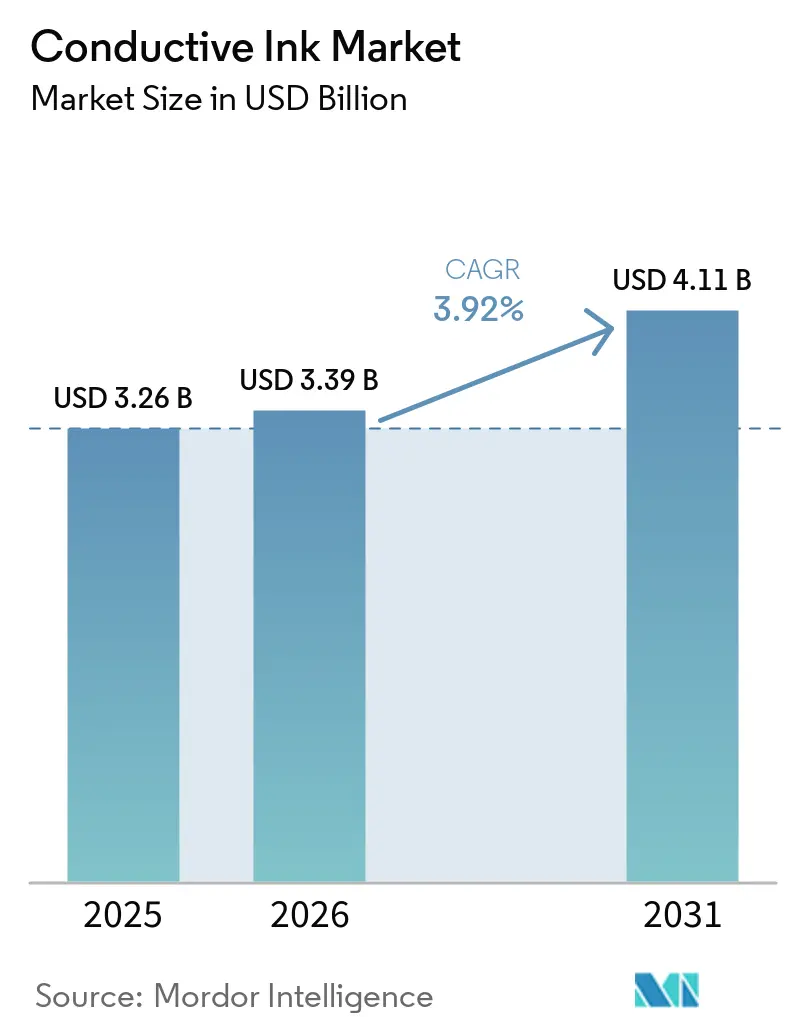
| Taille du Marché (2026) | 3.39 Milliards de dollars |
| Taille du Marché (2031) | 4.11 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des encres conductrices par Mordor Intelligence
La taille du marché des encres conductrices en 2026 est estimée à 3,39 milliards USD, en croissance par rapport à la valeur de 2025 de 3,26 milliards USD, avec des projections pour 2031 affichant 4,11 milliards USD, croissant à un TCAC de 3,92 % sur la période 2026-2031. La demande photovoltaïque soutenue, l'expansion des volumes de semi-conducteurs et l'essor de l'électronique flexible maintiennent cette trajectoire de croissance modérée. Les formulations à base de graphène ouvrent de nouvelles opportunités en réduisant l'utilisation d'argent tout en offrant des avantages en termes de flexibilité. Les chaînes d'approvisionnement intégrées et les politiques en matière d'énergies renouvelables de l'Asie-Pacifique maintiennent la région au centre de la demande mondiale. Parallèlement, la volatilité des coûts de l'argent et du cuivre incite les producteurs à se tourner vers des matériaux hybrides ou alternatifs qui répondent toujours aux objectifs de fiabilité.
Points clés du rapport
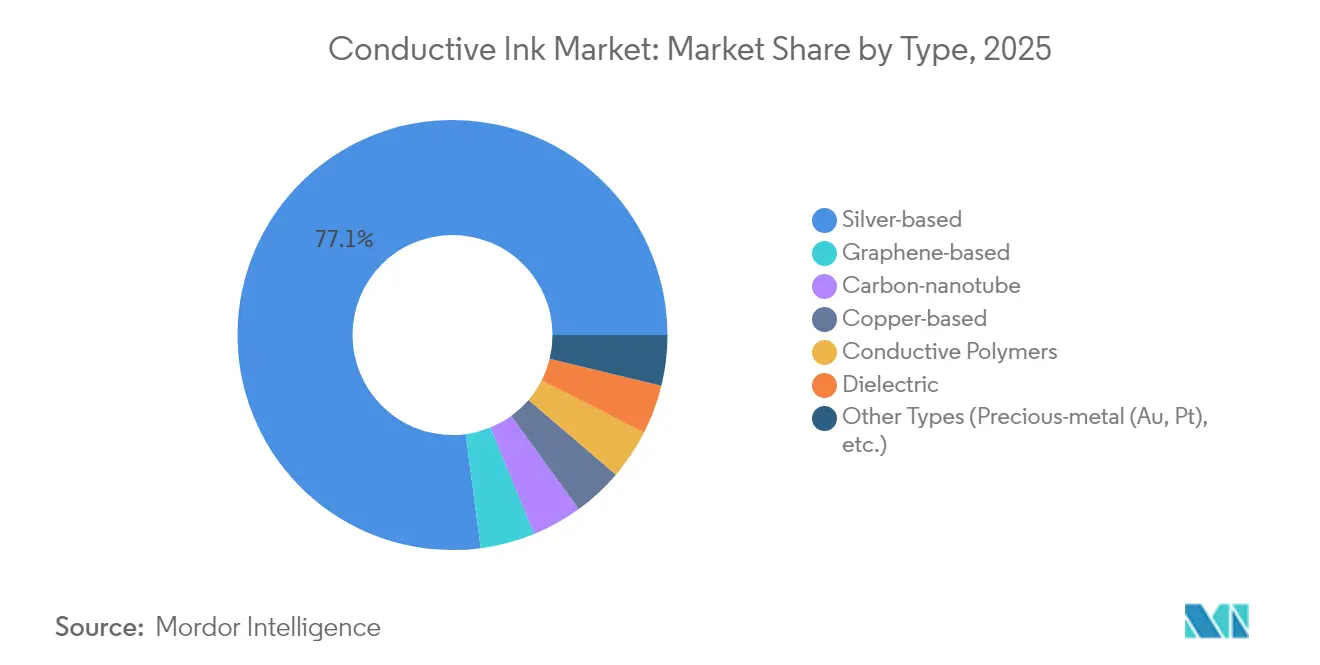
- Par type, les encres à base d'argent ont dominé avec 77,10 % de la part de marché des encres conductrices en 2025 ; les encres à base de graphène enregistrent le TCAC le plus rapide à 4,88 % jusqu'en 2031.
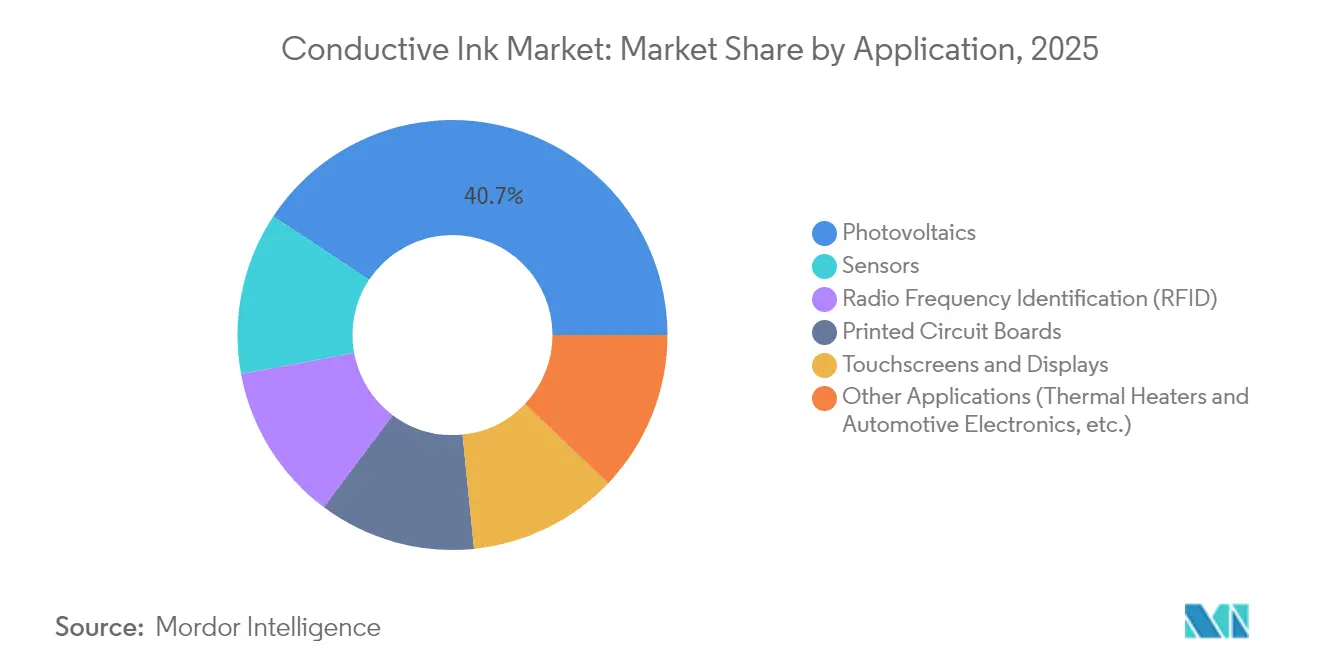
- Par application, le photovoltaïque a généré 40,70 % des revenus en 2025, tandis que les capteurs affichent le TCAC le plus élevé à 4,63 % jusqu'en 2031.
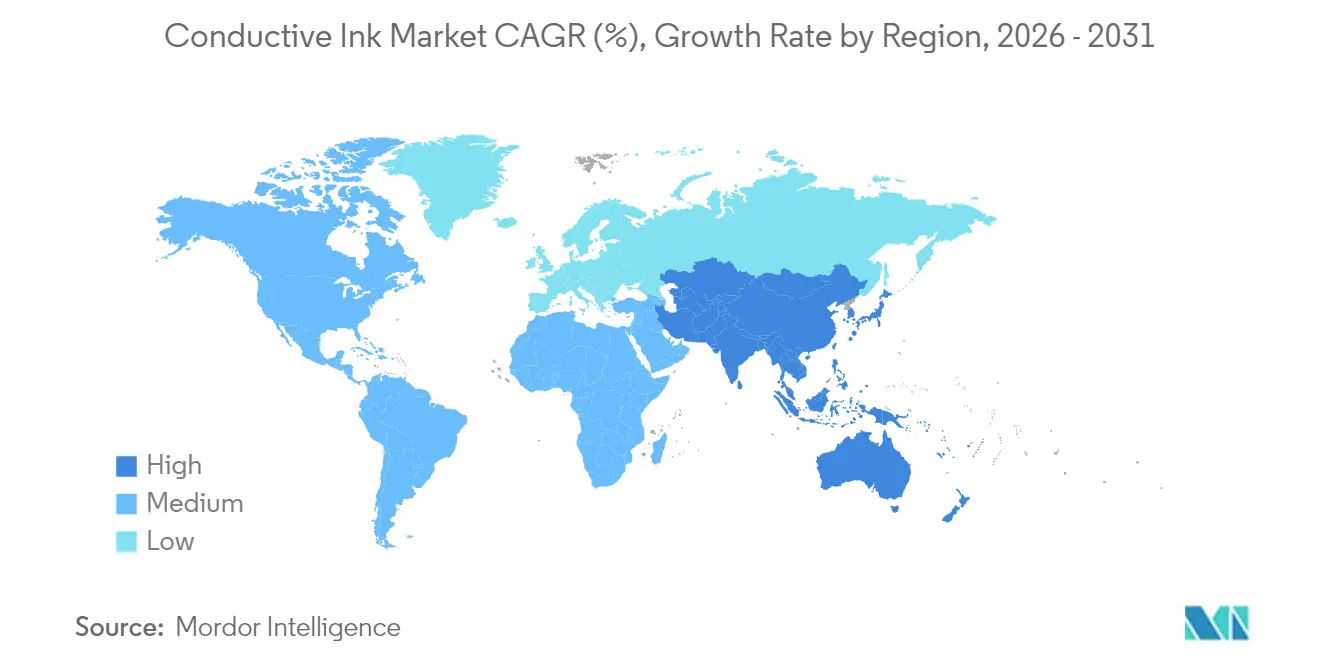
- Par géographie, l'Asie-Pacifique détenait 45,20 % de la taille du marché des encres conductrices en 2025 et demeure la région à la croissance la plus rapide avec un TCAC de 4,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Encres Conductrices*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Installation croissante de panneaux solaires | +1.20% | Chine, Inde, Moyen-Orient | Moyen terme (2 à 4 ans) |
| Demande croissante de circuits imprimés | +0.90% | Asie-Pacifique, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Expansion de l'électronique flexible et portable | +0.80% | Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Transition des constructeurs automobiles vers les thermostats transparents à nanofils d'argent | +0.60% | Amérique du Nord, Europe, Chine | Moyen terme (2 à 4 ans) |
| Commercialisation des encres hybrides graphène/argent à faible teneur en Ag | +0.40% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Installation croissante de panneaux solaires
Les déploiements solaires mondiaux maintiennent la consommation de pâte d'argent en hausse, avec 700 millions d'onces utilisées en 2024, soit une augmentation de 7 % d'une année sur l'autre. Les cellules de type N à plus haute efficacité reposent sur des doigts d'argent plus épais, augmentant la consommation d'encre par panneau. Les politiques chinoises et indiennes imposant des installations solaires à grande échelle prolongent le pipeline de la demande jusqu'en 2030. L'Agence internationale de l'énergie indique que le solaire ajoutera plus de 60 % de la capacité renouvelable cette décennie[1]. Chaque gigawatt supplémentaire se traduit donc par une demande accrue sur le marché des encres conductrices, renforçant la croissance à long terme.
Demande croissante de circuits imprimés
Les cartes à interconnexion haute densité nécessitent une impression à lignes fines que les encres à base d'argent permettent d'obtenir, et les livraisons de circuits imprimés nord-américains ont augmenté de 11,3 % en février 2025 avec un ratio commandes/facturation de 1,33. La relocalisation des capacités de la Chine vers la Thaïlande et le Vietnam élargit la base de fabrication en Asie-Pacifique. L'expansion des HDI s'aligne sur l'objectif du marché des encres conductrices de réduire les pertes résistives sur des pistes plus petites. Les cycles de production rapide bénéficient également des circuits imprimés en sérigraphie qui réduisent les étapes de gravure. La demande continuant de dépasser l'offre, les fournisseurs d'encres sécurisent des contrats pluriannuels avec les fabricants de circuits imprimés.
Expansion de l'électronique flexible et portable
Les appareils portables nécessitent des encres qui s'étirent tout en conservant leur conductivité. Des études scientifiques signalent des polymères conducteurs qui maintiennent les chemins électriques intacts sous des flexions répétées[2]. Des méthodes d'impression telles que l'impression à jet d'encre et la sérigraphie réduisent le coût de fabrication des textiles intelligents et des supercondensateurs flexibles. Les traqueurs de santé basés sur l'IA se connectent via ces circuits, ajoutant du volume au marché des encres conductrices. La tendance s'étend au-delà de l'électronique grand public vers la robotique souple et les patchs biomédicaux, chacun générant des chimies d'encre sur mesure.
Transition des constructeurs automobiles vers les thermostats transparents à nanofils d'argent
Les équipementiers automobiles remplacent les grilles opaques par des thermostats transparents répondant aux objectifs d'efficacité et de style des véhicules électriques. L'encre Activegrid de DuPont atteint une transmittance de 93 % tout en restant en dessous de 20 Ω/carré après les tests de durabilité. Les délais de qualification de trois à cinq ans signifient que les programmes déjà lancés atteindront la production en série avant 2030. Les thermostats transparents apparaissent également dans les capteurs d'aide à la conduite avancée, multipliant la demande unitaire. Le secteur automobile passe ainsi d'une niche à une tranche significative du marché des encres conductrices.
Analyse de l'Impact des Freins sur le Marché des Encres Conductrices*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix de l'argent et du cuivre | -0.80% | Mondial | Court terme (≤ 2 ans) |
| Problèmes d'oxydation et de fiabilité des encres à base de cuivre | -0.50% | Mondial | Moyen terme (2 à 4 ans) |
| Limites de débit des procédés d'encres graphène rouleau à rouleau | -0.30% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes d'oxydation et de fiabilité des encres à base de cuivre
Les nanoparticules de cuivre s'oxydent rapidement, ajoutant des couches résistives qui nuisent aux performances des circuits. L'enrobage polymère réduit l'oxydation mais augmente la viscosité et la complexité d'impression. Des liants avancés peuvent atteindre une résistivité de 158 µΩ·cm tout en nécessitant des fours de refusion sous atmosphère inerte qui augmentent le coût en capital. Ces contraintes de traitement limitent la pénétration du cuivre dans les produits à haute fiabilité tels que les capteurs médicaux ou les circuits aérospatiaux, maintenant l'argent en tête malgré sa prime de prix.
Limites de débit des procédés d'encres graphène rouleau à rouleau
Les lignes de dépôt chimique en phase vapeur (CVD) actuelles plafonnent à environ 1 m/min avant que la qualité du graphène ne se dégrade[3]. Des vitesses plus élevées créent des domaines cristallins plus petits, réduisant la mobilité des feuilles. Le programme GRAFOL a investi 10,5 millions EUR pour combler cet écart, mais la production commerciale à haut débit reste à plusieurs années. Ce goulot d'étranglement limite l'adoption du graphène à des niches à haute valeur ajoutée où le prix tolère une production plus lente. Tant que la production ne passe pas à l'échelle, la majeure partie du marché des encres conductrices restera ancrée aux systèmes à base de métaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Encres Conductrices
Par type :
La domination de l'argent face à l'innovation du graphèneLes compositions à base d'argent ont fourni 77,10 % du marché des encres conductrices en 2025, soulignant leur conductivité inégalée pour le photovoltaïque et les circuits imprimés. Les encres à base de graphène, bien que plus modestes aujourd'hui, progressent à un CAGR de 4,88 % en offrant des avantages en termes de réduction des coûts et de flexibilité. Les mélanges hybrides graphène-argent comblent l'écart de performance, facilitant la transition vers des alternatives aux pâtes entièrement argentées. Les pistes en cuivre restent limitées à l'électronique bas de gamme en raison de l'oxydation, qui nécessite des chimies de protection augmentant le nombre d'étapes de traitement. Les nanotubes de carbone et les classes de polymères conducteurs servent des niches étirables et résistantes aux produits chimiques, telles que les e-textiles et les bio-patchs.
La dynamique de commercialisation valorise également les encres diélectriques, qui permettent des architectures multicouches en isolant les pistes adjacentes, aux côtés des applications d'encre non conductrice. Les formulations de graphène à base d'eau approchant une conductivité de 1,5 × 10⁴ S/m menacent l'argent dans les capteurs pouvant tolérer une résistance modeste. Les formulations à métaux précieux utilisant l'or et le platine restent réservées aux dispositifs aérospatiaux ou implantables, où le coût passe au second plan derrière la fiabilité critique. Dans l'ensemble, la performance, et non le seul prix, dicte les choix, assurant la prédominance de l'argent même à mesure que les alternatives élargissent le marché global des encres conductrices.


Par application :
Le leadership du photovoltaïque stimule l'innovation dans les capteursLe photovoltaïque représentait 40,70 % de la taille du marché des encres conductrices en 2025, car chaque tranche de type N porte désormais des doigts d'argent plus épais pour obtenir des rendements cellulaires plus élevés. Le déploiement de l'IoT fait des capteurs le cas d'usage à la croissance la plus rapide, progressant à un TCAC de 4,63 % jusqu'en 2031, à mesure que les patchs de santé et les moniteurs industriels diminuent et se flexibilisent. Les étiquettes RFID maintiennent une demande progressive grâce à la numérisation de la logistique, tandis que les écrans tactiles plafonnent avec la saturation du marché des smartphones.
L'inférence IA en périphérie impose des chemins thermiques robustes, incitant les concepteurs à privilégier des encres à meilleure dissipation thermique. Les systèmes graphène biocompatibles ouvrent de nouvelles voies dans l'électronique médicale portable où les allergies aux métaux limitent l'utilisation de l'argent. Les constructeurs automobiles explorent l'électronique en moule pour les commandes de cockpit, un autre canal favorisant les circuits imprimables. À mesure que chaque nouvel usage émerge, il élargit le marché des encres conductrices, créant une vague continue d'opportunités plutôt qu'un pic de croissance dominant unique.
Analyse géographique
Marché des Encres Conductrices en Asie-Pacifique
L'Asie-Pacifique a représenté 45,20 % des revenus de 2025 et affiche un CAGR de 4,58 % jusqu'en 2031. Les mandats en matière d'énergies renouvelables en Chine, le développement des gigafactories en Inde et l'essor de l'encapsulation de puces en Corée du Sud forment un écosystème à renforcement mutuel. Le Japon fournit des pâtes spécialisées et des têtes d'impression qui optimisent les performances. La Thaïlande et le Vietnam absorbent les capacités à mesure que les marques atténuent les risques géopolitiques, tout en restant intégrés au réseau de valeur régional. Ce regroupement comprime les coûts logistiques et accélère l'itération des produits, des avantages difficiles à reproduire pour les autres régions.
Marché des Encres Conductrices dans les Amériques et en EMEA
L'Amérique du Nord suit, soutenue par des incitations politiques favorisant les chaînes d'approvisionnement nationales pour les véhicules électriques et l'électronique de défense. La loi CHIPS alloue des capitaux pour de nouvelles usines de fabrication de semi-conducteurs, internalisant la demande en interposeurs imprimés. Les équipementiers automobiles adoptent des chauffages transparents et des circuits de gestion de batterie reposant sur des encres à base d'argent et de graphène. Les réglementations mettent l'accent sur la sécurité des matériaux critiques, poussant les fabricants d'encres à s'approvisionner régionalement ou à recycler les métaux, comme le démontre désormais Henkel. L'Europe privilégie la durabilité, valorisant les formulations à base d'eau conformes aux réglementations REACH et RoHS. Les équipementiers développent des lignes directrices de conception circulaire spécifiant des pâtes recyclables. Les véhicules électriques sont en tête de l'adoption de collecteurs de courant de batterie avancés nécessitant des matériaux imprimables à faible résistance. Par ailleurs, l'Amérique du Sud et le Moyen-Orient & Afrique connaissent une hausse des investissements dans les parcs solaires, mais la conversion locale limitée signifie que de nombreuses encres proviennent encore d'Asie-Pacifique ou d'Europe. Ces marchés émergents élargissent l'empreinte géographique du marché des encres conductrices sans pour autant détrôner les leaders régionaux existants.

Analyse de la chaîne de valeur
Les intrants en amont comprennent l'argent, le cuivre et les conducteurs à base de carbone, ainsi que des liants, solvants, dispersants et modificateurs de rhéologie qui adaptent l'imprimabilité aux dépôts par sérigraphie, jet d'encre ou aérosol-jet. En 2026, Henkel s'est associé à Brilliant Matters pour co-développer des encres d'argent sérigraphiables adaptées à la fabrication à haut débit de panneaux photovoltaïques organiques en continu (rouleau à rouleau), reliant ainsi le développement des matériaux à une production évolutive.
Les activités en aval reposent sur l'ajustement des formulations, la qualification pilote et l'accès au marché via les distributeurs et les réseaux OEM. Electroninks a élargi sa portée commerciale en 2026 en rendant disponibles ses encres nanoparticulaires d'or et d'argent via Sigma-Aldrich en mai 2026, et les collaborations avec SAKATA INX et SIIX au Japon en juin 2026 relient le savoir-faire en formulation aux écosystèmes locaux de fabrication électronique.
Paysage concurrentiel
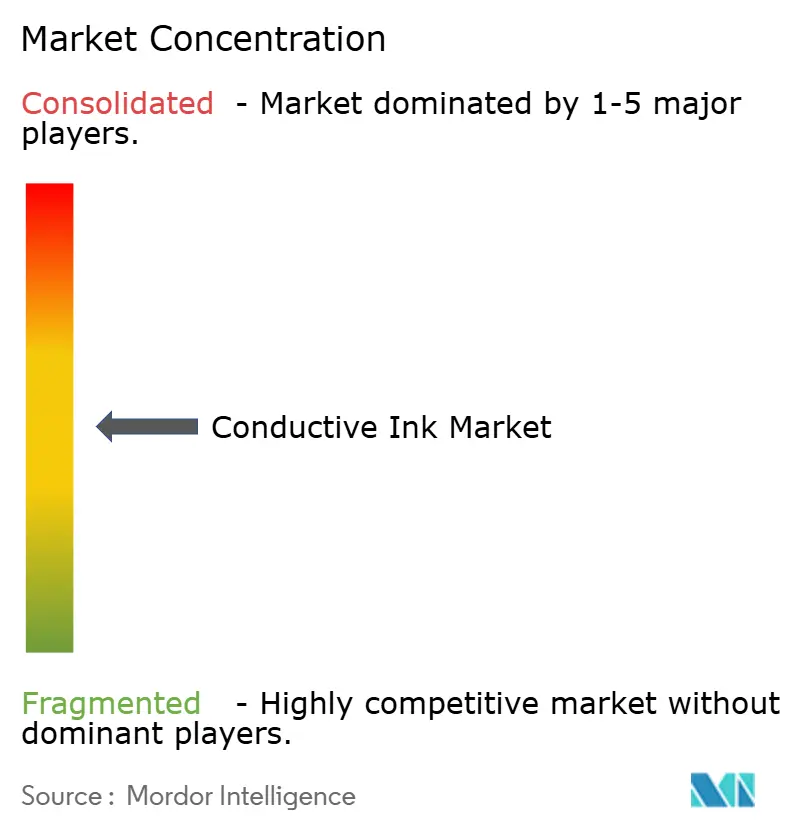
Le marché des encres conductrices reste modérément fragmenté. Les barrières comprennent une expertise approfondie en science des matériaux, une capacité de validation en ligne pilote et des réseaux de services mondiaux. DuPont, Henkel, Sun Chemical et Heraeus tirent parti de l'intégration verticale, de la métallurgie des poudres à l'ingénierie d'application, ce qui leur confère un avantage dans le support clé en main. Les portefeuilles de brevets renforcent leurs positions en limitant les marges de manœuvre des concurrents en matière de formulation.
L'innovation se concentre désormais sur la réduction des coûts et la conformité environnementale. Le lancement en 2025 par Henkel d'encres à l'argent recyclé montre comment les acteurs établis pivotent vers des intrants plus écologiques tout en préservant les performances. DuPont se prépare à scinder son unité électronique sous le nom Qnity, affinant son focus sur les matériaux avancés pour les affichages et le vitrage automobile. Des start-ups comme Haydale poussent le graphène fonctionnalisé par plasma qui réduit les charges en argent sans perte de performance. Les partenariats entre fabricants de têtes d'impression et formulateurs d'encres accélèrent l'adoption car le co-développement réduit les délais de qualification des lignes.
La résilience de la chaîne d'approvisionnement est devenue stratégique. Les grands acteurs s'approvisionnent en argent auprès de plusieurs sources et investissent dans la fabrication régionale de pâtes pour amortir les perturbations logistiques. Les petites entreprises se différencient par une personnalisation rapide pour des projets de niche IoT ou biomédicaux, passant sous le radar des concurrents plus importants. L'activité de fusions-acquisitions est prête à augmenter à mesure que les vendeurs établis acquièrent des boutiques technologiques pour combler les lacunes de compétences. Le virage vers les chimies hybrides suggère que la prochaine frontière concurrentielle réside dans l'optimisation des synergies métal-carbone plutôt que dans un abandon total des métaux précieux.
Leaders du secteur des encres conductrices
-
DuPont
-
Henkel AG & Co. KGaA
-
Heraeus Holding
-
NovaCentrix
-
Sun Chemical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Encres Conductrices
- AdNano Technologies Pvt Ltd,
- Celanese Corporation
- Creative Materials
- Daicel Corporation
- DuPont
- Henkel AG & Co. KGaA
- Heraeus Holding
- IDTechEx Ltd
- InkTec Co. Ltd.
- Johnson Matthey
- Nano Dimension
- NovaCentrix
- Parker Hannifin Corp
- Sun Chemical
- TEKRA, LLC.
- Vorbeck Materials Corp

Opportunités de marché et perspectives d'avenir
L'opportunité la plus forte demeure la réduction de l'exposition aux métaux précieux tout en préservant la conductivité fine et la fiabilité à long terme dans les applications à haut volume telles que le photovoltaïque, l'encapsulation des semi-conducteurs et les circuits imprimés. Les encres à base d'argent conservent une part de 77,10 % en 2025, et le photovoltaïque représentait 40,70 % des revenus de 2025, ce qui exerce une pression sur les fournisseurs pour réduire la charge en argent ou le substituer dans certaines couches sélectionnées. L'innovation matérielle converge donc vers des approches de cuivre argenté et des systèmes hybrides qui équilibrent conductivité, adhérence et durabilité.
Henkel a également mis en avant des concepts d'encres conductrices axés sur le coût lors du LOPEC 2026, notamment une technologie de cuivre argenté visant à atténuer la volatilité des prix des matières premières. Un autre domaine d'opportunité est la simplification des procédés pour les substrats sensibles à la température et la fabrication à haut débit, où les encres à durcissement basse température, durcissables aux UV ou sans frittage réduisent la complexité des équipements et élargissent l'adoption dans l'électronique flexible et les surfaces intelligentes. En juin 2026, Electroninks a lancé une encre conductrice à l'argent durcissable aux UV (EI-1169) pour le dépôt par jet d'encre, destinée au blindage EMI et à l'encapsulation des semi-conducteurs. Par ailleurs, le projet Horizon Europe REFORM a rapporté une preuve de concept pour une encre conductrice entièrement organique et sans frittage, durcissant à 20 C, en juillet 2026, reflétant les efforts continus pour étendre l'électronique imprimable aux plastiques, au papier et à d'autres matériaux à faible budget thermique tout en allégeant les contraintes d'intégration de ligne.
Développements Récents dans le Secteur du Marché des Encres Conductrices
- Juin 2026 : Henkel et Brilliant Matters ont annoncé un partenariat stratégique pour co-développer des encres d'argent sérigraphiables destinées à une fabrication efficace et à haut débit de panneaux photovoltaïques organiques (OPV). Cette collaboration aligne la formulation des encres sur les besoins de production en continu (rouleau à rouleau), contribuant à raccourcir les cycles de qualification pour les lignes PV imprimées et renforce l'OPV comme voie de commercialisation pour les pâtes conductrices avancées.
- Mai 2026 : Electroninks a commencé à distribuer des encres nanoparticulaires d'or et d'argent via Sigma-Aldrich, élargissant l'accès aux chercheurs et aux fabricants à petite échelle. Cette distribution soutient les applications d'électronique imprimée prototypées et en phase précoce.
- Février 2024 : Heraeus Electronics a acquis la ligne d'activité d'encres électroniques PriElex de Kayaku. Cette acquisition élargit le portefeuille d'encres électroniques de Heraeus et améliore sa capacité à servir les clients de l'électronique imprimée avec un ensemble plus large de matériaux qualifiés.


Marché des Encres Conductrices Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les encres conductrices formulées qui sont imprimées ou déposées pour former un chemin électriquement conducteur sur un substrat à des fins électroniques et énergétiques. Les valeurs de revenus sont capturées pour les encres utilisées dans des applications telles que le photovoltaïque (PV), le RFID, les capteurs, les écrans tactiles, les affichages et les motifs de circuits imprimés.
Exclusions du périmètre : Nous excluons les revêtements conducteurs et les chimies de placage vendus principalement sous forme de peintures, de sprays ou de bains lorsqu'ils ne sont pas fournis et utiliss comme encres conductrices imprimables.
Aperçu de la Segmentation
- Par type
- À base d'argent
- À base de cuivre
- À base de graphène
- Nanotubes de carbone
- Polymères conducteurs
- Diélectriques
- Autres types (métaux précieux (Au, Pt), etc.)
- Par application
- Photovoltaïque
- Identification par radiofréquence (RFID)
- Capteurs
- Écrans tactiles et affichages
- Circuits imprimés
- Autres applications (thermostats thermiques et électronique automobile, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des signaux de demande qui tirent généralement les volumes d'encres conductrices, puis par leur liaison aux schémas de consommation d'encres par application. Nous nous sommes appuyés sur des sources publiques telles que le Bureau du recensement des États-Unis, la Commission américaine du commerce international (statistiques d'importation et d'exportation), Eurostat, UN Comtrade, ainsi que des statistiques gouvernementales sur l'énergie et le solaire qui aident à ancrer les tendances de production électronique et photovoltaïque.
Afin d'éviter de trop s'appuyer sur un seul ensemble de données, la base de preuves est répartie entre les rapports annuels d'entreprises et les présentations aux investisseurs, les revues techniques sur l'électronique imprimée, les bases de données de brevets pour l'orientation des matériaux et des formulations, ainsi que les publications des associations professionnelles. Dans quelques cas, nous avons également utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les recherches de brevets et les contrôles d'importation et d'exportation au niveau des expéditions, principalement pour confirmer les fourchettes plutôt que pour forcer le modèle. Ces sources de recherche documentaire sont fournies à titre illustratif uniquement, et d'autres références publiques ont été utilisées pour les vérifications croisées et les clarifications au cours de l'étude.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour confirmer la manière dont les encres sont tarifées et vendues dans les principaux cas d'utilisation, et pour comprendre où l'adoption est en hausse ou en ralentissement (par exemple, dans le RFID, le PV et les capteurs imprimés). Nous avons échangé avec des fournisseurs de matériaux, des formulateurs, des convertisseurs en aval et des experts côté application en Asie-Pacifique, en EMEA et dans les Amériques, afin que les évolutions de la fabrication régionale et les cycles de qualification soient reflétés dans les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 35 % |
| Acteurs plus modestes : 19 % | Managers : 57 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
La construction centrale utilise une approche descendante dans laquelle la demande par application est reconstituée à partir de l'activité des marchés finaux, puis traduite en valeur d'encre à l'aide de charges typiques, de rendements et de fourchettes de prix. Pour les encres conductrices, les données d'entrée importantes comprennent les tendances de production de l'électronique imprimée, les ajouts d'installations photovoltaïques, l'évolution des volumes d'étiquettes RFID, la production de modules d'affichage flexible et tactile, ainsi que la part des circuits passant de la gravure à l'impression.
Ces totaux ont été corroborés par des approximations ascendantes sélectives, telles qu'un prix de vente moyen (ASP) échantillonné multiplié par une vérification de volume pour les chimies d'encres courantes, ainsi qu'un contrôle de cohérence des revenus des fournisseurs pour les lignes exposées où la divulgation existe. Lorsqu'une vue ascendante est incomplète en raison de revenus de sociétés privées non visibles, l'écart est comblé en appliquant des taux de capture conservateurs liés à l'empreinte de fabrication observée et aux retours des canaux de distribution.
Les prévisions ont été produites à l'aide d'une analyse de scénarios étayée par le consensus d'experts sur le rythme de substitution, l'évolution des prix des matériaux (notamment l'argent et le cuivre) et les délais de qualification dans l'électronique. Le résultat est maintenu reproductible, chaque hypothèse majeure étant tracée jusqu'à un indicateur de demande ou une donnée d'entretien, puis soumise à des tests de sensibilité.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, notamment l'évolution de la production électronique régionale, le rythme de déploiement du photovoltaïque et les variations des flux commerciaux pour les matières premières et les intermédiaires pertinents. Si une région ou une application présente un saut inattendu, les hypothèses sont réexaminées et des appels de suivi sont déclenchés pour confirmer s'il s'agit d'un véritable changement ou d'un artefact de modélisation.
Avant la validation finale, les chiffres passent par une révision analytique en plusieurs étapes, au cours de laquelle l'économie unitaire, les taux de croissance et les niveaux de pénétration implicites sont comparés à ce que les répondants ont décrit comme réaliste. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que de fortes variations des prix des intrants ou d'importants changements de capacité. Juste avant la livraison, une actualisation finale est effectuée afin que les clients reçoivent la vue la plus récente disponible.
Taille du Marché des Encres Conductrices selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les encres conductrices ne correspondent pas toujours, car le périmètre est défini différemment et parce que les hypothèses de tarification et d'adoption sont actualisées selon des calendriers différents. Des différences apparaissent également lorsqu'une estimation utilise des prévisions à plus long terme et qu'une autre reste plus proche des réalités de capacité et de qualification à court terme.
Certaines publications semblent intégrer des catégories adjacentes telles que les revêtements conducteurs ou des matériaux d'électronique imprimée plus larges, ce qui peut gonfler les totaux même si les volumes d'encres sont inchangés. Dans le dimensionnement de Mordor Intelligence, les revenus sont comptabilisés uniquement pour les encres vendues en tant que formulations conductrices imprimables pour des applications définies, et les chiffres sont alignés sur les indicateurs de demande par application et les fourchettes d'ASP confirmées par entretien, plutôt que de s'appuyer sur une expansion pilotée par un seul CAGR.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,39 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 3,24 milliards USD (2024) | Utilise une année de base 2024 et un cadrage produit plus large par type de produit et application, ce qui peut faire varier les totaux selon que les revenus de matériaux d'électronique imprimée connexes sont inclus ou non. La longue fenêtre de prévision amplifie également les hypothèses de croissance et peut éloigner la valeur implicite de 2026 des vérifications de la demande à court terme. |
| Éditeur Mondial B | 4,26 milliards USD (2026) | Applique probablement une segmentation plus large (technologie, substrat et utilisation finale) pouvant intégrer des lignes de dépenses supplémentaires au-delà des seuls revenus d'encres. La valeur plus élevée pour 2026 peut également résulter d'hypothèses de progression d'ASP plus agressives, notamment si les coûts des intrants en métaux précieux sont répercutés plus rapidement que les cycles contractuels habituels. |
Globalement, l'écart s'explique principalement par ce qui est comptabilisé comme revenu d'encres par rapport aux matériaux adjacents, ainsi que par la rapidité avec laquelle la tarification et l'adoption sont supposées progresser dans le RFID, le PV et les capteurs imprimés. Notre approche reste transparente car chaque total par application peut être retracé jusqu'à un signal de demande, une hypothèse de conversion et une fourchette de prix pouvant être vérifiée et mise à jour.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des encres conductrices ?
Le marché des encres conductrices est évalué à 3,39 milliards USD en 2026 et devrait atteindre 4,11 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché des encres conductrices ?
Les encres à base d'argent dominent avec une part de 77,10 % en 2025, principalement en raison de leur utilisation dans les cellules photovoltaïques.
Quelle application connaît la croissance la plus rapide sur le marché des encres conductrices ?
Les applications de capteurs croissent à un TCAC de 4,63 % jusqu'en 2031 avec la prolifération des dispositifs IoT et portables.
Pourquoi l'Asie-Pacifique est-elle dominante sur le marché des encres conductrices ?
La région accueille des chaînes d'approvisionnement électroniques intégrées, des objectifs solides en matière d'énergies renouvelables et des politiques gouvernementales favorables, aboutissant à une part de revenus de 45,20 % en 2025.
Comment les fluctuations des prix des matières premières affectent-elles le secteur des encres conductrices ?
La volatilité des prix de l'argent et du cuivre pèse sur les marges, poussant les fournisseurs à adopter des matériaux hybrides ou recyclés et des modèles de tarification dynamiques.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

