
Taille et part du marché des circuits intégrés logiques standard pour ordinateurs et périphériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 37.37 Milliards de dollars |
| Taille du Marché (2031) | 48.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.44 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
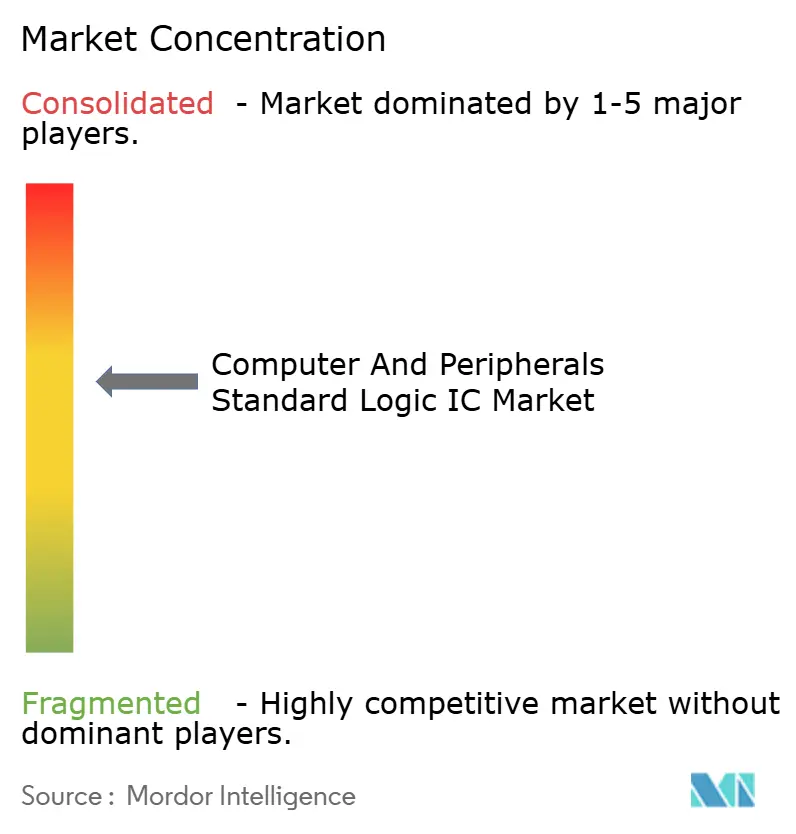
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des circuits intégrés logiques standard pour ordinateurs et périphériques par Mordor Intelligence
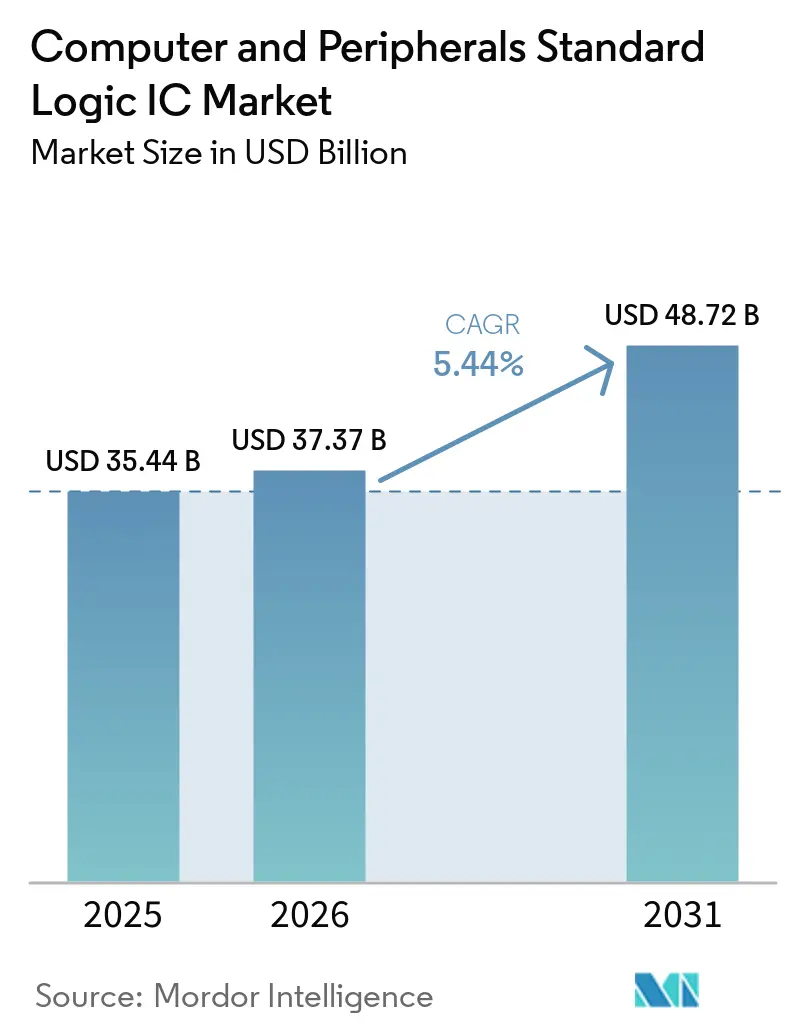
La taille du marché des circuits intégrés logiques standard pour ordinateurs et périphériques devrait croître de 35,44 milliards USD en 2025 à 37,37 milliards USD en 2026 et est prévu d'atteindre 48,72 milliards USD d'ici 2031, à un TCAC de 5,44 % sur la période 2026-2031. L'intensification de la numérisation et les flux de travail de conception de circuits imprimés assistés par IA maintiennent la pertinence des dispositifs logiques discrets, même lorsque les SoC intègrent davantage de fonctions sur puce. Les fabricants bénéficient de la demande en périphériques ultra-minces, des avancées en matière de conditionnement à l'échelle de la puce au niveau de la tranche (WLCSP) et des cycles de renouvellement USB-C/Thunderbolt qui nécessitent un conditionnement du signal à haute vitesse. L'Asie-Pacifique domine la capacité de production, tandis que l'Amérique du Nord et l'Europe orientent l'innovation en conception et les programmes de qualification de qualité automobile. Le positionnement concurrentiel repose de plus en plus sur l'expertise en matière de conditionnement, les outils de recherche paramétrique et le soutien au prototypage rapide, plutôt que sur la seule étendue du catalogue.
Principaux enseignements du rapport
- Par famille logique, les dispositifs 74HC/HCT ont dominé avec une part de revenus de 30,62 % en 2025 ; les dispositifs 74LVC/AUP sont prévus de progresser à un TCAC de 6,51 % jusqu'en 2031.
- Par type de fonction, les portes et inverseurs représentaient 25,98 % de la part de marché des circuits intégrés logiques standard pour ordinateurs et périphériques en 2025, tandis que les commutateurs de signaux et les traducteurs de niveaux affichaient le TCAC le plus rapide à 6,74 % jusqu'en 2031.
- Par type de boîtier, les solutions SOIC/TSSOP représentaient 38,12 % de la taille du marché des circuits intégrés logiques standard pour ordinateurs et périphériques en 2025 ; les solutions WLCSP progressent à un TCAC de 8,05 % jusqu'en 2031.
- Par dispositif d'utilisation finale, les ordinateurs personnels et ordinateurs portables détenaient une part de 28,37 % en 2025, et les consoles de jeux et accessoires progressent à un TCAC de 7,66 % jusqu'en 2031.
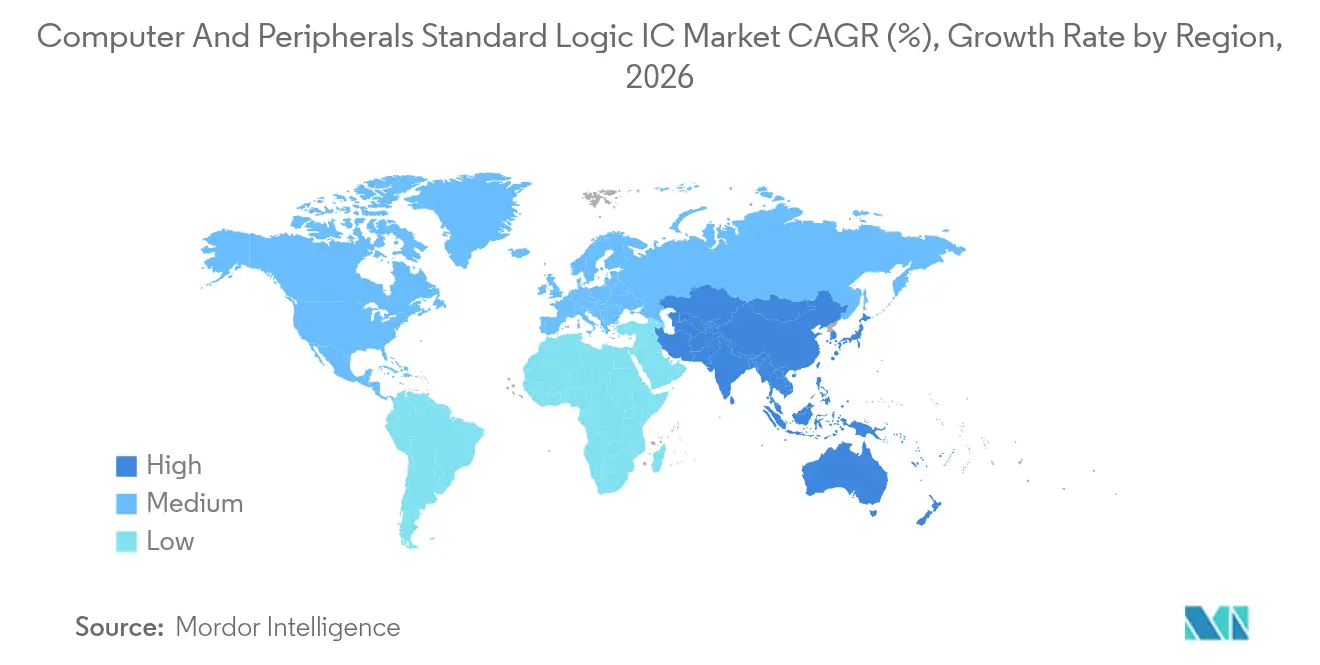
- Par géographie, l'Asie-Pacifique détenait une part de 50,72 % en 2025 et progresse à un TCAC de 8,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de logique LVC basse tension dans les périphériques ultra-minces | +1.20% | Mondial, avec leadership central de l'APAC | Moyen terme (2 à 4 ans) |
| Flux de travail de conception de circuits imprimés en amont (shift-left) stimulant les prix de vente moyens des circuits logiques à porte unique (1G) | +0.80% | Centres de conception en Amérique du Nord et dans l'UE, fabrication en APAC | Court terme (≤ 2 ans) |
| Routage automatique assisté par IA augmentant le volume des circuits intégrés multi-portes configurables | +1.10% | Mondial, concentré dans les pôles de conception avancés | Moyen terme (2 à 4 ans) |
| Cycles de mise à niveau grand public des concentrateurs USB-C/Thunderbolt | +0.90% | Marchés de consommation mondiaux | Court terme (≤ 2 ans) |
| Taux d'attachement croissant des claviers et souris sans fil utilisant des tampons basse consommation | +0.70% | Mondial, avec leadership du segment premium dans les marchés développés | Moyen terme (2 à 4 ans) |
| Programmes de réduction des coûts dans les imprimantes ODM favorisant les substituts 74HC/HCT | +0.50% | Fabrication en APAC, distribution mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de logique LVC basse tension dans les périphériques ultra-minces
Les périphériques ultra-minces favorisent les dispositifs 74LVC/AUP de 1,65 V à 5,5 V qui assurent une commutation en nanosecondes tout en respectant des enveloppes thermiques strictes, propulsant un TCAC de 6,73 % jusqu'en 2030. Les concentrateurs USB4 et Thunderbolt 5 illustrent ce changement en nécessitant une signalisation supérieure à 40 Gbps dans des boîtiers compacts.[1]Intel Corporation, "Norme de connectivité Thunderbolt 5", intel.com Les architectures logiques basse tension distribuées surpassent les alternatives monolithiques en termes de consommation et de chaleur, soutenant la demande dans les centres de conception mondiaux et les bases d'assemblage en APAC.
Routage automatique assisté par IA augmentant le volume des circuits intégrés multi-portes configurables
Les outils de conception de circuits imprimés basés sur l'apprentissage automatique évaluent des milliers de topologies en quelques minutes et choisissent fréquemment des combinaisons de portes inhabituelles, entraînant une hausse de 23 % de la demande pour les dispositifs multi-portes configurables.[2]Cadence Design Systems, "La suite de conception pilotée par IA s'élargit", cadence.com Les fournisseurs proposant des bibliothèques paramétriques étendues et des échantillons rapides remportent des emplacements à mesure que les cycles de conception se raccourcissent.
Cycles de mise à niveau grand public des concentrateurs USB-C/Thunderbolt
Les fabricants de concentrateurs ont enregistré une croissance de 40 % en glissement annuel dans l'adoption de connecteurs avancés en 2024, stimulant les ventes de circuits intégrés logiques qui gèrent la traduction multigigabit tout en préservant la compatibilité ascendante. Les implémentations Thunderbolt 5 bidirectionnelles à 80 Gbps bénéficient particulièrement du conditionnement avancé CoWoS qui minimise l'impédance entre les étages logiques.[3]Broadcom Inc., "Technologie 3,5D F2F pour les XPU d'IA", broadcom.com
Taux d'attachement croissant des claviers et souris sans fil utilisant des tampons basse consommation
Les périphériques sans fil ont capté une pénétration de 67 % dans l'informatique haut de gamme en 2024, portant le pool de circuits intégrés logiques adressables à 890 millions USD. Les tampons basse consommation optimisés pour le Bluetooth LE permettent une latence inférieure à la milliseconde et une autonomie d'un an, alimentant une demande soutenue.[4]Logitech International, "Résultats de l'exercice 2024", logitech.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inertie à l'intégration des SoC remplaçant la logique discrète | -0.90% | Mondial, avec les centres de conception avancés en tête de l'intégration | Long terme (≥ 4 ans) |
| Allongement des files d'attente de qualification de qualité automobile (AEC-Q100) | -0.60% | Chaîne d'approvisionnement automobile mondiale | Moyen terme (2 à 4 ans) |
| Volatilité de la capacité des fonderies sur tranches de 200 mm pour les nœuds logiques hérités | -0.70% | Concentration des fonderies en APAC | Court terme (≤ 2 ans) |
| Afflux de contrefaçons de la série 74 dans les circuits de distribution secondaires | -0.40% | Distribution mondiale, concentrée dans les marchés sensibles aux coûts | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Inertie à l'intégration des SoC remplaçant la logique discrète
Les SoC avancés intègrent désormais des blocs de logique programmable qui répliquent les fonctions courantes de la série 74, réduisant le contenu discret dans les dispositifs à fort volume malgré la complexité croissante globale de l'électronique.[5]Arm Holdings, "Nouvelles conceptions de CPU", arm.com Pourtant, les fonctions nécessitant une isolation galvanique ou une commutation haute tension reposent toujours sur des circuits intégrés autonomes, atténuant sans toutefois éliminer la menace de substitution.
Allongement des files d'attente de qualification de qualité automobile (AEC-Q100)
La qualification de nouveaux circuits intégrés logiques a été prolongée à 18-24 mois en 2025, mettant à rude épreuve les calculs de retour sur investissement des fournisseurs à mesure que les cycles de vie des produits se raccourcissent.[6]Conseil d'électronique automobile, "Documents AEC-Q100", aecouncil.com La capacité limitée des laboratoires d'essai et les cycles thermiques rigoureux ralentissent l'entrée dans les emplacements lucratifs ADAS et d'infodivertissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par famille logique :
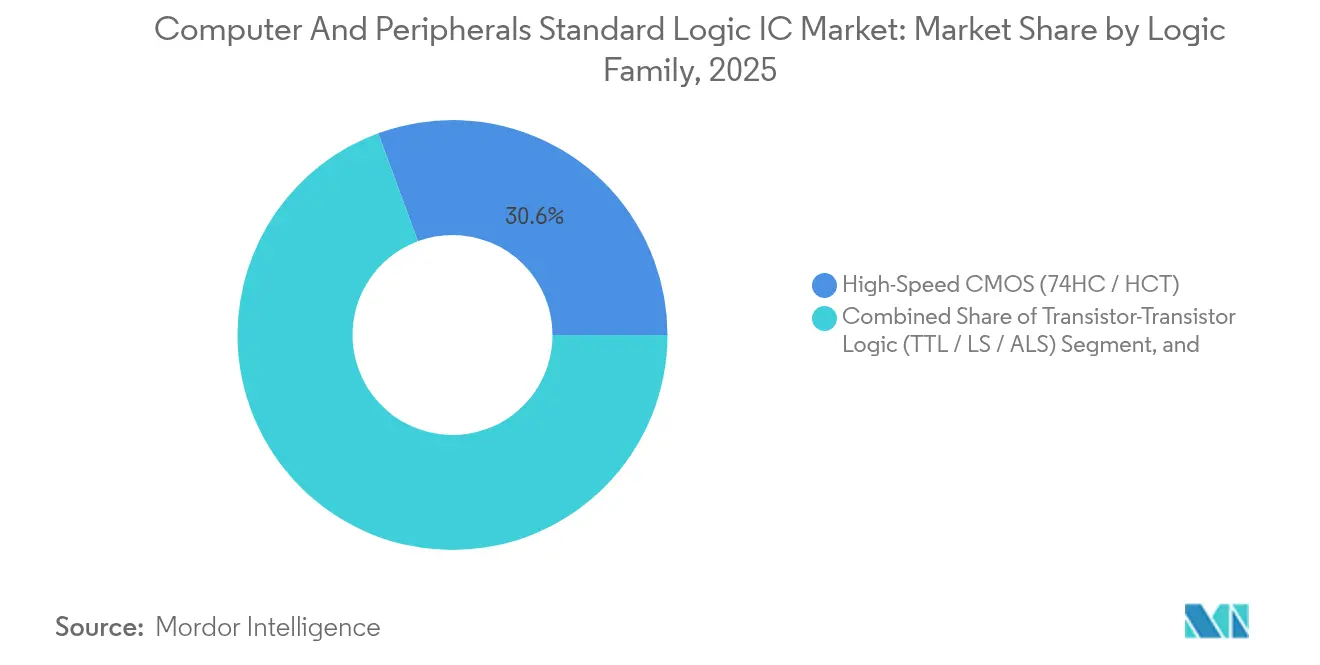
l'efficacité CMOS ancre la croissanceLes résultats de 2025 ont montré que les dispositifs 74HC/HCT haute vitesse occupaient 30,62 % des revenus. Les familles 74LVC/AUP basse tension, bénéficiant des nœuds périphériques sensibles à l'énergie, devraient afficher un CAGR de 6,51 %, ce qui permettra à la taille du marché des circuits intégrés logiques standard pour ordinateurs et périphériques dans cette catégorie de dépasser les lignes TTL héritées. Les conceptions à tensions mixtes combinent plusieurs familles CMOS pour équilibrer le coût et la synchronisation, une tendance accélérée par la CAO guidée par l'IA qui réduit l'effort de conception.
La migration vers des domaines de tension hétérogènes préserve la demande discrète là où les broches SoC ne peuvent pas satisfaire l'isolation ou l'immunité au bruit, soutenant les applications adjacentes au sein du segment des circuits intégrés logiques à usage spécial pour ordinateurs et périphériques. L'ECL/MECL conserve des rôles de niche dans les systèmes d'acquisition sensibles à la gigue, tandis que le CMOS série 4000 répond aux besoins industriels à large plage de tension. La réduction continue des boîtiers garantit que le marché des circuits intégrés logiques standard pour ordinateurs et périphériques conserve la diversité des familles plutôt que de converger vers une architecture dominante unique.


Par type de fonction :
la complexité des interfaces stimule les traducteursLes portes et inverseurs détenaient une part de 25,98 % en 2025, reflétant leur universalité. Les commutateurs de signaux et les traducteurs de niveaux mèneront l'expansion du segment avec un TCAC de 6,74 % jusqu'en 2031, à mesure que les SoC multi-tensions s'interfacent avec des périphériques à signal mixte, augmentant la part de marché des circuits intégrés logiques standard pour ordinateurs et périphériques pour ces dispositifs. Les multiplexeurs et décodeurs prennent en charge les stations d'accueil multi-écrans, tandis que les tampons maintiennent l'intégrité sur les paires différentielles haute vitesse.
Les équipes de conception préfèrent de plus en plus les circuits intégrés traducteurs avec suivi adaptatif du seuil, réduisant les tours de circuit imprimé causés par les migrations de rails d'alimentation. Ce changement signale une croissance de la demande enracinée dans la gestion des interfaces plutôt que dans le simple nombre de portes, soutenant la valeur même lorsque l'intégration des transistors augmente.
Par type de boîtier :
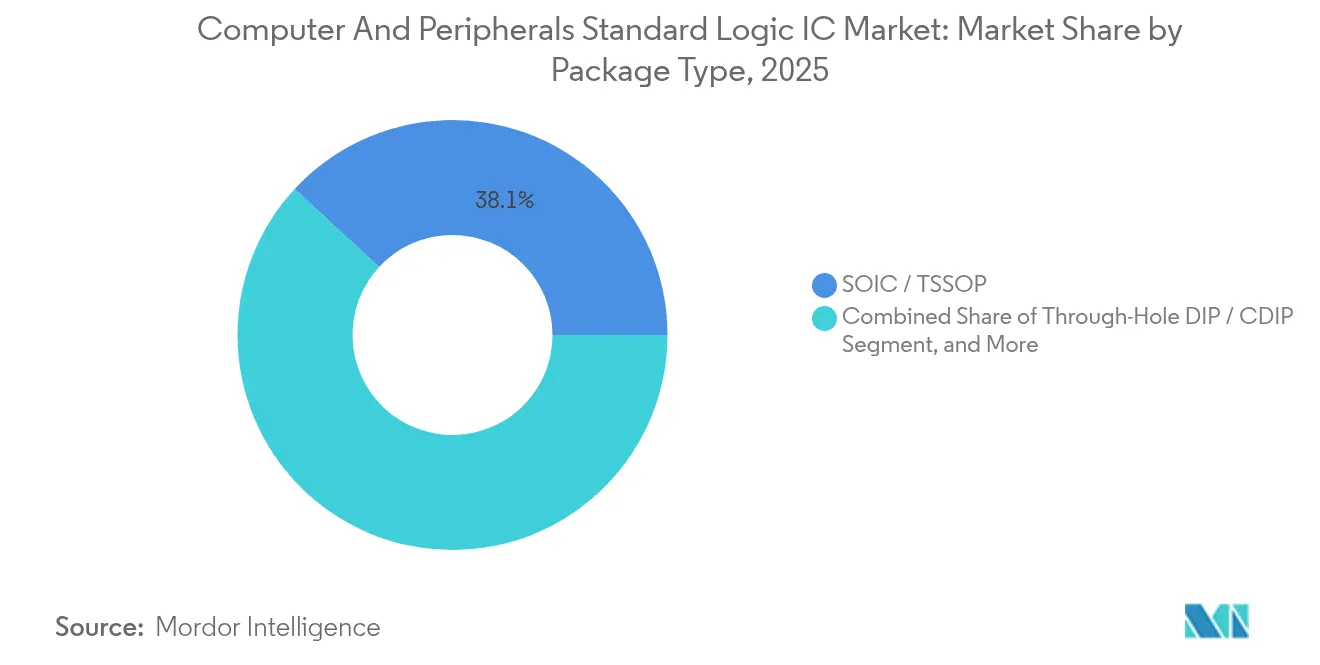
le WLCSP accélère la miniaturisationLe SOIC/TSSOP est resté dominant à 38,12 % des revenus en 2025 pour son équilibre coût-thermique. Les unités WLCSP, cependant, affichent le TCAC le plus élevé à 8,05 % alors que les fabricants d'équipements d'origine (OEM) compriment la hauteur z dans les objets connectés et les ordinateurs portables ultra-minces, élargissant la taille du marché des circuits intégrés logiques standard pour ordinateurs et périphériques pour les variantes à montage en éventail. Les formats QFN et XSON gagnent du terrain dans les conceptions sensibles aux radiofréquences nécessitant de faibles parasites, tandis que le DIP traversant persiste dans les cartes industrielles réparables.
Les feuilles de route des panneaux à montage en éventail (fan-out panel-level) promettent de nouvelles réductions de coûts, attirant les fournisseurs de logique dans des partenariats de conditionnement autrefois réservés aux puces mémoire ou aux puces radiofréquences. La coexistence de formats hérités et avancés s'aligne avec les diverses priorités de cycle de vie et de réparation sur le terrain dans les différents marchés finaux.
Par dispositif d'utilisation finale :
les périphériques de jeu en forte hausseLes ordinateurs personnels et ordinateurs portables ont représenté 28,37 % des revenus en 2025, mais les consoles de jeux et accessoires connaîtront la croissance la plus rapide à un TCAC de 7,66 %, élargissant la taille du marché des circuits intégrés logiques standard pour ordinateurs et périphériques pour les matrices de commutation à faible latence. Le stockage externe et les stations d'accueil capitalisent sur l'ergonomie du travail à distance, avec des traducteurs facilitant les stations d'accueil USB-C multi-moniteurs. Les périphériques réseau profitent des déploiements Wi-Fi 7, nécessitant des pilotes logiques haute vitesse.
Les ordinateurs industriels et les périphériques robustes justifient des prix de vente moyens plus élevés grâce à des plages de température étendues et à des boîtiers enrobés, atténuant la demande cyclique des consommateurs. La diversification des segments ancre donc la stabilité des revenus malgré la volatilité des consommateurs.
Analyse géographique
Marché des circuits intégrés logiques standard pour ordinateurs et périphériques en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de marché de 50,72 % des circuits intégrés logiques standard pour ordinateurs et périphériques en 2025 et devrait progresser à un CAGR de 8,45 %, soutenu par des écosystèmes intégrés de la fonderie à l'assemblage en Chine, à Taïwan et en Corée du Sud. Les équipementiers de rang 1 axés sur l'automobile au Japon maintiennent la demande pour les familles à température étendue, tandis que Taïwan renforce son leadership grâce aux clusters d'encapsulation au niveau des panneaux.
Marché des circuits intégrés logiques standard pour ordinateurs et périphériques en Amérique du Nord
L'Amérique du Nord a affiché des perspectives de CAGR en croissance, les bureaux d'études aux États-Unis poussant les périphériques centrés sur l'IA qui nécessitent une logique multi-grilles configurable. Le Canada et le Mexique tirent parti de leur proximité avec les équipementiers américains pour l'assemblage au niveau des cartes, ancrant la demande régionale malgré une capacité de fabrication de plaquettes limitée.
Marché des circuits intégrés logiques standard pour ordinateurs et périphériques en EMEA et en Amérique latine
L'Europe a affiché une trajectoire de CAGR en croissance portée par l'électrification automobile et l'automatisation industrielle. Les fournisseurs de rang 1 allemands qualifient les dispositifs AEC-Q100, la France soutient les variantes aérospatiales, et l'Italie attire les investissements dans l'encapsulation au niveau des panneaux, diversifiant ainsi l'approvisionnement au-delà de l'Asie. Les régions émergentes d'Amérique latine, du Moyen-Orient et d'Afrique ont collectivement représenté une faible part des revenus de 2024, les périphériques de mise en réseau liés aux infrastructures stimulant l'adoption future.

Paysage réglementaire
La réglementation affectant les circuits intégrés logiques standard utilisés dans les ordinateurs et les périphériques est de plus en plus façonnée par les obligations de cybersécurité applicables au matériel et par les contrôles commerciaux transfrontaliers sur les semi-conducteurs et technologies associées. Dans l'Union européenne, le règlement sur la cyber-résilience (règlement (UE) 2024/2847) introduit des exigences horizontales en matière de cybersécurité pour les produits comportant des éléments numériques, ce qui relève les attentes de conformité pour les fournisseurs de composants et les fabricants d'équipement d'origine qui intègrent des circuits logiques dans des périphériques et des concentrateurs connectés.
Aux États-Unis, les règles de contrôle des exportations et les mesures commerciales affectant les flux de technologies de semi-conducteurs se sont encore durcies après les modifications de la règle sur le produit direct étranger (Foreign Direct Product, FDP) introduites en décembre 2024, suivies par de nouvelles actions en 2026 liées à la politique commerciale et de licences des semi-conducteurs. Par ailleurs, la Commission européenne a présenté en 2026 une proposition visant à renforcer la préparation aux perturbations de l'approvisionnement en semi-conducteurs par des alertes coordonnées et un mécanisme potentiel en cas de crise, ajoutant davantage d'attentes en matière de reporting et de réponse pour les acteurs de la chaîne d'approvisionnement électronique.
Analyse de la chaîne de valeur
La chaîne de valeur des circuits intégrés logiques standard pour ordinateurs et périphériques couvre le développement d'architectures et de bibliothèques, y compris les modèles paramétriques utilisés dans les outils de conception de PCB, la fabrication de plaquettes en amont, principalement sur des nœuds matures pour de nombreuses pièces de la série 74 et pièces d'interface, ainsi que l'assemblage, les tests et le packaging en aval (ATP), qui déterminent le facteur de forme, le comportement thermique et l'intégrité du signal à haute vitesse. Les intrants amont comprennent les équipements de fabrication de semi-conducteurs, les plaquettes de silicium et les produits chimiques et gaz de haute pureté, tandis que la capacité intermédiaire est concentrée dans les écosystèmes de fabrication d'Asie-Pacifique, aux côtés de pôles de conception et de définition de produits en Amérique du Nord et dans certaines parties de l'Europe.
Pour 2026, les contraintes d'approvisionnement se sont davantage concentrées sur le débit de packaging et de test que sur la disponibilité des plaquettes brutes, ce qui importe pour les WLCSP et autres boîtiers compacts utilisés dans les périphériques ultra-fins. La surveillance du secteur indique également des délais prolongés pour les tampons haute vitesse spécialisés et les translateurs de tension, avec des fourchettes citées début 2026 d'environ 20 à 26 semaines dans certains canaux. Cette tendance pousse les fabricants d'équipement d'origine et les fabricants de conception d'origine vers un profilage plus précoce de la liste des matériaux, un double approvisionnement et des alternatives compatibles broches. La distribution reste pertinente pour une couverture de catalogue étendue, mais les programmes de plus grande envergure recourent de plus en plus à la contractualisation directe avec les fournisseurs, aux côtés de distributeurs agréés régionaux, pour gérer le risque d'allocation et la continuité du cycle de vie.
Paysage concurrentiel
Texas Instruments, Nexperia, onsemi et STMicroelectronics ancrent collectivement l'étendue du catalogue à prix moyen, en utilisant des usines mondiales et des liens de distribution établis de longue date pour sécuriser des gains de conception. Leurs stratégies sur le marché des circuits intégrés logiques standard pour ordinateurs et périphériques mettent l'accent sur les conceptions de référence et la vente croisée de composants de gestion de l'alimentation qui intègrent des coûts de changement.
Les challengers tels que Diodes Incorporated et ROHM ciblent des créneaux spécifiques comme la réduction des coûts dans les imprimantes ou les besoins industriels à large plage de tension, offrant des cycles d'échantillonnage rapides et des formats WLCSP étroits pour attirer les ODM. La différenciation par le conditionnement et les antécédents en matière de fiabilité l'emportent souvent sur le simple coût unitaire lorsque les emplacements risquent des défaillances sur le terrain.
Les acteurs du conditionnement avancé, notamment Broadcom et des fonderies comme TSMC, se positionnent de plus en plus en amont en proposant une intégration d'interposeurs 2,5D/3D qui intègre la logique discrète aux côtés des SoC dans des formats chiplet. La profondeur des brevets dans les interconnexions et les bibliothèques axées sur l'IA façonne donc davantage les frontières concurrentielles que le nombre de transistors, marquant un passage vers un engagement au niveau système.
Leaders du secteur des circuits intégrés logiques standard pour ordinateurs et périphériques
Diodes Incorporated
Texas Instruments Incorporated
NXP Semiconductors N.V.
STMicroelectronics N.V.
Taiwan Semiconductor Manufacturing Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des circuits intégrés logiques standard pour ordinateurs et périphériques
- Texas Instruments Incorporated
- Nexperia B.V.
- onsemi Corporation
- STMicroelectronics N.V.
- Toshiba Electronic Devices and Storage Corporation
- ROHM Co., Ltd.
- Diodes Incorporated
- Microchip Technology Inc.
- Infineon Technologies AG
- Renesas Electronics Corporation
- Maxim Integrated (Analog Devices, Inc.)
- Vishay Intertechnology, Inc.
- Lattice Semiconductor Corporation
- Skyworks Solutions, Inc.
- Taiwan Semiconductor Manufacturing Co., Ltd. (Foundry Perspective)
- Teledyne e2v Semiconductor
- Samsung Electronics Co., Ltd. (System LSI)
- NXP Semiconductors N.V.
- Broadcom Inc.
- Analog Devices, Inc.

Opportunités de marché et perspectives d'avenir
Une opportunité clé pour les fournisseurs de circuits logiques standard dans les ordinateurs et périphériques consiste à attacher davantage de valeur à la complexité des interfaces et à l'intégrité du signal, plutôt que de concurrencer sur le simple nombre de portes. Les redrivers haute vitesse, les commutateurs et les translateurs de niveau utilisés autour des interconnexions PCIe, CXL, USB-C et de classe Thunderbolt correspondent à la tendance observée d'une demande croissante en commutateurs de signal et translateurs de niveau, tandis que la différenciation liée au packaging, comme les WLCSP et autres formats à faible parasitisme, soutient les appareils fins et légers où la surface de carte et la hauteur en z sont limitées.
Du côté de l'offre, les investissements majeurs annoncés en juillet 2026 dans la fabrication et le packaging de semi-conducteurs offrent des voies plus claires pour réduire le risque de concentration et étendre les capacités régionales, ce qui soutient à la fois les pièces de catalogue à long cycle de vie et les interfaces avancées qui dépendent de ressources d'assemblage partagées. Parmi les exemples figurent l'administration Trump et TSMC mettant en avant 100 milliards USD supplémentaires liés à l'expansion de la fabrication de semi-conducteurs aux États-Unis, Intel annonçant une expansion de fabrication de 5 milliards EUR à Leixlip en Irlande, et Tower Semiconductor annonçant une expansion à double filière de 3 milliards USD au Japon soutenue par des subventions du gouvernement japonais. Ensemble, ces programmes renforcent une évolution vers des pôles localisés et des capacités de packaging avancées, créant un espace pour les fournisseurs de logique capables de sécuriser des capacités qualifiées, de raccourcir les cycles de réapprovisionnement pour les fabricants d'équipement d'origine et de fournir des schémas de référence validés pour la connectivité périphérique de nouvelle génération.
Recent Industry Developments in Marché des circuits intégrés logiques standard pour ordinateurs et périphériques
- Juillet 2026 : Diodes Incorporated a annoncé un accord définitif pour acquérir ElevATE Semiconductor pour 250 millions USD, élargissant ses capacités analogiques et à signaux mixtes et positionnant l'entreprise plus près des équipements de test automatisés et des applications adjacentes à haute fiabilité. L'accord soutient un contenu à signaux mixtes plus large autour des interfaces haute vitesse et des flux de validation qui influencent les intégrations de conception logique et de conditionnement de signal sur les plateformes informatiques. La clôture est prévue pour le second semestre 2026, sous réserve des conditions habituelles.
- Mai 2026 : STMicroelectronics a présenté de nouveaux transistors PowerGaN 700V visant à améliorer l'efficacité de la conversion de puissance haute fréquence pour les plateformes informatiques exigeantes. Bien qu'il ne s'agisse pas d'un dispositif logique standard, cette sortie signale une refonte continue au niveau plateforme autour de l'alimentation et de la thermique de l'ère de l'IA, ce qui entraîne des dispositions de carte plus serrées et un besoin accru de logique de conditionnement de signal et d'interface compacte et à faible parasitisme autour des processeurs et des contrôleurs périphériques.
- Mai 2026 : Diodes Incorporated a lancé le PI3EQX32904Q, un ReDriver linéaire à quatre canaux de 32Gbps ciblant l'intégrité du signal PCIe 5.0 et CXL pour les plateformes de cockpit intelligent automobile et de calcul piloté par l'IA. Cela élargit le contenu adressable autour des interconnexions haute vitesse, où les redrivers et la logique associée aident à maintenir les marges de l'œil sur les connecteurs, câbles et empilements de PCB compacts utilisés dans les périphériques modernes et les écosystèmes d'accueil.


Marché des circuits intégrés logiques standard pour ordinateurs et périphériques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les circuits intégrés logiques standard utilisés dans les ordinateurs et les périphériques, où la demande est liée aux volumes de production des appareils, aux cycles de renouvellement et à la combinaison de familles logiques et de types de boîtiers expédiés à l'échelle mondiale.
Exclusions du périmètre : Nous excluons les circuits intégrés analogiques, les mémoires, les composants discrets et la logique entièrement personnalisée qui n'est pas vendue en tant que pièces de catalogue logiques standard.
Aperçu de la segmentation
- Par famille logique
- Logique transistor-transistor (TTL / LS / ALS)
- CMOS haute vitesse (74HC / HCT)
- CMOS basse tension (74LVC / AUP)
- CMOS haute vitesse avancée (74AC / ACT)
- CMOS série 4000 à large plage de tension
- ECL / MECL et autres logiques bipolaires
- Par type de fonction
- Portes et inverseurs
- Bascules et verrous
- Compteurs et diviseurs
- Registres à décalage
- Tampons / pilotes / émetteurs-récepteurs
- Multiplexeurs / décodeurs et encodeurs
- Comparateurs et logique arithmétique
- Commutateurs de signaux et traducteurs de niveaux
- Par type de boîtier
- DIP traversant / CDIP
- SOIC / TSSOP
- SOT-23 / SOT-353 et autres micro-boîtiers
- QFN / XSON / DFN
- WLCSP / Conditionnement à l'échelle de la puce au niveau de la tranche
- BGA / LGA
- Par dispositif d'utilisation finale
- Ordinateurs personnels et ordinateurs portables
- Imprimantes, scanners et MFP
- Stockage externe et stations d'accueil
- Consoles de jeux et accessoires
- Périphériques réseau (routeurs, concentrateurs)
- Terminaux point de vente et bornes interactives
- Ordinateurs industriels et périphériques robustes
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par une recherche documentaire pour définir les limites du marché et établir la première carte de la demande pour les ordinateurs et les principaux périphériques, ainsi que les hypothèses de contenu logique par classe d'appareils. Des sources publiques sont utilisées pour ancrer les volumes et la direction des échanges commerciaux, telles que les statistiques commerciales de la Commission américaine du commerce international, UN Comtrade, les indicateurs TIC de l'OCDE et les publications sectorielles de groupes tels que JEDEC et l'IEEE.
Ensuite, nous recoupons la carte de la demande à l'aide des dépôts de sociétés et des présentations aux investisseurs pour comprendre le mix produit, l'exposition aux marchés finaux et tout commentaire sur les prix. Nous utilisons ensuite la presse économique réputée pour suivre les ajouts de capacité, les pénuries et les corrections de stocks. Si nécessaire, une base de données par abonnement payant est utilisée uniquement pour les données financières des entreprises, les analyses de brevets et les contrôles d'importation et d'exportation au niveau des expéditions, ce qui nous aide à éviter de nous appuyer sur un seul signal. Les sources documentaires répertoriées ici sont illustratives, et nous utilisons de nombreuses autres références pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester sous pression les données d'entrée du modèle qui sont difficiles à lire à partir des données publiques, notamment le contenu logique standard par appareil, les marges des canaux de distribution et le mouvement réaliste des prix de vente moyens sur les nœuds matures et les formats de conditionnement. Nous nous entretenons avec un ensemble de fournisseurs de composants, de contacts côté distribution, de parties prenantes OEM et ODM, ainsi que d'ingénieurs et de responsables des achats en Asie-Pacifique, en EMEA et dans les Amériques, afin que les plans de production régionaux et les cycles de correction puissent être reflétés dans la vue finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 18 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 34 % |
| Acteurs plus petits : 21 % | Managers : 56 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
La principale approche de dimensionnement est descendante, où les données de production et d'expédition des appareils sont utilisées pour reconstituer le bassin de demande accessible pour la logique standard dans les ordinateurs et les périphériques, puis traduites en revenus grâce à des hypothèses de contenu et de prix. Pour maintenir des totaux réalistes, nous corroborons le résultat avec des approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par la demande unitaire implicite pour les familles à fort volume, des vérifications des canaux sur le débit des distributeurs et un récapitulatif de cohérence de l'exposition des fournisseurs au marché final des ordinateurs et périphériques.
Les principales données d'entrée du modèle comprennent les tendances d'expédition des PC et ordinateurs portables, les taux d'attachement des périphériques (imprimantes, moniteurs, stations d'accueil et accessoires de connectivité), le glissement du mix entre la demande des familles CMOS et TTL, le mix moyen de boîtiers (y compris les boîtiers à faible encombrement et les boîtiers au niveau de la tranche), et le mouvement des prix de vente moyens lié à la maturité des nœuds et aux niveaux de stocks. Pour les prévisions, une analyse de scénarios est appliquée autour de la solidité du cycle de renouvellement, de la durée de la digestion des stocks et du rythme de reprise des unités. La trajectoire finale est ensuite ajustée sur la base du consensus d'experts recueilli lors des entretiens. Lorsqu'un point de données direct est manquant pour un groupe d'appareils plus petit, nous comblons les lacunes en utilisant des appareils proxy avec un contenu logique similaire et validons le proxy avec deux vérifications d'entretiens indépendantes.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment les trajectoires d'expédition des appareils, les flux commerciaux pour les codes SH pertinents et la direction des revenus indiquée dans les dépôts publics, ce qui nous aide à détecter rapidement les incohérences. Si une région ou une année présente un saut inhabituel, les hypothèses sont rouvertes et retestées par des appels de suivi, puis réexaminées en interne avant validation.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient le comportement des prix, de l'offre ou de la demande, tels que des corrections majeures de stocks ou des mouvements de devises importants. Avant la livraison, une vérification finale est effectuée afin que le modèle reflète les commentaires les plus récents sur les expéditions et les prix disponibles à ce moment-là.
Comparaison du dimensionnement du marché des circuits intégrés logiques standard pour ordinateurs et périphériques par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour cet espace peuvent sembler très éloignées les unes des autres, car la ligne de périmètre n'est pas toujours tracée de la même manière, et parce que le calendrier de la conversion des prix et des devises peut faire varier la valeur USD déclarée pour une année donnée. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les attentes de reprise des unités, tandis qu'une autre s'appuie davantage sur les hypothèses de compression des prix de vente moyens.
Les principales lacunes proviennent généralement de ce qui est comptabilisé comme logique standard pour les ordinateurs et les périphériques, et de la manière dont la progression des prix de vente moyens est gérée à travers les cycles de stocks sur les nœuds matures, ce qui peut temporairement fausser les revenus même lorsque les unités sont stables. Lorsque le calendrier des taux de change n'est pas aligné sur la même fenêtre de calcul de la moyenne, ou lorsque les vérifications de validation se limitent à un seul indicateur de demande, l'écart peut s'élargir rapidement, en particulier dans les années où les réinitialisations de prix sont rapides et le réapprovisionnement régional inégal.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 37,37 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 37,90 milliards USD (2025) | Utilise une année de base différente et semble prolonger une courbe de croissance plus lente avec un horizon plus long, ce qui peut masquer les fluctuations à court terme des prix de vente moyens causées par les années de correction des stocks. |
| Éditeur de recherche sectorielle B | 198,29 milliards USD (2025) | Applique probablement un périmètre beaucoup plus large qui mélange les catégories logiques adjacentes et les marchés finaux au-delà des ordinateurs et des périphériques, ce qui gonfle les totaux lorsque les revenus plus larges des circuits intégrés logiques sont inclus. |
Le tableau montre que le large écart s'explique principalement par les limites du périmètre et par les choix de calendrier en matière de prix et de conversion des devises, plutôt que par un véritable désaccord sur la direction de la demande unitaire. En actualisant les hypothèses relatives au mouvement des prix de vente moyens et en les recoupant avec les signaux d'expédition et de canaux, Mordor Intelligence maintient l'estimation liée au bassin de demande des ordinateurs et périphériques sans intégrer les revenus plus larges des circuits intégrés logiques.


Questions clés traitées dans le rapport
Quelle est la taille du marché des circuits intégrés logiques standard pour ordinateurs et périphériques en 2026 ?
Le marché totalise 37,37 milliards USD en 2026.
Quel est le taux de croissance prévu pour ces circuits intégrés logiques ?
Les revenus devraient augmenter à un TCAC de 5,44 % de 2026 à 2031.
Quelle région mène la demande de logique standard dans les périphériques informatiques ?
L'Asie-Pacifique représente 50,72 % des revenus de 2025 et affiche le TCAC le plus rapide à 8,45 %.
Quelle famille logique connaît la croissance la plus rapide ?
Les dispositifs 74LVC/AUP basse tension progressent à un TCAC de 6,51 % jusqu'en 2031.
Pourquoi les commutateurs de signaux et les traducteurs de niveaux sont-ils très demandés ?
Les domaines de tension hétérogènes dans les concentrateurs USB-C et les périphériques sans fil nécessitent une traduction transparente, entraînant un TCAC de 6,74 % pour ce type de fonction.
Quelle technologie de conditionnement gagne le plus rapidement des parts de marché ?
Les solutions WLCSP affichent un TCAC de 8,05 % en raison des économies d'espace dans les périphériques ultra-minces.
Dernière mise à jour de la page le:



