
Taille et part de marché du cloud computing
Analyse du marché du cloud computing par Mordor Intelligence
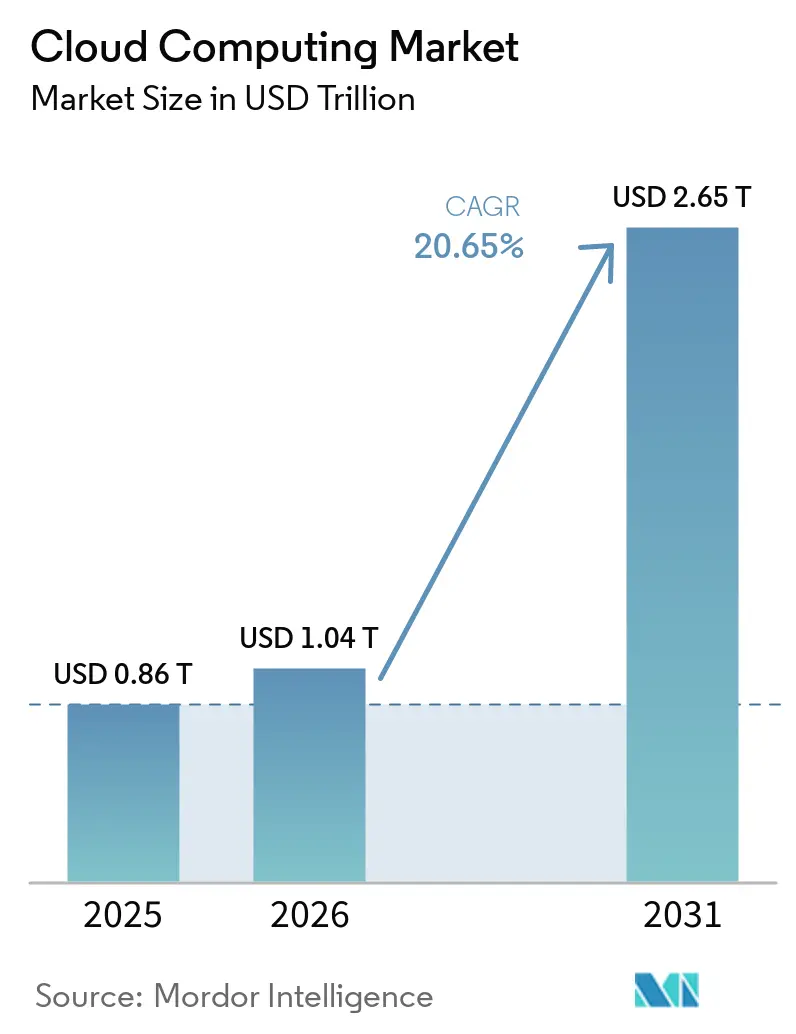
La taille du marché du cloud computing est estimée à 1,04 trillion USD en 2026 et devrait atteindre 1,25 trillion USD en 2027, pour atteindre 3,16 trillions USD d'ici 2032, avec un CAGR de 20,35 % de 2027 à 2032.
Les applications métier et les services d'IA offrent aux fournisseurs des sources complémentaires de demande cloud. Les acheteurs choisissent entre un déploiement privé, public et hybride selon le niveau de contrôle requis par une charge de travail et la prévisibilité souhaitée de la facturation. Pour les opérations de télécommunications au Japon, l'attrait du cloud hybride réside dans l'intégration de capacités externes avec la propre plateforme d'un opérateur. La souveraineté des achats rend également la qualification précieuse, plaçant l'éligibilité des fournisseurs aux côtés de la capacité technique dans la décision commerciale. La profondeur des applications et l'expertise en intégration soutiennent l'expansion, tandis que les dépassements budgétaires et les exigences de localisation peuvent retarder les charges de travail qui utiliseraient une capacité supplémentaire.
Principaux enseignements du rapport
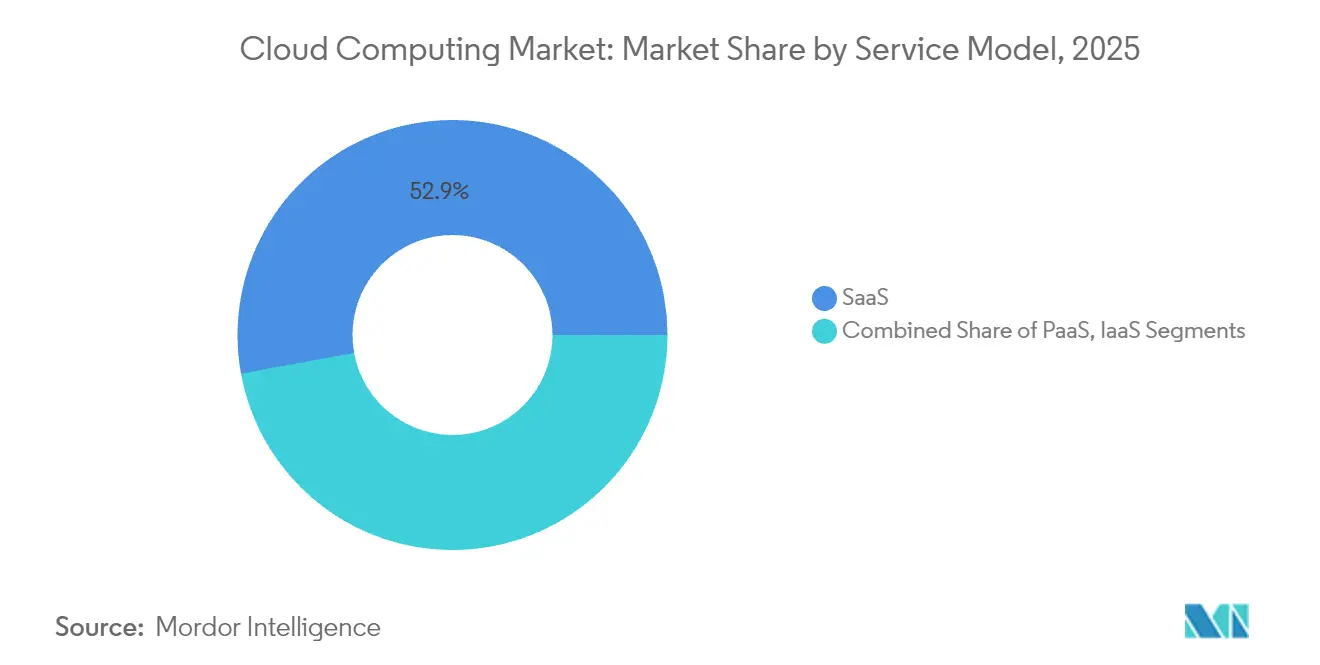
- Par modèle de service, le SaaS détenait une part de marché du cloud computing de 52,63 % en 2026, tandis que le PaaS devrait être le segment à la croissance la plus rapide avec un CAGR de 22,55 % de 2027 à 2032.
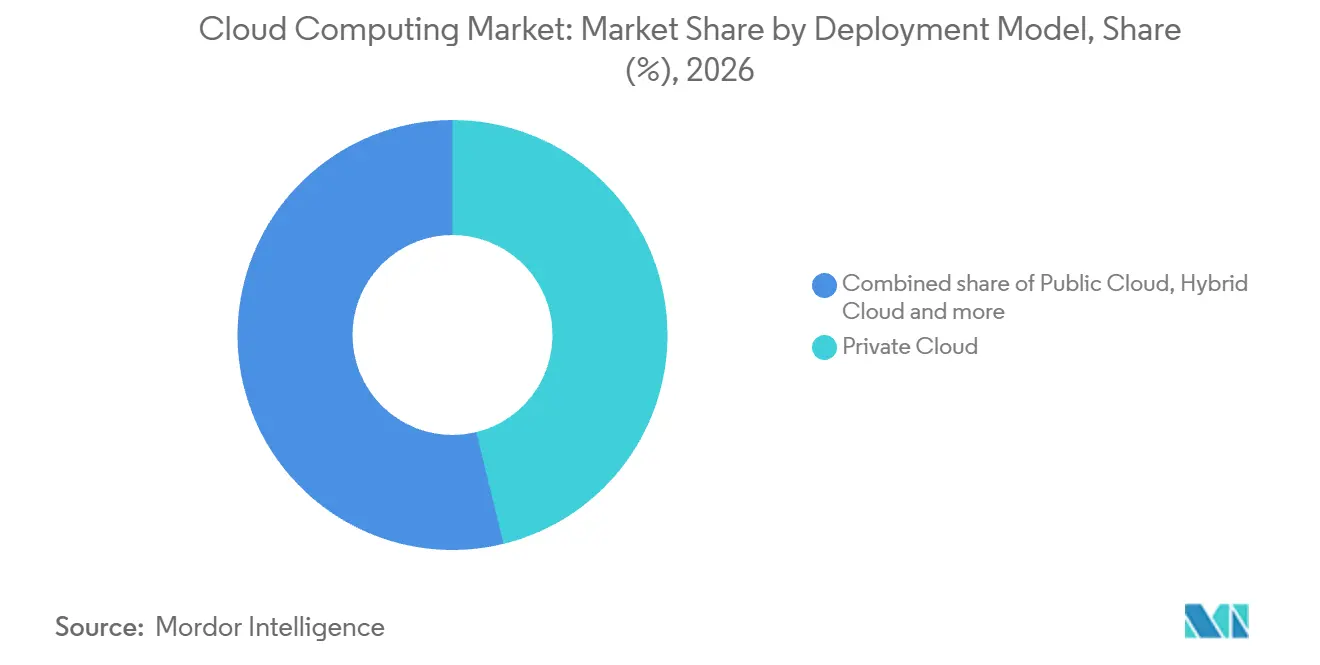
- Le cloud privé a dominé les modèles de déploiement avec une part de 46,18 % de la taille du marché du cloud computing en 2026, et le cloud hybride devrait connaître la croissance la plus rapide avec un CAGR de 21,95 % de 2027 à 2032.
- Parmi les secteurs d'utilisation finale, le BFSI a dominé avec une part de 27,39 % des revenus des services cloud en 2026, tandis que le segment de la santé et des sciences de la vie devrait connaître la croissance la plus rapide avec un CAGR de 20,7 % de 2027 à 2032.
- Par taille d'organisation, les grandes entreprises ont dominé avec 52,87 % des revenus des services cloud en 2026, tandis que les petites et moyennes entreprises devraient connaître la croissance la plus rapide avec un CAGR de 21 % de 2027 à 2032.
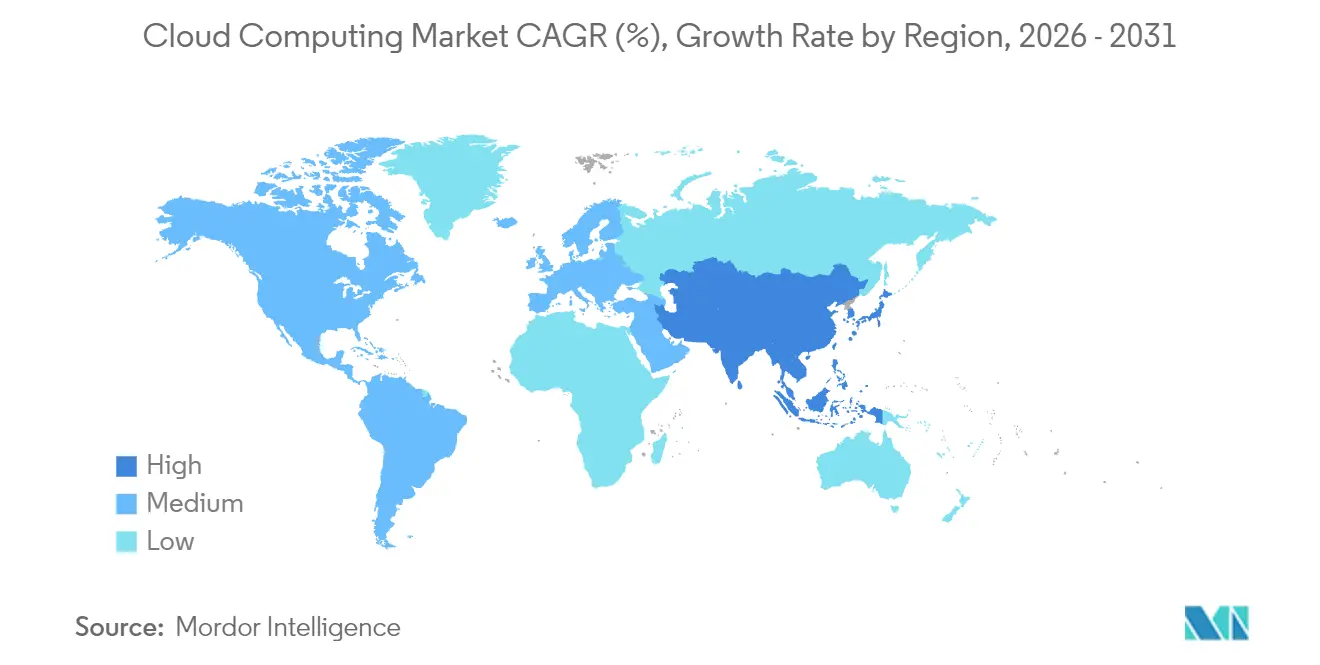
- L'Amérique du Nord était la principale zone géographique avec une part de 24,05 % des revenus des services cloud en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 21,4 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption explosive du SaaS dans les logiciels d'entreprise essentiels | +7% | L'Union européenne | Court terme (≤ 2 ans) |
| Prolifération des charges de travail d'IA générative nécessitant un calcul élastique | +8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Plateformes cloud sectorielles (modèles prêts à la conformité) | +4.5% | États-Unis et Canada | Moyen terme (2 à 4 ans) |
| Achats souverains dans le cloud et initiatives réglementaires dans l'UE et le GCC | +3.5% | Union européenne et Oman | Moyen terme (2-4 ans) |
| Essor des zones de cloud en périphérie pour la réalité étendue et les opérations autonomes | +1.5% | Les États-Unis | Moyen terme (2-4 ans) |
| Critères d'achat de cloud vert liés aux objectifs de portée 3 | +1% | Le Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption explosive du SaaS dans les logiciels d'entreprise essentiels
Les applications métier de base offrent aux fournisseurs cloud une voie d'expansion au sein d'une base de clients logiciels déjà substantielle. En 2025, 96,44 % des entreprises de l'UE utilisant des services cloud payants avaient acheté au moins un service SaaS, notamment des logiciels de messagerie, de bureautique, de finance, de comptabilité, d'ERP, de CRM ou de sécurité. Au sein de la même population d'utilisateurs de cloud payant, l'utilisation des applications ERP cloud est passée de 25,89 % en 2023 à 30,12 % en 2025. Les éditeurs d'applications peuvent exploiter l'écart entre l'utilisation basique du SaaS et l'adoption de l'ERP cloud en vendant des fonctions supplémentaires à des clients utilisant déjà des logiciels hébergés.
Prolifération des charges de travail d'IA générative nécessitant un calcul élastique
La livraison élastique offre aux fournisseurs cloud un moyen de servir des charges de travail d'IA dont les besoins en capacité évoluent dans le temps. AWS a annoncé un taux de revenus annualisé lié à l'IA supérieur à 15 milliards USD au premier trimestre 2026. Les revenus du cloud Microsoft ont atteint 59,3 milliards USD au quatrième trimestre fiscal clos en juin 2026, en hausse de 27 % en glissement annuel, reflétant la demande sur Azure et les applications et services d'IA propriétaires. Pour un acheteur utilisant une capacité variable, la consommation de services supplémentaires peut générer des revenus pour le fournisseur sans nécessiter un autre achat d'infrastructure fixe. La demande liée à l'IA crée des opportunités de revenus tant dans la fourniture de capacité de calcul que dans la livraison des applications qui l'exploitent.
Plateformes cloud spécifiques à chaque secteur (plans directeurs conformes à la réglementation)
Pour les opérateurs de santé réglementés aux États-Unis et au Canada, une plateforme cloud peut combiner la conception d'applications avec les contrôles nécessaires à l'usage clinique. Les contrôles réutilisables réduisent les travaux de conception répétés lorsqu'un autre flux de travail migre vers la même plateforme. Un effort de mise en œuvre réduit modifie le coût d'ajout d'une application réglementée, indépendamment du prix de la capacité de calcul. Cela peut rendre les flux de travail plus modestes plus pratiques à délivrer via des services cloud, élargissant l'ensemble des fonctions qui méritent d'être migrées. L'expertise sectorielle du fournisseur a alors une valeur commerciale dans la préparation du prochain flux de travail pour le service, en parallèle de la capacité consommée.
Achats souverains dans le cloud et initiatives réglementaires dans l'UE et le GCC
La politique d'achat cloud-first d'Oman lie la demande cloud du secteur public à l'éligibilité des fournisseurs ainsi qu'à leur capacité technique. La politique Cloud-First d'Oman de juillet 2026 oblige les entités gouvernementales, à l'exception des agences de sécurité et militaires, à donner la priorité aux solutions cloud.[1] Les entités concernées ne peuvent contracter qu'avec des prestataires détenant une autorisation valide de l'Autorité de régulation des télécommunications. Les entités gouvernementales concernées doivent également assurer la conformité aux exigences en matière de cybersécurité, de protection des données et de gestion des risques. Étant donné que les entités concernées doivent donner la priorité aux solutions cloud et ne contracter qu'avec des prestataires autorisés, la politique oriente l'opportunité d'achat qui en résulte vers les fournisseurs éligibles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lois sur la localisation des données fragmentant les empreintes mondiales | -2% | L'Union européenne | Long terme (≥ 4 ans) |
| Dépassements des coûts récurrents par rapport au coût total de possession sur site | -1.5% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Contrôles à l'exportation de puces avancées limitant l'approvisionnement en GPU | -1% | La Chine et d'autres pays | Court terme (≤ 2 ans) |
| Pénurie d'énergie bas carbone pour les centres de données hyperscale | -0.5% | La République d'Irlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lois sur la localisation des données fragmentant les empreintes mondiales
Un service cloud géographiquement étendu devient plus difficile à faire évoluer lorsque les exigences de résidence contraignent les emplacements depuis lesquels il peut opérer. Dans son rapport annuel 2025, Akamai a indiqué que les règles de localisation et de résidence dans certaines juridictions pourraient réduire son marché adressable, augmenter les coûts et la complexité, et allonger les cycles de vente. Pour un prestataire confronté à ces risques, une empreinte géographique plus large ne peut pas automatiquement se traduire par un plus grand nombre de clients pouvant être servis. La complexité de conformité supplémentaire peut absorber des ressources avant qu'un contrat ne génère des revenus, affaiblissant l'économie d'entrée dans une juridiction plus petite.
Dépassements des coûts récurrents par rapport au coût total de possession sur site
Des coûts de fonctionnement incertains peuvent rendre l'approbation d'une charge de travail supplémentaire plus difficile, même lorsque les services cloud répondent aux besoins opérationnels de l'acheteur. Dans l'enquête mondiale 2026 de Flexera, 17 % des répondants ont déclaré avoir dépassé leurs budgets de cloud public au cours de l'année écoulée. Un projet peut atteindre son objectif opérationnel et laisser néanmoins toute expansion ultérieure exposée à un examen de l'écart entre les coûts prévus et réels, retardant la croissance du compte pour le fournisseur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service :
les relations applicatives ancrent les revenusLe SaaS représentait une part de 52,63 % de la taille du marché du cloud computing en 2026, ce qui en fait le segment le plus important. Les revenus d'abonnement et de support de Salesforce ont augmenté de 10 % pour atteindre 39,4 milliards USD au cours de son exercice fiscal clos le 31 janvier 2026.[2] La catégorie comprenait principalement des frais de services cloud d'entreprise et incluait le support, les mises à jour et les licences logicielles à terme, ces dernières représentant environ 6 %. Salesforce a attribué cette hausse principalement aux nouveaux clients, aux mises à niveau et aux abonnements supplémentaires, le prix n'étant pas un facteur déterminant, liant ainsi sa croissance de revenus au volume des ventes plutôt qu'à des prix plus élevés.
Le PaaS devrait être le segment à la croissance la plus rapide, avec un CAGR de 22,55 % de 2027 à 2032. Tuya a déclaré un chiffre d'affaires PaaS de 67,9 millions USD au deuxième trimestre 2026, en hausse de 16,9 % en glissement annuel. Il a attribué cette hausse principalement à une demande accrue, à la fidélisation des clients et aux améliorations des produits, malgré les vents contraires liés aux droits de douane depuis avril 2025. Ses 318 clients PaaS premium sur les 12 mois clos le 30 juin 2026 ont chacun contribué à plus de 100 000 USD de revenus PaaS. Les clients premium ont contribué à environ 89,5 % des revenus PaaS de Tuya au deuxième trimestre 2026, rendant la fidélisation de cette cohorte commercialement importante parallèlement à l'acquisition de nouveaux clients.



Par modèle de déploiement :
la relocalisation sélective soutient l'infrastructure privéeLe cloud privé représentait une part de marché du cloud computing de 46,18 % en 2026, ce qui en fait le segment le plus important. L'enquête 2026 de Broadcom a couvert 1 800 décideurs informatiques seniors dans des organisations d'au moins 1 000 employés dans 8 pays, avec 600 participants chacun d'Amérique du Nord, d'Europe, et d'Asie-Pacifique et du Japon. Elle a révélé que 50 % des répondants d'entreprise avaient rapatrié certaines charges de travail du cloud public vers le cloud privé, en hausse de 15 points de pourcentage par rapport à 2025. La sécurité et la conformité ont été les principaux motifs de rapatriement déclarés à 51 %, suivis par la prévisibilité des coûts à 39 %, faisant de l'adéquation des charges de travail et des coûts prévisibles des sources distinctes de demande pour l'infrastructure privée.
Le cloud hybride devrait être le segment à la croissance la plus rapide, avec un CAGR de 21,95 % de 2027 à 2032. Le 26 février 2026, NTT DOCOMO et NEC ont lancé un cœur 5G commercial au Japon combinant la plateforme de virtualisation de DOCOMO avec le cloud public AWS.[3] NEC a fourni le logiciel de cœur et l'architecture, et les partenaires ont mis en œuvre la tolérance aux pannes et la redondance pour l'exploitation commerciale. Pour un opérateur, la valeur de cette configuration dépend du maintien du service réseau grâce à un déploiement intégré dans les deux environnements. Dans ce lancement, l'architecture de NEC et les travaux de tolérance aux pannes et de redondance faisaient partie du périmètre fournisseur aux côtés de la capacité de cloud public AWS.

Par secteur d'utilisation finale :
les opérations de base élargissent les engagements cloudLe BFSI était le segment le plus important, représentant 27,39 % des revenus des services cloud en 2026. L'enquête mondiale 2025 de LSEG auprès de 453 dirigeants de services financiers a révélé que 87 % des entreprises avaient augmenté leurs investissements cloud au cours des 2 années précédentes. L'enquête a mis en évidence l'évolutivité, la croissance des revenus et l'activation de l'IA parmi les résultats stratégiques recevant une plus grande attention. Étant donné que les entreprises ont mis l'accent sur l'évolutivité et l'activation de l'IA parallèlement à la croissance des revenus, les fournisseurs soutenant ces objectifs peuvent s'attendre à être évalués au-delà du coût d'hébergement.
Le segment à la croissance la plus rapide est la santé et les sciences de la vie, avec un CAGR prévu de 20,7 % de 2027 à 2032. La migration de WellSpan Health vers AWS comprenait l'intégralité de son environnement de dossier médical électronique Epic. Le déplacement du dossier clinique de base parallèlement à d'autres applications peut faire de la capacité cloud une composante des opérations de soins courants, élargissant son rôle commercial au-delà des projets analytiques isolés. Achevée en 2026, la migration de WellSpan a couvert plus de 300 applications cliniques et 7,5 pétaoctets de données cliniques et non cliniques.
Par taille d'organisation :
la profondeur des comptes différencie la demande des grandes entreprisesLes grandes entreprises représentaient 52,87 % des revenus des services cloud en 2026, ce qui en fait le segment le plus important. L'enquête mondiale 2026 de Flexera, menée à l'hiver 2025, a couvert 753 décideurs et utilisateurs cloud et a défini les grandes entreprises comme des organisations de plus de 10 000 employés. Au sein de ce groupe de taille enquêté, 76 % dépensaient plus de 5 millions USD par mois en services de cloud public. Une telle intensité de dépenses signifie qu'un fournisseur peut constituer une base de revenus substantielle à partir d'un nombre relativement restreint de relations d'entreprise réussies. La perte d'un seul compte peut laisser un manque à gagner qu'un client peu actif ne comblera pas.
Les petites et moyennes entreprises (PME) devraient être le segment à la croissance la plus rapide, avec un CAGR de 21 % de 2027 à 2032. En 2025, 49,3 % des petites entreprises de l'UE comptant de 10 à 49 employés ou des travailleurs indépendants, dans les activités commerciales enquêtées par Eurostat, utilisaient des services cloud payants. La majorité des entreprises de cette tranche de taille enquêtée n'avaient donc pas adopté de services cloud payants en 2025, laissant de la place pour une première adoption. Une entreprise de cette tranche de taille dispose d'une base d'employés limitée sur laquelle répartir le travail d'introduction d'une application. Une configuration reproductible permet au fournisseur de servir cet acheteur avec un personnel limité sans faire de chaque compte supplémentaire un engagement de mise en œuvre personnalisé.
Analyse géographique
Marché du Cloud Computing en Amérique du Nord
L'Amérique du Nord détenait une part de 24,05 % de la taille du marché du cloud computing en 2026, ce qui en fait la principale zone géographique. Le Government Accountability Office (GAO) a rapporté en 2026 que les dépenses contractuelles fédérales américaines en services cloud étaient passées de 2,3 milliards USD à plus de 10 milliards USD annuellement au cours des 10 années précédentes. Ces contrats couvraient les machines virtuelles, l'hébergement de bases de données, le stockage cloud, ainsi que le développement et le déploiement d'applications. Cette diversité de types de contrats offre aux fournisseurs une opportunité de développement d'applications fédérales parallèlement à la fourniture d'infrastructure, élargissant la base de revenus au-delà de l'hébergement et du stockage.
Marché du cloud computing en Asie-Pacifique
L'Asie-Pacifique devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 21,4 % de 2027 à 2032. Google Cloud a lancé sa région de Bangkok en janvier 2026, ajoutant une infrastructure locale avec résidence des données dans le pays et un service à faible latence pour les clients thaïlandais. Dans son rapport fiscal 2024/25, GovTech Singapour a indiqué avoir achevé la migration de 213 systèmes dans 41 agences vers Government on Commercial Cloud Plus et Government on Commercial Cloud. Les travaux ont pris plus de 2 ans et ont répondu à la mise hors service prévue du Government Private Cloud. La nouvelle offre locale soutient les charges de travail contraintes par la résidence ou la latence, tandis que la transition achevée à Singapour établit une base de cloud commercial pour d'autres applications.
En Europe, les utilisateurs de cloud payant de l'UE interrogés ont privilégié la messagerie électronique (85,2 %), les logiciels de bureautique (71,7 %) et le stockage de fichiers (71,5 %) en 2025, et 73 % des entreprises irlandaises utilisaient le cloud payant, notamment la messagerie, les logiciels ou le stockage de données. En 2025, 36 % des entreprises brésiliennes connectées à Internet payaient pour le traitement cloud, tandis que le 18 juin 2025, Microsoft a annoncé que Chile Central opérait via 3 sites physiques indépendants au service des entreprises et des organisations publiques au Chili et dans d'autres pays d'Amérique du Sud. En Afrique, AWS et Sonatel, une filiale d'Orange, ont mis à disposition des capacités de calcul et de stockage à la demande à Dakar, au Sénégal, en avril 2025 pour les clients d'Afrique de l'Ouest. En Arabie saoudite, les institutions financières réglementées par la Banque centrale d'Arabie saoudite (SAMA) doivent obtenir l'approbation de la SAMA avant d'utiliser ou de contracter un cloud hybride ou public, inclure des clauses de cybersécurité avant utilisation, et utiliser l'hébergement saoudien en principe, avec une approbation explicite pour les services étrangers. Les règles d'hébergement saoudien et d'approbation façonnent l'accès au secteur financier, tandis que Chile Central et Dakar rapprochent la capacité des acheteurs régionaux.
Cadre réglementaire et perspectives
Ces juridictions sélectionnées sont comparées du point de vue des fournisseurs de cloud d'entreprise traitant des données personnelles réglementées. Aux États-Unis, les règles relatives aux données de santé rendent l'évaluation des risques et les mesures de protection des informations de santé électroniques protégées applicables aux entités couvertes et à leurs associés commerciaux. D'autres pays combinent des obligations de livraison spécifiques au cloud avec des exigences de transfert international ou de gouvernance des données. Ces différences affectent les contrôles opérationnels et les accords clients nécessaires pour servir les charges de travail réglementées.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Brésil | Chine |
|---|---|---|---|---|
| Autorité principale | Département de la santé et des services sociaux, Bureau des droits civils | Bundesnetzagentur | Autorité nationale de protection des données (ANPD) | Administration du cyberespace de Chine ; Ministère de l'industrie et des technologies de l'information ; Ministère de la sécurité publique |
| Instruments ou orientations clés | Règle de sécurité HIPAA, 45 CFR 164.308 ; proposition de révision de la cybersécurité | Dispositions de changement de fournisseur cloud de la loi européenne sur les données | Résolution 19 de l'ANPD ; adéquation avec l'UE en vertu de la résolution 32/2026 | Réglementation sur la gestion de la sécurité des données de réseau, en vigueur le 1er janvier 2025 |
| Effet commercial | Les entités couvertes documentent les assurances de leurs associés commerciaux directs ; les entités couvertes et leurs associés commerciaux évaluent les risques et protègent les informations de santé électroniques protégées | Les fournisseurs cloud suppriment les obstacles couverts au changement ; les coûts de changement directement liés sont autorisés pendant la transition | Les responsables du traitement vérifient les bases et mécanismes valides de transfert de données personnelles ; les opérateurs fournissent les informations disponibles ; l'UE est une destination adéquate | Audits de conformité en matière d'informations personnelles ; gouvernance supplémentaire pour les responsables du traitement de données importantes classifiées |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Renforcement | Renforcement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
Aux États-Unis, les mesures de protection des données de santé et les assurances des associés commerciaux directs fournissent une voie de conformité, tandis que la proposition de règle de sécurité non finalisée de janvier 2025 du HHS est classée comme une action à long terme sans calendrier de mise en œuvre prévu. Les obligations de support au changement de fournisseur en Allemagne nécessitent une adaptation des prestataires, et la suppression prévue le 12 janvier 2027 des frais de changement et d'extraction de données limitera davantage la récupération des coûts. La voie d'adéquation avec l'UE au Brésil s'inscrit dans un cadre de transfert existant qui préserve les obligations de vérification par le responsable du traitement et d'assistance par l'opérateur, soutenant la continuité après la décision de 2026. En Chine, les audits d'informations personnelles et la gouvernance des données importantes classifiées ajoutent des travaux opérationnels, tandis que l'engagement d'août 2026 de poursuivre l'application des règles sur les informations personnelles maintient la pression réglementaire.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'hébergement physique, l'exploitation des services cloud et la mise en œuvre client comme une séquence opérationnelle. Les offres d'infrastructure IBX d'Equinix génèrent des revenus récurrents mensuels provenant de l'utilisation de l'espace et de l'énergie par les clients dans le cadre de contrats à durée déterminée. Cette structure fait de la disponibilité physique elle-même un intrant monétisé, avant que les services cloud facturés à l'usage ou les travaux de mise en œuvre ne génèrent des revenus plus loin dans la chaîne. La distinction est importante car la capacité, la consommation et la mise en œuvre créent des opportunités de revenus différentes et une exposition différente aux interruptions.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse à la résilience |
|---|---|---|---|---|
| Hébergement physique en centre de données | Opérateurs de colocation tels qu'Equinix | Frais mensuels IBX d'espace et d'énergie dans le cadre de contrats à durée déterminée | Exposition à des coûts énergétiques plus élevés, aux pannes et aux contraintes de capacité | Investissement dans l'infrastructure énergétique, comme l'a entrepris Equinix en 2025 |
| Exploitation des services cloud | Opérateurs de services cloud tels qu'Amazon (AWS), Microsoft | Utilisation à la demande EC2 à l'heure/à la seconde, minimum 60 secondes, sans engagement à long terme ; utilisation Azure à l'usage au-delà des montants mensuels gratuits | Risque de décalage entre la capacité provisionnée et l'utilisation payée | Échelonner les ajouts de capacité en fonction de la demande de charges de travail payées |
| Mise en œuvre d'applications et services gérés | Prestataires d'intégration et de services gérés tels qu'Accenture | Honoraires contractuels pour les services gérés et l'intégration technologique dans le cadre de conditions spécifiques à l'engagement | Périmètre de l'engagement et complexité de la livraison | Échelonner la mise en œuvre et lier les honoraires à des livrables définis |
| Source: Mordor Intelligence | ||||
Equinix a déclaré plus de 10 500 clients et plus de 500 000 interconnexions mondiales en 2025. Cette échelle confère à son étape d'hébergement un rôle de connexion en plus de l'hébergement d'équipements, permettant à l'infrastructure physique de soutenir des relations au sein d'une large base de clients. La communication 2026 d'Accenture reconnaît les revenus d'intégration technologique dans le temps en utilisant les coûts engagés par rapport aux coûts totaux estimés, tandis que les conditions contractuelles varient selon le périmètre et la complexité. Pour un prestataire d'intégration, la définition du périmètre de livraison du système détermine le travail par rapport auquel la progression des revenus est mesurée, faisant du contrôle du périmètre une partie de la capture de valeur.
Paysage concurrentiel
Concentration du Marché
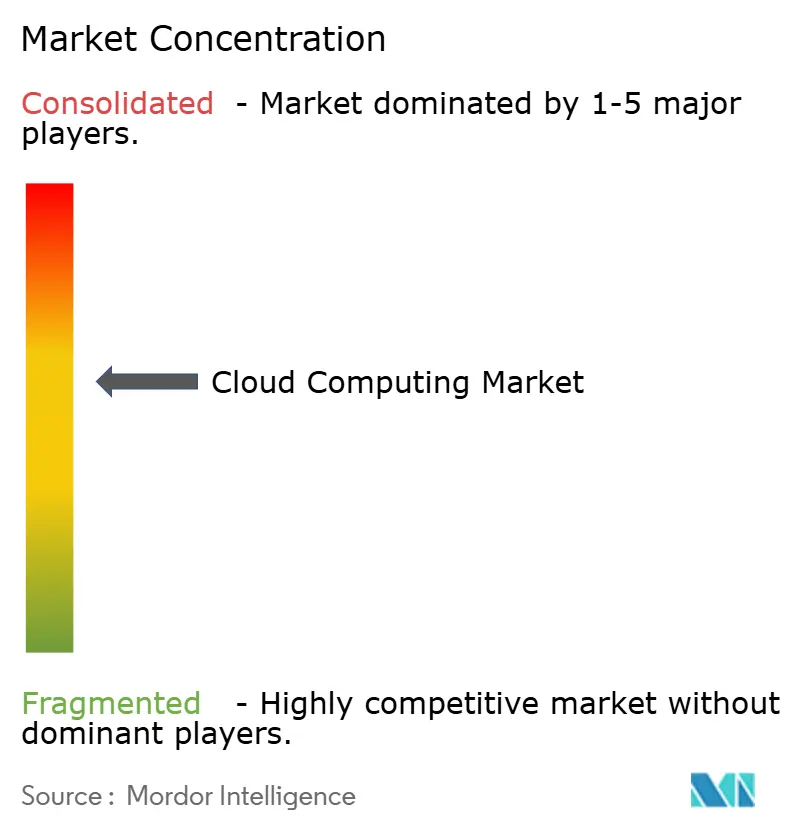
La concurrence a un noyau de grandes plateformes, aux côtés de fournisseurs différenciés par des logiciels de cloud hybride ou des exigences de livraison souveraine. Amazon (AWS) a enregistré des ventes du segment AWS de 42,2 milliards USD au deuxième trimestre 2026, en hausse de 37 % en glissement annuel. Microsoft a annoncé une croissance de 43 % en glissement annuel d'Azure et d'autres services cloud au cours de son quatrième trimestre fiscal 2026, une mesure incluant les services cloud GitHub et Nuance Healthcare. Google Cloud fournit des services d'infrastructure, de plateforme, d'application et d'autres services d'entreprise. Pour les challengers, une offre spécifique à une charge de travail ou axée sur la conformité constitue un moyen de concurrencer sans reproduire l'étendue de ces plateformes cloud en croissance.
La maison mère d'Alibaba Cloud, Alibaba Group, a annoncé une croissance de 45 % en glissement annuel des revenus des clients externes pour les services d'IA cloud et de calcul au trimestre clos le 30 juin 2026. Le segment nouvellement déclaré combinait Cloud Intelligence Group avec T-Head, et Alibaba a attribué son dynamisme de revenus principalement à l'adoption croissante de produits liés à l'IA. La mesure du cloud hybride (Red Hat) d'IBM a progressé de 11 % en glissement annuel au deuxième trimestre 2026. Le segment d'Alibaba couvre Cloud Intelligence Group et T-Head tandis que la mesure d'IBM couvre les logiciels Red Hat, de sorte que les entreprises rencontrent les deux à différentes couches d'un déploiement plutôt que comme des plateformes cloud comparables.
En avril 2026, la Commission européenne a attribué 4 contrats de cloud souverain pour les institutions, organes, offices et agences de l'UE, dont un consortium dirigé par Proximus utilisant les services S3NS. Dans l'offre attribuée, S3NS était une coentreprise de Thales et Google Cloud, et l'environnement technique basé sur Google Cloud était exploité exclusivement par des entreprises de l'UE. Au 19 février 2026, Microsoft Azure avait achevé un audit de fournisseur mené par l'industrie pour une utilisation dans les sciences de la vie réglementées via le Joint Audit Group géré par Ingelheimer Kreis. L'audit a utilisé des contrôles ponctuels d'opérations sélectionnées, reflétait les informations présentées par Microsoft et a fourni des assurances aux membres du groupe. Sur le cadre de souveraineté cloud de la Commission, Proximus/S3NS a atteint le SEAL-2 (souveraineté des données), en dessous du SEAL-3 (résilience numérique) atteint par les 3 lauréats développant leur propre technologie, de sorte qu'une offre basée sur un hyperscaler s'est qualifiée tandis que les challengers ont obtenu des notes de souveraineté plus élevées dans cet appel d'offres.
Leaders du secteur du cloud computing
-
Amazon (AWS)
-
Microsoft
-
Google Cloud
-
Alibaba Cloud
-
IBM
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cloud Computing Entreprises couvertes dans ce rapport
- Amazon (AWS)
- Microsoft
- Google Cloud
- Alibaba Cloud
- IBM
- Oracle
- Salesforce
- SAP SE
- Adobe
- Tencent Cloud
- Huawei Cloud
- Rackspace Technology
- VMware
- Snowflake
- Workday
- ServiceNow
- DigitalOcean
- OVHcloud
- Linode
- Nutanix
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les besoins de migration cloud de l'UE avec les canaux d'achat du secteur public britannique. La Commission européenne identifie les frais élevés d'extraction de données, les procédures de changement de fournisseur longues et les lacunes d'interopérabilité comme des obstacles au changement de fournisseur cloud. Les lacunes d'interopérabilité peuvent entraîner une perte de données ou d'applications, rendant l'exécution de la migration commercialement importante parallèlement à la réduction des coûts de sortie. Pour les acheteurs du secteur public britannique, une ouverture parallèle est l'accès à l'hébergement cloud, aux logiciels et au support via un cadre d'achat défini.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Services de portabilité cloud dans l'UE | Transition programmée des frais de changement en vertu de la loi sur les données | Entreprises changeant de fournisseur cloud | Proposer des tests de migration et des transferts d'applications | Lacunes d'interopérabilité et perte potentielle de données ou d'applications | Prestataires de migration et d'intégration cloud |
| Appels d'offres cloud du secteur public britannique | G-Cloud 15 lancé en août 2026 ; une fenêtre de réouverture de 18 mois a été annoncée pour les fournisseurs nouveaux et en croissance après le lancement | Acheteurs du secteur public en matière d'hébergement cloud, de logiciels et de support | Adapter les offres de services aux voies d'appel d'offres concurrentielles ou directes | Sélection par l'acheteur après admission au cadre | Microsoft Limited et Google Cloud EMEA Limited |
| Approvisionnement cloud centralisé du gouvernement britannique | La feuille de route vise la conclusion d'un contrat cloud central pour l'ensemble du gouvernement en décembre 2026 | Organismes gouvernementaux britanniques | Préparer des offres de services pour un achat standardisé sur la place de marché prévue | Sélection par l'acheteur centralisé | Fournisseurs capables de soutenir les achats centralisés du secteur public |
| Source: Mordor Intelligence | |||||
L'ouverture la plus forte concerne les travaux de migration qui préservent la continuité opérationnelle lorsque le coût financier du changement de fournisseur diminue. Les fournisseurs peuvent se différencier par des transferts d'applications testés et une gestion récupérable des données, car le risque d'interopérabilité résiduel porte sur ce qui survit à la migration. Les vendeurs de cloud au Royaume-Uni font face à un choix distinct entre l'engagement par appel d'offres et la préparation au contrat central prévu, ce qui nécessite une offre adaptée aux achats gouvernementaux standardisés.
Développements industriels récents dans Marché du Cloud Computing
- Août 2026 : Microsoft a annoncé la disponibilité générale de sa région cloud India South Central à Hyderabad, Telangana, permettant aux clients d'exécuter les services et charges de travail Microsoft Cloud éligibles depuis cette région.
- Août 2026 : La Government Commercial Agency a lancé G-Cloud 15, un cadre du secteur public britannique couvrant l'hébergement cloud, les logiciels et le support.
- Juillet 2026 : WellSpan Health a annoncé avoir achevé sa migration AWS, couvrant plus de 300 applications cliniques et 7,5 pétaoctets de données cliniques et non cliniques, dont l'intégralité de son environnement de dossier médical électronique Epic.
Marché du Cloud Computing Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du cloud computing mesure les dépenses annuelles mondiales en services informatiques délivrés via un réseau aux clients entreprises et grand public. La valeur couvre les services d'infrastructure, de plateforme et de logiciels dans tous les modèles de déploiement cloud, classés par modèle de service, secteur client, taille d'organisation et géographie.
Exclusions du périmètre : les licences logicielles traditionnelles sur site, les ventes de matériel uniquement, la construction de centres de données et les équipements d'installation vendus séparément, ainsi que la connectivité de télécommunications vendue séparément des services cloud sont exclus.
Aperçu de la segmentation
- Par modèle de service
- IaaS
- PaaS
- SaaS
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par secteur d'utilisation final
- Informatique et télécommunications
- BFSI
- Industrie manufacturière
- Commerce de détail et biens de consommation
- Santé et sciences de la vie
- Autres
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La publication spéciale NIST 800-145 fournit les définitions des modèles de service et de déploiement utilisées pour organiser le marché, tandis que les statistiques d'Eurostat sur l'utilisation du cloud par les entreprises montrent l'adoption par service et taille d'entreprise. Les examens des achats cloud du Government Accountability Office américain et le rapport sur l'économie numérique de la Conférence des Nations Unies sur le commerce et le développement ajoutent des preuves d'achat et un contexte d'infrastructure numérique.
Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée en affaires et technologie peuvent compléter ces sources avec des données sur les revenus cloud des fournisseurs, les investissements, les produits et les clients. Ces indicateurs aident à recouper l'échelle et la direction du pool mondial défini de dépenses clients. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens structurés et les enquêtes peuvent inclure des fournisseurs de services cloud, des acheteurs entreprises et grand public, des intégrateurs de systèmes, ainsi que des responsables des achats cloud ou des finances dans les régions APAC, EMEA et Amériques. Leurs contributions peuvent tester les interprétations des sources secondaires concernant les limites des services, les dépenses clients, les choix de déploiement et les moteurs de la demande, tandis que les divergences sont vérifiées par rapport aux prix documentés, aux revenus divulgués et aux indicateurs d'adoption publics.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 20 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs plus petits : 23 % | Managers : 50 % | Amériques : 32 % |
Dimensionnement du marché et prévisions
L'estimation part des dépenses mondiales des clients en IaaS, PaaS et SaaS et vérifie ce total descendant par rapport aux divulgations de revenus de fournisseurs sélectionnés et aux prix de services échantillonnés multipliés par l'utilisation des clients lorsque les données sont disponibles. Une règle de transaction cohérente comptabilise le montant annuel facturé au client une seule fois, incluant le prix d'un service groupé une seule fois, et exclut les équipements, installations et connectivités vendus séparément. Les parts par modèle de service, déploiement, utilisateur final, taille d'organisation et région sont construites à partir des répartitions de marché publiées, des divulgations des fournisseurs, des indicateurs d'adoption publics et des données des acheteurs, puis réconciliées de sorte que chaque ensemble représente le même pool de dépenses annuelles.
Pour les prévisions, l'analyse de scénarios teste comment l'adoption des applications d'entreprise, la demande de calcul liée à l'IA, la migration entre déploiements public, privé et hybride, l'adoption par secteur client et l'investissement régional dans les centres de données affectent les dépenses et leur composition jusqu'en 2032. La capacité des fournisseurs et la tarification des services aident à tester la croissance de la valeur, tandis que les indicateurs d'adoption et d'utilisation informent sur la capacité de la demande des clients à absorber cette capacité. Lorsqu'une répartition ou un indicateur est indisponible, l'analyste enregistre le manque, utilise des données publiques adjacentes et des contributions d'experts pour établir une hypothèse bornée, et vérifie son effet par rapport au total. Les entretiens peuvent remettre en question les hypothèses au niveau des variables et révéler des moteurs manquants sans substituer l'opinion aux données de marché observées.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation des dépenses annuelles par rapport aux divulgations des fournisseurs, aux indicateurs d'adoption et d'achat publics, aux données de prix et d'utilisation, ainsi qu'aux contributions des acheteurs ou fournisseurs. Ils examinent les mouvements inhabituels et les différences significatives entre les signaux indépendants, documentent la résolution et vérifient la qualité des sources, l'arithmétique, les limites et les totaux des segments lors de contrôles successifs des analystes avant validation. Les analystes recontactent les répondants compétents lorsqu'une réponse entre en conflit avec une divulgation ultérieure ou laisse une limite significative ou une entrée de prévision non résolue. Les estimations sont actualisées annuellement, réexaminées entre les cycles après des événements de marché significatifs, et vérifiées à nouveau lors d'une nouvelle revue avant livraison.
Comparaison de la taille du marché du cloud computing de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du cloud computing mesure les dépenses annuelles mondiales en services informatiques délivrés via un réseau aux clients entreprises et grand public.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts par modèle de service, déploiement, utilisateur final, taille d'organisation et région sont construites à partir des répartitions de marché publiées, des divulgations des fournisseurs, des indicateurs d'adoption publics et des données des acheteurs, puis réconciliées de sorte que chaque ensemble représente le même pool de dépenses annuelles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,25 T USD (2027) | |
| Consultance mondiale A | 1,13 T USD (2024) | À sa base de 2024, cette estimation est inférieure de 9,6 % à la valeur 2027 de ce rapport de 1,25 T USD, 3 ans plus tard. Son année de base antérieure et son taux de croissance 2025-2030 déclaré plus faible peuvent contribuer à une valeur inférieure à l'estimation de l'année ultérieure du rapport. |
| Consultance mondiale B | 1,09 T USD (2024) | À sa base de 2024, cette estimation est inférieure de 12,8 % à la valeur 2027 de ce rapport de 1,25 T USD, 3 ans plus tard. Son année de mesure antérieure peut contribuer à une comparaison plus faible avec l'estimation de l'année ultérieure du rapport. |
Les analystes de Mordor Intelligence triangulent l'estimation des dépenses annuelles par rapport aux divulgations des fournisseurs, aux indicateurs d'adoption et d'achat publics, aux données de prix et d'utilisation, ainsi qu'aux contributions des acheteurs ou fournisseurs.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du cloud computing et ses perspectives de croissance ?
Il est projeté à 1,25 trillion USD en 2027 et à 3,16 trillions USD d'ici 2032, avec un CAGR de 20,35 % de 2027 à 2032.
Quelles forces stimulent la demande de services cloud ?
L'adoption des applications d'entreprise et les services d'IA sont des forces majeures. AWS a annoncé un taux de revenus annualisé lié à l'IA supérieur à 15 milliards USD au premier trimestre 2026.
Quel modèle de service cloud détient la plus grande part ?
Le SaaS a dominé avec 52,63 % des revenus des services cloud en 2026. Le PaaS devrait connaître la croissance la plus rapide avec un CAGR de 22,55 % de 2027 à 2032.
Quelles entreprises se disputent les marchés cloud d'entreprise ?
Amazon (AWS), Microsoft, Google Cloud, Alibaba Cloud et IBM sont les principaux concurrents.
Quel est le principal défi pour une adoption plus large du cloud ?
La prévisibilité des coûts est une contrainte. Dans l'enquête mondiale 2026 de Flexera, 17 % des répondants ont déclaré avoir dépassé leurs budgets de cloud public au cours de l'année écoulée.
Quelle région est en tête des revenus cloud et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord était en tête avec 24,05 % des revenus des services cloud en 2026. L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 21,4 % de 2027 à 2032.