
Taille et parts du marché du cloud public
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
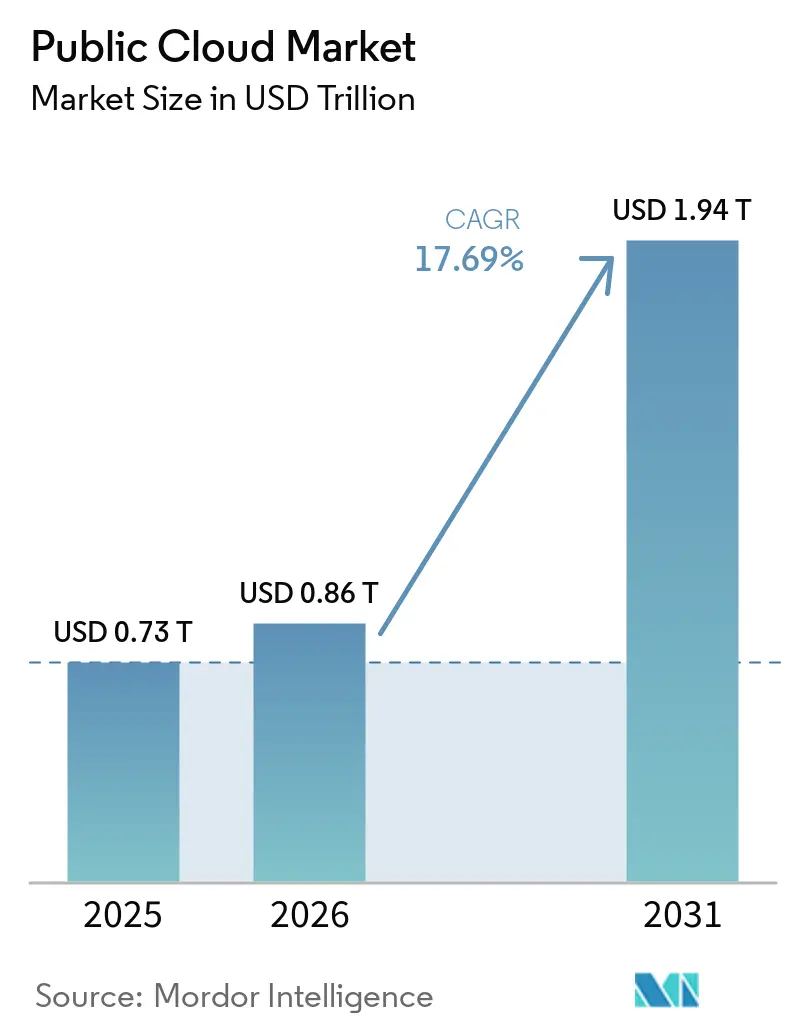
| Taille du Marché (2026) | 0.86 Trillions de dollars américains |
| Taille du Marché (2031) | 1.94 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 17.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
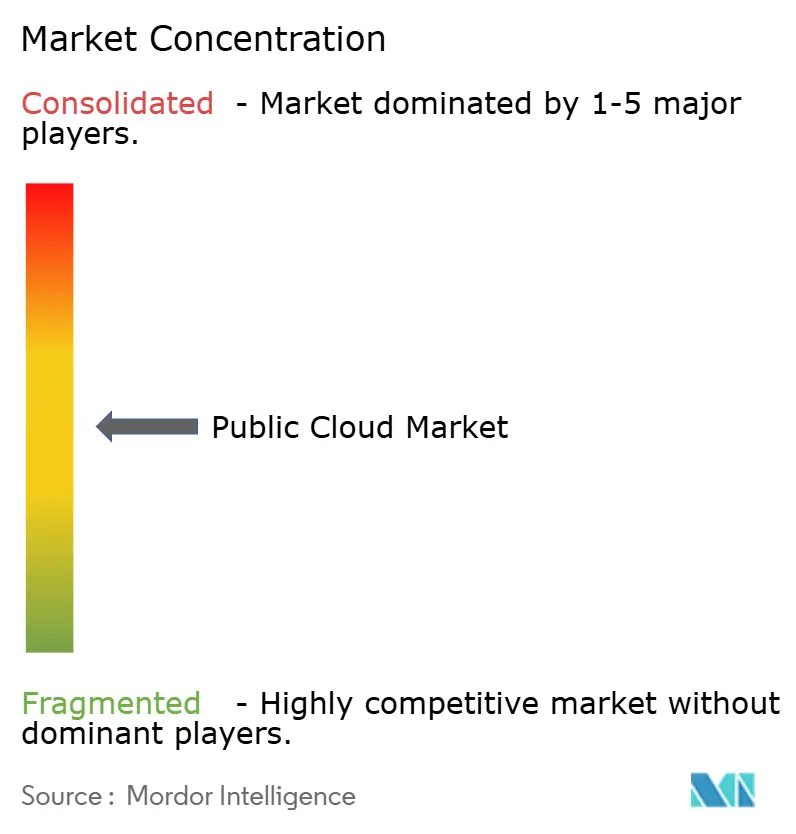
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cloud public par Mordor Intelligence
La taille du marché du cloud public en 2026 est estimée à 0,86 billion USD, en hausse par rapport à la valeur de 2025 de 0,73 billion USD, avec des projections pour 2031 indiquant 1,94 billion USD, croissant à un TCAC de 17,69 % sur la période 2026-2031. Cette expansion reflète la transition massive des entreprises des infrastructures informatiques héritées vers des infrastructures prêtes pour l'IA, qui considèrent le cloud comme un facteur de différenciation concurrentielle plutôt que comme un outil de réduction des coûts. La demande croissante de charges de travail d'IA générative, les incitations fiscales en faveur des centres de données verts et les mandats de cloud souverain soutiennent la croissance du secteur. Les fournisseurs hyperscale investissent dans des zones de disponibilité localisées pour satisfaire aux exigences réglementaires, tandis que les fabricants de puces augmentent leur offre pour atténuer les goulets d'étranglement qui ont limité les capacités en 2024. La dynamique concurrentielle évolue vers des partenariats d'écosystème qui regroupent l'infrastructure, les plateformes et l'intelligence au niveau de la couche applicative, permettant aux entreprises d'accélérer le délai de création de valeur et de réduire les risques liés à l'adoption de l'IA.
Principaux enseignements du rapport
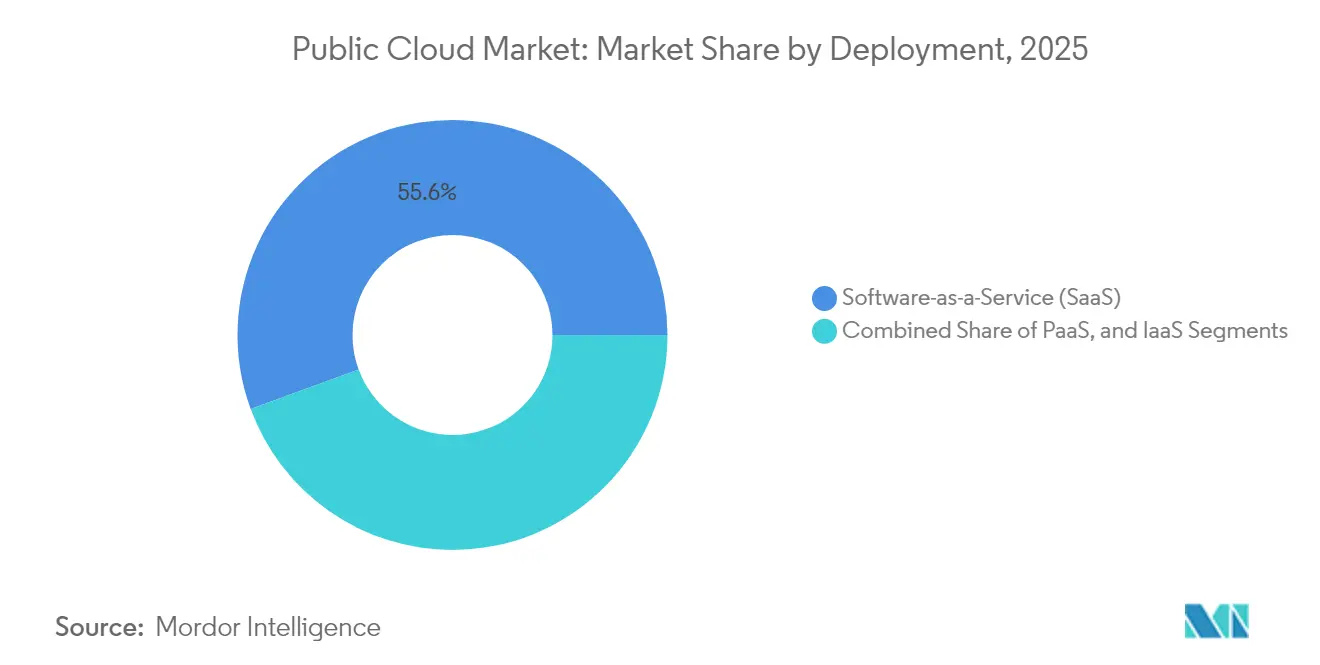
- Par modèle de déploiement, le Logiciel en tant que service (SaaS) était en tête avec 55,60 % de la part du marché du cloud public en 2025, tandis que la Plateforme en tant que service (PaaS) est en passe d'afficher un TCAC de 19,08 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 67,40 % de la part du marché du cloud public en 2025 ; les petites et moyennes entreprises (PME) représentent la trajectoire la plus rapide avec un TCAC de 17,92 %.
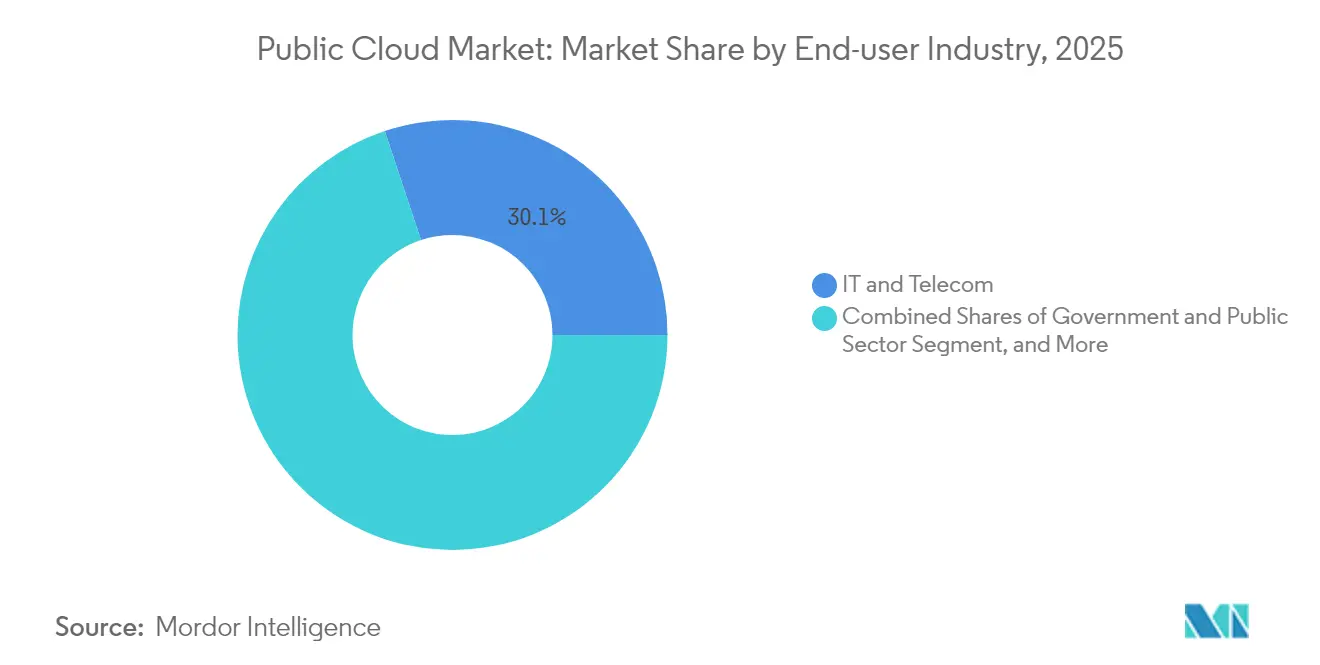
- Par secteur d'activité des utilisateurs finaux, les Technologies de l'information et télécommunications ont représenté 30,10 % des revenus du marché du cloud public en 2025, tandis que l'industrie manufacturière devrait croître à un TCAC de 20,94 % entre 2026 et 2031.
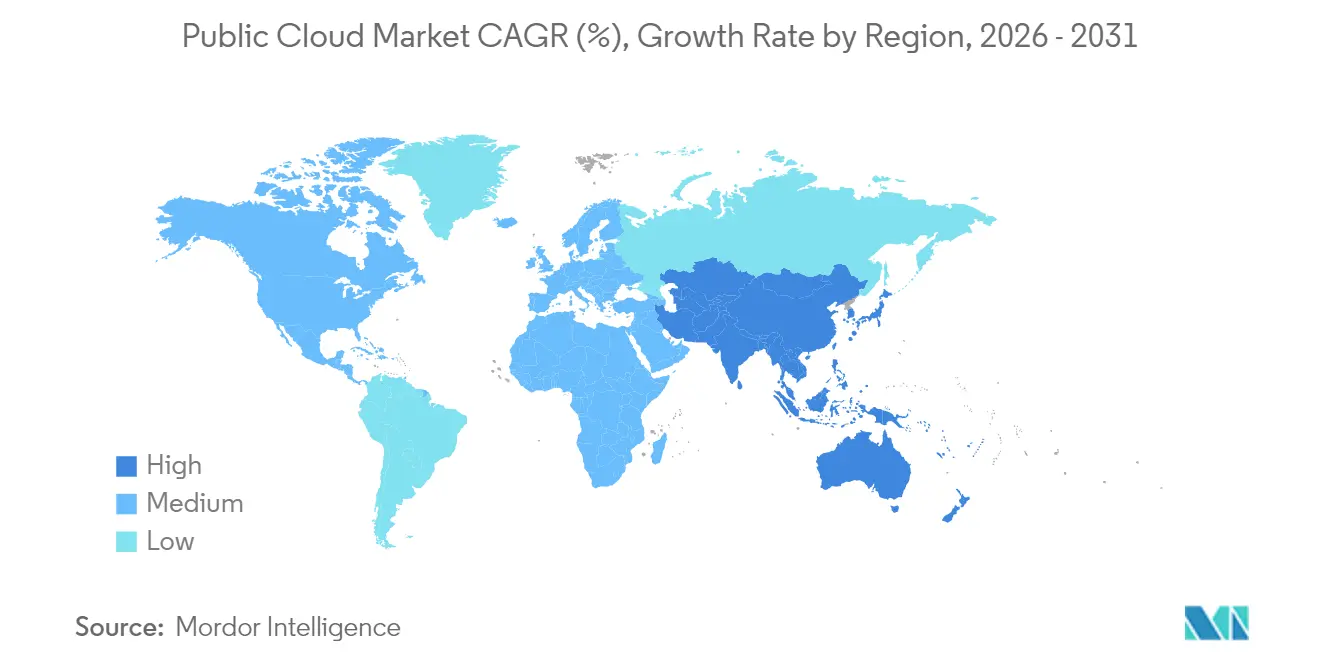
- Par géographie, l'Amérique du Nord a conservé 43,75 % du marché du cloud public en 2025 ; l'Asie-Pacifique devrait se développer à un TCAC de 18,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Boom de la migration des charges de travail pilotée par l'IA | +4.2% | Mondial ; fort en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Montée en puissance de l'approvisionnement en puces optimisées pour l'IA générative | +3.1% | Mondial ; porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Guerres de rapport prix-performance entre hyperscalers | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Mandats de cloud souverain | +2.4% | Cœur Asie-Pacifique ; débordement vers l'Europe et le Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Crédits d'impôt pour les centres de données verts | +1.7% | Amérique du Nord et Europe ; émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande d'accélérateurs d'IA adjacents au cloud | +1.3% | Mondial ; marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Boom de la migration des charges de travail pilotée par l'IA
Les organisations des secteurs de l'industrie manufacturière, de la banque et de la santé sont passées au-delà des projets pilotes vers une IA à l'échelle de la production, propulsant des transitions massives vers le marché du cloud public. BMW a migré 6 000 applications vers SAP S/4HANA sur une infrastructure cloud,[1] et JPMorgan Chase a transféré 1 exaoctet de données vers AWS dans le cadre d'un budget technologique annuel de 17 milliards USD. Quatre-vingt-treize pour cent des fabricants ont lancé de nouveaux projets d'IA en 2024, confirmant que l'IA hébergée dans le cloud est désormais un impératif stratégique plutôt qu'une expérimentation.
Montée en puissance de l'approvisionnement en puces optimisées pour l'IA générative
NVIDIA, SoftBank et le gouvernement japonais cofinancent des centres de données d'IA nationaux pour contrer les pénuries mondiales de composants, tandis que les hyperscalers américains s'engagent à investir des dizaines de milliards de dollars pour sécuriser l'approvisionnement en cartes mères et en processeurs. Dans le marché du cloud gouvernemental, l'IA générative soutient des missions telles que l'étiquetage d'images de terrain et le triage de signaux de menace, tout en restant dans les périmètres de sécurité nationale. AWS a reconnu que la pénurie de puces a pesé sur ses revenus du quatrième trimestre 2024, mais s'attend à ce que les nouvelles usines de fabrication et les installations de conditionnement allègent les contraintes d'ici 2026.[2]
Guerres de rapport prix-performance entre hyperscalers
Google Cloud a enregistré une croissance annuelle de 28 à 30 % en 2024-2025 et commercialise désormais le « coût par heure d'entraînement » plutôt que la puissance de calcul brute, signalant un pivot de la tarification de base vers des indicateurs de valeur spécifiques à l'IA sur crn.com. L'intégration par Microsoft des services Azure OpenAI dans ses offres SaaS principales a porté les revenus cloud du premier trimestre 2025 à la hausse de 21 %. Les accords de collaboration stratégique tels que celui entre AWS et NetApp regroupent l'efficacité du stockage avec l'optimisation de l'inférence, illustrant que l'intégration des écosystèmes est devenue le champ de bataille pour la conquête des budgets.
Mandats de cloud souverain
Un tiers des gouvernements adoptera des services de cloud souverain d'ici 2026, incitant les fournisseurs régionaux à proposer des solutions conformes aux réglementations. Le « Sakura Cloud » japonais et la loi européenne sur la résilience opérationnelle numérique (DORA) orientent la demande vers des zones localisées répondant à des exigences strictes en matière de résidence des données et d'audit.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Patchwork de souveraineté des données | -2.1% | Mondial ; aigu en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Goulets d'étranglement dans l'approvisionnement en GPU et en composants optiques | -1.8% | Mondial ; charges de travail IA | Court terme (≤ 2 ans) |
| Inflation des coûts liée aux droits de douane | -1.5% | Amérique du Nord ; débordement vers les déploiements mondiaux | Court terme (≤ 2 ans) |
| Complexité croissante de la conformité réglementaire | -1.2% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Patchwork de souveraineté des données
Des législations contradictoires telles que le RGPD de l'UE et le CLOUD Act américain contraignent les multinationales à dupliquer le stockage dans plusieurs régions, augmentant les coûts opérationnels et ralentissant les pipelines d'analyse transfrontaliers. La loi chinoise sur la cybersécurité génère également des frictions de conformité pour les entreprises étrangères qui doivent isoler les « données importantes » localement.
Goulets d'étranglement dans l'approvisionnement en GPU et en composants optiques
Les pénuries de cartes mères, de transceivers et de GPU avancés retardent les montées en capacité ; Microsoft a suspendu plusieurs constructions de centres de données après que les droits de douane ont menacé d'augmenter les coûts des projets de 25 à 34 % sur l'acier, l'aluminium et l'électronique.[3] Les opérateurs réagissent en optimisant l'utilisation des puces et en adoptant des architectures composables qui permettent de tirer le meilleur parti des accélérateurs rares.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par déploiement :
la Plateforme en tant que service accélère la création d'applications d'IALa PaaS croîtra à un TCAC de 19,08 % jusqu'en 2031, même si la SaaS détenait 55,60 % de la part du marché du cloud public en 2025. Les entreprises passent d'une phase axée sur la SaaS à la PaaS pour créer des services d'IA propriétaires sans gérer l'infrastructure sous-jacente. En Europe, la demande des développeurs pour des environnements intégrés a propulsé la PaaS devant l'Infrastructure en tant que service. L'association par Siemens de Teamcenter PLM avec Microsoft Azure souligne le rôle de la PaaS dans l'intégration de l'IA dans les flux de travail de l'industrie manufacturière. La taille du marché du cloud public pour la PaaS devrait augmenter fortement à mesure que les plateformes low-code raccourcissent les cycles de développement, tandis que la SaaS continue de connaître une croissance expansive, quoique plus lente, grâce aux applications spécifiques à chaque domaine.
L'Infrastructure en tant que service conserve une pertinence stable pour les migrations de type « lift-and-shift », servant les charges de travail héritées qui ne peuvent pas encore être conteneurisées. Sur la période de prévision, la PaaS pourrait éroder la part de la SaaS là où les entreprises privilégient les modèles de machine learning personnalisés aux logiciels packagés. Pourtant, l'omniprésence de la SaaS dans la gestion de la relation client, la gestion du capital humain et la collaboration garantit qu'elle reste l'ancre de revenus du marché du cloud public.

Par taille d'organisation :
les PME démocratisent les capacités avancéesLes grandes entreprises ont capturé 67,40 % de la part du marché du cloud public en 2025, bénéficiant de budgets informatiques importants et de courbes d'adoption précoce du cloud. Cependant, les PME affichent le TCAC le plus rapide à 17,92 %, car la simplification de l'intégration et la tarification à la consommation éliminent les barrières à l'entrée. Des recherches couvrant 99 % des entreprises américaines montrent que l'adoption du cloud stimule la productivité et l'innovation des PME.
La taille du marché du cloud public liée à la demande des PME est appelée à croître car les API d'IA générative abstraient désormais le besoin d'équipes de science des données. À l'inverse, les grandes entreprises continueront de créer de la valeur grâce à des stratégies multi-cloud complexes, illustrées par la migration de 1 exaoctet de JPMorgan vers AWS. Cette expansion à deux vitesses souligne une convergence dans laquelle la taille de l'entreprise ne détermine plus l'accès à l'informatique de pointe.
Par secteur d'activité des utilisateurs finaux :
l'industrie manufacturière dépasse la phase piloteL'industrie manufacturière représentait le secteur à la croissance la plus rapide avec un TCAC de 20,94 %, même si les Technologies de l'information et télécommunications ont conservé 30,10 % des revenus du cloud public en 2025. La maintenance prédictive, les jumeaux numériques et le contrôle qualité assisté par l'IA propulsent les charges de travail des ateliers de production vers le marché du cloud public. Pourtant, les entreprises exploitent moins de la moitié de leur capacité prépayée, ce qui suggère une marge d'optimisation.
Les services financiers continuent de migrer leurs systèmes bancaires de base, comme en témoigne la réduction de 30 % des coûts d'infrastructure de la Federal Home Loan Bank de Chicago après sa migration. Les dépenses cloud dans le secteur de la santé s'accélèrent sous l'effet de l'adoption de la télémédecine, tandis que la demande gouvernementale devrait tripler pour atteindre 70 milliards USD d'ici 2025, signalant que la numérisation du secteur public complète l'adoption commerciale.
Analyse géographique
Marché du Cloud Public en Amérique du Nord
L'Amérique du Nord reste la plus grande région avec une part de 43,75 % en 2025, ancrée par les sièges sociaux des acteurs hyperscale, les écosystèmes de capital-risque et les habitudes de dépenses des entreprises matures. Cependant, les droits de douane en attente pouvant atteindre 34 % sur l'électronique risquent de faire grimper les coûts de construction, poussant des opérateurs comme Microsoft à retarder les discussions d'expansion. Les budgets cloud fédéraux sont en hausse, avec 8,3 milliards USD alloués pour l'exercice fiscal 2025, compensant en partie la pression inflationniste. Le Trésor à lui seul a quadruplé son allocation cloud d'une année sur l'autre, soulignant l'appétit indéfectible du secteur public.
Marché du Cloud Public en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 18,12 % jusqu'en 2031. AWS a engagé 2,26 billions de JPY (15,1 milliards USD) pour des déploiements au Japon, tandis que Microsoft investit 2,9 milliards USD dans des centres de données dédiés à l'IA. La loi sur la promotion de la sécurité économique de Tokyo subventionne la moitié d'un supercalculateur GenAI de 100 millions USD, reflétant la volonté souveraine de sécuriser les capacités de calcul. La Banque asiatique de développement constate que le cloud contribue jusqu'à 2,23 % du PIB, avec des réformes politiques susceptibles d'ajouter 0,7 point de pourcentage de croissance.
Marché du Cloud Public en EMEA et en Amérique du Sud
L'Europe navigue dans des réglementations plus strictes en matière de résidence des données, telles que DORA, ce qui complique les déploiements multinationaux mais offre une clarté aux acteurs régionaux maîtrisant la conformité. Malgré la réglementation, les services cloud continentaux sont en passe d'atteindre un CAGR de 23,1 %, bien que les fournisseurs américains détiennent encore 72 % des parts de marché. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés naissants mais stratégiques, attirant des investissements pionniers pour répondre à une demande non satisfaite en matière de transformation numérique.
Paysage réglementaire
La réglementation façonnant l'adoption du cloud public se durcit autour du risque systémique lié aux TIC, de la souveraineté et des contrôles de transfert de données transfrontaliers, en particulier en Europe et au Royaume-Uni. Sous la supervision de la loi européenne sur la résilience opérationnelle numérique (DORA), les grands fournisseurs de TIC font face à un contrôle accru en tant que prestataires tiers critiques, renforçant la diligence raisonnable, l'auditabilité et les contrôles de risque de concentration pour les entités financières réglementées. Au Royaume-Uni, le Trésor de Sa Majesté a promulgué The Critical Third Parties (Designation) Regulations 2026 (No. 777), effectif à partir du 13-07-2026, désignant AWS, Google Cloud, Microsoft et Oracle comme prestataires tiers critiques et relevant les exigences de conformité concernant les tests de résilience et la gestion des incidents.
L'UE s'oriente également vers un renforcement de la souveraineté du cloud et de l'IA à travers la proposition de la Commission européenne pour le Cloud and AI Development Act (CADA) du 03-06-2026, en parallèle d'une pression réglementaire plus large sur les hyperscalers, incluant des discussions sur la question de savoir si les services cloud relèvent des règles technologiques de l'UE. Dans le même temps, la mosaïque mondiale de souveraineté des données persiste. Les exigences de transfert du RGPD de l'UE (y compris les mécanismes post-Schrems II), le CLOUD Act américain et les obligations de localisation des données en Chine continuent de façonner les choix d'architecture cloud région par région, les zones de disponibilité localisées et la demande des clients pour des modèles d'exploitation de cloud souverain.
Paysage concurrentiel
AWS, Microsoft Azure et Google Cloud contrôlaient 63 % de la part du marché du cloud public au premier trimestre 2025. AWS conserve une part de 29 % malgré trois trimestres de ralentissement des revenus, tandis que Microsoft porte sa part à 22 % grâce à l'IA intégrée à chaque couche de sa pile technologique. Google maintient 12 % après avoir soutenu une croissance de 28 à 30 %. Le front de bataille a migré vers les alliances d'écosystème : AWS a conclu des accords pluriannuels avec NetApp, CrowdStrike, Rackspace, Hitachi et Lumen pour fournir des solutions de bout en bout qui fidélisent les charges de travail.
Les challengers régionaux exploitent leur expertise en matière de conformité souveraine pour remporter des marchés gouvernementaux et du secteur public. Les dépôts de brevets montrent que Meta construit des écosystèmes cloud centrés sur la réalité virtuelle et que Sony conçoit des plateformes pour le streaming de jeux, laissant entrevoir de nouveaux bassins de revenus grand public. Les fusions-acquisitions se poursuivent : IBM a accepté d'acquérir HashiCorp avec une prime de 43 % pour renforcer l'automatisation du cloud hybride, tandis que CDW a racheté Mission Cloud Services pour cibler les services gérés pour le marché intermédiaire.
Leaders du secteur du cloud public
-
Amazon Web Services Inc. (AMAZON.COM, Inc.)
-
Alibaba Cloud (Alibaba Group Holding Limited)
-
Google LLC (Alphabet Inc.)
-
Microsoft Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cloud Public Entreprises couvertes dans ce rapport
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud)
- Alibaba Cloud
- Oracle Corporation
- IBM Corporation
- Tencent Cloud
- Salesforce Inc.
- SAP SE
- Adobe Inc.
- VMware Inc.
- Huawei Cloud
- OVHcloud
- DigitalOcean Holdings Inc.
- Rackspace Technology Inc.
- Linode (Akamai)
- Hetzner Online GmbH
- Snowflake Inc.
- Workday Inc.
- ServiceNow Inc.
Opportunités de marché et perspectives d'avenir
L'approvisionnement en cloud souverain et la conformité des secteurs réglementés créent un espace de croissance pour les fournisseurs capables d'intégrer la résidence des données, les preuves d'audit et la résilience opérationnelle dans des offres standardisées, plutôt que de les traiter comme des projets sur mesure. La désignation par le Royaume-Uni en 2026 d'AWS, Google Cloud, Microsoft et Oracle comme prestataires tiers critiques, ainsi que l'attention de DORA de l'UE sur les fournisseurs de TIC systémiques, poussent les acheteurs vers une gestion des risques liés aux tiers plus formalisée, une surveillance continue des contrôles et une visibilité contractuelle sur les sous-traitants. Cela accroît, à son tour, la demande pour des architectures prêtes pour la conformité, des services de sécurité managés et des outils de gouvernance des données livrés via des plateformes de cloud public.
Les programmes de capacité du secteur public et les initiatives d'industrialisation de l'IA ouvrent une autre voie d'opportunité. La proposition de 2026 de la Commission européenne pour le Cloud and AI Development Act (CADA) fonde un cadre incluant des concepts tels que les usines d'IA et une EuroCloud Federation pour le partage de services cloud du secteur public. En parallèle, les cas d'usage en entreprise évoluent de la simple migration vers la refonte des flux de travail avec l'IA agentique et des opérations pilotées par la simulation, comme le reflète le récit d'architecture de chaîne d'approvisionnement de Microsoft de mars 2026 et les fonctionnalités de collaboration multi-niveaux productisées d'AWS Supply Chain (par exemple, les bons de commande partagés et l'intégration de partenaires pour la visibilité N-tiers). Ces évolutions favorisent les fournisseurs et écosystèmes de cloud qui associent le calcul à des plateformes sectorielles (chaîne d'approvisionnement, industrie manufacturière, BFSI) et livrent des architectures de référence de bout en bout visant à réduire le délai de mise en production des charges de travail d'IA.
Développements industriels récents dans Marché du Cloud Public
- Mai 2026 : Amazon Web Services met à jour sa liste NIST CMP IUT pour inclure l'Amazon Linux Kernel Cryptographic Module, renforçant le statut de sécurité cloud et de validation cryptographique pour les charges de travail sensibles. Cela ajoute à la crédibilité de la pile cryptographique d'AWS et à sa posture de conformité, à mesure que les entreprises recherchent une assurance plus élevée pour l'IA et la protection des données dans le cloud.
- Avril 2026 : Amazon Web Services note qu'ABS met à jour la liste OSPAR pour inclure les fournisseurs de cloud, dont Azure, Dynamics 365 et Google Cloud. Le paysage réglementaire devient plus aligné entre les principales plateformes, signalant un contrôle réglementaire accru et des exigences de confiance cloud entre fournisseurs.
- Février 2025 : IBM va acquérir HashiCorp à un prix élevé pour renforcer l'automatisation du cloud hybride. L'accord élargit les capacités stratégiques d'automatisation cloud d'IBM et accroît sa présence dans les écosystèmes de cloud hybride.
Marché du Cloud Public Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché du cloud public couvre les revenus générés par les services de cloud public fournis via une infrastructure partagée gérée par un prestataire. Les clients accèdent à ces services via Internet ou par le biais d'une connectivité dédiée, et ils paient l'utilisation et la capacité sous forme de service continu.
Exclusions du périmètre : nous ne comptabilisons pas le cloud privé construit pour une seule entreprise, les licences de logiciels sur site, ni les locations pures de colocation et d'immobilier de centres de données qui n'incluent pas un service de cloud public.
Aperçu de la segmentation
- Par déploiement
- Logiciel en tant que service (SaaS)
- Plateforme en tant que service (PaaS)
- Infrastructure en tant que service (IaaS)
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Santé et sciences de la vie
- Gouvernement et secteur public
- Industrie manufacturière
- Technologies de l'information et télécommunications
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- Amérique du Sud
- Europe
- Asie-Pacifique
- Moyen-Orient
- Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le cadre du marché, identifier les catégories de dépenses correspondant au cloud public et ancrer les signaux de demande régionaux. Nous avons consulté des sources publiques et officielles telles que les ensembles de données sur l'économie numérique de l'OCDE, les indicateurs TIC de l'UIT, les séries macroéconomiques de la Banque mondiale, les comptes sectoriels du BEA américain (le cas échéant), ainsi que les régulateurs et les ministères du numérique qui publient des mises à jour sur l'adoption du cloud ou les centres de données.
Parallèlement, nous avons examiné les rapports annuels, les présentations aux investisseurs et la documentation produit des principaux fournisseurs de services de cloud public afin de comprendre comment l'évolution du mix de revenus, les définitions de services et les dynamiques de tarification s'articulent avec le SaaS, le PaaS et l'IaaS. Dans certains cas, nous avons eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, ainsi que les bases de données de brevets, afin de confirmer les calendriers, l'intensité des investissements et l'orientation technologique lorsque les informations publiques n'étaient pas suffisamment détaillées. Les sources documentaires listées ici sont données à titre illustratif uniquement ; nous avons également utilisé d'autres références pour collecter des données, effectuer des recoupements et clarifier les hypothèses.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester sous pression les données d'entrée du modèle qui sont difficiles à observer dans les données publiques, notamment la direction des prix, les schémas de consommation et la manière dont les clients répartissent leurs dépenses entre le SaaS, le PaaS et l'IaaS. Nous avons échangé avec un panel de fournisseurs de services, de partenaires de distribution et de conseil, ainsi que d'acheteurs en entreprise dans les principales régions, afin de pouvoir comparer et réconcilier les signaux de demande et les discours des fournisseurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs (CXO) : 12 % | APAC : 53 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 54 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle les dépenses de cloud public sont reconstituées par type de service à l'aide d'indicateurs de bassin de demande, puis réparties entre les régions et les principaux schémas d'utilisation finale. Pour maintenir des totaux réalistes, nous utilisons des approximations ascendantes comme vérifications, telles que des fourchettes de prix unitaires échantillonnées appliquées aux volumes de consommation attendus, ainsi que des agrégations sélectives à partir des lignes de revenus divulguées et des retours des canaux de distribution.
Les principaux paramètres de ce marché comprennent la répartition des dépenses entre le SaaS, le PaaS et l'IaaS, le rythme de migration des entreprises depuis les charges de travail sur site, le comportement en matière de tarification et de remises, les contraintes de résidence des données régionales qui influencent l'emplacement d'exécution des charges de travail, ainsi que les signaux de capacité tels que les déploiements hyperscale et les tensions d'approvisionnement pour les infrastructures de calcul prêtes pour l'IA. Lorsqu'une variable ne peut pas être observée directement, nous définissons des fourchettes sur la base des données d'entretiens, puis nous les affinons après avoir vérifié leur cohérence avec les dépenses informatiques macroéconomiques et les données d'adoption.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios étayée par des méthodes basées sur les tendances. La croissance de référence est liée à l'adoption, à la tarification et à l'intensité des charges de travail, puis ajustée pour tenir compte des changements de palier tels que les évolutions réglementaires majeures ou les grandes expansions d'infrastructure. La trajectoire prévisionnelle n'est finalisée qu'après que les hypothèses sur les facteurs correspondent à ce que les répondants primaires décrivent comme un comportement d'achat et de renouvellement réaliste.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les synthèses des dépenses en services de cloud public, les indicateurs d'adoption du cloud régionaux et les annonces de capacité côté offre. Si nous constatons un écart important, nous procédons à une investigation avant validation. Lorsqu'une valeur aberrante apparaît, nous réexaminons les hypothèses et déclenchons des appels de suivi avec les types de répondants les plus pertinents pour confirmer si le changement est réel ou s'il s'agit d'un problème de décalage temporel des données.
Nous appliquons également une revue par un second analyste aux étapes de calcul clés, notamment la synchronisation de la conversion des devises, la logique de cartographie des services et le caractère raisonnable des taux de croissance par région. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs sont susceptibles de modifier la demande ou la tarification. Avant la livraison, nous effectuons une revue finale afin que les clients reçoivent la vision la plus à jour disponible.
Taille du marché du cloud public selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour le cloud public diffèrent souvent parce que les paniers de services inclus ne sont pas identiques, et parce que le calendrier de conversion des devises et les hypothèses de prix peuvent faire varier les totaux. Les écarts proviennent également du fait que les chiffres sont présentés comme des dépenses des utilisateurs finaux, des revenus des fournisseurs, ou un mélange des deux, ce qui modifie ce qui est comptabilisé.
Certains totaux externes combinent le cloud public avec des services adjacents de cloud privé hébergé ou des services d'externalisation informatique au sens large. Ils peuvent également utiliser des hypothèses agressives sur les rampes de consommation liées à l'IA. Dans le modèle de Mordor Intelligence, seuls les revenus des services de cloud public sont comptabilisés pour le SaaS, le PaaS et l'IaaS, tandis que les éléments hors service tels que les loyers purs de colocation ou les licences sur site sont exclus, de sorte que le résultat reste lié à un bassin de demande reproductible.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,73 billion USD (2025) | |
| Livre blanc gouvernemental A | 0,77 billion USD (2024) | Utilise un chiffre de ventes pour les services de cloud public pour 2024, et certaines parties de la ventilation référencée peuvent être interprétées comme incluant le cloud privé hébergé aux côtés du cloud public, ce qui gonfle les totaux par rapport à une mesure portant uniquement sur le cloud public. |
| Prévision sectorielle B | 0,68 billion USD (2024) | Présenté comme les dépenses des utilisateurs finaux pour 2024 avec un ensemble de catégories fixe et des hypothèses de calendrier, ce qui peut sous-estimer les revenus reconnus par les fournisseurs lorsque l'utilisation augmente en fin d'année ou lorsque le calendrier de conversion des devises diffère. |
Sur les trois chiffres, l'écart s'explique principalement par la cartographie des catégories et le choix de l'année, et non par l'arithmétique. Lorsque le panier de services est clairement défini et que les hypothèses sont vérifiées par rapport aux signaux de consommation et de capacité, la valeur de marché qui en résulte devient plus facile à suivre et à mettre à jour de manière cohérente.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du cloud public ?
Le marché du cloud public est évalué à 859,26 milliards USD en 2026 et devrait atteindre 1 936,23 milliards USD d'ici 2031 à un TCAC de 17,69 %.
Quel modèle de déploiement connaît la croissance la plus rapide jusqu'en 2031 ?
La Plateforme en tant que service mène la croissance avec un TCAC de 19,08 %, reflétant la demande croissante d'environnements de développement prêts pour l'IA.
Pourquoi les mandats de cloud souverain sont-ils importants ?
Ils ajoutent +2,4 points de pourcentage au TCAC prévu en forçant les hyperscalers à construire des zones localisées et en ouvrant un espace aux fournisseurs régionaux conformes.
Comment les pénuries de GPU affectent-elles l'expansion du cloud ?
Les goulets d'étranglement dans l'approvisionnement en composants réduisent de 1,8 point de pourcentage le TCAC projeté et retardent les constructions de centres de données, incitant les fournisseurs à optimiser le matériel existant. L'Asie-Pacifique devrait afficher le TCAC le plus élevé sur la période de prévision (2026-2031).
Comment les pénuries de GPU affectent-elles l'expansion du cloud ?
L'industrie manufacturière est en tête de la croissance sectorielle avec un TCAC de 20,94 %, les usines déployant l'IA pour la maintenance prédictive et les jumeaux numériques.
Qui domine le paysage concurrentiel du cloud public ?
AWS, Microsoft Azure et Google Cloud détiennent conjointement 63 % de la part de marché, mais des fournisseurs régionaux spécialisés gagnent du terrain avec des solutions de cloud souverain.