
Taille et part du marché des solvants pour électrolytes de batteries lithium-ion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
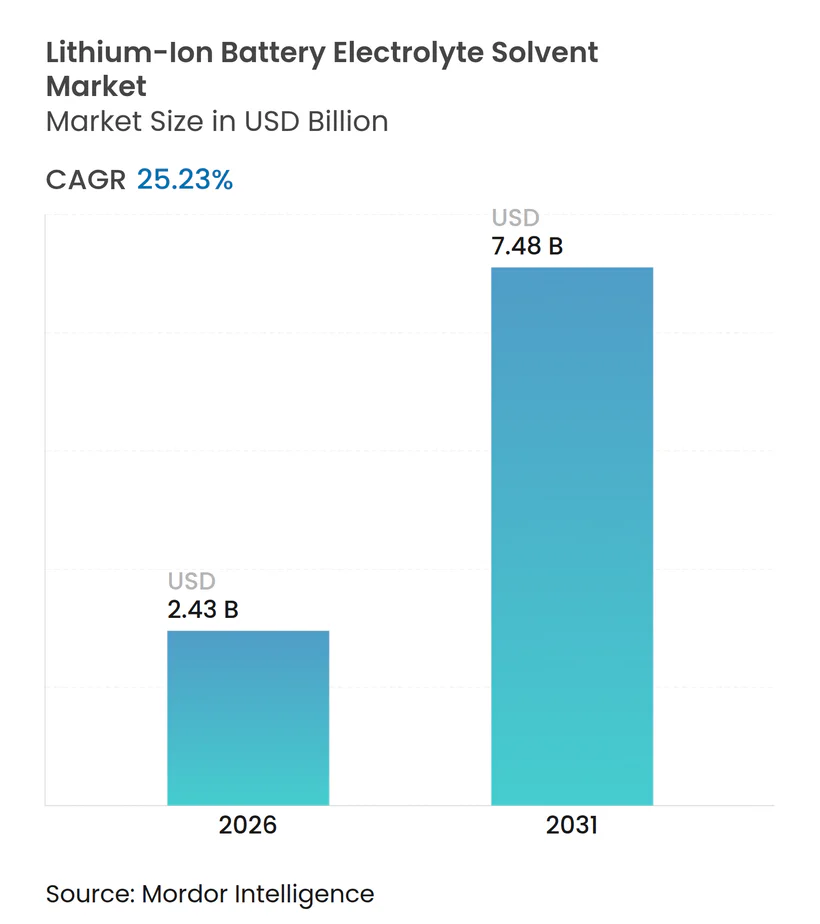
| Taille du Marché (2026) | 2.43 Milliards de dollars |
| Taille du Marché (2031) | 7.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 25.23 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solvants pour électrolytes de batteries lithium-ion par Mordor Intelligence
La taille du marché des solvants pour électrolytes de batteries lithium-ion est estimée à 2,43 milliards USD en 2026, et devrait atteindre 7,48 milliards USD d'ici 2031, à un TCAC de 25,23 % au cours de la période de prévision (2026-2031). Cette croissance globale découle d'un transfert de capacités vers l'Amérique du Nord et l'Europe sous l'effet des règles de contenu local, des subventions et des mandats plus stricts en matière d'empreinte carbone. Les producteurs chimiques intégrés ajoutent des lignes de carbonate de très haute pureté afin que les fabricants de cellules puissent adopter des chimies riches en silicium et à charge rapide, tandis que la pénétration croissante des véhicules électriques et le stockage de batteries à l'échelle des services publics maintiennent les volumes sur une trajectoire ascendante prononcée. Les fournisseurs capables de garantir une production conforme à la norme ISO 14067 et des niveaux d'eau inférieurs à 20 ppm sécurisent des contrats d'enlèvement à long terme, mais la volatilité des prix des additifs fluorés et l'incertitude quant au calendrier des batteries à état solide tempèrent l'appétit des investisseurs sur le marché des solvants pour électrolytes de batteries lithium-ion.
Principaux enseignements du rapport
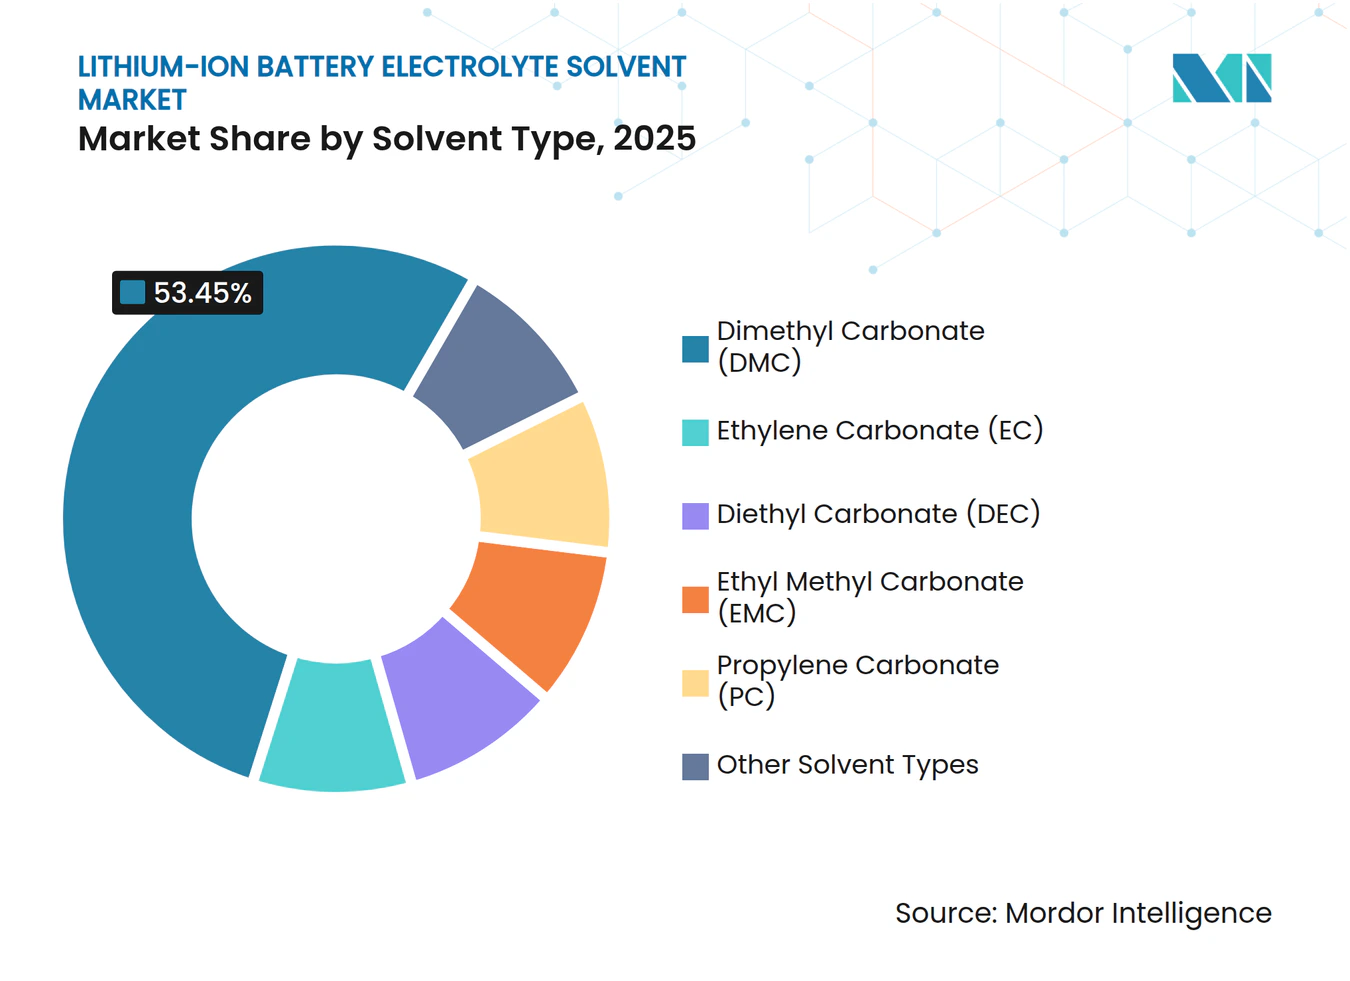
Par type de solvant, le carbonate de diméthyle a représenté 53,45 % de la part du marché des solvants pour électrolytes de batteries lithium-ion en 2025 et devrait progresser à un TCAC de 29,29 % jusqu'en 2031.
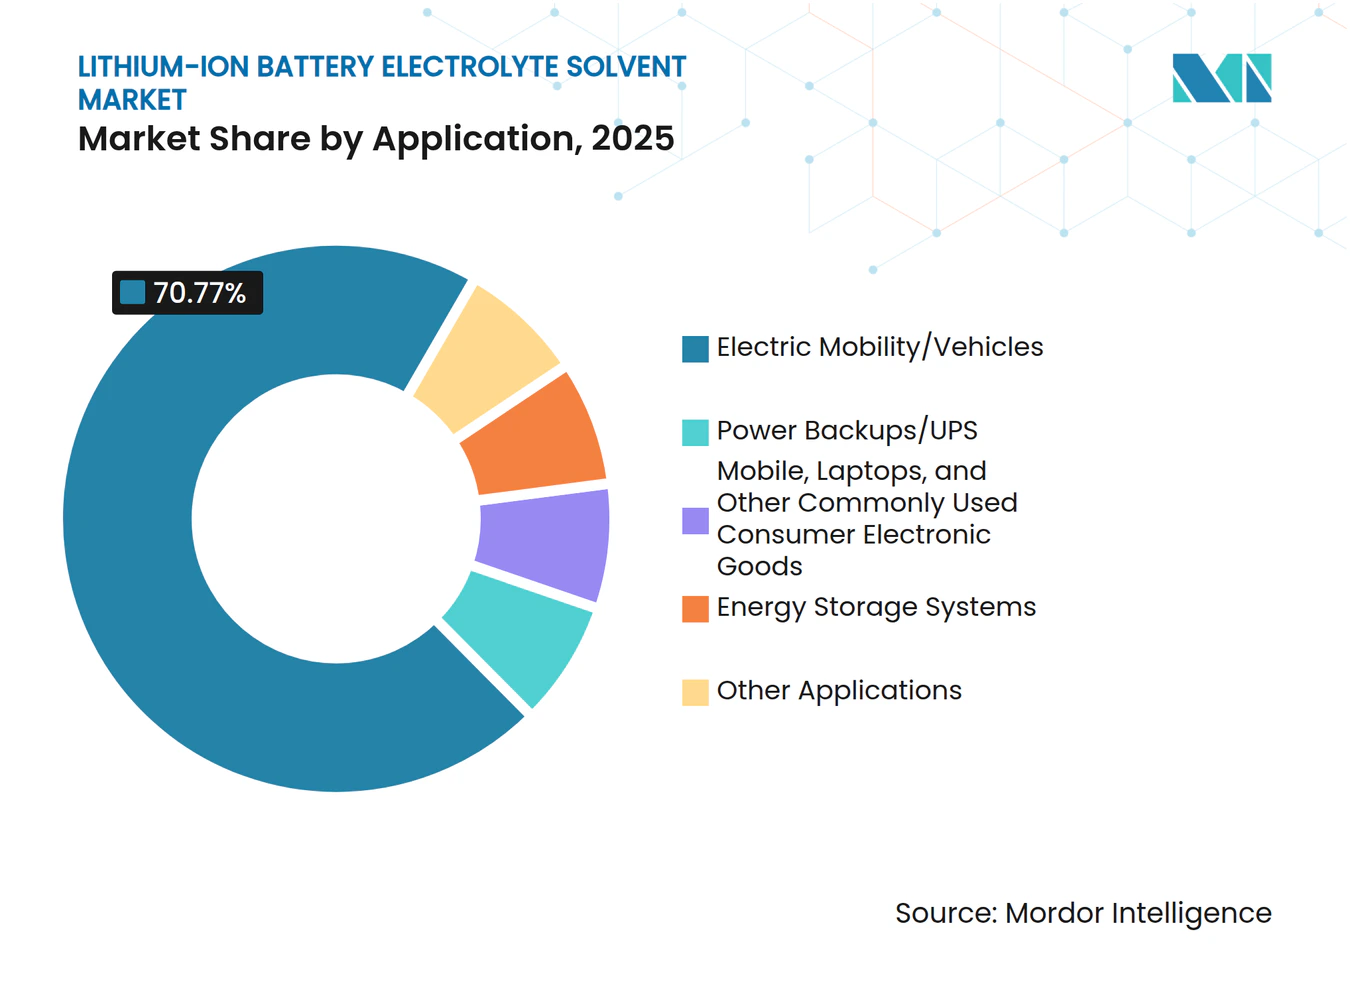
Par application, la mobilité électrique détenait une part de 70,77 % de la taille du marché des solvants pour électrolytes de batteries lithium-ion en 2025. Les systèmes de stockage d'énergie se développent à un TCAC de 29,16 % jusqu'en 2031.
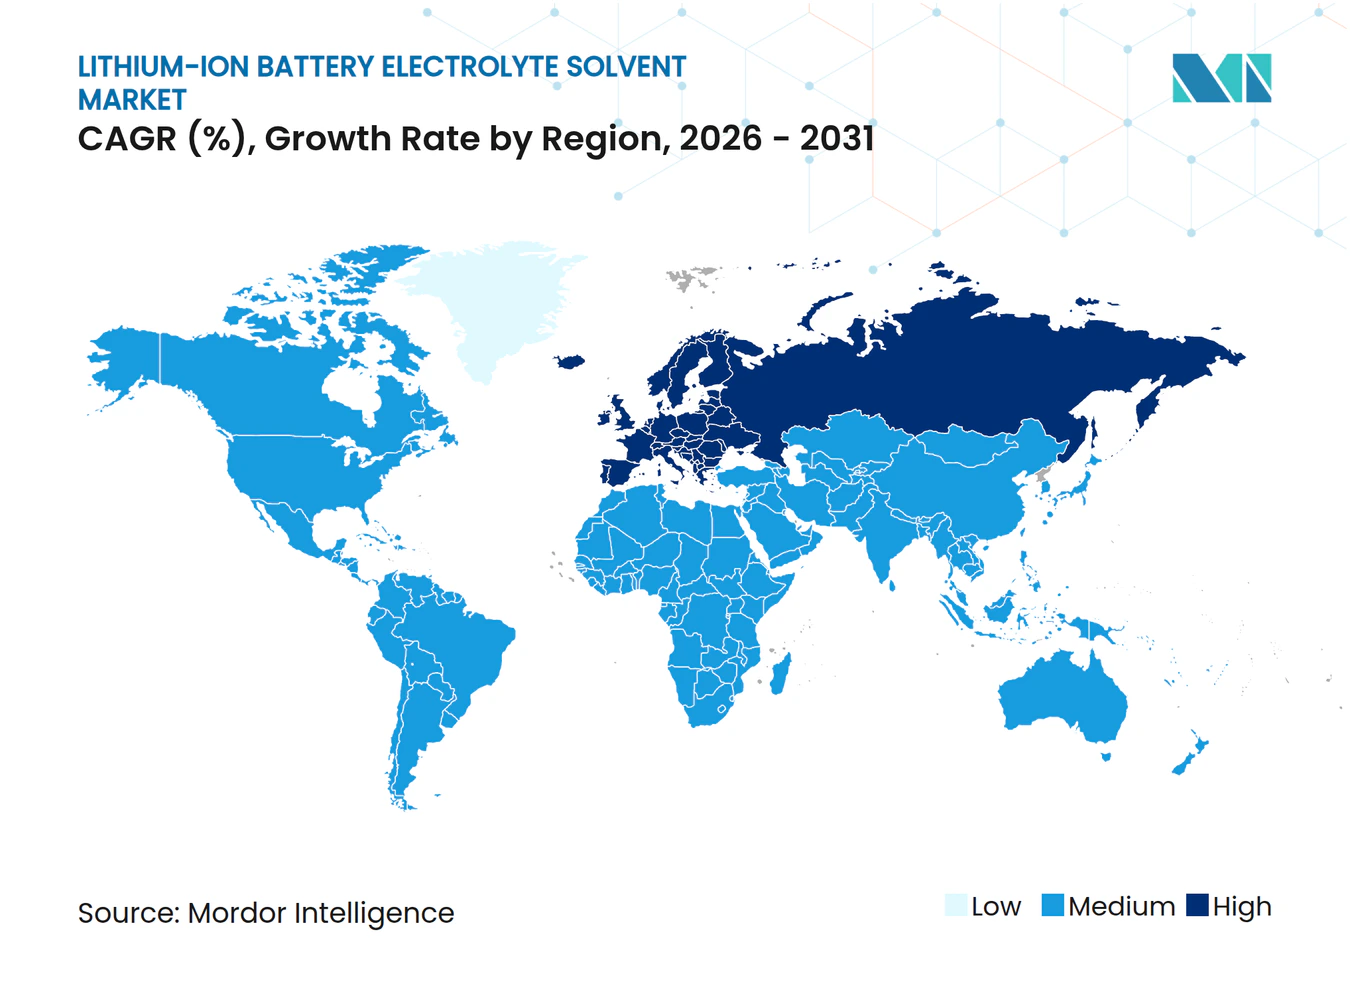
Par géographie, l'Asie-Pacifique détenait une part de 83,24 % en 2025, tandis que l'Europe devrait afficher le TCAC le plus rapide, à 53,46 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des gigafactories hors de Chine créant une demande localisée en solvants | +7.2% | Amérique du Nord et Europe, avec des retombées vers l'Inde | Moyen terme (2 à 4 ans) |
| Lignes de carbonate de très haute pureté pour soutenir les anodes riches en silicium | +4.8% | Mondial, porté par le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Incitations gouvernementales (IRA/UE) favorisant la localisation de la chaîne d'approvisionnement | +6.5% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Chimies à charge rapide nécessitant des mélanges à faible viscosité | +3.9% | Mondial, adoption précoce en Chine et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Avantage de coût des batteries LFP augmentant les volumes de solvants en Asie-Pacifique | +5.1% | Cœur APAC, en expansion vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Développement des gigafactories hors de Chine créant une demande localisée en solvants
Les programmes de subventions en Amérique du Nord et en Europe reconfigurent le paysage du marché des solvants pour électrolytes de batteries lithium-ion. La loi américaine sur la réduction de l'inflation incite à la production de cellules de batteries respectant les règles de contenu national. Cela a conduit à des collaborations telles que GM-LG, qui s'approvisionne désormais en carbonate de diméthyle au Texas plutôt qu'en Asie. L'Europe emboîte le pas : Northvolt a conclu un accord avec la ligne de Ludwigshafen de BASF, garantissant des approvisionnements régionaux d'ici 2025. De même, le programme indien de liaison avec la production incite à l'ajout de valeur nationale. Cela a conduit Reliance Industries à évaluer la production de carbonate à Jamnagar. Ces réglementations réduisent non seulement les délais logistiques, mais décentralisent également des chaînes d'approvisionnement auparavant unifiées. Ce changement ouvre des perspectives pour les distillateurs à façon et les distributeurs de produits chimiques en vrac sur le marché des solvants pour électrolytes de batteries lithium-ion.
Émergence de lignes de carbonate de très haute pureté pour soutenir les anodes riches en silicium
Les anodes en silicium, connues pour leurs hautes densités d'énergie, se dégradent rapidement lorsque la teneur en eau dépasse des niveaux critiques. En 2025, Mitsubishi Chemical a lancé une unité à tamis moléculaire, garantissant la production de carbonate de propylène avec une teneur en eau minimale. Cette initiative cible spécifiquement les géants du secteur Panasonic et Samsung SDI pour leurs cellules 4680. Dans la même veine, UBE Corporation a mis en œuvre une modernisation par échange d'ions en mai 2025, réduisant avec succès les impuretés métalliques[1]. Ces investissements stratégiques élèvent non seulement les barrières à l'entrée en capital, mais transfèrent également le pouvoir de négociation vers les producteurs intégrés, signalant de solides perspectives de croissance à long terme sur le marché des solvants pour électrolytes de batteries lithium-ion.
Incitations gouvernementales favorisant la localisation de la chaîne d'approvisionnement en électrolytes
En juin 2024, l'UE a dévoilé sa loi sur les matières premières critiques, visant à accroître le traitement national des intrants stratégiques. Dans le cadre de cette initiative, la Banque européenne d'investissement a mis en place une facilité à faible taux d'intérêt, ciblant spécifiquement les projets de carbonate. Parallèlement, le Fonds stratégique d'innovation du Canada a alloué des financements à BASF. Ce financement est destiné à alimenter une usine de carbonate de diméthyle, prête à commencer les expéditions de solvants dans la région ACEUM en 2026. Grâce à ces subventions, les disparités de coûts régionales se sont réduites, rendant la production de solvants « d'approvisionnement ami » non seulement réalisable mais rentable. Cette impulsion a considérablement accru la production de la région sur le marché des solvants pour électrolytes de batteries lithium-ion.
Transition vers des chimies à charge rapide nécessitant des mélanges à faible viscosité
Les constructeurs automobiles s'efforcent d'atteindre des temps de charge plus rapides, ce qui nécessite que les électrolytes restent à des niveaux de viscosité optimaux. Les cellules 4680 de Tesla, produites au Texas, utilisent un rapport spécifique de carbonate de diméthyle à carbonate d'éthylène, facilitant une charge efficace. La plateforme 800 volts de Hyundai, en collaboration avec LG Chem, devrait mettre en œuvre des mélanges à faible viscosité pour permettre une charge rapide à partir de 2027. Ces innovations élargissent le segment premium du marché des solvants pour électrolytes de batteries lithium-ion.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et risque d'approvisionnement pour les matières premières fluorées | -3.2% | Mondial, aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Toxicité et réglementation plus stricte sur la manipulation du LiPF6/carbonate d'éthylène | -2.1% | Amérique du Nord et UE, émergent en APAC | Moyen terme (2 à 4 ans) |
| Pivot politique vers les batteries à état solide réduisant la durée de vie des solvants liquides | -1.8% | Japon et Corée du Sud, avec des retombées vers l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et risque d'approvisionnement pour les matières premières fluorées
Début 2025, des fermetures environnementales dans le Jiangxi et le Sichuan ont retiré le LiPF₆ du marché, provoquant une flambée des prix au comptant. Cette hausse des prix a resserré les marges des mélangeurs, car les stocks de LiPF₆ ont une limite de dégradation stricte. Pendant ce temps, les fabricants de cellules européens, confrontés à des délais prolongés en raison des dossiers REACH, se trouvent dépendants des importations pour la quasi-totalité des additifs fluorés. Cette dépendance amplifie les pressions sur les coûts sur le marché des solvants pour électrolytes de batteries lithium-ion[2].
Toxicité et réglementation plus stricte sur la manipulation du LiPF₆/carbonate d'éthylène
En 2024, l'OSHA a réduit la limite d'exposition admissible aux vapeurs de carbonate d'éthylène à 25 ppm. Ce changement réglementaire a contraint Panasonic à entreprendre des modernisations dans sa gigafactory du Nevada. Parallèlement, en juin 2024, l'UE a ajouté le carbonate d'éthylène à sa liste de substances candidates extrêmement préoccupantes, imposant de nouvelles obligations de divulgation sur le marché de ce solvant pour électrolytes de batteries lithium-ion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solvant :
le carbonate de diméthyle assure une position structurelle dominanteLe carbonate de diméthyle a capturé 53,45 % de la part du marché des solvants pour électrolytes de batteries lithium-ion en 2025 et devrait se développer à un TCAC de 29,29 % jusqu'en 2031. Cette domination reflète sa viscosité de 0,59 cP, sa constante diélectrique élevée et sa compatibilité avec les anodes en graphite et en silicium. Le carbonate d'éthylène maintient un rôle critique mais plus modeste car il forme une interface solide-électrolyte robuste sur le graphite, tandis que le carbonate de diéthyle et le carbonate d'éthyle méthyle ajustent la viscosité et le point d'éclair. Le carbonate de propylène subsiste dans des cellules de niche à oxyde de lithium-titanate pour le stockage sur réseau qui tolèrent ses problèmes d'exfoliation du graphite mais valorisent ses performances à basse température.
Le prochain cycle technologique renforcera la position du carbonate de diméthyle. Les anodes riches en silicium commerciales entrant en production en 2026 nécessitent une viscosité de solvant encore plus faible pour compenser l'impédance d'expansion volumique, poussant les charges en carbonate de diméthyle à la hausse et maintenant des prix premium. À l'inverse, les anodes en lithium métal pour cellules liquides hybrides exigeront des niveaux plus élevés de carbonate de fluoroéthylène, créant un sous-segment spécialisé pour les solvants coproduits de très haute pureté. La charge réglementaire reste légère pour les solvants carbonatés, de sorte que la dynamique concurrentielle repose sur le savoir-faire des procédés et l'intégration des matières premières plutôt que sur les coûts de conformité, favorisant les acteurs établis sur le marché des solvants pour électrolytes de batteries lithium-ion.



Par application :
la mobilité domine toujours, le stockage connaît une forte croissanceLa mobilité électrique détenait 70,77 % du marché des solvants pour électrolytes de batteries lithium-ion en 2025. Cette domination est largement attribuée au secteur automobile, où une batterie typique de 75 kWh utilise une quantité significative d'électrolyte. Les ventes mondiales de véhicules électriques ont fortement augmenté, générant une demande substantielle en solvants. Notamment, les systèmes de stockage d'énergie constituent l'application à la croissance la plus rapide avec un TCAC de 29,16 %. Cette croissance est alimentée par les services publics qui doublent leurs capacités de batteries pour mieux équilibrer les sources d'énergie renouvelables. De plus, l'adoption de la chimie LFP a intensifié l'utilisation de solvants par kWh, amplifiant les effets de volume globaux.
Bien que les volumes pour les smartphones, les ordinateurs portables et autres appareils électroniques grand public se soient stabilisés, la demande de solvants dans ces secteurs s'aligne désormais étroitement sur les cycles de remplacement. Les alimentations sans interruption et les systèmes d'alimentation de secours montrent une préférence pour les mélanges à point d'éclair élevé, comme le carbonate de propylène, garantissant des performances optimales dans des climats variés. Bien que les applications spécialisées dans les domaines médical et aérospatial restent limitées en volume, elles commandent des marges premium en raison d'exigences de qualification strictes. Alors que l'industrie oriente son attention vers le stockage stationnaire et les véhicules commerciaux, les solvants carbonatés actuels maintiennent leur importance, retardant efficacement la perturbation anticipée des technologies à état solide sur le marché des solvants pour électrolytes de batteries lithium-ion.

Analyse géographique
Marché des solvants d'électrolyte pour batteries lithium-ion en Asie-Pacifique et en Amérique du Nord
L'Asie-Pacifique détenait 83,24 % de la part de marché des solvants d'électrolyte pour batteries lithium-ion en 2025, principalement en raison de la position dominante de la Chine dans la capacité mondiale de production de cellules. CATL, qui exploite plusieurs gigafactories, s'approvisionne stratégiquement en carbonate de diméthyle localement afin de respecter les fenêtres de production en flux tendu. Parallèlement, dans le cadre de la feuille de route K-Battery, les fabricants coréens de cellules s'approvisionnent auprès de fournisseurs nationaux. Le Japon, bien que disposant de capacités avancées en matière de matériaux, réoriente ses nouvelles capacités vers l'Amérique du Nord, au service de Tesla et de Nissan, en conformité avec les réglementations de l'ACEUM.
Marché des solvants d'électrolyte pour batteries lithium-ion en Europe
L'Europe affichera le CAGR régional le plus élevé, à 53,46 %, d'ici 2031. Avec pour objectif d'atteindre une capacité locale substantielle de production de cellules d'ici 2030, l'Alliance européenne des batteries poursuit son développement. Des entreprises telles que Northvolt et Automotive Cells Company mettent en place des chaînes d'approvisionnement en solvants en Allemagne et en France, garantissant la conformité aux exigences en matière de carbone incorporé du Règlement européen sur les batteries. Si la Pologne et la Hongrie attirent les producteurs de second rang grâce à des coûts d'exploitation plus faibles, elles se heurtent néanmoins au défi des prix élevés de l'énergie.
Marché des solvants d'électrolyte pour batteries lithium-ion dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord connaît une expansion rapide, portée par les dispositions relatives au contenu de l'Inflation Reduction Act, qui visent une conformité totale d'ici 2029. BASF prévoit d'inaugurer une installation de carbonate de diméthyle en Ontario. Parallèlement, la gigafactory de Tesla au Nuevo León est appelée à s'approvisionner en solvants auprès de la production voisine de Huntsman, consolidant ainsi un écosystème d'approvisionnement local. Le Mexique et le Canada offrent tous deux un accès en franchise de droits de douane aux chaînes d'approvisionnement américaines en véhicules électriques. Par ailleurs, le Brésil et l'Argentine envisagent une intégration en amont, en tirant parti de leurs ressources régionales en lithium. Bien que le Moyen-Orient et l'Afrique jouent actuellement un rôle mineur, ils pourraient connaître une forte hausse de la demande, notamment si des projets ambitieux comme NEOM atteignent leurs objectifs de stockage pour 2030.
Paysage concurrentiel
Concentration du Marché
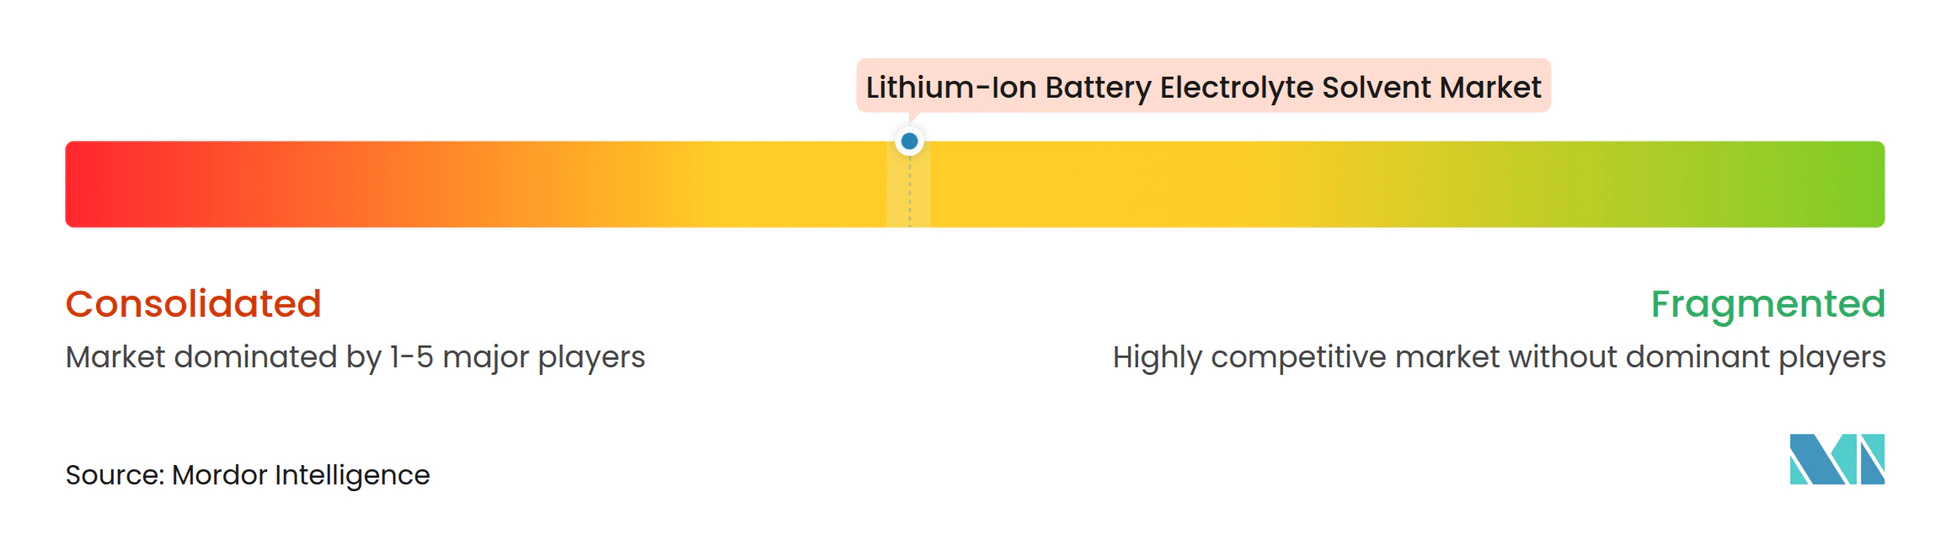
Le marché des solvants pour électrolytes de batteries lithium-ion est modérément consolidé. BASF intègre le méthanol en amont et la purification en aval, proposant des contrats groupés qui bloquent les volumes jusqu'à cinq ans, tandis que Mitsubishi Chemical se concentre sur des grades à teneur en eau inférieure à 10 ppm qui commandent des prix premium dans les cellules à anode en silicium. Les perturbateurs chinois s'intègrent en amont dans le LiPF₆ pour capter les marges des additifs, et Merck KGaA exploite son savoir-faire en purification de qualité semi-conducteur pour lancer du carbonate d'éthylène de très haute pureté pour les hybrides à état solide. L'intensité concurrentielle évolue du volume de commodité vers des accords de co-développement qui intègrent les fournisseurs de solvants dans les cycles de conception des cellules, augmentant les coûts de changement pour les équipementiers et cimentant les relations existantes au sein du marché des solvants pour électrolytes de batteries lithium-ion.
Leaders du secteur des solvants pour électrolytes de batteries lithium-ion
-
Shenzhen Capchem Technology Co. Ltd (CAPCHEM)
-
Guangzhou Tinci Materials Technology Co., Ltd.
-
Shandong Shida Shenghua Chemical Group Co. Ltd
-
Dongwha Electrolyte
-
Mitsubishi Chemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des solvants d'électrolyte pour batteries lithium-ion Entreprises couvertes dans ce rapport
- BASF SE
- Connect Chemicals
- Dongwha Electrolyte
- Huntsman International LLC
- Kindun Chemical Co., Limited
- Lixing Chemical
- Lotte Chemical
- Merck KGaA
- Mitsubishi Chemical Corporation
- OUCC
- Sankyo Chemical Co. Ltd
- Shandong Shida Shenghua Chemical Group Co. Ltd
- Shenzhen Capchem Technology Co. Ltd (CAPCHEM)
- UBE Corporation
- Zhengzhou Meiya Chemical Products Co. Ltd
Lire l’analyse des entreprises de solvant d'électrolyte pour batteries lithium-ion
Développements industriels récents dans Marché des solvants d'électrolyte pour batteries lithium-ion
- Février 2025 : UBE C1 Chemical America, filiale de UBE Corporation, construit une usine en Louisiane pour produire du carbonate de diméthyle (DMC) et du carbonate d'éthyle méthyle (EMC). L'usine produira 100 000 tonnes de DMC et 40 000 tonnes d'EMC annuellement. Elle devrait être achevée en juillet 2026 et démarrer ses opérations en novembre. Cela stimulera l'offre de solvants clés pour le marché des solvants pour électrolytes de batteries lithium-ion.
- Décembre 2024 : Jiangsu Sailboat Petrochemical (Sailboat) a commencé à exploiter une nouvelle usine de carbonate à Lianyungang, dans la province du Jiangsu, en Chine. L'usine utilise la technologie d'Asahi Kasei pour produire du carbonate d'éthylène (EC) et du carbonate de diméthyle (DMC) de haute pureté à partir de dioxyde de carbone (CO2). Ce sont des solvants clés pour les électrolytes de batteries lithium-ion, stimulant le marché des solvants pour électrolytes de batteries lithium-ion.
Portée du rapport mondial sur le marché des solvants pour électrolytes de batteries lithium-ion
Les électrolytes sont des composants essentiels d'un dispositif de stockage d'énergie électrochimique. Ils sont généralement composés d'un solvant ou d'un mélange de solvants et d'un sel ou d'un mélange de sels, qui fournissent l'environnement approprié pour la conduction ionique.
Le rapport sur le marché des solvants pour électrolytes de batteries lithium-ion est segmenté par type de solvant, application et géographie. Par type de solvant, le marché est segmenté en carbonate d'éthylène, carbonate de diéthyle, carbonate de diméthyle, carbonate d'éthyle méthyle, carbonate de propylène et autres types de solvants. Par application, le marché est segmenté en alimentations de secours/UPS, téléphones mobiles, ordinateurs portables et autres biens électroniques grand public couramment utilisés, mobilité électrique/véhicules électriques, systèmes de stockage d'énergie et autres applications. Le rapport couvre également la taille et les prévisions du marché des solvants pour électrolytes de batteries lithium-ion dans 18 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base du chiffre d'affaires (USD).
Aperçu de la segmentation
| Carbonate d'éthylène (EC) |
| Carbonate de diéthyle (DEC) |
| Carbonate de diméthyle (DMC) |
| Carbonate d'éthyle méthyle (EMC) |
| Carbonate de propylène (PC) |
| Autres types de solvants |
| Alimentations de secours/UPS |
| Téléphones mobiles, ordinateurs portables et autres biens électroniques grand public couramment utilisés |
| Mobilité électrique/Véhicules électriques |
| Systèmes de stockage d'énergie |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de solvant | Carbonate d'éthylène (EC) | |
| Carbonate de diéthyle (DEC) | ||
| Carbonate de diméthyle (DMC) | ||
| Carbonate d'éthyle méthyle (EMC) | ||
| Carbonate de propylène (PC) | ||
| Autres types de solvants | ||
| Par application | Alimentations de secours/UPS | |
| Téléphones mobiles, ordinateurs portables et autres biens électroniques grand public couramment utilisés | ||
| Mobilité électrique/Véhicules électriques | ||
| Systèmes de stockage d'énergie | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle sera la demande mondiale en solvants pour électrolytes d'ici 2031 ?
Les prévisions indiquent que le marché des solvants pour électrolytes de batteries lithium-ion atteindra 7,48 milliards USD d'ici 2031 à un TCAC de 25,23 % à partir de 2,43 milliards USD en 2026.
Quel type de solvant connaît la croissance la plus rapide ?
Le carbonate de diméthyle mène la croissance, progressant à un TCAC de 29,29 % et représentant plus de la moitié du volume de 2025.
Pourquoi les systèmes de stockage d'énergie sont-ils importants pour les fournisseurs de solvants ?
Les batteries à l'échelle des services publics utilisent des chimies LFP qui nécessitent 15 à 20 % de solvant en plus par kWh, générant un TCAC de 29,16 % dans cette application.
Quelles réglementations affectent le plus la localisation des solvants en Europe ?
Le règlement européen sur les batteries et la loi sur les matières premières critiques exigent un traitement régional et la divulgation de l'empreinte carbone, orientant les investissements vers les usines européennes.
Comment l'adoption des anodes riches en silicium influence-t-elle les spécifications des solvants ?
Les anodes en silicium nécessitent des mélanges carbonatés à très faible teneur en eau, incitant les producteurs à installer des lignes de tamis moléculaires ou d'échange d'ions de haute pureté.