
Taille et parts du marché du mobilier en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
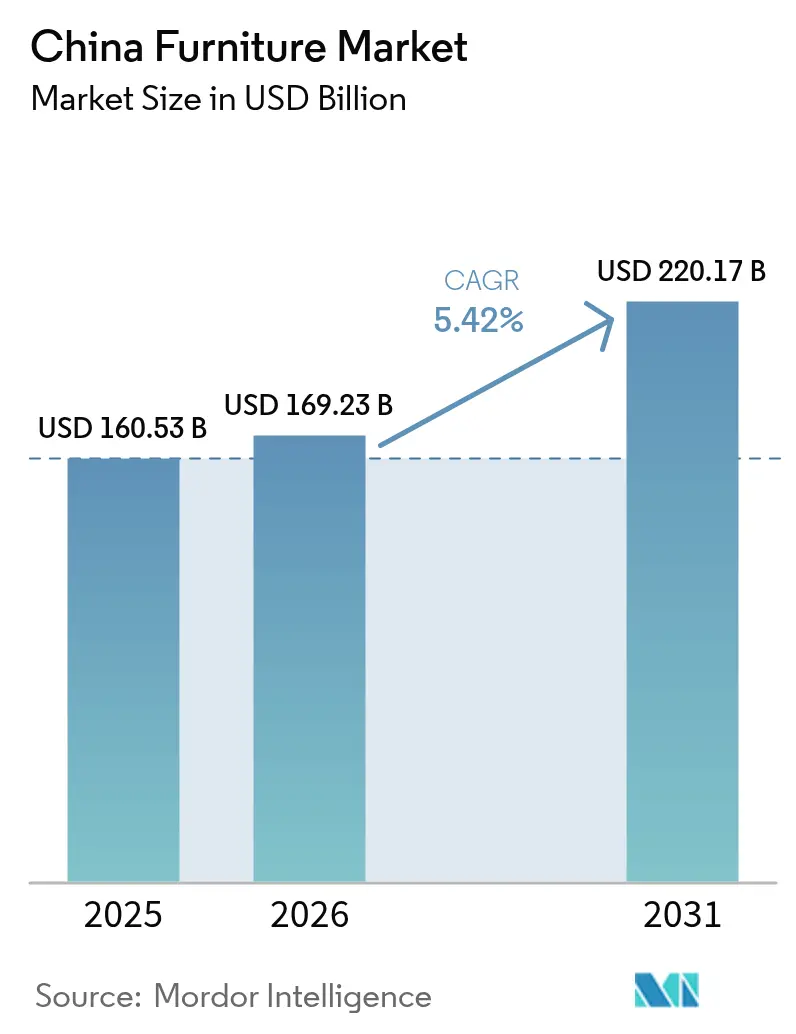
| Taille du marché de l'année de base (2025) | 160.53 Milliards de dollars |
| Taille du Marché (2026) | 169.23 Milliards de dollars |
| Taille du Marché (2031) | 220.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.42 % |
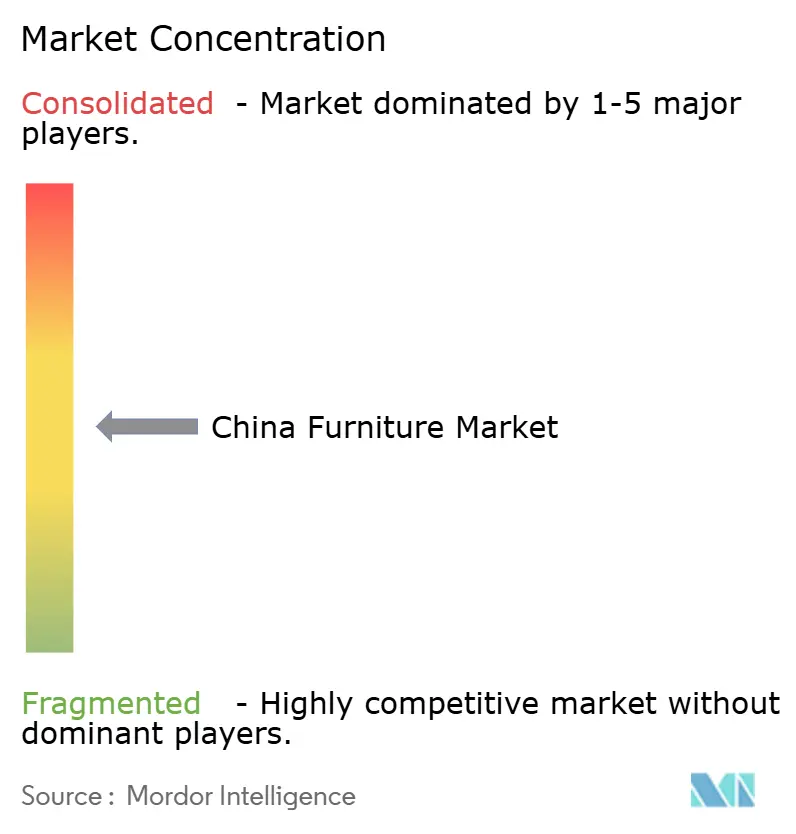
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du mobilier en Chine par Mordor Intelligence
La taille du marché du mobilier en Chine était évaluée à 160,53 milliards USD en 2025 et devrait croître de 169,23 milliards USD en 2026 pour atteindre 220,17 milliards USD d'ici 2031, à un TCAC de 5,42 % durant la période de prévision (2026-2031). La migration de la population vers les villes de rang inférieur, les gains soutenus du revenu disponible et l'adoption rapide du commerce de détail omnicanal orientent les gains de revenus sur le marché du mobilier en Chine. Les tendances de la demande restent déséquilibrées sur le plan régional : les provinces côtières orientales représentent toujours le plus grand bassin de revenus, tandis que les groupes urbains de rang 2 et rang 3 génèrent les ventes incrémentielles les plus rapides à mesure que les livraisons de logements et les aménagements commerciaux s'accélèrent. Le mobilier résidentiel continue de dominer les dépenses, tandis que le mobilier de bureau bénéficie d'une vague de rénovation portée par les exigences de conception liées au travail hybride. Du côté de l'offre, les fabricants orientés à l'exportation redirigent leurs capacités vers le marché intérieur, accroissant la concurrence sur les prix et accélérant l'innovation produit. Les subventions gouvernementales à la reprise et le rebond marqué du tourisme intérieur atténuent l'impact négatif du ralentissement immobilier, maintenant le marché du mobilier en Chine sur une trajectoire de croissance résiliente jusqu'en 2030 [1]Fonds monétaire international, "République populaire de Chine : Rapport des services du FMI pour les consultations au titre de l'Article IV 2025," imf.org.
Principaux enseignements du rapport
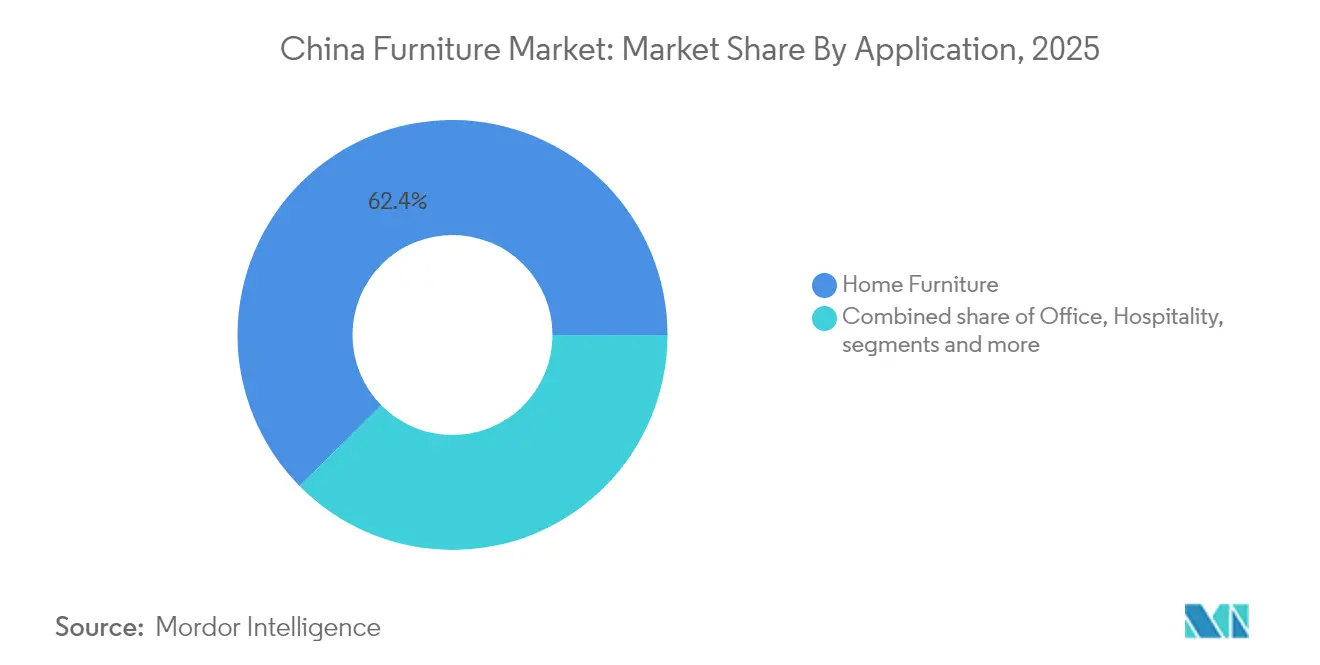
- Par application, le mobilier résidentiel a dominé avec 62,40 % de la part de marché du mobilier en Chine en 2025, tandis que le mobilier de bureau devrait afficher le TCAC le plus élevé de 6,01 % jusqu'en 2031.
- Par matériau, le bois a conservé 56,60 % de la part des revenus du marché du mobilier en Chine en 2025 ; les polymères et plastiques devraient progresser à un TCAC de 5,07 % jusqu'en 2031.
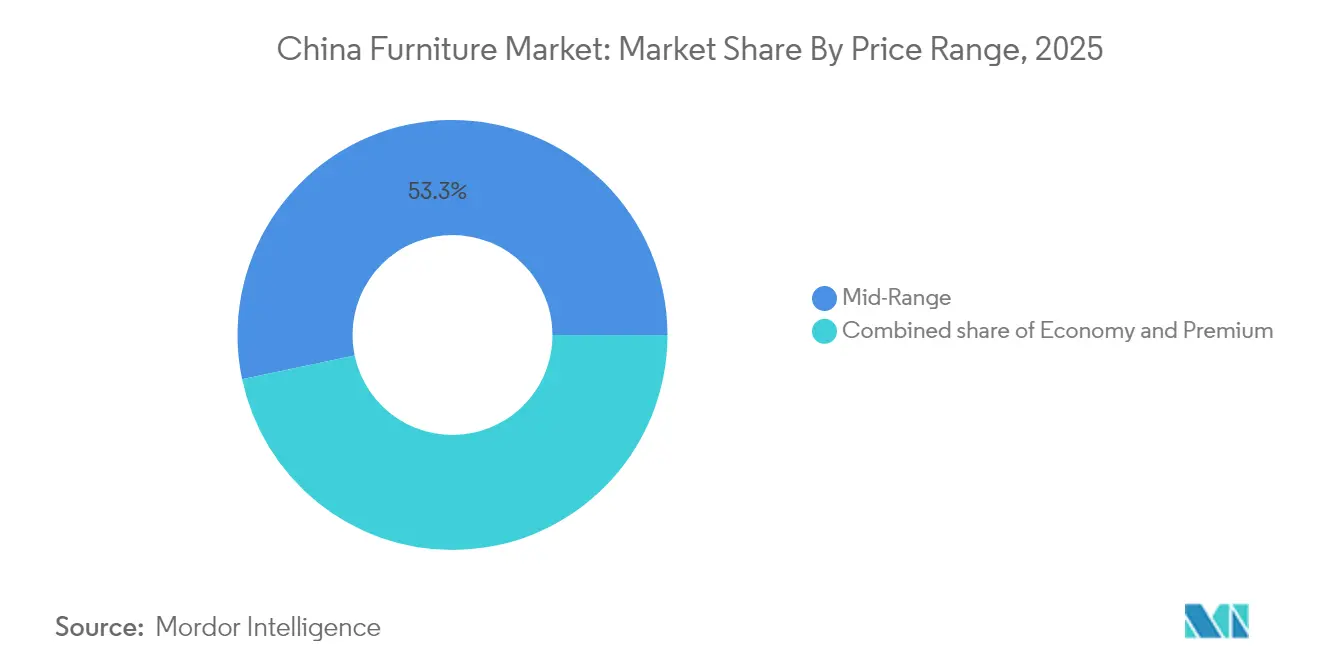
- Par gamme de prix, les produits milieu de gamme ont représenté 53,30 % de la taille du marché du mobilier en Chine en 2025 ; le segment premium devrait croître à un TCAC de 6,18 % entre 2026 et 2031.
- Par canal de distribution, le segment B2C/vente au détail a capturé 74,20 % de la part des revenus du marché du mobilier en Chine en 2025, le même canal progressant à un TCAC de 5,69 % jusqu'en 2031.
- Par géographie, la Chine de l'Est a maintenu la plus grande part des revenus du marché du mobilier en Chine, soit 37,60 %, en 2025, tandis que la Chine du Sud-Ouest devrait croître à un TCAC de 6,02 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du mobilier en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Urbanisation rapide dans les villes de rang 2 et 3 | +1.2% | À l'échelle nationale ; plus forte à Chengdu, Hangzhou, Wuhan | Moyen terme (2 à 4 ans) |
| Essor du commerce électronique et du commerce de détail omnicanal | +0.9% | Pénétration la plus élevée en Chine de l'Est | Court terme (≤ 2 ans) |
| Expansion des projets commerciaux et hôteliers | +0.7% | Pôles touristiques et métropoles côtières | Moyen terme (2 à 4 ans) |
| Cycle de rénovation des bureaux dans les grandes métropoles | +0.6% | Pékin, Shanghai, Guangzhou, Shenzhen | Court terme (≤ 2 ans) |
| Fabricants orientés à l'exportation se reconvertissant vers la demande intérieure | +0.4% | Guangdong, Zhejiang, Jiangsu | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide dans les villes de rang 2 et rang 3
La résidence urbaine a atteint 66,2 % en 2024, en hausse de 0,9 point d'une année sur l'autre. Chengdu et Wuhan ont ensemble accueilli 2 millions de nouveaux résidents au cours de l'année [2]Bureau national des statistiques de Chine, "Bulletin statistique du développement économique et social national 2024," stats.gov.cn. Les programmes de regroupement urbain soutenus par le gouvernement continuent d'orienter les capitaux d'infrastructure vers les centres urbains intérieurs, stimulant les livraisons de nouveaux logements et les achats de mobilier. Les acheteurs locaux à Chengdu, Wuhan et dans d'autres pôles de croissance manifestent une préférence plus marquée pour des pièces orientées vers le design tout en restant fonctionnelles, incitant les fournisseurs à étendre les salles d'exposition et les réseaux de distribution du dernier kilomètre au-delà du couloir côtier traditionnel. Les fabricants qui diversifient leurs gammes de produits pour les espaces de vie plus petits obtiennent des taux d'attachement plus élevés pour les unités modulaires et les agencements optimisés pour le rangement, renforçant les gains de volume sur le marché du mobilier en Chine.
Essor du commerce électronique et du commerce de détail omnicanal
Le Ministère du Commerce a comptabilisé 1,02 billion CNY de ventes en ligne en 2024 pour les produits liés à l'habitat — y compris les meubles — en hausse de 15,4 % en glissement annuel [3]Bureau national des statistiques de Chine, "Bulletin statistique du développement économique et social national 2024," stats.gov.cn. Les parcours de découverte à dominante numérique dominent désormais la phase initiale de recherche de meubles, et les parcours d'achat mixtes « clic vers magasin » compriment le cycle d'achat. Les principales plateformes déploient la visualisation en réalité augmentée, ce qui améliore le taux de conversion et réduit les taux de retour. Les grands réseaux de magasins proposent des showrooms urbains plus petits, des consignes de retrait et une livraison le jour même pour fidéliser les clients. Ces évolutions réduisent les barrières géographiques, élargissant le marché du meuble en Chine et intensifiant les pressions concurrentielles sur la conception des produits et l'agilité logistique.
Expansion des projets commerciaux et hôteliers
Le tourisme intérieur a retrouvé en 2024 un volume de voyages proche de celui d'avant la pandémie, entraînant des ouvertures de chambres records par les chaînes hôtelières nationales. Des cycles de remplacement de trois à cinq ans plus courts pour le mobilier hôtelier par rapport aux cycles résidentiels soutiennent un flux de demande fiable pour les meubles de rangement personnalisés, les sièges de hall et les équipements extérieurs. Les fournisseurs qui associent des services de conception et de construction à une capacité de fabrication flexible captent une part disproportionnée des projets à forte marge sur le marché du mobilier en Chine.
Fabricants orientés à l'exportation se reconvertissant vers la demande intérieure
La hausse des tarifs douaniers sur les principaux marchés étrangers a redirigé les capacités vers le marché intérieur. Les usines du Guangdong et du Zhejiang affinent l'esthétique des produits pour les goûts locaux, tirant parti de chaînes d'approvisionnement matures pour comprimer les délais. Cette production axée sur le marché intérieur introduit des styles d'inspiration mondiale à des prix compétitifs, intensifiant la pression sur les marges tout en enrichissant la variété et la profondeur du marché du mobilier en Chine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Ralentissement du secteur immobilier | -1.3% | Le plus prononcé dans les villes de rang 1 | Moyen terme (2 à 4 ans) |
| Réseau de distribution fragmenté et loyers élevés | -0.7% | Villes de rang 1 et rang 2 | Court terme (≤ 2 ans) |
| Restrictions à l'importation de bois entraînant une hausse des coûts | -0.5% | Guangdong, Zhejiang, Jiangsu | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Ralentissement du secteur immobilier freinant les dépenses résidentielles neuves
La persistance de la faiblesse des mises en chantier résidentielles dans les centres urbains premium compromet la demande de programmes complets d'ameublement résidentiel. Les consommateurs retardent les achats importants, accroissant l'intensité promotionnelle sur le marché du mobilier en Chine. Toutefois, les dépenses de rénovation compensent partiellement ce recul, les propriétaires procédant à la réfection de leurs appartements existants, faisant évoluer la composition des produits vers des solutions multifonctionnelles et économes en espace.
Réseau de distribution fragmenté et loyers élevés dans les centres commerciaux comprimant les marges
Les chaînes traditionnelles font face à des hausses de loyers qui dépassent la croissance des ventes en magasin, notamment dans les centres commerciaux à fort trafic. De nombreux opérateurs adoptent des formats en étoile combinant des galeries phares avec des unités satellites compactes plus proches des quartiers résidentiels. La complexité logistique qui en résulte augmente les coûts d'exploitation, poussant les petits distributeurs vers des fusions ou des alliances stratégiques pour rester viables au sein du marché du meuble en Chine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : leadership résidentiel et dynamisme du mobilier de bureau
Le mobilier résidentiel représentait 62,40 % de la taille du marché du mobilier en Chine en 2025 et continue de bénéficier de l'accent culturel mis sur le confort et l'esthétique domestiques. La croissance de la demande s'oriente toutefois vers des unités modulaires évolutives adaptées aux appartements compacts dans les villes denses. Les lits et les canapés restent des références en volume, mais les meubles de cuisine et les systèmes de rangement enregistrent une croissance plus rapide à mesure que les ménages optimisent l'espace existant dans un contexte de rotation immobilière plus lente.
Le mobilier de bureau, qui bénéficie d'une perspective de TCAC de 6,01 %, est porté par les réaménagements d'espaces post-pandémiques, avec des bureaux intelligents, des espaces collaboratifs et des sièges ergonomiques garnissant les carnets de commandes. Cette évolution réduit l'écart historique entre les catégories résidentielle et commerciale, ajoutant de la diversité aux flux de revenus sur le marché du mobilier en Chine.


Par matériau : prédominance du bois et essor du plastique et des polymères
Le bois détenait 56,60 % de la part de marché du mobilier en Chine en 2025, soutenu par la perception des consommateurs en matière de durabilité et de caractère premium. Les tensions dans la chaîne d'approvisionnement incitent à un recours accru aux plantations certifiées et aux placages de bois mélangés pour stabiliser les coûts.
Parallèlement, les plastiques et polymères affichent le TCAC le plus rapide de 5,07 % grâce à des innovations améliorant la résistance aux rayures, la profondeur des couleurs et la recyclabilité. Les constructions hybrides combinant des structures en bois avec des accents en polymère créent de nouvelles offres à prix intermédiaire, élargissant l'attrait auprès de larges segments de consommateurs sur le marché du mobilier en Chine.
Par gamme de prix : milieu de gamme dominant, accélération du premium
Les gammes milieu de gamme ont généré 53,30 % de la taille du marché du mobilier en Chine en 2025, conciliant aspirations design et rapport qualité-prix.
Le TCAC de 6,18 % du segment premium est ancré dans les ménages aisés de Pékin, Shanghai et Shenzhen qui recherchent un style différencié et un prestige de marque. Les marques nationales s'associent à des designers européens pour rehausser leurs catalogues, tandis que l'intégration dans la maison connectée renforce la valeur perçue. Les gammes économiques défendent leurs parts dans les villes de l'intérieur, bien que la hausse des salaires et des coûts des matières premières comprime les marges, poussant les fabricants vers l'automatisation et une distribution allégée sur le marché du mobilier en Chine.
Par canal de distribution : domination du B2C et intégration numérique
Le canal B2C a capté 74,20 % de la part des revenus en 2025, grâce aux chaînes spécialisées, aux grandes surfaces d'ameublement et aux marques en vente directe aux consommateurs. Le trafic numérique influence plus des deux tiers des parcours d'achat, et les détaillants intègrent la visualisation en réalité augmentée ainsi que le retrait le jour même pour fusionner la découverte en ligne avec la réassurance en showroom.
Les ventes B2B par projets représentent le quart restant, soutenues par la rénovation d'hôtels, de bureaux et d'établissements institutionnels. L'excellence logistique et le service après-vente demeurent des facteurs déterminants pour protéger la fidélité au sein du marché du meuble en Chine.
Analyse géographique
La Chine de l'Est a maintenu la plus grande part des revenus du marché du mobilier en Chine, soit 37,60 %, en 2025. Les provinces orientales — Guangdong, Zhejiang, Jiangsu — conservent la part prépondérante de la consommation et de la production au sein du marché du mobilier en Chine, soutenues par des réseaux de distribution denses, des usines prêtes à l'export et des revenus des ménages plus élevés. Les villes de rang 1 affichent une demande premium élevée, mais les flux de population plus lents modèrent la croissance par rapport aux pôles urbains plus petits.
Les régions du centre et de l'ouest émergent comme des points d'éclair pour l'expansion, car les dépenses d'infrastructure gouvernementales abaissent les barrières logistiques. Des pôles urbains tels que Chengdu-Chongqing enregistrent une croissance à deux chiffres des revenus du mobilier, alimentée par la hausse du taux de propriété et les projets hôteliers liés au tourisme. Les fabricants allouent de nouvelles capacités dans les terres intérieures pour capter les économies sur les coûts de main-d'œuvre, renforçant l'autosuffisance régionale sur le marché du mobilier en Chine.
Des préférences esthétiques distinctes persistent — les motifs en bois massif foncé dominant les styles du Nord, tandis que les consommateurs du Sud gravitent vers des teintes plus claires et des silhouettes contemporaines. Les détaillants adaptent leurs assortiments par ville, soutenus par des analyses qui associent les tendances démographiques aux signaux de design, enrichissant la localisation à travers le marché du mobilier en Chine.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et les composants (bois et panneaux dérivés, métaux, polymères, mousses, tissus, revêtements, quincaillerie et mécanismes tels que les moteurs de mouvement). Elle se poursuit ensuite par le traitement des panneaux, la découpe CNC, la tapisserie, la finition et l'assemblage final au sein des principaux pôles de fabrication. La production est concentrée dans des pôles établis, notamment Foshan pour le mobilier rembourré, Haining pour les tissus et Chengdu pour les produits en bois massif, qui fournissent à la fois des références standardisées et des ensembles personnalisés pour l'ensemble du domicile.
En aval, la mise sur le marché se répartit entre le commerce de détail B2C (chaînes spécialisées, grandes surfaces spécialisées dans la maison et formats online-to-offline) et les canaux B2B ou de projet couvrant les bureaux, l'hôtellerie et les aménagements du secteur public. Dans les ventes de projet, les services de conception, de mesure, de livraison et d'installation sont regroupés. La pression sur les marges a également poussé les principaux fabricants vers une automatisation accrue et une fabrication intelligente, tandis que la conformité des panneaux et finitions à usage intérieur (y compris les spécifications à émissions réduites) et des délais souvent cités à environ 15-25 jours dans les principaux pôles renforcent l'importance de la qualification des fournisseurs, de la planification des stocks et de la capacité de livraison du dernier kilomètre pour assurer le passage à l'échelle.
Paysage concurrentiel
Paysage concurrentiel
Kuka Home, Suofeiya Home Collection et Oppein Home Group exploitent des chaînes d'approvisionnement verticalement intégrées pour comprimer les cycles de production et défendre les espaces en rayon. IKEA continue de localiser les dimensions des produits et les schémas de couleurs pour s'adapter aux appartements chinois, fidélisant sa clientèle malgré une concurrence locale croissante.
Les cycles d'investissement stratégique mettent l'accent sur l'automatisation des usines, les jumeaux numériques et la logistique intégrée pour contrecarrer l'inflation des salaires. Les spécialistes de l'exportation, sous pression tarifaire à l'étranger, accélèrent les lancements de marques domestiques présentant des esthétiques d'inspiration mondiale à des prix compétitifs, encombrant les rayons du milieu de gamme sur le marché du mobilier en Chine.
Les challengers d'origine numérique contournent la vente en gros traditionnelle, s'appuyant sur des configurateurs pilotés par les données et des micro-usines régionales pour une livraison en trois semaines de pièces fabriquées sur commande. Les acteurs traditionnels répondent par un financement omnicanal, un service d'assemblage haut de gamme et des garanties prolongées, soulignant le service comme un point clé de différenciation sur le marché du mobilier en Chine.
Leaders de l'industrie du mobilier en Chine
-
Kuka Home
-
Suofeiya Home Collection
-
Oppein Home Group
-
Red Star Macalline Group
-
IKEA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les matériaux conformes aux normes environnementales et les produits d'intérieur à faibles émissions créent des lacunes identifiables dans les gammes de mobilier à base de bois et hybrides, alors que les exigences nationales obligatoires se renforcent autour des émissions des panneaux artificiels à usage intérieur. Avec le déploiement de la norme GB 18580-2025 (niveau E0, limite d'émission de formaldéhyde <=0,050 mg/m3), la demande se déplace vers les panneaux certifiés, les revêtements et adhésifs conformes, et un approvisionnement traçable, encourageant les fabricants et détaillants à moderniser leurs assortiments et à utiliser la conformité comme levier de premiumisation dans les catégories intermédiaires et haut de gamme.
La digitalisation et la personnalisation de l'ensemble du domicile se distinguent également comme des domaines d'opportunité liés à la conversion omnicanale et à des cycles de conception à livraison plus rapides. La décision d'Oppein Home Group de déployer une suite d'outils de conception IA propriétaire améliorée reliant les flux de vente, de conception et de production témoigne d'un investissement continu dans l'automatisation des flux de travail pour le mobilier personnalisé, ce qui favorise des délais plus courts et une meilleure précision des commandes pour une demande portée par la rénovation. Les partenariats de canaux constituent un autre levier de croissance, notamment avec Suofeiya et Red Star Macalline Group coordonnant des programmes d'expansion de réseau de magasins au sein de grands écosystèmes de centres commerciaux pour étendre leur portée au-delà des noyaux côtiers vers les agglomérations de niveau 2 et 3.
Développements récents du secteur
- Juillet 2026 : IKEA a annoncé le lancement mondial à venir en août 2026 de KOMPISHANG, une collection positionnée autour de la vie urbaine mobile. L'annonce renouvelle son assortiment grand public avec des concepts optimisant l'espace, destinés aux petits appartements et à la mobilité locative dans les grandes villes chinoises.
- Juin 2026 : Oppein Home Group a lancé une suite d'outils de conception IA propriétaire améliorée intégrant les flux de vente, de conception et de production pour le mobilier domestique personnalisé. Cette mise à jour renforce le débit de la personnalisation de l'ensemble du domicile et améliore la coordination entre la conception en amont et l'exécution en usine dans un contexte de demande porté par la rénovation.
- Avril 2026 : Suofeiya Home Collection et Red Star Macalline Group ont lancé le Star Chain Plan pour accélérer l'aménagement des magasins et le recrutement au sein des centres commerciaux Red Star Macalline. En associant une marque de personnalisation à un grand opérateur de centres commerciaux physiques, l'initiative vise une couverture de canaux plus rapide et une conversion plus cohérente pour les ensembles de mobilier haut de gamme.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Le marché du mobilier en Chine est défini comme la valeur des unités de mobilier neuf vendues sur le territoire de la Chine continentale, tant pour les usages résidentiels que non résidentiels, exprimée en USD et comptabilisée lorsqu'une unité finie est mise sur le marché via tout canal de vente.
Exclusions de périmètre : sont exclus les aménagements intérieurs fixés de manière permanente, le mobilier intégré qui n'est pas vendu comme une unité, et les services de location de mobilier extérieur.
Aperçu de la segmentation
-
Par application
-
Mobilier résidentiel
- Chaises
- Tables (tables d'appoint, tables basses, coiffeuses, etc.)
- Lits
- Armoires
- Canapés
- Tables de salle à manger / ensembles de salle à manger
- Armoires de cuisine
- Autres mobiliers résidentiels (mobilier de salle de bain, mobilier d'extérieur, etc.)
-
Mobilier de bureau
- Chaises
- Tables
- Armoires de rangement
- Bureaux
- Canapés et autres sièges rembourrés
- Autres mobiliers de bureau
- Mobilier hôtelier
- Mobilier éducatif
- Mobilier de santé
- Autres applications (espaces publics, centres commerciaux, bureaux gouvernementaux, etc.)
-
Mobilier résidentiel
-
Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
-
Par gamme de prix
- Économique
- Milieu de gamme
- Premium
-
Par canal de distribution
-
B2C/Vente au détail
- Grandes surfaces de bricolage et d'ameublement
- Magasins spécialisés en mobilier
- En ligne
- Autres canaux de distribution
- B2B/Projet
-
B2C/Vente au détail
-
Par géographie
- Chine de l'Est
- Chine du Centre-Sud
- Chine du Nord
- Chine du Sud-Ouest
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande et des flux commerciaux qui expliquent l'évolution des dépenses de mobilier d'une année à l'autre en Chine. Nous utilisons des données publiques telles que les publications du Bureau national des statistiques de Chine, les statistiques d'importation et d'exportation des douanes chinoises, UN Comtrade et ITC Trade Map, qui nous aident à comprendre l'orientation des catégories ainsi que les signaux de prix et de volume.
Pour ancrer le dimensionnement, nous examinons également des sources telles que les mises à jour des associations sectorielles, les rapports annuels et présentations aux investisseurs des sociétés cotées, et la couverture de presse économique reconnue portant sur les ajouts de capacité, les tendances du commerce de détail et les évolutions de marges. Lorsqu'elles sont disponibles, les bases de données de brevets sont consultées pour comprendre les évolutions des caractéristiques produits susceptibles d'affecter la tarification et les cycles de remplacement. Un abonnement payant axé sur les registres d'importation et d'exportation au niveau des expéditions est utilisé de manière sélective pour valider le mix et les valeurs unitaires des principales catégories de mobilier. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce que les sources documentaires ne peuvent pas entièrement démontrer, notamment le mix des canaux, l'évolution des prix et le comportement de la demande résidentielle et contractuelle selon les différents niveaux de villes. Nous échangeons avec des participants issus de la fabrication, de la distribution et des grandes institutions acheteuses pour valider les hypothèses, et nous testons également les chiffres provisoires avec des experts familiers de l'est, du centre et de l'ouest de la Chine afin de ne pas passer à côté des différences régionales.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Niveau supérieur : 37 % | Cadres dirigeants : 18 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 22 % |
| Acteurs plus petits : 19 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Pour le dimensionnement du marché, la construction centrale repose sur une approche descendante où la valeur des ventes nationales de mobilier est reconstituée à partir de signaux de production nationale, des balances d'importation et d'exportation, et d'indicateurs de dépenses reflétant la demande de remplacement et la nouvelle demande. Le total est ensuite soumis à des tests de cohérence via des vérifications ascendantes sélectives, où des prix de vente moyens échantillonnés sont multipliés par des volumes indicatifs pour quelques catégories fortement échangées et comparés avec des vérifications de canaux.
Les intrants clés utilisés dans le modèle comprennent les achèvements de logements et l'activité de rénovation, les cycles d'aménagement de l'immobilier commercial, les valeurs unitaires d'importation et d'exportation par catégorie de mobilier, l'orientation des coûts des matières premières qui influence souvent la tarification (panneaux de bois, métaux, polymères), et les évolutions de canaux entre le commerce de détail physique et le commerce électronique. Lorsque la vision ascendante présente des lacunes, nous maintenons des estimations prudentes en utilisant des fourchettes issues des entretiens et en alignant le résidu sur la cohérence commerciale et de production.
La prévision est réalisée à l'aide d'une analyse de scénarios appuyée par une régression multivariée, où les moteurs de la demande tels que le logement et la rénovation, l'activité des bureaux et de l'hôtellerie, et l'évolution réelle des prix sont modulés dans des limites réalistes. La trajectoire finale n'est ajustée qu'après que les retours d'entretiens confirment si les hypothèses relatives à la progression des prix et au mix de catégories restent réalistes pour les prochaines années.
Validation des données et cycle de mise à jour
La validation se fait en triangulant les totaux modélisés avec des signaux indépendants, tels que les balances commerciales du mobilier, l'orientation de la production manufacturière et les tendances de prix rapportées, puis en vérifiant les écarts d'une année à l'autre qui ne correspondent pas au récit plus large de la demande. Lorsqu'un écart est constaté, nous revérifions les séries d'intrants, examinons le calendrier de conversion des devises et recontactons certains interviewés si le changement semble structurel.
Avant validation finale, le travail est examiné en plusieurs étapes afin que les hypothèses et calculs clés soient retestés par un autre analyste. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées si des événements significatifs susceptibles d'affecter la demande ou la tarification se produisent. Avant livraison, une dernière vérification est effectuée pour garantir que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché chinois du mobilier selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le mobilier en Chine peuvent différer même lorsqu'elles semblent couvrir le même sujet, car les produits comptabilisés, la base de tarification, et même le point de vente dans la chaîne de valeur ne sont pas toujours alignés. Les différences proviennent également de l'année de référence utilisée, du calendrier de conversion des devises, et du fait que les estimations soient ou non actualisées lorsque les signaux commerciaux et immobiliers évoluent.
Les écarts les plus importants viennent généralement du fait que l'estimation comptabilise le mobilier aux prix départ usine ou à la valeur de détail, que les éléments encastrés et les aménagements intérieurs soient inclus, et de la manière dont les importations et exportations sont traitées dans le calcul de la consommation. Certaines sources présentent également un chiffre de consommation unique sans montrer les vérifications utilisées pour maintenir la cohérence des valeurs commerciales, de l'orientation de la production et des prix moyens entre les catégories.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 169,23 milliards USD (2026) | |
| Éditeur sectoriel A | 176,97 milliards USD (2024) | Utilise une année de référence différente et n'indique pas clairement si les valeurs sont au niveau détail ou fabricant, ce qui peut gonfler les totaux si les marges de détail et les taxes sont implicitement incluses. |
| Maison de recherche commerciale B | 101,00 milliards USD (2025) | Reflète souvent une vision de la consommation étroitement liée à la comptabilité de production et de commerce, ce qui peut sous-estimer le marché si les effets du mobilier contractuel et de la tarification par canal ne sont pas entièrement saisis dans la couche des dépenses. |
Pris ensemble, l'écart s'explique principalement par le choix du point de prix et ce qui est considéré comme des unités de mobilier par rapport aux travaux d'aménagement intérieur fixes, ce qui maintient la traçabilité des étapes de dimensionnement en utilisant la tarification départ usine et en excluant les aménagements permanents, un choix appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du mobilier en Chine ?
La taille du marché du mobilier en Chine est de 169,23 milliards USD en 2026, avec une valeur projetée de 220,17 milliards USD d'ici 2031.
Quel segment d'application se développe le plus rapidement ?
Le mobilier de bureau affiche la croissance la plus élevée, avec un TCAC de 6,01 % pour 2026-2031, en raison des cycles de rénovation et des agencements liés au travail hybride.
Quelle est l'importance du commerce électronique dans les ventes de mobilier en Chine ?
La découverte en ligne oriente désormais la plupart des parcours d'achat, et les stratégies omnicanales intégrant les salles d'exposition aux outils de visualisation numérique sont essentielles pour la croissance.
Quels matériaux gagnent en popularité au-delà du bois ?
Les polymères techniques et les matériaux composites enregistrent les gains les plus rapides, les fabricants cherchant à stabiliser les coûts et à obtenir des avantages en matière de durabilité.
Comment les politiques commerciales mondiales influencent-elles le marché du mobilier en Chine ?
La hausse des tarifs douaniers à l'étranger a incité les usines orientées à l'exportation à se concentrer sur les consommateurs nationaux, intensifiant la concurrence et enrichissant la diversité des produits.
Quelles régions en Chine offrent le plus fort potentiel de croissance ?
Les pôles urbains du centre et de l'ouest, tels que Chengdu-Chongqing, se développent rapidement, soutenus par les investissements en infrastructure et la hausse du taux de propriété.
Dernière mise à jour de la page le:



