
Taille et Part du Marché des Gaines Introducteurs de Cathéter
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.54 Milliards de dollars |
| Taille du Marché (2032) | 2.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Gaines Introducteurs de Cathéter par Mordor Intelligence
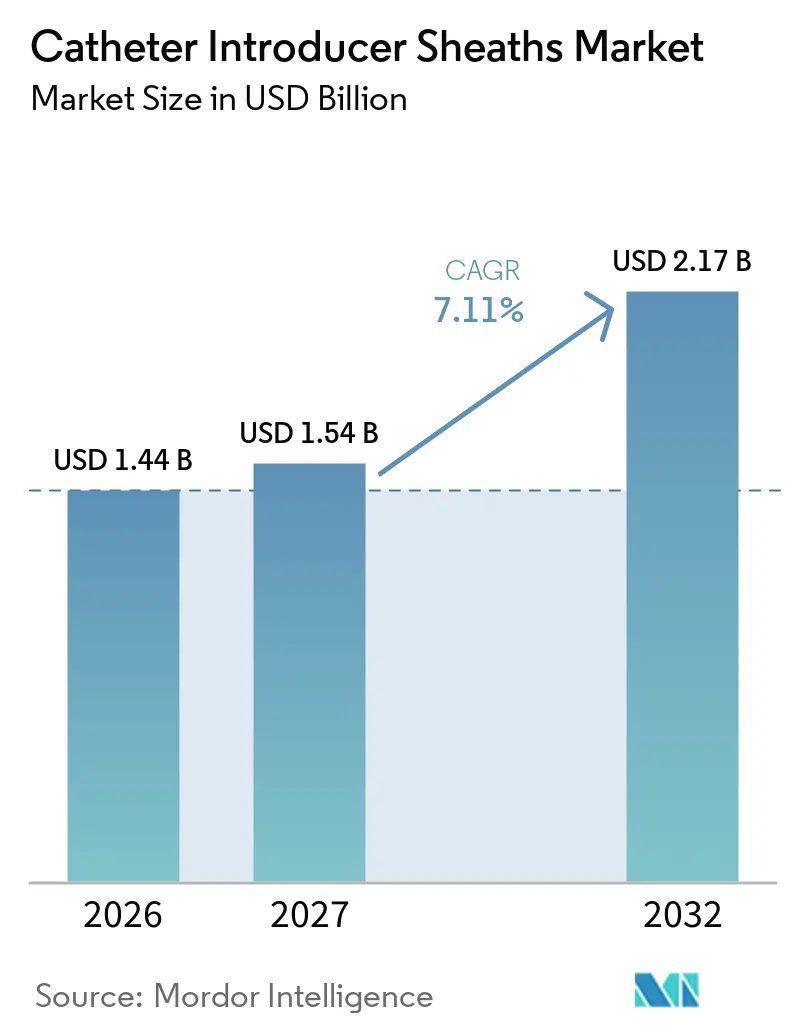
La taille du marché des gaines introducteurs de cathéters devrait passer de 1,44 milliard USD en 2026 à 1,54 milliard USD en 2027 et devrait atteindre 2,17 milliards USD d'ici 2032 à un CAGR de 7,11 % sur la période 2027-2032.
Cette expansion reflète une croissance soutenue des procédures cardiovasculaires et neurovasculaires percutanées, la migration continue vers l'accès radial et une innovation constante dans les matériaux à base de Pebax et à élution médicamenteuse. La demande reflète également le fardeau croissant des maladies cardiovasculaires à l'échelle mondiale, qui a causé 19,8 millions de décès en 2022. Les hôpitaux, les centres de chirurgie ambulatoire et les cliniques spécialisées standardisent des gaines hydrophiles à profil plus fin qui limitent les traumatismes artériels, tandis que les fabricants accélèrent le développement de kits intégrés gaine-cathéter pour améliorer l'efficacité procédurale. L'intensité concurrentielle reste modérée, les cinq premières entreprises contrôlant 55 % des revenus, laissant de la place aux fournisseurs régionaux agiles pour remporter des contrats d'achats groupés.
Principaux Enseignements du Rapport
- Par type de produit, les gaines hydrophiles ont dominé avec 61,53 % de la part du marché des gaines introducteurs de cathéters en 2026 ; les homologues non hydrophiles devraient se développer à un CAGR plus lent de 10,32 % jusqu'en 2032.
- Par matériau, le polyuréthane représentait 41,52 % de la taille du marché des gaines introducteurs de cathéters en 2026, tandis que le Pebax progresse à un CAGR de 10,78 % jusqu'en 2032.
- Par revêtement, les couches hydrophiles couvraient 81,63 % de la demande en 2026, tandis que les revêtements à élution médicamenteuse affichent le CAGR le plus rapide à 11,74 % sur la période de prévision.
- Par application, la cardiologie interventionnelle dominait avec 53,75 % du volume en 2026 ; les procédures neurovasculaires soutiennent la croissance avec un CAGR de 10,52 %.
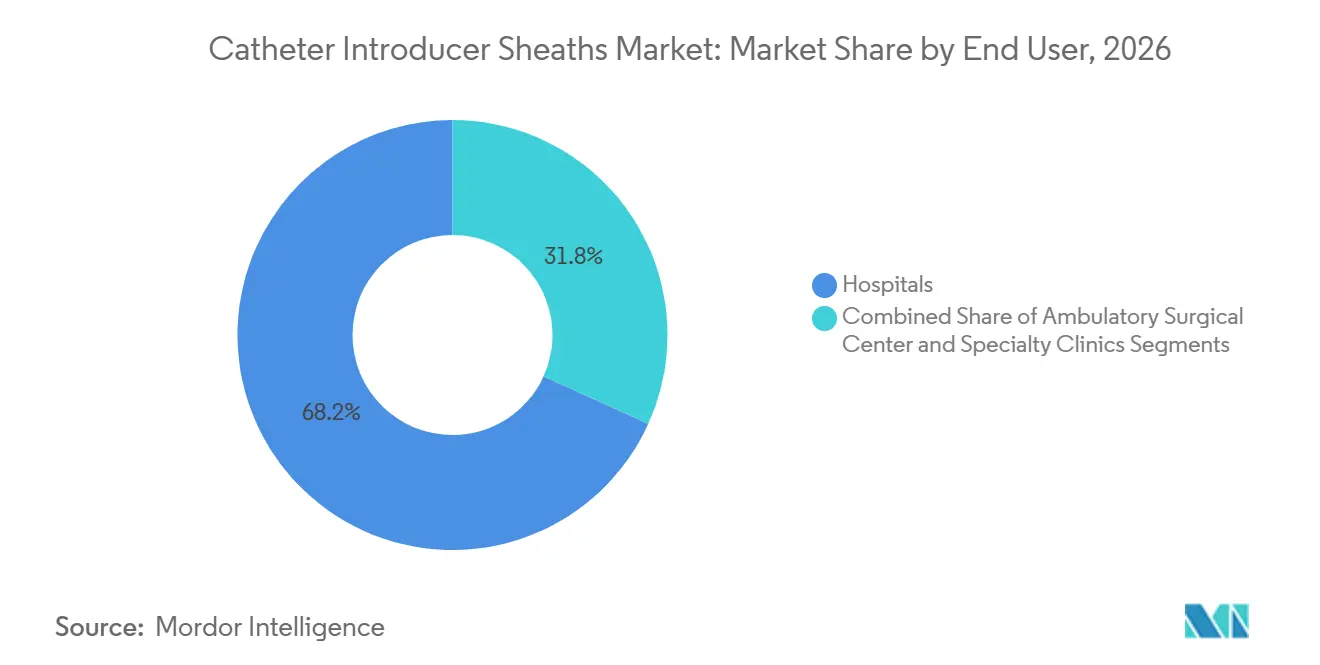
- Par utilisateur final, les hôpitaux ont capté 68,22 % des revenus en 2026, et les centres de chirurgie ambulatoire progressent à un CAGR de 9,46 % en raison du transfert des actes de moindre complexité vers les établissements ambulatoires.
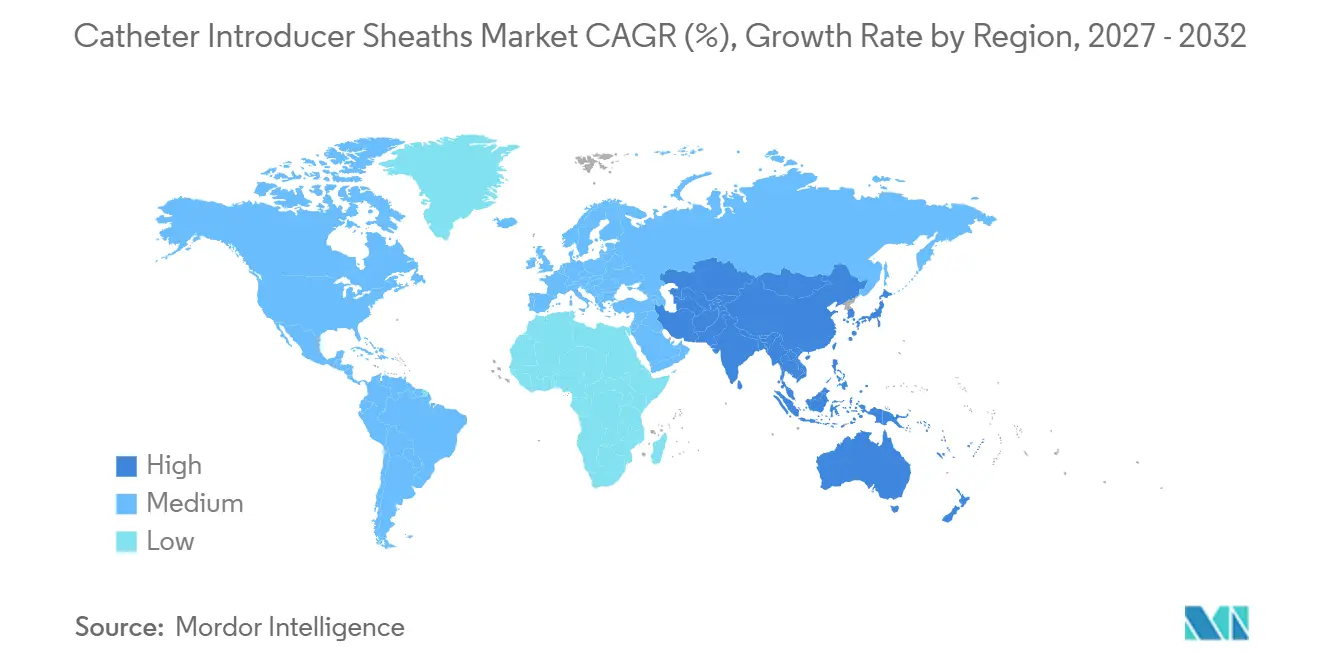
- Par zone géographique, l'Amérique du Nord détenait 41,43 % de la taille du marché des gaines introducteurs de cathéters en 2026, tandis que l'Asie-Pacifique s'accélère à un CAGR de 9,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Prévalence Croissante des Maladies Cardiovasculaires | +1.8% | Mondial, particulièrement aigu en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption Croissante des Procédures Minimalement Invasives | +1.5% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2-4 ans) |
| Avancées Technologiques dans les Matériaux et Revêtements des Gaines | +1.3% | Amérique du Nord, Europe, marchés APAC avancés | Moyen terme (2-4 ans) |
| Transition vers l'Accès Radial dans les Soins Neuro-Interventionnels | +1.2% | Amérique du Nord, Europe, centres APAC urbains | Court terme (≤ 2 ans) |
| Intégration de Capteurs Embarqués pour le Retour de Position | +0.9% | Amérique du Nord, certains marchés européens | Moyen terme (2-4 ans) |
| Préférence des Hôpitaux pour les Kits Gaine-Cathéter | +0.7% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante des Maladies Cardiovasculaires
Les troubles cardiovasculaires occupent toujours la première place des causes de mortalité mondiale et génèrent la majorité des interventions par cathéter.[1] Le vieillissement des populations dans les régions les plus riches et l'augmentation de l'hypertension et du diabète dans les économies émergentes élargissent les bassins de procédures. Les États-Unis ont enregistré à eux seuls 695 000 décès cardiaques en 2021, ce qui a conduit à des mises à jour des recommandations cliniques préconisant l'accès radial en première intention pour les interventions coronariennes percutanées. Chaque procédure vasculaire nécessite au moins une gaine, de sorte que la croissance des volumes soutient directement le marché des gaines introducteurs de cathéter. Les recommandations 2025 de l'American College of Cardiology accélèrent davantage l'adoption de conceptions plus petites et hydrophiles adaptées à l'anatomie radiale.[2] La conformité mondiale à la norme ISO 10555-1 maintient des standards cohérents de performance de base et de biocompatibilité.
Adoption Croissante des Procédures Minimalement Invasives
Les stratégies minimalement invasives ont supplanté la chirurgie ouverte dans la plupart des cas coronariens et périphériques, car des délais de récupération plus courts et des taux de complications plus faibles convainquent les payeurs et les cliniciens.[3] L'accès radial aux États-Unis est passé de 20 % des interventions coronariennes percutanées en 2013 à 58 % en 2022, stimulant la demande de gaines à paroi mince. La Glidesheath Slender de Terumo, avec sa paroi de 0,025 pouce et son revêtement hydrophile, illustre comment les avancées de conception permettent d'obtenir les performances d'un cathéter 6 French dans un diamètre extérieur de 5 French. Les recommandations sur les maladies artérielles périphériques publiées en 2024 préconisent une approche endovasculaire en première intention, élargissant l'utilisation au-delà des salles de coronarographie. Les données Medicare confirment cette dynamique : les cas d'angioplastie périphérique ambulatoire ont augmenté de 12 % d'une année sur l'autre en 2024.
Avancées Technologiques dans les Matériaux et Revêtements des Gaines
La science des matériaux redéfinit les performances quotidiennes. Le Pebax associe des blocs polyéther et polyamide pour offrir un module de flexion 30 % inférieur à celui du polyuréthane sans sacrifier la résistance à la traction, conférant une résistance supérieure au vrillage. Les tests en laboratoire de Cook Medical ont enregistré une force d'insertion 40 % plus faible pour son dispositif Flexor Check-Flo à base de Pebax. Les revêtements hydrophiles qui réduisent les coefficients de frottement en dessous de 0,05 couvrent 81,63 % des unités vendues en 2025, tandis que les couches à élution médicamenteuse liées à l'héparine émergent pour réduire les événements thrombotiques de 35 % dans les recherches précliniques. Les films antimicrobiens incorporant de l'argent ou de la chlorhexidine contribuent à maîtriser les infections coûteuses liées aux dispositifs, estimées à 46 000 USD par incident.
Transition vers l'Accès Radial dans les Soins Neuro-Interventionnels
La thrombectomie mécanique pour les accidents vasculaires cérébraux aigus, historiquement réalisée par voie fémorale, se tourne vers l'accès radial distal. Une étude publiée en 2024 dans Lancet Neurology a rapporté une réduction de 60 % des hématomes au site d'accès avec la voie radiale par rapport à la voie fémorale, tout en maintenant une parité de délai de reperfusion. Le cathéter d'accès distal CAT 5 de Penumbra a reçu l'autorisation de la FDA en 2025 et a capté 18 % des centres américains de traitement des AVC graves au cours de sa première année. Les recommandations de l'Association Américaine du Cœur classent désormais l'accès radial en classe IIa, signalant une adhésion institutionnelle. Les volumes de thrombectomie ont dépassé 100 000 cas aux États-Unis en 2024, et l'incidence des AVC est en hausse de 20 % vers 2030. La demande qui en résulte pour des gaines 5-6 French hautement manœuvrables alimente le CAGR d'application le plus rapide.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel |
|---|---|---|---|
| Risque de Complications Vasculaires et de Rappels de Produits | −0.9% | Mondial, surveillance accrue en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Délais d'Approbation Réglementaire Stricts | −0.7% | Mondial, notamment FDA et MDR européen | Moyen terme (2-4 ans) |
| Perturbations de la Chaîne d'Approvisionnement pour les Résines Pebax et PTFE | −0.6% | Mondial, production concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Concurrence des Systèmes de Cathéter Sans Gaine dans les Soins Cardiaques Structurels | −0.5% | Amérique du Nord, Europe, premiers adoptants en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risque de Complications Vasculaires et de Rappels de Produits
Les problèmes au site d'accès tels que les hématomes, les pseudo-anévrismes et les dissections artérielles surviennent dans jusqu'à 5 % des procédures et dominent les préoccupations de sécurité. La FDA a enregistré 12 rappels de classe II de gaines introducteurs entre 2024 et 2025, citant le délaminage du revêtement, les fuites de valve et les fractures de tige. Merit Medical a rappelé 14 000 unités Prelude Sync en mars 2024 après des signalements de séparation de gaine. Teleflex a suivi avec un rappel Arrow Radial en septembre 2024 pour des défauts d'adhérence du revêtement hydrophile. Outre les coûts directs — souvent de 5 à 10 millions USD par incident — les rappels érodent la confiance des cliniciens et poussent les hôpitaux à se concentrer sur les fournisseurs ayant des antécédents de surveillance irréprochables.
Délais d'Approbation Réglementaire Stricts
Les gaines introducteurs sont des dispositifs de classe II aux États-Unis nécessitant une autorisation 510(k), avec un délai médian d'examen de 147 jours en 2024, qui peut dépasser 12 mois lorsque des revêtements innovants entrent en jeu. Le Règlement européen sur les dispositifs médicaux a ajouté 6 à 12 mois supplémentaires par rapport à l'ancien cadre directif, et les contraintes de capacité des organismes notifiés ajoutent de l'incertitude. Le Japon exige souvent des données cliniques locales qui prolongent les délais à 24 mois, et bien que la NMPA chinoise ait approuvé 47 dispositifs cardiovasculaires en 2024, les essais domestiques restent obligatoires pour les entrants de première classe. Ces délais prolongés pèsent davantage sur les petits innovateurs et font pencher la balance des parts en faveur des acteurs établis disposant d'équipes réglementaires expérimentées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
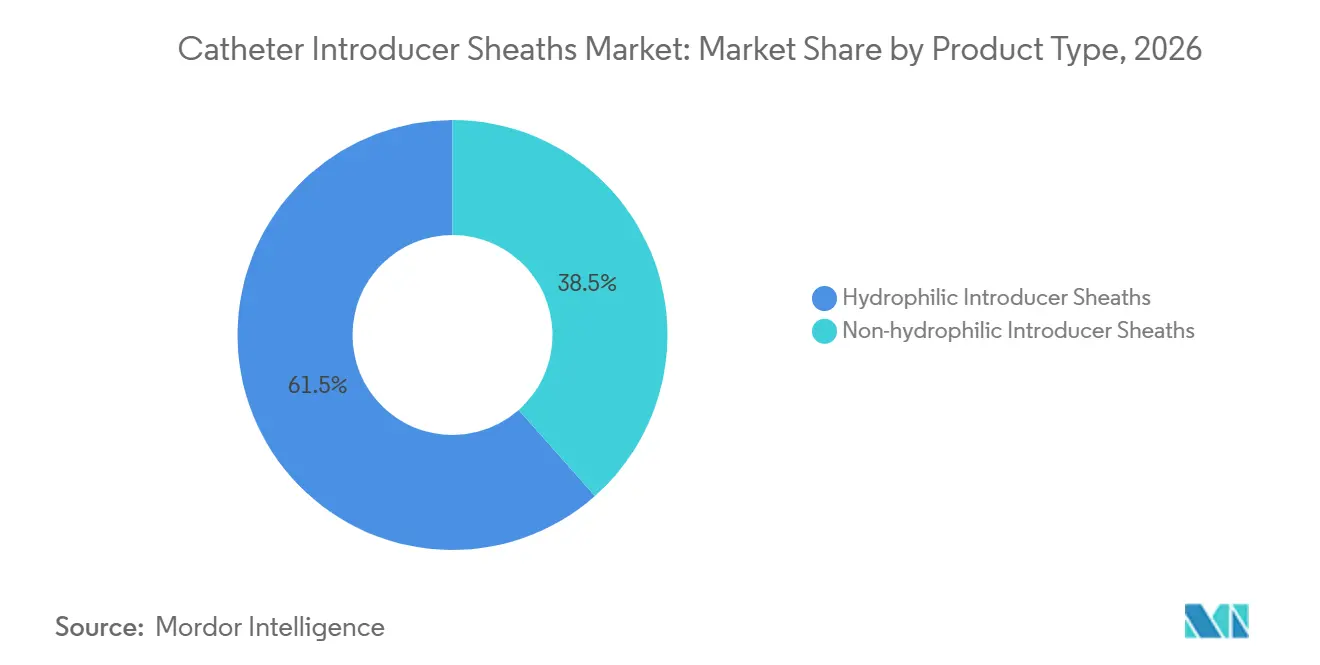
La Dominance des Gaines Hydrophiles Reflète les Gains d'Efficacité ProcéduraleLes dispositifs hydrophiles ont capté 61,53 % des revenus de 2026, détenant la plus grande part du marché des gaines introducteurs de cathéters grâce à des revêtements lubrifiants qui réduisent la force d'insertion et diminuent le spasme de l'artère radiale. La Glidesheath Slender de Terumo a réduit les taux d'occlusion de 25 % par rapport aux alternatives non revêtues dans un essai multicentrique de 2024. Le sous-segment hydrophile devrait afficher un CAGR de 10,32 %, surpassant les gammes non hydrophiles à mesure que les cas radiaux augmentent. Les gaines non hydrophiles servent encore les procédures fémorales et les marchés à contraintes budgétaires, mais progressent plus lentement à environ 7 % de croissance.
Les profils à paroi mince et à faible friction des cathéters réduisent également les temps de procédure et améliorent le confort des patients. En conséquence, les hôpitaux cherchant une rotation fluide des salles optent de plus en plus pour des kits hydrophiles. Les données opérationnelles indiquent des économies moyennes de préparation de 8 minutes par cas, renforçant les gains de demande. Les gaines non hydrophiles restent toutefois pertinentes là où des vaisseaux plus larges tolèrent une friction légèrement plus élevée ou dans des environnements d'approvisionnement à faible budget qui privilégient un prix unitaire inférieur.
Par Matériau :
L'Ascendance du Pebax Portée par la Résistance au VrillageLe polyuréthane détenait 41,52 % des revenus de 2026 en raison de sa chaîne d'approvisionnement bien établie et de son avantage tarifaire. Pourtant, le Pebax progresse le plus rapidement, affichant un CAGR de 10,78 % à mesure que les cliniciens apprécient son module de flexion inférieur de 30 % et ses courbes de passage en courbure supérieures. Cook Medical a constaté que les dispositifs en Pebax réduisaient de moitié la force d'insertion par rapport au polyuréthane lors de tests en laboratoire. Le PTFE maintient une part de 28 % grâce à sa surface à faible friction, mais souffre de fragilité dans les configurations radiales de petit diamètre.
L'adoption du Pebax s'accélère chaque fois qu'une anatomie tortueuse complexe exige des outils d'accès flexibles mais solides, positionnant ce matériau comme un concurrent à long terme de la domination du polyuréthane. Les contraintes d'approvisionnement, telles que les interruptions de PTFE menées par Chemours en 2024, motivent également la diversification vers le Pebax. Cette tendance améliore les marges brutes des fournisseurs, car les produits en Pebax commandent souvent des prix premium malgré la baisse des coûts de résine à mesure que la production s'intensifie.
Par Revêtement :
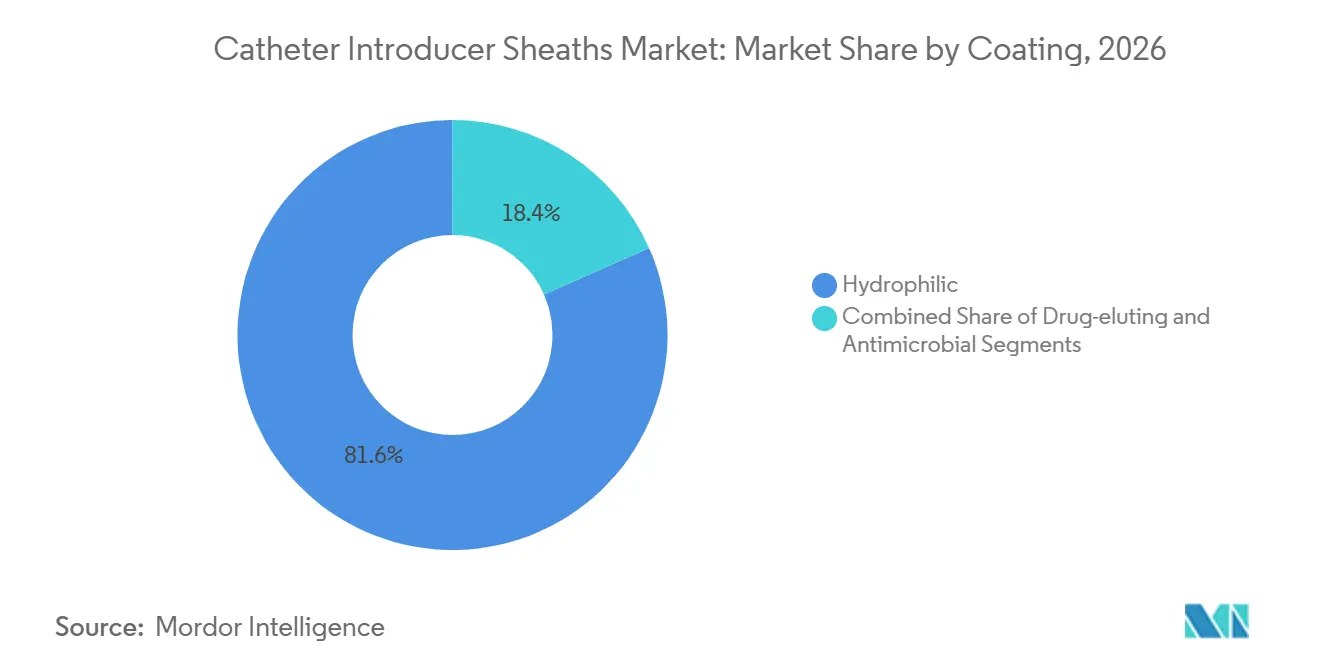
Les Formulations à Élution Médicamenteuse Ciblent les Événements ThrombotiquesLes couches hydrophiles dominent (81,63 % en 2026) en raison de leur utilisation centrée sur la voie radiale, mais les revêtements à élution médicamenteuse progressent à un CAGR de 11,74 % à mesure que les hôpitaux cherchent à supprimer la thrombose au site d'accès sans anticoagulants systémiques. Les gaines à liaison héparine ont réduit la thrombose de 35 % dans des évaluations précliniques. Les revêtements antimicrobiens occupent 7 % du mix et progressent à près de deux chiffres, portés par les budgets de contrôle des infections et des réductions prouvées de 50 % de la colonisation microbienne dans le produit chlorhexidine-argent de Teleflex.
Les options non revêtues perdent des parts mais conservent une place dans les protocoles fémoraux sensibles aux coûts. Les voies réglementaires pour les gaines à élution médicamenteuse comprennent la caractérisation du profil d'élution et les tests ISO 10993, prolongeant l'autorisation américaine d'environ neuf mois, mais élevant finalement les barrières à l'adoption contre les imitateurs à faible coût.

Par Application :
La Montée en Puissance du Neurovasculaire Reflète les Volumes de ThrombectomieLa cardiologie interventionnelle représentait 53,75 % de l'utilisation en 2026, ancrée par 1,2 million d'interventions coronariennes annuelles aux États-Unis, tandis que les procédures neurovasculaires sont les plus dynamiques avec un CAGR de 10,52 %. Les procédures de thrombectomie ont dépassé 100 000 cas aux États-Unis en 2024 et devraient enregistrer une croissance supplémentaire des incidents de 20 % d'ici 2030. Le cathéter CAT 5 de Penumbra, optimisé pour la voie radiale, illustre comment les évolutions neurovasculaires stimulent la demande de gaines 5–6 French résistantes aux plis.
La chirurgie endovasculaire représentait 22 % des applications et affiche un CAGR de 8,1 %, reflétant la thérapie endovasculaire en première intention guidée par les recommandations pour la maladie artérielle périphérique. La radiologie interventionnelle, incluant l'embolisation tumorale, conserve 15 % de part et progresse de 7,5 %. Dans l'ensemble, la dynamique neurovasculaire fait évoluer les priorités de conception vers des gaines ultra-manœuvrables et élancées.
Par Utilisateur Final :
Les Centres Ambulatoires Captent les Cas de Moindre ComplexitéLes hôpitaux détiennent 68,22 % des ventes de 2026 grâce à leur monopole sur les urgences à haute acuité, mais les centres de chirurgie ambulatoire progresseront à un CAGR de 9,46 % jusqu'en 2032. Les données Medicare montrent une croissance annuelle de 12 % de l'angioplastie périphérique ambulatoire en 2024, une tendance soutenant le marché des gaines introducteurs de cathéters. Les établissements ambulatoires réduisent les frais généraux et traitent les patients rapidement, rendant les kits gaine-cathéter prépréparés attractifs.
Les cliniques spécialisées détenaient 12 % de part en 2026 et progressent de 8,3 % à mesure que les médecins ouvrent des laboratoires en cabinet. Les décisions des États en Floride, au Texas et en Californie ont élargi les procédures couvertes, permettant 18 000 interventions périphériques en 2024 contre 12 000 en 2022. Les hôpitaux restent indispensables pour les cas complexes, mais la pression concurrentielle sur les prix d'approvisionnement s'intensifie à mesure que les établissements ambulatoires atteignent une masse critique.
Analyse Géographique
Marché des Introducteurs de Cathéter en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 41,43 % des revenus de 2026, soutenue par un nombre élevé de procédures et l'adoption précoce de conceptions intégrant des capteurs. Cependant, les pressions sur les remboursements — telles qu'une réduction de 3,8 % des tarifs ambulatoires de cathétérisme diagnostique en 2025 — modèrent la croissance. Les programmes de qualité du Canada récompensent l'accès radial, faisant progresser l'adoption de 9 % en 2024. Le Mexique développe sa capacité en laboratoires de cathétérisme dans le cadre du financement de la sécurité sociale, avec l'ajout de 14 nouveaux laboratoires en 2024.
Marché des Introducteurs de Cathéter en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 9,13 %. La NMPA chinoise a homologué 47 dispositifs cardiovasculaires en 2024, et la population de plus de 60 ans du pays atteindra 400 millions d'individus d'ici 2035. Le nombre de laboratoires de cathétérisme en Inde a dépassé 1 200 établissements, grâce à la couverture Ayushman Bharat qui a ajouté 80 000 cas coronariens éligibles en 2024. Le Japon a approuvé le Glidesheath Slender de Terumo en 2024, avec une part de marché de 22 % en six mois. Les marchés matures comme la Corée du Sud et l'Australie affichent un taux d'adoption de l'accès radial supérieur à 70 %, mais enregistrent une croissance incrémentale plus faible.
Marché des Introducteurs de Cathéter en EMEA et en Amérique du Sud
En Europe, l'Allemagne, la France et le Royaume-Uni représentent ensemble 60 % de la demande continentale, mais les blocages liés au MDR ont ralenti les nouvelles introductions de produits de neuf mois en moyenne en 2024. Le système DRG allemand encourage l'accès radial grâce à une prime de remboursement de 12 %, stimulant l'adoption des dispositifs hydrophiles. Le Moyen-Orient et l'Afrique ont généré 7 % des ventes mondiales et ont enregistré une croissance de 8,5 %, portée par les investissements des États du Golfe dans les soins tertiaires, notamment l'ouverture de trois centres cardiaques aux Émirats arabes unis en 2024. L'Amérique du Sud, principalement le Brésil et l'Argentine, représentait une part moindre ; la volatilité des devises et les droits de douane freinent les importations, mais les distributeurs locaux adaptent leurs prix pour maintenir un CAGR de 7,8 %.
Paysage Concurrentiel
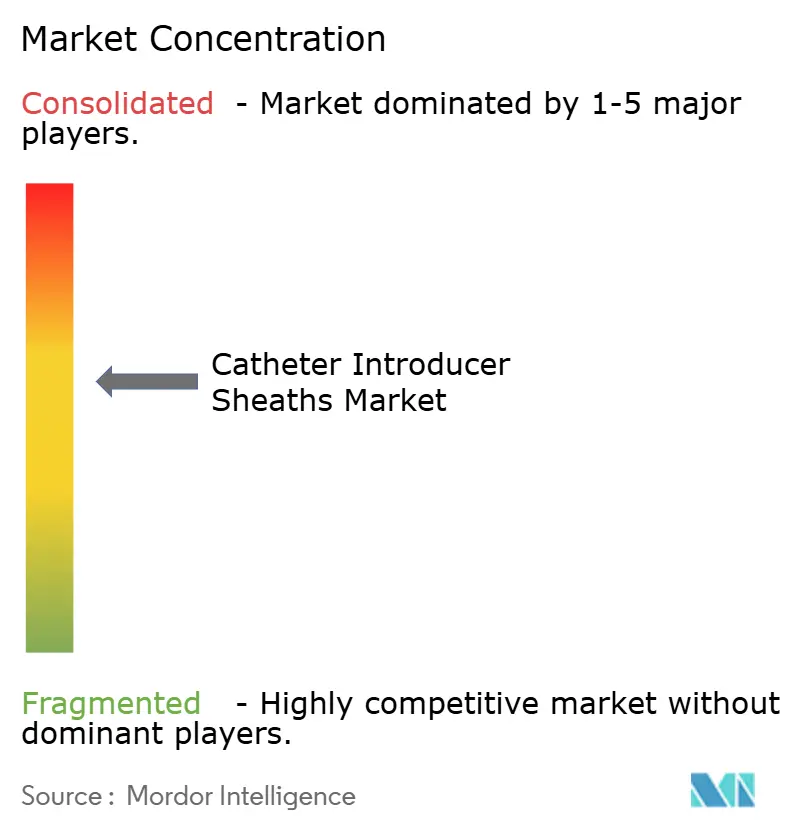
Le marché des gaines introducteurs de cathéter est modérément concentré. Les acteurs poursuivent l'innovation dans la science des matériaux, l'efficacité procédurale et les déploiements régionaux. L'acquisition d'Affera par Medtronic en 2024 signale une poussée d'intégration verticale reliant les cathéters de cartographie aux gaines adaptées. La gamme Slender Radial de Boston Scientific utilise un revêtement hydrophile bicouche testé pour une rétention de lubrification de 60 minutes.
Des hubs intégrant des capteurs qui transmettent des données de pression en temps réel aux consoles d'angiographie sont en co-développement entre Medtronic et des fournisseurs d'imagerie, faisant écho à l'écosystème Azurion de Philips. Des acteurs régionaux comme Oscor exploitent des fonctionnalités de niche, proposant une valve hémostatique rotative qui facilite les échanges répétés de cathéters sans risque d'embolie gazeuse. La réglementation favorise les acteurs établis disposant de dossiers 510(k) solides, mais le délai médian d'examen américain de 147 jours permet aux entreprises agiles d'itérer rapidement leurs conceptions et de capter les niches procédurales émergentes.
Leaders du Secteur des Gaines Introducteurs de Cathéter
-
Boston Scientific Corp.
-
Medtronic plc
-
Merit Medical Systems
-
Teleflex Inc.
-
Terumo Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Gaines Introducteurs de Cathéters Entreprises couvertes dans ce rapport
- AngioDynamics
- Applied Medical Resources
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Cook Group
- Galt Medical Corp.
- Johnson & Johnson (Cordis)
- Lepu Medical
- Medikit Co., Ltd.
- Medtronic
- Merit Medical Systems
- Nipro
- Oscor
- Penumbra
- Teleflex
- Terumo
Développements industriels récents dans Marché des Gaines Introducteurs de Cathéters
- Septembre 2025 : La gaine de guidage Pregarde de BrosMed a obtenu la certification EU MDR, élargissant la couverture des interventions périphériques.
- Août 2025 : Merit Medical a lancé commercialement l'introducteur de gaine hydrophile Prelude Wave avec la technologie de fixation SnapFix aux États-Unis.
- Avril 2025 : ASAHI INTECC a commencé à distribuer la gaine introducteur Super Sheath de Medikit dans le cadre d'un nouvel accord de partenariat.
Périmètre du Rapport Mondial sur le Marché des Gaines Introducteurs de Cathéter
Une gaine introducteur de cathéter est un tube en plastique à paroi mince inséré sur un fil-guide dans un vaisseau sanguin ou une cavité corporelle pour fournir un passage stable aux cathéters et aux dispositifs interventionnels, minimisant le traumatisme vasculaire et prévenant les saignements via une valve hémostatique.
Le rapport sur le marché des gaines introducteurs de cathéter est segmenté par type de produit, matériau, revêtement, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en hydrophile et non hydrophile. Par matériau, le marché est segmenté en polyuréthane, PTFE, Pebax et autres. Par revêtement, le marché est segmenté en hydrophile, à élution médicamenteuse et antimicrobien. Par application, le marché est segmenté en cardiologie interventionnelle, chirurgie endovasculaire, radiologie interventionnelle et neurovasculaire. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire et cliniques spécialisées. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gaines Introducteurs Hydrophiles |
| Gaines Introducteurs Non Hydrophiles |
| Polyuréthane |
| PTFE |
| Pebax |
| Autres |
| Hydrophile |
| À Élution Médicamenteuse |
| Antimicrobien |
| Cardiologie Interventionnelle |
| Chirurgie Endovasculaire |
| Radiologie Interventionnelle |
| Procédures Neurovasculaires |
| Hôpitaux |
| Centres de Chirurgie Ambulatoire |
| Cliniques Spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Gaines Introducteurs Hydrophiles | |
| Gaines Introducteurs Non Hydrophiles | ||
| Par Matériau | Polyuréthane | |
| PTFE | ||
| Pebax | ||
| Autres | ||
| Par Revêtement | Hydrophile | |
| À Élution Médicamenteuse | ||
| Antimicrobien | ||
| Par Application | Cardiologie Interventionnelle | |
| Chirurgie Endovasculaire | ||
| Radiologie Interventionnelle | ||
| Procédures Neurovasculaires | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres de Chirurgie Ambulatoire | ||
| Cliniques Spécialisées | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des gaines introducteurs de cathéter ?
Le segment est évalué à 1,54 milliard USD en 2027 et devrait atteindre 2,17 milliards USD d'ici 2032.
Quel type de gaine domine la demande mondiale ?
Les gaines introducteurs hydrophiles détiennent 61,53 % des revenus de 2026 et continuent de se développer rapidement.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 9,13 % jusqu'en 2032, portée par l'expansion des procédures en Chine et en Inde.
Quel matériau présente les meilleures perspectives de croissance ?
Les gaines à base de Pebax affichent un CAGR de 10,78 % en raison de leur résistance supérieure au vrillage et de leur flexibilité.
Quel segment d'application se développe le plus rapidement ?
Les procédures neurovasculaires, notamment la thrombectomie mécanique, progressent à un CAGR de 10,52 % jusqu'en 2032.