
カテーテルイントロデューサーシースの市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.54 十億米ドル |
| 市場規模 (2032) | 2.17 十億米ドル |
| 成長率 (2027 - 2032) | 7.11 % |
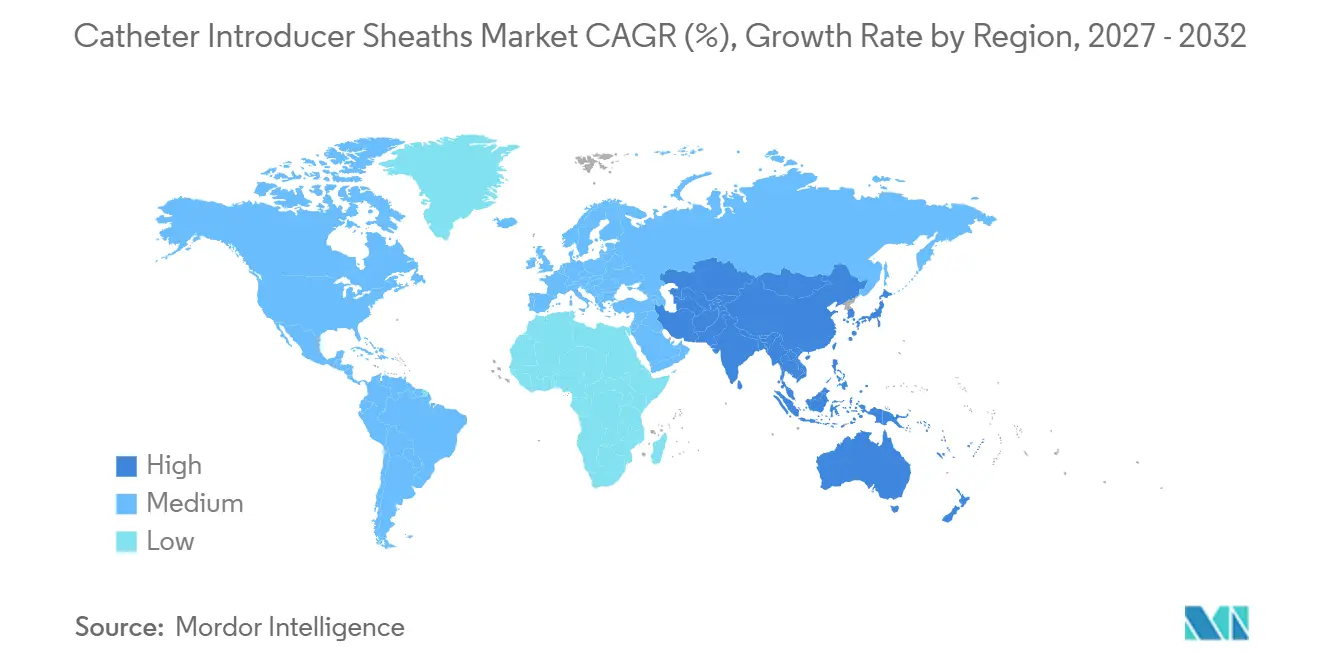
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカテーテルイントロデューサーシース市場分析
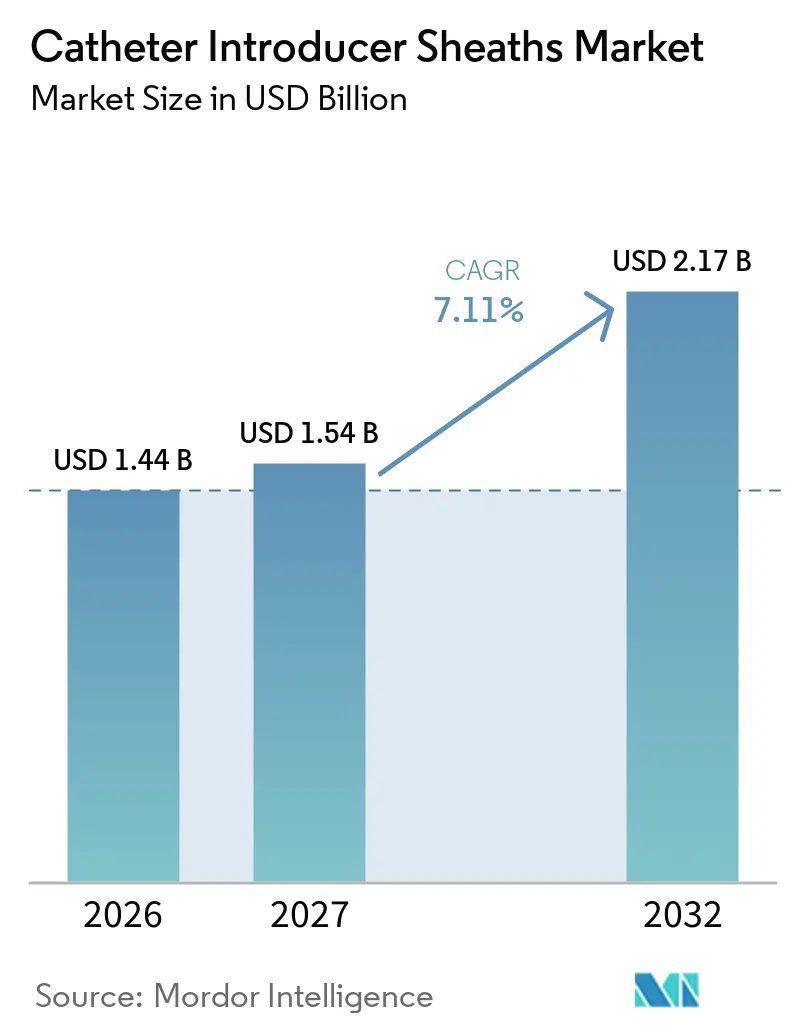
カテーテルイントロデューサーシース市場規模は、2026年の14.4億米ドルから2027年には15.4億米ドルへと成長し、2027年~2032年の7.11%のCAGRで2032年までに21.7億米ドルに達すると予測されています。
この拡大は、経皮的心血管および神経血管手術における持続的な成長、橈骨アクセスへの継続的な移行、ならびにPebaxおよび薬剤溶出ベースの設計における着実な材料革新を反映しています。需要はまた、2022年に1,980万件の死亡をもたらした世界的な心血管疾患負担の増大とも連動しています。病院、外来手術センター、専門クリニックは、動脈損傷を抑制する薄型プロファイルの親水性シースを標準化しており、メーカーは手術効率を向上させるためにシース・カテーテル統合キットの開発を加速しています。上位5社が収益の55%を占めているため競争の激しさは中程度にとどまっており、機動力のある地域サプライヤーがグループ購買契約を獲得する余地が残されています。
主要レポートのポイント
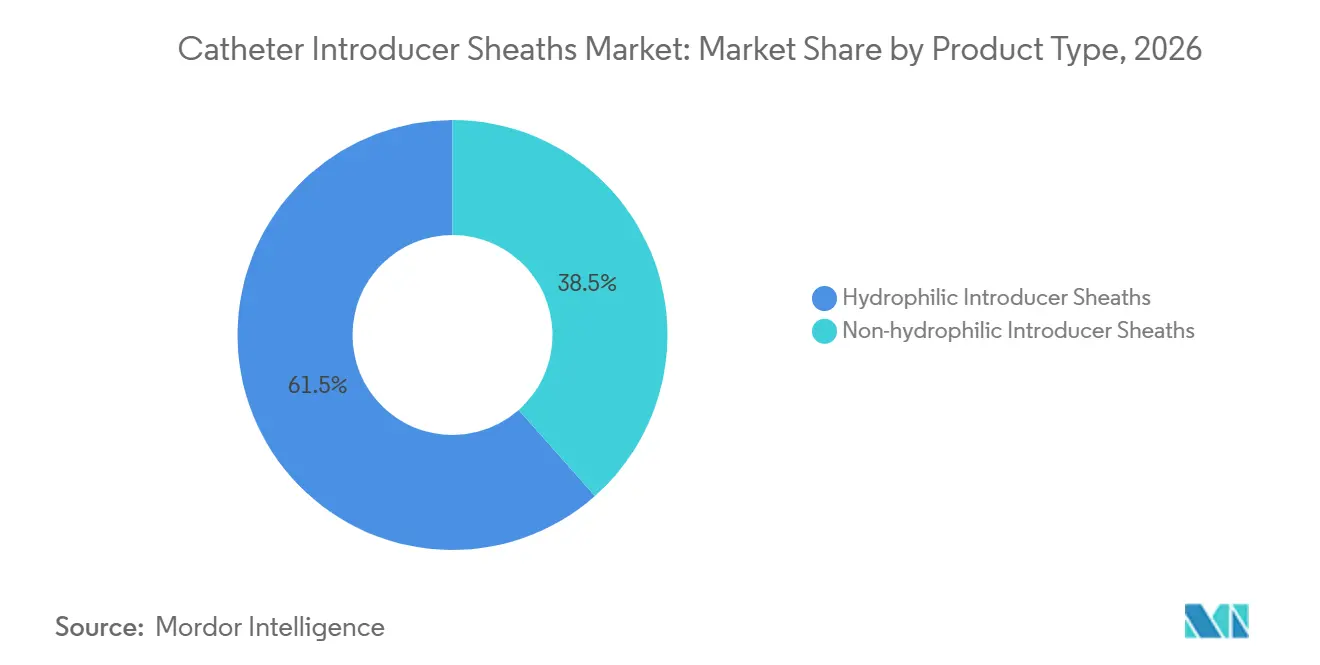
- 製品タイプ別では、親水性シースが2026年のカテーテルイントロデューサーシース市場シェアの61.53%を占めてトップとなり、非親水性製品は2032年にかけて10.32%のCAGRでより緩やかな拡大が見込まれます。
- 材料別では、ポリウレタンが2026年のカテーテルイントロデューサーシース市場規模の41.52%を占め、Pebaxは2032年にかけて10.78%のCAGRで拡大しています。
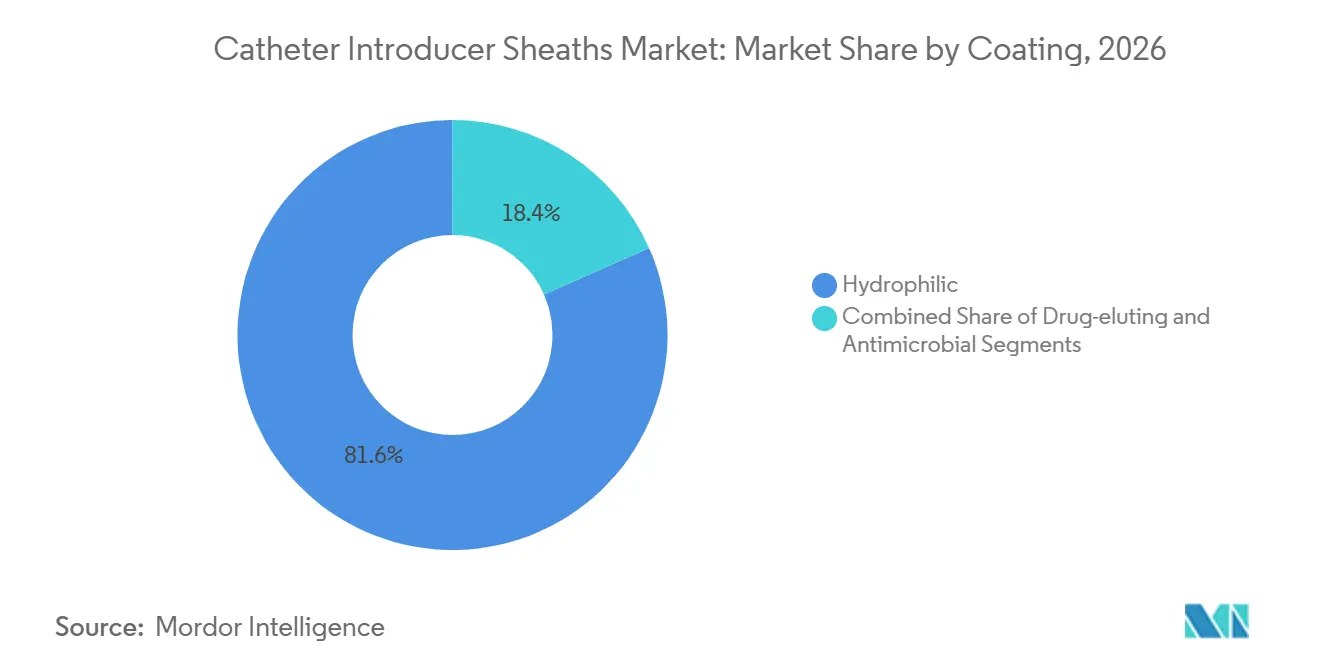
- コーティング別では、親水性層が2026年の需要の81.63%を占め、薬剤溶出コーティングが予測期間中に最速の11.74%のCAGRを記録しています。
- 用途別では、インターベンショナル心臓病学が2026年に53.75%の割合で主導し、神経血管手術が10.52%のCAGRで成長をけん引しています。
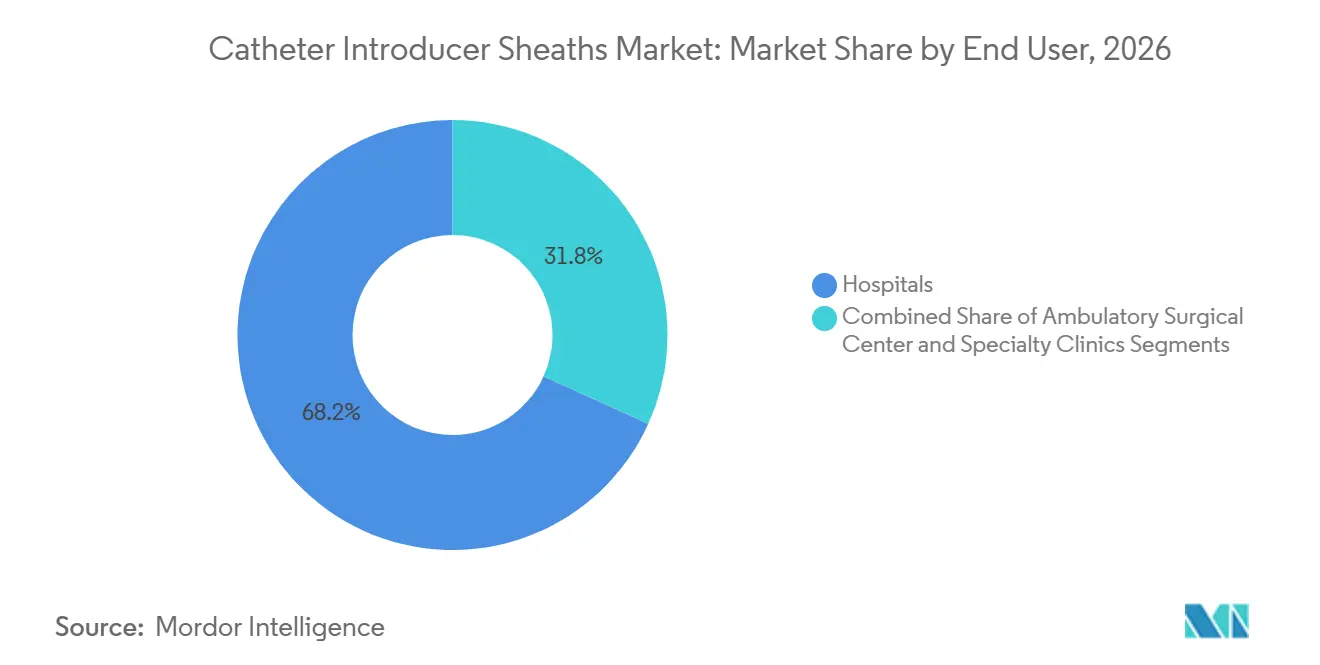
- エンドユーザー別では、病院が2026年に68.22%の収益を占め、外来手術センターは低複雑度業務の外来施設へのシフトにより9.46%のCAGRで拡大しています。
- 地域別では、北米が2026年のカテーテルイントロデューサーシース市場規模の41.43%のシェアを保有し、アジア太平洋地域は2032年にかけて9.13%のCAGRで加速しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 心血管疾患の有病率の上昇 | +1.8% | 世界的、北米・欧州・アジア太平洋地域で深刻 | 長期(4年以上) |
| 低侵襲手術の採用拡大 | +1.5% | 世界的、北米および西欧がリード | 中期(2~4年) |
| シース材料およびコーティングにおける技術的進歩 | +1.3% | 北米、欧州、先進的なアジア太平洋市場 | 中期(2~4年) |
| 神経インターベンショナルケアにおける橈骨アクセスへのシフト | +1.2% | 北米、欧州、都市部のアジア太平洋センター | 短期(2年以内) |
| 位置フィードバック用埋め込みセンサーの統合 | +0.9% | 北米、一部の欧州市場 | 中期(2~4年) |
| シース・カテーテルキットに対する病院の選好 | +0.7% | 世界的、北米および欧州での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
心血管疾患の有病率の上昇
心血管疾患は依然として世界の死亡率チャートのトップに位置し、カテーテルベースのインターベンションの大部分を生み出しています。[1] 富裕地域における高齢化人口と新興経済国における高血圧・糖尿病の増加が手術件数を拡大させています。米国だけで2021年に695,000件の心臓死が記録され、経皮的冠動脈インターベンションに対して橈骨優先アクセスを支持するガイドラインの更新が促されました。すべての血管手術には少なくとも1本のシースが必要であるため、件数の増加はカテーテルイントロデューサーシース市場を直接押し上げます。2025年の米国心臓病学会の勧告の更新により、橈骨解剖に適した小型の親水性設計の採用がさらに加速しています。[2] ISO 10555-1への世界的な準拠により、ベースラインの性能および生体適合性基準が一貫して維持されています。
低侵襲手術の採用拡大
低侵襲戦略は、回復期間の短縮と合併症率の低下が支払者と臨床医を説得し、ほとんどの冠動脈および末梢症例において開腹手術を凌駕しています。[3] 米国における経皮的冠動脈インターベンションでの橈骨アクセスは、2013年の20%から2022年には58%に上昇し、薄壁シースの需要を促進しました。Terumoのグライドシーススレンダーは、0.025インチの壁厚と親水性コートにより、5フレンチの外径を通じて6フレンチの性能を実現する設計の進歩を示しています。2024年に発表された末梢動脈疾患ガイドラインは血管内優先戦術を推奨し、冠動脈スイート以外への使用を拡大しています。メディケアのデータが勢いを裏付けており、外来末梢血管形成術の件数は2024年に前年比12%増加しました。
シース材料およびコーティングにおける技術的進歩
材料科学が日常的な性能を再形成しています。Pebaxはポリエーテルとポリアミドブロックを組み合わせ、引張強度を犠牲にすることなくポリウレタンより30%低い曲げ弾性率を実現し、優れた耐キンク性を提供します。Cook Medicalのベンチテストでは、PebaxベースのFlexor Check-Floデバイスの挿入力が40%低下したことが記録されました。摩擦係数を0.05以下に低減する親水性コーティングは2025年に販売されたユニットの81.63%をカバーし、ヘパリン結合薬剤溶出層は前臨床研究において血栓イベントを35%削減するために登場しています。銀またはクロルヘキシジンを組み込んだ抗菌フィルムは、1件あたり46,000米ドルと推定されるコストのかかるデバイス関連感染症の管理に役立ちます。
神経インターベンショナルケアにおける橈骨アクセスへのシフト
急性脳卒中に対する機械的血栓回収術は、歴史的に大腿骨アクセスが主流でしたが、遠位橈骨アプローチへの転換が進んでいます。2024年のLancet Neurology誌の研究では、再灌流までの時間の同等性を維持しながら、橈骨アクセスが大腿骨アクセスと比較してアクセス部位血腫を60%削減したことが報告されました。PenumbraのCAT 5遠位アクセスカテーテルは2025年にFDA認可を取得し、初年度に米国の包括的脳卒中センターの18%を獲得しました。米国心臓協会のガイドラインは現在、橈骨アクセスをクラスIIaと評価しており、施設的な支持を示しています。血栓回収術の件数は2024年に米国で100,000件を超え、脳卒中の発生率は2030年に向けて20%上昇する軌道にあります。これにより生じる高い追跡性を持つ5~6フレンチシースへの需要が、最速の用途CAGRを牽引しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 血管合併症およびリコールのリスク | −0.9% | 世界的、北米および欧州で厳しい監視 | 短期(2年以内) |
| 厳格な規制承認タイムライン | −0.7% | 世界的、特にFDAおよび欧州医療機器規則 | 中期(2~4年) |
| PebaxおよびPTFE樹脂のサプライチェーン混乱 | −0.6% | 世界的、生産は北米および欧州に集中 | 短期(2年以内) |
| 構造的心臓ケアにおけるシースレスカテーテルシステムとの競合 | −0.5% | 北米、欧州、早期採用のアジア太平洋地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
血管合併症およびリコールのリスク
血腫、仮性動脈瘤、動脈解離などのアクセス部位の問題は手術の最大5%で発生し、安全上の懸念を支配しています。FDAは2024年から2025年にかけてイントロデューサーシースのクラスIIリコールを12件記録し、コーティングの剥離、バルブの漏れ、シャフトの破損を指摘しました。Merit Medicalは2024年3月にシース分離の報告を受けてPrelude Syncユニット14,000本を回収しました。Teleflexは2024年9月に親水性コートの接着不良を理由にArrow Radialのリコールを実施しました。直接コスト(1件あたり500万~1,000万米ドルに及ぶことが多い)に加え、リコールは臨床医の信頼を損ない、病院が監視記録の優れたサプライヤーに集約する動きを促します。
厳格な規制承認タイムライン
イントロデューサーシースは米国クラスII医療機器であり510(k)認可が必要で、2024年の中央値審査期間は147日ですが、新規コーティングが関与する場合は12ヶ月を超えることがあります。欧州の医療機器規則は旧指令の枠組みと比較してさらに6~12ヶ月を追加しており、認証機関の能力制約が不確実性を加えています。日本では多くの場合、タイムラインを24ヶ月に延ばす国内臨床データが要求され、中国の国家薬品監督管理局が2024年に47件の心血管機器を承認した一方で、ファーストインクラスの参入者には国内試験が引き続き義務付けられています。長期化した審査プロセスは小規模な革新企業に最も重くのしかかり、経験豊富な規制チームを持つ既存企業へのシェア集中を促します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
親水性の優位性が手術効率の向上を反映親水性デバイスは2026年収益の61.53%を占め、挿入力を低減し橈骨動脈攣縮を抑制する潤滑コーティングにより、カテーテルイントロデューサーシース市場において最大のシェアを維持しています。Terumoのグライドシースシェンダーは、2024年の多施設試験において非コーティング製品と比較して閉塞率を25%低減しました。橈骨アクセス症例の増加に伴い、親水性サブセグメントは10.32%のCAGRを記録し、非親水性製品を上回る成長が見込まれます。非親水性シースは大腿動脈手術やコスト制約のある市場では引き続き使用されていますが、約7%の成長にとどまっています。
カテーテルの薄壁・摩擦低減プロファイルは手術時間の短縮と患者の快適性向上にも寄与しています。その結果、スムーズな手術室回転を求める病院では親水性キットの採用が標準化しつつあります。運用データによると、1症例あたり平均8分のセットアップ時間削減が示されており、需要の増加を後押ししています。ただし、非親水性シースは、より大きな血管でわずかに高い摩擦が許容される場合や、低単価を優先する低予算調達環境では引き続き有効です。


材料別:
耐キンク性に牽引されたPebaxの台頭ポリウレタンは確立されたサプライチェーンと価格優位性により、2026年収益の41.52%を占めました。一方、Pebaxは最も急速に拡大しており、臨床医がその曲げ弾性率30%低減および優れた耐キンク特性を評価することで10.78%のCAGRを達成しています。Cook Medicalのベンチ試験では、Pebaxデバイスがポリウレタンと比較して挿入力を半減させることが確認されました。PTFEは低摩擦表面により28%のシェアを維持していますが、小径橈骨アクセス設定では脆性が課題となっています。
複雑な蛇行解剖学的構造において柔軟か強固なアクセスツールが求められる場合にPebaxの採用が加速しており、同材料はポリウレタン優位への長期的な挑戦者として位置づけられています。2024年のChemours主導によるPTFE供給不足などのサプライ制約も、Pebaxへの多様化を促進しています。この傾向は、生産規模拡大に伴う樹脂コスト低下にもかかわらずPebax製品がプレミアム価格を維持することが多いため、サプライヤーの粗利益率改善にも寄与しています。
コーティング別:
薬剤溶出製剤が血栓イベントを標的親水性層は橈骨中心の使用により2026年に81.63%を占めて主導していますが、病院が全身性抗凝固薬を使用せずにアクセス部位血栓症を抑制しようとする中、薬剤溶出コーティングが11.74%のCAGRで拡大しています。ヘパリン結合シースは前臨床評価において血栓を35%低減しました。抗菌コーティングは全体の7%を占め、感染管理予算およびTeleflexのクロルヘキシジン・銀製品における微生物定着50%低減の実証により、ほぼ二桁成長を遂げています。
非コーティング製品はシェアが低下しているものの、コスト重視の大腿動脈プロトコルでは依然として一定の地位を保っています。薬剤溶出シースの規制経路には溶出プロファイルの特性評価およびISO 10993試験が含まれ、米国クリアランスが約9ヶ月延長されますが、最終的には低コスト模倣品に対する採用障壁を高めることになります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
神経血管の急増が血栓回収術件数を反映インターベンショナル心臓病学は米国での年間冠動脈インターベンション120万件を背景に2026年使用量の53.75%を占め、神経血管手術は10.52%のCAGRで最も急速に拡大しています。血栓除去術は2024年に米国で10万件を超え、2030年までにさらに20%の症例増加が見込まれています。Penumbraの橈骨最適化CAT 5カテーテルは、神経血管分野のシフトが耐キンク性5~6フレンチシースへの需要をいかに促進するかを示しています。
血管内手術は用途の22%を占め、末梢動脈疾患に対するガイドライン主導の血管内優先療法を反映して8.1%のCAGRを記録しています。腫瘍塞栓を含むインターベンショナルラジオロジーは15%のシェアを維持し、7.5%の成長を示しています。全体として、神経血管分野の勢いは超追従性・細径シースへの設計優先度を変化させています。
エンドユーザー別:
外来センターが低複雑度症例を獲得病院は高度急性期救急への独占的対応により2026年売上の68.22%を占めていますが、外来手術センターは2032年にかけて9.46%のCAGRで拡大する見込みです。メディケアのデータによると、2024年の外来末梢血管形成術は年間12%成長しており、この傾向はカテーテルイントロデューサーシース市場を支えています。外来施設はオーバーヘッドを削減し患者の回転を迅速化するため、プレパック型シース・カテーテルキットが魅力的となっています。
専門クリニックは2026年に12%のシェアを占め、医師がオフィスベースラボを開設するにつれて8.3%の成長を示しています。フロリダ州、テキサス州、カリフォルニア州の州規制により対象手術が拡大し、2024年には末梢インターベンション18,000件(2022年は12,000件)が実施されました。病院は複雑症例において不可欠な存在であり続けますが、外来施設が臨界規模に達すにつれて調達価格への競争圧力が高まっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米カテーテルイントロデューサーシース市場
北米は高い手術件数とセンサー内蔵設計の早期採用に支えられ、2026年収益の41.43%を占めました。ただし、2025年の外来診断カテーテル法への診療報酬3.8%削減などの償還圧力が成長を緩和しています。カナダの品質プログラムは橈骨アクセスを奨励しており、2024年の採用率は9%上昇しました。メキシコは社会保障資金によるカテーテル検査室の整備を拡大しており、2024年に新たに14施設が開設されました。
アジア太平洋カテーテルイントロデューサーシース市場
アジア太平洋地域は最成長が速い地域であり、9.13%のCAGRで拡大しています。中国のNMPAは2024年に47件の心臓血管デバイスを承認し、同国の60歳以上の人口は2035年までに4億人に達する見込みです。インドのカテーテル検査室数は1,200施設を超え、2024年にアーユシュマン・バーラト制度の適用により8万件の冠動脈疾患症例が新たに対象となったことが後押しとなりました。日本は2024年にTerumoのGlidesheath Slenderを承認し、6か月で22%の市場シェアを獲得しました。韓国やオーストラリアなどの成熟市場では橈骨アクセスの採用率が70%を超えていますが、増分成長率は低水準にとどまっています。
EMEAおよび南米カテーテルイントロデューサーシース市場
欧州では、ドイツ、フランス、英国が大陸需要の60%を占めていますが、MDR関連のボトルネックにより、2024年の新製品導入が平均9か月遅延しました。ドイツのDRGシステムは橈骨アクセスに12%の診療報酬プレミアムを設けており、親水性製品の普及を促進しています。中東・アフリカは世界売上高の7%を生み出し、2024年にアラブ首長国連邦で3か所の心臓センターが開設されるなど、湾岸諸国の三次医療投資を背景に8.5%の成長を遂げました。南米は主にブラジルとアルゼンチンが中心であり、シェアは相対的に小さく、通貨変動と関税が輸入を抑制していますが、現地販売代理店が価格設定を調整することで7.8%のCAGRを維持しています。
競合環境
市場集中度
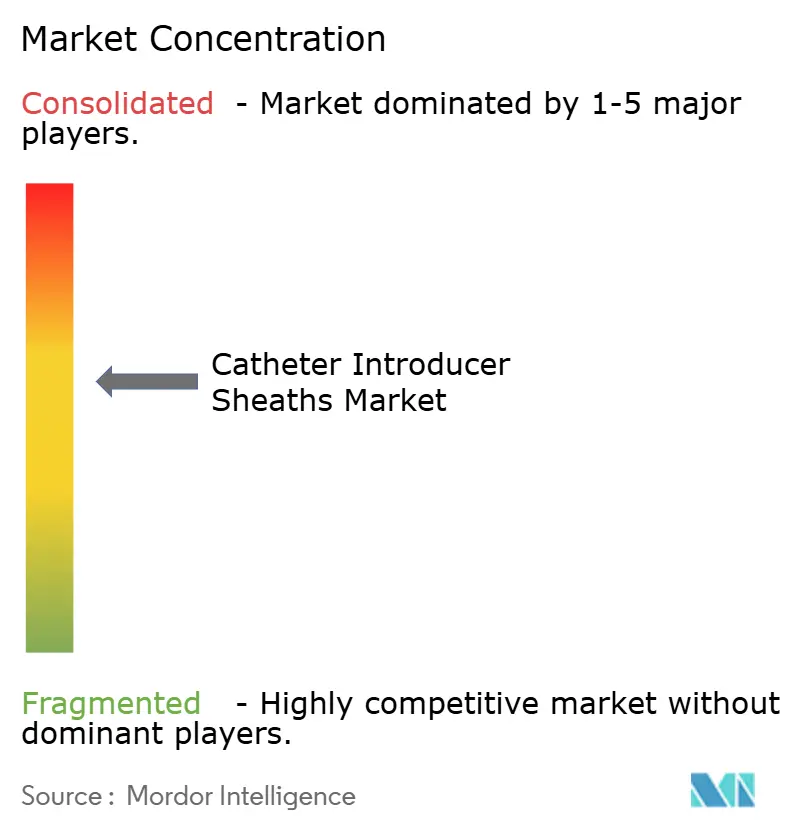
カテーテルイントロデューサーシース市場は中程度に集中しています。プレーヤーは材料科学、手術効率、地域展開にわたるイノベーションを追求しています。Medtronicの2024年のAffera買収は、マッピングカテーテルをカスタマイズされたシースに連結する垂直統合の推進を示しています。Boston ScientificのSlender Radialラインは、60分間の潤滑性保持のためにテストされた二層親水性コートを使用しています。
血管造影コンソールにリアルタイム圧力データを供給するセンサー埋め込みハブは、MedtronicとイメージングベンダーとのPhilipsのAzurionエコシステムを反映した共同開発中です。Oscorなどの地域企業は、空気塞栓リスクなしに繰り返しカテーテル交換を容易にする回転式止血バルブを提供するニッチ機能を活用しています。規制は強固な510(k)申請書類を持つ既存企業に有利ですが、米国の中央値147日審査により機動力のある企業が設計を迅速に反復し、新興の手術ニッチを獲得することが可能です。
カテーテルイントロデューサーシース業界リーダー
-
Boston Scientific Corp.
-
Medtronic plc
-
Merit Medical Systems
-
Teleflex Inc.
-
Terumo Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
カテーテルイントロデューサーシースの市場 このレポートでカバーされる企業
- AngioDynamics
- Applied Medical Resources
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Cook Group
- Galt Medical Corp.
- Johnson & Johnson (Cordis)
- Lepu Medical
- Medikit Co., Ltd.
- Medtronic
- Merit Medical Systems
- Nipro
- Oscor
- Penumbra
- Teleflex
- Terumo
最近の産業開発事情 カテーテルイントロデューサーシースの市場
- 2025年9月:BrosMedのPregarde Guiding SheathがEU医療機器規則認証を取得し、末梢インターベンションのカバレッジを拡大しました。
- 2025年8月:Merit MedicalがSnapFix固定技術を搭載したPrelude Wave親水性シースイントロデューサーを米国で商業的に発売しました。
- 2025年4月:ASAHI INTECCが新たなパートナーシップ契約のもとでMedikitのSuper Sheath Introducer Sheathの流通を開始しました。
世界のカテーテルイントロデューサーシース市場レポートの範囲
カテーテルイントロデューサーシースとは、ガイドワイヤー上から血管または体腔に挿入される薄壁プラスチックチューブであり、カテーテルおよびインターベンショナルデバイスのための安定した経路を提供し、血管損傷を最小化するとともに止血バルブを介した出血を防止します。
カテーテルイントロデューサーシース市場レポートは、製品タイプ、材料、コーティング、用途、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場は親水性と非親水性にセグメント化されています。材料別では、市場はポリウレタン、PTFE、Pebax、その他にセグメント化されています。コーティング別では、市場は親水性、薬剤溶出性、抗菌性にセグメント化されています。用途別では、市場はインターベンショナルカーディオロジー、血管内手術、インターベンショナルラジオロジー、神経血管にセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター(ASC)、専門クリニックにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 親水性イントロデューサーシース |
| 非親水性イントロデューサーシース |
| ポリウレタン |
| PTFE |
| Pebax |
| その他 |
| 親水性 |
| 薬剤溶出性 |
| 抗菌性 |
| インターベンショナルカーディオロジー |
| 血管内手術 |
| インターベンショナルラジオロジー |
| 神経血管手術 |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 親水性イントロデューサーシース | |
| 非親水性イントロデューサーシース | ||
| 材料別 | ポリウレタン | |
| PTFE | ||
| Pebax | ||
| その他 | ||
| コーティング別 | 親水性 | |
| 薬剤溶出性 | ||
| 抗菌性 | ||
| 用途別 | インターベンショナルカーディオロジー | |
| 血管内手術 | ||
| インターベンショナルラジオロジー | ||
| 神経血管手術 | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
カテーテルイントロデューサーシース市場の現在の価値はいくらですか?
当セグメントは2027年に15.4億米ドル相当であり、2032年までに21.7億米ドルに達すると予測されています。
どのシースタイプが世界需要をリードしていますか?
親水性イントロデューサーシースは2026年収益の61.53%を占め、引き続き急速に拡大しています。
どの地域が最も速く成長していますか?
アジア太平洋地域は中国およびインドにおける手術件数の拡大に牽引され、2032年にかけて9.13%のCAGRで成長すると予測されています。
最も強い成長見通しを示す材料はどれですか?
Pebaxベースのシースは優れた耐キンク性と柔軟性により10.78% CAGRを記録しています。
最も急速に拡大している用途セグメントはどれですか?
神経血管手術、特に機械的血栓除去術は、2032年にかけて10.52%のCAGRで拡大しています。