
Marktgröße und Marktanteil für Katheter-Einführschleusen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.54 Milliarden US-Dollar |
| Marktgröße (2032) | 2.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
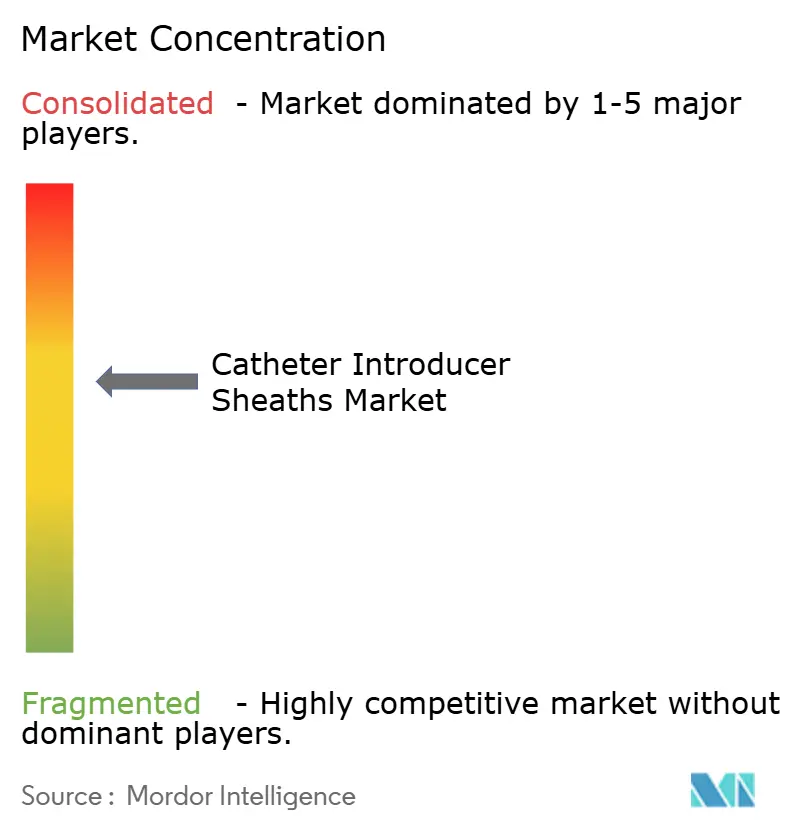
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Katheter-Einführschleusen von Mordor Intelligence
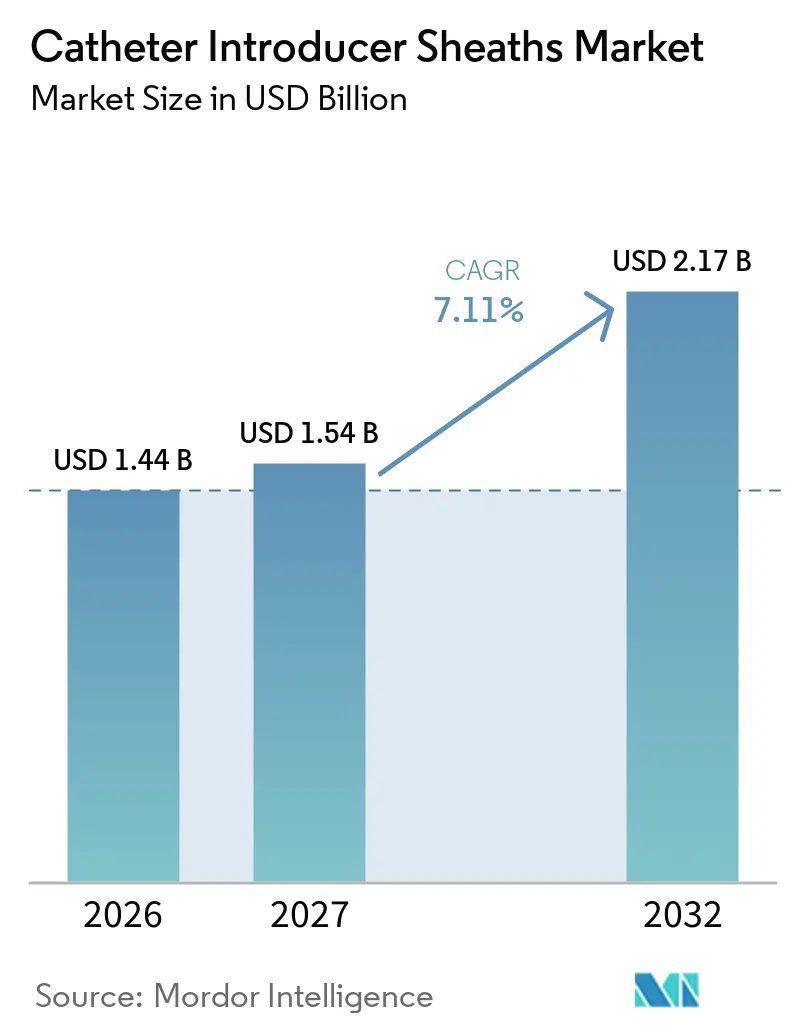
Die Katheter-Einführungsschleusen-Marktgröße wird voraussichtlich von 1,44 Milliarden USD im Jahr 2026 auf 1,54 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 7,11 % über den Zeitraum 2027–2032 einen Wert von 2,17 Milliarden USD erreichen.
Die Expansion spiegelt ein anhaltendes Wachstum bei perkutanen kardiovaskulären und neurovaskulären Eingriffen, die fortschreitende Verlagerung hin zum radialen Zugang sowie eine stetige Materialinnovation bei Pebax- und wirkstofffreisetzenden Designs wider. Die Nachfrage spiegelt auch die steigende globale Belastung durch Herz-Kreislauf-Erkrankungen wider, die im Jahr 2022 19,8 Millionen Todesfälle verursachte. Krankenhäuser, ambulante chirurgische Zentren und Fachkliniken standardisieren dünnprofilige, hydrophile Schleusen, die das arterielle Trauma begrenzen, während Hersteller integrierte Schleusen-Katheter-Sets beschleunigen, um die Verfahrenseffizienz zu verbessern. Die Wettbewerbsintensität bleibt moderat, da die fünf größten Unternehmen 55 % des Umsatzes kontrollieren, was agilen regionalen Anbietern Raum lässt, Gruppenverträge zu gewinnen.
Wichtigste Erkenntnisse des Berichts
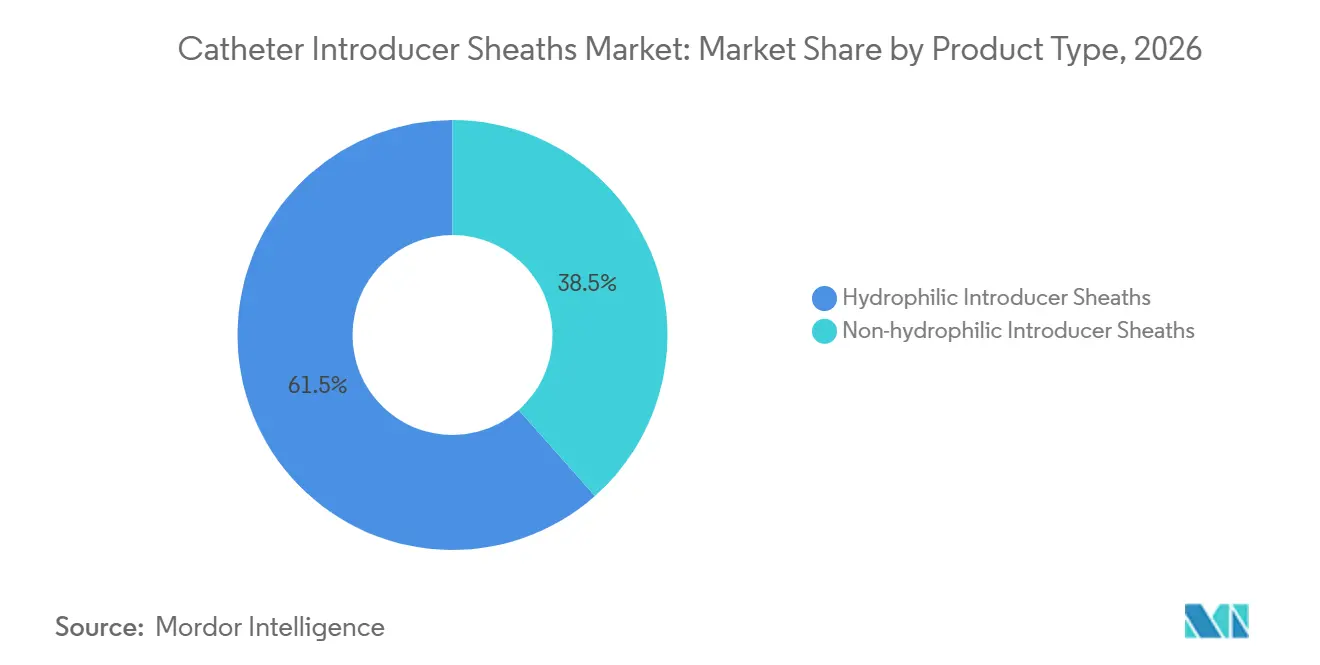
- Nach Produkttyp führten hydrophile Schleusen mit einem Marktanteil von 61,53 % am Katheter-Einführungsschleusen-Markt im Jahr 2026; nicht-hydrophile Gegenstücke werden bis 2032 mit einer langsameren CAGR von 10,32 % wachsen.
- Nach Material entfiel auf Polyurethan im Jahr 2026 ein Anteil von 41,52 % an der Katheter-Einführungsschleusen-Marktgröße, während Pebax bis 2032 mit einer CAGR von 10,78 % voranschreitet.
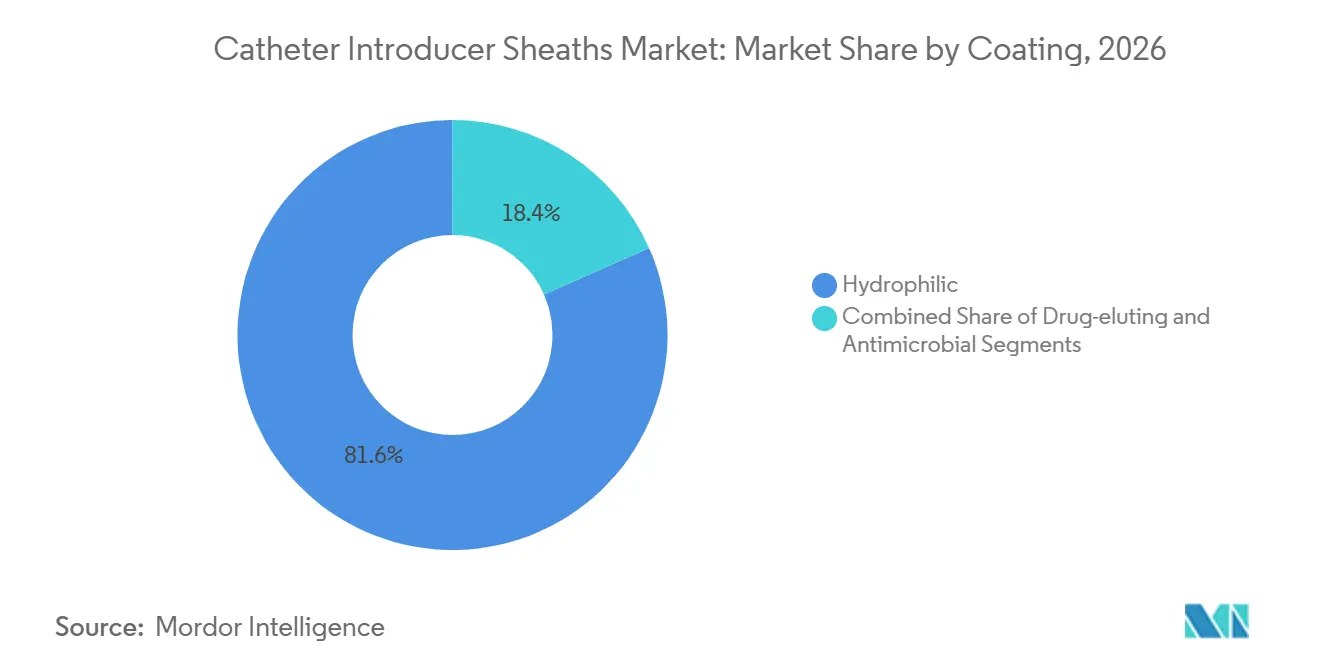
- Nach Beschichtung deckten hydrophile Schichten im Jahr 2026 81,63 % der Nachfrage ab, während medikamentenfreisetzende Beschichtungen im Prognosezeitraum die schnellste CAGR von 11,74 % verzeichnen.
- Nach Anwendung dominierte die interventionelle Kardiologie im Jahr 2026 mit einem Volumenanteil von 53,75 %; neurovaskuläre Eingriffe treiben das Wachstum mit einer CAGR von 10,52 % voran.
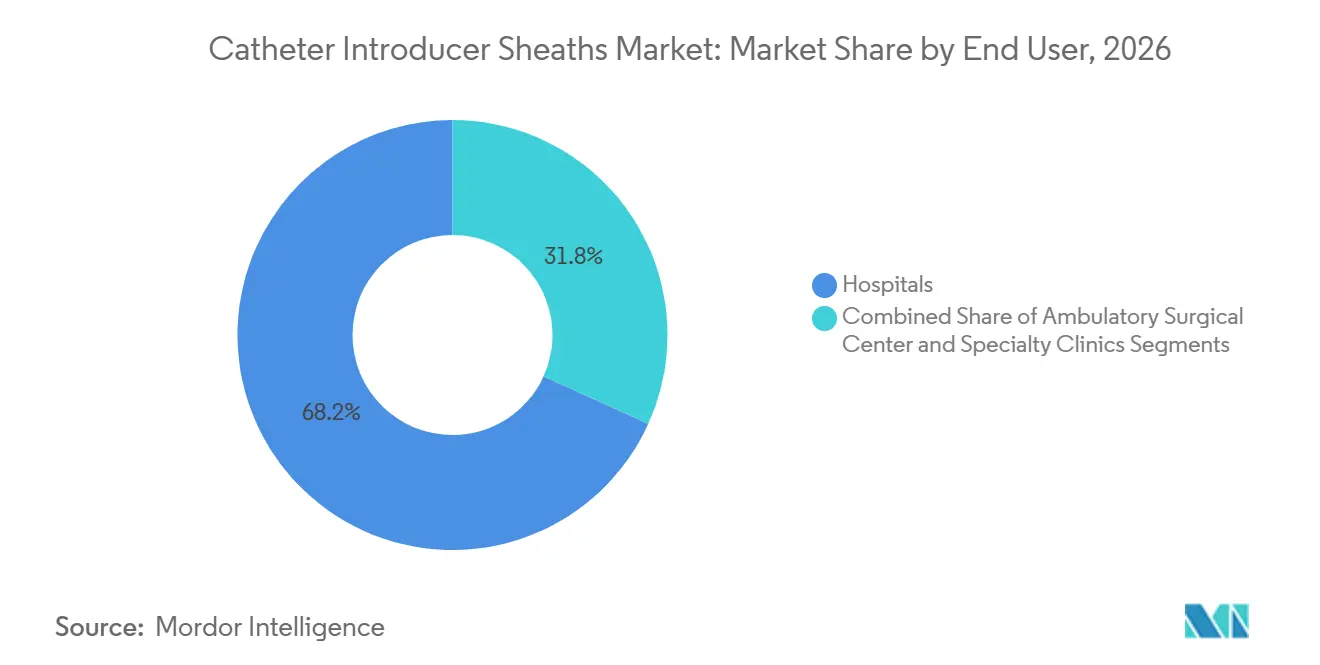
- Nach Endnutzer erzielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 68,22 %, und ambulante chirurgische Zentren wachsen mit einer CAGR von 9,46 %, da weniger komplexe Eingriffe zunehmend in den ambulanten Bereich verlagert werden.
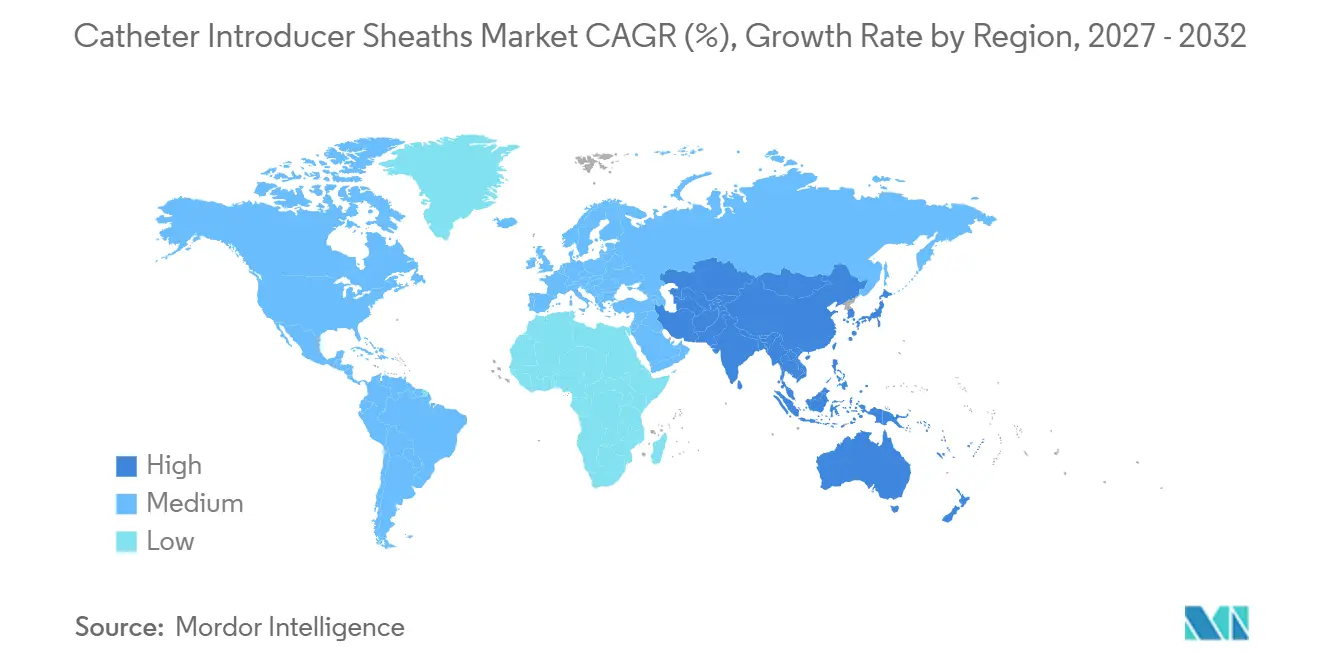
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,43 % an der Katheter-Einführungsschleusen-Marktgröße, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 9,13 % zulegt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen | +1.8% | Global, akut in Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz minimal-invasiver Verfahren | +1.5% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei Schleusenmaterialien und Beschichtungen | +1.3% | Nordamerika, Europa, fortgeschrittene APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zum radialen Zugang in der neuro-interventionellen Versorgung | +1.2% | Nordamerika, Europa, städtische APAC-Zentren | Kurzfristig (≤ 2 Jahre) |
| Integration eingebetteter Sensoren für Positionsrückmeldung | +0.9% | Nordamerika, ausgewählte europäische Märkte | Mittelfristig (2–4 Jahre) |
| Krankenhausbevorzugung von Schleusen-Katheter-Sets | +0.7% | Global, frühe Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen
Herz-Kreislauf-Erkrankungen stehen nach wie vor an der Spitze der globalen Sterblichkeitsstatistiken und verursachen den Großteil der kathetergestützten Eingriffe.[1] Alternde Bevölkerungen in wohlhabenderen Regionen sowie zunehmende Hypertonie und Diabetes in Schwellenländern vergrößern die Eingriffspools. Die Vereinigten Staaten allein verzeichneten im Jahr 2021 695.000 Herztodesfälle, was zu Leitlinienaktualisierungen führte, die den radialen Erstzugang für perkutane Koronarinterventionen befürworten. Jeder vaskuläre Eingriff erfordert mindestens eine Schleuse, sodass das Volumenwachstum den Markt für Katheter-Einführschleusen direkt ankurbelt. Aktualisierte Empfehlungen des American College of Cardiology aus dem Jahr 2025 beschleunigen die Akzeptanz kleinerer, hydrophiler Designs, die für die radiale Anatomie geeignet sind.[2] Die globale Konformität mit ISO 10555-1 hält die grundlegenden Leistungs- und Biokompatibilitätsstandards konsistent.
Wachsende Akzeptanz minimal-invasiver Verfahren
Minimal-invasive Strategien haben die offene Chirurgie bei den meisten koronaren und peripheren Eingriffen überholt, da kürzere Erholungszeiten und niedrigere Komplikationsraten Kostenträger und Kliniker überzeugen.[3] Der radiale Zugang in den Vereinigten Staaten stieg von 20 % der perkutanen Koronarinterventionen im Jahr 2013 auf 58 % im Jahr 2022, was die Nachfrage nach dünnwandigen Schleusen ankurbelte. Terumos Glidesheath Slender mit seiner 0,025-Zoll-Wandstärke und hydrophiler Beschichtung zeigt, wie Designfortschritte eine 6-French-Leistung durch einen 5-French-Außendurchmesser ermöglichen. Die im Jahr 2024 veröffentlichten Leitlinien für periphere Arterienerkrankungen befürworten endovaskuläre Erstmaßnahmen und erweitern den Einsatz über Koronarsäle hinaus. Die Medicare-Daten bestätigen den Schwung: Ambulante periphere Angioplastiefälle stiegen im Jahr 2024 um 12 % im Jahresvergleich.
Technologische Fortschritte bei Schleusenmaterialien und Beschichtungen
Die Materialwissenschaft verändert die alltägliche Leistung. Pebax kombiniert Polyether- und Polyamidblöcke, um einen um 30 % niedrigeren Biegeelastizitätsmodul als Polyurethan zu liefern, ohne die Zugfestigkeit zu beeinträchtigen, was eine überlegene Knickfestigkeit ergibt. Cook Medical-Banktests verzeichneten eine um 40 % niedrigere Einführkraft für das Pebax-basierte Flexor Check-Flo-Gerät. Hydrophile Beschichtungen, die Reibungskoeffizienten unter 0,05 reduzieren, decken 81,63 % der im Jahr 2025 verkauften Einheiten ab, während heparingebundene wirkstofffreisetzende Schichten entstehen, um thrombotische Ereignisse in präklinischen Studien um 35 % zu reduzieren. Antimikrobielle Filme mit Silber oder Chlorhexidin helfen, kostspielige gerätebedingte Infektionen zu kontrollieren, die auf 46.000 USD pro Vorfall geschätzt werden.
Verlagerung hin zum radialen Zugang in der neuro-interventionellen Versorgung
Die mechanische Thrombektomie bei akutem Schlaganfall, die historisch femoral durchgeführt wurde, verlagert sich zum distalen radialen Zugang. Eine Studie der Lancet Neurology aus dem Jahr 2024 berichtete von einer 60-prozentigen Reduktion von Zugangsstellen-Hämatomen beim radialen gegenüber dem femoralen Zugang bei gleichzeitiger Aufrechterhaltung der Zeit-bis-Reperfusion-Parität. Penumbras CAT 5 distaler Zugangskatheter erhielt im Jahr 2025 die FDA-Zulassung und erfasste im ersten Jahr 18 % der umfassenden US-amerikanischen Schlaganfallzentren. Die Leitlinien der American Heart Association bewerten den radialen Zugang nun als Klasse IIa, was die institutionelle Befürwortung signalisiert. Die Thrombektomievolumina überstiegen im Jahr 2024 100.000 US-amerikanische Fälle, und die Schlaganfallinzidenz steigt bis 2030 um 20 %. Die daraus resultierende Nachfrage nach hochgradig verfolgbaren 5-6-French-Schleusen treibt die schnellste Anwendungs-CAGR an.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Risiko vaskulärer Komplikationen und Produktrückrufe | −0.9% | Global, starke Kontrolle in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge regulatorische Zulassungszeiträume | −0.7% | Global, insbesondere FDA und europäische MDR | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen für Pebax- und PTFE-Harze | −0.6% | Global, Produktion konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch schleusenlosen Kathetersysteme in der strukturellen Herzversorgung | −0.5% | Nordamerika, Europa, frühe APAC-Anwender | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Risiko vaskulärer Komplikationen und Produktrückrufe
Zugangsstellen-Probleme wie Hämatome, Pseudoaneurysmen und arterielle Dissektionen treten bei bis zu 5 % der Eingriffe auf und dominieren die Sicherheitsbedenken. Die FDA verzeichnete zwischen 2024 und 2025 12 Klasse-II-Rückrufe von Einführschleusen, die auf Beschichtungsdelaminierung, Ventillecks und Schaftbrüche zurückzuführen waren. Merit Medical zog im März 2024 14.000 Prelude Sync-Einheiten zurück, nachdem Berichte über Schleusenseparation eingegangen waren. Teleflex folgte im September 2024 mit einem Arrow Radial-Rückruf aufgrund von Haftungsdefekten der hydrophilen Beschichtung. Neben den direkten Kosten – oft 5–10 Millionen USD pro Vorfall – untergraben Rückrufe das Vertrauen der Kliniker und veranlassen Krankenhäuser, sich auf Lieferanten mit einwandfreien Überwachungsprotokollen zu konzentrieren.
Strenge regulatorische Zulassungszeiträume
Einführschleusen sind US-amerikanische Klasse-II-Geräte, die eine 510(k)-Zulassung erfordern, mit einer medianen Prüfzeit von 147 Tagen im Jahr 2024, die sich bei neuartigen Beschichtungen auf über 12 Monate ausdehnen kann. Die europäische Medizinprodukteverordnung hat im Vergleich zum früheren Richtlinienrahmen weitere 6–12 Monate hinzugefügt, und Kapazitätsengpässe bei benannten Stellen erhöhen die Unsicherheit. Japan verlangt häufig lokale klinische Daten, die die Zeiträume auf 24 Monate ausdehnen, und obwohl Chinas NMPA im Jahr 2024 47 kardiovaskuläre Geräte zugelassen hat, bleiben inländische Studien für erstmalige Einträge obligatorisch. Verlängerte Wege belasten vor allem kleine Innovatoren und verschieben den Marktanteil zugunsten etablierter Unternehmen mit erfahrenen Regulierungsteams.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Hydrophile Dominanz spiegelt Effizienzgewinne bei Verfahren widerHydrophile Geräte erzielten im Jahr 2026 einen Umsatzanteil von 61,53 % und hielten damit den größten Marktanteil am Katheter-Einführungsschleusen-Markt, was auf gleitfähige Beschichtungen zurückzuführen ist, die die Einführungskraft verringern und Radialarterienspasmus reduzieren. Terumos Glidesheath Slender senkte die Okklusionsraten in einer multizentrischen Studie aus dem Jahr 2024 um 25 % gegenüber unbeschichteten Alternativen. Das hydrophile Teilsegment wird voraussichtlich eine CAGR von 10,32 % verzeichnen und damit die nicht-hydrophilen Linien übertreffen, da radiale Eingriffe zunehmen. Nicht-hydrophile Schleusen bedienen weiterhin femorale Eingriffe und kostenempfindliche Märkte, wachsen jedoch mit rund 7 % langsamer.
Die Dünnwand- und reibungsreduzierenden Profile der Katheter verkürzen zudem die Eingriffsdauer und verbessern den Patientenkomfort. Infolgedessen greifen Krankenhäuser, die einen reibungslosen Saaldurchlauf anstreben, zunehmend auf hydrophile Sets zurück. Betriebsdaten zeigen durchschnittliche Einsparungen von 8 Minuten pro Eingriff bei der Vorbereitung, was die Nachfragesteigerung unterstützt. Nicht-hydrophile Schleusen bleiben jedoch relevant, wo größere Gefäße eine geringfügig höhere Reibung tolerieren oder in budgetbeschränkten Beschaffungsumgebungen, die einen niedrigeren Stückpreis bevorzugen.
Nach Material:
Pebax-Aufstieg durch Knickfestigkeit angetriebenPolyurethan hielt im Jahr 2026 einen Umsatzanteil von 41,52 %, bedingt durch seine etablierte Lieferkette und seinen Preisvorteil. Dennoch schreitet Pebax am schnellsten voran und liefert eine CAGR von 10,78 %, da Kliniker seinen um 30 % niedrigeren Biegemodul und überlegene Knickfestigkeitskurven schätzen. Cook Medical stellte fest, dass Pebax-Geräte die Einführungskraft im Vergleich zu Polyurethan in Labortests halbierten. PTFE hält einen Anteil von 28 % aufgrund seiner reibungsarmen Oberfläche, leidet jedoch unter Sprödigkeit bei kleinen radialen Setups mit geringem Durchmesser.
Die Akzeptanz von Pebax nimmt immer dann zu, wenn komplexe, gewundene Anatomien flexible und dennoch robuste Zugangswerkzeuge erfordern, was das Material als langfristigen Herausforderer der Polyurethan-Dominanz positioniert. Versorgungsengpässe, wie etwa PTFE-Ausfälle unter Führung von Chemours im Jahr 2024, motivieren ebenfalls zur Diversifizierung in Richtung Pebax. Der Trend verbessert die Bruttomargen der Lieferanten, da Pebax-Produkte trotz sinkender Harzkosten bei steigender Produktion häufig Premiumpreise erzielen.
Nach Beschichtung:
Wirkstofffreisetzende Formulierungen zielen auf thrombotische Ereignisse abHydrophile Schichten dominieren (81,63 % im Jahr 2026) aufgrund des radialen Einsatzschwerpunkts, doch medikamentenfreisetzende Beschichtungen steigen mit einer CAGR von 11,74 %, da Krankenhäuser die Thrombose an der Zugangsstelle ohne systemische Antikoagulanzien unterdrücken möchten. Heparinbeschichtete Schleusen reduzierten Thromben in präklinischen Bewertungen um 35 %. Antimikrobielle Beschichtungen nehmen 7 % des Anteils ein und wachsen nahezu zweistellig, angetrieben durch Budgets für Infektionskontrolle und nachgewiesene 50%ige Reduktionen der mikrobiellen Besiedlung bei Teleflexs Chlorhexidin-Silber-Produkt.
Unbeschichtete Optionen verlieren Marktanteile, behalten jedoch einen Anteil in kostenempfindlichen femoralen Protokollen. Regulatorische Wege für medikamentenfreisetzende Schleusen umfassen die Charakterisierung des Elutionsprofils und ISO-10993-Tests, was die US-Zulassung um etwa neun Monate verlängert, letztlich jedoch die Adoptionsbarrieren gegenüber kostengünstigen Nachahmern erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Neurovaskulärer Anstieg spiegelt Thrombektomievolumina widerDie interventionelle Kardiologie machte im Jahr 2026 53,75 % des Einsatzes aus, gestützt durch 1,2 Millionen jährliche Koronarinterventionen in den USA, während neurovaskuläre Eingriffe mit einer CAGR von 10,52 % am schnellsten wachsen. Thrombektomieverfahren überstiegen im Jahr 2024 in den USA 100.000 Fälle und verzeichnen bis 2030 ein weiteres Inzidenzwachstum von 20 %. Penumbras radial-optimierter CAT-5-Katheter unterstreicht, wie neurovaskuläre Verlagerungen die Nachfrage nach knickfesten 5–6-French-Schleusen antreiben.
Endovaskuläre Chirurgie hielt 22 % der Anwendungen und verzeichnet eine CAGR von 8,1 %, was die leitliniengetriebene endovaskuläre Ersttherapie bei peripherer arterieller Verschlusskrankheit widerspiegelt. Die interventionelle Radiologie, einschließlich Tumorembolisation, behält einen Anteil von 15 % und wächst um 7,5 %. Insgesamt verändert die neurovaskuläre Dynamik die Designprioritäten hin zu ultra-trackbaren, schlanken Schleusen.
Nach Endnutzer:
Ambulante Zentren übernehmen weniger komplexe EingriffeKrankenhäuser halten 68,22 % des Umsatzes im Jahr 2026 dank ihres Monopols bei hochakuten Notfällen, doch ambulante chirurgische Zentren werden bis 2032 mit einer CAGR von 9,46 % wachsen. Medicare-Daten zeigen im Jahr 2024 ein jährliches Wachstum von 12 % bei ambulanten peripheren Angioplastien, ein Trend, der den Katheter-Einführungsschleusen-Markt unterstützt. Ambulante Einrichtungen reduzieren den Overhead und behandeln Patienten schnell, was vorverpackte Schleusen-Katheter-Sets attraktiv macht.
Spezialkliniken hielten im Jahr 2026 einen Anteil von 12 % und wachsen um 8,3 %, da Ärzte praxisbasierte Labore eröffnen. Staatliche Regelungen in Florida, Texas und Kalifornien haben abgedeckte Eingriffe ausgeweitet und ermöglichten im Jahr 2024 18.000 periphere Interventionen gegenüber 12.000 im Jahr 2022. Krankenhäuser bleiben für komplizierte Fälle unverzichtbar, doch der Wettbewerbsdruck auf Beschaffungspreise nimmt zu, da ambulante Einrichtungen eine kritische Masse erreichen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Katheter-Einführungsschleusen in Nordamerika
Nordamerika trug im Jahr 2026 41,43 % des Umsatzes bei, gestützt durch hohe Eingriffszahlen und die frühe Einführung sensorintegrierter Designs. Allerdings dämpfen Erstattungsdrücke – wie eine Kürzung der ambulanten Vergütungssätze für diagnostische Katheterisierungen um 3,8 % im Jahr 2025 – das Wachstum. Kanadas Qualitätsprogramme belohnen den radialen Zugang und trieben die Akzeptanz im Jahr 2024 um 9 % an. Mexiko erweitert die Herzkatheterlaborkapazität im Rahmen der Sozialversicherungsfinanzierung und eröffnete im Jahr 2024 14 neue Labore.
Markt für Katheter-Einführungsschleusen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,13 %. Chinas NMPA ließ 2024 47 kardiovaskuläre Geräte zu, und die Bevölkerung über 60 Jahre wird bis 2035 400 Millionen erreichen. Die Anzahl der Herzkatheterlabore in Indien überstieg 1.200 Einrichtungen, begünstigt durch die Ayushman-Bharat-Abdeckung, die 2024 80.000 zusätzliche anspruchsberechtigte Koronarfälle hinzufügte. Japan genehmigte 2024 Terumos Glidesheath Slender, der innerhalb von sechs Monaten einen Marktanteil von 22 % erzielte. Reife Märkte wie Südkorea und Australien liegen bei der Adoptionsrate des radialen Zugangs über 70 %, verzeichnen jedoch ein geringeres inkrementelles Wachstum.
Markt für Katheter-Einführungsschleusen in EMEA und Südamerika
In Europa vereinen Deutschland, Frankreich und das Vereinigte Königreich 60 % der kontinentalen Nachfrage, doch MDR-bedingte Engpässe verlangsamten 2024 neue Markteinführungen im Durchschnitt um neun Monate. Das deutsche DRG-System setzt mit einer Erstattungsprämie von 12 % Anreize für den radialen Zugang und stimuliert die Nachfrage nach hydrophilen Produkten. Der Nahe Osten und Afrika generierten 7 % des weltweiten Umsatzes und wuchsen um 8,5 %, begünstigt durch Investitionen der Golfstaaten in die Tertiärversorgung, darunter drei 2024 eröffnete Herzzentrumskliniken in den Vereinigten Arabischen Emiraten. Südamerika, hauptsächlich Brasilien und Argentinien, hatte einen geringeren Anteil; Währungsvolatilität und Zölle schränken Importe ein, doch lokale Distributoren passen die Preisgestaltung an, um eine CAGR von 7,8 % aufrechtzuerhalten.
Wettbewerbslandschaft
Der Markt für Katheter-Einführschleusen ist mäßig konzentriert. Akteure verfolgen Innovation in der Materialwissenschaft, Verfahrenseffizienz und regionalen Einsätzen. Medtronics Affera-Akquisition im Jahr 2024 signalisiert einen vertikalen Integrationsvorstoß, der Mapping-Katheter mit maßgeschneiderten Schleusen verbindet. Boston Scientifics Slender Radial-Linie verwendet eine doppelschichtige hydrophile Beschichtung, die auf 60-minütige Schmierfähigkeitserhaltung getestet wurde.
Sensorintegrierte Hubs, die Echtzeit-Druckdaten an Angiographiekonsolen übermitteln, befinden sich in der gemeinsamen Entwicklung zwischen Medtronic und Bildgebungsanbietern, was Philips' Azurion-Ökosystem widerspiegelt. Regionale Anbieter wie Oscor nutzen Nischenfunktionalität und bieten ein rotierendes Hämostaseventil an, das wiederholte Katheterwechsel ohne Luftembolierisiko ermöglicht. Die Regulierung begünstigt etablierte Unternehmen mit robusten 510(k)-Dossiers, doch die mediane US-amerikanische Prüfzeit von 147 Tagen ermöglicht es agilen Unternehmen, Designs schnell zu iterieren und aufkommende Verfahrensnischen zu erschließen.
Marktführer für Katheter-Einführschleusen
-
Boston Scientific Corp.
-
Medtronic plc
-
Merit Medical Systems
-
Teleflex Inc.
-
Terumo Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Katheter-Einführungsschleusen-Markt Unternehmen in diesem Bericht
- AngioDynamics
- Applied Medical Resources
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Cook Group
- Galt Medical Corp.
- Johnson & Johnson (Cordis)
- Lepu Medical
- Medikit Co., Ltd.
- Medtronic
- Merit Medical Systems
- Nipro
- Oscor
- Penumbra
- Teleflex
- Terumo
Neueste Industrielle Entwicklungen in Katheter-Einführungsschleusen-Markt
- September 2025: BrosMeds Pregarde Führungsschleuse erhielt die EU-MDR-Zertifizierung und erweiterte die Abdeckung peripherer Interventionen.
- August 2025: Merit Medical brachte den Prelude Wave Hydrophilen Schleuseneinführer mit SnapFix-Befestigungstechnologie kommerziell in den Vereinigten Staaten auf den Markt.
- April 2025: ASAHI INTECC begann mit dem Vertrieb von Medikits Super Sheath Einführschleuse im Rahmen einer neuen Partnerschaftsvereinbarung.
Umfang des globalen Berichts über den Markt für Katheter-Einführschleusen
Eine Katheter-Einführschleuse ist ein dünnwandiges Kunststoffrohr, das über einen Führungsdraht in ein Blutgefäß oder eine Körperhöhle eingeführt wird, um einen stabilen Weg für Katheter und interventionelle Geräte bereitzustellen, vaskuläres Trauma zu minimieren und Blutungen über ein hämostastisches Ventil zu verhindern.
Der Bericht über den Markt für Katheter-Einführschleusen ist segmentiert nach Produkttyp, Material, Beschichtung, Anwendung, Endnutzer und Geografie. Nach Produkttyp ist der Markt in Hydrophil und Nicht-Hydrophil segmentiert. Nach Material ist der Markt in Polyurethan, PTFE, Pebax und Sonstige segmentiert. Nach Beschichtung ist der Markt in Hydrophil, Wirkstofffreisetzend und Antimikrobiell segmentiert. Nach Anwendung ist der Markt in Interventionelle Kardiologie, Endovaskuläre Chirurgie, Interventionelle Radiologie und Neurovaskulär segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Ambulante chirurgische Zentren und Fachkliniken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Hydrophile Einführschleusen |
| Nicht-hydrophile Einführschleusen |
| Polyurethan |
| PTFE |
| Pebax |
| Sonstige |
| Hydrophil |
| Wirkstofffreisetzend |
| Antimikrobiell |
| Interventionelle Kardiologie |
| Endovaskuläre Chirurgie |
| Interventionelle Radiologie |
| Neurovaskuläre Eingriffe |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Fachkliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Hydrophile Einführschleusen | |
| Nicht-hydrophile Einführschleusen | ||
| Nach Material | Polyurethan | |
| PTFE | ||
| Pebax | ||
| Sonstige | ||
| Nach Beschichtung | Hydrophil | |
| Wirkstofffreisetzend | ||
| Antimikrobiell | ||
| Nach Anwendung | Interventionelle Kardiologie | |
| Endovaskuläre Chirurgie | ||
| Interventionelle Radiologie | ||
| Neurovaskuläre Eingriffe | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Fachkliniken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des Marktes für Katheter-Einführschleusen?
Das Segment ist im Jahr 2027 1,54 Milliarden USD wert und wird bis 2032 voraussichtlich 2,17 Milliarden USD erreichen.
Welcher Schleusentyp führt die globale Nachfrage an?
Hydrophile Einführungsschleusen halten im Jahr 2026 61,53 % des Umsatzes und expandieren weiterhin schnell.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,13 % wachsen, angetrieben durch die Ausweitung von Eingriffen in China und Indien.
Welches Material weist die stärksten Wachstumsaussichten auf?
Pebax-basierte Schleusen verzeichnen eine CAGR von 10,78 % aufgrund überlegener Knickfestigkeit und Flexibilität.
Welches Anwendungssegment wächst am schnellsten?
Neurovaskuläre Eingriffe, insbesondere mechanische Thrombektomie, schreiten bis 2032 mit einer CAGR von 10,52 % voran.