
Tamaño y Participación del Mercado de Vainas Introductoras de Catéteres
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vainas Introductoras de Catéteres por Mordor Intelligence
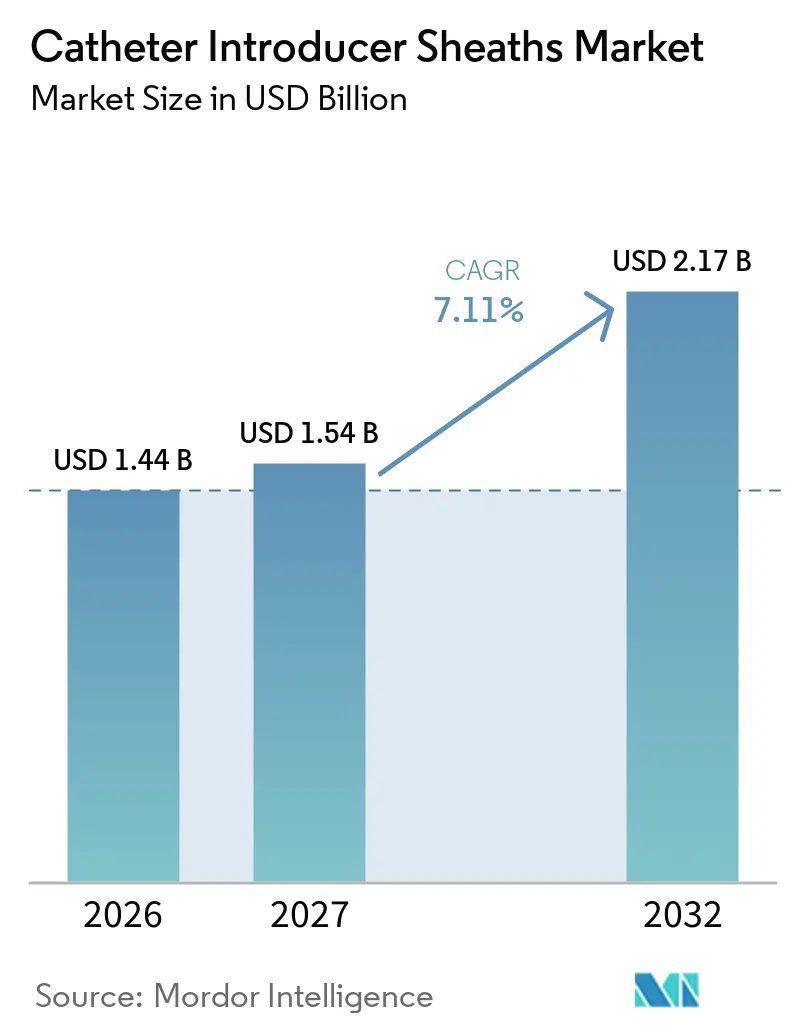
Se espera que el tamaño del Mercado de Vainas Introductoras de Catéteres crezca de 1,44 mil millones de USD en 2026 a 1,54 mil millones de USD en 2027 y se prevé que alcance 2,17 mil millones de USD en 2032 a una CAGR del 7,11% durante 2027-2032.
La expansión refleja un crecimiento sostenido en los procedimientos cardiovasculares y neurovasculares percutáneos, la continua migración hacia el acceso radial y la constante innovación en materiales en diseños basados en Pebax y de liberación de fármacos. La demanda también refleja la creciente carga mundial de enfermedades cardiovasculares, que causó 19,8 millones de muertes en 2022. Los hospitales, los centros quirúrgicos ambulatorios y las clínicas especializadas están estandarizando vainas hidrofílicas de perfil más delgado que limitan el trauma arterial, mientras que los fabricantes aceleran los kits integrados de vaina-catéter para mejorar la eficiencia de los procedimientos. La intensidad competitiva se mantiene moderada porque las cinco principales empresas controlan el 55% de los ingresos, dejando espacio para que proveedores regionales ágiles ganen contratos de compra grupal.
Conclusiones Clave del Informe
- Por tipo de producto, las vainas hidrofílicas lideraron con el 61,53% de la participación del mercado de vainas introductoras de catéteres en 2026; se proyecta que las contrapartes no hidrofílicas se expandirán a una CAGR más lenta del 10,32% hasta 2032.
- Por material, el poliuretano representó el 41,52% del tamaño del mercado de vainas introductoras de catéteres en 2026, mientras que el Pebax avanza a una CAGR del 10,78% hasta 2032.
- Por recubrimiento, las capas hidrofílicas cubrieron el 81,63% de la demanda en 2026, mientras que los recubrimientos de liberación de fármacos registran la CAGR más rápida del 11,74% durante el período de pronóstico.
- Por aplicación, la cardiología intervencionista dominó con el 53,75% del volumen en 2026; los procedimientos neurovasculares impulsan el crecimiento con una CAGR del 10,52%.
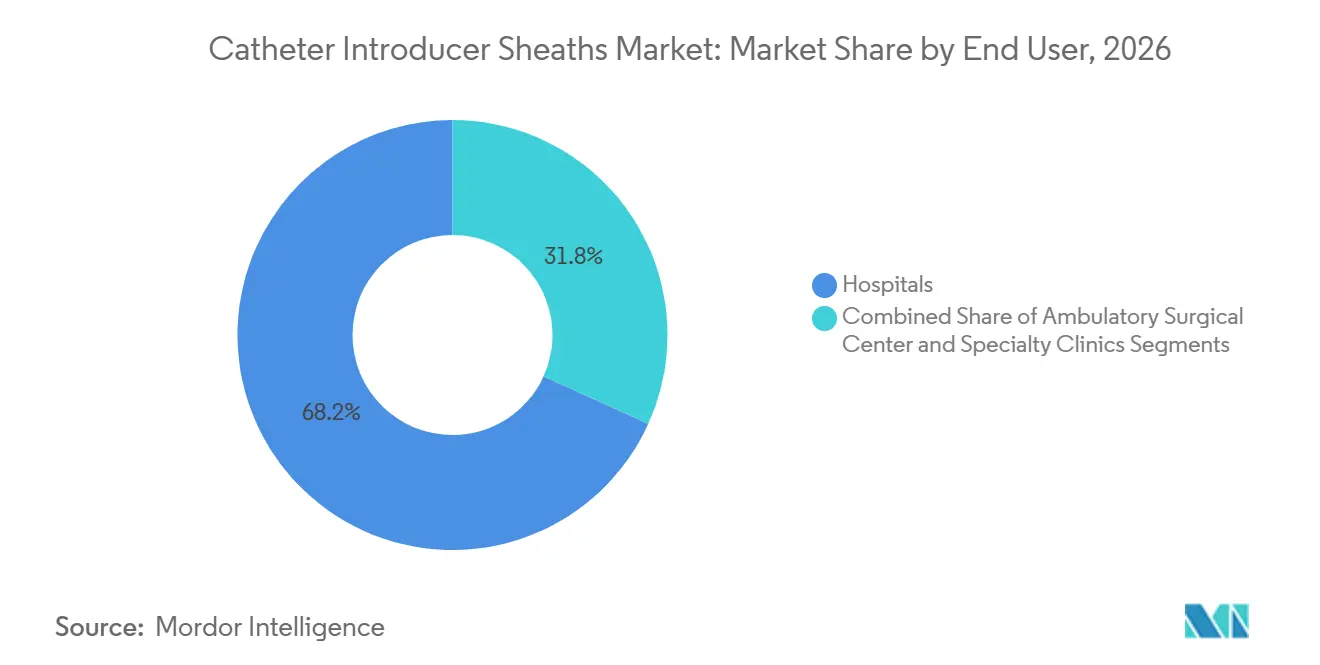
- Por usuario final, los hospitales captaron el 68,22% de los ingresos en 2026, y los centros de cirugía ambulatoria están creciendo a una CAGR del 9,46% ante el traslado de procedimientos de menor complejidad a entornos ambulatorios.
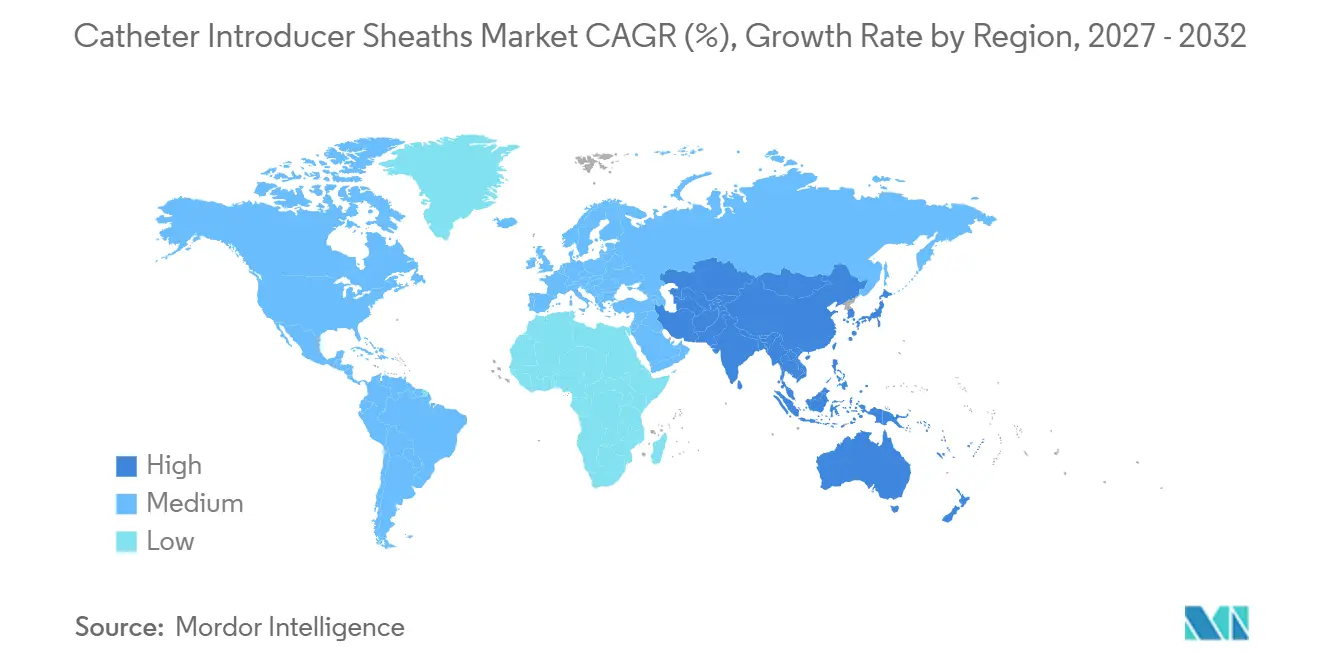
- Por geografía, América del Norte mantuvo el 41,43% de la participación del tamaño del mercado de vainas introductoras de catéteres en 2026, mientras que Asia-Pacífico se acelera a una CAGR del 9,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de Enfermedades Cardiovasculares | +1.8% | Global, agudo en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción Creciente de Procedimientos Mínimamente Invasivos | +1.5% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Avances Tecnológicos en Materiales y Revestimientos de Vainas | +1.3% | América del Norte, Europa, mercados avanzados de APAC | Mediano plazo (2-4 años) |
| Cambio Hacia el Acceso Radial en la Atención Neuro-Intervencionista | +1.2% | América del Norte, Europa, centros urbanos de APAC | Corto plazo (≤ 2 años) |
| Integración de Sensores Integrados para Retroalimentación de Posición | +0.9% | América del Norte, mercados europeos seleccionados | Mediano plazo (2-4 años) |
| Preferencia Hospitalaria por Kits de Vaina-Catéter | +0.7% | Global, adopción temprana en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Enfermedades Cardiovasculares
Los trastornos cardiovasculares siguen encabezando los índices de mortalidad mundial y generan la mayor parte de las intervenciones basadas en catéteres.[1] El envejecimiento de la población en las regiones más ricas y el aumento de la hipertensión y la diabetes en las economías emergentes están ampliando los grupos de procedimientos. Estados Unidos registró por sí solo 695.000 muertes cardíacas en 2021, lo que impulsó actualizaciones de las guías clínicas que respaldan el acceso radial prioritario para las intervenciones coronarias percutáneas. Cada procedimiento vascular requiere al menos una vaina, por lo que el crecimiento del volumen impulsa directamente el mercado de vainas introductoras de catéteres. Las recomendaciones actualizadas de 2025 del Colegio Americano de Cardiología aceleran aún más la adopción de diseños más pequeños e hidrofílicos adecuados para la anatomía radial.[2] La conformidad global con la norma ISO 10555-1 mantiene estándares consistentes de rendimiento de referencia y biocompatibilidad.
Adopción Creciente de Procedimientos Mínimamente Invasivos
Las estrategias mínimamente invasivas han eclipsado a la cirugía abierta en la mayoría de los casos coronarios y periféricos, ya que los tiempos de recuperación más cortos y las menores tasas de complicaciones convencen a los pagadores y a los médicos.[3] El acceso radial en Estados Unidos aumentó del 20% de las intervenciones coronarias percutáneas en 2013 al 58% en 2022, impulsando la demanda de vainas de pared delgada. La Glidesheath Slender de Terumo, con su pared de 0,025 pulgadas y revestimiento hidrofílico, muestra cómo los avances en diseño permiten que el rendimiento de 6 French pase a través de un diámetro exterior de 5 French. Las guías de enfermedad arterial periférica publicadas en 2024 abogan por tácticas endovasculares prioritarias, ampliando el uso más allá de las salas coronarias. Los datos de Medicare confirman el impulso: los casos ambulatorios de angioplastia periférica aumentaron un 12% interanual en 2024.
Avances Tecnológicos en Materiales y Revestimientos de Vainas
La ciencia de materiales está reformando el rendimiento cotidiano. El Pebax combina bloques de poliéter y poliamida para ofrecer un módulo de flexión un 30% menor que el poliuretano sin sacrificar la resistencia a la tracción, proporcionando una resistencia superior al acodamiento. Las pruebas de banco de Cook Medical registraron una fuerza de inserción un 40% menor para su dispositivo Flexor Check-Flo basado en Pebax. Los revestimientos hidrofílicos que reducen los coeficientes de fricción por debajo de 0,05 cubren el 81,63% de las unidades vendidas en 2025, mientras que las capas de liberación de fármacos con heparina unida están emergiendo para reducir los eventos trombóticos en un 35% en investigaciones preclínicas. Las películas antimicrobianas que incorporan plata o clorhexidina ayudan a controlar las costosas infecciones relacionadas con dispositivos, estimadas en USD 46.000 por incidente.
Cambio Hacia el Acceso Radial en la Atención Neuro-Intervencionista
La trombectomía mecánica para el accidente cerebrovascular agudo, históricamente femoral, está pivotando hacia la entrada radial distal. Un estudio de 2024 publicado en Lancet Neurology reportó una reducción del 60% en hematomas en el sitio de acceso con la vía radial frente a la femoral, manteniendo la paridad en el tiempo hasta la reperfusión. El catéter de acceso distal CAT 5 de Penumbra recibió la autorización de la FDA en 2025 y capturó el 18% de los centros de accidente cerebrovascular integrales de Estados Unidos en su primer año. Las guías de la Asociación Americana del Corazón ahora califican el acceso radial como Clase IIa, lo que señala el respaldo institucional. Los volúmenes de trombectomía superaron los 100.000 casos en Estados Unidos en 2024, y la incidencia de accidentes cerebrovasculares está en un aumento del 20% hacia 2030. La demanda resultante de vainas de 5-6 French altamente rastreables impulsa la CAGR de aplicación más rápida.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Complicaciones Vasculares y Retiros de Productos | −0.9% | Global, escrutinio intenso en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Plazos Estrictos de Aprobación Regulatoria | −0.7% | Global, especialmente FDA y MDR europeo | Mediano plazo (2-4 años) |
| Interrupciones en la Cadena de Suministro de Resinas de Pebax y PTFE | −0.6% | Global, producción concentrada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Competencia de Sistemas de Catéteres Sin Vaina en el Cuidado Cardíaco Estructural | −0.5% | América del Norte, Europa, primeros adoptantes de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Complicaciones Vasculares y Retiros de Productos
Los problemas en el sitio de acceso, como hematoma, pseudoaneurisma y disección arterial, ocurren en hasta el 5% de los procedimientos y dominan las preocupaciones de seguridad. La FDA registró 12 retiros de Clase II de vainas introductoras entre 2024 y 2025, citando delaminación del revestimiento, fugas en la válvula y fracturas del eje. Merit Medical retiró 14.000 unidades Prelude Sync en marzo de 2024 tras informes de separación de la vaina. Teleflex siguió con un retiro de Arrow Radial en septiembre de 2024 por defectos de adhesión del revestimiento hidrofílico. Además de los costos directos —a menudo USD 5-10 millones por incidente— los retiros erosionan la confianza de los médicos y llevan a los hospitales a consolidarse en torno a proveedores con registros de vigilancia impecables.
Plazos Estrictos de Aprobación Regulatoria
Las vainas introductoras son dispositivos de Clase II en Estados Unidos que requieren autorización 510(k), con una revisión media de 147 días en 2024 que puede extenderse más de 12 meses cuando entran en juego revestimientos novedosos. El Reglamento de Dispositivos Médicos de Europa ha añadido otros 6-12 meses en comparación con el marco de directiva anterior, y las limitaciones de capacidad de los organismos notificados añaden incertidumbre. Japón a menudo exige datos clínicos locales que prolongan los plazos hasta 24 meses, y aunque la NMPA de China aprobó 47 dispositivos cardiovasculares en 2024, los ensayos nacionales siguen siendo obligatorios para los primeros en su clase. Los plazos extendidos pesan más sobre los pequeños innovadores y desvían la participación hacia los titulares con equipos regulatorios experimentados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
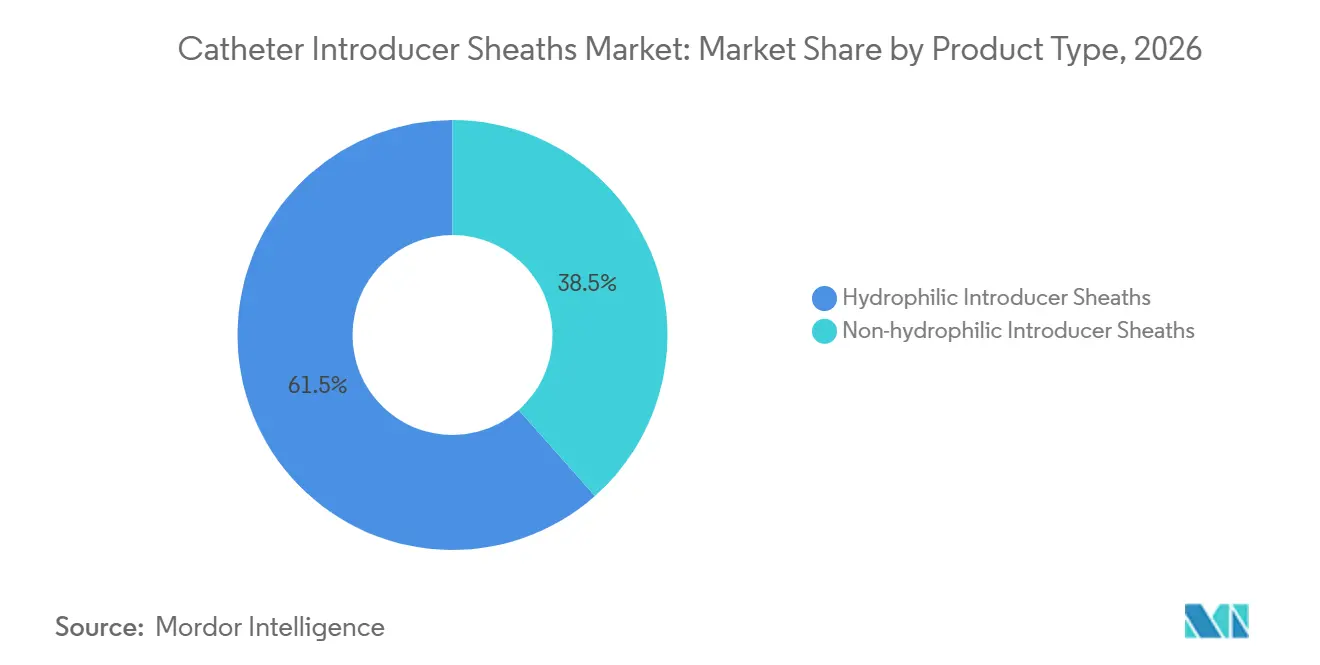
El Dominio Hidrofílico Refleja las Ganancias en Eficiencia de los ProcedimientosLos dispositivos hidrofílicos captaron el 61,53% de los ingresos de 2026, manteniendo la mayor participación del mercado de vainas introductoras de catéteres gracias a los recubrimientos lubricantes que reducen la fuerza de inserción y disminuyen el espasmo de la arteria radial. La Glidesheath Slender de Terumo redujo las tasas de oclusión en un 25% frente a las alternativas sin recubrimiento en un ensayo multicéntrico de 2024. El subsegmento hidrofílico está proyectado para registrar una CAGR del 10,32%, superando a las líneas no hidrofílicas a medida que aumentan los procedimientos radiales. Las vainas no hidrofílicas aún sirven para procedimientos femorales y mercados con restricciones de costos, pero se rezagan con un crecimiento de aproximadamente el 7%.
Los perfiles de pared delgada y reducción de fricción de los catéteres también reducen los tiempos de procedimiento y mejoran la comodidad del paciente. Como resultado, los hospitales que buscan una rotación fluida de salas optan cada vez más por kits hidrofílicos. Los datos operativos indican un ahorro promedio de configuración de 8 minutos por caso, lo que refuerza el incremento de la demanda. Sin embargo, las vainas no hidrofílicas siguen siendo relevantes donde los vasos de mayor calibre toleran una fricción marginalmente más alta o en entornos de adquisición de bajo presupuesto que favorecen un precio unitario más bajo.
Por Material:
El Ascenso del Pebax Impulsado por la Resistencia al AcodamientoEl poliuretano mantuvo el 41,52% de los ingresos de 2026 gracias a su cadena de suministro bien establecida y su ventaja de precio. Sin embargo, el Pebax avanza con mayor rapidez, registrando una CAGR del 10,78% a medida que los clínicos valoran su módulo de flexión un 30% menor y sus superiores curvas de resistencia al doblado. Cook Medical encontró que los dispositivos de Pebax redujeron a la mitad la fuerza de inserción en comparación con el poliuretano en pruebas de banco. El PTFE mantiene una participación del 28% por su superficie de baja fricción, pero sufre fragilidad en configuraciones radiales de pequeño diámetro.
La adopción del Pebax se acelera cuando la anatomía tortuosa compleja exige herramientas de acceso flexibles pero resistentes, posicionando al material como un competidor a largo plazo frente al dominio del poliuretano. Las restricciones de suministro, como las interrupciones de PTFE lideradas por Chemours en 2024, también motivan la diversificación hacia el Pebax. La tendencia mejora los márgenes brutos de los proveedores porque los productos de Pebax suelen alcanzar precios premium a pesar de la reducción en los costos de resina a medida que la producción escala.
Por Revestimiento:
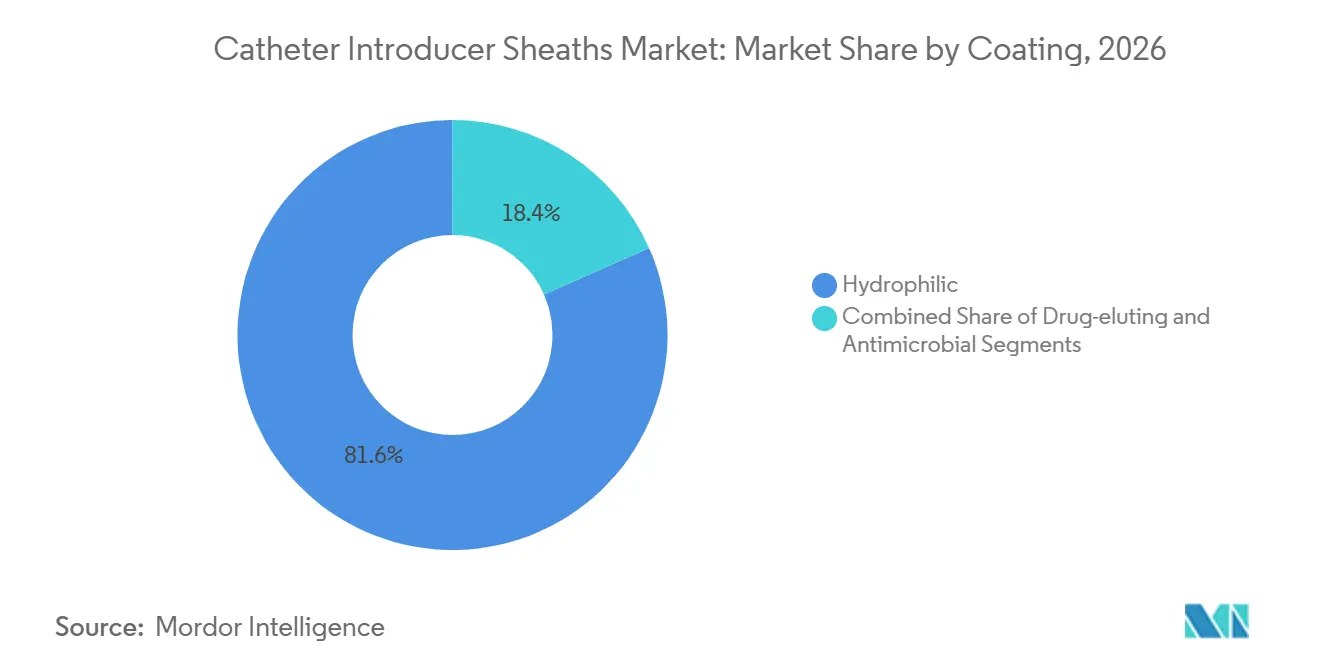
Las Formulaciones de Liberación de Fármacos Apuntan a los Eventos TrombóticosLas capas hidrofílicas dominan (81,63% en 2026) debido al uso centrado en el acceso radial, pero los recubrimientos de liberación de fármacos están creciendo a una CAGR del 11,74% a medida que los hospitales buscan suprimir la trombosis en el sitio de acceso sin anticoagulantes sistémicos. Las vainas con heparina unida redujeron el trombo en un 35% en evaluaciones preclínicas. Los recubrimientos antimicrobianos ocupan el 7% de la combinación y crecen cerca de dos dígitos, impulsados por los presupuestos de control de infecciones y las reducciones comprobadas del 50% en la colonización microbiana en el producto de clorhexidina-plata de Teleflex.
Las opciones sin recubrimiento pierden participación, pero mantienen presencia en protocolos femorales sensibles al costo. Las vías regulatorias para las vainas de liberación de fármacos incluyen la caracterización del perfil de elución y las pruebas ISO 10993, lo que extiende la autorización en Estados Unidos en aproximadamente nueve meses, pero en última instancia eleva las barreras de adopción frente a los imitadores de bajo costo.

Por Aplicación:
El Auge Neurovascular Refleja los Volúmenes de TrombectomíaLa cardiología intervencionista representó el 53,75% del uso en 2026, respaldada por 1,2 millones de intervenciones coronarias anuales en Estados Unidos, mientras que el trabajo neurovascular es el de mayor crecimiento con una CAGR del 10,52%. Los procedimientos de trombectomía superaron los 100.000 casos en Estados Unidos en 2024 y se proyecta un crecimiento adicional del 20% en incidencia para 2030. El catéter CAT 5 de Penumbra, optimizado para acceso radial, subraya cómo los cambios neurovasculares impulsan la demanda de vainas de 5 a 6 French resistentes al doblado.
La cirugía endovascular representó el 22% de las aplicaciones y registra una CAGR del 8,1%, en consonancia con la terapia endovascular de primera línea impulsada por guías clínicas para la enfermedad arterial periférica. La radiología intervencionista, incluida la embolización tumoral, mantiene el 15% de participación y crece un 7,5%. En general, el impulso neurovascular cambia las prioridades de diseño hacia vainas más delgadas y de mayor rastreabilidad.
Por Usuario Final:
Los Centros Ambulatorios Capturan los Casos de Menor ComplejidadLos hospitales poseen el 68,22% de las ventas de 2026 gracias a su monopolio sobre las emergencias de alta complejidad, aunque los centros de cirugía ambulatoria crecerán a una CAGR del 9,46% hasta 2032. Los datos de Medicare muestran un crecimiento anual del 12% en la angioplastia periférica ambulatoria en 2024, una tendencia que apoya el mercado de vainas introductoras de catéteres. Los entornos ambulatorios reducen los gastos generales y rotan a los pacientes con rapidez, lo que hace atractivos los kits preempaquetados de vaina-catéter.
Las clínicas especializadas mantuvieron el 12% de participación en 2026 y avanzan un 8,3% a medida que los médicos abren laboratorios de base ambulatoria. Las resoluciones estatales en Florida, Texas y California han ampliado los procedimientos cubiertos, permitiendo 18.000 intervenciones periféricas en 2024 frente a 12.000 en 2022. Los hospitales siguen siendo indispensables para los casos complicados, pero la presión competitiva sobre los precios de adquisición se intensifica a medida que los entornos ambulatorios alcanzan una masa crítica.
Análisis Geográfico
Mercado de Vainas Introductoras de Catéteres en América del Norte
América del Norte contribuyó con el 41,43% de los ingresos de 2026, impulsada por el alto número de procedimientos y la adopción temprana de diseños con sensores integrados. Sin embargo, las presiones de reembolso —como un recorte del 3,8% en las tarifas ambulatorias de cateterización diagnóstica en 2025— están moderando el crecimiento. Los programas de calidad de Canadá recompensan el acceso radial, impulsando la adopción un 9% en 2024. México amplía la capacidad de laboratorios de cateterismo bajo financiamiento de seguridad social, añadiendo 14 nuevos laboratorios en 2024.
Mercado de Vainas Introductoras de Catéteres en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, expandiéndose a una CAGR del 9,13%. La NMPA de China aprobó 47 dispositivos cardiovasculares en 2024, y la población mayor de 60 años del país alcanzará los 400 millones para 2035. El número de laboratorios de cateterismo en India superó las 1.200 instalaciones, impulsado por la cobertura de Ayushman Bharat, que añadió 80.000 casos coronarios elegibles en 2024. Japón aprobó el Glidesheath Slender de Terumo en 2024, con una captura de mercado del 22% en seis meses. Los mercados maduros como Corea del Sur y Australia se sitúan por encima del 70% de adopción del acceso radial, pero registran un crecimiento incremental menor.
Mercado de Vainas Introductoras de Catéteres en EMEA y América del Sur
En Europa, Alemania, Francia y el Reino Unido concentran el 60% de la demanda continental, aunque los cuellos de botella relacionados con el MDR retrasaron las nuevas introducciones un promedio de nueve meses en 2024. El sistema DRG de Alemania incentiva el acceso radial con una prima de reembolso del 12%, estimulando la adopción de productos hidrofílicos. Oriente Medio y África generaron el 7% de las ventas mundiales y crecieron un 8,5% en medio de inversiones en atención terciaria en los estados del Golfo, incluidos tres centros cardíacos inaugurados en los Emiratos Árabes Unidos en 2024. América del Sur, principalmente Brasil y Argentina, representó una participación menor; la volatilidad cambiaria y los aranceles restringen las importaciones, aunque los distribuidores locales adaptan los precios para sostener una CAGR del 7,8%.
Panorama Competitivo
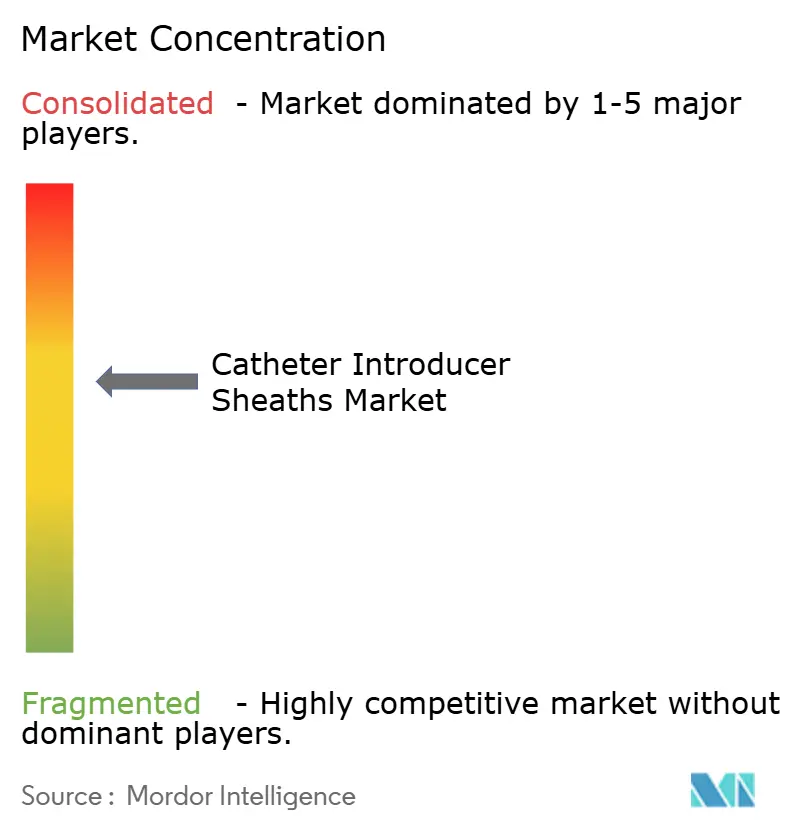
El mercado de vainas introductoras de catéteres está moderadamente concentrado. Los actores persiguen la innovación en ciencia de materiales, eficiencia de procedimientos y despliegues regionales. La adquisición de Affera por parte de Medtronic en 2024 señala un impulso de integración vertical que vincula los catéteres de mapeo con vainas a medida. La línea Slender Radial de Boston Scientific utiliza un revestimiento hidrofílico de doble capa probado para una retención de lubricidad de 60 minutos.
Los concentradores con sensores integrados que alimentan datos de presión en tiempo real a las consolas de angiografía están en codesarrollo entre Medtronic y proveedores de imágenes, haciendo eco del ecosistema Azurion de Philips. Las empresas regionales como Oscor explotan la funcionalidad de nicho, ofreciendo una válvula de hemostasia giratoria que facilita intercambios repetidos de catéteres sin riesgo de embolia aérea. La regulación favorece a los titulares con sólidos expedientes 510(k), pero la revisión media de 147 días en Estados Unidos permite a las empresas ágiles iterar diseños rápidamente y capturar nichos de procedimientos emergentes.
Líderes de la Industria de Vainas Introductoras de Catéteres
-
Boston Scientific Corp.
-
Medtronic plc
-
Merit Medical Systems
-
Teleflex Inc.
-
Terumo Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vainas Introductoras de Catéteres Empresas cubiertas en este informe
- AngioDynamics
- Applied Medical Resources
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- Boston Scientific
- Cardinal Health
- Cook Group
- Galt Medical Corp.
- Johnson & Johnson (Cordis)
- Lepu Medical
- Medikit Co., Ltd.
- Medtronic
- Merit Medical Systems
- Nipro
- Oscor
- Penumbra
- Teleflex
- Terumo
Desarrollos recientes de la industria en Mercado de Vainas Introductoras de Catéteres
- Septiembre de 2025: La Vaina Guía Pregarde de BrosMed obtuvo la certificación MDR de la UE, ampliando la cobertura de intervención periférica.
- Agosto de 2025: Merit Medical lanzó comercialmente el Introductor de Vaina Hidrofílica Prelude Wave con Tecnología de Fijación SnapFix en Estados Unidos.
- Abril de 2025: ASAHI INTECC comenzó a distribuir la Vaina Introductora Super Sheath de Medikit bajo un nuevo acuerdo de asociación.
Alcance del Informe Global del Mercado de Vainas Introductoras de Catéteres
Una vaina introductora de catéter es un tubo de plástico de pared delgada insertado sobre un alambre guía en un vaso sanguíneo o cavidad corporal para proporcionar una vía estable para catéteres y dispositivos intervencionistas, minimizando el trauma vascular y previniendo el sangrado mediante una válvula hemostática.
El Informe del Mercado de Vainas Introductoras de Catéteres está segmentado por Tipo de Producto, Material, Revestimiento, Aplicación, Usuario Final y Geografía. Por Tipo de Producto, el mercado está segmentado en Hidrofílica y No Hidrofílica. Por Material, el mercado está segmentado en Poliuretano, PTFE, Pebax y Otros. Por Revestimiento, el mercado está segmentado en Hidrofílico, Liberación de Fármacos y Antimicrobiano. Por Aplicación, el mercado está segmentado en Cardiología Intervencionista, Cirugía Endovascular, Radiología Intervencionista y Neurovascular. Por Usuario Final, el mercado está segmentado en Hospitales, Centros Quirúrgicos Ambulatorios y Clínicas Especializadas. Por Geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Los Pronósticos de Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Vainas Introductoras Hidrofílicas |
| Vainas Introductoras No Hidrofílicas |
| Poliuretano |
| PTFE |
| Pebax |
| Otros |
| Hidrofílico |
| Liberación de Fármacos |
| Antimicrobiano |
| Cardiología Intervencionista |
| Cirugía Endovascular |
| Radiología Intervencionista |
| Procedimientos Neurovasculares |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Vainas Introductoras Hidrofílicas | |
| Vainas Introductoras No Hidrofílicas | ||
| Por Material | Poliuretano | |
| PTFE | ||
| Pebax | ||
| Otros | ||
| Por Revestimiento | Hidrofílico | |
| Liberación de Fármacos | ||
| Antimicrobiano | ||
| Por Aplicación | Cardiología Intervencionista | |
| Cirugía Endovascular | ||
| Radiología Intervencionista | ||
| Procedimientos Neurovasculares | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de vainas introductoras de catéteres?
El segmento está valorado en 1,54 mil millones de USD en 2027 y se proyecta que alcance 2,17 mil millones de USD en 2032.
¿Qué tipo de vaina lidera la demanda global?
Las vainas introductoras hidrofílicas mantienen el 61,53% de los ingresos de 2026 y continúan expandiéndose rápidamente.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 9,13% hasta 2032, impulsada por la expansión de procedimientos en China e India.
¿Qué material muestra las perspectivas de crecimiento más sólidas?
Las vainas basadas en Pebax registran una CAGR del 10,78% debido a su superior resistencia al acodamiento y flexibilidad.
¿Qué segmento de aplicación se está expandiendo más rápidamente?
Los procedimientos neurovasculares, especialmente la trombectomía mecánica, avanzan a una CAGR del 10,52% hasta 2032.